TGViewer
Channel Public Channel
[메리츠 Tech 김선우, 양승수, 김동관]

[메리츠 Tech 김선우, 양승수, 김동관]

@meritz_tech

메리츠 Tech 섹터 애널리스트 김선우, 양승수, 김동관입니다.

아래와 같은 내용이 본 방에서 공유됩니다. 언제든 질문 있으시면 따로 연락 주십시오.

1) 매일 아침 7시반 - 간밤의 뉴스를 정리한 Overnight Tech News
2) 수시 - 보고서 발간 직후 Summary 내용
3) 수시 - 주요 Dart 공시 사항
4) 수시 - 일간 올라오는 주목할 뉴스

감사합니다.
Subscribers
24.4K
Photos
8.6K
Videos
16
Links
6.9K

Showing posts older than #18828 · Back to latest

Older Posts 17 shown
Post #18825 2.66K
[메리츠증권 전기전자/IT부품 양승수]

▶ 2026년 8월 일본 PCB 생산 동향

- 8월 생산액 678억엔 (+34.4% YoY, -8.8% MoM)
- 8월 평균단가 10.47만엔/㎡ (+27.6% YoY, +14.4% MoM)
- 1~8월 월평균 생산액 649억엔 (+32.9% YoY)

* 2026년 PCB 생산액 추이
- 7월 744억엔 (+35.4% YoY, +6.7% MoM)
- 6월 697억엔 (+44.1% YoY, +10.0% MoM)
- 5월 634억엔 (+25.5% YoY, +2.0% MoM)
- 4월 621억엔 (+23.3% YoY, -7.7% MoM)
- 3월 673억엔 (+38.9% YoY, +14.3% MoM)
- 2월 589억엔 (+28.7% YoY, +5.1% MoM)
- 1월 560억엔 (+33.1% YoY, -3.2% MoM)

(출처: 일본 경제산업성(METI))

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18822 2.66K
[메리츠증권 전기전자/IT부품 양승수]

두산(000150):
다음 도약을 위한 준비는 끝났다

▶ 3Q26 Preview: 군계일학

- 두산 전자BG의 3Q26 실적은 기존 추정치 대비 각각 6.8%, 5.6% 상향 조정한 매출액 7,567억원(+72.0% YoY), 영업이익 2,263억원(+117.8% YoY, OPM 29.9%)을 전망

- 비우호적인 환율 환경으로 전환되었음에도 불구하고, 다시 한번 올해 2분기를 상회하는 역대 최고 분기 실적 달성 기대

- 특히 Vera Rubin향 출하 확대에 힘입어 주력 고객사인 북미 NV사향 매출액이 약 2,773억원(+34.7% QoQ)으로 성장, 전사 실적 성장을 견인할 전망

- 기존 Blackwell향 제품 대비 층수 및 면적 증가(22L → 26L)에 따른 CCL 콘텐츠 확대와 빌드업층 적용 CCL의 스펙 상향(M4→M6)이 동시에 진행되면서 NV사향 매출액은 증가율을 상회하는 성장세를 시현하고 있는 것으로 파악

- 광모듈향 매출액 역시 AI 데이터센터향 수요의 폭발적인 증가에 힘입어 3Q26 1,059억원으로 전분기 대비 2배 이상 성장할 전망

▶ 2028년 실적 상향 사이클이 이끌 주가 랠리를 대비할 시점

- 9월 17일 전자BG는 그동안의 보수적인 투자 기조에서 벗어나 공격적인 증설 계획을 발표

- 이번 투자와 현재 진행 중인 중국·국내 브라운필드 증설 및 태국 신공장 증설을 모두 반영할 경우, 전자BG의 CCL 생산능력은 라인 수 기준 현재 대비 약 163% 확대될 전망

- 그동안 경쟁사 대비 제한적인 설비투자로 인해 중장기 성장성이 둔화될 수 있다는 우려가 밸류에이션 할인 요인으로 작용해왔다는 점에서, 이번 증설은 이러한 우려를 완화시키는 긍정적인 변화로 판단

- 더 나아가 당사는 경쟁사인 대만 EMC의 올해 상반기 주가 흐름에 주목

- 대만 EMC 역시 공격적인 증설 발표 이후 ‘27년 실적 추정치가 본격적으로 상향 조정되는 구간에서 가파른 주가 상승을 시현(그림3).

- 결국 주가는 증설 자체보다 증설을 기반으로 한 중장기 실적 성장의 가시성이 높아지고, 시장의 실적 눈높이가 상향되는 구간에서 가장 강하게 반응

- 전자BG 역시 이번 증설 물량이 본격적으로 실적에 반영되는 시점은 '28년이며, '28년 실적 성장에 대한 시장의 기대가 높아지는 구간에서 본격적인 주가 재평가가 나타날 것으로 예상

- 당사는 ‘28년 전자BG의 매출액과 영업이익을 각각 5조 2,858억원(+42.5% YoY), 1조 7,496억원(+48.4% YoY)로 전망하며 '28년 성장 잠재력은 아직 주가에 충분히 반영되지 않았다고 판단

▶ 투자의견 Buy 유지, 적정주가 240만원 유지

- 현재 시장의 밸류에이션 기준이 여전히 ‘27년 실적에 머물러 있다는 점을 감안해 이번 적정주가 산정에는 기존의 밸류에이션 로직을 유지

- 다만 향후 ‘28년 실적에 대한 가시성이 높아지고 시장의 실적 눈높이 상향이 본격화될 경우, 추가적인 주가 상승 여력이 확대될 것으로 예상

- 그 시점이 멀지 않은 만큼, 지금부터 ‘28년 실적이 주가에 반영되는 다음 상승 구간을 대비할 필요

https://buly.kr/ChrkfZZ (링크)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18821 7.47K
[삼성전자 자사주 매매 현황]

-전일(9/30) 삼성전자의 자사주 매매 체결내역입니다.
보통주: 2,000,000주 (0.54조원)
*자사주 매입(임직원 주식보상) 공시 금액인 15조원 중 금일까지 매수 진행률은 90.8% (13.6조원) 입니다.

-금일(10/1) 삼성전자의 자사주 매매 신청내역입니다.
보통주: 2,000,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18820 7.53K
[SK하이닉스 자사주 매매 현황]

-전일(9/30) SK하이닉스의 자사주 매매 체결내역입니다.
보통주: 600,000주 (1.06조원)
*자사주 매입 공시 금액인 40조원 중 금일까지 매수 진행률은 77.4%(31.0조원) 입니다.

-금일(10/1) SK하이닉스의 자사주 매매 신청내역입니다.
보통주: 600,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18819 2.85K
Meritz Overnight Tech 2026. 10. 1. (목)

[메리츠증권 반도체/디스플레이 김선우]

★ 메모리 스팟가격
DRAM(DDR4 8Gb: 1D 0.00%, 1W 0.00%, 1M +4.68%)
(DDR5 16Gb: 1D +0.12%, 1W +1.70%, 1M +7.39%)
NAND(MLC 64Gb: 1D 0.00%, 1W +2.10%, 1M +8.42%)

★ 반도체/디스플레이 주요 뉴스 플로우
FY4Q26 Micron 실적발표. 매출액 542.3억달러(+379% YoY), 조정 EPS 33.42달러로 시장 예상치 510.7억달러, 31.61달러를 상회. AI 메모리 수요 강세가 지속되며 Cloud Memory 매출은 162.8억달러, Core Data Center 매출은 180억달러를 기록. FY1Q27 매출 가이던스는 600–630억달러, 조정 EPS는 37.15–39.15달러로 시장 예상치 570.2억달러, 35.40달러를 상회. 회사는 HBM 수요가 공급능력을 초과하는 가운데 일반 메모리 공급도 타이트해지며 가격 강세가 이어질 것으로 전망했으며, 시간외 주가는 보합권에서 거래 중 (CNBC)
https://buly.kr/CB7Tikp

4Q26 D램 계약가격 10~15%, NAND 15~20% 상승 전망 (TrendForce)
https://buly.kr/7FUGG14

삼성 파운드리, HBM4 베이스다이 4나노 수요 증가에 2026년 적자 42% 축소 전망 (TrendForce)
https://buly.kr/jcDxnl

HPE, Vultr로부터 12억달러 규모 AMD AI 서버 주문 수주 (Reuters)
https://buly.kr/EoqqR0N

AWS, 시놉시스와 10억달러 이상 반도체 설계 IP 라이선스 계약 체결 (Reuters)
https://buly.kr/EI6ZUbU

어플라이드-키옥시아, 에픽 센터 참여…차세대 메모리 공동개발 (디일렉)
https://buly.kr/FWVsMLu

리사 수 AMD 회장 내달 방한…AI 반도체 협력 강화 (전자신문)
https://buly.kr/8TtZ7fF

퀄컴, 대만 아이스타트텍 EDA 툴 도입…AI로 수율↑ (디일렉)
https://buly.kr/7bJmDdY

★ 전일 관련업체 주요 주가등락 (2%p 이상)
Nanya(+2.6%), Lenovo(-2.6%), Intel(+3.7%), DB하이텍(-2.3%), Magnachip(-3.3%), AUO(+10%), Tokyo Electron(+2.7%), 원익머트리얼즈(+6.2%), 솔브레인(+5.6%), Kanto Denka(+2.3%), Merck(-2.7%), Murata(-2.9%), Panasonic(+2.3%)

(자료: Bloomberg, DRAMeXchange, 언론자료)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18815 5.22K
[메리츠증권 전기전자/IT부품 양승수]

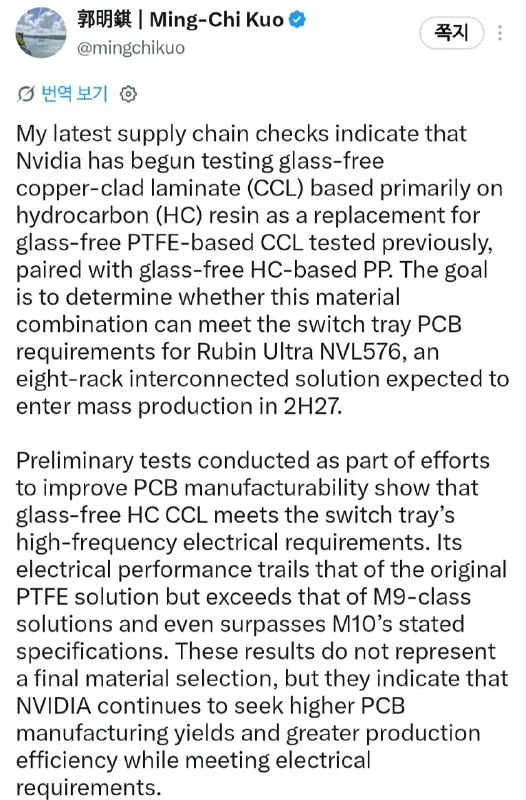
NVIDIA의 Glass-free Hydrocarbon(HC) CCL 적용 관련 궈밍치 코멘트 공유드립니다.

- 최근 공급망 점검에 따르면 NVIDIA는 기존에 테스트하던 Glass-free PTFE 기반 CCL 대신 Glass-free Hydrocarbon(HC) 기반 CCL을 테스트 중

- 해당 소재는 Glass-free HC 기반 PP와 조합되며, 2027년 하반기 양산이 예상되는 8개 랙 연결 구조의 Rubin Ultra NVL576 Switch Tray PCB 적용 가능성을 검토하기 위한 테스트

- 초기 테스트 결과 Glass-free HC CCL은 Switch Tray가 요구하는 고주파 전기적 특성을 충족하는 것으로 파악

- 전기적 성능은 기존 PTFE 솔루션 대비 낮지만 M9급 소재를 상회하며, M10의 제시 사양보다도 높은 수준

- 아직 최종 소재가 확정된 것은 아니며, NVIDIA가 요구 전기적 특성을 충족하는 범위 내에서 PCB 제조 수율과 생산 효율을 높이기 위한 소재 조합을 지속적으로 검토하고 있는 것으로 해석

▶ 핵심 분석

- 기존 NVL576 Switch Tray 테스트에서는 Glass-free PTFE CCL과 Glass-free HC PP 조합을 사용했으나, 이번 테스트에서는 동일한 HC PP를 유지하면서 PTFE CCL만 Glass-free HC CCL로 변경

- 현재 NVL576 Switch Tray 소재 평가에서는 Shengyi Technology가 선도적인 공급업체로 파악
→ SG5300N: Glass-free PTFE CCL
→ SG1030N: Glass-free HC CCL
→ SIF09: Glass-free HC PP

- Glass-free HC CCL 테스트의 핵심 목적은 고주파 전기적 특성을 유지하면서 PCB 제조 수율과 생산 효율을 개선할 수 있는지 확인하는 것

- 향후 PCB 제조성을 추가로 개선하기 위해 Glass-free HC PP를 유리섬유가 포함된 HC PP로 대체하는 테스트도 진행될 가능성

- 다만 유리섬유 보강 소재 적용 시에도 Signal Integrity와 0.4dB/in 수준의 Loss 요구사항을 충족할 수 있는지가 핵심 과제

- SG1030N과 SIF09 역시 HC가 주원료이지만 소량의 PTFE가 포함돼 있어, 이번 테스트를 PTFE에서 완전히 벗어나는 방향으로 해석하기는 어려움

- 오히려 고주파 전기적 성능과 PCB 제조성 간 균형을 맞추기 위해 주력 Resin System과 소재 조합을 조정하는 과정으로 해석

▶ 결론

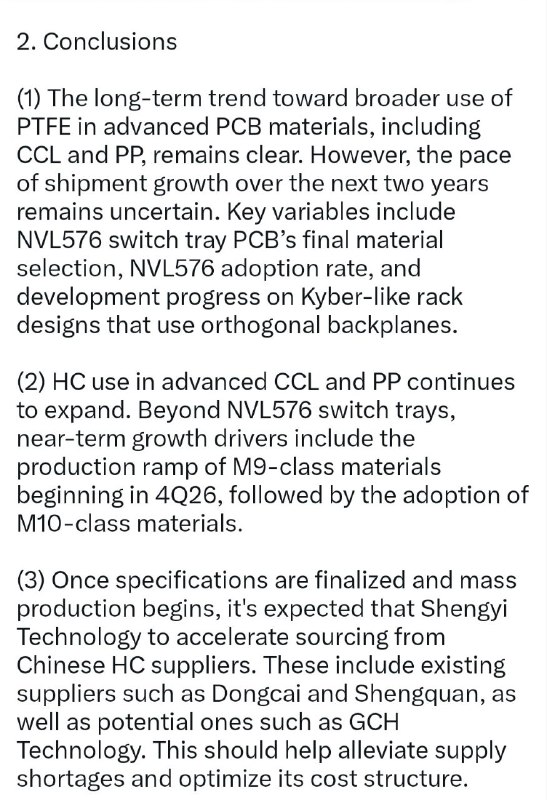
- 장기적으로 첨단 PCB용 CCL과 PP에서 PTFE 적용이 확대되는 방향성은 여전히 유효

- 다만 향후 2년간 PTFE 소재의 실제 출하 증가 속도는 NVL576 Switch Tray PCB의 최종 소재 선정, NVL576 채택률, Orthogonal Backplane을 사용하는 Kyber 유사 랙 구조의 개발 진행 상황 등에 따라 달라질 전망

- 동시에 첨단 CCL 및 PP 내 HC 적용 범위도 확대되는 추세

- NVL576 Switch Tray 외에도 2026년 4분기부터 본격 양산이 예상되는 M9급 소재와 이후 M10급 소재 채택이 HC 계열 소재의 주요 성장 동력이 될 전망

- 소재 사양이 확정되고 양산에 진입한 이후에는 Shengyi Technology가 HC 소재의 중국 현지 조달을 확대할 것으로 예상

- 기존 공급사인 Dongcai와 Shengquan을 비롯해 GCH Technology 등 신규 업체까지 공급망에 진입할 가능성이 있으며, 이를 통해 HC 소재 공급 부족 완화와 원가 구조 개선이 가능할 전망


*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18814 8.18K
[메리츠증권 전기전자/IT부품 양승수]

▶ 두산 美자회사 '하이엑시엄' 나스닥 IPO 착수…주관사 선정 RFP 발송

- 두산그룹의 미국 수소·연료전지 자회사 HyAxiom이 미국 Nasdaq 상장을 위한 절차에 착수

- HyAxiom은 최근 국내외 IB에 IPO 주관사 선정을 위한 RFP를 발송했으며, 미국 Nasdaq 상장을 목표로 추진 중

- 구체적인 상장 일정은 아직 확정되지 않음

- 이번 IPO 추진은 AI 데이터센터를 중심으로 북미 연료전지 수요가 증가하는 가운데, 대규모 프로젝트 수행에 필요한 자금을 확보하기 위한 목적

- HyAxiom은 발전용 연료전지를 중심으로 데이터센터 전력 공급, 수소 생산, 모빌리티 등 사업을 영위

- 두산은 2014년 미국 UTC의 연료전지 사업을 인수해 북미 시장에 진출했으며, 이후 회사명을 HyAxiom으로 변경

- 현재 HyAxiom은 북미와 유럽에서 R&D, 영업, 프로젝트 엔지니어링, 시운전, LTSA 등을 담당

- 최근 미국 AI 데이터센터가 연료전지의 신규 수요처로 부상하면서 HyAxiom도 관련 사업을 확대 중

- HyAxiom이 현지 데이터센터 고객의 연료전지 프로젝트를 수주하면, 두산퓨얼셀로부터 연료전지를 공급받아 프로젝트를 수행하는 구조

- 두산퓨얼셀은 이달 HyAxiom과 두 차례에 걸쳐 총 8,236억원 규모의 PAFC 공급계약을 체결

- AI 데이터센터는 막대한 전력을 필요로 하지만 미국 내 전력망 연결에 상당한 시간이 소요되면서 온사이트 발전이 대안으로 부상

- 연료전지는 전력망 연결을 기다리지 않고 데이터센터 현장에서 전력을 공급할 수 있어 대안 중 하나로 주목

- 데이터센터향 연료전지 사업 확대를 위해서는 대규모 프로젝트를 뒷받침할 자본력이 중요

- HyAxiom은 이번 IPO를 통해 사업 확대에 필요한 재무 여력을 확보하려는 것으로 해석

- 이번 IPO 추진은 기존 FI와의 약정과도 연결

- HyAxiom은 2023년 7월 1.5992억달러, 약 2,178억원 규모의 전환우선주를 사모 발행

- 당시 투자계약에는 우선주 발행일로부터 4년 이내 IPO를 추진해야 한다는 내용이 포함

- 투자자들의 서면 동의를 받을 경우 한 차례에 한해 IPO 추진 기한을 1년 연장할 수 있음

https://buly.kr/AF38fqf (인베스트조선)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18813 6.47K
[메리츠증권 전기전자/IT부품 양승수]

▶ AI boom strains PCB supply chain as materials, equipment shortages persist into 2027

- 2H25 이후 AI 서버와 고속 네트워크 수요가 빠르게 증가하면서 PCB, IC 기판, 핵심 소재 전반의 공급이 타이트해진 상황

- 2026년에도 공급 개선 신호는 제한적이며, 공급 부족은 초기 Low CTE 및 Low Dk2 유리섬유 직물, HVLP4 동박 등 고급 소재에서 시작해 CCL, 고급 PCB, ABF 기판, 공정 장비, 소모품으로 확산

- 일부 중저가 소재와 범용 CCL 등급에서도 리드타임 장기화와 가격 인상이 나타나기 시작

- 2Q26 기준 고급 소재, PCB, 기판, 일부 공정 장비의 공급은 여전히 타이트한 상황

- PCB 및 기판 업체, 소재 업체, 장비 업체 모두 캐파를 확대하고 있으며, 신규 캐파는 2027~2029년에 걸쳐 순차 가동될 전망

- 다만 AI 수요가 계속 증가하고 스펙 요구가 높아지는 가운데, 고객 인증과 수율 램프업에도 시간이 필요해 단기적으로 추가 공급이 수급 격차를 완전히 해소하기는 어려울 전망

- 이에 PCB 공급망 타이트는 최소 2027년까지 지속될 가능성

- 대만 PCB 제조 공급망에는 Zhen Ding, Unimicron, Compeq Manufacturing, Tripod Technology, Gold Circuit, Kinsus, Nan Ya PCB, HannStar Board 등이 포함

- 주요 소재 업체로는 EMC, TUC, Iteq, Nan Ya Plastics, Co-Tech, Topoint, Key Ware, Taiwan Glass, Fulltech Fiber Glass 등이 있음

- 주요 장비 업체로는 C Sun Manufacturing, GPM, Group Up Industrial, Ampoc Far-East, Ta Liang Technology, Asia Metal Industries 등이 있음

- TPCA에 따르면 1H26 대만 PCB 소재 산업의 국내외 합산 생산액은 2,716억대만달러(+38.6% YoY)를 기록

- 성장은 주로 경성기판용 고주파·고속 CCL이 견인했으며, 유리섬유 직물과 동박 등 핵심 소재는 공급 부족이 지속

- 타이트한 캐파와 원재료 비용 상승으로 소재 업체들이 점진적으로 가격을 인상하면서 PCB 소재 생산액 증가에 기여

- 같은 기간 대만 PCB 장비 산업의 국내외 합산 생산액은 460.8억대만달러(+27.8% YoY)를 기록

- 기계식 드릴링 장비와 드릴비트가 특히 강한 성장세를 보임

- PCB 층수와 두께가 증가하면서 드릴링 난이도가 높아지고 관련 장비, 공구, 소재 사용량도 함께 증가하는 구조

- 2026년 AI 서버와 고속 네트워크 수요 확대는 대만 PCB 공급망 전반의 성장을 견인하는 동시에 소재와 공정 장비의 기술 발전도 가속화

- 해당 흐름은 올해 대만 PCB 산업 생산액이 다시 사상 최대치를 기록할 가능성을 높이는 요인

- TPCA는 2H26 AI 애플리케이션 확대와 AI 안경, 위성통신 등 신흥 시장 성장이 추가 모멘텀으로 작용할 것으로 전망

- 2H26 대만 PCB 제조업의 국내외 합산 생산액은 6,118억대만달러(+24.5% YoY)로 증가할 전망

- 2026년 대만 PCB 제조업 연간 생산액은 처음으로 1조대만달러를 넘어 1조 1,365억대만달러(+24.2% YoY)에 달할 것으로 예상

- AI 인프라 수요 확대는 PCB 제조뿐 아니라 업스트림 소재와 장비까지 성장 효과를 확산시키고 있음

- 이는 AI가 단순한 일회성 사이클 수요 증가를 넘어 공급망 내 가치 배분 구조까지 재편하고 있음을 시사

- PCB 기술이 계속 진화하면서 기존 공급업체들의 경쟁 지위가 바뀔 수 있으며, 신규 진입업체에도 기회가 생길 가능성

- 향후 AI 플랫폼 업그레이드 속도를 따라가고 기술 변화를 신규 제품 가치로 전환할 수 있는지가 대만 PCB 산업의 경쟁력 강화 여부를 좌우할 전망

https://buly.kr/15RjeQe (Digitimes)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18811 3.53K
[메리츠증권 전기전자/IT부품 양승수]

기가비스(420770):
아직 배고프다

▶ 3Q26 Preview: 이번 분기는 실적보단 신규 수주가 핵심

- 3Q26 연결 매출액과 영업이익은 각각 287억원(+297.3% YoY), 95억원(+991.8% YoY)으로, 2분기 실적 발표 이후 높아진 시장 컨센서스를 각각 12.2%, 22.3% 하회할 전망

- 다만 장비 업체의 특성상 분기 실적은 고객사 선적 및 매출 인식 시점에 따라 변동성이 존재하며, 이번 분기는 단기 실적보다 신규 수주 흐름에 주목할 필요

- 7~9월 공시된 신규 수주 금액은 총 1,168.4억원으로 2분기 수주총액 570억원을 2배 이상 상회했으며, 이를 기반으로 향후 실적 성장에 대한 가시성이 오히려 한층 높아지고 있다는 판단

▶ 2027년 높은 성장 가시성이 핵심 매력

- 2027년 연결 기준 매출액과 영업이익 추정치를 각각 2,366억원(+9.3% YoY), 1,042억원(+12.5% YoY)으로 기존 대비 9.3%, 12.5% 상향 조정

- 7월 이후 발표된 신규 수주를 반영한 현재 수주잔고는 1,821억원이며, 하반기 당사가 예상하는 기납품액은 약 635억원

- 이를 감안하면 남은 4분기와 내년 상반기까지 올해 3분기와 유사한 수준의 신규 수주만 확보하더라도 2027년 연간 매출액 달성에 대한 가시성은 매우 높은 수준

- 당사는 1) 9월 28일 국내 주력 고객사가 경쟁 기판 업체를 크게 상회하는 대규모 ABF 기판 신규 시설투자를 공시했으나, 관련 수주가 아직 현재 수주잔고에 반영되지 않았고, 2) 주력 일본·대만 고객사의 추가 투자 발표 가능성도 높다는 점에 주목

- Tier 2~3 기판 업체들의 후속 투자까지 이어질 가능성을 감안하면, 올해 3분기를 상회하는 신규 수주 확보 가능성이 높다고 판단

- 한편 올해 상반기 동사는 하반기 화성 신공장 가동 이후 평택 구공장 매각 계획을 제, 화성 신공장의 최대 생산능력은 연간 약 3,000억원, 평택 구공장은 약 1,000억원 수준

- 최근 포착된 긍정적인 변화는 업사이클 진입 이후 신규 수주가 예상보다 빠르게 확대되고 있고, 장비 특성상 특정 분기에 수주가 집중될 가능성까지 고려해 동사가 구공장 매각 시점을 연기했다는 점

- 이에 따라 현재 동사의 연간 최대 생산능력은 약 4,000억원 수준으로 확대되었으며, 향후 증가하는 신규 수주에도 충분히 대응 가능한 구조를 확보

- 동시에 주요 고객사향 실제 수주 강도에 따라 2027년 및 이후 실적 추정치가 추가 상향될 가능성도 유효

▶ 여전히 이번 Cycle의 주인공

- 이번 ABF 기판 투자 사이클의 핵심은 투자 규모가 과거 업사이클을 크게 상회하는 동시에, 기판의 고다층화·대면적화가 진행되며 검사 및 수리 수요 역시 구조적으로 확대되고 있다는 점

- 내층 회로 검사 및 수리 공정의 핵심 장비를 공급하는 동사는 이번 ABF 투자 사이클의 최대 수혜 업체 중 하나로 판단하며, 향후 수주 확대와 실적 추정치 상향이 지속될 전망

- 투자의견 Buy를 유지하며, 2027년 EPS 추정치 7.7% 상향을 반영해 적정주가를 200,000원으로 상향 제시

https://buly.kr/3u5rGEl (링크)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18810 2.73K
[삼성전자 자사주 매매 현황]

-전일(9/29) 삼성전자의 자사주 매매 체결내역입니다.
보통주: 2,000,000주 (0.54조원)
*자사주 매입(임직원 주식보상) 공시 금액인 15조원 중 금일까지 매수 진행률은 87.2% (13.1조원) 입니다.

-금일(9/30) 삼성전자의 자사주 매매 신청내역입니다.
보통주: 2,000,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18809 2.63K
[SK하이닉스 자사주 매매 현황]

-전일(9/29) SK하이닉스의 자사주 매매 체결내역입니다.
보통주: 600,000주 (1.06조원)
*자사주 매입 공시 금액인 40조원 중 금일까지 매수 진행률은 74.7%(29.9조원) 입니다.

-금일(9/30) SK하이닉스의 자사주 매매 신청내역입니다.
보통주: 600,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18807 2.9K
Meritz Overnight Tech 2026. 9. 30 (수)

[메리츠증권 반도체/디스플레이 김선우]

★ 메모리 스팟가격
DRAM(DDR4 8Gb: 1D +0.33%, 1W +0.33%, 1M +4.68%)
(DDR5 16Gb: 1D 0.00%, 1W +3.27%, 1M +7.26%)
NAND(MLC 64Gb: 1D 0.00%, 1W +3.82%, 1M +8.42%)

★ 반도체/디스플레이 주요 뉴스 플로우
트럼프, AI 기업 경영진과 회동 후 데이터센터 지원 재확인 (Reuters)
https://buly.kr/4Qq8CuP

트렌드포스, 2027년 HBM 공급 제약 심화...ASP 전년 대비 121% 상승 전망 (TrendForce)
https://buly.kr/GkvAroM

삼성전자, 2027년 HBM이 전체 DRAM 생산능력의 30% 차지 전망… 현재 20%에서 확대 (TrendForce)
https://buly.kr/1xBgES

SK하이닉스, 윈팩에 패키징 외주 다시 맡긴다 (TheElec)
https://buly.kr/CM2ELXO

中 CXMT, D램 추격에 7조원 베팅…후공정 역량 확대 (전자신문)
https://buly.kr/8842ntm

12인치 웨이퍼도 가격 상승 대열… AI 수요에 LTA 15~40% 인상 (TrendForce)
https://buly.kr/FhQcFOj

TSMC, 美 텍사스에 두 번째 반도체 기지 추진… 댈러스에 웨이퍼 공장 6곳 검토 (조선비즈)
https://buly.kr/Edw55RA

“삼성전자, 2나노 파운드리 수율 60% 근접”… 전성비 개선에 총력전 (조선비즈)
https://buly.kr/Ga0PsqP

李대통령 “광주 軍공항 이전 시점, 재검토하라... 최대한 앞당겨야” (조선비즈)
https://buly.kr/CB7TMSQ

삼성 6개사, 美 AI 인프라 기업 ‘헬릭스’에 10억 달러 투자 (삼성전자 뉴스룸)
https://buly.kr/G3G8wQQ

★ 전일 해외 관련업체 주요 주가등락 (2%p 이상)
Apple(-2.7%), STMicro(+2.6%), Marvell(+4.5%), Mediatek(-7.1%), DB하이텍(+10%), Magnachip(+2.6%), AUO(+2.5%), 원익 IPS(+5.8%), 테스(+5.5%), ASML(+4.2%), AMAT(+5.2%), KLA(+3.9%), LAM Research(+3%), Tokyo Electron(+2.8%), 원익머트리얼즈(+7%), 솔브레인(+5.2%), Idemitsu Kosan(-4.9%), Yageo(-5.5%), 삼성SDI(-4.1%), LG에너지솔루션(-3.2%)

(자료: Bloomberg, DRAMeXchange, 언론자료)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →