TGViewer
Channel Public Channel
Igor Grabucha | Product & fintech

Igor Grabucha | Product & fintech

@grabucha

CPO в финтехе. Про продукт, бизнес и решения в условиях неопределенности
Subscribers
565
Photos
72
Videos
0
Links
286

Showing posts older than #238 · Back to latest

Older Posts 20 shown
Post #237 1.91K
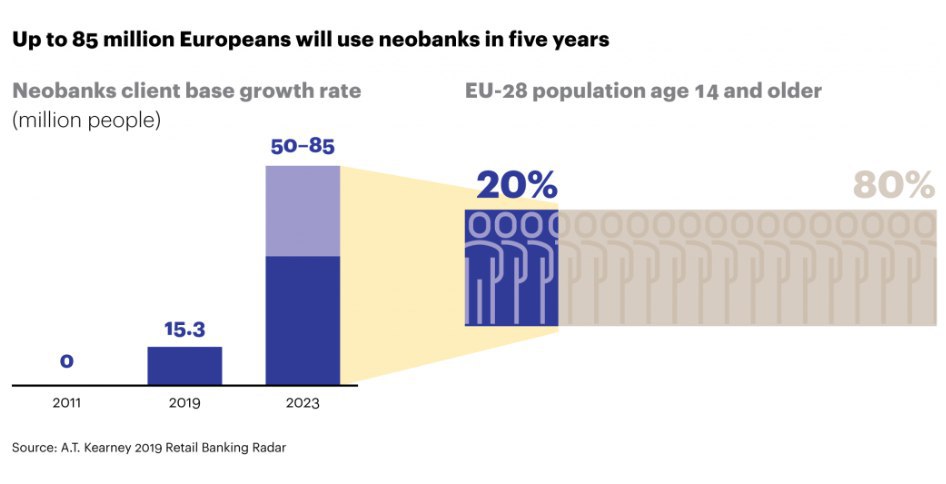
​​Динамика роста клиентской базы европейских необанков
Post #236 750
В какие технологии банки вкладывают больше всего денег?

Верхнеуровнево это:
- лидогенерация, исследование и улучшение клиентского опыта;
- платежная интеграция и даже сингулярность;
- управление инвестициями;
- безопасность;
- автоматизация фронта;
- развитие кадров;
- кредитная оценка;
- B2B и B2B2C решения.


Подробнее читайте в шикарной статье от Clevertec.

Вывод на самом деле простой. Если маленькие финтехи хотят реально конкурировать, а не сотрудничать с банками, они должны заниматься чем-то, чего нет в этом списке. В противном случае они всегда будут играть на том поле, где у них клиентов еще нет, а у их конкурентов есть.
Medium 85 business tasks, whose solutions have already become an investment objective of banks Which technologies are hot in banking? Which ideas are banks focused on? Follow the money (like we do) — and you’ll find the answer.
Post #235 633
​​Действительно ли необходимы песочницы для развития инноваций?

Механизм песочниц, впервые внедренный в UK стал очень популярным и в том или ином виде был внедрен во многих странах, включая Россию. Но можно ли считать оптимальным именно такой способ содействия инновациям со стороны государства?

Во-первых, надо понимать, что финтех - это про инновации в целом, а не только про стартапы и неизученные бизнес-модели. Инновации вполне активно внедряют и well established компании.
Во-вторых, инновации на финансовом рынке существовали и без песочниц.
В-третьих, песочницы дают преимущества одним компаниям перед другими на одном и том же рынке. Кто и по каким критериям будет определять какие компании получат эти преимущества? Это искусственное искажение рыночной конкуренции со стороны регулятора.
В-четвертых, возможности регулятора по фасилитации всех песочных кейсов всегда будут ограничены. А это снова приводит к искажению конкуренции т.к. регулятору придется делать отдавать предпочтение одним организациям перед другими. И поскольку такие решения всегда будут приниматься конкретными людьми, мы скатываемся в субъективизм и снова искусственное искажение конкуренции.

Инновации на финансовом рынке должны поддерживаться путем диалога регуляторов с бизнесом. При этом критически важно, чтобы возможности выхода на такие диалоги были действительно равными и у крупнейших участников рынка и у самых ранних стартапов. Задача регуляторов в данном случае - идентифицировать правовые и регуляторные сложности, с которыми сталкиваются участники рынка и помочь им их преодолеть. Но оказывать бизнесу помощь с тестированием гипотез регулятор не имеет права.
Post #234 653
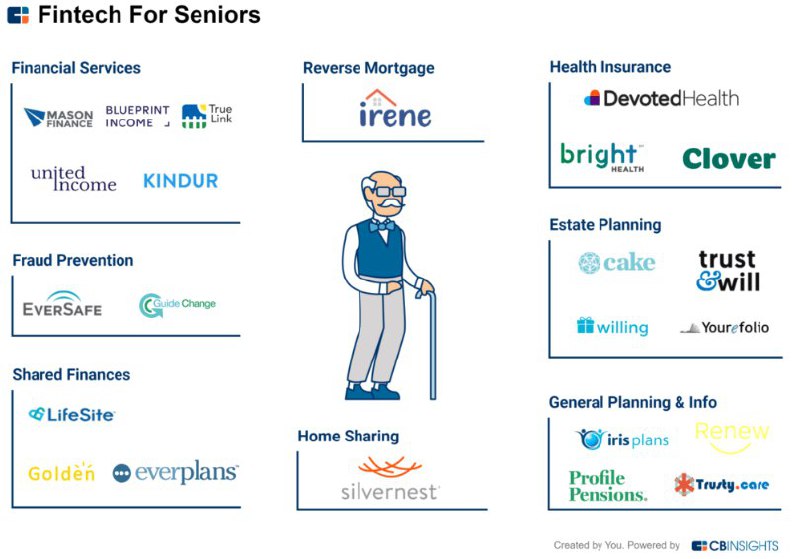
​​Обычно финтех ассоциируется с сервисами для молодого и активного в интернет поколения. Однако такой подход подвергает риску старшие поколения. Например, в Швеции и Китае пожилые люди уже испытывают трудности с оплатой обычных покупок, поскольку далеко не все магазины принимают наличку.

CB Insights выпустили небольшой репорт о том, как выглядит рынок финтеха для старших поколений - Fintech fore Seniors.

В целом этот рынок делится на следующие сегменты:
- инструменты финансового образования;
- управление пенсионными инвестициями;
- управление недвижимостью;
- предотвращение мошенничества;
- управление текущими финансовыми операциями.


Сам обзор доступен по ссылке.
Post #233 847
Барышни, пост для вас.

Нашел тут международный женский нетворкинг клуб по финтеху - Women in fintech network.

Идея заключается в том, что финансовый мир, построенный мужчинами, основан на конкуренции и успехе. Но современные экономические условия дают возможности для устойчивого развития без элемента соревнования. А устойчивое развитие требует внутренней дифференциации команды - только так можно учесть интересы всех стейкхолдеров.

Членство дает доступ к внутренним репортам, собственному подкасту, ранним билетам на разные конференочки и в общий чат в Slack. Последнее мне кажется особенно интересным, т.к. клуб международный и это дает возможность значительно расширить свои познания.

Кстати клуб находится в поиске локальных амбассадоров и, насколько я понял, в России представителя у них еще нет. Так что пробуйте. Уверен, это будет крутой опыт.
WIFTN WIFTN - The global network for women in Fintech. Helping to accelerate disruption by promoting diversity within the industry through networking events, mentoring and podcasts.
  • 💩 1
Post #232 1.11K
​​Уверен, большинство из вас знают, что Швеция - одна из самых безналичных стран. 80% покупок в Швеции оплачиваются безналом, 95% населения владеют дебетовой или кредитной картой, 80% жителей пользуются смартфонами, 94% имеют доступ к интернету (!) и 70% населения считают, что могут свободно жить вообще без наличных денег.

Одна из национальных компаний, обеспечивающих безналичный оборот денег - Swish. И нет, Кэти Пэрри к ней отношения не имеет.

По технологии эта платежная система напоминает российскую СБП. Несколько банков объединились, договорились о едином идентификаторе, залинковались и начали работу.

Но, разумеется, есть и отличия:
- Swish - бизнес-инициатива, это ПС, созданная без пинка регулятора
- Swish - это отдельное приложение и отдельный учет счетов, которые линкуются с банковскими счетами через национальную систему Swedish BankID
- единого пула в системе нет, используется система корреспондентских счетов, это снимает с банков нагрузку фондирования
- P2P-переводы бесплатны
- есть B2B переводы
- и C2B тоже
- можно оплачивать по QR-коду
- статистика компании максимально прозрачна


А вот и сама статистика:
- первая транзакция в системе прошла 12 декабря 2012 года
- в 2014 году запустили B2B переводы
- в 2015 году количество юзеров достигло 3 млн
- в 2016 году запустили C2B переводы
- в 2017 году запустили оплату по QR-кодам
- на данный момент в системе зарегистрировано 7 млн юзеров
- 68% из них пользуются приложением ежемесячно
- всего к текущему моменту через Swish прошло больше 1 млрд транзакций
- подробности можно посмотреть здесь
Post #231 802
В прошлом марте я писал пост о том, что финтех, выживающий на длинной дистанции, становится привычной финансовой услугой. И вот deVere Group заявляет о том, что глобально финтех стал новой нормой. По результатам опроса по всему мира выяснилось, что 55% населения в том или ином виде пользуется финтех-услугами.

Но давайте будем честными и посмотрим на методологию. Начнем с потрясающе репрезентативной выборки в 883 человека. Добавим еще, что в Северной Америке опросов не было. Не раскрыта информация по доле городского населения в составе респондентов и по уровню их доходов. А еще совершенно непонятно что именно называют финтехом авторы опроса. В 1999 году PayPal была ультрасовременной платежной системой, сейчас никого ей не удивишь.

Я это к тому, что не стоит слепо доверять результатам опросов. Даже если вы их смотрите в отчетике какой-нибудь многоуважаемой консалтинговой организации. Особенно если цифры подаются как сенсационные.

История популярности самой темы финтеха движется строго по циклу Гартнера. И сейчас она на спаде, на мой взгляд. Максимальная популярность была в периоде 2016-2018 годов, а серьезный рост начался примерно в 2012. Что произошло? Я думаю, просто прошло время. Сначала все обратили внимание на финтех потому-что небольшие команды начали без больших инвестиций отжимать серьезные куски рынка у банков. Потом на них обратили внимание венчуры, стали финансировать. Финтехи стали отжимать денег у банков еще больше. И тут уже зашевелились сами банки. Про финтех стали говорить все.

После чего к участникам этого рынка начало приходить осознание главной дилеммы продакт-менеджмента в финтехе. А дилемма заключается в том, что крутой продукт, на разработку которого можно потратить много денег, приносит хорошие деньги только на старте. А потом его невероятно легко копируют другие участники с большими деньгами. И вот вы снова из голубого океана перемещаетесь в алый. А если конкурентов рядом с вами нет, значит продукт ваш говно (и продаж у вас нет) либо рынок у вас настолько маленький, что другом просто не интересно туда лезть (и вы на этом рынке нормальных денег тоже никогда не заработаете). Вот и возникает вопрос: стоит ли тратить усилия на разработку продукта, который потом легко скопируют?

Таким образом и получилось, что традиционные институты увидели в финтехе риск и бросились с ним бороться. И у них это неплохо получается. А маленьким стартапам остается только продолжать фрагментировать рынок и выбирать все более и более нишевые продукты. Но эта фрагментация всегда ограничена маржинальностью, никто не будет заниматься бизнесом с ROE ниже инфляции.
Post #230 763
Чем азиатский финтех отличается от европейского? Как выглядели и когда появились первые пластиковые карты? Как Китай за 30 лет превратился из страны, где в банках использовали деревянные счеты, до мирового лидера финтех-индустрии?
Сегодня финтех — один из самых интересных и динамичных рынков. Хотите узнать, что происходит в индустрии в разных странах и на разных континентах? Welcome! — @BigBangFinTech.
Post #229 1.02K
​​Про французский финтех в международном инфопространстве говорят нечасто

И вот один из его представителей Pixpay недавно поднял 3,1 млн евро в pre-seed раунде.

Компания начала свой путь буквально полгода назад, запуск продукта запланирован к сентябрю 2019. Такая дата старта выбрана не просто так. Дело в том, что сам продукт компании нацелен на школьников 10-18 лет. Pixpay предлагает мобильное платежное решение в упаковке банкинга. Базовый функционал обсуждать нечего - тут все уже по современным стандартам. Интересными будут отдельные фичи и геймификация -продукт все-таки для детей. Что мне понравилось больше всего - возможность получать платные миссии от родителей. Помыл посуду - получи 1 евро на карманные расходы. Отличный способ прививать детям понимание источника и ценности денег с раннего возраста.

Хотелось бы даже сказать, что рынок у компании нишевый. Но с учетом того, что это ЕС - ЦА Pixpay состоит из 30 млн потенциальных клиентов.
Post #228 659
Где-то год назад я писал о том, что рынки финтеха растут от базовых финансовых потребностей, к более сложным. сначала мы наблюдали бум платежных решений, затем быстрый рост был у банкинга и на очереди, ожидаемо, инвестиции.

И вот канадский робоэдвайзер WealthSimple объявил о привлечении раунда на $75 млн. Сам по себе сервис компании сейчас не выглядит выдающимся, но и запущена она была в 2014 году. Сейчас у компании 150 тысяч клиентов в Канаде, США и UK.

AUM составляет $3,2 млрд.
FinTech Futures Digital investing service Wealthsimple raises $100m Canadian fintech Wealthsimple – which aims to make investing accessible to everyone – has raised $100 million investment, Jane Connolly writes.
Post #227 672
​​Парадокс опенбанкинга

Согласно исследованию Accenture реальные драйверы роста в опенбанкинге находятся не в ритейле, а в сегменте бизнес-клиентов.

Глобальные правила опенбанкинга в некоторых странах обязывают банки предоставлять третьим сторонам бесплатный доступ к учеткам своих клиентов. Из=за этого банки рискуют получить "понижение должности" и стать простыми поставщиками инфраструктуры, потеряв прямой контакт с клиентами, на привлечение которых они уже потратили много денег. В это же время молодые финтехи, телекомы и техно-гиганты получают все более привлекательные позиции в финансовой value chain. Этот риск усугубляется, если банки остаются пассивными и молча соблюдают все требования регуляторов, не предпринимая попыток компенсировать угрозы в других областях.

Однако рыночная практика интеграции с внешними партнерами существовала и до введения PSD2 и openbanking инициативы в UK. Возможно не в таком явном виде, как сейчас, но тем не менее.

Исследование Accenture показывает, что МСП не просто готовы делиться своими данными, но и готовы платить за обеспечение интеграции. Таким образом банки, предлагающие открытые системы интеграции своим бизнес-клиентам, могут расширять свои экосистемы, становиться технологическими платформами. Для примера, такая интеграция может обеспечивать ускоренный обмен достоверной информацией в целях дьюдила, оценки кредитного риска, осуществления взаиморасчетов, сокращения дебиторки.

Из 660 опрошенных мировых компаний 77% заявили, что уже пользуются возможностями опенбанкинга или будут использовать его в 2019 году. Из европейских компаний 67% хотят иметь доступ к финансовой экоститеме не через телекомы или финтехи, а через свой домашний банк.

Парадокс опенбанкинга заключается в том, что он задумывался как средство увеличения конкуренции между банками в ритейл сегменте, но скорее всего реальную конкуренцию мы увидим в сфере обслуживания бизнеса.

Оригинал исследования по ссылке.
Post #226 613
​​Исследование AT Kearney: 1 из 50 европейских банков исчезнет в ближайшие 5 лет

Исследование европейского ритейл банкинга показывает, что индустрия находится сейчас на самом высоком уровне за последние 10 лет. Растет выручка, кредитные риски контролируются. Однако выручка в среднем на 1 клиента упала на 11%. И это с учетом того, что количество отделений снизилось на 25%.

То есть рост выручки фейковый и де факто индустрия стагнирует. Кост каттинг - краткосрочное решение для стабилизации отчетностей. Горизонт планирования топ-менеджмента невысок, а их бонусы зависят от прибылей, показанных в МСФО. Вот они и развлекаются с учетной политикой так, чтобы показать нужные цифры акционерам.

Популярность необанков только растет. У одного только Revolut уже 4 млн юзеров, у N26 -2 млн, у Monzо - 1 млн. По данным AT Kearney в 2023 году клиентов необанков в Европе будет от 50 до 85 миллионов. А это 20% населения старше 14 лет. При этом 50% населения готовы делиться своими данными в рамках PSD2.

Основная тенденция развития - превращение банка в лайфстайл-платформу, удовлетворяющую ежедневные потребности клиентов - покупки, путешествия, развлечения и т.д.

Для выживания на долгосрочном периоде потребуются структурные изменения. AT Kearney предлагают банкам сосредоточиться на следующем:
- пересмотреть целевые операционные модели, внедрить гибкие методы менеджмента;
- ребалансировать количественную и качественную структуру штата с учетом того, какие теперь требуются навыки от сотрудников;
- сделать клиентский сервис приоритетным источником выручки;
- работать в партнерской парадигме опенбанкинга, внедрять ИИ
Post #225 577
Какие компетенции вам потребуются, чтобы запустить свой финтех-стартап в России? Часть 3.

Итак, вы посчитали юнит-экономику, убедились в сходимости модели, определили проблему, уникальные свойства продукта и свою ЦА. Дальше вам надо убедиться, что вы действительно способны продать свой продукт намеченной ЦА - проверить гипотезу.

Собственно в этом и состоит суть стартапа - в поиске бизнес-модели путем проверки различных гипотез. И чем больше гипотез вы проверите, тем больше вероятность, что вы найдете рабочую бизнес-модель. Здесь возникает проблема - разработка продукта стоит денег, которые вы полностью потеряете, если ваша гипотеза оказалась ошибочной. То есть на старте все очень сильно зависит от того сколько стоит проверка одной гипотезы и сколько денег вы готовы на это потратить. Кроме того, надо понимать, что проверка гипотезы отнимает не только деньги, но и время. Иногда это может затянуться на многие месяцы. Так что, если вы решили уволиться с работы для реализации своей гениальной идеи, учтите этот момент тоже.

На данном этапе вашей задачей будет максимально быстрая и дешевая проверка гипотезы. Однако на 100% могу сказать, что проверка в первую очередь должны быть корректной и только потом дешевой и быстрой. В противном случае это совсем не имеет смысла.

Стоимость и скорость проверки будет сильно зависеть от рынка, на котором вы работаете и самого продукта. В одном случае вы можете продавать хорошо настроенный файл excel, который решает реальную проблему клиента, в другом - вам нужно приложение с красивым фронтом и привязкой банковской карты.

На практике, разумеется, чаще бывает второй вариант. Потому что покупать эксельку у какой-то абсолютно неизвестно команды мало кто захочет. Поэтому в базовой версии вам скорее всего будет нужен хороший разработчик (лучше всего опытный full stack) и дизайнер. Для покрытия общего пула задач этого достаточно, а дльаше команда может расширяться за счет специализации - разделения разработки на БД, бэк и фронт, можно добавить UX специалиста. Разумеется с самого начала должен быть хороший продуктовик, который в целом разбирается в рынке и понимает потребности пользователей. Но эту роль как правило закрывает именно фаундер. Он же должен хорошо ориентироваться в регулировании рынка, чтобы компания с самого начала играла по правилам.

Ну и когда MVP будет готов, нужен будет человек, который сможет грамотно настроить рекламную кампанию, чтобы вы не слили впустую свой маркетинговый бюджет.

Если все пройдет хорошо, то дальше вам уже потребуются люди, которые умеют общаться с инвесторами, проектные менеджеры, офис-менеджеры и больше разработчиков.

Все это может выглядеть страшновато, но на самом деле большую часть функций можно аутсорить на знакомых или фрилансеров, не набирая никого в штат - это ощутимо сокращает расходы. Кроме того, правильный фаундер сам всегда стремится учиться и расширять свои компетенции, чтобы покрывать все возникающие вопросы хотя бы на базовом уровне.
Post #224 568
Какие компетенции вам потребуются, чтобы запустить свой финтех-стартап в России? Часть 2.

Касдев позволит вам выяснить потребности вашей потенциальной ЦА, на основе которых вам предстоит разработать продукт. Но разработка продукта стоит денег и зачастую немалых. Поэтому перед началом разработки продукта, вам надо убедить, что экономика вашего проекта сходится хотя бы на базовом уровне. Для этого надо посчитать юнит-экономку. Обязательно учитывайте, что расходы на привлечение клиентов вполне могут составить 30-40% расходов. Вот здесь хорошая статья по тому, как считать юнит-экономику. Однако ее будет 100% недостаточно и эту тему крайне важно изучить подробно.

Кроме экономики вам надо понимать неценовые параметры вашего проекта. Для этого крайне желательно составить описание проекта по модели lean canvas. Вот неплохая статья о том, как это сделать. Но в целом эта тема также требует глубокого изучения т.к. ошибки могут привести к фатальным последствиям. Для этого могу порекомендовать книгу Эрика Риса "Бизнес с нуля".

Крайне важно заранее понимать одно ограничение модели leans startup - она работает не во всех индустриях. Базово эта модель предлагает быструю и дешевую разработку продукта с учетом самых важных его функций. Идея состоит в том, что если даже критически важные функции вашего продукта не будут интересны потребителю, то и вспомогательные не поднимут продажи. Следовательно надо делать что-то другое. Так вот такая модель предполагает некое ограниченную и неполную проработку продукта. И финансы - одна из индустрий, где такая модель работает не всегда. Например вы не можете предложить клиенту некий финансовый продукт, который решает его проблему, но несет за собой скрытые риски, которые вы не успели проработать. Технически вы, конечно, можете это сделать, но хотите ли вы начинать свой бизнес таким образом?

После расчета юнит-экономики и построения canvas-модели вам надо убедиться в том, что вся эта теория соответствует реалиям. Маленький спойлер - с огромной долей вероятности ваши догадки реальности не соответствуют и по ходу реализации проекта вам придется вносить много корректировок.

Об этом поговорим в следующей части. Ставьте лайки, если хотите ее увидеть.

Кстати, если по тексту у вас возникают дополнительные вопросы - без проблем пишите мне и я раскрою их в следующей части.
Даниил Ханин Юнит-экономика. Начало Большинство бизнесов умирает в первый год из-за нехватки денег, что напрямую зависит от принимаемых решений. Юнит-экономика — инструмент, который помогает выбирать решения для роста и прибыльности бизнеса, анализируя поток пользователей. В статье объясняется…
Post #223 582
Какие компетенции вам потребуются, чтобы запустить свой финтех-стартап в России? Часть 1.

Разумеется, прямого и однозначного ответа на этот вопрос нет. И ответ будет зависеть от ряда факторов - конкретной индустрии, стадии проекта, состояния рынка, состава команды, ресурсов, имеющихся в наличии.

В целом требуемые компетенции стоит разделить на hard skills и soft skills. При этом на старте гораздо важнее именно софты, а по мере развития проекта харды постепенно выровняются до середины.

Почему важны софты? Потому что нужны яйца, чтобы принять решение и сделать первый шаг в неизвестность. Признать новую парадигму жизни - в неизвестности. Неизвестность - постоянное среда существования предпринимателя, а умение адаптироваться к изменением - ключевая черта Провалиться в кроличью нору непросто и страшно. Но без этого ничего не выйдет. Нельзя заниматься своим бизнесом на парт-тайме. Вы либо там, либо нет.

Еще из софтов потребуется самодисциплина, умение довести дело до конца, эмоциональный интеллект и коммуникативные скиллы.

По хардам.

Здесь все очень сильно зависит от стадии проекта. Но раз мы говорим про стартап, то давайте проясним, что стартап - это некая экономическая единица, которая находится в поиске прибыльной, повторяемой и масштабируемой бизнес-модели. Все эти три характеристики - прибыльность, повторяемость и масштабируемость - критически важны. Если вы забыли про одну из этих характеристик, у меня для вас плохие новости.

Итак. На посевной стадии вам в первую очередь нужно исследование рынка. Ваша задача - это product-market fit. Иными словами - создание такого продукта, характеристики которого удовлетворят какой-то конкретный спрос на каком-то конкретном рынке. Это значит, что вам нужны маркетинговые компетенции. И нет, маркетинг - это не просто продажи. По сути цель маркетинга - сделать усилия по сбыту ненужными. Вы должны так хорошо понять и познать клиента, что ваш продукт будет продавать себя сам. Вы должны создавать такой продукт, который можете продать, а не пытаться продать то, что смогли создать. И ваш продукт нельзя рассматривать отдельно от тех потребностей, которые он должен удовлетворять, и той целевой аудитории, чьи потребности он должен удовлетворять.

Для начала нужно изучить размеры рынка, на котором вы собираетесь работать и ваших будущих конкурентов. Для определения потребностей нужно провести CustDev, подробно на этом останавливаться не буду, но могу посоветовать книгу, которая в свое время очень помогла мне. Книга называется "Спроси маму", автор Роб Фитцпатрик.

Если тема интересная и вы хотите прочитать продолжение - ставьте лайки, чтобы я это понял.
Post #222 620
​​Инфраструктурный единорог Plaid (раньше писал про него вот тут), обеспечивающий финансовым организациям интеграцию, запустил новую услугу - Plaid Direct. Сервис позволяет собирать в едином окне данные о счетах в разных финансовых организациях. Своего рода американская версия PSD2. Только реализована она по потребностям рынка и клиентов, а не по императивному желанию регуляторов.


Marqeta (писал вот тут) подняла раунд Е на $260 млн и стала единорогом. Раунд прошел по оценке $2 млрд. Инвесторы - Vitruvian Partners, Spark Capital, Lone Pine Capital и Geodesic. Привлеченные деньги будут использоваться для масштабирования.

TransferWise после привлечения $292 млн инвестиций становится самым дорогим европейским финтехом с оценкой $3,5 млрд. Деньги пойдут на экспансию в США и Азию. Сейчас компания обеспечивает транзакции на 48 млрд фунтов в год, обслуживая 5 млн клиентов в 170 странах. Льготные тарифы компании обеспечивают клиентом экономию на комиссиях порядка 1 млрд фунтов в год.

Вообще интересное получается наблюдение. Финтехи раз за разом привлекают новые раунды, идущие на международную экспансию. Но не могут же рынки расти с той же скоростью, с которой растут стартапы. Рано или поздно вся эта история упрется в системные ограничения. Победителями все не будут и какие-то инвесторы явно будут ждать возвращения своих денег дольше, чем планировали.

С другой стороны мы видим компании вроде Plaid и WireCard - системных интеграторов, которые конкурируют за клиентов просто на другом уровне. Через 7-10 лет в отдельных регионах \ юрисдикциях конкуренция останется только на фронте, бэк у всех будет выстроен примерно одинаково. И стоять бэк будет на одной из 2-4 платформ - опять же в зависимости от региона. В итоге рынок получает очередной виток коммодитизации. Только вот что будет коммодитизироваться дальше - сейчас сложно даже представить.

А еще подумайте о том, как сильно на экономику влияют технологии, позволяя стартапам привлекать сотни миллионов, которые по большей части уходят на исследование рынка, позиционирование бренда и продажи. В интересное время живем.
Post #221 655
​​FintechGlobal в рамках подготовки к ноябрьской конференции Global WealthTech Global публикуют список 100 самых инновационных WealthTech компаний мира.

Компании отбирались по следующим критериям:
- ощутимость решаемой "боли" рынка;
- рост капитализации и выручки компании;
- инновационность технологии;
- экономический эффект решения для клиентов

Полный список по ссылке. От себя отдельно рекомендую посмотреть профили следующих компаний: 3rd-eyes, AAAccel, AlgoTrader, Alkanza, Blueopes, Canopy, Diversifikator, Finnovest, Moola, Nectar Digital Wealth, NVISO, Scalable Capital, Simplewealth, Tickr, Xignite.
Post #220
Igor Grabucha | Product & fintech pinned «​​Что делать, если вы основатель финтех-стартапа и от вас по очереди уходят два партнера, один за другим срывают сроки веб-дизайнеры и разработчики вашего продукта, а личные накопления стремительно заканчиваются? Что угодно, но только не сдаться. Год назад…»
Post #219 629
Сингапурский банк-челленджер YouTrip поднял раунд на $25.5 млн

По продуктовым возможностям YouTrip похож на привычные нам Revolut, Monzo и Starling. Однако для своего региона этот кейс довольно уникальный. Это кажется странным с учетом того, что в Юго-Восточной Азии число пользователей мобильного интернета превышает население США.

YouTrip предлагает клиентам бесплатное обслуживание в 10 валютах, локдаун валютных котировок, бесплатные снятия кэша на $2000 в день(!), поддержку 24/7, и уже ставшие привычными UX-фичи.

Банк запустился в августе 2018 года и к данному моменту обеспечил 200 000 тыс. скачиваний приложения и провел более 1 миллиона транзакций для своих клиентов. Соотношение, кстати, выглядит странным - получается в среднем 5 транзакций на клиента, что, на мой взгляд, маловато.

Сингапур в Юго-Восточной Азии можно смело назвать центром финтеха. За эту позицию с ним конкурируют Гонконг и Южная Корея. Где-то на втором плане Малайзия, Тайланд и Вьетнам, на третьем - Филиппины, Камбоджа и Индонезия. В условиях того, что Revolut затягивает выход на Сингапурский рынок, YouTrip имеет все шансы занять на нем хорошую долю. Однако, по заявлениям руководства, компания планирует потратить привлеченный раунд именно на экспансию в соседние страны.
TechCrunch YouTrip, a challenger bank in Southeast Asia, raises $25.5M for expansion Singapore-based startup YouTrip thinks consumers of Southeast Asia deserve a taste of the challenger bank revolution happening in the U.S. and Europe, and it has raised $25.5 million in new funding to bring its app-and-debit-card service to more parts in…
Post #217 766
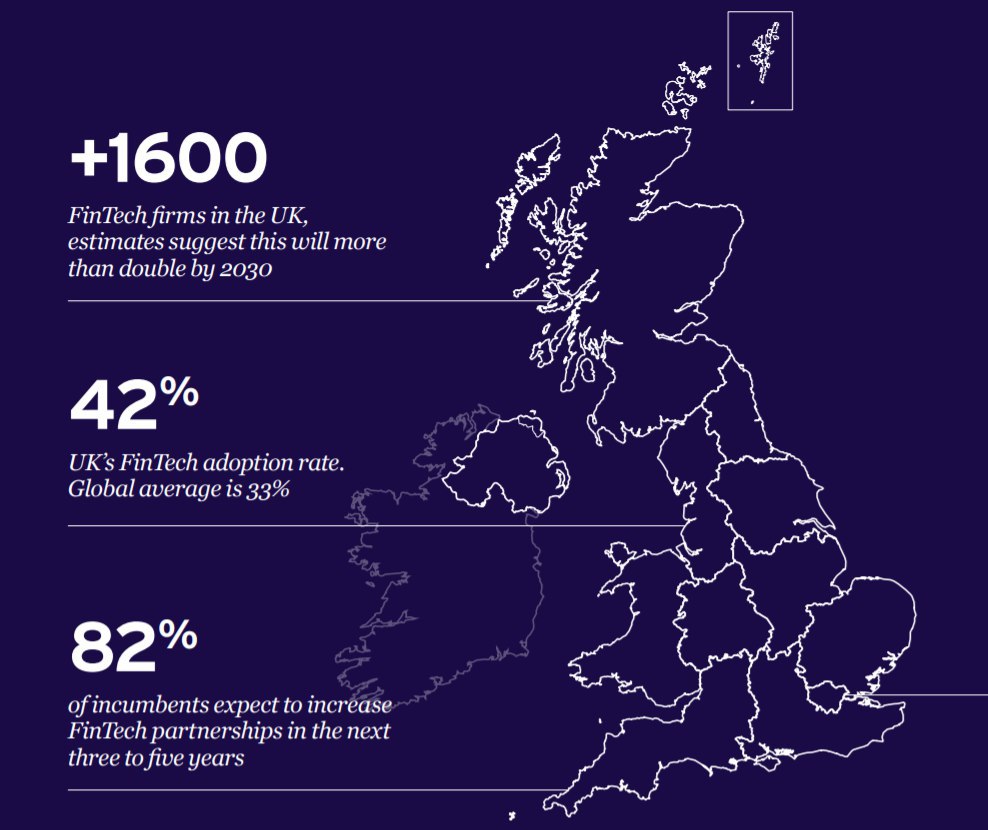
​​Великобритания по-прежнему держит мировое лидерство в финтехе

К таким выводам можно прийти, прочитав очередной ежегодный репорт UK Fintech State of the nation.

Посудите сами:
- 16 тысяч финтех-компаний
- 76,5 тысяч сотрудников
- 3,3 млрд долл инвестиций в 2018 году
- 4,5 млрд фунтов прибавки к ВВП в период с 2015 по 2018
- 6,6 млрд фунтов выручки ежегодно
- 42% населения пользуются финтех-услугами, средний показатель по миру - 33%

Особенностью UK рынка является то, что спрос там растет примерно наравне с предложением. В то время как у нас, например, рынок давно дает технологичные решения, как банковские, так платежные и страховые. Однако у нас до сих пор большая часть покупок (в деньгах, а не в количестве транзакций) оплачивается наличкой, люди в деревнях пачками собирают карты и вместе с пин-кодами отдают кому-то одному, кто поедет снимать кэш в город. Отсутствие рабочей базовой инфраструктуры - вот проблема. Это как пирамида Маслоу. Пока не закроешь базовые потребности - нет смысла заниматься более высокими. Но инфраструктура - это всегда большие капексы и длинные сроки окупаемости. Кому это надо, когда можно открыть микрофинансовую компанию и собирать с заемщиков по 400% в год.

Возвращаясь к UK. Как это обычно и бывает - любая высокоразвитая система сильно зависит от внешних факторов. И в данном случае - это кадры. 42% британских финтех-сотрудников - иностранцы. Как так вышло? Да просто у Лондона совершенно потрясающие программы иммиграции для предпринимателей и высококвалифицированных специалистов. И брексит, как в жестком, так и в мягком варианте, неизбежно оставит свой след на этом трудовом потоке.

Настоятельно рекомендую ознакомиться с полным текстом отчета.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →