#banking #unicorns
N26
привлек $300 млн по оценке $2,7 млрд.
Нет, я не буду очередным источником, описавшим эту новость. Давайте поговорим про сам банк.
N26 стартовал как проект в 2013 году в Берлине. Его основатель -
Валентин Сталф, ранее работавший в Deloitte и Deutsche Bank. В 2015 году банк запустил свой первый продукт. Тогда банк носил еще длинное название Number26 и стоял на технологической платформе
WireCard.
На прошлой неделе я
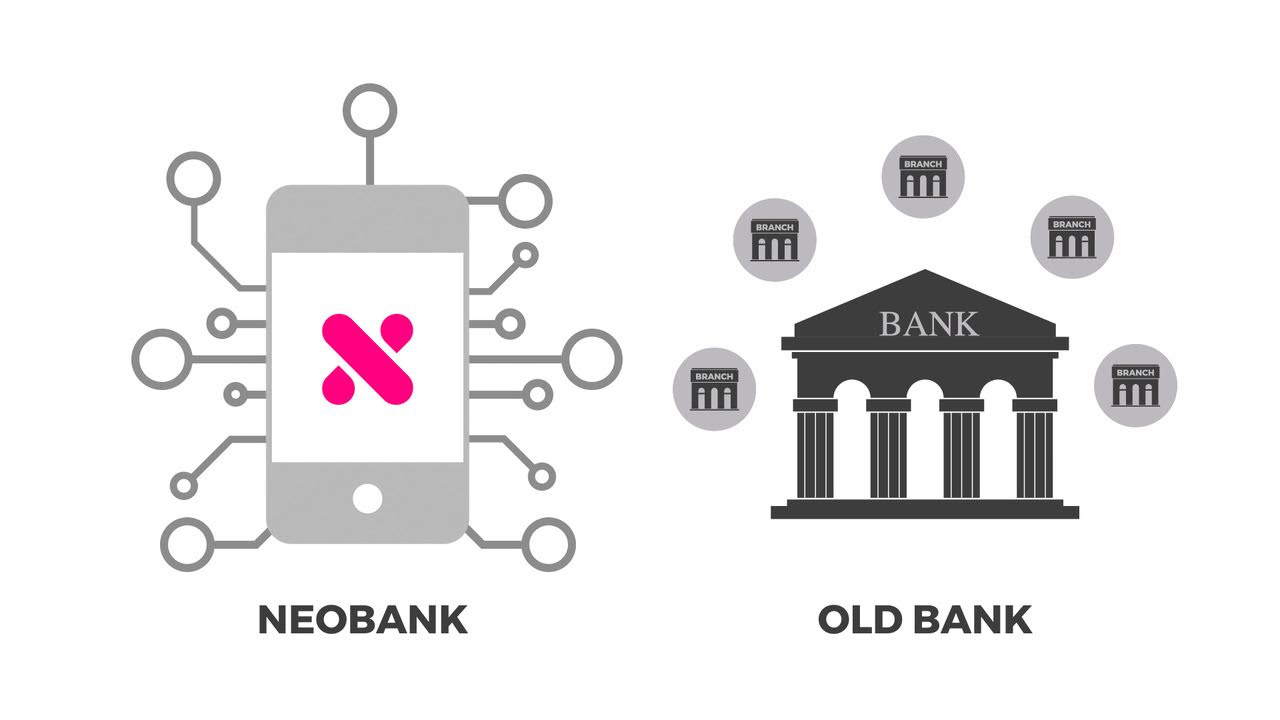
писал про Starling Bank - это кейс полностью цифрового необанка, выстроенного с нуля. С ним в одном ряду стоят Monzo, Atom и Tandem. Core-структура N26 строится на других принципах, и ее корректнее назвать цифровой банк-платформой. N26 не разрабатывал с нуля все бэкэндовые системы, а пользовался существующей инфраструктурой партнера - WireCard Bank. В такой схеме клиенты N26 де факто являются клиентами WireCard, а значит сам N26 может не тратиться на получение лицензии. Российские примеры подобного партнерства - Рокетбанк + Открытие (Киви) и Talkbank + Транскапиталбанк. Иностранные примеры - Fidor, Holvi, Penta.
В июле 2016 года N26
получил панъевропейскую банковскую лицензию, что позволило ему отказаться от чужой инфраструктуры. Кроме WireCard N26 уже на тот момент активно партнерился с платежной системой TransferWise, позволявшей делать международные переводы на выгодных условиях прямо внутри приложения банка. С октября 2016 года N26 начал интеграцию с SaaS-провайдером
Mambu, и в сентябре 2017 года было
объявлено об окончательном переходе банка на новую платформу. Это значило, что де-факто клиенты банка стали его клиентами и де-юре. Для N26 это стало очень большим шагом еще и потому что позволило аккумулировать все клиентские данные в своих руках. А клиентские данные бесценны.
С учетом нового раунда N26 стал самым профинансированным в мире банком-челленджером, а по капитализации занимает второе место после бразильского NuBank. На данный момент N26 обслуживает 2,3 млн клиентов в 24 странах и держит на своих счетах $1 трлн клиентских денег. Ближайшие цели по экспансии - США в первом полугодии 2019 и, возможно, еще несколько новых рынков к концу года. Было бы очень здорово, если бы банк пришел в Россию, это бы хорошо встряхнуло слегка зазнавшихся наших digital-лидеров.
Ширина продуктовой линейки банка строится на ключевых партнерствах с Raisin, Clark, Vaamo, Auxmoney и названных выше WireCard и TransferWise. Все продуктовые особенности описывать здесь не хочу, поэтому настоятельно рекомендую для полноты картины ознакомиться с прекрасным
репортом от FTPartners.
Есть интересное наблюдение: экспансия западных необанков даже на локальных рынках по скорости значительно превосходит кейс Тинькофф. Причины? Больше рынки, совершенно другие технологические возможности, позволяющие не разрабатывать собственную инфраструктуру с нуля, иной менталитет потребителей - больше открытости к digital, низкая скорость и другие мелкие неудобства в виде коротких рабочих часов со стороны традиционных банков.