#banking
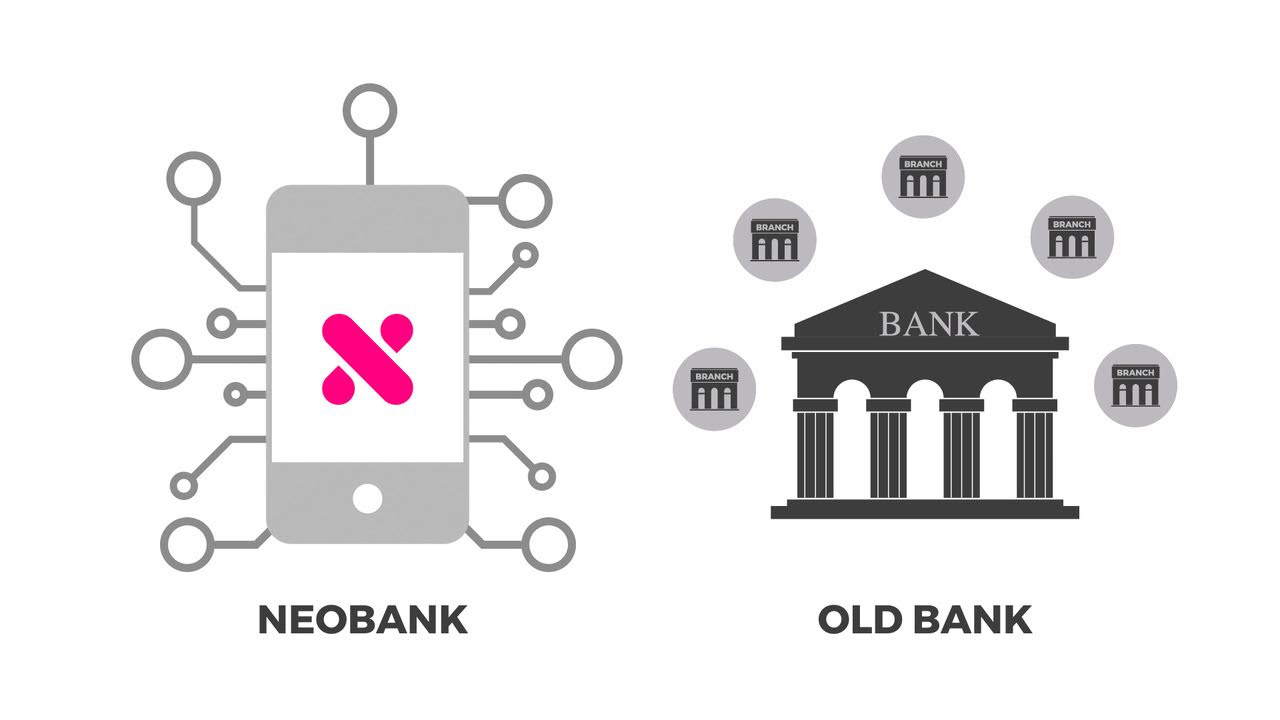
Банковская индустрия в финансовом секторе самая большая по капитализации и самая массовая по количеству людей, которые пользуются их услугами. Неудивительно, что с появлением необанков о них заговорили все - если банковскую индустрию ждут большие перемены, то это коснется каждого. Если не профессионально, то в личном пользовании. У необанков (или цифровых банков или банков челленджеров - кому как нравится) есть несколько основных моделей работы.
1. Банк, работающий по чужой лицензии. Это банк, который строит свой продукт по лицензии существующего банка-партнера. Таким образом он не тратит ресурсы на получение своей лицензии и на разворачивание core-инфраструктуры. Это банк, который стремится конкурировать именно на фронте за счет красивого дизайна, удобного UX и эффективного маркетинга. Важный момент - клиенты такого необанка юридически являются клиентами лицензированного банка-партнера. Примеры - Simple, Рокетбанк, TalkBank. У этой модели есть еще одна ветка, где необанк партнерится с другими поставщиками финансовых сервисов - платежными системами и инвестиционными платформами, которые интегрируются в базовый интерфейс. Примеры - Fidor, Penta, Holvi, N26.
2. Дочерний цифровой банк. Модель очень похожая на предыдущую с поправкой на то, что цифровой банк создается по инициативе существующего банка и полностью ему же принадлежит. Продвигается такой банк под отдельным брендом. Ставка делается аналогично на UI, UX и четкое сегментирование целевой аудитории. Примеры - TouchBank (дочка ОТП банка), MBank.
3. Цифровой банк, выстроенный с нуля. Такие банки основываются опытными высококлассными специалистами, которые способны собрать команду на реализацию и привлечь внешнее финансирование. Здесь упор идет на выстраивание всей архитектуры с нуля в соответствии с современными стандартами. Кроме архитектуры требуется получение собственной лицензии. Примеры - Starling, Atom, Monzo, Tandem.
4. Платформа или Bank-as-a-Service (BaaS). Платформа позволяет любым небанковским организациям предлагать своим клиентам банковское обслуживание без получения банковской лицензии и без взаимодействия непосредственно с банками, т.е. является интеграционным посредником. Примеры - Wirecard, Bancorp, SolarisBank.
Post #197
943