TGViewer
Channel Public Channel
ArtFinanz

ArtFinanz

@financeview

Частное мнение о финансах, экономике, бюджетах в Казахстане и не только. Автор- Расул Рысмамбетов
Subscribers
6.9K
Photos
121
Videos
12
Links
453

Showing posts older than #1105 · Back to latest

Older Posts 20 shown
Post #1104 3.08K
​​Бывший акционер Air Astana выпустил первый британский БПЛА.

Читаю закрытый телеграм канал Teniz Capital. Все же ребята не просто розницу развивают через Tabys Pro, а активно анализируют события, чтобы быть в состоянии прогнозировать движение акций. В конце добавил их документ. Вывод - повышенная военная активность еще может и заработать деньги инвесторам. Хорошо в целом развивается Teniz -с удовольствием читаю.

BAE Systems: Brontanax подтверждает ставку на европейский оборонный цикл

BAE Systems представила на авиасалоне в Фарнборо автономный боевой самолёт Brontanax, разработанный для совместной работы с пилотируемыми истребителями. Компания рассчитывает обеспечить 70–80% возможностей традиционного истребителя при стоимости менее 25% от его цены — около $25 млн за аппарат. Первый полёт запланирован на 2027 год, а ввод в эксплуатацию возможен до 2030 года.

Презентация Brontanax подтверждает долгосрочный тренд на рост европейского оборонного сектора. В 2025 году расходы ЕС на оборону достигли €418 млрд, а в 2026 году оцениваются уже в €454 млрд. На этом фоне BAE завершила прошлый год с ростом продаж на 10% — до £30,7 млрд, а портфель заказов достиг рекордных £83,6 млрд.

Рост оборонных бюджетов уже отразился и на котировках: с января 2025 года акции BAE Systems прибавили около 50% без учёта дивидендов. Теперь новым драйвером может стать рынок автономной боевой авиации, а следующими ключевыми катализаторами — британский серийный заказ, лётные испытания Brontanax в 2027 году и первые экспортные договорённости.
Post #1102 3.3K
Побывал в программе Точка зрения у Евгения Шибаршина. Говорили о том, почему Казахстан больше не может жить по старой формуле- нефть, импорт, госрасходы и бесконечные субсидии.
Сырьевая рента не обеспечит развитие. Мы слишком долго жили будущими нефтяными доходами, откладывая реформы и подменяя производство торговлей и бюджетным финансированием. Теперь выбор простой- либо Казахстан научится производить товары, технологии и специалистов, либо останется сырьевой периферией, зависимой от импорта и внешней конъюнктуры. И никакой редкозем вместо нефти нас не спасет если мы не будем перерабатывать его у себя.
Новые Налоговый и Бюджетный кодексы лишь один элемент системы. Нужны жесткая борьба с контрабандой, защита честной конкуренции и отказ от поддержки бизнеса, который не способен существовать без государства. Даже если это бизнес хороших людей.
Производство или смерть. Как-то так.

https://www.youtube.com/watch?v=wnlRfTQ_iKg
YouTube Точка зрения - Казахстан переходит на новую экономическую модель. Что мешает? - Расул Рысмамбетов Не забудь подписаться на канал, а так же поставить лайк. Спасибо за просмотр! Instagram https://www.instagram.com/alau.tv/?hl=ru Facebook: https://www.facebook.com/alau.tv VK: https://vk.com/alautv OK: https://ok.ru/novostialau Telegram: https://t.me/alautvkz…
Post #1101 3.76K
Прекрасная новость для Актюбинской области. Международное рейтинговое агентство Fitch Ratings присвоило региону долгосрочный кредитный рейтинг BBB- со стабильным прогнозом, а также национальный рейтинг AA+(kaz). Это означает, что независимое агентство подтвердило инвестиционный уровень кредитоспособности региона и ее способность своевременно выполнять финансовые обязательства. Такие рейтинги важны, плюс это еще один инструмент для привлечения инвестиций и более дешевого финансирования инфраструктурных проектов.

Огромная заслуга команды региона и местной СПК. Отдельно хочу отметить председателя совета директоров СПК Абая Саркула. Очень приятно видеть, что Абай продвигает современные подходы к финансовому управлению и развитию рынка капитала.

На мой взгляд, это пример, которому должны последовать все регионы Казахстана. В идеале каждая область должна иметь как международный, так и национальный кредитный рейтинг. Международный рейтинг в идеале открывает доступ к глобальным рынкам капитала и дает независимую оценку качества управления финансами. Национальный рейтинг же позволяет выстроить единые стандарты оценки внутри страны и развивать внутренний рынок капитала.

На экспертном уровне мы уже три-четыре года говорим о необходимости запуска полноценного института национальных кредитных рейтингов. Пора переходить от обсуждений к делу – а то рейтинговое агентство уже в планах долгие годы, после закрытия рейтингвого агентства РФЦА.

Кредитный рейтинг - это регулярный внешний аудит финансового состояния региона, прозрачность бюджетной политики, качественное управление долгом и понятные ориентиры для инвесторов. Рейтинг заставляет постоянно поддерживать высокий уровень финансового менеджмента.

Уверен, что в ближайшие годы все регионы Казахстана должны получить кредитные рейтинги. От этого выиграют и инвесторы, и государство, и сами жители регионов. Рейтинг - обязательный результат соблюдения финансовой дисциплины.
Post #1099 3.74K

Forwarded from Kozachkov offside

Наткнулся сегодня в Threads на интересную публикацию - девушка рассказывает, как она искала авиабилеты через специальный сервис в приложении, а прямо во время этого процесса ей пришло сообщение от другой платформы, предлагающей тоже самое путешествие, но на более выгодных условиях! Разумеется, этот факт удивил пользователя - получается, кто-то сливает данные о ее интернет-активности?
 
Я тоже проверил, чисто из любопытства, как это работает. Специально воспользовался другим сервисом (ну а вдруг на первом реально идет утечка данных в режиме онлайн?), но пришел к тому же результату - мне упало SMS с рекламным предложением.
 
Ну так кто же в итоге делится сведениями о посещениях порталов и поисковых запросах? С этим вопросам я обратился к своим друзьям из мира Ай-Ти. Один из них долго смеялся - неужели Козачков не знает, что всю информацию с его смартфона собирает не майор-мырза из спецслужб, а обычный оператор мобильной связи, чтобы потом на этом зарабатывать? Мне даже прислали ссылку на рекламу таких услуг в «Алтеле».
 
Я не знал, честно.
 
Как оказалось, есть такое понятие, как доменный триггер - это технология, анализирующая посещения абонентом сайтов и приложений. Условно, посмотрел видео про новый китайский внедорожник, а тебе тут же на другом портале подпихивают рекламу иного автомобиля.
 
Или вот пример с авиабилетами - совершенно рабочий.
 
Выяснилось, что есть нескольких видов триггеров - например, геотриггеры. Они фиксируют местоположение пользователя и потом предлагают ему посетить какое-нибудь заведение в этой локации.
 
А еще операторы используют звонковые триггеры - вы обсуждаете с мамой, где лучше брать свежие продукты, а вам спустя какое-то время начинают демонстрировать баннеры приложений для доставки еды или что-то в этом роде.
 
И вроде бы все звучит очень по-современному, в духе новых технологий. Но у меня есть пара вопросов к мобильным операторам.
 
Первый - какого х? а кто, собственно, давал вам право отслеживать мои запросы и посещение сайтов? Мы где-то ставим такую галочку, устанавливая сим-карту в смартфон, подписывали согласие в договоре?
 
Например, при запуске нового приложения обязательно всплывает окошко с вопросом: «Разрешить отслеживание»? И у нас есть выбор - или разрешить или отказать. Кто-нибудь из казахстанских мобильных операторов делает так же?
 
Второй момент - получается, собирая данные о нашей активности в Интернете, оператор зарабатывает деньги, продавая эту информацию сторонним компаниям. Берет с нас деньги за услуги связи, а потом еще и рубит бабло на наших запросах!
 
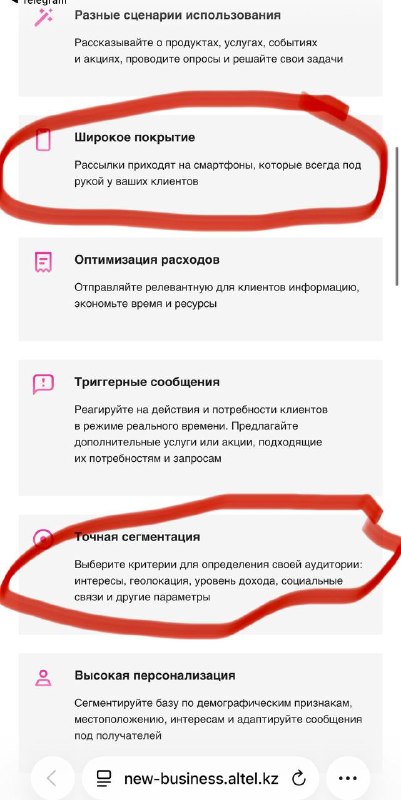
Расхваливая свои услуги, тот же «Алтел» прямо предлагает бизнесу, что он будет разгонять его рекламу прямо на смартфоны пользователей, причем можно выбрать нужную аудиторию по интересам, геолокациям, социальным связям и даже уровням дохода!
 
То есть эти ребята-связисты знают все и о том, сколько мы зарабатываем и тратим? Но нас и об этом не предупредили! А как же банковская тайна? Может, они и медицинские анализы изучают, которые нам на почту присылают, чтобы в дальнейшем советовать клиники и врачей?
 
Получается, приобретая услуги связи за деньги, мы раздеваемся перед сотовыми компаниями догола, а они нас упаковывают по интересам, демографии, доходам, поисковым запросам и местоположению, чтобы потом продать коммерсантам всю эту информацию и пихнуть нам его рекламу.
 
Согласитесь, звучит очень стремно.
 
Иллюстрация - скриншот с сайта Altel
Post #1098 3.02K
ИИ анализ баланса внешней торговли. Слова - можно, сложно - это возможность импортозамещения.
Post #1097 3.66K

Forwarded from 𝗣𝗔𝗖𝗘

FINANCIAL TIMES
Видео о том, что Казахстан входит в новый экономический этап, где старая нефтяная модель уже не дает прежней устойчивости.

Основные тезисы:

1. Казахстан десятилетиями зависел от нефти
Экспорт нефти был главным источником доходов, валютной выручки и экономической стабильности.

2. Главная уязвимость — зависимость от КТК
Около 80% казахстанской нефти экспортируется через Каспийский трубопроводный консорциум, который проходит через территорию России.

3. Война в Украине изменила риски
После начала войны маршрут через Россию стал уязвимым. Атаки, ограничения и сбои в инфраструктуре напрямую угрожают добыче и доходам Казахстана.

4. Нефть дала деньги, но не решила социальные проблемы
Нефтяная отрасль не создает достаточно рабочих мест. Особенно это заметно в регионах добычи, включая Мангистау.

5. Социальное неравенство остается серьезным вызовом
На фоне нефтяных доходов в регионах сохраняются безработица, бедность и ощущение несправедливого распределения богатства.

6. Казахстан ищет альтернативные маршруты экспорта
Страна развивает поставки через Баку-Тбилиси-Джейхан, порты Актау и Курык, а также Средний коридор между Китаем и Европой.

7. Но альтернативы тоже имеют ограничения
Обмеление Каспийского моря создает риски для судоходства, портов и всей каспийской логистики.

8. Нужна диверсификация экономики
Казахстан пытается развивать обрабатывающую промышленность, автопром и сектор критических минералов.

9. Главный вывод видео
Казахстан больше не может полагаться только на нефть и российскую экспортную инфраструктуру
. Стране нужно одновременно защищать нефтяные доходы, развивать новые маршруты, снижать социальное напряжение и строить более устойчивую экономику.

https://youtube.com/watch?v=ds1K-lN_U0g&pp=0gcJCWQCo7VqN5tDiggCQAE%3D
YouTube Can Kazakhstan’s oil boom survive Putin’s War? | FT Film Oil helped transform Kazakhstan into Central Asia's largest economy. But much of its oil wealth depends on an export pipeline that crosses Russia - and that pipeline has come under attack from Ukrainian forces. Can shipping, manufacturing and critical minerals…
Post #1096 3.37K
Часть 2
Экономика — это не гонка, а настройка часов


Правительству и Нацбанку предстоит выстроить устойчивый механизм совместной настройки решений, иначе тяжело разгонять рост через расходы и одновременно притаптывать его высокой ставкой. При этом регионы и региональные расходы должны быть частью этой настройки. Решения, принятые в центре, по-разному отражаются в разных областях, и без регионального среза координация всегда будет неполной. Нацкомпании и банки второго уровня могут включаться в финансирование реального сектора не в последнюю очередь, а одними из первых, потому что именно и только они способны довести деньги до конкретных проектов быстрее и точнее, чем прямые бюджетные вливания.

Поэтому подготовительным этапом реформ должна стать институционализация экономической координации. Координация просто обязана стать регулярной, буквально еженедельной, постоянной, с реальным обсуждением. Тогда уже в течение трех лет можно увидеть результат в виде спокойной инфляции и настоящего роста. Главное - люди наконец почувствуют этот рост в своих доходах, а не только в цифрах ВВП.

Пусть больно, но важно понимать, что речь не о поиске виноватых и не о том, чтобы переложить ответственность на одно ведомство или одного человека. Речь о том, чтобы вся система - министерства, Нацбанк, регионы, квазигосы, научилась двигаться синхронно, постоянно сверяя курс друг с другом. Это требует терпения, дисциплины и регулярности. Часы, где одна шестеренка считает себя главнее других, не ходят или показывают неверное время.

Прогресс - это терпеливая, согласованная настройка системы, в которой каждый участник знает свою роль и держит общий ритм. И у нас есть все, чтобы ее сделать нужна лишь готовность и координация делать это методично, неделя за неделей и год за годом, пока мы не восстановим устойчивость.
Post #1095 3K
Часть 1
Экономика — это не гонка, а настройка часов

В последнее время вся критика по тарифам, налоговой реформе и темпам либерализации экономики концентрируется на одном человеке - вице-премьере\министре национальной экономики Серике Жумангарине. Понятное дело, так как именно он чаще всего выходит к публике с цифрами, прогнозами и объяснениями. Но это и есть та самая аберрация, искажение восприятия.

Налоговый кодекс, либерализация тарифов, темпы экономических реформ - общая линия правительства, согласованная с парламентом и одобренная президентом. Министр - это фокусная точка (focal point), озвучивает решения и принимает на себя удар общественного внимания. Но он один из команды. Понимание этого крайне необходимо, потому что иначе вся дискуссия об экономике сводится к поиску виноватого, а не к поиску решения.

Именно сейчас наша экономика переживает структурный переход. Одни отрасли, бизнес-модели и подходы будут постепенно уходить, другие - приходить им на смену. К сожалению для чистой торговли, приоритет субсидий и господдержки будет перенесен на производство и очень организованную торговлю, которая создает рабочие места и платит налоги.

Сегодня ряд сил в экономике тянут ее каждый в свою сторону — одни разгоняют рост через расходы и кредиты, другие сдерживают его высокой ставкой, чтобы не улетела инфляция. Со стороны это похоже на перетягивание каната и кажется, лишь кажется, что выхода нет.
Но выход есть. И это ни в коем случае не резкие решения и порывистые движения, а тонкая, постоянная настройка, как у часового мастера в швейцарской мастерской, а не как у кузнеца. Государственные инвестиции, банки, квазигоскомпании, регионы должны двигаться синхронно, шаг за шагом сверяя, что их действия не противоречат друг другу.

Эта аналогия с часовщиком для меня очевидна. Учился я в университете Санкт-Галлена (HSG), в Швейцарии, где часовое дело - часть национальной культуры точности. Точность достигается множеством мельчайших, выверенных корректировок (fine tuning), а не одним решительным ударом молотка. Экономика устроена, что тут не работают резкие выводы и поиск виноватого узла, который надо просто подкрутить посильнее и стукнуть (и замотать проволокой). Это тектонический, исторический сдвиг для экономики страны, и относиться к нему нужно с той же кропотливостью, с какой часовщик настраивает баланс и спираль.

Например, на поверхности сегодня выглядит так, будто базовая ставка Национального банка и цель по росту ВВП тянут страну в разные стороны. Складывается образ системного противоречия, и кажется, что компромисса быть не может.
Но это лишь разница в горизонте и инструментах. У базовой ставки и у цели по росту ВВП разные задачи. Ставка следит за стабильностью денег здесь и сейчас, а цель по ВВП - за тем, что экономика производит и зарабатывает в течение года. Это части и две стрелки одного механизма, которые должны быть согласованы между собой, а не выставлены порознь. Точка встречи существует - умеренная, постепенная нормализация ставки по мере того, как фискальный импульс становится более точечным и менее инфляционным, без рывков в любую сторону.

Другими словами, деньги государства должны идти туда, где они реально увеличивают производство и экспорт, а не поддерживают текущий спрос (впрочем это часто спор между субсидированием спроса или предложения). Сегодня часть субсидий и вливаний работает как разовая инъекция, не оставляя долгосрочного эффекта, и именно этот переход от субсидирования спроса к расширению предложения дает наименьшее давление на инфляцию. Чтобы понять, что не так, необходимо активнее использовать цифровизацию, облачные технологии и современные системы контроля над расходованием бюджетных средств. Online predictive controlling, если говорить человеческим языком.

Экономике просто нужен координационный механизм между правительством, Нацбанком, регионами и квазигосами. Своего рода единый центр согласования решений, который еженедельно сверяет влияние налоговой политики, бюджетных расходов, денежно-кредитной политики и инвестиционных программ на одну общую цель - рост производительности экономики.
Post #1094 3.34K
Пенсия — это одна из немногих тем, где сегодняшняя популярность почти всегда оплачивается завтрашними проблемами.

В подкасте с Асель Кожаковой мы поговорили о том, почему были повышены пороги достаточности ЕНПФ, хватит ли казахстанцам будущих пенсий и что на самом деле произошло после разрешения массового изъятия пенсионных накоплений.

Моя позиция достаточно простая. Пенсионные деньги должны работать прежде всего на будущую пенсию. Использование их для решения текущих задач может быть популярным решением, но в долгосрочной перспективе создает новые риски для самих граждан, бюджета и экономики.

Мы обсудили, почему жилье и пенсия часто оказываются ложным выбором, как демография меняет будущее пенсионных систем по всему миру, почему государство не сможет полностью обеспечить каждому комфортную старость и какую роль должны играть личные накопления, инвестиции и финансовая дисциплина.

Отдельно поговорили о прозрачности управления пенсионными активами, ответственности государства и граждан, а также о том, каким может быть следующий этап пенсионной реформы в Казахстане.

https://youtu.be/y7NAWe-WK9k?si=4XqzDHSHKse5tlPX
YouTube Почему подняли пороги ЕНПФ? И хватит ли нам пенсии? Финансист Расул Рысмамбетов В новом выпуске финансист Расул Рысмамбетов объясняет, зачем государство повышает пороги пенсионных накоплений, почему разрешение на их изъятие было спорным решением и какие изменения готовятся в пенсионной системе Казахстана. Поговорили о будущем пенсий…
Post #1093 3.78K
​​Опять путают внешний и госдолг Казахстана наши СМИ. Это наиболее устойчивая ошибка общественного мнения.

Внешний долг VS государственный долг

Это два принципиально разных понятия, которые путали и будут путать.
Внешний долг - это общий долг всех резидентов страны (государства, центрального банка, банков, частных компаний и домохозяйств) перед нерезидентами - иностранными кредиторами, вне зависимости от валюты. Но мы, граждане, не платим за все это.

По статистическим данным видно, что из 181,8 млрд долларов внешнего долга Казахстана на начало 2026 года:
• органы государственного управления — 16,0 млрд (8,8%)
• центральный банк — 2,6 млрд (1,4%)
• банки — 18,3 млрд (10,1%)
• другие сектора (частный бизнес) — 55,1 млрд (30,3%)
• прямые инвестиции / межфирменная задолженность — 89,9 млрд (49,4%).
Государственный же это только долг органов государственного управления (правительства) как перед внутренними, так и перед иностранными кредиторами. То есть государство несет лишь около 9% внешнего долга, тогда как подавляющая его часть - долги частного сектора и межфирменные обязательства ТНК и крупных холдингов, работающих в стране.

Так, внешний госдолг у Казахстана 17 млрд долларов или 5,6% к ВВП (на начало 2026 года). При этом, для сравнения, внешний госдолг Узбекистана 39,8 млрд долларов или 27.1% к ВВП (начало 2026 года). Кыргызский внешний госдолг в районе 5,35 млрд долларов – это 24-25% от ВВП в 22 млрд долларов. У Таджикистана – внешняя доля госдолга – около 3.1 млрд долларов, это 16,3% от ВВП в 19 млрд.

Сам по себе внешний долг в умеренных объемах является отличным инструментом развития, так как позволяет привлекать иностранный капитал, финансировать рост и инфраструктуру, а при грамотном управлении не создает угрозы финансовой стабильности.

Но здесь важно понимать еще одну вещь. Внешний долг - это не только обязательство, но и зачастую отражение уже созданных или создаваемых активов. Если за привлеченными средствами стоят месторождения, заводы, трубопроводы, электростанции, дороги или экспортные проекты, то на другой стороне баланса возникает актив, который будет генерировать доходы многие годы.

1. Финансирование экономического роста при дефиците внутренних ресурсов
Внешние заимствования позволяют стране привлекать капитал, которого недостаточно внутри. В случае Казахстана крупнейшей составляющей внешнего долга (почти 50%) является межфирменная задолженность — кредиты, которые иностранные материнские компании предоставляют своим казахстанским дочерним предприятиям в нефтяной, горнодобывающей и других отраслях. Это прямо свидетельствует о реальных инвестициях в экономику страны.
Фактически почти половина внешнего долга Казахстана связана не с государством и даже не с банками, а с финансированием инвестиционных проектов внутри международных корпоративных групп. Будьте готовы, что если Exxon вложится в Кашаган 50 млрд долларов – это будет рост внешнего долга, безо всякого влияния на госдолг.

2. Ускоренное развитие инфраструктуры и производственной базы
Я глянул данные на сайте НБ по внешнему долгу с 2001 года. В этот период внешний долг рос параллельно с масштабным строительством трубопроводов, нефтепромыслов и городской инфраструктуры.

Привлеченные средства позволяют реализовать крупные проекты, которые были бы невозможны только за счет внутренних сбережений. Мы живем и развиваемся в парадигме долговой экономики.
Собственно, почти вся современная мировая экономика построена на использовании заемного капитала. Вопрос не в том, есть ли долг, а в том, способен ли созданный за счет него актив обслуживать этот долг и приносить доход.

Поэтому, когда вы видите заголовок «внешний долг Казахстана достиг почти 182 млрд долларов», спрашивать надо из чего состоит этот долг? В экономике структура почти всегда важнее абсолютной цифры.
Post #1092 3.02K
​​Часть 2. Детальнее про динамику портфелей и провизий БВУ РК.

Береке (NB!). Портфель вырос на 19%, тогда как провизии почти не изменились (+1,6%) что показывает наибольший разрыв среди банков схожего размера. Покрытие просрочки упало со 315% до 159%, NPL90+ достиг 7,52%. Капитал при этом вырос на 32%, что создает буфер, однако тренд по качеству активов остается негативным хоть и покрытие 159%. В последние месяца в банке зачастили советы директоров. Нынешняя команда сильная, но у меня есть личные сомнения в катарском Lesha. Готова ли нынешняя команда придумать новую модель развития? Или это инвестор должен что-то показать? Про катарских инвесторов как класс – отдельный пост напишу.

RBK. Самый агрессивный рост портфеля в топ-10 (+40% за год), провизии также выросли (+50%), сильно опережая кредитование. Прибыль 19,7 млрд, достаточно умеренная для такого темпа роста. Покрытие снизилось с 133% до 122%, пока в допустимых пределах, но динамику стоит мониторить.

Freedom. Портфель вырос на 25%, провизии - на 34%, опережая кредитный рост. NPL90+ минимален (2,16%), прибыль 9,1 млрд, сильно скромная при активах 2,7 трлн. Freedom – часть экосистемы и значит прибыль возникает где-то в других структурах холдинга.

Altyn. Стабильный банк с низким NPL (1,39%) и высоким покрытием (240%). Портфель вырос на 28%, провизии незначительно снизились, но и тогда покрытие осталось практически неизменным. Прибыль 9,5 млрд при активах 1,25 трлн выглядит умеренно. Зная, что это частично китайский банк – можно сказать, что Алтын станет первейшим бенефициаром расширения китайских операций в Казахстане.

Home Credit. Потребительский банк с исторически высоковатым NPL просрочка 9090+ выросла с 6,06% до 6,96%, кредиты 3-й стадии - 10,01%. Провизии растут (+32%) быстрее портфеля (+26%), что говорит об осознанном подходе к резервированию. Покрытие 73% - типично для розничного кредитования.

Нурбанк. NPL90+ снизился с 6,95% до 5,58%, и это заметное улучшение при скромном росте портфеля (+3%). Провизии сократились на 19%, при этом покрытие осталось на уровне 153%. Прибыль небольшая (3,1 млрд), банк выглядит стабильным, но без выраженного роста.

KMF. Единственный банк с нулевым изменением всех ключевых показателей за год — портфель, провизии и покрытие остались неизменными. Покрытие просрочки 663% — наивысшее в секторе, что отражает специфику микрофинансовой модели. Устойчивый и предсказуемый профиль. Будет выпускать облигации – можно смотреть.

Зираат (Казахстан-Зираат Интернешнл Банк). Небольшой банк с минимальным NPL (0,62%) и очень высоким покрытием просрочки, выросшим за год с 486% до 586%. Портфель практически не изменился, провизии незначительно выросли - сильно консервативная и сбалансированная позиция. Прибыль 6,9 млрд при скромном масштабе выглядит достойно. Банк активно финансирует торговые операции. Кредитование всегда короткое с хорошими гарантиями.

БНК (BNK бывшая МФО). Единственный убыточный банк в секторе (−0,8 млрд за январь–май 2026). Кредиты 3-й стадии составляют 30,7% портфеля и это аномально высокий уровень, покрытие просрочки минимальное (28%). Банк несопоставим по масштабу с остальными, однако его показатели требуют пристального внимания инвесторов и вероятно регулятора.
Post #1091 2.7K
​​Часть 1. Детальнее про динамику портфелей и провизий БВУ РК.

Халык. Крупнейший банк страны с активами 20,6 трлн тг уверенно наращивает портфель (+10% за год) при стабильной прибыли 309 млрд за январь–май 2026. Покрытие провизиями держится на уровне 103% - достаточный и устойчивый показатель. NPL90+ вырос с 2,74% до 4,59%, что при масштабе банка требует внимания. Середина года – опоздания понятны.

Kasp
i. Агрессивный рост портфеля (+24%) при сопоставимом росте провизий (+24%) – это один из немногих банков, где резервирование идет в ногу с кредитованием. Красный показывает прибыль 147,5 млрд за пять месяцев - второй результат в секторе. Покрытие остается на уровне 69%, что невысоко, однако стабильно. Покрытие обосновано небольшим размером кредитов.

БЦ
К. Портфель вырос на 20%, при этом покрытие просрочки улучшилось с 396% до 424%, также один из лучших показателей в секторе. Прибыль 70,4 млрд за январь–май 2026 года подтверждает операционную эффективность. NPL90+ минимален (1,53%) и продолжает снижаться. Ощущение, что банк работает над привлекательностью, в том числе и инвестиционной.

Отбасы. Ипотечный банк с наиболее чистым портфелем в секторе – NPL90+ всего 0,13%, кредиты 3-й стадии лишь 0,41%. Провизии за год выросли почти вдвое (+95%) при росте портфеля на 22%. Это очень консервативный и ответственный подход к резервированию. Покрытие просрочки буквально взмыло с 242% до 407%. Как известно на рынке – Отбасы подыскивает инвестора, однако из-за наличия госсубсидий это будет непросто делать. Любой частный инвестор автоматически получает социально значимый портфель, а значит это будет его нерыночной преимущество.

Forte. Портфель вырос на 19%, провизии аж на 31%, что формально выглядит позитивно. Однако покрытие просрочки снизилось со 172% до 105% из-за роста фактической задолженности. Капитал за год вырос на 79% - вероятно, результат докапитализации. Банк твердо стоит на ногах.

Alatau City Bank. Единственный банк, сокративший портфель (−8%), однако провизии упали на 66%. Это не пропорционально. Покрытие рухнуло (другого слова нет) с 129% до 51%, что наиболее резкое ухудшение в секторе. При сохраняющемся высоком NPL (7,15%) и кредитах 3-й стадии (10,89%) это создает уязвимость. ACB непростой банк с прицелом на ипотеку и проект Алатау сити, однако стройку века слегка критиковал глава государства. Как запустят госденьги – должно быть полегче.

Евразийский банк. Лучшая динамика качества портфеля среди крупных банков, а именно NPL90+ снизился с 7,48% до 3,75%, почти вдвое. Портфель при этом вырос умеренно (+3,5%), а покрытие улучшилось до 176%. Прибыль за январь–май невысока (7,8 млрд), что может отражать затраты на расчистку портфеля. Банк в программе повышения финустойчивости государства. Крепкий и инвестиционно привлекательный.
Post #1089 3.26K
​​Немного про мои любимые банки (таблица отрисована в ИИ Claude)

Банковский сектор Казахстана за год (май 2025 - май 2026) в целом сохранил устойчивость, однако качество кредитных портфелей заметно ухудшилось у ряда игроков. Просрочка свыше 90 дней выросла практически по всем банкам — в среднем на 0,5–1,5%. При этом сектор продолжил активно наращивать портфели, лидеры роста - Bank RBK (+40%), Freedom (+25%), Kaspi (+24%), Altyn Bank (+28%).
Провизии за ростом кредитования в большинстве случаев не успевали.
Сложнее картина у Alatau City и Береке. Alatau City сократил провизии (−66%) при сжимающемся портфеле, что снизило покрытие просрочки с 129% до 51%. У Береке обратная история, портфель вырос на 19%, а провизии — лишь на 1,6%, в результате покрытие упало. Оба банка сохраняют формально приемлемые буферы, но тренд негативный. (По Береке у меня отдельный пост будет – чуть позже).

Позитивные исключения - Евразийский банк и Нурбанк, которые улучшили качество портфеля: NPL90+ у Евразийского снизился почти вдвое (с 7,5% до 3,75%). БЦК и Отбасы нарастили провизии быстрее портфеля и укрепили покрытие -интересно, к чему они готовятся?

KMF Банк сохранил все показатели стабильными без каких-либо изменений.

Общий вывод по рынку - сектор прибылен и капитализирован, однако фаза агрессивного роста кредитования начинает отражаться на качестве активов. Ключевой вопрос ближайших кварталов это достаточность резервов у банков, где разрыв между ростом портфеля и ростом провизий наиболее значителен.


PS. Готовлю комментарии по всем банкам. Никто не уйдет без отзыва))
Post #1087 3.08K

Forwarded from DigitalBusiness.kz

Этим каналам стоит доверить свою ленту Telegram в 2026 году

Казахстанский Telegram перегружен шумом, но именно здесь рождаются главные инсайды. Чтобы вовремя ловить разборы новых налогов, проверять фейки, закупаться по реальным скидкам и первыми узнавать результаты матчей - фильтруем ленту.

В этой подборке - только проверенные авторы, которые экономят ваше время и деньги каждый день:

Digital Business – Ваш гид по новой экономике Казахстана. Ловко объясняем движение валюты, логику налогов и нюансы рынка технологий — от первых инвестиций в стартап до крупных сделок в ИТ.

TENGENOMIKA – Крупнейший авторский канал об экономике и финансах Казахстана. Инфляция, курс тенге, макроэкономика и другие экономические темы.

Galim's Channel - персональный telegram-канал экономиста Галима Хусаинова. Автор емко делится своими размышлениями об экономике, управлении и здравом смысле.

Айдархан Кусаинов. Размышления - Авторские размышления об экономике и госуправлении.

EconomyKZ.org – Независимое медиа об экономике, бизнесе и общественном развитии Казахстана. Публикуем исследования, экспертную аналитику, разборы реформ и отраслевых трендов, помогая понимать, как решения государства и бизнеса влияют на жизнь страны.

ArtFinanz – канал о финансах, экономике и управлении будущим. От базовой ставки и бюджета до Римской республики, железных дорог и искусственного интеллекта. Аналитика, которую пишут не для отчета, а для понимания происходящего.

ASSEL AULBEKOVA | Инвестиции от А до Я — канал для тех, кто хочет сделать первые шаги в инвестировании и научиться управлять личными финансами. Асель щедро делится полезной информацией и каждый четверг с 13:00 до 14:00 проводит на канале бесплатные консультации в прямом эфире.

Скидки.Live — оповещаем о реальных снижениях цен в Белом Ветре, Технодоме, Мечте, Sulpak, Alser и еще 10-ти интернет-магазинах

Factcheck.kz — независимый фактчекинговый проект. Опровергаем фейки, развенчиваем мифы, выявляем манипуляции и помогаем разбираться в сложных вопросах.

«Спорт Шредингера» - один из самых оперативных каналов о спорте в стране. Фокус на казахстанских спортсменах внутри и за рубежом, а также на всех крупных турнирах, что волнуют наших читателей. Чемпионата мира по футболу в ближайший месяц здесь будет много и быстрее всех.

GDE TENGE? - Канал об экономике Казахстана и стран ЦА. Основная аналитика: бюджет, нефть, доходы граждан, инфляция, девальвация и другое.

📁 Ссылка, чтобы сразу подписаться на все каналы и следить за будущим в Казахстане.
Telegram DigitalBusiness.kz Простым языком о том, что происходит с деньгами казахстанцев, налогами и бизнесом. ➤ О сделках и успехах предпринимателей. ➤ О технологиях, стартапах и ИТ. ➤ Как устроен бизнес изнутри. Cвязь с редакцией: editor@digitalbusiness.kz
Post #1086 3.34K
Вывод по аренде – взят не из Крыши, однако важный, что в Алматы больше неформальных договоров аренды, чем в Астане. Если предположить, что в Астане большинство арендных договоров – официальные. Вообще я бы проверил степень «белизны» аренды квартир в обоих городах.

Осторожный вывод в том, что формализация и обеление рынка аренды недвижимости – поможет арендаторам лучше относится к жилью, а арендодателей заставит лучше готовить сдаваемые квартиры. Если сдавать квартиру в аренду – это и туризм и налоги, то надо придти к официализации рынка аренды и внедрения базовых и обязательных стандартов жилья – с дальнейшим внедрением рейтингов. По идее – это частное дело, однако стандарты жилья – боль всего рынка.

https://www.facebook.com/share/p/1ABcHJpDoE/
Post #1085 3.52K
На мой взгляд, рост ломбардов - это отчасти следствие изменений регулирования последних лет.

Несколько лет банки выступали за ужесточение требований к финансовому сектору, чтобы угомонить конкуренцию со стороны МФО по беззалоговым кредитам. Формально речь шла о защите потребителей, прозрачности комиссий и снижении закредитованности населения. Эти задачи сами по себе правильные. Однако любое регулирование меняет конкурентную среду.

В результате часть МФО столкнулась с более жесткими ограничениями по своим традиционным продуктам, прежде всего в сегменте беззалогового кредитования. Но важно понимать, что банки, МФО и ломбарды работают по разным бизнес-моделям. Если банки в основном опираются на скоринг и подтвержденные доходы, а классические МФО специализируются на небольших необеспеченных займах, то ломбарды работают через залоговое кредитование.

Поэтому неудивительно, что именно ломбарды начали быстро наращивать свою долю. Если человеку стало сложнее получить деньги через банк или часть микрофинансовых продуктов стала менее доступной, спрос естественным образом перетекает туда, где сохраняется более простой и понятный механизм получения займа под залог имущества.

Кроме того, мы наблюдаем непростую ситуацию с реальными доходами населения. Формально заработные платы растут, но инфляция продолжает оказывать давление на покупательную способность. Тонкая настройка макроэкономики для снижения инфляции стала приоритетом. Для части домохозяйств ломбарды становятся инструментом краткосрочного управления ликвидностью, особенно когда деньги нужны быстро.

По сути, мы видим не столько взрывной успех самих ломбардов, сколько адаптацию рынка к новым регуляторным условиям. Финансовая система похожа на сообщающиеся сосуды- если возможности сокращаются в одном сегменте, спрос начинает искать альтернативные каналы.

Я не исключаю, что в ближайшие годы доля ломбардов может вырасти еще больше. Особенно если регулирование банков и МФО будет оставаться достаточно жестким, а население продолжит искать быстрые и доступные источники финансирования.

https://www.zakon.kz/finansy/6521088-proshchay-kredit-privet-zalog-v-kazakhstane-stali-populyarny-lombardy.html
www.zakon.kz Прощай, кредит, привет, залог: в Казахстане стали популярны ломбарды Еще недавно ломбарды считались периферией финансового рынка. Однако новая статистика показывает неожиданную тенденцию: именно этот сегмент сегодня растет быстрее многих других участников сектора микрокредитования сообщает Zakon.kz.
Post #1084 3.17K
Немного спокойствия в ленту. Скорее как мое видение на инфляцию.

Наткнулся на обсуждение тезиса о падении зарплат с путаницей показателей. Да, индекс реальных зарплат составил 97.7% - то есть снижение покупательной способности на 2.3%.
Среднемесячная номинальная зарплата в 1ом квартале 2026 года составила 461,5 тыс. тенге, увеличившись на 9,1% по сравнению таким же кварталом 2025. Снижение реальной зарплаты означает, что пока рост зарплат отстает от роста цен.
При этом ситуация неоднородна. В ряде отраслей заработные платы к счастью и в силу особенностей экономики- растут быстрее инфляции. Сельхозка, финсектор, обрабатывающая промышленность, энергетика, да и транспорт с логистикой.
Важно и другое. Если посмотреть на статистику ЕАЭС, то Казахстан оказался среди двух стран союза, где в начале года наблюдалось снижение реальных зарплат. Однако это скорее говорит о последствиях инфляционного всплеска последних лет, чем о кризисе рынка труда. В России, Беларуси и Кыргызстане реальные зарплаты уже вышли в положительную зону, тогда как Казахстан пока проходит этот этап с задержкой.
Поэтому я бы не говорил о всеобщем падении доходов населения. Скорее мы наблюдаем ситуацию, когда рынок труда продолжает повышать заработные платы, а инфляция пока не позволяет людям в полной мере почувствовать этот рост.
Ключевой вопрос сегодня - инфляция. Если Национальному банку и правительству удастся закрепить траекторию ее снижения после длительного периода ценового давления, то уже существующий рост номинальных доходов достаточно быстро начнет превращаться в рост реальных доходов населения.
Собственно, главное сейчас это постараться не разгонять расходы, а окончательно переломить инфляционный тренд. Практика показывает, что устойчивый рост благосостояния приходит не с ростом зарплат, а когда цены растут медленно.
Поэтому казахстанская экономика прямо сейчас выглядит не как экономика падающих доходов, а как экономика, которая еще не успела полностью перевести рост зарплат в рост покупательной способности.
Post #1083 3.77K
Всегда выступал против массового изъятия пенсионных накоплений, любого. По своей природе пенсионные деньги не являются сбережениями на квартиру или ремонт. Это деньги на старость, когда человек уже не может работать как раньше. Поэтому повышение порогов достаточности я считаю логичным и своевременным шагом, даже мягким.

Пенсионная система –которая сейчас на этапе реформирования - должна обеспечивать пенсию, а не решать текущие социальные проблемы.
Когда человек снимает деньги сегодня, он автоматом снижает свои будущие пенсионные выплаты. Государство получает краткосрочный эффект, но через 20–30 лет сталкивается с проблемой недостаточных пенсий и необходимостью дополнительной поддержки пенсионеров из бюджета.

Кроме того, нам необходимо стимулировать легальную занятость, а не изъятие накоплений.
Все такие лучший способ увеличить доступные средства гражданина - не позволить ему снять пенсионные накопления, якобы излишки, а создать стимул получать более высокую официальную зарплату. Чем выше белая зарплата, тем больше взносы в ЕНПФ и тем выше будущая пенсия.

Лишне говорить, что изъятия привели к перегреву отдельных рынков. Часть пенсионных средств фактически ушла на рынок недвижимости. Это помогло отдельным гражданам решить жилищный вопрос, но одновременно стало одним из факторов роста цен на жилье, они удвоились.
В общем-то и порог достаточности должен отражать экономическую ситуацию в стране. Растут продолжительность жизни, минимальная пенсия, инфляция, вот почему логично, что растет и порог.

Не надо обсуждать как снять из ЕНПФ, нужно обсуждать, как увеличить количество людей с высокой официальной зарплатой и регулярными пенсионными взносами. Это глобальная, макроэкономическая задача.

Отдельно скажу, что следующим шагом должна стать оптимизация бюджета, чтобы пенсионные деньги не решали вопросы дефицита бюджета, а лишь часть. Кроме того, самый главный момент – это изменение подхода к управлению пенсионными активами. Сейчас как раз ЕНПФ стоит на пороге таких изменений и призываю экспертов задуматься над объявленными изменениями.
Post #1082 3.14K

Forwarded from Atameken Business - Новости Казахстана

Переработка критических минералов может стать драйвером экономического роста

Казахстану важно развивать переработку критических минералов внутри страны, а не ограничиваться их добычей и экспортом. Такое мнение на Atameken Business Forum высказал финансист Расул Рысмамбетов. По его словам, сегодня одними из ключевых точек роста экономики становятся логистика, транзит и проекты в сфере критических минералов. Вместе с тем эксперт считает, что основной эффект для экономики может обеспечить именно создание производственных цепочек и выпуск продукции с более высокой добавленной стоимостью. По его мнению, развитие переработки позволит увеличить вклад новых отраслей в экономический рост и повысить инвестиционную привлекательность страны.

🔗Подписывайтесь на t.me/atamekenbusiness
Post #1081 3.58K
Хорошие новости с Востока. Буквально вчера с делегацией Гонконга обсуждал размещения на их бирже, а также частные размещения среди family офисов Сингапура и тут вот – Казахстан разместил панда облигации на китайском рынке на 3,4 млрд юаней (около $500 млн) под 1,9% годовых сроком на три года при двукратной переподписке книги заявок.

Факт размещения гораздо важнее, чем его объем.

Хороший пример диверсификации государственных займов. С середины 90-ых мы привлекали доллары и евро. В юанях у нас размещения были, но не государство и не на такую сумму. При этом юань входит в корзину резервных валют МВФ, так что это не экзотика.
Надо так же отметить, что в апреле 2026 года Самрук разместил первые панда облигации Казахстана и всей Центральной Азии с доходностью 2,18%. Разница между Самруком и суверенным купоном – 28 базисных пунктов. Ранее у этого размещения не было якоря, теперь понятно, что спред к 1,9%. Есть ориентир для следующих выпусков. Оба раза, кстати, локальным лид-менеджером при выпуске панда облигаций выступал Teniz Capital Investment Banking.

Ни в коем случае это не крен на Восток, а прагматика - если б0льшая часть внешней торговли и инвестиционного сотрудничества приходится на Китай, то логично иметь доступ и к китайскому рынку капитала.

Самое важное, что у нас теперь есть бенчмарк на китайском рынке, чтобы помимо государства занимали бы и обычный бизнес. С учетом значительной доли китайского оборудования – мы включаемся в систему ASEAN – то есть начинаем пользоваться правильным подходом к китайскому рынку – не просто покупать оборудование, а пользоваться финансированием.

Наш Минфин пишет, что ставка низкая и хорошая – 1.9%. Согласен – было бы 2.5% уместным, но тут видно есть хороший риск аппетит на Казахстан и доверие в рынку.

Тем более книга заказов была больше размещения.
Думаю, что привлекать юани и затем финансировать ими проекты с участием китайских поставщиков оборудования, технологий и инвесторов выглядит правильной стратегией. Особенно в таких сферах, как горнодобывающая промышленность, переработка сырья, транспорт и промышленное производство. Раньше мы покупали такое оборудование с китайских же заводов, но через европейские компании. Сейчас – местное китайское производство вполне достойно.

Думаю это еще хорошая новость и для Узбекистана и Кыргызстана – потому что там частный бизнес, да и государство – высыхают без денег. Имея перед глазами бенчмарк Казахстана – легче становится оценить и им свои риски.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →