TGViewer
Channel Public Channel
ЦЭП Talks

ЦЭП Talks

@ceptalks

Консалтинг.
Макроэкономическая и отраслевая аналитика и комментарии Центра экономического прогнозирования ГПБ

Команда ЦЭП и контакты: https://t.me/ceptalks/2
Subscribers
6.1K
Photos
874
Videos
3
Links
1.4K

Showing posts older than #1149 · Back to latest

Older Posts 20 shown
Post #1148 1.88K
​​Дальнейшее укрепление рубля возможно, но менее вероятно
 
С середины 2023 г. консенсус аналитиков ожидал укрепления курса рубля к концу года, за прошедшие месяцы произошло много событий, и укрепление свершилось.
 
Улучшение торгового баланса (в т.ч. со стороны импорта), повышение ключевой ставки Банком России, приостановка интервенций по бюджетному правилу, обязательная конвертация валютной выручки отдельными экспортерами – почти полный перечень факторов, которые привели к пересмотру ожиданий в пользу курса рубля.
 
Но большее укрепление курса - менее вероятный сценарий. Результаты консенсуса аналитиков, опрошенных Центром ценовых индексов Газпромбанка в ноябре, говорят о сохранении текущего уровня до 1 кв. 2024 г.
 
А дальше ожидаемым фактором ослабления может стать возврат плановых покупок валюты по бюджетному правилу, а также отложенные с августа объемы покупок.
 
Более подробная информация по консенсус-прогнозу доступна по запросу. Пишите нам на forecast.center@gazprombank.ru
  • 👍 8
  • ❤ 2
  • 👎 1
  • 🤔 1
Post #1147 1.92K
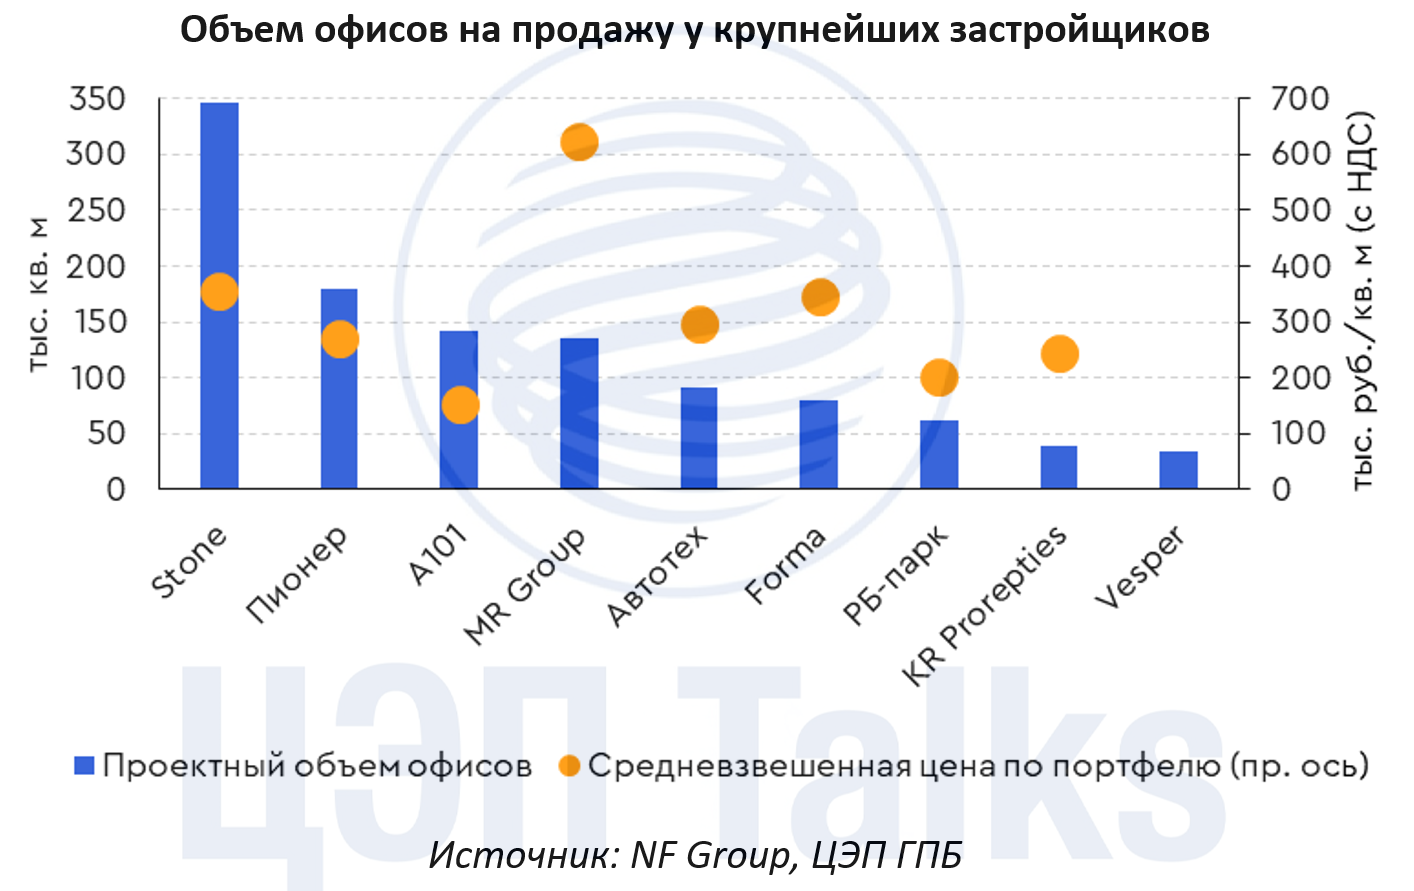
​​К чему приведет активность частных инвесторов на офисном рынке?

На рынке офисов Москвы сейчас много предложений от жилищных застройщиков по покупке площадей в бизнес-центрах. Это не является типичной схемой, все же классический офисный девелопмент направлен на сдачу площадей в аренду. В классификации бизнес-центров от Moscow Research Forum объекты класса А не должны быть распроданы блоками. Впрочем, недавно объявили об обновлении классификации, которое будет в 2024 г.

Спрос на покупку офисов в Москве есть - четверть сделок в 2023 г. являются именно сделками купли-продажи, это рекордная доля за всю историю рынка. Конечно, не все офисы реализованы небольшими блоками, есть сделки (и много) покупки компаниями крупных площадей, но доля частных инвесторов велика - около 60% у некоторых застройщиков. Это результат сбережения средств через инвестирование в коммерческую недвижимость. Ведь доходность от сдачи квартиры в аренду ниже 5%, если не считать удорожание стоимости самой квартиры. Офисы в идеальных 🤔 условиях дают бόльшую доходность. Итак, инвестор вложил средства, девелопер реализовал площади, все счастливы 👍. Но что произойдет после ввода объекта в эксплуатацию?

1. Необходимо грамотное управление бизнес-центром. Собственников много, согласовать правила управления, устраивающие всех - искусство.
2. Здание перестает быть инвестиционным объектом, купить его целиком практически невозможно.
3. Есть и угроза для рынка в целом. Эти площади от частных инвесторов выйдут на рынок аренды. Их объем эквивалентен 4% от офисного рынка класса А в столице. При негативном сценарии это означает рост вакантности на 3-4 п.п. Рост конкуренции за небольших арендаторов обеспечен, что будет сдерживать рост ставок.

2024-2025 гг. на офисном рынке столицы будут крайне любопытными.
  • 👍 13
  • ❤ 1
Post #1146 3.95K
Рынок СПГ переходит к покупателю?

На глобальном рынке СПГ доля продаж при помощи бирж не превышает 30%. Заключение контрактов напрямую между покупателем и продавцом остается доминирующим способом ведения торговли.

За 10 мес. 2023 г. количество заключенных СПГ контрактов в мире находится на уровне предыдущего рекордного года. При этом если в 2022 г. основным продавцом новых объемов СПГ являлись США, заключив около 40 контрактов суммарным объемом более 50 млн т (70% от всех новых объемов, проданных в 2022 г.), то в 2023 г. этот показатель упал практически в 5 раз. Пальму первенства у США забрали страны Ближнего Востока, которые еще не закончили распродавать свои новые объемы СПГ. Так, Катар продал менее половины новых объемов, запланированных к экспорту в 2026 г. Помимо этого, по данным ЦЦИ, для заключения контрактов стране пришлось предложить значительную скидку. В условиях высокого предложения после 2026 г. на рынке СПГ наблюдается постепенный переход от рынка продавца к рынку покупателя.
  • 👍 10
Post #1145 1.94K
​​Доля импорта на рынке новых легковых автомобилей в 2023 г. будет рекордной

С начала 2023 г. в Россию было ввезено 550 тыс. новых легковых автомобилей, доля импорта от продаж по итогам года составит 65-70%, что станет рекордным показателем. В истории отечественного рынка легковых авто уже была ситуация, когда более половины проданных автомобилей были произведены за рубежом – это было в 2008 г. В 90-х подавляющее большинство новых легковых авто на рынке были отечественного производства импортировались в основном подержанные автомобили.

С начала 2000-х годов вместе со стремительным ростом рынка начал увеличиваться и импорт, достигнув к 2008 г. 58% - тогда основные потоки шли из Европы, а также Японии и Южной Кореи. Постепенно иностранные компании локализовали производство наиболее популярных моделей и к 2016 г. доля импортных авто стала составлять менее 20% от продаж.

В 2022 г. практически все иностранные компании в России остановили производство и покинули рынок, что вызвало резкое снижение продаж. В этом году рынок восстанавливается, будет продано более 1 млн автомобилей – из них более 650 тыс. импортных, при этом около 80% новых авто будут ввезены из Китая. По мере локализации производства китайских моделей и перезапуска заводов доля импорта будет снижаться, при этом темпы роста локального производства будут более быстрыми, чем 20 лет назад – уже существуют современные заводы, компетенции в производстве и дилерские сети.
  • 👍 8
  • ❤ 3
Post #1144 2.04K
​​Российской рыбе – отечественные корма

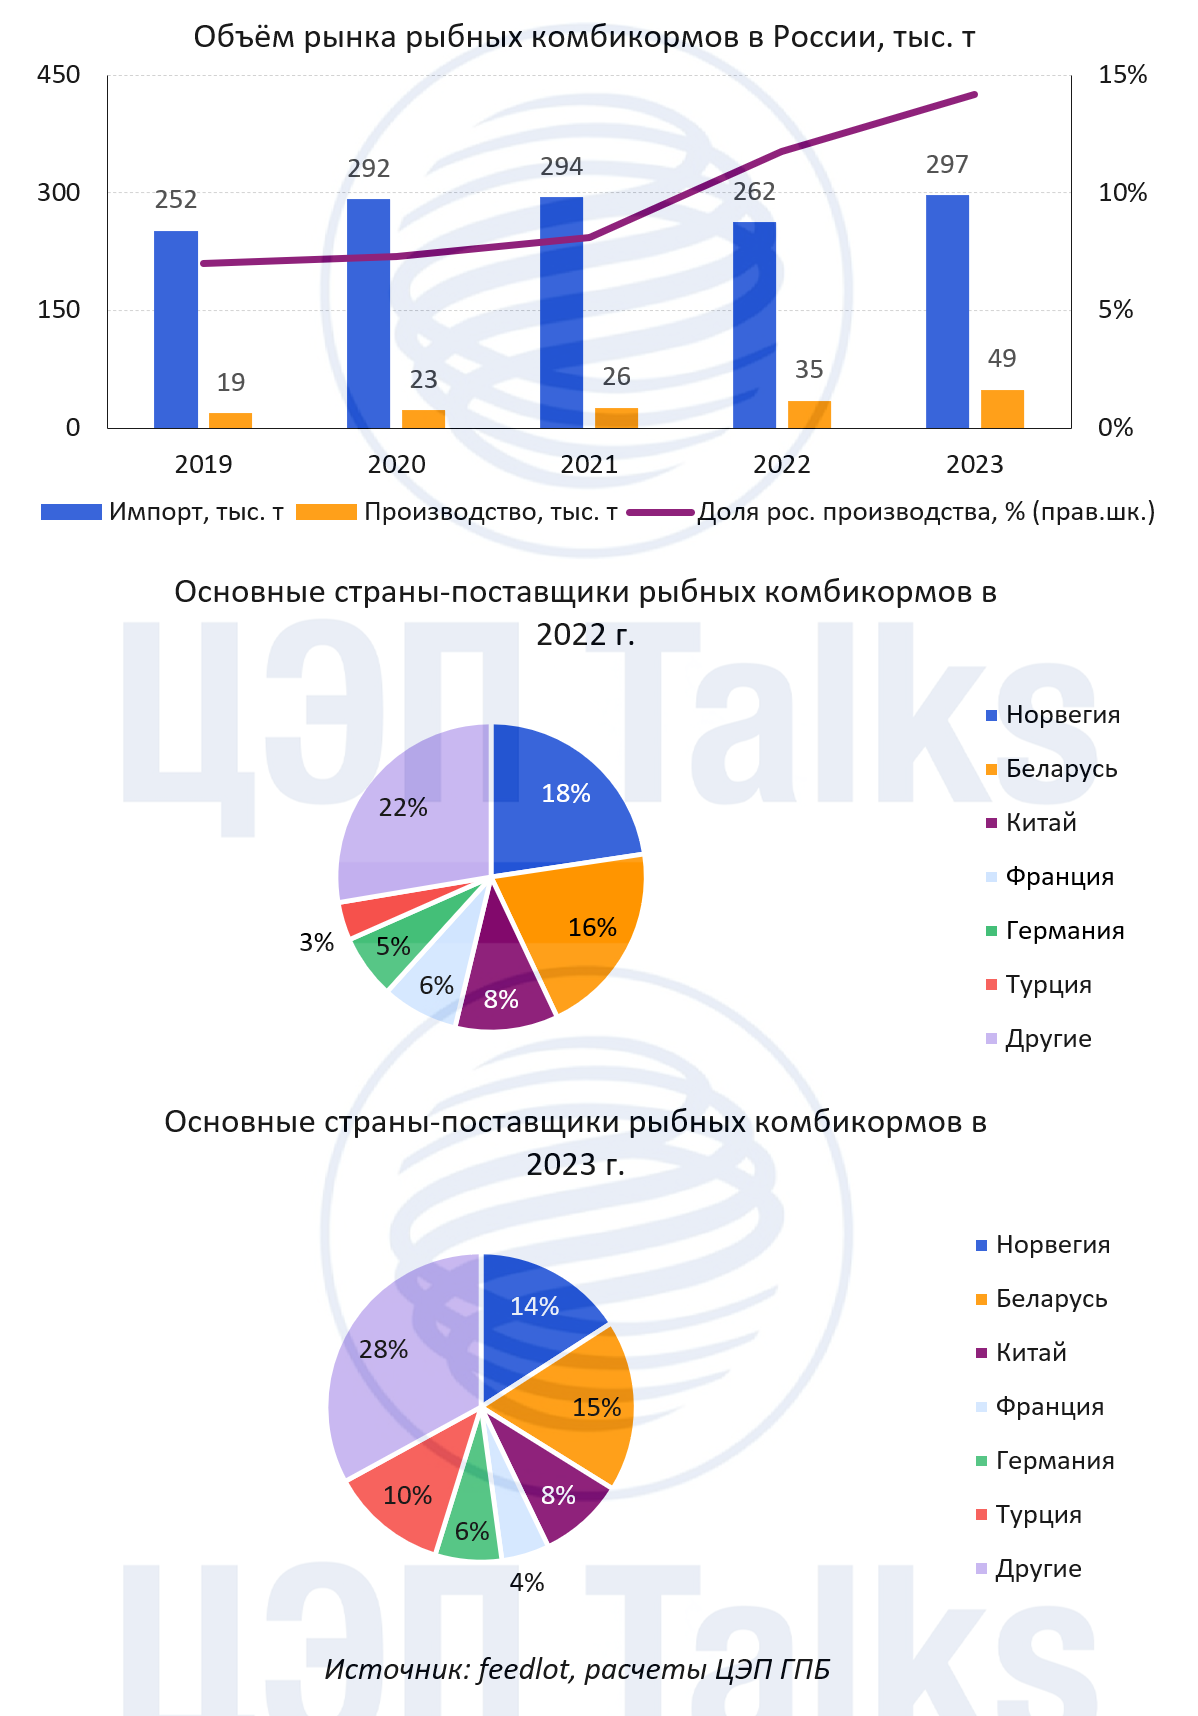
Производство отечественных рыбных комбикормов по итогам 2023 г. составит 50 тыс. т (+40%).

Основной драйвер для роста производства – это развитие аквакультуры. По итогам 9 мес. 2023 г. производство аквакультурной рыбы выросло на 6%, что увеличило спрос на рыбные комбикорма. В этой связи предприятия по выпуску кормов для с/х животных начали дифференцировать ассортиментную линейку за счет наращивания выпуска рыбных кормов.

Несмотря на рост производства, Россия остается значительно импортозависимой по комбикормам для рыбы – доля ввозимой продукции на внутреннем рынке превышает 80% в общем объеме потребления в стране. Основной объем импорта – около 80% – приходится на корма для лососевых (форель, семга), на корма для осетровых – 5%. Главными поставщиками являются Беларусь (15%), Норвегия (14%) и Турция (10%).

В данный момент реализуется ряд крупных проектов по импортозамещению в кормовой индустрии. Так, в 2024 г. будет открыто 4 новых завода в Ростовской (проект реализует компания "ЭкоДон"), Астраханской ("Рыбные корма"), Ленинградской (CBS Commodities), а также Курской ("Промрыбторг") областях. Всего к 2030 г. в России должны запуститься 9 заводов, которые будут производить 90%–95% всех кормов для рыб, потребляемых в России.
  • 👍 10
Post #1143 2.03K
​​Российский рынок лома черных металлов под контролем
 
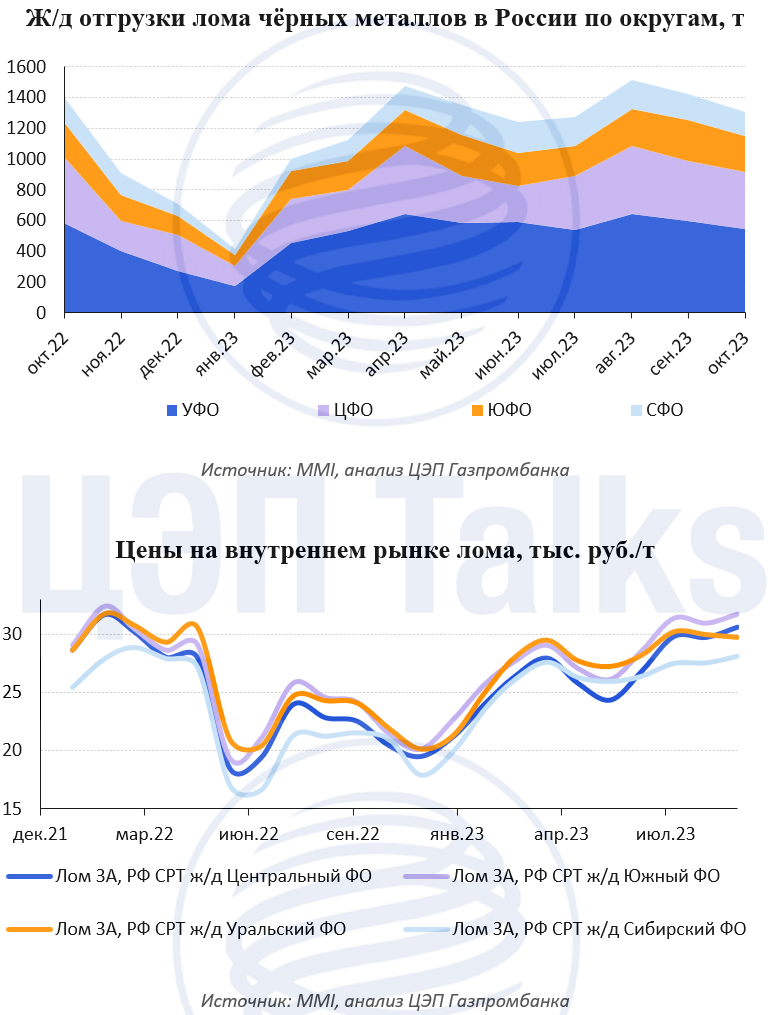
C 1 октября 2023 г. в России вступил в силу закон о безналичных расчётах при приёме лома. Ожидается, что принятые меры помогут сделать процесс более прозрачным, ведь практически треть рынка чёрного лома находится в «серой» зоне (до 60 млрд руб. упущенных налоговых сборов).
 
В октябре в некоторых регионах наблюдалось падение ломозаготовки почти в 2 раза. Уже на второй неделе октября металлурги вынуждены были увеличивать цены, чтобы стимулировать ломозаготовку. В дальнейшем данная тенденция сохранилась, по итогам месяца цены на лом 3А (РФ CPT ж/д Центральный ФО) выросли на 900 руб./т (+4%). Особенно остро негативный эффект от ввода в действие закона прочувствовали заводы ЮФО России, так как значительная доля в структуре закупок лома приходится на физические лица, которые оказались не готовы к новой форме расчётов.
 
Также 15 ноября 2023 г. вынесен на рассмотрение проект постановления о продлении тарифной квоты на экспорт российского лома и отходов лома черных металлов за пределы Евразийского экономического союза до июля 2024 г. Документ предполагает сохранение квоты в 600 тыс. т и установление внутриквотной ставки в размере 5% (не менее 15 евро/т). В июле 2023 г. кабмин РФ уже продлевал действие квоты до 31 декабря 2023 г.
  • 👍 10
  • 😢 1
Post #1142 2.76K
​​Рубль опустит ставку курсовых пошлин до 5,5%
 
1 декабря «курсовые» экспортные пошлины будут снижены с текущих 7% от таможенной стоимости товаров, до 5,5%, если курс не ослабеет на следующей неделе существенно выше 103,9 руб./долл.

Как мы писали ранее, согласно Постановлению Правительства №1538 от 21 сентября на широкую номенклатуру товаров, экспортируемых из России, установлены вывозные таможенные пошлины. Ставки пошлины определяются каждый календарный месяц, и их размер зависит от среднего уровня курса рубля к доллару, сложившегося с 26 число предыдущего месяца по 25 число текущего месяца.

Соответственно, с 1 декабря 2023 года размер пошлины будет установлен в зависимости от того, каким средний курс доллара окажется с 26 октября по 25 ноября. По данным нашего мониторинга, средний курс рубля к доллару за период с 26 октября по 16 ноября составил 92,19 руб./долл.
  • 👍 9
  • 🥴 1
  • 👀 1
Post #1141 2.01K
​​Встроенный стабилизатор
 
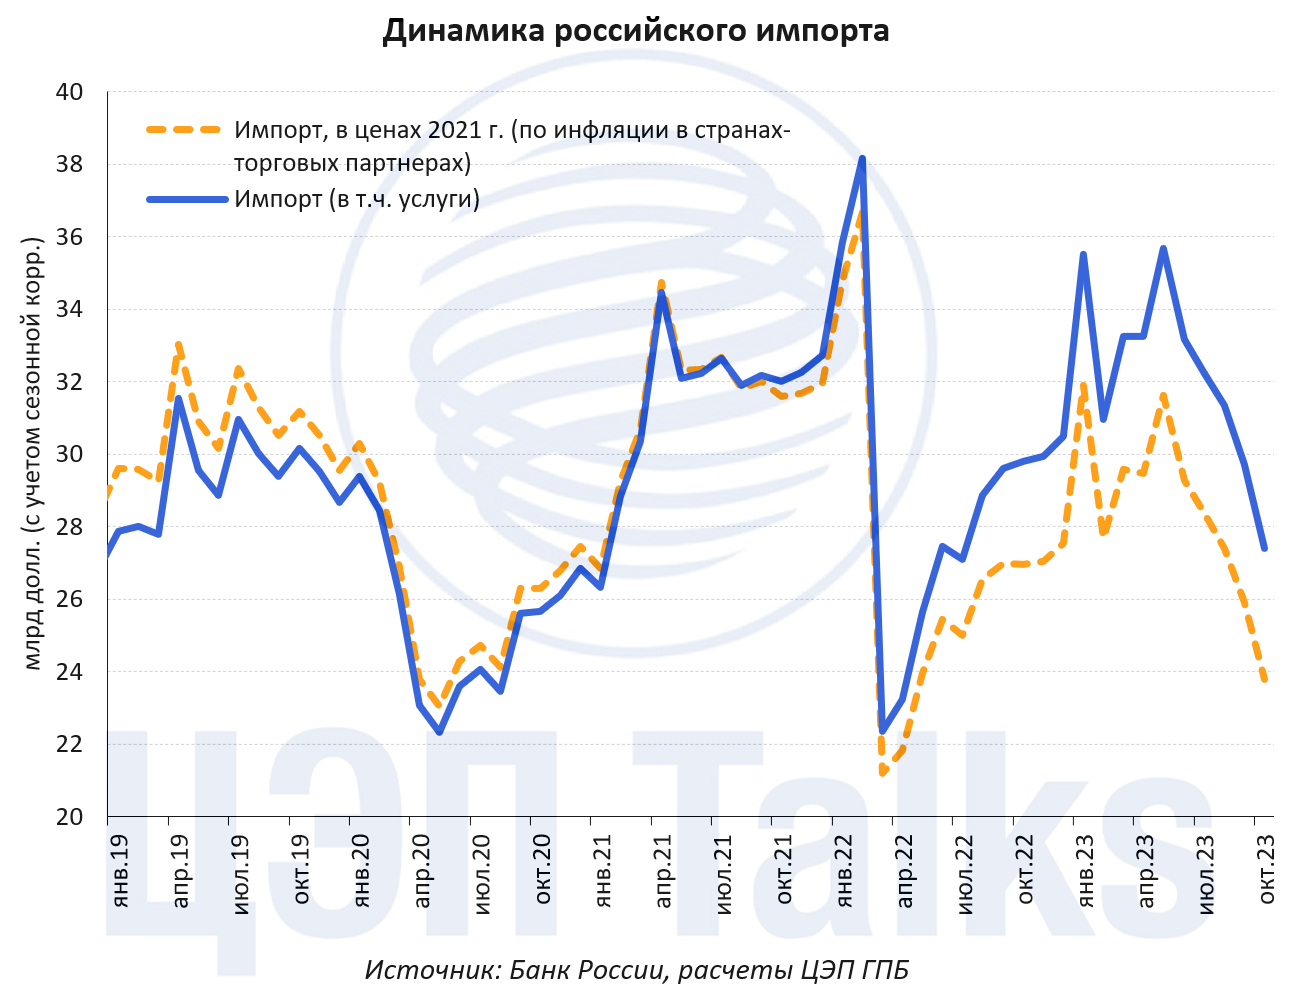
В последние два месяца (сентябрь-октябрь) торговый баланс заметно улучшился - выше 10 млрд долл./мес. (впервые с конца 2022 г.) не только из-за роста цен на российский экспорт, но и за счет сокращения импорта.
 
Ослабление курса рубля, реализовавшееся во 2-3 кв. 2023 г., начинает выступать встроенным в экономику стабилизатором – повышение относительных рублевых цен импортных товаров/услуг приводит к сокращению спроса на импорт. Быстрее реагирует импорт услуг (зарубежный туризм), сокращаясь уже с августа; медленнее, но более значимо – импорт товаров (вероятно потребительских), снижаясь в октябре на 11% м/м.
 
Пока статистика импорта публично раскрывается только в стоимостном выражении, может показаться, что в 1-2 кв. 2023 г. объемы импорта были высоки и сопоставимы с 2021 г. Но не будем забывать про накопленную за последние 2 года инфляцию в мировой экономике.
 
Если скорректировать стоимость импорта на рост цен в странах торговых-партнерах, то условные объемы импорта могли быть ниже 2021 г. на ~10%. Т.е. показателем перегрева экономики в текущем цикле становится уже меньший спрос на импорт, чем это было до 2022 г.
  • 👍 11
  • ❤ 2
Post #1140 1.77K

Forwarded from ХОЛОДНЫЙ РАСЧЕТ ∅ 🇷🇺

🌞 Обработка + оптовая торговля = 5.5% г/г ВВП в 3кв23

• Оценка ВВП близка к месячному отраслевому индикатору нефинансового ВВП и нашей оценке в 5.3%

• Самая точная оценка в 5.5% у ЦЭП, дальше всех был МинЭк с оценкой в 5.2%

🔮 Наибольший вклад в рост экономики в 3кв23 дали восстановление обрабатывающей промышленности и рост оптовой торгови, чуть меньше розничная торговля и строительство

@c0ldness
  • 👏 8
  • 👍 3
Post #1139 1.87K
​​Стоимость морской перевозки угля из Австралии и ЮАР в Китай снизится на 14% в 2023 г.

В 2023 г. средняя стоимость перевозки угля по глобальному маршруту из Ньюкасла (Австралия) до Циндао (Китай) снизится на 14% по сравнению с 2022 г. и составит около 14 долл./т. Второй год подряд цены на морскую транспортировку снижаются, что коррелирует с изменением цен на уголь. Разница в стоимости перевозки крупными судами Cаpesize (160 тыс. т) и Panamax (75 тыс. т) невелика – всего около 1 долл./т или 0,6% стоимости угля на экспорт. По конкурирующему направлению из ЮАР спред аналогичен.

Столь небольшая разница закрепилась с 2016 г. из-за большого объема введенных в эксплуатацию судов в предыдущие годы и роста конкуренции перевозчиков за грузоотправителя. Для крупных судов Capesize роль угля в грузовой базе – велика (20%), но не определяющая, тогда как спрос на суда Panаmax более, чем на половину зависит от отправок угля. Отправка угля меньшей партией позволяет обслуживать большее количество портов, несмотря на чуть более дорогую стоимость перевозки.

Доставка угля вдоль всего побережья Китая с северо-востока на юг, например, из порта Циньхуандао (залив Бохай) в Гуанчжоу (рядом с Гонконгом) обойдется в 4,7 долл./т для партии 50-60 тыс. т, что повышает привлекательность прямой отправку угля судном Panamax из Австралии или ЮАР, поскольку, как минимум, не понадобится дополнительная перевалка.
  • 👍 10
Post #1138 3.46K
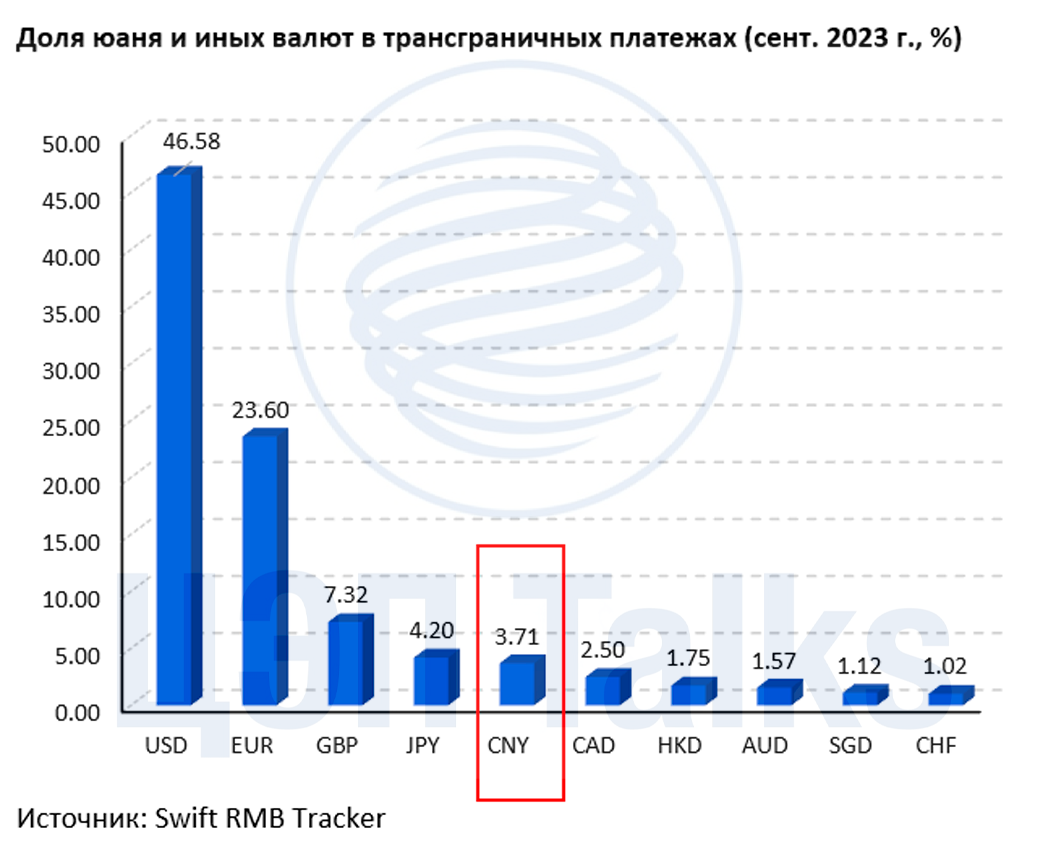
​​Возрастающая роль юаня для мировой экономики

Недавно в Пекине прошли 6-е Центральное рабочее заседание по финансам и Финансовый форум Financial Street, на которых большое внимание было уделено интернационализации юаня. Почему для Китая это так важно?

Одним из путей преодоления накапливающихся проблем в экономике Китая является расширение валютной экспансии. Во-первых, это может способствовать стабильности национальной валюты при сохранении устойчивого спроса на экспорт, во-вторых - привлечению инвестиций в национальные ценные бумаги, в-третьих – снижению зависимости от доллара США и укреплению собственных позиций на мировой арене. И Китай постепенно добивается успехов в этом направлении:

·        Юань пополнил список международных резервных валют (2014 г.);
·        Успешно запущена CIPS (2015 г.) – китайская система трансграничных клиринговых расчетов (4,4 млн транзакций на сумму 96,7 трлн юаней в 2022г. – прирост 21,5% г/г);
·        5-е место по объему операций на мировом межбанковском рынке в 2022 г. (7%, + 2,7 п.п. за 3 года) (для сравнения: доллар США - 88%, евро – 31%).
·        5-е место по объему трансграничных расчетов (3,71% в сент. 2023 г., + 1,56 п.п c конца 2022 г.).

Сдерживающим фактором на пути интернационализации юаня является его преимущественное применение китайскими компаниями, в отличие от доллара и евро, где национальный признак в международных расчетах не прослеживается (в трансграничных сделках одного Китая, к слову, доля юаня уже превысила 50% в июле 2023 г.).

Кроме того, существуют ограничения в части регулирования и контроля внутреннего рынка юаня, что ограничивает доступ на него иностранных лиц. Несмотря на относительно длительное существование механизмов “Connect”, объединяющих фондовые рынки Гонконга и материкового Китая и позволяющие проводить сделки с определенными инструментами иностранцам, объемы торгов по-прежнему имеют потенциал для роста, как и масштабы применения юаня при более открытом рынке капитала.
  • 👍 11
Post #1137 1.96K
​​Консенсус-прогноз показывает еще больший, чем ожидалось в августе, рост ставок аренды на складском рынке

Низкая вакантность, рост себестоимости строительства и рекордный спрос на склады привели к пересмотру ожиданий по увеличению ставок аренды. Результаты консенсус-прогноза показывают рост ставок по итогам года 2023 г. на 43%, это существенно выше, чем было в августе.

Центр ценовых индексов Газпромбанка публикует второй выпуск консенсус-прогноз рынка складской недвижимости, в котором приняли участие профессиональные аналитики 5 консалтинговых компаний, работающих в сфере коммерческой недвижимости (CMWP, CORE.XP, IBC Real Estate, NF Group, Nikoliers).

Ожидаемая в 2024-2025 гг. динамика ставок аренды почти не изменилась, увеличение ставок будет в пределах инфляции. Охлаждение экономики после увеличения ключевой ставки будет сдерживать спрос и на складском рынке - подробнее в Ъ. Впрочем, доля свободных площадей будет оставаться на очень низких значениях в ближайшие 2 года. 

Более подробная информация по консенсус-прогнозу на рынке складской недвижимости доступна по запросу. Пишите нам на forecast.center@gazprombank.ru
  • 👍 10
  • 👌 1
Post #1136 1.94K
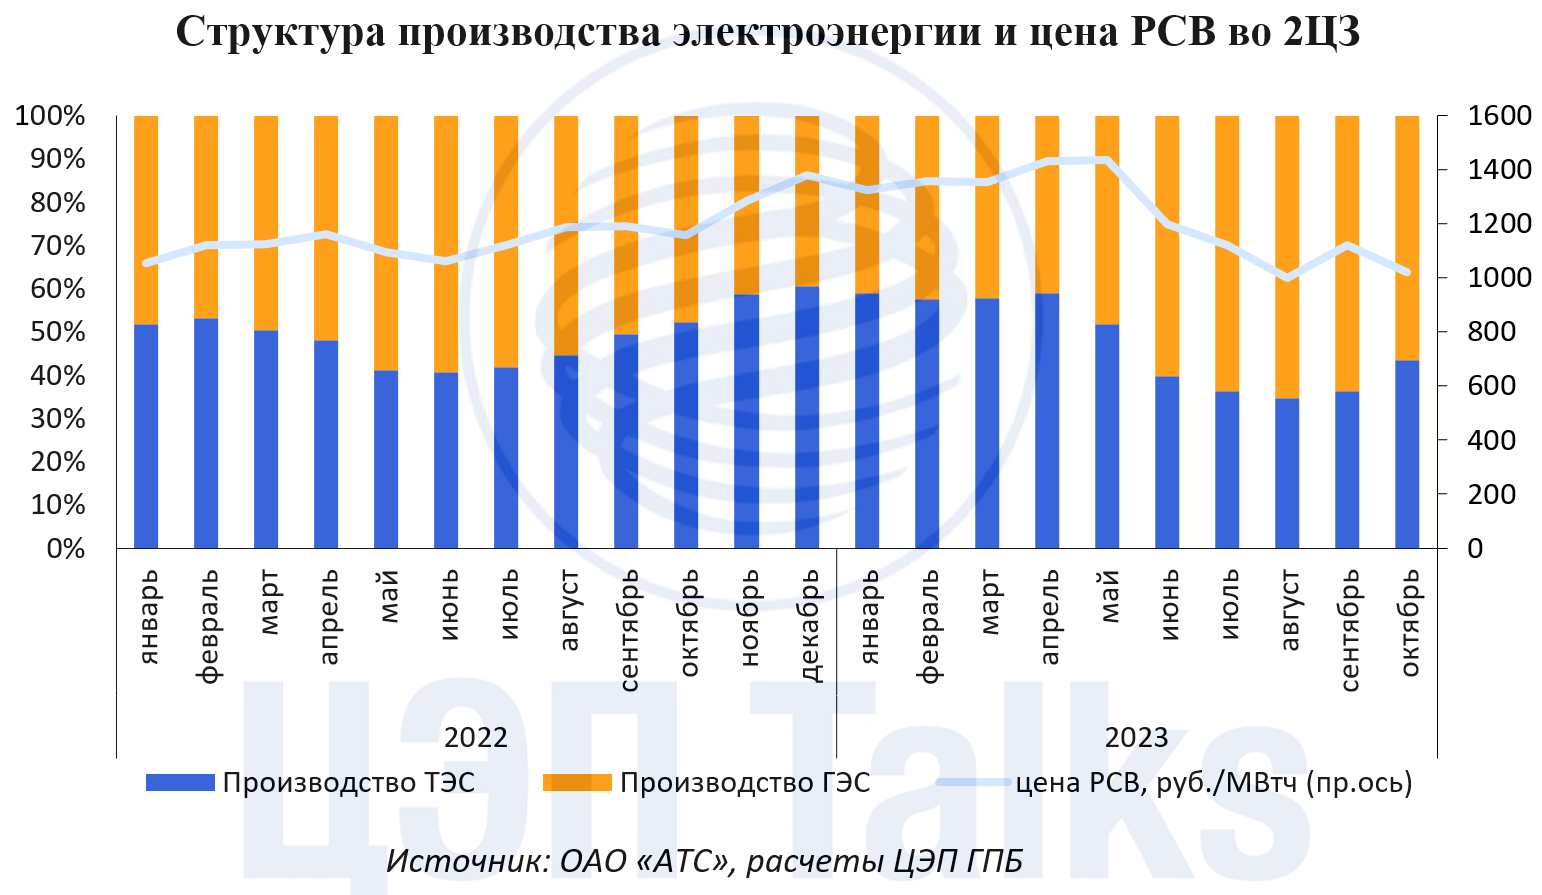
​​Вода охладила цены на электроэнергию

Рост производства электроэнергии на крупнейших сибирских гидроэлектростанциях (ГЭС) охладил цены на электроэнергию в спотовом сегменте оптового рынка. С мая по октябрь индекс рынка на сутки вперед (РСВ) во 2 ценовой зоне (Сибирь) снизился на 29% до 1023 руб./МВтч. Этому способствовало увеличение выработки электроэнергии на ГЭС с мая на треть. В августе-октябре ГЭС производили электроэнергии в среднем на 28% больше прошлогодних показателей, а их доля в структуре предложения региона составила рекордные 65%.

Объемы выработки ГЭС – ключевой фактор ценообразования в Сибири. По правилам рынка ГЭС продает электроэнергию по любой сложившейся цене и подает заявки на рынок без цены (ценоприем), при этом объемы ГЭС сдвигают кривую предложения вправо, снижая маржинальную цену рынка.

Несмотря на снижение цен по итогам года индекс РСВ во 2ЦЗ увеличится на 7-8% г/г за счет высоких цен в январе-мае.
  • 👍 11
  • ❤ 1
Post #1135 2.57K
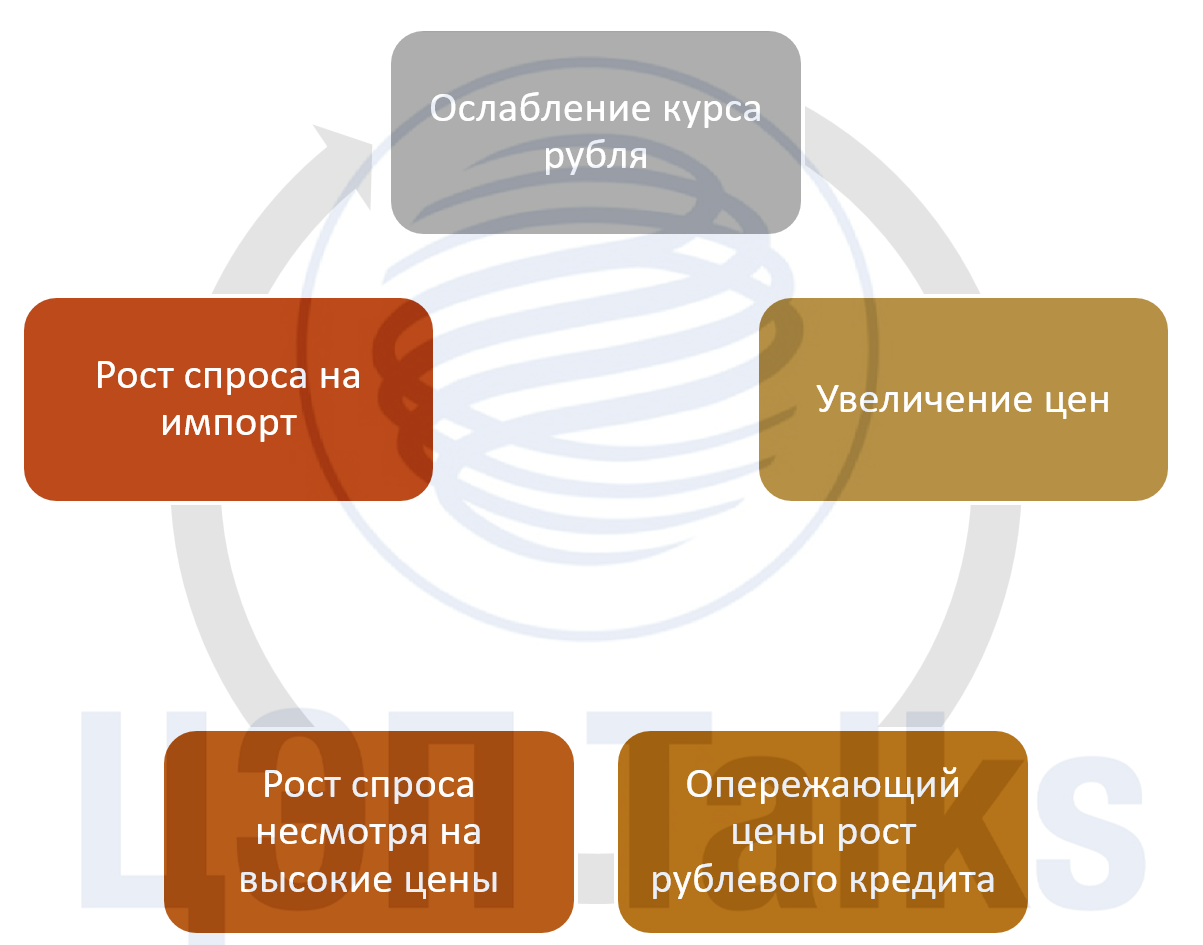
​​Что такое девальвационная спираль?
 
В своем недавнем докладе Банк России рассказал не только о своем видении валютного рынка в России, но и о возможных причинах раскручивания «девальвационно-инфляционной спирали» ― механизма самоподдерживающегося ослабления валютного курса в экономике. Этот механизм мы нарисовали ниже.

Его логика состоит в том, что пока объем доступных рублей в экономике растет быстрее цен на импортные товары, валютный курс, при прочих равных, может устойчиво ослабляться, процесс будет самоподдерживающимся. Подобный сценарий начинал реализовываться и в российской экономике в третьем квартале 2023 г. «Разорвать спираль» в случае ее развития может ужесточение монетарной политики.
  • 👍 16
Post #1134 2.29K
​​Лимиты по льготной и семейной ипотеке увеличат на 1-1,2 трлн руб.

Как и ожидалось, лимиты по льготной ипотеке на новостройки и семейной ипотеке, которые были увеличены 31 августа, оказались выбраны в течение сентября-октября - на 98% по ипотеке на новостройки и на 100% по семейной ипотеке. В стадии согласования находится постановление Правительства РФ о дополнительном увеличении лимитов, на сей раз более значительном, чем это было в конце лета.

Сейчас предполагается увеличение лимитов по льготной ипотеке с 5 трлн до 6,04 трлн руб., по семейной - с 3,4 трлн до 4,64 трлн руб. Изменений по Дальневосточной и IT-ипотеке нет. Кстати, после ослабления требований по IT ипотеке, выдача кредитов по данной программе резко выросла. За последние два месяца выдан такой же объем кредитов по IT-ипотеке, как за все 1 полугодие 2023 г.

Хватит ли новых лимитов до июня 2024 г.? Разница в % ставках по ипотеке на первичном и вторичном рынке столь велика, что, несмотря на общее сокращение спроса на рынке жилья с октября, объемы выданных кредитов по программам господдержки будут достаточно высокими. В феврале-марте может потребоваться новое решение по дополнительному увеличению лимитов. Либо произойдет ужесточение критериев выдачи льготной ипотеки, например, увеличение первоначального взноса до 30%.
  • 👍 12
Post #1133 2.1K
​​Китайские независимые нефтепереработчики недополучили квоты на импорт нефти в 4 кв. 2023 г.

Предельный объем импорта нефти для независимых нефтепереработчиков или «чайников» в 2023 г. был установлен на уровне 243 млн т. За 9 мес. 2023 г. было выделено 194 млн т, а в 4 кв. 2023 г. всего 9,5 млн т, что существенно ниже ожиданий и не соответствует заявленному предельному объему импорта.

Высокий спрос со стороны независимых нефтепереработчиков Китая (в том числе и для формирования запасов) за первые 9 мес. 2023 г. поддерживал цены на российскую нефть ESPO. По оценкам ЦЦИ, премия на нефть ESPO достигала 1,5 долл./барр. в октябре 2023 г. на базисе DAP China к эталону ICE Brent. Меньший, чем ожидалось, объем выделенных квот в 4 кв. 2023 г., вероятно, будет сдерживать спрос и цены на ESPO в оставшиеся месяцы 2023 г.
  • 👍 14
Post #1132 1.97K

Forwarded from ВЕДОМОСТИ

Экспортные цены на энергоуголь на Дальнем Востоке выросли на 20–30%

📝 На фоне роста спроса в Китае и Индии экспортные цены на российский энергетический уголь в портах Дальнего Востока выросли в сентябре – октябре на 22–30%. Об этом говорится в аналитическом обзоре Центра ценовых индексов (ЦЦИ) Газпромбанка, с которым ознакомились «Ведомости».

Директор ЦЦИ Газпромбанка Евгений Грачев пояснил, что спрос со стороны Индии увеличился из-за аномальной засухи и снижения гидрогенерации в стране и, как следствие, роста угольной генерации в первой половине октября на треть.

Рост цен также стимулировал Китай, которому нужно было пополнить запасы топлива перед длительными выходными из-за Дня образования КНР (1 октября), добавил Грачев.

Тем не менее в конце октября рост экспортных цен на энергетический уголь приостановился. Грачев поясняет, что цены в западных и южных портах РФ «поддерживаются рынками Турции и Индии», в восточных уже началось снижение на фоне теплой осени в Китае при достаточных объемах запасов угля на складах.

@vedomosti
  • 👍 11
  • 🔥 3
Post #1131 2.09K
​​Автомобили едут в контейнерах

За 9 мес. 2023 г. объемы импорта автомобилей и комплектующих по железной дороге в контейнерах увеличились практически втрое относительно 9 мес. 2022 г. и составили 202 тыс. ДФЭ (двадцатифутовый эквивалент), что примерно соответствует 400 тыс. машин. Такой рост объемов перевозок стал возможен благодаря пятикратному росту объемов импорта авто из Китая – более 500 тыс. по итогам 9 мес. 2023 г.

Основными пунктами перевалки контейнеров служат всего 7 станций – две на границе с Казахстаном, три в портах Дальнего Востока и по одной на границе с Монголией и Китаем – через них проходит 90% всех контейнеров с автомобилями. При этом более 80% всех отправок следуют в Московский регион.

Популярность этому виду отправок обеспечивают несколько факторов: во-первых, перевозка контейнера по сети РЖД обходится дешевле использования специализированного вагона (автовоза). Во-вторых, меньший риск повредить машину, чем при перевозке прицепом-автовозом по дорогам. В-третьих, перевозка по железной дороге быстрее, чем по морю. Удобство, скорость, надежность и приемлемая цена поддержат рост популярности этого способа доставки автомобилей – по итогам 4 кв. 2023 г. количество перевезенных контейнеров с автомобилями превысит 100 тыс. ДФЭ.
  • 👍 9
  • ❤ 4
Post #1130 3.32K
​​Твердая или классная?

Новость об инициативе Минсельхоза запретить до конца мая 2024 года экспорт твердой пшеницы сначала вызвала много вопросов у непосвященных в детали агрожизни России. Для специалистов же прошла почти незаметно, поскольку доля твердой пшеницы в структуре российского производства – менее 1%, а в экспорте около 3-4%.

В России в основном выращивается мягкая пшеница (Tríticum aestívum). Твердая же (Tríticum durum) или дурум – формально является другим видом из рода пшеницы и близкородственна полбе. Статистики о производстве разных видов пшеницы Росстат не приводит, но показатель рассчитывает Минсельхоз РФ. Согласно их данным, урожай твердой пшеницы ежегодно «составляет 700-800 тыс. т, основными производителями являются Алтайский край (до 80%) и Оренбургская, Челябинская, Омская, Саратовская, Самарская и Волгоградская области». Всего же в 2022 году в России было собрано 104 млн т пшеницы. Мягкая пшеница – основная экспортная культура российского сельского хозяйства, в прошлом сезоне ее вывоз побил рекорд – почти 60 млн т! Вот она бывает фуражной, продовольственной, и бывает классной - ее делят на классы от 1 (производим очень мало) до 5 (фураж). По данным ТБИ, Россия за 4 месяца текущего зернового сезона экспортировала 18 млн т пшеницы, из нее твердой – 424 тыс. т – в Италию и немного в Тунис.
  • 👍 9
  • 🔥 5
  • ❤ 2
Post #1129 4.29K
​​О текущей ситуации в экономике
 
Исходя из опубликованных оперативных данных Росстата, ВВП в сентябре, по нашей оценке, вырос на 6% г/г, а в целом за 3 кв. 2023 г. на 5,5% г/г (+3,2% кв/кв в годовом выражении).
 
В 3 кв. 2023 г. темп роста заметно замедлился, но текущий уровень экономической активности остается высоким. Экономика находится в состоянии перегрева, отклоняясь вверх от тренда (на ~2,5% ВВП) и даже превышая пиковые значения 2021 г. Дальнейший рост сдерживается барьерами «сверху» на стороне предложения: наличием свободных трудовых ресурсов и ограниченными логистическими возможностями.
 
Бюджетные стимулы в 2024 г. без устранения данных узких мест вероятно не смогут создать дополнительные объемы выпуска. Но в большей степени могут повлиять на перераспределение ресурсов по секторам экономики, аллоцируя их в наиболее производительных (или имеющих преференции в доступе к финансовым ресурсам) секторах.
 
Поскольку бюджетная политика остается мягкой, то единственным контрциклическим фактором выступает денежно-кредитная политика, действие которой, однако, происходит с лагом (1-2 квартала), поэтому до конца года можно ожидать сохранения высоких и экономической активности, и инфляции.

Обсуждение текущих оценок ВВП в треде EMCR.
  • 👍 8
  • ❤ 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →