TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
360
Photos
716
Videos
2
Links
1.3K

Showing posts older than #1982 · Back to latest

Older Posts 11 shown
Post #1980 52
💗 ДЕВОЧКИ, МАЛЬЧИКИ И КОРПОРАТИВНЫЕ КАЗНАЧЕИ: ДЕПОЗИТ ТОКЕНИЗИРОВАЛСЯ

Спойлер: он не стал криптовалютой, не ушёл из банка и не обрёл финансовую независимость.

#АрхДенег_Азбука сегодня в розовом 💅

Под обычным депозитом здесь понимаем банковские деньги на счёте, а не только срочный вклад под проценты.

Если на вашем счёте 1 000 рублей, в банковском хранилище не лежит купюра с бантиком и вашим именем. Эти 1 000 рублей — обязательство банка перед вами.

Когда вы переводите их клиенту другого банка, один банк уменьшает запись на вашем счёте, другой увеличивает запись на счёте получателя, а межбанковская часть платежа обычно завершается расчётом в деньгах центрального банка.

Да, сложно. Зато надёжно и без необходимости передавать чемодан наличных через окно.

✨ А ЧТО СДЕЛАЛ ТОКЕНИЗИРОВАННЫЙ ДЕПОЗИТ?

Надел розовый пиджак и вышел на программируемую платформу.

По определению BIS, это цифровое представление денег коммерческого банка, которое даёт прямое требование к банку-эмитенту и погашается по номиналу в деньгах центрального банка той же валюты.

То есть:

💅 должник — всё ещё коммерческий банк;

💅 центральный банк этот депозит не усыновил;

💅 стейблкоином или цифровой валютой центрального банка он не стал;

💅 риск банка от количества цифровых блёсток не исчез.

Изменилось другое: инфраструктура.

Токенизированный депозит может участвовать в автоматически исполняемых операциях. Например, деньги и токенизированный актив передаются одновременно: либо проходят обе части сделки, либо не проходит ни одна. В платёж можно встроить условия, проверки и автоматическое исполнение. А сверка данных, обмен сообщениями и расчёт могут происходить внутри одного программируемого контура. BIS, 2023⁠

Но есть модный нюанс: единой конструкции токенизированного депозита пока нет.

В одной модели токен не передаётся напрямую между клиентами разных банков: меняются остатки на счетах, а банки рассчитываются между собой. В другой модели требование к банку может переходить получателю вместе с токеном. Поэтому надпись «токенизированный депозит» сама по себе ещё не объясняет, кто становится клиентом банка, как достигается окончательность расчёта и какая защита действует при банкротстве эмитента. Банк Англии, 2024⁠

🎀 БИМБО-ВЕРДИКТ

Токенизация — это не ботокс для депозита.

Она меняет не того, кто вам должен, а то, где и по каким правилам живёт банковское обязательство.

Поэтому главный вопрос не «у него есть токен?», а:

кто должник, во что можно погасить требование, где происходит окончательный расчёт и что случится, если платформа или банк решат немного полежать в кризисе.

Красота требует жертв. Денежная архитектура — юридической определённости, совместимости и расчёта в надёжном активе.

Определение BIS: Anchoring trust in money: innovation beyond stablecoins, 2026⁠

Практический пример общей программируемой платформы: Project Agorá⁠

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1976 55
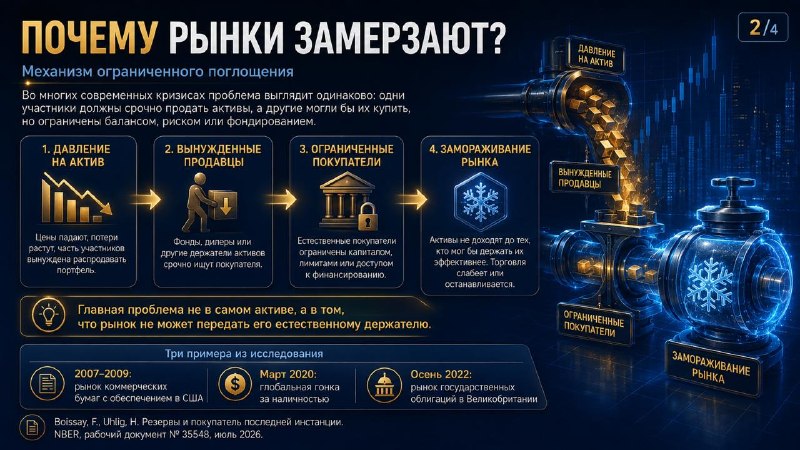
Резервы центрального банка важны не только потому, что помогают банку пережить отток ликвидности. Новое исследование NBER предлагает смотреть шире: резервы определяют, сможет ли финансовый рынок продолжать передавать активы тем, кто способен их удерживать.

Frederic Boissay и Harald Uhlig разбирают кризис, в котором проблема возникает не из-за набега вкладчиков, а из-за остановки вторичного рынка. Одним участникам срочно нужно продать активы. Другие готовы их купить, но ограничены капиталом, финансированием или допустимым риском. В результате активы остаются у вынужденных продавцов, хотя в другой части системы есть более подходящие держатели. Авторы связывают с такой логикой три разных эпизода: рынок коммерческих бумаг в США в 2007–2008 годах, глобальную гонку за наличностью в марте 2020 года и кризис британских государственных облигаций осенью 2022 года.

Резервы здесь выполняют две функции. До кризиса они дают участникам возможность продолжать покупать активы, когда частное кредитование перестаёт работать. Но резервы имеют цену: деньги, удерживаемые в ликвидной форме, нельзя одновременно направить в более доходные проекты.

Возникает классическая проблема коллективного действия. Каждый банк считает стоимость резервов для собственного баланса, но не полностью учитывает пользу, которую общий запас ликвидности создаёт для рынка. Поэтому при свободном выборе система держит резервов меньше общественно оптимального уровня.

Одного обещания центрального банка прийти на помощь тоже недостаточно. В модели авторов гарантированная поддержка приводит к противоположной крайности: банки перестают держать собственные предупредительные резервы. Поэтому оптимальная конструкция состоит из двух частей.

До кризиса действует умеренное минимальное требование к ликвидности. В кризис центральный банк становится покупателем последней инстанции: вмешивается только при нарушении торговли, приобретает ровно тот объём активов, который нужен для восстановления рынка, и покупает их по цене, соответствующей уже восстановившейся торговле.

Отсюда ещё один важный вывод. Больший объём резервов заранее увеличивает баланс центрального банка сегодня, но может уменьшить его вынужденное расширение завтра: кризисы становятся реже, объём экстренных покупок сокращается, а ожидаемые потери центрального банка снижаются. Маленький баланс сам по себе ещё не означает менее затратную систему.

Для «Архитектуры денег» исследование важно именно этой сменой угла. Публичные деньги здесь выступают не просто средством расчёта и не просто обязательством центрального банка. Резервы становятся частью устройства рынка: они определяют, кто способен купить актив в момент стресса, где проходит граница между частной ответственностью и публичной поддержкой и какую часть устойчивости финансовая система должна финансировать заранее.

Денежная архитектура проявляется особенно хорошо именно в кризисе: когда становится видно, кто обеспечивает ликвидность, кто принимает актив на свой баланс и кто в конечном счёте оплачивает восстановление торговли.

Источник: Frederic Boissay, Harald Uhlig, «Резервы и покупатель последней инстанции», NBER, рабочий документ № 35548, июль 2026
#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1975 37
1,4 миллиарда человек в мире не имеют банковского счёта. Не потому что не хотят — банк требует паспорт, прописку, минимальный баланс и кредитную историю.

Смартфон есть у большинства. Банковского счёта — нет. Цифровая валюта ЦБ меняет это уравнение: Нигерия (e-Naira), Индия (цифровая рупия), Бразилия (Drex) прямо называют финансовую доступность главной целью своих проектов.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1974 33
Выбор международной платформы означает не только выбор технологии. Он определяет место страны в будущей архитектуре денег.

После сравнения шести моделей возникает закономерный вопрос: что всё это означает для цифрового рубля?

Главный вывод нашей статьи состоит в том, что участие в международной платформе всегда связано с институциональным выбором. Речь идёт не только о том, как проводить трансграничные расчёты быстрее или дешевле. Не менее важно понять, какие полномочия страна сохраняет, а какие разделяет с другими участниками.

Разные архитектуры предлагают разный баланс.

В одной модели центральный банк сохраняет полный контроль над расчётным контуром, правилами доступа и развитием своей платформы.

В другой часть решений принимается совместно: появляются общие механизмы управления, единые требования к участникам и согласованные процедуры обновления.

При наиболее глубокой интеграции общий расчётный слой становится одновременно общим пространством принятия решений. В таком случае обсуждается уже не только обмен ликвидностью, но и распределение ответственности, доступа к данным и влияния на дальнейшее развитие платформы.

Для цифрового рубля вопрос заключается не в том, присоединяться или не присоединяться к международным инициативам. Гораздо важнее другое: на каких условиях строится такое участие.

Именно поэтому архитектура международной платформы становится частью денежного суверенитета. От неё зависит не только движение средств через границу, но и возможность влиять на правила, по которым эти расчёты будут работать через несколько лет.

Такой подход меняет саму постановку вопроса. Выбор международного контура оказывается одновременно выбором будущей роли цифрового рубля в мировой платёжной инфраструктуре.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1973 37
БРИКС обсуждает не новую валюту, а соединение существующих платёжных систем

Годами вокруг БРИКС обсуждали один громкий сценарий: появится ли общая валюта, способная стать альтернативой доллару.

Но новый сигнал из Индии указывает на куда более практичную архитектуру.

Глава Резервного банка Индии Санджай Малхотра сообщил, что страны БРИКС обсуждают варианты соединения национальных систем быстрых платежей и цифровых валют центральных банков для трансграничных расчётов.

Цель вполне прикладная — снизить стоимость международных платежей. Малхотра отдельно подчеркнул: варианты пока только обсуждаются, никаких решений о запуске общей платформы нет. (Reuters⁠)

Это важно по другой причине.

Для трансграничного расчёта необязательно создавать ещё одну валюту. Можно оставить рубль, рупию, реал, юань и другие национальные деньги внутри собственных систем — и построить между ними слой совместимости.

Тогда меняется сама задача.

Не нужно отвечать на вопрос «какая валюта станет общей?». Нужно решить гораздо более технические вопросы:
- кто конвертирует одну валюту в другую;
- как системы обмениваются платёжными сообщениями;
- где находится ликвидность;
какой расчёт считается окончательным;
- кто отвечает, если одна часть операции прошла, а другая — нет.

Интересно, что RBI двигался в эту сторону и раньше: ещё в январе Reuters сообщал о предложении Индии включить соединение цифровых валют стран БРИКС в повестку саммита 2026 года. Тогда речь шла прежде всего о торговых и туристических платежах. Писали об этом ТУТ. О том как может быть реализована такая связка-писали ТУТ.

Наш вывод: история БРИКС становится интереснее именно тогда, когда убрать разговор об «общей валюте».

Если страны смогут связать национальные платёжные системы и цифровые деньги без создания нового наднационального актива, это будет означать более фундаментальный сдвиг: конкуренция перемещается от валют к инфраструктуре, которая позволяет валютам взаимодействовать напрямую.

И тогда главная власть оказывается не у того, кто выпускает ещё одну монету, а у того, кто задаёт стандарты, правила доступа и окончательного расчёта между системами.

Источник: Reuters, 11 августа 2026 года. (Reuters⁠)

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1967 47
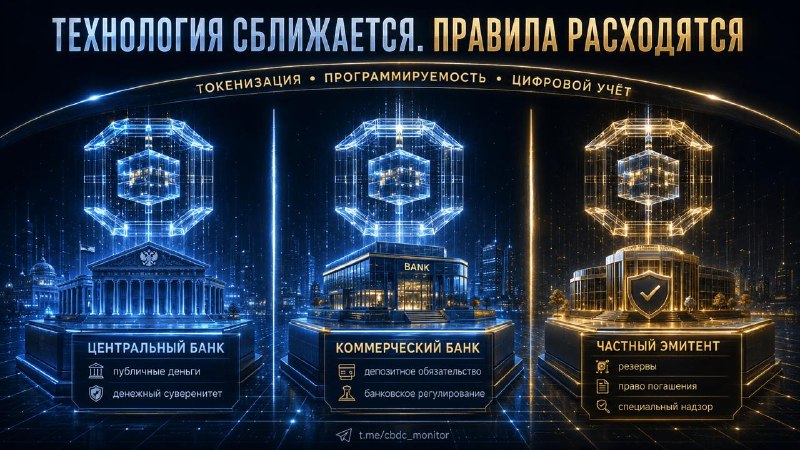
Токенизация денег не ведёт мир к одной цифровой валюте. Скорее наоборот: общая технология делает различия между формами денег заметнее.

В новой работе Filippo Zatti сопоставляет регулирование цифровых валют центральных банков, токенизированных депозитов и стейблкоинов в 2024-2025 годах. Главный вывод хорошо ложится в нашу рамку: рынок сближается технологически, но расходится институционально.

Токенизация, программируемость и распределённые реестры могут обслуживать совершенно разные денежные конструкции. Поэтому вопрос уже не в том, «какой токен победит». Вопрос в другом: чьё обязательство признаётся деньгами, кто устанавливает правила доступа и кто отвечает при сбое.

Автор выделяет три устойчивых слоя.

Оптовая цифровая валюта центрального банка развивается прежде всего как расчётный актив для межбанковских и трансграничных операций. BIS фиксирует: 85 из 93 опрошенных центральных банков, 91%, в 2024 году исследовали розничную или оптовую ЦВЦБ, причём оптовые проекты в среднем продвинулись дальше.

Токенизированные депозиты идут по иной траектории. EBA указала: перенос требования вкладчика к банку на распределённый реестр сам по себе не меняет правовую природу депозита. Инновация может происходить внутри банковского права, без создания новой денежной категории.

Стейблкоины получают третий контур: не банковский депозит и не обязательство центрального банка, а отдельный режим резервов, погашения, надзора и защиты держателя.

Формируется не лестница, где одна форма денег вытесняет остальные, а многослойная архитектура. Публичные деньги могут давать расчётный якорь, банковские деньги обслуживать программируемые коммерческие расчёты, регулируемые стейблкоины соединять рынки и платформы.

Главная ставка исследования находится дальше технологии. Если формы денег сосуществуют, власть смещается к точкам соединения: стандартам совместимости, правилам доступа, данным, признанию расчёта и ответственности между юрисдикциями.

Конкуренция за будущее денег постепенно становится конкуренцией за право собрать общий контур.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1966 31
Если генеративный ИИ способен объяснить экономическую модель, решить задачу, разобрать данные, предложить аргументы и собрать аналитический текст, что именно после этого должен уметь экономист сам?

С этого вопроса мы начинаем новую рубрику «Архитектуры денег».

Обычно канал разбирает архитектуру денежных систем: кто выпускает деньги, кто ведёт учёт, кто задаёт правила, кому принадлежат данные и кто отвечает за результат. В #АрхДенег_Интеллект попробуем применить похожую оптику к интеллектуальной работе: какие операции остаются за человеком, какие передаются генеративному ИИ и где помощь модели начинает превращаться в незаметную подмену собственного мышления.

Поводом стала наша новая статья, опубликованная в Discover Education:

Human–GenAI Interaction Across Bloom’s Levels in University Economics Education.

Работа представляет собой не эксперимент со студентами, а интегративный обзор исследований и концептуальное моделирование. Мы проанализировали литературу о взаимодействии человека с генеративным ИИ и посмотрели, как меняется роль модели по мере усложнения когнитивной задачи: от поиска информации и объяснения до применения знаний, анализа, оценки и создания нового результата. В итоговый синтез вошли 32 источника, 18 эмпирических и 14 концептуальных, обзорных и институциональных.

Главный вывод оказался менее бинарным, чем спор «разрешать или запрещать ChatGPT».

На относительно простых задачах AI может работать как справочник или персональный тьютор. На уровне применения знаний возникает развилка: та же модель либо помогает освоить способ решения, либо выполняет его вместо человека. На более сложных уровнях вопрос становится ещё неприятнее: уже недостаточно получить хороший результат, нужно понимать, кто построил аргументацию, кто выбрал критерии оценки и чей вклад мы в итоге видим перед собой.

Поэтому в следующих публикациях нас будет интересовать не «насколько хорошо AI решает задачи».

Интереснее другое: как должна быть устроена архитектура интеллектуальной работы, чтобы машина увеличивала возможности экономиста, но не делала его собственное мышление необязательным.

Статья на сайте издательства Springer Nature

#АрхДенег_Интеллект
Читайте в MAX
😀 Архитектура денег
Post #1965 36
«Цифровой рубль будет следить за каждой покупкой» — не обязательно так. Всё зависит от того, как спроектирована система.

Цифровой евро обязан соответствовать европейскому законодательству о данных, поэтому ЕЦБ проектирует его с Privacy by Design: минимум данных, разделённые реестры, ограниченный доступ. Цифровой рубль — другая юрисдикция, другие приоритеты. Архитектура — это политика в коде.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1964 44
В продолжение интервью, которое вышло на РБК

«The second track is to bring tokenisation into the two-tier system.»


«Второе направление — перенести токенизацию в двухуровневую денежную систему».


— Frank Smets, Acting Head of the Monetary and Economic Department, BIS, 28 июня 2026 года.

Зачем нужны токенизированные банковские депозиты, если стейблкоины уже умеют работать 24/7, перемещаться по блокчейну и взаимодействовать со смарт-контрактами?

В июньском выступлении Frank Smets фактически отвечает на этот вопрос.

И ответ интересен тем, что BIS не спорит с самой технологией.

Напротив, в докладе прямо признаются преимущества токенизации: деньги и активы можно перенести в программируемую среду, совместить передачу актива и расчёт в одной операции, а проверки и расчёты — встроить в единый процесс.

Проблема, с точки зрения BIS, начинается не с токена. Она начинается с того, что именно этот токен представляет собой как деньги.

Стейблкоин — обязательство частного эмитента, которое пытается сохранять стоимость относительно выбранной валюты за счёт резервных активов и механизма погашения.

Банковский депозит — тоже частные деньги. Но он встроен в двухуровневую денежную систему: коммерческие банки создают депозитные деньги, а расчёты между ними опираются на деньги центрального банка.

Именно эту конструкцию BIS предлагает не разрушать, а токенизировать.

В модели, которую описывает Smets, токенизированные резервы центрального банка остаются расчётным якорем, а токенизированные банковские депозиты переносят существующие коммерческие деньги на программируемую инфраструктуру.

То есть выбор выглядит уже не так:
старые банковские деньги ↔ новые стейблкоины.

Скорее так:
стейблкоины ↔ токенизированные банковские деньги на новых рельсах.

Технологически они действительно сближаются. Институционально — остаются разными.

Отсюда, пожалуй, главный тезис выступления.

BIS не предлагает отказаться от того, что показали стейблкоины: программируемости, новых способов расчёта и возможности работать с токенизированными активами.

Он предлагает отделить эти свойства от самой денежной модели стейблкоина.

И перенести их туда, где расчёт по-прежнему заканчивается деньгами центрального банка.

Поэтому вопрос «зачем нужны токенизированные депозиты, если уже есть стейблкоины?» постепенно получает довольно конкретный ответ.

Чтобы получить преимущества токенизации, не создавая параллельную денежную систему.

Источник: Frank Smets, Anchoring trust in money: innovation beyond stablecoins, BIS, 28 June 2026.

#АрхДенег_Голос
Читайте в MAX
😀 Архитектура денег
Post #1963 140
Самый ценный актив новой платёжной инфраструктуры может оказаться не деньгами, а правом устанавливать правила.

Предыдущие модели показали, что платформы отличаются не только способом проведения расчётов, но и распределением полномочий. Именно здесь появляется ещё один важный вывод нашего исследования.

Если один участник определяет правила подключения, утверждает стандарты, управляет развитием платформы, контролирует данные и принимает решения о дальнейшем расширении системы, его влияние выходит далеко за пределы обычного оператора расчётов.

Именно такую дополнительную ценность мы предлагаем рассматривать как инфраструктурную ренту.

В отличие от классической ренты, она возникает не из владения природным ресурсом или уникальной технологией.

Источник ценности находится в другом месте: в праве определять правила работы общей инфраструктуры.

Чем больше участников подключается к платформе, тем выше значение единых стандартов, процедур доступа, механизмов обновления и требований к совместимости. Со временем именно эти правила начинают формировать долгосрочное преимущество платформы.

Поэтому конкуренция постепенно смещается.

Раньше соперничали платёжные системы.

Сегодня начинают конкурировать архитектуры управления.

Именно поэтому вопрос о том, кто контролирует расчётный слой, становится одновременно вопросом о том, кто будет формировать правила международных расчётов в будущем.

Такой взгляд меняет сам предмет обсуждения. Разговор идёт уже не о выборе технологии, а о распределении институционального влияния внутри мировой платёжной инфраструктуры.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1962 38
Домохозяйства выбирают не инструмент. Они выбирают привычку

В модели всё выглядит аккуратно: есть наличные, банковский счёт, карта, электронный кошелёк и новая цифровая валюта центрального банка. Пользователь сравнил свойства и выбрал оптимальный вариант.

В жизни так не работает.

Домохозяйство выбирает не абстрактный «платёжный инструмент». Оно выбирает знакомое действие: достать карту, открыть банковское приложение, передать наличные, перевести по номеру телефона, оставить деньги «на всякий случай» там, где спокойнее.

Поэтому экономическая модель спроса на ЦВЦБ без поведенческого слоя неполна.

ЕЦБ в исследовании платёжных привычек SPACE 2024 показывает, что в еврозоне в 2024 году 55% потребителей предпочитали карты и другие безналичные способы оплаты в магазинах, 22% предпочитали наличные, а 23% не имели устойчивого предпочтения. Наличные при этом остаются важны не только как платёж, но и как средство контроля расходов и резервный вариант.


Для ЦВЦБ это неприятная новость.

Новая форма публичных денег входит не в пустое поле. Она входит в уже сложившуюся бытовую карту денег: карта для магазина, банковское приложение для переводов, наличные для контроля, счёт для хранения, кошелёк для удобства, иногда конверт или отдельная карта для семейного бюджета.

BIS в докладе о пользовательских потребностях по ЦВЦБ прямо пишет: потенциальная цифровая валюта центрального банка достигнет своих целей только при принятии пользователями и торговыми точками. Иначе дизайн может быть правильным, но поведение останется прежним.

ЕЦБ в исследовании потребительского спроса на цифровой евро формулирует похожую мысль через «трения принятия»: новая форма денег должна не просто существовать, а преодолеть привычку к уже работающим способам оплаты. В рабочей статье ЕЦБ о потребительском отношении к цифровому евро короткое объясняющее видео повышало готовность к использованию на 12 процентных пунктов. Значит, проблема не только в свойствах инструмента, но и в том, как человек понимает его место в собственной денежной жизни.


Отсюда главный вопрос: изменит ли ЦВЦБ способ тратить, хранить и переводить деньги?

Ответ не автоматический.

Если цифровая валюта воспринимается как ещё одно приложение, она будет конкурировать с банковским приложением. Если как цифровые наличные, пользователь спросит про приватность и офлайн. Если как государственный счёт, включится вопрос контроля. Если как непонятная новая кнопка, большинство просто останется там, где уже удобно.

Домохозяйства не оптимизируют денежную архитектуру. Они ищут понятный и социально безопасный способ действия.

Именно поэтому спрос на ЦВЦБ начинается не с баланса центрального банка. Он начинается с бытового вопроса: зачем мне менять привычный маршрут денег?

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →