TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
358
Photos
724
Videos
2
Links
1.3K

Showing posts older than #1962 · Back to latest

Older Posts 16 shown
Post #1961 40
Токенизированные депозиты упёрлись не в токен

В последние месяцы банки один за другим показывают токенизированные депозиты: Citi, HSBC, Wells Fargo и другие. Технологически задача понятна — перенести банковский депозит в программируемую среду и сделать расчёты доступными 24/7.

Но настоящий вопрос начинается позже: что происходит, когда клиенту нужно перевести такой депозит из одного банка в другой?

Именно здесь The Clearing House пытается построить следующий слой.

В июне организация объявила инициативу, которая должна обеспечить межбанковский клиринг и расчёт токенизированных депозитов. Причём не в отдельной параллельной системе: новая инфраструктура должна быть связана с уже существующими RTP и CHIPS. То есть токенизированные деньги должны свободно переходить между цифровым и традиционным банковским контуром.

Это важнее самого выпуска токена.

Пока токенизированный депозит существует только внутри одного банка, он остаётся по сути закрытой цифровой формой его обязательства. Чтобы он стал полноценным средством расчёта между организациями, нужны общие стандарты, правила взаимного признания, управление ликвидностью и механизм окончательного расчёта.

Именно поэтому корпоративные казначейства могут стать первым крупным рынком таких решений. Им нужно перемещать ликвидность между несколькими банками, валютами и часовыми поясами — а не просто хранить «цифровой депозит» внутри одного баланса.

The Clearing House прямо заявляет, что будущая инфраструктура должна поддерживать 24/7 расчёты, программируемость, расширенные данные и межбанковскую совместимость. В инициативе участвуют Bank of America, BNY, Citi, HSBC, JPMorgan, Wells Fargo и другие крупные банки.

И здесь появляется более крупный вывод.

Первый этап токенизации был про выпуск.

Второй — про совместимость.

Следующий — про клиринг и окончательный расчёт.

И именно там, скорее всего, будет формироваться основная инфраструктурная рента новой денежной системы.

Первоисточник: The Clearing House — Major Financial Institutions Unveil Bank-Led On-Chain Money Initiative⁠

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1960 25
Главное различие между платформами заключается не в технологии, а в том, кто принимает решения.

После выделения шести архитектурных моделей становится заметен ещё один закономерный сдвиг. По мере изменения архитектуры меняется не только способ проведения расчётов, но и распределение полномочий между участниками.

На одном конце находятся модели, где центральные банки практически полностью сохраняют контроль. Они самостоятельно определяют правила доступа, управляют своими цифровыми валютами и отвечают за функционирование национального расчётного контура. Международная платформа лишь помогает организовать взаимодействие.

Следующий уровень предполагает совместное управление отдельными элементами. Общими становятся расчётный слой, технические стандарты или механизм подключения участников. Часть решений принимается коллективно, а часть остаётся в компетенции национальных регуляторов.

Самый высокий уровень интеграции возникает тогда, когда появляется единый центр управления платформой. Именно он определяет развитие инфраструктуры, порядок подключения новых участников, изменение правил и функционирование общего расчётного контура.

Получается, что архитектура платформы всегда определяет баланс между двумя целями.

С одной стороны, более глубокая интеграция позволяет упростить трансграничные расчёты, сократить число посредников и повысить эффективность.

С другой стороны, вместе с интеграцией часть полномочий неизбежно переносится из национального контура в общий механизм управления.

Поэтому выбор архитектуры становится выбором не только технологии, но и степени денежного суверенитета, автономии регулирования и участия в принятии будущих правил системы.

Именно этот вывод подводит нас к следующему вопросу: почему способность определять правила платформы сама по себе превращается в экономический ресурс, который мы называем инфраструктурной рентой.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1956 37
Circle перестаёт быть просто эмитентом USDC

За одну неделю Circle показала сразу несколько звеньев будущей архитектуры — и вместе они выглядят важнее, чем отдельные новости.

Во-первых, USDC продолжает расти: на конец II квартала в обращении было $73,3 млрд, а объём операций в сети за квартал достиг $14,8 трлн, +151% год к году. Но эту цифру важно читать правильно: это весь оборот в блокчейне, а не только оплата товаров и услуг.

Во-вторых, Circle Payment Network уже насчитывает 175 финансовых институтов, а годовой эквивалент объёма операций за последние 30 дней достиг $14,7 млрд. Это важнее простой капитализации стейблкоина: появляется институциональная сеть вокруг него.

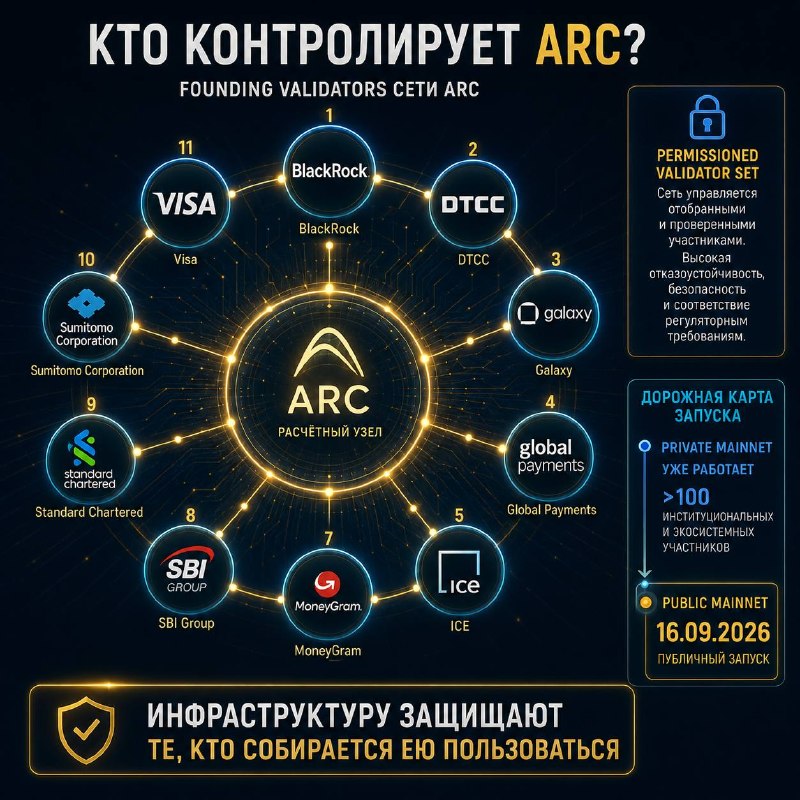
И главное — Circle готовит публичный запуск собственной сети Arc 16 сентября 2026 года. Среди founding validators — BlackRock, DTCC, ICE, Mastercard, Visa, Standard Chartered, MoneyGram, Galaxy и другие. В приватной сети уже работают более 100 институциональных и экосистемных участников.

Параллельно формируется содержимое этой сети. BlackRock планирует разместить на Arc токенизированный фонд BUIDL. DTCC с 2027 года хочет токенизировать на Arc активы, находящиеся на хранении в DTC. BNY, Standard Chartered и другие банки работают над доступом к USDC, хранением, валютными операциями и репо.

В результате Circle движется по цепочке:

стейблкоин → платёжная сеть → собственный блокчейн → токенизированные активы → институциональный расчётный слой.

Это уже не просто история про USDC.

Circle пытается занять сразу несколько уровней новой финансовой инфраструктуры: выпуск цифровых денег, маршрутизацию платежей, сеть валидаторов и среду для расчёта токенизированных активов.

Именно здесь главный вопрос для рынка: останется ли USDC одним из инструментов в общей денежной системе — или Circle постепенно построит вокруг него собственный финансовый контур.

Первоисточники:
Circle — Arc validator cohort and integrations⁠
Circle — Q2 2026 results⁠

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1955 41
Покупаете акцию сегодня — деньги спишут сразу, акция придёт через два рабочих дня. Эти T+2 существуют потому, что расчётные системы исторически работают раздельно.

Цифровые валюты ЦБ позволяют свести этот разрыв к нулю: деньги и актив меняются владельцами в один момент. Первые такие сделки уже прошли во Франции, Германии и Сингапуре. Эпоха двухдневного ожидания заканчивается.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1954 37
🇿🇦 Блокчейн не отменяет государственную границу

Пока многие обсуждают, как криптоактивы позволяют «обойти» традиционную финансовую систему, Южно-Африканский резервный банк показывает совершенно другой подход. Он не пытается контролировать сам блокчейн — он определяет, где именно для государства возникает пересечение финансовой границы.

Опубликованный проект руководства предлагает считать трансграничной не любую операцию с криптоактивом, а вполне конкретные случаи: когда средства проходят между южноафриканским лицензированным поставщиком услуг и зарубежной платформой либо некастодиальным кошельком. Именно в этот момент начинают действовать правила валютного контроля, отчётности и идентификации участников.

Это важный архитектурный сигнал.

Последние несколько лет существовало представление, что распределённый реестр делает государственные границы менее значимыми: актив перемещается напрямую между кошельками, а значит привычные механизмы контроля постепенно теряют смысл.

ЮАР демонстрирует противоположную логику.

Граница возникает не в блокчейне, а в точке входа и выхода из регулируемой финансовой инфраструктуры. Контроль переносится с самой технологии на инфраструктурные узлы: лицензированных операторов, биржи, платёжных посредников и процедуры идентификации клиентов.

Это очень похоже на то, как сегодня строится архитектура цифровых денег во всём мире.

Project Agorá делает ставку на общий регулируемый расчётный слой. Банки развивают токенизированные депозиты внутри банковского контура. Международные платёжные сети выстраивают собственные инфраструктурные шлюзы между различными формами цифровых денег.

Теперь становится заметно ещё одно направление: регуляторы начинают формализовывать цифровые границы, определяя не то, какие технологии можно использовать, а через какие инфраструктурные точки стоимость может покидать национальную финансовую систему.

Это принципиальный сдвиг.

Получается, что главным объектом регулирования становится уже не сам цифровой актив, а архитектура его движения.

Именно поэтому спор между «централизованными» и «децентрализованными» технологиями постепенно уступает место гораздо более практическому вопросу:

кто контролирует расчётный слой, точки доступа и правила перехода стоимости между юрисдикциями.

Первоисточник: South African Reserve Bank, Draft Crypto Assets Manual for Cross-Border Activities.

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
Post #1953 40
Шесть платформ могут проводить похожий расчёт и при этом создавать шесть разных систем власти.

В статье мы разделили проекты оптовых цифровых валют центральных банков не по названию технологии, а по тому, где находится контроль над правилами, доступом и расчётным контуром. На материале четырнадцати проектов выделены шесть моделей, объединённых в три архитектурные группы.

Первая группа сохраняет управление преимущественно у центральных банков.

1. Единая многосторонняя платформа. Несколько валют и участников работают в общем контуре с совместным сводом правил, единым режимом доступа и согласованной окончательностью расчётов.

2. Двусторонний валютный коридор. Два центральных банка согласуют отдельный расчётный канал. Такой формат проще запустить, но каждый новый коридор требует отдельной настройки и не создаёт широкого сетевого эффекта.

Вторая группа соединяет новые цифровые решения с действующей инфраструктурой.

3. Мостовая модель. Национальные системы сохраняются, между ними создаётся техническое и правовое сопряжение. Автономия выше, но результат зависит от качества соединения.

4. Валютно-расчётная модель. Оптовая цифровая валюта встраивается в работу рыночной инфраструктуры или специализированного расчётного оператора. Практическая реализация упрощается, часть контроля переходит к оператору.

Третья группа переносит центр тяжести в программируемые правила.

5. Платформа токенизированных активов. В одном контуре могут обращаться деньги центрального банка, банковские депозиты в цифровой форме учёта и финансовые активы.

6. Контрольно-регуляторная модель. Главным элементом становится не сам расчётный актив, а встроенная проверка требований разных юрисдикций и правил допуска.

Типология показывает не линейный путь от «простой» модели к «развитой». Каждая архитектура по-своему распределяет автономию, эффективность, данные, ответственность и зависимость от общего центра.

Поэтому выбор платформы всегда означает больше, чем выбор технологии. Он фиксирует, кто останется хозяином национального расчётного контура после подключения к международной системе.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1952 41
Wells Fargo токенизирует депозиты. Банки отвечают на стейблкоины их собственной технологией

Wells Fargo планирует осенью 2026 года запустить токенизированные депозиты для отдельных корпоративных и коммерческих клиентов. На первом этапе сервис будет поддерживать расчёты между долларами США и фунтами стерлингов, прежде всего для трансграничных операций.

Клиенты смогут переводить, программировать и проводить расчёты средствами круглосуточно. Токенизированные депозиты будут работать на собственной блокчейн-платформе Wells Fargo и отображаться через существующий клиентский интерфейс банка. Более широкое подключение клиентов, стран и валют планируется в 2027 году.

Здесь важно не перепутать форму и сущность.

Wells Fargo не создаёт отдельный стейблкоин. Токен остаётся цифровым представлением депозита — обязательства самого банка перед корпоративным клиентом. Меняется технология учёта и движения денег, но не их эмитент.

Именно поэтому новость важна для рынка.

Банки постепенно забирают внутрь депозитной системы основные преимущества, которые раньше связывали со стейблкоинами: расчёты 24/7, программируемость, быстрое перемещение ликвидности и возможность работать в блокчейн-среде.

При этом они сохраняют банковский договор, проверку клиентов, управление рисками и контроль над денежным остатком. Для корпоративного казначейства это потенциально снижает необходимость выводить ликвидность из банка в отдельный цифровой актив только ради технологической скорости.

Но остаётся ключевое ограничение. Собственная платформа Wells Fargo хорошо решает движение средств внутри банковского контура. Для расчёта между клиентами разных банков всё равно потребуется совместимая межбанковская сеть. Wells Fargo указывает, что продукт сможет подключаться к будущей общей системе токенизированных депозитов и другим частным сетям.

Поэтому рынок движется не к одной цифровой валюте, а к нескольким связанным слоям:

банк выпускает токенизированное обязательство;
сеть соединяет обязательства разных банков;
деньги центрального банка обеспечивают окончательный расчёт.

Стейблкоины не исчезают. Но теперь они конкурируют уже не с медленным банковским переводом, а с банковским депозитом, который получил программируемость и круглосуточное движение.

Источник: The Wall Street Journal⁠

Важно: отдельный пресс-релиз Wells Fargo в официальном разделе новостей на момент проверки не опубликован. Детали основаны на сообщении WSJ и комментариях финансового директора Wells Fargo.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1951 163
Деньги редко поддаются одному определению.

Одна теория видит в них товар. Другая - знак государства. Третья - количество в обращении. Четвёртая - кредитное обязательство. Каждая объясняет не всю природу денег, а один слой денежной системы.

Металлическая и товарная логика показывают происхождение доверия к деньгам через вещь, редкость и собственную стоимость. Государственная и номиналистическая линии смещают внимание к праву, публичному признанию и расчётной единице. Количественная теория объясняет связь между денежной массой, обращением и ценами. Кредитно-институциональный подход показывает современную банковскую реальность: деньги возникают и движутся через обязательства, счета, кредит и доверие к институтам.

Деньги становятся понятнее не тогда, когда одну теорию объявляют главной, а когда видно, какой вопрос каждая теория решает.

Одна отвечает на вопрос, откуда деньги возникли.


Другая - почему их принимают.


Третья - как количество денег связано с ценами.


Четвёртая - почему современная денежная система держится на банках, кредитах, записях и расчётной инфраструктуре.


В этом смысле деньги нельзя свести ни к металлу, ни к государственному приказу, ни к денежной массе, ни к банковскому долгу. Деньги являются экономической категорией, в которой одновременно соединены стоимость, доверие, право, обращение, кредит и институты.

Цифровые валюты центральных банков хорошо показывают эту многослойность. ЦВЦБ не является товарными деньгами. Её статус задаётся центральным банком и правом. Её устойчивость зависит от доверия. Её макроэкономический эффект связан с количеством, скоростью обращения и реакцией банков. Её практическое значение определяется расчётной инфраструктурой и готовностью людей и бизнеса пользоваться новой формой денег.

Поэтому современная теория денег должна смотреть не на один признак, а на архитектуру целиком: кто выпускает деньги, кто ведёт учёт, кто задаёт правила, кто принимает риск и через какую инфраструктуру проходит расчёт.

Деньги существуют не только как предмет, знак или запись. Деньги работают как система общественного признания стоимости.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀 Архитектура денег
Post #1950 57
Mastercard закрыла сделку по покупке BVNK. Это не ставка на стейблкоины — это ставка на инфраструктуру.

Пока рынок спорил, какие цифровые деньги победят — цифровые валюты центральных банков, токенизированные депозиты или стейблкоины, — Mastercard сделала ход в другом направлении.

Компания завершила приобретение BVNK — британской инфраструктурной платформы для работы со стейблкоинами и цифровыми расчётами.

На первый взгляд это выглядит как очередная инвестиция в стейблкоины.

На самом деле смысл глубже.

В официальном сообщении Mastercard почти не говорит о конкуренции между формами денег. Вместо этого компания описывает цель сделки как создание инфраструктуры, которая сможет соединять банковские счета, карты, цифровые кошельки и стейблкоины в единой платёжной сети.

Это очень важный сдвиг.

Если BIS в Project Agorá строит новый расчётный слой вокруг денег центральных банков и токенизированных депозитов, то Mastercard делает ставку на другой уровень архитектуры — слой маршрутизации.

Именно этот слой определяет:

• каким способом пройдёт платёж;
• где произойдёт конвертация;
• какой интерфейс увидит пользователь;
• кто будет управлять движением между разными денежными контурами.

Другими словами, борьба постепенно смещается от выпуска цифровых денег к контролю над инфраструктурой, которая их соединяет.

Для рынка это означает ещё одну важную вещь.

Если раньше платёжные сети конкурировали за обработку карточных транзакций, то теперь они начинают конкурировать за роль универсального шлюза между разными формами денег. Победителем может оказаться не тот, кто выпустит собственную цифровую валюту, а тот, через чью инфраструктуру будут проходить расчёты независимо от того, используются ли токенизированные депозиты, цифровые валюты центральных банков или регулируемые стейблкоины.

Именно поэтому покупка BVNK — это не столько история про стейблкоины, сколько ещё одно подтверждение главного тренда новой денежной архитектуры: наибольшую ценность постепенно получает не сама форма денег, а инфраструктура, которая связывает разные денежные контуры.

Первоисточник:
https://www.mastercard.com/us/en/news-and-trends/stories/2026/mastercard-bvnk-acquisition-closing.html

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #1949 46
Классический обмен:
ты переводишь евро, ждёшь, потом я перевожу доллары. Что если ты перевёл, а я — нет?

Атомарный своп решает это на уровне кода: средства заморожены у обоих, транзакция срабатывает только при выполнении обоих условий одновременно. Именно этот механизм позволит в будущем обменивать цифровой рубль на цифровой юань без банков-посредников — напрямую, за секунды.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1948 42
Платформой управляет не один центр. Платформой управляет набор правил.

После вопроса «кто управляет?» возникает следующий: что именно означает управление платформой?

Наша статья предлагает смотреть не на организацию целиком, а на отдельные элементы контроля. Именно они определяют, насколько самостоятельными остаются участники международной расчётной системы.

Мы выделяем несколько ключевых элементов.

Первый — правила доступа. Кто принимает решение о подключении новых стран, банков и финансовых организаций.

Второй — управление расчётным слоем. Кто отвечает за проведение окончательных расчётов и изменение их логики.

Третий — данные. Кто получает информацию о платежах, кто определяет порядок её использования и хранения.

Четвёртый — развитие платформы. Кто утверждает новые функции, обновления и технические стандарты.

Пятый — распределение ответственности. Кто отвечает, если возникает технический сбой, спорная операция или необходимость изменить правила работы.

Получается важный вывод. Архитектура контроля состоит не из одного решения, а из нескольких независимых уровней. Поэтому две платформы могут одинаково быстро проводить расчёты, но принципиально отличаться по распределению полномочий между участниками.

Следующий пост покажет, как сочетание этих элементов формирует шесть различных моделей международных платформ оптовых цифровых валют центральных банков.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1947 71
Project Agorá перешёл к следующему этапу. И это важнее, чем кажется.

Несколько месяцев назад мы обсуждали, почему Банк международных расчётов отказался от идеи «нейтрального моста» между валютами.

Теперь появился следующий сигнал.

В июле участники Project Agorá впервые провели операции с реальной стоимостью, а не только с условными тестовыми данными.

По информации BIS Innovation Hub, в испытаниях приняли участие 28 финансовых организаций и центральных банков. Было выполнено 17 различных сценариев на общую сумму около 800 тыс. швейцарских франков.

На первый взгляд сумма выглядит небольшой.

Но в таких проектах важен не объём.

Важно то, что именно проверяется.

До этого большинство международных экспериментов отвечали на вопрос: «может ли технология провести платёж?»

Теперь Agorá проверяет другой уровень:

• сможет ли расчёт пройти в деньгах центрального банка;
• сможет ли одновременно двигаться обязательство коммерческого банка;
• сохранится ли атомарность операции («либо исполняется всё, либо ничего»);
• будут ли работать требования по AML, санкционному контролю, конфиденциальности и управлению доступом.

Именно поэтому BIS подчёркивает: это не запуск системы, а испытание с реальной стоимостью в контролируемой среде.

Разница принципиальная.

Раньше обсуждали архитектуру на схемах.

Теперь начинают проверять, выдерживает ли эта архитектура реальные деньги.

Именно так обычно и появляются новые платёжные инфраструктуры: сначала небольшой объём, затем ограниченный круг участников, затем промышленная эксплуатация.

Поэтому главный вывод не в том, что Agorá обработала 800 тысяч франков.

Главный вывод — проект впервые проверяет не идею, а работоспособность архитектуры на реальной стоимости.

Это ещё не новая международная платёжная система.

Но это уже гораздо больше, чем исследование.

📄 Первоисточник BIS Innovation Hub:
https://www.bis.org/about/bisih/topics/fmis/agora.htm

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
Post #1946 42
Новая финансовая грамотность: читать архитектуру денег

Старая финансовая грамотность учила человека считать проценты, сравнивать комиссии, читать договор и не брать кредит, если не понимаешь условия.

Всё это остаётся нужным. Но для цифровых денег уже недостаточно.

Когда рядом существуют цифровая валюта центрального банка, стейблкоины, токенизированные депозиты, банковские приложения, электронные кошельки и быстрые платёжные системы, пользователь должен понимать не только цену услуги.

Он должен понимать архитектуру.

🧩 Кто выпустил деньги. Центральный банк, коммерческий банк или частный эмитент?

🧩 Где они хранятся. На счёте, в кошельке, в записи платёжной системы, в токене или в требовании к посреднику?

🧩 Кто видит данные. Банк, оператор платформы, государство, продавец, технологический провайдер?

🧩 Кто задаёт правила доступа. Регулятор, банк, платёжная система, эмитент токена или код смарт-контракта?

🧩 Кто может изменить условия. И что произойдёт, если счёт заблокирован, приложение не работает, лимит изменился, а пользователь не понимает, куда обращаться.

BIS в докладе о пользовательских потребностях по ЦВЦБ прямо пишет: внедрение зависит от того, закрывает ли система реальные потребности пользователей, а не только от того, насколько хорошо она спроектирована технически.

OECD уже измеряет не только классическую финансовую грамотность, но и цифровую финансовую грамотность: знание цифровых финансовых продуктов, осознание рисков, поведение в цифровой среде и отношение к цифровым сервисам.

ЕЦБ на примере цифрового евро отдельно объясняет, что это была бы цифровая форма наличных, выпущенная центральным банком, а не криптоактив.

Там же ЕЦБ проводит важную границу: цифровой евро не должен быть программируемыми деньгами. При этом он может поддерживать условные платежи через посредников. Разница тонкая, но именно такие тонкости и становятся новой финансовой грамотностью.

BIS в обзоре цифровых денег для развивающихся рынков формулирует ещё один полезный тест: различие между токеном и счётом менее важно, чем различие между деньгами центрального банка и нецентральнобанковскими деньгами.


Вот здесь и начинается критическое мышление пользователя.

Не «могу ли я нажать кнопку оплатить».

А понимаю ли я, что именно лежит за этой кнопкой: публичные деньги, банковское обязательство, частный токен, запись в системе или обещание посредника.

Новая финансовая грамотность должна учить не только пользоваться деньгами. Она должна учить видеть, кто встроен в денежный контур между человеком и его платежом.

Потому что в цифровых деньгах главный риск часто прячется не в комиссии. Он прячется в архитектуре доступа.

#АрхДенег_Быт
Читайте в MAX
😀 Архитектура денег
Post #1945 73
🇷🇺 Банк России формирует инфраструктуру регулируемого рынка цифровых валют

После принятия закона «О цифровых валютах и цифровых правах» Банк России опубликовал первые проекты подзаконных актов. Они определяют, через каких посредников будут проходить операции с цифровыми валютами, как будет организован их учёт и какие требования предъявят к инфраструктурным участникам.

Что предлагается изменить?

Появится цифровой депозитарий

Цифровой депозитарий будет учитывать цифровые валюты и цифровые права, вести цифровые и иные счета, фиксировать операции, сведения о владельцах активов и лицах, получивших доступ к системе.

По логике учёта такой участник будет близок к депозитарию на рынке ценных бумаг, но объектом учёта станут цифровые активы.

Проект требований к цифровому депозитарию:
https://www.cbr.ru/Queries/XsltBlock/File/90538/6786

Для цифровых депозитариев устанавливается минимальный капитал

Размер собственных средств предлагается установить в диапазоне от 50 млн до 250 млн рублей. Конкретный порог будет зависеть от функций организации: например, от работы с открытыми распределёнными реестрами или участия в расчётах по итогам торгов.

Активы, включаемые в капитал, должны быть ликвидными, а финансовые инструменты — обладать высоким кредитным качеством.

Проект требований к капиталу:
https://www.cbr.ru/Queries/XsltBlock/File/90538/6787

Банк России будет вести отдельные реестры участников

Регулятор планирует вести:

— реестр организаций, осуществляющих обмен цифровых валют;
— реестр цифровых депозитариев;
— реестр операторов информационных систем, в которых выпускаются цифровые финансовые активы.

Таким образом, право работать на регулируемом рынке будет подтверждаться включением организации в соответствующий реестр Банка России.

Проект порядка ведения реестров:
https://www.cbr.ru/Queries/XsltBlock/File/90538/6785

Брокеры смогут проводить сделки с цифровыми валютами и цифровыми правами

Проект регулирует исполнение поручений клиентов, состав клиентского портфеля, обеспечение обязательств, непокрытые позиции и нормативы покрытия рисков.

Цифровые валюты и цифровые права смогут учитываться в портфеле клиента и при определённых условиях использоваться как обеспечение. Для отдельных операций потребуется допуск актива к организованным торгам в России.

Проект требований к брокерской деятельности:
https://www.cbr.ru/Queries/XsltBlock/File/90538/6794

Для руководителей цифровой инфраструктуры вводятся квалификационные требования

Требования предлагается распространить на руководителей, контролёров, специалистов по управлению рисками, внутреннему контролю, противодействию отмыванию доходов и информационной безопасности.

Банк России также определит перечень документов, необходимых для получения права работать в качестве организации по обмену цифровых валют, цифрового депозитария или оператора информационной системы.

Проект квалификационных требований:
https://www.cbr.ru/Queries/XsltBlock/File/90538/6791

Что это означает для архитектуры рынка?

Регулирование строится не только вокруг самого цифрового актива. Формируется полный институциональный контур:

цифровая валюта → брокер или обменная организация → цифровой депозитарий → регулируемый счёт → реестр Банка России → требования к капиталу и руководителям.

Контроль над рынком будет осуществляться через допуск посредников, юридически значимый учёт активов, требования к финансовой устойчивости и персональную ответственность управляющих лиц.

Важно: опубликованные документы пока являются проектами и проходят публичное обсуждение. Они ещё не вступили в силу.

Обзор Банка России:
https://www.cbr.ru/press/event/?id=32728

Все проекты нормативных актов:
https://www.cbr.ru/project_na/

#АрхДенег_Право
Читайте в MAX
😀 Архитектура денег
Post #1943 60
Можно соединить платформы и всё равно не договориться о деньгах.

Интероперабельность отвечает на вопрос, могут ли платформы обмениваться сообщениями, проводить расчёты и передавать активы. Международные организации посвятили этой задаче несколько лет, и без неё действительно невозможны трансграничные цифровые расчёты.

Но после того как соединение построено, возникает следующий уровень вопросов.

Кто принимает новых участников? Кто меняет правила платформы? Кто определяет требования к проверке операций? Кто управляет обновлениями? Кто имеет доступ к данным? Кто отвечает за работу системы при возникновении сбоя?

Наша статья предлагает смотреть на платформы именно через эту призму. Поэтому мы вводим понятие архитектуры контроля: способа распределения полномочий между центральными банками, операторами платформ и другими участниками расчётной инфраструктуры.

Получается интересная картина. Две платформы могут быть одинаково совместимыми с технической точки зрения, но принципиально отличаться по распределению контроля, ответственности и возможностей дальнейшего развития.

Именно поэтому следующий этап развития цифровых валют центральных банков постепенно смещается от вопроса «как соединить платформы?» к вопросу «как устроено управление после соединения?».

Дальше возникает ещё более интересный вопрос. Если контроль над платформой становится самостоятельным ресурсом, можно ли рассматривать его как новый источник экономической ценности? Именно к этой идее мы перейдём в следующем посте.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Post #1942 63
makarova-ogloblina.pdf623.3 KB
🎉🎉🎉Научная статья не заканчивается публикацией. Она начинается с обсуждения.

Вышла наша новая статья, посвящённая архитектуре платформ оптовых цифровых валют центральных банков и месту цифрового рубля в меняющейся системе международных расчётов.

Главный вывод исследования звучит неожиданно: сегодня становится важнее не столько технология платформы или её совместимость с другими системами, сколько архитектура контроля. Кто определяет правила доступа? Кто управляет расчётным контуром? Где возникает новый источник институционального влияния?

Материал получился слишком насыщенным для одного поста. Поэтому мы разложим его на несколько частей. Поговорим о том, почему существующих классификаций уже недостаточно, какие модели платформ складываются в мире, что такое инфраструктурная рента и какие выводы следуют для цифрового рубля.

Первый разбор уже завтра. Начнём с вопроса, почему интероперабельность перестаёт быть главным критерием сравнения цифровых денежных платформ.

#АрхДенег_Сообщество
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →