📊 Монитор ИПЦ: инфляция в июне ускорилась
🛒 Росстат отчитался по инфляции в июне: показатель вырос до 0,87% м/м с 0,17% в мае и оказался примерно на уровне недельных данных (0,85%).
🚀 Годовая инфляция выросла до 6,0% г/г с 5,3% в мае, но из-за переноса индексации тарифов ЖКХ с июля на октябрь, уже на первой неделе июля она вновь опустилась до 5,6% г/г.
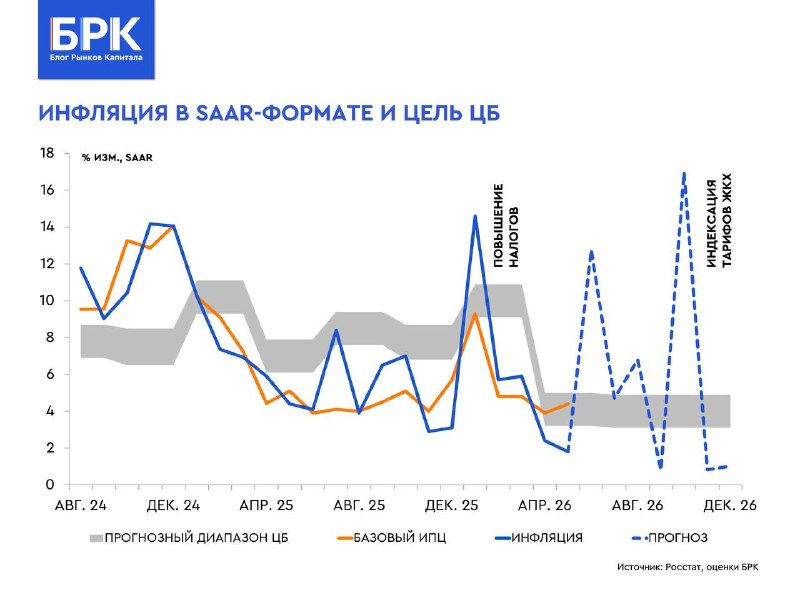
🧮 По нашей оценке, в SAAR-выражении инфляция резко ускорилась: до 12–13% c 2% в среднем за апрель - май под влиянием следующих факторов:
🔹 Наибольший вклад в ускорение инфляции внесли продовольственные товары (+6,9 п.п. м/м), что было в значительной степени обусловлено ранним переходом цен на овощи к росту (+4,2% м/м после -6,0% ранее).
🔹 Рост цен на непродовольственные товары сформировал еще 3,5 п.п. м/м ускорения общей инфляции в SAAR-формате, что в значительной степени было обусловлено удорожанием топлива (+7,0%/+1,0%).
📄 Базовая инфляция, по оценке Росстата, замедлилась до 3,8% SAAR с 4,4% в мае, что оказалось даже чуть ниже наших оценок на основе недельных данных.
✍️ Из новой информации можно сделать два основных вывода для ЦБ:
✔️ Ускорение SAAR-инфляции в июне привело к тому, что в среднем за 2К26 инфляция сложилась на более высоком уровне, чем ожидал ЦБ в рамках своего прогноза: 5,7% против 4,1%, хотя в среднем за апрель - май накопленная инфляция, напротив, была сильно ниже прогноза (2,1%). Это ускорение может стать отличным обоснованием того ужесточения риторики ЦБ, которое было отмечено на июньском заседании.
✔️ При этом замедление базовой инфляции ниже целевых 4% SAAR, по оценке Росстата, по всей видимости, может несколько сгладить тот проинфляционный сигнал для ЦБ, который мы отмечали по недельным данным ранее. Влияние внесезонного роста цен на овощи и реализовавшегося удорожания топлива, вероятно, не транслировалось в рост иных компонент ИПЦ.
📌 С учетом новых вводных мы сохраняем свои ожидания относительно заседания ЦБ по ключевой ставке в июле: регулятор будет выбирать между ее сохранением (14,25%) и минимальным шагом снижения (14,0%). Впрочем, высокие темпы роста М2 в 2К26, а также сохраняющиеся высокими темпы роста недельной инфляции в июле делают более консервативный вариант более вероятным. Публикация оценок инфляционных ожиданий бизнеса (15 июля) и населения (21 июля) в преддверии заседания по ставке может стать еще одной порцией информации, способной повлиять на выбор ЦБ.
#Макро #Инфляция
#Ключевая_ставка
#Павел_Бирюков
@capital_mkts
🧭 БРК в МАКС
Post #2201
2.33K


- 👍 5
- 🔥 4
- ❤ 2