TGViewer
Channel Public Channel
The Buy Side

The Buy Side

@real_buy_side

The Buy Side: опережая индекс МосБиржи с помощью данных.

🔹 ИИ-моментум бот
🔹 Авторские стратегии
🔹 Эксклюзивная аналитика

Вся экосистема — по одной ссылке: https://t.me/Real_Buy_Side/696
Subscribers
3.75K
Photos
356
Videos
33
Links
239
Recent Posts 18 shown
Post #876 2.87K
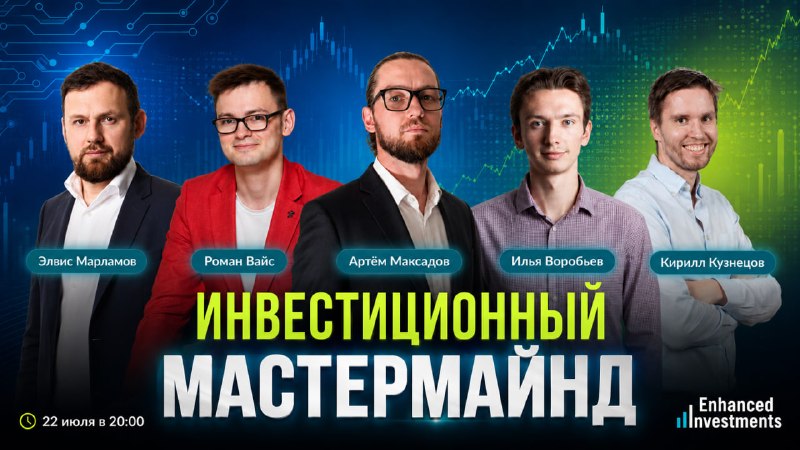
Усиленные Инвестиции Новый оффлайн Investment MasterMind (отчасти AI, отчасти международный, отчасти разноплановый) Пройдет в среду (22 июля) в 20:00 в Особняке Инвестора по адресу: г. Москва, ул. Фридриха Энгельса, д. 64, стр. 1 🔥 В этот раз спикерами будут эксперты, с одной…
Друзья, начнём уже через несколько часов! Если позволит время, заходите в Особняк Инвестора. Если не позволит - подключайтесь к нам онлайн! Думаю, будет интересно!
  • 🔥 17
  • 👍 8
  • ❤ 1
  • 🤯 1
Post #875 3.46K

Forwarded from Усиленные Инвестиции

Новый оффлайн Investment MasterMind (отчасти AI, отчасти международный, отчасти разноплановый)

Пройдет в среду (22 июля) в 20:00 в Особняке Инвестора по адресу: г. Москва, ул. Фридриха Энгельса, д. 64, стр. 1

🔥 В этот раз спикерами будут эксперты, с одной стороны успешно торгующие последнее время, применяющие AI, и фокусирующиеся не только на традиционные идеи в рос. акциях :
- Роман Вайс (The Buy Side) - когда-то мой бывший коллега, а теперь успешный инвестор, круто зашортивший Евротранс, успешно торгующий последнее время, активно применяющий AI
- Илья Воробьев - автора ТГ-канала Long Term Investments, круто инвестирует на международных и российских рынках, активно применяет AI в своей работе
- Артём Максадов - автор ТГ-канал НЕБАФФЕТТ, успешный портфельный управляющий, успешно лонговал сети и избежал больших просадок портфеля
- Кирилл Кузнецов, основатель Усиленных Инвестиций (инвестор-управляющий с средней доходностью >25% и автор статистически самых доходных идей на мастермайндах, автор AI инвестиционной платформы Frontier)
- Гуру стоимостного инвестирования Элвис Марламов (Alenka Capital)

Как обычно, сначала в целом поговорим про рынок, потом каждый эксперт по очереди представит свою инвест. идею, другие ее будут хвалить или ругать!

Небольшое напоминание, что идеи с мастермайндов в среднем опережают рынок на 2% в квартал (8% годовых!)

+ Будет возможность пообщаться в неформальной обстановке с топовыми инвест. экспертами после мероприятия!

Бронируйте места заранее если хотите попасть! (в прошлый раз была полная посадка)

Для посещения мероприятия обязательно: зарегистрироваться по номеру телефона: 8 (916) 790-12-12
(лучше прийти не позднее 19.40, т.к. в 20.00 уже стартует эфир)

Также будем вести онлайн-трансляцию в:
- YouTube: https://youtube.com/live/nd1aBMsiCvY
- ВК: https://vkvideo.ru/video-227621942_456239289
  • 👍 11
  • 🔥 5
  • ❤ 3
Post #874 7.64K
🔖 ЧТО ДЕЛАТЬ КЛИЕНТАМ «АЛОРА»?

В первых 2 частях разобрали саму схему и определили, кто за неё платит. Финал — прикладной: что в этой ситуации делать клиентам Алор.


📌 СНАЧАЛА ФАКТЫ. БЛОКИРОВКИ СРЕДСТВ (ПОКА) НЕТ

ЦБ отозвал у Алора депозитарную лицензию, но не брокерскую. Сам брокер заявил, что отзыв депозитарной лицензии не создаёт рисков блокировки денег и бумаг клиентов, а активы будут переведены в другой депозитарий. То есть технически можно ничего не делать и остаться. Но не спешите выдыхать:

➡️ Во-первых, это заверения самого нарушителя: ЦБ указал, что Алор не просто оступился, а на протяжении длительного периода нарушал требования законодательства и не исполнял предписания регулятора. Доверять антикризисному плану контрагента с таким послужным списком на сто процентов — слабая позиция.
➡️ Во-вторых, перевод в новый депозитарий организует сам Алор, и новый депозитарий может оказаться не лучше прежнего. А «активы не заблокированы» — это слова брокера в моменте, без гарантий, что в процессе перехода не возникнет задержек или ограничений.

Отсюда главный принцип — техника безопасности. Издержки превентивного ухода пока невелики: это небольшие деньги и немного времени. Риск остаться в заморозке или у навязанного депозитария — несопоставимо больше. Плюс моральный слой никуда не делся — как показано в предыдущем посте, Алор действовал против собственных клиентов. Оставаться его клиентом по доброй воле незачем. Поэтому ниже — как уйти без потерь:


📌 ОБЫЧНЫЕ БРОКЕРСКИЕ СЧЕТА

Тут всё проще всего. 2 пути:

➡️ Первый: перевести бумаги к другому брокеру. Срок владения для льготы долгосрочного владения при переводе не прерывается.
➡️ Второй: продать бумаги и вывести деньги на свой банковский счёт.

Что сделать в любом случае до перевода — запросить у Алора брокерский отчёт и выписку по счёту депо с ценами приобретения бумаг. Без этих документов новый брокер при будущей продаже может не знать твою цену покупки и некорректно посчитать налог в конце года.


📌 ИИС: ЗДЕСЬ ЛЕГКО ПОТЕРЯТЬ ЛЬГОТЫ
 
Хотя технически перевод ИИС возможен с сохранением срока и льгот, правила жёсткие, и ошибка стоит всех накопленных вычетов. Порядок:

➡️ Открыть ИИС у нового брокера и явно указать, что это перевод существующего ИИС, а не открытие нового.
В течение 30 дней с даты договора с новым брокером перевести все активы — и деньги, и бумаги — напрямую на новый ИИС.
Важно: деньги должны идти на расчётный счёт нового брокера (его номер начинается с 407 или 30), а не на ваш личный банковский счёт (номер с 408). Перевод денег через личный счёт прерывает срок ИИС и убивает льготу.
➡️ Получить у Алор справку «Сведения о физическом лице и о его ИИС» и передать её новому брокеру.
Нарушение 30-дневного срока означает потерю права на вычет, а если вычеты уже получались — их придётся вернуть государству. Поэтому ещё до начала процесса уточните у обоих брокеров реальные сроки перевода: 30 дней отсчитываются от даты нового договора и тикают, пока идёт техническая процедура.


📌 ЭТО КАСАЕТСЯ ВСЕХ — ПОЭТОМУ НЕ МОЛЧИТЕ
 
Как показано во 2 части, ущерб от таких схем несут не отдельные пострадавшие, а весь рынок: частные инвесторы, государство, бюджет, национальная цель по росту капитализации и доверие к рынку в целом. Поэтому история с «Алором» — не повод позлорадствовать и забыть, а повод действовать. Конкретно — две вещи.

➡️ Первое. Если вы сталкиваетесь с признаками подобных практик — вывода заблокированных активов в обход санкционного контура, внесения записей «задним числом», иных нарушений по бумагам на счетах типа «С» — сообщите об этом в Банк России. ЦБ уже показал, что реагирует, — отзыв лицензии у Алора прямое тому подтверждение. Чем больше предметных сигналов получает регулятор, тем выше шанс, что канал перекроют системно, а не точечно.

➡️ Второе. Распространите этот разбор. Важно, чтобы тема дошла до тех, кто принимает решения (ЦБ, Минфин): речь идёт не о чьём-то частном заработке, а о подрыве стоимости всего рынка и стратегической цели его роста. Молчание здесь работает на тех, кто наживается на данной схеме.

@Real_Buy_side
  • 👍 124
  • ❤ 30
  • 🔥 21
  • 🤯 4
  • 💯 4
Post #873 6.03K
🔖 КТО ПЛАТИТ ЗА ВЫВОД ЗАБЛОКИРОВАННЫХ АКТИВОВ?

Если после предыдущего поста у вас осталось ощущение "кто-то заработал на дисконте, и ладно", то это не так. У схемы есть конкретные пострадавшие, причём на нескольких уровнях сразу.

Сначала о квалификации. Хотя юридически это не государственная измена (состав ст. 275 УК требует действий против безопасности страны в пользу иностранного государства), если оценивать по последствиям — список тех, по кому это бьёт, читается тревожно и как раз очень похож на ст. 275 УК — по совокупности эффекта это работа против собственной страны и против своих же:


1️⃣ ПРОТИВ РОССИЯН С ЗАМОРОЖЕННЫМИ АКТИВАМИ ЗА РУБЕЖОМ

"Заблочка" нерезидентов — это не мёртвый груз. Это разменный фонд для разблокировки активов россиян, застрявших в Euroclear и Clearstream. По оценке Минфина, за границей заморожено около 1,5 трлн рублей активов 3,5 млн россиян.
Логика обмена простая: нерезидент получает свои российские бумаги в обмен на разблокировку наших активов за рубежом. Каждая бумага, «отмытая» и слитая в рынок в обход, — это бумага, выбывшая из обменного фонда. Тот, кто проводит схему, зарабатывает на дисконте здесь и сейчас. Платят за это миллионы частных инвесторов, у которых тает переговорный ресурс на разморозку. Один выигрывает сейчас — тысячи теряют навсегда.


2️⃣ ПРОТИВ СТОИМОСТИ ГОСУДАРСТВЕННОГО ИМУЩЕСТВА
 
Навес давит капитализацию, и сильнее всего — голубые фишки, среди которых много компаний с госучастием. Падение капитализации Сбера, Транснефти и им подобных — это прямое обесценение государственного актива.
Дальше по цепочке: ниже капитализация — ниже будущая приватизационная стоимость пакетов. То есть схему проводит частное лицо, а часть убытка потом понесёт казна.


3️⃣ ПРОТИВ СТРАТЕГИЧЕСКОЙ ЦЕЛИ РОСТА РЫНКА
 
Указ Президента №309 от 7 мая 2024 ставит национальную цель: капитализация фондового рынка не менее 66% ВВП к 2030 году. Сейчас показатель — около 20% (!) ВВП.

По существующему индексу это означает рост примерно втрое: новые IPO дают лишь малую часть прироста, а основную массу должна вынести переоценка уже торгующихся бумаг. То есть рост именно индекса — ядро всего плана.
И вот ключевое: навес давит ровно по "переоценке" (мультипликатору), в результате рынок не приближается к цели, а удаляется от неё: на момент постановки задачи в начале 2024 соотношение было около 33%, а сегодня оно просело до ~20%.


4️⃣ ПРОТИВ ДОВЕРИЯ К РЫНКУ — И ЭТО САМОЕ ДОЛГОИГРАЮЩЕЕ

Тот же указ ставит вторую цель: довести долю долгосрочных сбережений граждан до 40%. Это про культуру — убедить россиян нести деньги в акции, а не держать на депозите. Государство строит её годами: ИИС, страхование счетов, налоговые льготы.
Но когда рынок год за годом льётся под скрытым навесом, у розницы вырабатывается рефлекс: «российские акции только падают, зачем покупать». Этот рефлекс убивает приток частных денег надёжнее любой ключевой ставки. Схема не просто роняет котировки сегодня — она отравляет саму идею долгосрочного инвестирования, на которой держится план развития рынка.


5️⃣ ПРОТИВ СОБСТВЕННЫХ КЛИЕНТОВ
 
Здесь моральная сторона самая прямая и неприглядная. Брокер, проводящий такую схему, льёт навес в тот же стакан, где его собственные клиенты держат длинные позиции. Он зарабатывает на операции, которая обесценивает портфели тех, кто ему доверил деньги. Это конфликт интересов в чистом, незамутнённом виде: заработок посредника и интерес клиента оказываются по разные стороны одной сделки.

В заключительной части — что конкретно лучше делать клиентам «Алора» прямо сейчас: вывод средств, перевод ИИС с сохранением льгот, документы для налогового учёта.

@Real_Buy_Side
  • 👍 103
  • 🔥 16
  • ❤ 12
  • 🤯 12
  • 💯 6
Post #872 7.41K
The Buy Side Photo
🔖 ПОЧЕМУ ЦБ ОТОЗВАЛ ЛИЦЕНЗИЮ У АЛОР?

Сегодня ЦБ аннулировал депозитарную лицензию ООО «Алор Плюс». Формулировка регулятора сухая: нарушение антисанкционных указов президента (№95, №138, №840) и неоднократное внесение записей «задним числом». Рынок отреагировал нехарактерно — индекс Мосбиржи прибавил около 3–5% от минимума дня меньше чем за час.
Но за канцелярской формулировкой стоит конкретная схема. И она напрямую объясняет, почему рынок лился последние месяцы.


1️⃣ КАК АКЦИИ НЕРЕЗИДЕНТОВ «ЗАМОРОЖЕНЫ»

После февраля 2022 бумага российского эмитента в руках недружественного нерезидента несёт 2 независимых ограничения, и оба завязаны на учётную инфраструктуру:

➡️ Первое — режим счёта типа «С» (Указ №95). Даже если такую бумагу удаётся продать, выручка зачисляется на счёт «С» и не выводится свободно — только узкий перечень операций с разрешения Правкомиссии. Кэш формально есть, но он мёртвый.
➡️ Второе — обособленный учёт (Указы №138 и №840). Бумага, пришедшая из недружественного контура, физически сегрегируется в учёте и не может свободно попасть в рыночный оборот. Это карантин.

Масштаб понятен из структуры владения: по оценке Мосбиржи около 60% free-float российских акций осело на счетах типа «С». Это огромный резервуар бумаг, который по правилам в рынок попасть не должен. Из-за этих ограничений заблокированная бумага торгуется в иностранном периметре с дисконтом 50–70% к рыночной цене. Свежий легальный пример — сделка JPMorgan с пакетом Сбера, проданным с дисконтом около 70%: Набиуллина верно отметила, что технически навеса эти бумаги не должны создавать, потому что подлежат обособленному учёту. Но есть нюанс...

Суть схемы: если убрать инфраструктурное «клеймо», дисконт 50–70% превращается в маржу. Это и есть экономика схемы: скупка с дисконтом в иностранном периметре российских активов, перевод в российский контур через цепочки хранения в депозитариях дружественных стран и последующая продажа в рынок.

Пошагово: западный фонд держит «мёртвую» бумагу и выйти не может. Посредник скупает её дёшево. Бумага переводится в РФ не напрямую, а через цепочку дружественных депозитариев — это размывает след происхождения. На входе в российский контур она должна получить признак обособленного учёта. Если этого не происходит — бумага «отмыта» и продаётся в стакан как обычная, за живые рубли.


2️⃣ ОТЗЫВ ЛИЦЕНЗИИ У АЛОР ИЛИ ПОЧЕМУ БЕЗ ДЕПОЗИТАРИЯ СХЕМА НЕ РАБОТАЕТ

Депозитарий — единственный, кто знает, кому принадлежит бумага и откуда она пришла. Снять клеймо можно только в учётной системе, и только депозитарий имеет к ней доступ.
«Запись задним числом» — это ретроактивная фальсификация момента перехода права. Для бездокументарной акции право переходит к покупателю в момент внесения приходной записи по его счёту депо. То есть «когда бумага стала твоей» — это не событие реального мира, а атрибут записи, которую вносит сам депозитарий. Проставив дату ретроактивно, можно создать видимость, будто бумага находилась в российском контуре у резидента ещё до введения ограничений.

➡️ Одним действием обходятся все 3 указа сразу: бумага «не нерезидентская», «не подлежит обособлению», сделка «внутрироссийская». Почему это не ловится сразу — из-за устройства номинального держания: депозитарий учитывает бумаги клиентов, но для НРД и регистратора выглядит как один владелец с одним суммарным остатком. Верхние уровни видят только агрегат — «у депозитария N бумаг» — без разбивки по владельцам, дат внутренних зачислений и происхождения. Подмена происходит ниже этого горизонта видимости. Рутинные сверки её не ловят, потому что сверяется количество, а не легитимность дат. Поэтому ЦБ «выявил факты» в ходе проверки, а не заблокировал их в моменте — и схема могла работать долго (и может продолжать работать в случае работы АЛОРа с другим депозитарием и остальных брокеров и УК с собственными депозитариями, осуществляющих данные противоправные действия).


3️⃣ ПРИ ЧЁМ ТУТ ПАДЕНИЕ РЫНКА
 
По данным ЦБ, основными нетто-продавцами акций с марта по май были именно нерезиденты и некредитные финансовые организации, а физлица — нетто-покупателями. То есть розница абсорбировала чей-то выход. Часть этого навеса — тот самый «слив заблочки» через серые каналы.

К сожалению, уже вышедший через этот канал объём с рынка не вернётся, навес назад не «отыграется». Закрылся только сам канал — на будущее, вернее даже его малая часть. А масштаб того, сколько ещё бумаг могло утекать через другие депозитарии, публично не считается. Это и есть слепое пятно, которое стоит держать в голове, оценивая, сколько навеса ещё впереди... Но будем надеяться, что отзыв лицензии у АЛОР - это не показательная расправа над самым незащищенным участником рынка, а лишь начало процесса системной борьбы с вопиющим нарушением законодательства.

Свидетельств этих нарушений с конкретными именами брокеров и даже одного банка - в сети хоть отбавляй... А пока - имеем то что имеем: наихудшая траектория индекса Мосбиржи с 2022 года. Очень надеюсь, когда нибудь мы узнаем, сколько этого падения - дело рук "дельцов" по типу АЛОРа.

Это первая часть. Дальше — моральная оценка таких операций, и что в таких ситуациях лучше сделать клиентам «Алора» (или другого брокера, в случае продолжения отзыва лицензий со стороны ЦБ РФ).

@Real_Buy_Side
  • 👍 108
  • ❤ 33
  • 🔥 25
  • 😱 5
Post #870 4.46K
  • 👍 7
  • 🤯 2
  • ❤ 1
Post #869 3.49K
The Buy Side Приветствую всех новых подписчиков! И отдельное спасибо тем, кто откликнулся на просьбу о распространении материала по Евротрансу — это сильно вдохновляет работать дальше. Отклик на оба разбора показал главное: материалы такого уровня востребованы инвестиционным…
Краткий апдейт по данной работе перед важным комментарием в свете последних событий. По сути, записка почти готова, я только жду больше данных - и хочу утонить картину с учётом атак на НПЗ и ограничений отпуска топлива АЗС. Я думаю, она будет опубликовано до конца июня.
  • 👍 7
  • 🔥 5
  • ❤ 1
Post #867 4.32K
Приветствую всех новых подписчиков! И отдельное спасибо тем, кто откликнулся на просьбу о распространении материала по Евротрансу — это сильно вдохновляет работать дальше.

Отклик на оба разбора показал главное: материалы такого уровня востребованы инвестиционным сообществом. И я рад продолжать — и при вашей поддержке планирую за лето сделать как минимум ещё 2 исследования аналогичной глубины.

Разумеется, речь не только про шорт-тезисы. Скоро запущу опрос по темам следующих работ.

А пока хочу добить тему Евротранса ещё одной небольшой запиской — и заодно закрыть один пробел.

В статусе канала написано:

«Опережая индекс Мосбиржи с помощью данных».


Но до сих пор материалы были по большей части классическим фундаментальным анализом — с уклоном в форензику, макро и политику. Собственно, data science почти не было. Пора это менять.

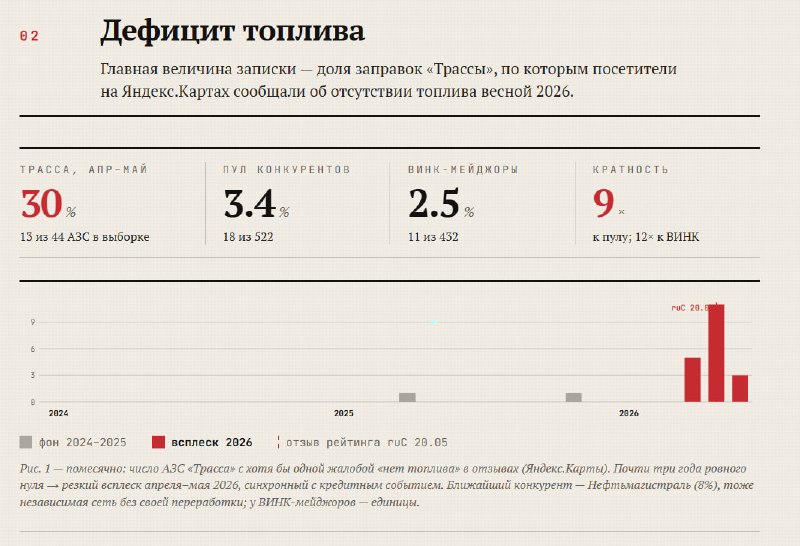
В продолжение кейса Евротранс я собрал датасет отзывов об АЗК по Москве и области. Интуиция подтвердилась: в данных читается отдельный сигнал операционного стресса — жалобы на отсутствие топлива на сети «Трасса» заметно превышают аналогичные жалобы у конкурентов.

Что именно нашлось, насколько устойчив сигнал и как он стыкуется с предыдущими тезисами — в записке на днях. А пока - ловите небольшое превью.

@Real_Buy_Side
  • 🔥 21
  • 👍 18
  • ❤ 7
  • 👏 3
Post #865 26.9K
ПАО «Евротранс» (EUTR) — update_v2.pdf1.4 MB
🔖 ЕВРОТРАНС (EUTR): АПДЕЙТ

Итак, 2 часть разбора. За несколько недель с первой части разобраны: МСФО-2025, РСБУ возможных подрядчиков, картотека 22 арбитражных дел. Вывод — ситуация входит в финальную фазу, развязка уже этим летом. Полный отчёт в прикреплённом PDF.


👀 ЧТО ВНУТРИ

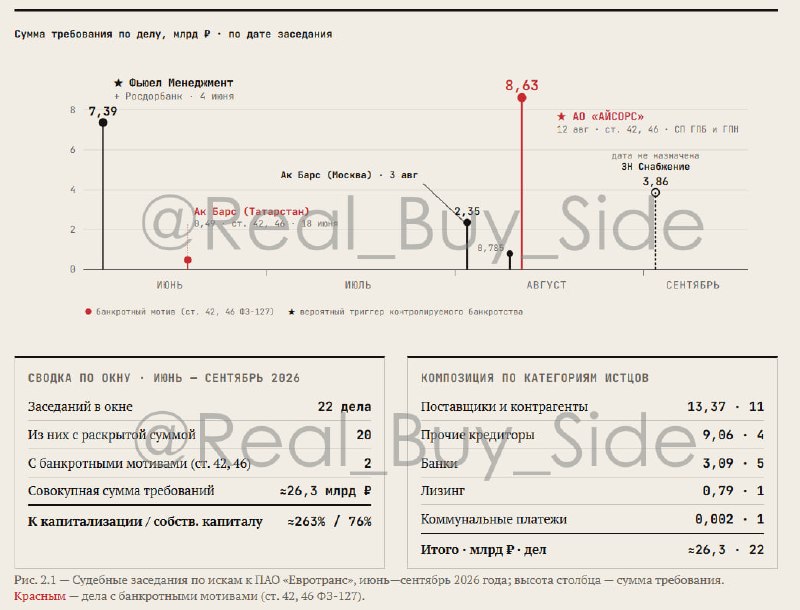
1️⃣Судебный арбитраж как механизм развязки. 22 иска на ≈26,3 млрд ₽ = это 263% капитализации и 76% собственного капитала. Резерв — ноль. Связанный кредитор способен дать акционерам процессуальный контроль над банкротством. Почему это похоже на контролируемую развязку — §2.

2️⃣ Газпромбанк в двух ролях. Лизингодатель 53 АЗК на 20,19 млрд ₽ — и одновременно истец через АО «АЙСОРС» (СП с Газпром нефтью) на 8,63 млрд ₽ с банкротными мотивами — §2.3 - §2.4.

3️⃣ Куда ушли деньги. CAPEX 42,4 млрд ₽ за 2022–2025 — при росте сети всего на 3 (!!!) АЗК. 2 подрядчика с признаками той же бенефициарной группы и суммарной выручкой 151,6 млрд ₽ — §3.1.

4️⃣ Запасы, которых нет - уточнение с версии 1. Где ≈0,55 млн тонн топлива при ёмкости нефтебазы 15 тыс. тонн — §3.2.

5️⃣ Досье на «Трасса-Фин Тех» - уточнение с версии 1. 9 сотрудников, касса 13 тыс ₽, одна программа в Роспатенте — и НМА на 1,29 млрд ₽, профинансированные кредиторкой, просроченной на 99,3%. §3.3.

6️⃣ Сколько вы теряете: обновление оценок с учётом новых данных. Облигации: recovery 8 коп./₽ против рыночных 50–80. Акции: справедливая стоимость ≈0 против рынка 67,5, подтверждено тремя методами.

🆕 Модель Мертона: текущую цену акций оправдала бы лишь волатильность ≈1230% годовых — экономически невозможно (§4).

📉 С момента написания отчёта картина ухудшилась: хотя сегодняшнее дело «Фьюел Менеджмент» и было передано по подсудности — что, скорее всего, сдвигает судебный триггер на июльский-августовский кластер (Ак Барс, АЙСОРС), эмитент допустил дефолт сразу по 7 выпускам ЦФА (статус на Cbonds — дефолт, время погашения было вчера!). Тезис разворачивается в реальном времени.

⁉️ Для кого. Для держателей акций и облигаций Евротранс. Для журналистов (@selfinvestor). Для управляющих активами и правозащитников (@Bondholders).

‼️ Просьба о распространении. Отчёт сделан без бюджета, команды и спонсоров — несколько десятков часов работы выложены бесплатно. Если вы видите здесь что-то важное для рынка — перешлите держателям бумаги. Их тысячи, и многие принимают решения по очень неполной картине. Репост — единственная на сегодняшний день форма поддержки автора.

@Real_Buy_Side
  • 🔥 74
  • 👏 28
  • 👍 22
  • ❤ 10
  • 💯 2
Post #864 3.37K
  • ❤ 4
  • 🤯 2
Post #863 3.58K
The Buy Side Лучше поздно, чем никогда — вторая версия отчета будет выложена сегодня вечером завтра утром.
The Buy Side думает: выложить сейчас, или все инвесторы уже спят и удобнее будет выложить завтра утром... 🤔
  • 🤯 10
  • ❤ 5
  • 👍 4
  • 😱 3
  • 💯 1
Post #862 5.18K
Лучше поздно, чем никогда — вторая версия отчета будет выложена сегодня вечером завтра утром. И ожидание было оправдано: с первой версии разбора главный драйвер изменился.

Ранее, всё крутилось вокруг финансов: денежный поток, который перестал существовать, долг, который перестал обслуживаться, касса в 222 млн ₽ против миллиардов ближайших погашений...

Сейчас же финансовый анализ больше не определяющий. На первый план вышло то, что отчётностью не лечится:

22 арбитражных дела на ≈26,3 млрд ₽ — это 263% капитализации и 76% собственного капитала. Два иска из общей массы — с банкротными мотивами (ст. 42, 46 ФЗ-127)
Резерв под них в отчётности — ноль.

Хотя драйвер и поменялся, вердикт остаётся прежним: облигационеры Евротранс потеряют почти всё, акционеры - всё...

@Real_Buy_Side
  • 🔥 19
  • 👍 9
  • ❤ 6
  • 👏 2
Post #861 4.43K
Завтра СД Евротранс определит размер дивиденда за полный финансовый 2025 год.

Компания уже сейчас живой труп, поэтому реалистично (исходя из того как было бы корректно сделать в мире "нормальных" корпоративных финансов) я бы ожидал 0: выплата дивидендов сейчас — это прямой вызов кредиторам и ускоренный путь к банкротству.

Но есть и другое предположение: Евротранс — это просто такая оболочка для перемещения денег акционеров и кредиторов в карман бенефициаров (исторические свидетельства тому - в отчете).

В таком случае есть 2 доп. сценария "продолжения cashout": выплата 75% и 100% прибыли.

Тогда:

1️⃣ Прибыль МСФО 2025 = 4 792 млн руб., 30.11 руб/акц.
2️⃣ Уже выплачено в течение периода: 20.35 руб/акц.
3️⃣ Остаток при payout 75% = 2.23 руб/акц., доходность (цена 85 руб.) = 2.6%
4️⃣ Остаток при payout 100% = 9.76 руб/акц., доходность (цена 85 руб.) = 11.5%

Не исключены и иные "сюрпризы"...

@Real_Buy_Side
Telegram The Buy Side 🔖 ЕВРОТРАНС: ФИНАЛ Несколько дней работы с МСФО, РСБУ дочек, списками аффилированных лиц, проспектом IPO на 469 страниц — наконец собрано в финальный отчет! PDF приложен к посту. 👀 ЧТО ВНУТРИ 1️⃣ Один из ключевых разделов отчета - хронология выхода инсайдеров…
  • 🔥 19
  • 👍 17
  • 💯 4
  • ❤ 3
Post #860 5.11K
The Buy Side Ждем МСФО 2025 и новые отчеты эмитента (за полный год + аффил. лиц) — по итогам их анализа постараюсь оперативно отписаться.
ЕВРОТРАНС МСФО-2025: ПЕРВОЕ ВПЕЧАТЛЕНИЕ

Наконец, консолидированная отчётность за 2025 год вышла. Публикую, что первым делом бросилось в глаза:

1️⃣ Сменили аудитора. Был Б1 (бывшая EY Russia, аудитор с IPO). Стал ООО «АудитПрофГарант» — небольшая фирма на Земляном Валу. Причины смены не раскрыты.

2️⃣ Новый аудитор сократил список ключевых вопросов с 2 до 1. У Б1 в 2024: «признание выручки» + «обесценение гудвила». У нового аудитора: только «признание выручки». Гудвил Трассы (873 млн) больше не ключевой вопрос — несмотря на 2 (с учётом ЦФА, можно считать и 3) техдефолта через 3-4 месяца после отчётной даты.

3️⃣ Net debt / EBITDA удвоился за год: 1,9× → 3,7×. Чистый долг 77,3 млрд против 40,8 млрд годом ранее. Долг по облигациям и кредитам: 46,6 млрд против 23,7 млрд (почти 2× за год). При этом и к выручке, и к EBITDA вопросы только усилились — об этом далее.

4️⃣ OCF упал на 56% при росте EBITDA на 26%. Операционный поток: 7,8 млрд против 18,0 млрд. Реальный OCF после процентных платежей (11,4 млрд в финансовой деятельности): −3,6 млрд.

5️⃣ FCF минус 18 млрд. OCF −3,6 минус CAPEX 14,6 = −18,2 млрд за год. Финансировали через новые облигации (+22 млрд), банковские линии (+1 млрд), и рост кредиторки (+13,5 млрд).

6️⃣ Кредиторка выросла на 78%. 30,8 млрд против 17,3 млрд. Группа финансирует операции через неоплаченные обязательства поставщикам — самый дешёвый, но и самый хрупкий источник.

7️⃣ Запасы выросли на 71%. 39,9 млрд против 23,3 млрд. DIO к выручке опта = 60 дней. Норма для топливного трейдера 5–15 дней. Кажется, деньги окончательно застряли в запасах.

8️⃣ Дебиторка выросла на 40%. 28,2 млрд против 20,2 млрд. Просрочка свыше 90 дней — 447,6 млн (+138% г/г). Резерв под ожидаемые убытки 168 млн = 0,6% от дебиторки. Для компании в кризисе — нелепо мало.

9️⃣ Концентрация 3 покупателей оптового сегмента выросла: 52,5% выручки. 128,3 млрд из 244,5 млрд. Годом ранее было 47,2%. Кто эти 3 покупателя — не раскрыто. Связанные стороны декларируют выручку всего 4,3 млн руб (vs 2,5 млрд в 2024) — резкое падение, либо реальное, либо реклассификация контрагентов в "несвязанные".

1️⃣🕛 Маржинальность оптового сегмента упала: 7,9% → 6,9%. Бизнес-модель сжимается: опт стал больше (92,0% выручки vs 90,8%), но менее прибыльным.

1️⃣1️⃣ Тест на обесценение по нерыночной ставке. DCF проведён по ставке дисконтирования 15,1–18,2%. Ключевая ставка ЦБ на 31.12.2025 = 16,5%. YTM по облигациям эмитента 40–70% в последнее время, около 25%+ в конце 2025. Корректная ставка для компании с рейтингом ruC = 25–35% в лучшем случае.

1️⃣2️⃣ Иски на 11,557 млрд. Сумма официально признана компанией. «Негативный исход» оценён руководством как «незначительный». Оценочные обязательства не признаны. Резерв = 0.

1️⃣3️⃣ Going concern «на тоненького». В параграфе о непрерывности деятельности обоснование: «отрытые [опечатка в опубликованном отчёте!] и неиспользованные кредитные линии на 7 800 млн руб». Опечатка в going concern параграфе подписанной отчётности — отдельный сигнал о качестве работы аудитора (или о спешке при подготовке). Других обоснований непрерывности нет.

Пока так... Жду остальных документов эмитента и готовлюсь обновить отчет, надеюсь успею на майских.

@Real_Buy_Side
Telegram The Buy Side 🔖 ЕВРОТРАНС: ФИНАЛ Несколько дней работы с МСФО, РСБУ дочек, списками аффилированных лиц, проспектом IPO на 469 страниц — наконец собрано в финальный отчет! PDF приложен к посту. 👀 ЧТО ВНУТРИ 1️⃣ Один из ключевых разделов отчета - хронология выхода инсайдеров…
  • 👍 44
  • 🔥 25
  • ❤ 12
  • 😱 1
Post #859 2.72K

Forwarded from Noname Research

#AI #LLMs

В голову сейчас пришла интересная мысль. Мысль пришла пока парсил Х для дайджеста. Пока я парсил я обнаружил то, что если вы не платите подписку на Х - у вас в Grok, который встроен Х теперь отсутствует режим усиленного мышления (закрыт доступ к более продвинутой модели Grok, которая юзает более продвинутые чипы для Inference).

Более того - я заметил, что обычный режим, которым я всегда пользовался, теперь стал больше глючить.

Отсюда мысль - по мере развития ИИ люди все больше понимают, что они могут реально упростить и ускорить жизнь - начинают больше пользоваться ИИ - растет нагрузка на серверные мощности LLMок - разработчики LLMок закупают больше серверных мощностей - это приводит к ебейшему ИИ-циклу, который мы с вами наблюдаем

НО сейчас все больше и больше новостей появляется о том, что скоро мы можем увидеть объявления о переносах дата центров. Пишут, что из 12 ГВт ЦОДов которые должны в этом году сдать только треть находится в активной стадии строительства, пишут, что 40% дата-центров могут перенести даты ввода мощностей.

Разработчики LLM видят эти новости, более того, они знают гораздо больше нас и понимают гораздо нас. Соответственно они понимают, что скоро вводы новых серверных мощностей снизятся, а спрос при этом продолжает расти и они не смогут его удовлетворить.

Что они делают? Они начинают отдавать самые новые и самые сильные серверные мощности на Inference только платящим пользователям. А те кто не платит - им достаются только слабые серверные мощности, самые старые, которые есть в арсенале - соотвественно и качество Inference для этих пользователей сильно падает.

Если спрос будет еще больше, то самые хорошие мощности будут уходить только премиум подписчикам. А слабые серверные мощности будут уходить только базовым платящим подписчикам - бесплатники перестанут получать доступ к LLM.

В таком случае конкретный разработчик может потерять рыночную долю - так как пользователи начнут уходить к конкурентам. НО у конкурентов такие же проблемы. Соотвественно дальше если мы увидим реально новости о переносе ЦОДов (а мы их скорее всего реально увидим). - то сейчас базовое мнение что начнется жесткая коррекция всего того что связана с Semiconductors — так как спрос сместится вправо — финансовые прогнозы ближайших лет снизятся потому что цены на чипы скорректируются и успокоятся — мульты резко вырастут — станут неинтересны по таким ценам инвесторам — их распродадут.

Это скорее всего корректный прогноз для тех кто делает чипы и оборудование.

НО ГЛАВНАЯ ФИШКА В ТОМ, что при таком раскладе ТЕ КТО ДЕЛАЮТ САМИ LLM - НАОБОРОТ СМОГУТ НАРАСТИТЬ ВЫРУЧКУ И РЕНТАБЕЛЬНОСТЬ потому что на те же мощности при растущем спросе они смогут повышать ценник, так как их предложение ограничено, а спрос продолжает расти.
Tom's Hardware Half of planned US data center builds have been delayed or canceled, growth limited by shortages of power infrastructure and parts… U.S. still depends on China, despite years of onshoring efforts.
  • 🔥 9
  • 👍 4
  • 👏 4
  • 🤯 1
Post #858 2.38K
Коллеги, хотел бы отметить тех, кто откликнулся на просьбу о распространении материала по Евротранс. Большое спасибо!

Особенно приятно видеть среди вас авторов публичных каналов, сделавших репост там. Начну с канала NoNameResearch - ранее, его вёл талантливый аналитик ТМТ, Дмитрий Трошин, но был вынужден продать канал из-за конфликта интересов на sell side.

В последнее время, канал делает акцент на индустриальной аналитике по ИИ и зарубежным рынкам - новый автор довольно точно предвидел "бум" в чипмейкерах и, в частности, Intel на фоне изменений спроса при строительстве датацентров.

Ниже будет репост последнего материала канала - в нем новая мысль про то, что ждёт рынок чипмейкеров дальше, и как это повлияет на развитие LLM.
Telegram The Buy Side 🔖 ЕВРОТРАНС: ФИНАЛ Несколько дней работы с МСФО, РСБУ дочек, списками аффилированных лиц, проспектом IPO на 469 страниц — наконец собрано в финальный отчет! PDF приложен к посту. 👀 ЧТО ВНУТРИ 1️⃣ Один из ключевых разделов отчета - хронология выхода инсайдеров…
  • 👍 9
  • 🔥 3
  • 💯 2
  • ❤ 1
  • 🤯 1
Post #855 2.65K
Илья Винокуров, член Ассоциации Владельцев Облилигаций: если инвестор толерантен к риску и ему доставляет удовольствие спекуляция на полудефолтных компаниях, то как мы можем запретить людям валяться в грязи?


РБК Инвестиции собрали в одном эфире мнения нескольких участников рынка по ситуации с Евротранс — ниже подборка позиций, включая мою.


📌 Евгений Коган: ЕвроТранс фактически отлучён от публичного долга — после техдефолтов перезанять на рынке уже не получится. Спасение — банковское плечо: длинный кредит, который удешевится по мере снижения ключевой ставки. Альтернатива — вхождение финансового инвестора, причём не обязательно крупного: у компании приличный денежный поток. Позицию сократил, но держит. Настораживает уровень корпоративного управления ❤️

📌 Кирилл Захаров: эмитент в жесточайшем кризисе ликвидности. Финуслуги уже фиксировали неисполнение клиентских поручений по выкупу народных облигаций, и поток заявок на пут-оферты, вероятно, продолжится. Цены ходят между 40% и 70% от номинала на новостях о точечных выплатах — это подходящий момент зафиксировать относительно небольшие убытки и выйти.

📌 The Buy Side: конструкция народной облигации с пут-офертой «в любой момент» делает ЕвроТранс перманентно дефолтным эмитентом: сам факт того, что инвесторы могут одновременно предъявить бумаги к выкупу, превращает риск ликвидности в постоянный. Держать не стоит, спекулировать — тем более: чёрный лебедь может прилететь в любой момент [и это не учитывая остальных рисков, включая судебные].

Смотреть эфир с момента начала обсуждения:

1) https://vkvideo.ru/video-210986399_456245100?t=18m41s
2) https://youtu.be/gk014ewtEtY?t=1118

❤️Отдельное спасибо редакции РБК Инвестиции и лично Алевтине Пенкальской @financefir за приглашение в обсуждение и внимание к материалу!

@Real_Buy_Side
VK Видео Что делать на долговом рынке после заседания ЦБ? Сможет ли ЕвроТранс рассчитаться по долгам? 👇🏼 Главные темы этого выпуска: 💔 Заседание ЦБ прошло, а осадочек остался... Рынок все никак не может забыть про слова главы регулятора Эльвиры Набиуллиной о том, что сценария со снижением ставки на 100 б.п. даже не было на столе. 🧮 С макроэкономистом поговорим…
  • 👍 22
  • 🔥 6
  • ❤ 4
  • 🤯 1
Older posts →

About this channel

How can I read @real_buy_side without a Telegram account?
TGViewer shows the public web preview Telegram publishes for The Buy Side: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does The Buy Side have?
The Buy Side (@real_buy_side) has 3.75K subscribers on Telegram, refreshed roughly every 30 minutes.
Does The Buy Side know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →