#LTI_аналитика #OZPH
Результаты Озон Фармацевтика за первое полугодие и взгляд на компаниюДавно не писал про компанию, обновил взгляд на бизнес после отчета за полугодие, который вышел вчера, ниже основные тезисы.
Результаты за первое полугодие:
- Выручка 14.8 млрд рублей, рост выручки +12% (+22% в Q2 vs +2% в Q1)
- Скор. EBITDA 5.8 млрд рублей, рентабельность 39% vs 33% в H1'25
- Чистая прибыль 3.2 млрд рублей, рост 90% YoY
- FCF 4.5 млрд рублей vs 0.8 млрд в H1'25
- ND/EBITDA = 0.4
На весь 2026 год компания прогнозирует темпы роста выручки 15-25%. Исторически компания дает достаточно консервативный гайденс, поэтому думаю, что этот диапазон вполне достижим. Консенсус предполагает рентабельность EBITDA чуть менее 37% за 2026 год (сама компания гайденс не дает), с учетом сильного первого полугодия думаю рентабельность может быть чуть выше.
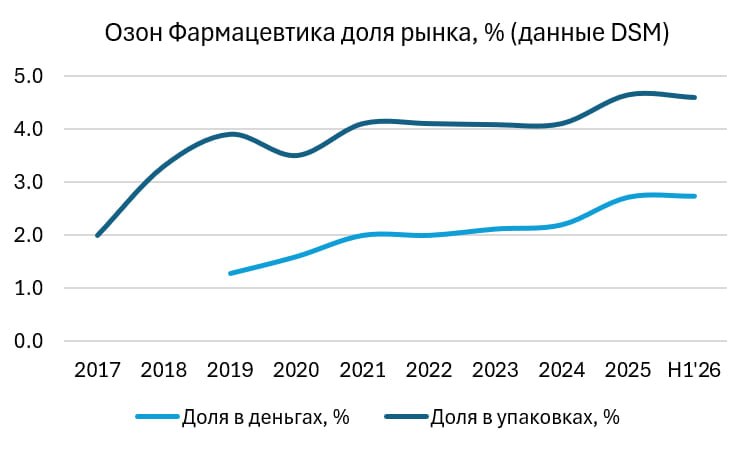
Для лучшего понимания бизнеса также стоит следить за Sell-out (продажи конечным потребителям), они выросли на 14% в первом полугодие vs 12% по рынку. Хотя выручка Озон Фармацевтики формируется за счет продаж дистрибьюторам, аптечным сетям и государству, их объем закупок зависит как раз от первичных продаж для своевременного пополнения и поддержания запасов. Также первичные продажи обычно менее волатильны, чем выручка компании, которая может немного перераспределяться между кварталами из-за тайминга закупок ее продукции.
Несколько факторов, которые позитивно повлияли на финансовые показатели в первом полугодии:
1) Крепкий курс рубля благоприятно сказывается на рентабельности, значительная часть сырья и материалов импортные. Изменения курса имеют лаг 6-9 месяцев, поэтому можно ожидать, что и второе полугодие будет благоприятным с точки зрения рентабельности, в случае продолжения девальвации может быть умеренное давление в 2027 году. При этом менеджмент также ведет постоянную работу по оптимизации коммерческих условий с поставщиками, что имеет постоянный, а не временный эффект.
2) Чистый оборотный капитал снизился до 54% выручки в H1'26 по сравнению со стандартным уровнем ближе к 65-70%, что позитивно повлияло на FCF. В среднем FCF Озон Фармацевтики в ближайшие годы скорее будет меньше прибыли за счет капекса в расширение бизнеса и роста оборотки вместе с выручкой.
У компании сейчас сразу два больших инвестиционных проекта - Озон Медика (противоопухолевые препараты) и Мабскейл (биотехнологические препараты). Запуск производства и продаж в обоих случаях будет в 2027 году. Загрузка новых мощностей и запуск новых препаратов будут происходить постепенно, поэтому не стоит ожидать резкого снижения капекса или скачка финансовых показателей в следующем году.
Онкологическое направление у компании уже есть и показывает высокие темпы роста (9% оборота, +60% YoY), запуск Озон Медики позволит расширить мощности и портфель продукции, и поддержать дальнейшее развитие этого бизнеса. Биотех - новое направление, которое имеет более сложный технологический процесс, но в то же время меньший уровень конкуренции и кратно больший средний чек. Оба новых производства станут дополнительным драйвером роста бизнеса в ближайшие годы. Особенно приятно, что текущие и новые производственные мощности находятся в Тольятти, откуда я родом, был с визитом на производстве в прошлом году.
Компания немного обновила дивполитику, теперь выплаты не ограничены денежным потоком, процент выплат привязан к чистой прибыли и зависит от долговой нагрузки (скорректированного чистого долга с учетом безрегрессного факторинга). При текущем уровне 0.8 Скор. ЧД/EBITDA дивиденд будет не менее 30% прибыли. Компания платит дивиденды по кварталам, за второй квартал выплата будет чуть более 1%, по результатам всего 2026 года вероятно можно ожидать выплату 5-6% от текущей цены акций - немного, но дивиденды на текущем этапе не являются основным фактором для компании.
@long_term_investments