TGViewer
Channel Public Channel
Шумилов. Облигации, вклады.

Шумилов. Облигации, вклады.

@obligatsiii

Павел Шумилов про облигации, банковские вклады

Редакция: @shumilov_redaction
Менеджер: @invest_kanaly
О рекламе: @shumilov_ads
Биржа: https://telega.in/c/obligatsiii

Мои каналы https://t.me/addlist/YGNNsjd8Pfg0ZjE6

РКН: https://vk.cc/cSrLwQ
Subscribers
17.1K
Photos
1.1K
Videos
4
Links
843
Recent Posts 18 shown
Post #1664 827
📊 РЕЙТИНГОВЫЕ ДЕЙСТВИЯ ЗА НЕДЕЛЮ

🔴 САМЫЕ ЗАМЕТНЫЕ ПОНИЖЕНИЯ

▪️ ООО «ПКФ» (Фабрикс)
Рейтинг: С → D
Прогноз: отозван
Агентство: АКРА
Это уже максимальный уровень кредитного риска: ранее рейтинг снижался до C на фоне повторного технического дефолта по купону.

▪️ АО «ГИДРОМАШСЕРВИС»
Рейтинг: А+ → А
Прогноз: Стабильный → Негативный
Агентство: НКР
Причина снижения — рост долговой нагрузки в 2025 году и ожидание её дальнейшего увеличения в 2026 году. НКР также указывает на риск переноса крупных контрактов.

🟠 ИЗМЕНЕНИЕ ПРОГНОЗА

▪️ ООО «АГРО-ФРЕГАТ»
Рейтинг: B-
Прогноз: Стабильный → Негативный
Агентство: АКРА

▪️ ООО «СМАРТФАКТ»
Рейтинг: BBB-
Прогноз: Стабильный → Развивающийся
Агентство: Эксперт РА

▪️ АО «СИМПЛ СОЛЮШНЗ КЭПИТАЛ»
Рейтинг: BBB-
Прогноз: Стабильный → Развивающийся
Агентство: Эксперт РА

🟢 ПОВЫШЕНИЯ И ПОЗИТИВНЫЕ ИЗМЕНЕНИЯ

▪️ ПАО «ГРУППА ПОЗИТИВ»
Рейтинг: АА- → АА
Прогноз: Стабильный
Агентство: АКРА
Повышение связано с улучшением оценки долговой нагрузки и покрытия процентных платежей. АКРА также отмечает высокую рентабельность, сильную ликвидность и денежный поток.

▪️ АО «АВТОБАН-Финанс»
Рейтинг: А+
Прогноз: Стабильный → Позитивный
Агентство: НКР
Рейтинг облигаций «Автобан-Финанс» подтверждён на уровне A+.ru.

🔵 ОТЗЫВ РЕЙТИНГОВ

▪️ АО «СЕЛЕКТЕЛ»
Рейтинг отозван в связи с расторжением договора по инициативе рейтингуемого лица.
Агентство: АКРА

▪️ ООО «ЛКХ»
Рейтинг отозван в связи с окончанием срока действия договора.
Агентство: АКРА

🟢 ПОДТВЕРЖДЕНИЯ РЕЙТИНГОВ

▪️ ООО «ЦКТ «ВЕКУС»
Рейтинг: B+
Прогноз: Стабильный
Агентство: АКРА

▪️ ООО «ДИНТЕГ»
Рейтинг: B-
Прогноз: Стабильный
Агентство: АКРА

▪️ ООО «Сэтл Групп»
Рейтинг: А-
Прогноз: Стабильный
Агентство: НКР

▪️ ПАО «НОВАТЭК»
Рейтинг: ААА
Прогноз: Стабильный
Агентство: АКРА

▪️ АО «БАНК ДОМ РФ»
Рейтинг: АА+
Прогноз: Стабильный
Агентство: АКРА

▪️ ООО «Р-ВИЖН»
Рейтинг: АА+
Прогноз: Стабильный
Агентство: Эксперт РА

▪️ Республика Саха (Якутия)
Рейтинг: А+
Прогноз: Стабильный
Агентство: АКРА

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 16
  • ❤ 3
  • 🔥 1
Post #1663 1.41K
📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Роснефть" установила ставки 19-20 купонов бондов 001Р-08 на уровне 8% годовых

▪️ "Медси" установила ставку 14-17-го купонов облигаций с погашением в июне 2038 г. на уровне 10%

▪️ ЛОЭСК установила финальный ориентир ставки купона дебютных облигаций объемом до 1 млрд руб. на уровне 18%

▪️ АКРА подтвердило рейтинг Якутии и ее облигаций "A+(RU)", прогноз "стабильный"

▪️ АКРА повысило рейтинг Кировской области до "А(RU)", изменило прогноз на "стабильный"

▪️ "Делимобиль" 30 сентября проведет сбор заявок на бонды объемом 1 млрд рублей

▪️ НКР снизило рейтинги "Гидромашсервиса" и его облигаций до A.ru, ухудшило прогноз до негативного

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 19
  • 🤔 8
  • ❤ 3
Post #1662 2.1K
Как выбрать лучшие облигации на первичных размещениях?

На канале Era Bond все выпуски на одной картинке, где содержится вся ключевая информация. От купона, до долгосрочной и спекулятивной оценки.

Также есть комментарий, где аналитики отмечают слабые и сильные стороны каждого выпуска.

Управляющий канала Денис за 3 года обогнал индекс RGBI на 80,1%

Обязательно подписывайтесь. Это только небольшая часть информации с полезного канала по облигациям -https://t.me/+XT1R4PRAbCZmNDli

#взаимопиар
  • 😁 7
  • ❤ 4
  • 👍 1
  • 👎 1
Post #1661 2.29K
🇷🇺 БЮДЖЕТ НА 2027–2029 ГОДЫ: ДЕФИЦИТ ВЫШЕ — ЧТО ЭТО ЗНАЧИТ ДЛЯ ОФЗ И СТАВКИ?

📝 Минфин внес в правительство проект федерального бюджета на 2027–2029 годы. Главная цифра для рынка облигаций — дефицит бюджета планируется примерно на уровне 2% ВВП ежегодно.

Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, а на 2028-й — 1,3% ВВП.

То есть бюджетная траектория становится более дефицитной, чем предполагалось ранее.

📉 ЧТО ЭТО ЗНАЧИТ ДЛЯ ОФЗ?

💰 Основной вопрос — сколько дополнительно придётся занимать Минфину.

Сам по себе дефицит не означает автоматически пропорциональный рост размещений ОФЗ: государство может использовать остатки на счетах, менять структуру финансирования и другие источники.

Поэтому конкретный объём дополнительного предложения ОФЗ пока оценивать рано. Но потенциально объем заимствований через ОФЗ должен быть больше.

🔎 А ВОТ СО СТАВКОЙ СИТУАЦИЯ ЕЩЁ ИНТЕРЕСНЕЕ

Банк России заранее предупреждал: если новые бюджетные параметры будут означать более высокий структурный первичный дефицит, чем заложено в его базовом сценарии, денежно-кредитная политика может потребоваться более жёсткая, чем предполагается сейчас.

В базовом сценарии ЦБ сейчас предполагает постепенное сокращение структурного первичного дефицита:

2026 — 2% ВВП
2027 — 1%
2028 — 0,5%
2029 — 0%

🔮 ЧТО С ПРОГНОЗОМ СТАВКИ?

В базовом сценарии ЦБ средняя ключевая ставка ожидается:

2026 — 14,5–14,6%
2027 — 10,5–12,5%
2028 — 8–9%

При этом уже сейчас ЦБ держит ставку на уровне 14%, а устойчивую инфляцию оценивает в диапазоне 5–6%.

Поэтому бюджет становится одним из факторов, от которого будет зависеть скорость дальнейшего снижения ставки.
Если фактический дефицит и структурный дефицит окажутся выше предполагаемых — пространство для снижения ставки будет меньше.

🧠 Мое мнение: Пока конкретные цифры сложно спрогнозировать, но одно ясно точно - быстрого снижения ставки ЦБ ждать не стоит. Поэтому подстраиваемся под реалии рынка.

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 61
  • ❤ 4
  • 🤔 2
Post #1660 2.3K
🤔 АНОМАЛЬНЫЕ ДОХОДНОСТИ В ОФЗ. ЧТО ПРОИЗОШЛО?

📝 За последний год рынок ОФЗ прошёл довольно необычный путь: в 2025 году инвесторы активно покупали длинные бумаги в расчёте на быстрое снижение ставки, а затем рынок начал закладывать гораздо более медленное смягчение ДКП.

📉 В итоге длинные ОФЗ заметно подешевели, а их доходность вернулась к уровням, которые ещё недавно считались высокими даже при ключевой ставке значительно выше текущей.

📊 Индекс RGBI за последние 12 месяцев снизился примерно на 3,7%, а с начала 2026 года — примерно на 4,6%.

📉 ТОП-3 ОФЗ ПО ПРОСАДКЕ ЦЕНЫ ЗА ГОД

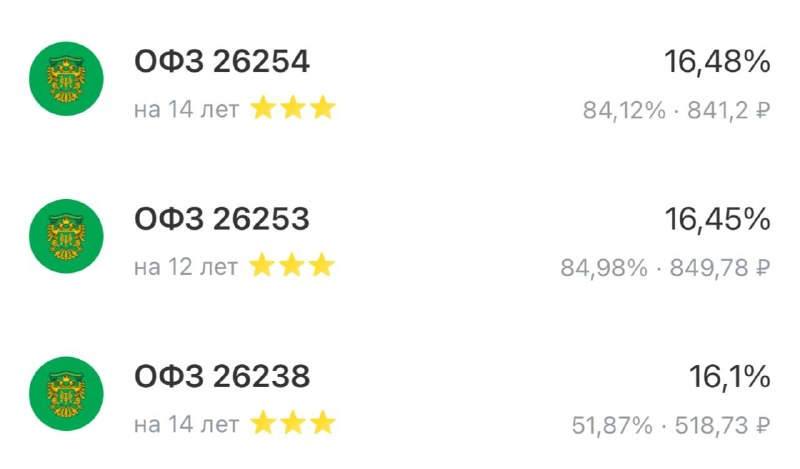
1️⃣ ОФЗ 26238

Погашение: 15 мая 2041 года
Год назад бумага торговалась примерно в районе 60% от номинала, сейчас — около 52%.

Падение цены — порядка 10%.
Текущая доходность к погашению — около 16,0% годовых.
Это один из самых чувствительных к ставкам выпусков на рынке: дюрация около 7 лет.

При этом купон всего 7,1%, поэтому основная доходность сейчас формируется за счёт покупки сильно ниже номинала и последующего погашения по 100%.

2️⃣ ОФЗ 26248

Погашение: 16 мая 2040 года
В сентябре 2025 года выпуск торговался примерно по 91,8% от номинала, сейчас цена находится около 81%.
Падение — примерно 9%.
Текущая доходность — около 16,2–16,3% годовых.
Купон — 12,25%, а дюрация около 6 лет.

3️⃣ ОФЗ 26243

Погашение: 19 мая 2038 года
За год цена снизилась примерно с 74% до 69% от номинала, то есть примерно на 8%.
Текущая доходность — около 16,3% годовых.
Купон — 9,8%, дюрация около 6 лет.

🤔 ПОЧЕМУ ОФЗ ТАК ПРОСЕЛИ?

🧠 Главная причина — рынок слишком сильно опережал реальность. Инвесторы ждали более быстрых темпов снижения ставки.

Кроме того:
- инфляция оказалась более устойчивой, чем ожидалось;
- выросли инфляционные ожидания;
- топливный кризис создал дополнительное ценовое давление;
- выросли ожидания относительно объёмов заимствований Минфина и дефицита бюджета;
- рынок начал требовать более высокую премию за длинный срок.

ЦБ на заседании 11 сентября вообще оставил ставку на уровне 14% без изменений.

🏦 ЕЩЁ ОДИН ДАВЯЩИЙ ФАКТОР — МИНФИН

В сентябре Минфин вернулся к активным размещениям ОФЗ. После летней паузы, хотя особо ситуация на рынке не изменилась.

Государство сейчас фактически предлагает рынку новые бумаги с доходностью около 16%.

Это создаёт давление и на уже обращающиеся выпуски: если новая ОФЗ продаётся с высокой доходностью, старые бумаги должны дешеветь, чтобы их доходность стала сопоставимой.

🧠 Мое мнение: Основное - рынок ОФЗ снова даёт возможность зафиксировать около 16% годовых на 10–15 лет. Но есть нюанс. Купоны мы можем спрогнозировать, потому что вы фиксируете их размер, на момент покупки. А вот будущее движение цены спргнозировать сейчас сложно. Если мы увидим снижение ставки, то длинные ОФЗ могут получить сильную переоценку вверх. Если же ставка останется высокой дольше ожиданий — длинные бумаги могут продолжить торговаться под давлением. Поэтому есть риск застрять на неопределенный срок.

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 58
  • ❤ 15
Post #1659 2.48K
📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Балтийский лизинг" связывает падение котировок бондов с общей ситуацией на рынке, работает над снижением долговой нагрузки

▪️ РЖД установили ставку 27-го купона облигаций 001P-32R на уровне 15,18% годовых

▪️ ПК "Фабрикс" допустила дефолт по облигациям, АКРА понизило рейтинг эмитента до D(RU)

▪️ Средневзвешенная доходность ОФЗ 26253 на аукционе – 16,44%, размещены бумаги на 15,27 млрд руб.

▪️ "Эксперт РА" подтвердило рейтинги Москвы и облигаций столицы на уровне ruААА со стабильным прогнозом

▪️ ПКО "Агентство судебного взыскания" 25 сентября проведет сбор заявок на трехлетние облигации

▪️ Средневзвешенная доходность ОФЗ 26249 на аукционе – 16,14%, размещены бумаги на 113,47 млрд руб.

▪️ АКРА повысило рейтинг "Группы Позитив" до AA(RU), установило стабильный прогноз

▪️ "МСБ-лизинг" выкупил по оферте 32,2% выпуска облигаций с погашением в марте 2030г на 64,4 млн рублей

▪️ "РСГ-финанс" 25 сентября начнет размещение флоатера на 1 млрд рублей

▪️ ХМАО установил ориентир ставки купона облигаций объемом до 10 млрд руб. на уровне не выше 15,3%

▪️ "Альфа Дон Транс" допустил техдефолт по выплате купона и погашении части номинала облигаций на общую сумму 38,1 млн рублей

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 21
  • ❤ 15
  • 🔥 4
  • 🤔 3
Post #1658 2.65K
📝 Раз в 2 недели на канале с аналитикой по акциям я собираю заявки на разборы компаний, у которых есть акции (подчеркиваю, речь именно об акциях).

🧠 Сегодня как раз собираю заявки на эти разборы. Их принимаю тут: https://t.me/ShumilovPavel/16081
  • 👍 20
Post #1657 2.61K
❤️❤️❤️❤️❤️❤️❤️❤️❤️❤️
Приятный отдых складывается из простых вещей: из хорошей компании, любимых блюд и пива «Мельница на реке Безалкогольное».

Мягкий хлебный вкус дополняет эти истории, а пивоваренные традиции помогают сохранять его узнаваемый характер.
  • 😁 17
  • 👍 4
  • 👎 3
  • 🔥 3
  • ❤ 2
Post #1655 2.63K
📉 НОВАЯ ПАРТИЯ ПАДЕНИЙ: ПОЛИПЛАСТ, БАЛТЛИЗИНГ, ОИЛ РЕСУРС И ЭТАЛОН - 2 ЧАСТЬ.

🔎 Разберем причины падения этих известных Эмитентов:

▪️ОИЛ РЕСУРС

Здесь ситуация уже принципиально другая.

У компании в обращении 4 выпуска на 10,26 млрд ₽. В августе начались проблемы с выплатами: по 001Р-01 компания не выплатила 67,8 млн ₽ купона в установленный срок. Причиной сама компания назвала невозможность своевременно привлечь финансирование для рефинансирования.

В дальнейшем проблемы распространились на другие выпуски. С 8 сентября все четыре выпуска переведены Московской биржей в режим «Облигации Д» из-за неисполнения обязательств.

При этом интересный момент: операционный бизнес компании до возникновения проблем рос.

За 2025 год:
- Выручка — 46,6 млрд ₽, рост в 2,16 раза
- Чистая прибыль — 2,01 млрд ₽, рост в 4,16 раза
- Поставки нефти и нефтепродуктов — 890 тыс. тонн, +71% г/г.

Именно поэтому история хорошо показывает, что рост выручки и прибыли сам по себе не гарантирует способность обслуживать облигационный долг.

Проблема оказалась прежде всего в финансировании и рефинансировании.

▪️ЭТАЛОН-ФИНАНС

Здесь падение бумаг выглядит менее экстремально, но доходности уже стали очень высокими.

Например, 002Р-04 сейчас торгуется примерно около 92% от номинала, рейтинг эмитента — BBB+. По текущим котировкам доходность этой бумаги находится примерно в районе 30% годовых.

При этом проблемы есть не только у самого облигационного эмитента, но и у группы.

За I полугодие 2026 года группа «Эталон» получила:
• Выручку — 54,4 млрд ₽, -10% г/г
• EBITDA — 9,2 млрд ₽, +28%
• Чистый убыток — 13,2 млрд ₽
• Чистый долг/EBITDA LTM — 3,1х против 3,9х на конец 2025 года.

То есть операционная эффективность улучшается, но прибыль остаётся под сильным давлением. Именно поэтому рынок требует от облигаций «Эталон-Финанс» премию существенно выше ОФЗ.

🧠 Мое мнение: рынок сейчас очень чувствителен к любому негативу. Где-то, это оправдано, где-то, чрезмерная паника. Но сути это не меняет, нужно подстраиваться под нынешние реалии и выбирать наиболее надежные эмитенты, без каких либо рисков. Видеть, как падают облигации в вашем портфеле - неприятно.

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 75
  • ❤ 9
  • 🔥 3
  • 💯 2
  • 🤔 1
Post #1653 2.67K
📉 НОВАЯ ПАРТИЯ ПАДЕНИЙ: ПОЛИПЛАСТ, БАЛТЛИЗИНГ, ОИЛ РЕСУРС И ЭТАЛОН - 1 ЧАСТЬ.

🔎 Разберем причины падения этих известных Эмитентов:

▪️ ПОЛИПЛАСТ

Здесь падение оказалось одним из самых резких.
П02-БО-16 ещё 17 сентября торговался около 100% от номинала, а 21 сентября цена закрытия была уже 84,3%. За несколько торговых дней падение составило примерно 15–16%. При этом доходность к погашению выросла примерно до 28% годовых.

Самое интересное — фундаментально компания пока не выглядит как эмитент в преддефолтном состоянии.

Отчет за 2025 год:
- Выручка — 236 млрд ₽, +70% г/г
- EBITDA — 59 млрд ₽, +44%
- Чистая прибыль — 16,8 млрд ₽, +41%
- Чистый долг — 230 млрд ₽
- Чистый долг/EBITDA — 3,9х

Но в первом полугодии 2026 года долговая нагрузка продолжила расти: по опубликованным данным, чистый долг достиг около 289 млрд ₽, а ЧД/EBITDA LTM — около 4,2х.

При этом рейтинговых понижений и дефолта нет, купоны выплачиваются. Рынок просто испугался.

▪️БАЛТИЙСКИЙ ЛИЗИНГ

Здесь ситуация сложнее.
18 сентября выпуск БО-П15 потерял около 9,3% — цена снизилась с 91,51% до 82,21% номинала.

Главный вопрос сейчас — ликвидность:

За I полугодие 2026 года компания:
- погасила 48,1 млрд ₽ банковского долга
- погасила 5,1 млрд ₽ облигаций
- всего погасила более 53 млрд ₽
- привлекла 40,2 млрд ₽ банковского финансирования
- разместила облигаций ещё на 6,7 млрд ₽

При этом на годовом горизонте ожидаемые чистые поступления по действующим договорам составляют 93,8 млрд ₽, а выплаты по кредитам и облигациям — 126,8 млрд ₽.

Разницу компания планирует закрывать продажей активов, операционной арендой и новым банковским финансированием.
Ещё один тревожный показатель — на 30 июня задолженность по кредитам с нарушенными отдельными ковенантами составляла 86,5 млрд ₽. При этом компания подчёркивает, что это не означает прекращения платежей: обязательства продолжали обслуживаться, а банки в 2026 году не применяли ограничительных мер.

Самый важный тест — ноябрь.
По двум выпускам возможны оферты примерно на 11,5 млрд ₽:
9 млрд ₽ + 2,5 млрд ₽.

Поэтому рынок сейчас закладывает в доходности не только кредитный риск, но и риск рефинансирования.

👍 - Ждете вторую часть?

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 235
  • 🤔 10
  • ❤ 6
  • 👎 1
Post #1652 2.52K
📝 НОВЫЙ ЭМИТЕНТ ДЛЯ ОБЛИГАЦИОННОГО РЫНКА? «ЦИФРОВЫЕ ПРИВЫЧКИ» ПОЛУЧИЛИ РЕЙТИНГ ruA-

«Эксперт РА» присвоило АО «Цифровые привычки» кредитный рейтинг ruA-, прогноз «стабильный».
Для потенциального нового эмитента облигаций рейтинг выглядит очень интересно: это инвестиционный уровень, а главное — агентство видит сразу несколько факторов, которые поддерживают кредитное качество компании.

📊 ПОЧЕМУ РЕЙТИНГ ПОЛУЧИЛСЯ ТАКИМ

Главное — у компании сейчас довольно комфортная финансовое положение:

▪️ Низкая долговая нагрузка. По расчётам «Эксперт РА», долг/EBITDA на конец 2025 года был ниже 1х.
▪️ Высокая рентабельность. EBITDA-рентабельность компании на протяжении всего периода наблюдения превышала бенчмарки агентства для максимальной оценки.
▪️ Сильное покрытие процентов. EBITDA покрывала процентные расходы более чем в 5,6 раза.
▪️ Комфортная ликвидность. Денежные средства, операционный денежный поток и доступные кредитные линии, по оценке агентства, позволяют покрывать обязательства на горизонте года.
▪️ Нет пика погашений в течение ближайшего года, что особенно важно для потенциального дебютного облигационного эмитента.
▪️ Диверсифицированный продуктовый портфель. Компания работает сразу в нескольких направлениях IT: данные, безопасность, финтех, автоматизация разработки и управление IT-командами.
При этом «Эксперт РА» отмечает концентрацию на крупном заказчике — Сбербанке. Тем не менее, аналитики агентства отмечают, что риски концентрации на поставщике отсутствуют.

💰 БИЗНЕС ПРИ ЭТОМ РАСТЁТ

По итогам 2025 года выручка «Цифровых привычек» составила 2,13 млрд ₽, увеличившись на 41% год к году.
OIBDA выросла на 85% — до 1,27 млрд ₽, а рентабельность OIBDA составила около 59%. Контрактный портфель на конец 2025 года достиг 7,7 млрд ₽.

Отдельно интересно, что компания активно развивает M&A. В 2025 году группа провела несколько сделок по приобретению IT-активов, а теперь именно на дальнейшие M&A компания планирует направить средства будущего облигационного займа.
И здесь появляется главный момент для нас как облигационных инвесторов.

💼 ПОХОЖЕ, ГОТОВЯТ ВЫПУСК ОБЛИГАЦИЙ

Компания прямо указывает в рейтинговом релизе, что планирует выпуск облигационного займа.
Более того, ещё в сентябре совет директоров рассматривал утверждение программы выпуска биржевых облигаций серии 001Р.

То есть вероятность появления нового эмитента на рынке уже выглядит вполне конкретно.

🧠 Мое мнение: «Цифровые привычки» я бы пока добавил в список эмитентов, за которыми стоит следить. Рейтинг ruA- выглядит хорошо, финансовая база на текущий момент комфортная, бизнес растёт, а долговая нагрузка низкая.

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 66
  • ❤ 7
  • 🔥 2
Post #1651 2.63K
📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ РЖД установили ставки очередных купонов по двум выпускам облигаций

▪️ "Полипласт" полностью выкупил по оферте бонды объемом $25 млн с погашением в январе 2029 г.

▪️ "Эйлер": Участие в размещении новых "фиксов" "Новабев Групп" серии 003Р-04 интересно при ставке купона от 16%

▪️ Банк "Россия" 23 сентября начнет размещение флоатера на 40 млрд рублей

▪️ "Юридическая служба взыскания" установила финальный ориентир ставки купона облигаций на 500 млн рублей на уровне 21,5%

▪️ "Атомэнергопром" 25 сентября проведет сбор заявок на облигации объемом от 1 млрд юаней

▪️ Минфин РФ 23 сентября проведет аукционы по размещению ОФЗ 26249 и 26253

▪️ Группа "Черкизово" установила финальный ориентир спреда к КС по флоатеру на 10 млрд руб. на уровне 145 б.п.

▪️ Инвестбанк "Синара": Участие в размещении новых бондов "НоваБев Групп" серии 004Р-01 интересно при YTM 17,23%

▪️ "Эксперт РА" присвоило компании "Цифровые привычки" рейтинг ruА-, сообщило о планах выпуска дебютных облигаций

▪️ ПСБ: Устойчивые факторы для разворота рынка ОФЗ вверх пока отсутствуют

▪️ "Эксперт РА" подтвердило рейтинги Узбекистан на уровне BB+ со стабильным прогнозом

▪️ Альфа-банк: Аукционы Минфина становятся основным драйвером рынка ОФЗ

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 31
  • ❤ 3
  • 🔥 2
  • 🤔 1
Post #1650 2.8K
📉 КАКИЕ ОБЛИГАЦИИ СИЛЬНЕЕ ВСЕГО УПАЛИ ЗА ПОСЛЕДНИЙ МЕСЯЦ?

🔎 Последний месяц на рынке облигаций получился особенно тяжёлым для отдельных выпусков. При этом причины падения сильно отличаются: где-то это реальный кредитный риск, где-то — проблемы сектора и ожидания инвесторов.

📊 Вот наиболее сильные изменения в цене:

▪️ЕВРОТРАНС

Здесь падение уже переросло фактически обнуление.
После того как 7 сентября дефолт распространился на все 10 выпусков, бумаги компании фактически обвалились до нескольких процентов от номинала.
Например, ЕвроТранс 6 на 21 сентября торговался около 5,7% от номинала. При номинале 1000 ₽ рынок оценивает бумагу примерно в 57 ₽.

📝 Про причины я вам неоднократно писал. Посты есть в канале.

▪️АПРИ

Одна из самых заметных историй последних недель.
Выпуск АПРИ 2Р11 стоил 94,6% номинала 24 августа, а 21 сентября — около 80%.
Падение — примерно 15% за месяц. При этом только 15 сентября бумага рухнула на 9,17%.

Причём у АПРИ не было дефолта или официального сообщения о проблемах. Главные причины давления:

- чистая прибыль за 1 полугодие упала на 87,7%, до 120,7 млн ₽;
- чистый долг/EBITDA — около 4,2х;
- высокая стоимость рефинасироыания;
- проблемы всего сектора недвижимости;
- нервозность инвесторов после резкого падения бумаг «Самолёта».

При этом рейтинг АПРИ BBB-.ru, прогноз стабильный, а компания продолжает выполнять обязательства.

▪️ФАБРИКС

Здесь ситуация не новая, облигации эмитента уже давно находятся под давлением.

Облигации ПК «Фабрикс» 001Р-01 ещё 28 августа торговались около 43,6% номинала, а 10 сентября — уже около 30%.
Падение составило примерно 31% всего за две недели.

Причина — технические дефолты по купонам.
8 сентября компания не выплатила 7-й купон в размере 6,534 млн ₽ при ставке 26,5% годовых.

АКРА после этого снизило рейтинг компании с B до C, прогноз — развивающийся.
То есть рынок уже закладывает очень высокий риск дальнейших проблем с выплатами.

▪️КЛВЗ «КРИСТАЛЛ»

12 августа облигации отдельных выпусков в моменте теряли до 18% за день, а доходность некоторых бумаг превышала 50% годовых.

Причиной стало уголовное дело в отношении владельца и гендиректора компании по обвинению в уклонении от уплаты налогов в особо крупном размере.
При этом сама компания заявляла, что уголовное дело не связано с деятельностью КЛВЗ «Кристалл». На сегодняшний день цены не восстановились.

▪️САМОЛЁТ

Ещё одна нашумевшая история — облигации крупнейшего девелопера.

Вокруг Эмитента негатив витает уже более года, и вот опять новый негатив.

После новостей о возможной реструктуризации долга и передаче части бизнеса под управление Сбербанка все выпуски компании оказались под давлением. В выпуске Самолёт 002Р-03 падение в моменте достигало 11,6% за день.

Здесь важно разделять акции и облигации: акции «Самолёта» с 7 по 17 сентября потеряли почти 30%, тогда как падение облигаций было значительно менее масштабным.

🧠 Мое мнение: Рынок стал очень нервным, и тут это даже проблемы не отдельных эмитентов, а всего рынка. Банк России отмечает, что в августе спреды корпоративных облигаций к ОФЗ расширялись прежде всего у бумаг с более низким кредитным качеством. То есть рынок боится и остро реагирует на любой негатив.

📝 Думаю, еще можно поговорить про: Балтийский Лизинг, Полипласт, Оил Ресурс и Эталон.

👍 - Делать пост про эти эмитенты?

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 355
  • ❤ 8
  • 🔥 7
  • 🤔 6
Post #1648 2.84K
👨‍💻 Новые выпуски облигаций НоваБев 003Р-04 и 003Р-05

🍷ПАО «НоваБев Групп» — один из крупнейших производителей и дистрибьюторов алкогольной продукции в России. Группа развивает собственные бренды, производство и сеть специализированных магазинов «ВинЛаб».

📊 Основные параметры выпуска.

- Эмитент: ПАО «НоваБев Групп»
- Купон:
003Р-04 — фиксированный до 16,5% годовых;
003Р-05 — КС + до 2,50% годовых
- Выплаты: ежемесячно
- Погашение:
003Р-04 — через 3 года — 13.09.2029;
003Р-05 — через 2 года — 18.09.2028
- Рейтинг: AA- Эксперт РА; AA НКР, стабильный
- Амортизация:
003Р-04 — 50% на 30-м купоне и 50% на 36-м;
003Р-05 — 50% на 18-м и 50% на 24-м купоне
- Оферта: нет
- Объем выпуска: по 5 млрд ₽ каждый
- Прием заявок: 24 сентября 2026 года

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 74,4 млрд ₽ (+7,6% г/г)
- EBITDA: 10,0 млрд ₽ (+9% г/г)
- Чистая прибыль: 1,3 млрд ₽ (-38,3% г/г)
- Капитал: около 24,2 млрд ₽
- Долг: 43,9 млрд ₽
- Чистый долг/EBITDA: 1,4х (было 1х)

🧠 Итог, мое мнение: Высокий кредитный рейтинг, финансовое положение достаточно устойчивое, хоть показатели немного просели. При этом, кредитный рейтинг от Эксперт РА в июле был снижен с ruAA до ruAA-. Агентство отметило увеличение процентной нагрузки. Каких либо серьезных проблем у эмитента я не вижу, ухудшения я бы не назвал критическими. Если смотреть на новые выпуски, то они достаточно консервативные, как и сам эмитент. Флоатер доступен неквалам, это хорошо. Инвесторы любят этот эмитент, и ориентир купонов тут с премией к рынку, поэтому не исключаю снижение итоговых купонов. Я бы поучаствовал, если доходность на размещении не сильно укатают.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 56
  • 🤔 28
  • 👎 16
  • ❤ 7
Post #1647 2.96K
📆 ВАЖНЫЕ СОБЫТИЯ РЫНКА ОБЛИГАЦИЙ ЗА ВЧЕРА

▪️ "Нижнекамскнефтехим" выкупил по оферте 4,2% облигаций 001Р-02 на 730,3 млн руб.

▪️ "ОТЭКО-Портсервис" 8 октября соберет заявки на выпуск облигаций объемом от 500 млн руб.

▪️ Инвестбанк "Синара": Участие в размещении бондов "Группы Черкизово" интересно при спреде к базовой ставке на уровне 160 б. п.

▪️ АКРА подтвердило рейтинг НОВАТЭКа и его облигаций на уровне AAA(RU) со стабильным прогнозом

▪️ "Новабев групп" перенесла с 24 на 29 сентября сбор заявок на "фикс" и флоатер общим объемом 5 млрд руб.

▪️ "Эксперт РА" подтвердило рейтинг "СмартФакта" на уровне ruВBB-, изменив прогноз на развивающийся

▪️ ХМАО установил ориентир доходности облигаций объемом до 10 млрд руб. на уровне не выше значения КБД Мосбиржи на сроке 1,8 года + 180 б.п.

▪️ Мосбиржа зарегистрировала программу облигаций "ОТЭКО-Портсервис" на 50 млрд рублей

▪️ "Эксперт РА" повысило рейтинг "ИНК-капитала" до ruАА и изменило прогноз на стабильный

▪️ ПСБ: Рынок ОФЗ пока не может найти факторы для разворота вверх

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 31
  • 🤔 7
  • ❤ 3
  • 🔥 1
Post #1646 3.08K
📊 РЕЙТИНГОВЫЕ ДЕЙСТВИЯ ЗА НЕДЕЛЮ

🟢 САМЫЕ ЗАМЕТНЫЕ ПОВЫШЕНИЯ

▪️ ООО «Байсэл»
НКР повысило рейтинг с BB- до BB, прогноз — стабильный.
Повышение связано с улучшением рыночных позиций компании, качества корпоративного управления и управления рисками. При этом финансовые показатели, по оценке НКР, остаются стабильными.

▪️ АО «ЭР-ТЕЛЕКОМ ХОЛДИНГ»

НКР повысило рейтинг с A- до A, прогноз — стабильный.
Ранее у компании был позитивный прогноз. Повышение рейтинга отражает улучшение кредитного профиля компании, в том числе снижение долговой нагрузки и улучшение ликвидности.

🔴 САМЫЕ ЗАМЕТНЫЕ ПОНИЖЕНИЯ

▪️ АО «БСК»
«Эксперт РА» снизило рейтинг с BBB+ до BBB-, прогноз — стабильный.
Понижение связано с полной операционной и финансовой интеграцией компании в структуру группы «Росхим». Агентство отмечает, что около 70% продаж БСК за последние 12 месяцев пришлось на связанную сторону, а выданные поручительства превышают 2× EBITDA компании.

▪️ ООО «ПКФ» (Фабрикс)
АКРА снизило рейтинг с B до C, прогноз — развивающийся.
Главная причина — существенное ухудшение операционных показателей и повторный технический дефолт по выплате купона по облигациям в сентябре.
АКРА также отмечает ограниченные возможности компании по управлению ликвидностью в кратко- и среднесрочной перспективе.

⚠️ ОТЗЫВ РЕЙТИНГА

▪️ ПАО «МГКЛ»
АКРА отозвало рейтинг в связи с расторжением договора по инициативе рейтингуемого лица.
Важно: сам отзыв рейтинга не означает автоматически ухудшение кредитного качества. У МГКЛ при этом продолжают действовать рейтинги других агентств.

🟢 ПОДТВЕРЖДЕНИЯ РЕЙТИНГОВ

▪️ ООО «Аэрофьюэлз Групп»
«Эксперт РА» подтвердило рейтинг A, прогноз — стабильный.
Агентство отмечает комфортный уровень долговой нагрузки, умеренно высокий уровень ликвидности и высокую рентабельность.

▪️ АО ПСФ «Балтийский проект» (АБЗ)
«Эксперт РА» подтвердило рейтинг A-, прогноз — стабильный.

▪️ ООО «УК «Дело»
Рейтинг AA- сохранён, но установлен статус «под наблюдением».
Для инвесторов это важный сигнал: сам уровень рейтинга пока не изменился, однако агентство будет дополнительно отслеживать факторы, способные повлиять на кредитный профиль компании.

🆕 НОВЫЕ РЕЙТИНГИ

▪️ МКПАО «Т-Технологии»
АКРА присвоило рейтинг A+, прогноз — позитивный.
Позитивный прогноз означает возможность дальнейшего изменения рейтинга при сохранении факторов, которые агентство считает благоприятными.

▪️ АО «ЛОЭСК»
НКР присвоило рейтинг A, прогноз — стабильный.
Агентство отмечает устойчивые позиции компании в энергосистеме Санкт-Петербурга и Ленинградской области, диверсификацию потребителей и высокую долю основных средств в активах.

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 63
  • ❤ 14
  • 🤔 3
  • 🔥 1
Post #1645 3.15K
👨‍💻 Новый выпуск облигаций Группа Черкизово 002Р-06

🥩 ПАО «Группа Черкизово» — крупнейший в России вертикально интегрированный производитель мясной продукции. Компания занимается производством мяса птицы, свинины, индейки и мясопереработкой, а также производством кормов и растениеводством.

📊 Основные параметры выпуска.

- Эмитент: ПАО «Группа Черкизово»
- Купон: КС + до 1,60% годовых
- Выплаты: ежемесячно
- Погашение: через 3 года — 09.09.2029
- Рейтинг: AA(RU), стабильный — АКРА
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 10 млрд ₽
- Прием заявок: 22 сентября 2026 года

💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)

- Выручка: 141,6 млрд ₽, (+3,5% г/г)
- EBITDA: 27,2 млрд ₽, (+37,7% г/г)
- Чистая прибыль: 14,1 млрд ₽, (+102,6% г/г)
- Капитал: 154,9 млрд ₽
- Долг: около 155,6 млрд ₽. Чистый долг 133 млрд ₽ (практически без изменений)
- Чистый долг/EBITDA: 2,2х (было 2,5х)

🧠 Итог, мое мнение: Финансовые результаты Черкизово заметно улучшились. Это надежный и стабильный эмитент. Спред к КС достаточно скромный, как и у всех эмитентов этой рейтинговой группы. При этом, у прошлого выпуска финальный спред был 1,4%, то есть новый выпуск может быть доходнее. Для диверсификации консервативного портфеля - нормальный вариант флоатера. Срок 3 года только слишком долгий, к тому моменту ставка ЦБ может быть сильно ниже.

🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.

Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👎 51
  • 🤔 29
  • 👍 14
Post #1644 3.22K
😎На этой неделе у нас несколько интересных размещений.

👨‍💻 Готовлю для вас разборы:

▪️Черкизово 2Р6
▪️Нобаев Групп 3Р4 и 3Р5
▪️ЛОЭСК 1Р1
▪️СФО ТБ 11

👨‍💻 Также поговорим о ситуации, которая происходит на рынке

👍 - Ждете посты?

📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб
  • 👍 174
  • ❤ 5
  • 💯 2
Older posts →

About this channel

How can I read @obligatsiii without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Шумилов. Облигации, вклады.: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Шумилов. Облигации, вклады. have?
Шумилов. Облигации, вклады. (@obligatsiii) has 17.1K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Шумилов. Облигации, вклады. know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →