Ситуация на газовых рынках остаётся напряжённой - цены $50-70 держатся последние месяцы, региональные различия (США, ЕС, АТР и даже регулируемая цена РФ) невелики.
Таких цен в новейшей истории ещё не было, исчезает и "нефтяная поддержка" газовым ценам. У "Газпрома" в Европе только 30% контрактов с нефтяной привязкой, у Норвегии давно все 100% по биржевым ценам на газ. Даже в СПГ по итогам прошлого только 60% нефтяной привязки, 40% - конкуренция газ-газ (но в этих 40% вероятно много поставок в Европу).
Ситуация на газовом рынке отличается от нефти. С одной стороны (трудности для газа), здесь нет ОПЕК+, больше избыток мощностей, а добыча при недоинвестирование падает нет так быстро, как в случае нефти. С другой стороны (в плюс для газа), коронавирусный провал спроса не так силён. На текущий год ожидается снижение глобального спроса на 5% (это примерно 200 миллиардов кубометров) по сравнению с "докоронавирусным" прогнозом на 2020 год.
Но быстрого восстановления ожидать трудно, ведь (как и в нефтянке) падение цен сопровождалось ограничением предложения.
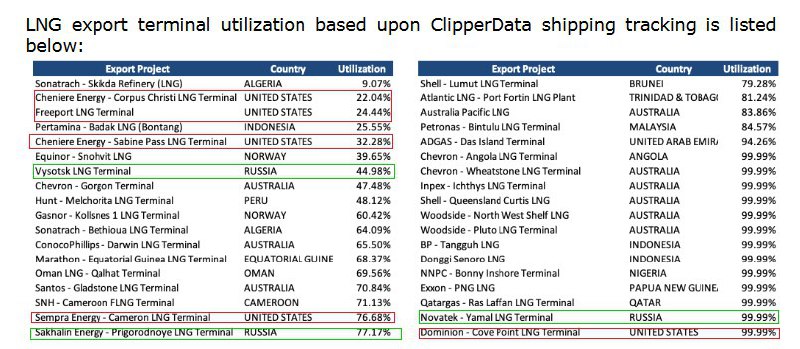
1. Американский СПГ. Мощностей по сжижению сейчас около 100 млрд кубов (в пересчёте на газообразное топливо), для сравнения весь рынок СПГ в 2019 году - 480 млрд. Вот только загружены ам. заводы на 30%. С одной стороны, это явный кризис американской модели. Но при восстановлении цен, до 60 млрд кубометров (в пересчёте на годовые значения) газа выплеснутся на рынок. Достаточно +30-40 долларов к цене, чтобы заводы стали прибыльны по операционным расходам.
2. То же самое касается и "Газпрома". В этом году "ГП" ожидает 160-170 млрд экспорта. Чтобы получить эти цифры придётся поднажать во втором полугодии. И в любом случае, мы видим сокращение 30-40 млрд от негласной нормы в 200 млрд, заданной в последние годы. И при первой возможности, "ГП" увеличит поставки. Тем более, что "Ямал СПГ" и некоторые другие производители СПГ работают на 100%, т.к. выручка от реализации сопутствующего конденсата окупает OPEX.
Восстановление цен до 200 долларов за тысячу кубометров, которые, и необходимы большинству производителей СПГ для покрытия всех расходов, не будет быстрым.
Всех волнуют и долгосрочные перспективы газового рынка. Две недавние истории неплохо подчёркивают этот аспект.
На днях активно обсуждалось успешное привлечение финансирования для нового СПГ проекта Mozambique LNG (оператор и крупнейший акционер - Total), объём кредитов - 15-16 миллиардов долларов, вся стоимость проекта - свыше 20 миллиардов. Успех здесь можно трактовать так, что кредиторы видят перспективы восстановления газового рынка.
Второй сюжет - недавнее решение Уоррена Баффетта о покупке американской Dominion Energy. Стоит отметить, что компания не занимается добычей газа, а владеет преимущественно газопроводами в США, а также небольшим заводом СПГ. То есть выгоду будет получать в первую очередь от роста объёмов прокачки газа. Но в США даже в случае роста нынешних низких цен (скажем до $100), газ будет стоить дешевле, чем в странах-импортёрах.
Долгосрочные прогнозы предполагают рост глобального спроса на газ, рост импорта и международной торговли. Проблема в цене - для этого роста газ должен быть достаточно дёшев, а низкие цены уже создают сложности на стороне производства.
И, конечно, фактор чёрных и белых лебедей: уголь, Китай, "климатическая повестка", а также их смесь. Причём, трактовки одних и тех же аспектов могут быть прямо противоположные.
Курс на полную декарбонизацию в Европе к 2050 году уже активно обсуждается. Понятно, что это будет дорого. Но намного важней, как поведёт себя Азия. Там таких радикальных планов нет, но есть много угля в потреблении. Известно, что с целью снижения выбросов уголь можно замещать газом. Но можно и не торопиться - и, к примеру, планомерно замещать уголь возобновляемыми источниками без "переходного" топлива. В зависимости от сценария развития, который выберут эти страны, и спрос на газ может отличаться. Чуть подробнее - в тексте.
https://ria.ru/20200726/1574910102.html