TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
789
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2672 · Back to latest

Older Posts 20 shown
Post #2671 517
Дата публикации текста: 2023/11/01

​​🛒 Fix Price (FIXP) - Переезд в Казахстан и очередное падение трафика

▫️Капитализация: 310 млрд / 365₽ за расписку
▫️Выручка ТТМ: 280,3 млрд
▫️скор. EBITDA ТТМ: 51,4 млрд
▫️Чистая прибыль ТТМ: 34 млрд
▫️Net debt/EBITDA: -0,4
▫️P/E TTM: 9
▫️P/E fwd 2023: 8,5
▫️fwd дивиденд за 2023: 0%

👉 Отдельно выделю результаты за 3кв 2023г:

▫️Выручка: 74,5 млрд ₽ (+6,3% г/г)
▫️скор. EBITDA: 14,2 млрд ₽ (+8% г/г)
▫️скор. Чистая прибыль: 7,4 млрд ₽ (+6,4% г/г)

 ✅ Менеджмент планирует возобновит регулярную выплату дивидендов при первой возможности, но никаких конкретных сроков само собой нет. Размер пропущенного дивиденда (2022г + 2023г) сейчас составляет около 30 млрд ₽ (див. доходность в 9,7% по текущим ценам).

⚠️ В текущей ситуации, Fix Price осторожно подходит к открытию новых магазинов и наоборот отдаёт предпочтение оптимизации существующей сети. С начала года чистый прирост магазинов составил 437 против 487 за этот период годом ранее. 

Для сравнения: за 9м 2023г было открыто 554 дискаунтеров «Чижик» и пока конкуренция в секторе только усиливается.

⚠️ Компания провела листинг на бирже AIX (Республика Казахстан) и готовится провести редомициляцию в эту юрисдикцию. Скорее всего, это восстановит возможность выплаты дивидендов, но никаких подробностей как и реальных успешных примеров такого переезда с последующим возобновлением див. политики пока нет.

❌ Расходы на персонал за 9м2023г выросли на 19% г/г и теперь составляют 11,5% от выручки (против 10,1% годом ранее). Компания отмечает "повсеместную нехватку рабочей силы", которая трансформируется в рост оплаты труда. 

❌ LFL трафик сократился в очередной раз на -5,1% г/г. Падение идёт уже 8 кварталов подряд и каждый раз менеджмент объясняет это внешними обстоятельствами.

Вывод:
Проблемы на операционном уровне всё ещё сохраняются, но благодаря принятым мерам оптимизации, маржинальность на уровне чистой прибыли по-прежнему удерживается около 10%. В ближайшие пару кварталов Fix Price завершит редомициляцию в Казахстан, но дивиденды пока ещё под вопросом.

На мой взгляд, в текущих условиях, адекватная цена для расписок компании около 250₽.

Уже довольно много компаний показывают негативную динамику, но рынок пока особо не реагирует. Реагирует только рынок облигаций, который стал выглядеть намного более интересно, чем раньше.

Не является индивидуальной инвестиционной рекомендацией

#обзор #FixPrice #FIXP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1937
Post #2670 507
Дата публикации текста: 2023/10/31

​👪 Мать и Дитя (MDMG) - подробности по переезду и потенциальные дивиденды

▫️Капитализация: 64 млрд ₽ / 851₽ за расписку
▫️Выручка ТТМ: 26,3 млрд ₽
▫️P/E fwd 2023: 9
▫️fwd дивиденд 2023: 0%

👉 Операционные результаты за 3кв2023:

▫️Общая выручка: 6,8 млрд +5,4% г/г и +2,4% кв/кв
▫️LFL выручка: +4,7% г/г
▫️Capex: 1,1 млрд +14,5% г/г и -36,5% кв/кв

✅ Менеджмент подтверждает сохранение действующей див. политики и распределение 50% от ЧП за все пропущенные периоды при первой возможности.

То есть мы получаем:

▫️2П2021 – 1,7 млрд ₽
▫️2П2022 – 2,4 млрд ₽
▫️2023 – 3,5 млрд ₽

Итого накопленный дивиденд составляет: 7,6 млрд ₽ (текущая див. доходность 11,9%). Текущей денежной позиции + ЧП за 2П2023г вполне для этого хватает.

✅ Несмотря на негативную демографическую ситуацию по РФ, за 9м 2023г компания демонстрирует рост принятых родов в +12,1% г/г и +4% к результатам 2021г.

👉 Вполне возможно, что после завершения текущих геополитических событий дополнительно реализуется «отложенный спрос» на услуги родов и этот сегмент бизнеса получит ощутимый прирост по выручке.

✅ Акционеры компании одобрили редомициляцию в РФ и скорее всего уже в начале 2024г компания завершит переезд и возобновит див. выплаты.

👉 Мать и Дитя рассматривает проведение доп. эмиссии для финансирования сделки M&A по покупке крупного конкурента. Будет ли эта сделка выгодна зависит уже от конкретных её параметров. Скорее всего, компания просто хочет использоваться высокую рыночную оценку для выгодного SPO.

Вывод:
Мать и Дитя — отличный стабильный бизнес, который вполне может и дальше поддерживать темп роста выручки немного выше инфляции, но быстрорастущей компанию назвать нельзя. Див. доходность в 2024г вполне может составить около 17,5% (включая накопленные дивиденды), но это само собой будет разовое явление.

На мой взгляд, успешный переезд компании и потенциальные дивиденды уже давно в цене. Адекватная цена для расписок MDMG остается на уровне 600₽.

Не является индивидуальной инвестиционной рекомендацией

#обзор #МатьИДитя #MDMG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1935
Post #2669 609
Дата публикации текста: 2023/10/30

​​🛢 Лукойл (LKOH) -

▫️Капитализация: 4,7 трлн (7270₽ за акцию)
▫️Выручка 9м2023 РСБУ: 2,1 трлн р (-12% г/г)
▫️Прибыль от продаж 9м2023: 639 млрд р (-20% г/г)
▫️Чистая прибыль 9м2023: 639 млрд р (-1,4% г/г)
▫️P/E (РСБУ) fwd 2023: 6
▫️ fwd дивиденды 2023: 13,7%*

👉 Отдельно выделю результаты за 3кв2023:

Выручка: 814 млрд р (+38% г/г)
Прибыль от продаж: 171 млрд р (+26% г/г)
Чистая прибыль:175 млрд р (+37% г/г)

✅ Если рассматривать результаты за 3кв2023, то рост произошел во многом благодаря сильному ослаблению рубля. Цены на российскую нефть год назад были +/- на тех же уровнях.

✅ Понятно, что результаты по РСБУ - не совсем адекватны для прогнозирования, но они подтверждают, что у компании всё неплохо и дают право ожидать прибыль по итогам года более 800 млрд рублей (fwd p/e 6). Это выше предыдущих ожиданий из-за сохранения низкого курса рубля и роста цен на нефть.

✅ В августе 2023 года Лукойл объявил выкуп 25% акций у нерезидентов с дисконтом в 50%. Это, конечно, выгодно для акционеров компании, но подробностей пока нет + в текущую цену эффект выкупа уже давно включен.

✅ Важно не забывать, что выкуп - процедура не бесплатная. В 1П2023 у компании была чистая денежная позиция в 632 млрд р, промежуточных дивидендов объявлено на 290 млрд р, а на выкуп акций потребуется в районе 600 млрд р.

Суммы для компании не очень существенные, но есть небольшая вероятность, что компания не станет платит щедрые финальные дивиденды, чтобы не занимать сейчас кэш на выкуп под высокий %, это может быть негативом в моменте.

❌ Если бы не сокращения добычи ОПЕК/ОПЕК+, сейчас ситуация на рынке нефти была бы намного хуже. В моменте всё неплохо, но сокращение добычи = потеря доли рынка. Лукойл - это не Роснефть и сокращения добычи его коснутся.

Учитывая то, что Штаты добычу наращивают - сомневаюсь, что цены будут всегда на текущих уровнях. Закончится всё просто потерей доли рынка странами ОПЕК/ОПЕК+.

Конечно, это не делает российскую нефтянку нерентабельной, но долгосрочные перспективы не содержат точек роста. Дивиденды должны "отбивать" не только инфляцию, но и стагнацию/падение бизнеса + закладывать риски (возможный рост налоговой нагрузки и т.д.)

Вывод:
Дивиденды компания вполне может платить близкие к 1000 рублей за акцию в год, пока цены на нефть, курс рубля и уровень добычи находится на текущих уровнях. Это хорошая доходность, но при текущих ставках она уже не выглядит такой привлекательной.

На мой взгляд, если выкуп акций пройдет успешно, то адекватная цена акций Лукойла будет около 6300 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #лукойл #LKOH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1933
  • 👍 1
Post #2668 1.03K
Дата публикации текста: 2023/09/18

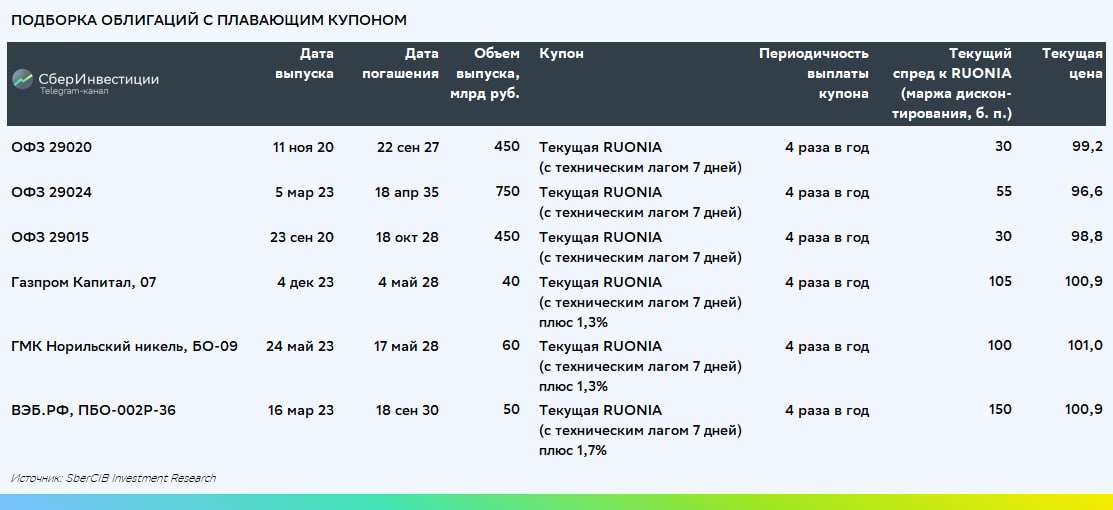
​​💡 Почему стоит обратить внимание на облигации с плавающим купоном?

В последние два месяца Банк России резко повысил ставки и пообещал сохранять жесткую денежно-кредитную политику в течение продолжительного времени. Как инвестору защититься от рисков дальнейшего роста ставок? Мы считаем, что стоит обратить внимание на облигации с плавающим купоном или флоутеры, поскольку они могут принести доходность выше, чем ОФЗ с фиксированным купоном, особенно в случае негативного развития событий. При этом розничным инвесторам флоутеры по-прежнему мало знакомы и часто непонятны из-за того, что у таких бумаг отличаются порядок установления купонов и ценообразование. Узнать подробнее о флоутерах можно в нашем новом обзоре **по ссылке.
**
Флоутеры — это защитный инструмент, который приносит более высокий доход при росте процентных ставок. Поскольку Центральный Банк собирается удерживать ставки на высоком уровне, инвестиции во флоутеры позволят инвесторам получить доход выше инфляции. Это связано с тем, что купонные платежи по ним обычно привязаны к ключевой ставке ЦБ или ставкам денежного рынка (которые также близки к ключевой ставке). В условиях российского рынка, отличающегося высокой волатильностью, флоутеры неплохо себя зарекомендовали: с 2020 года средний годовой доход по ОФЗ с плавающим купоном был на 5 п. п. выше, чем по индексу RGBI (индекс ОФЗ с фиксированным купоном).

Перед инвестированием во флоутеры важно изучить ликвидность выпуска и механизм купонных выплат, которые могут сильно отличаться от выпуска к выпуску. Мы предпочитаем флоутеры, купонная структура которых повторяет структуру ОФЗ с плавающим купоном нового типа (выпущенных после 2020 года), привязанных к ставке RUONIA с техническим лагом в 7 дней.

Инвестиции в ОФЗ с плавающим купоном могут принести доходность от 10% до 15,5% за год, в зависимости от движения ставок. При неблагоприятных сценариях они обеспечивают результаты лучше, чем ОФЗ с фиксированным купоном. По нашему мнению, наиболее интересны ОФЗ-ПК серий 29020, 29024 и 29015, а также корпоративные выпуски Газпром Капитал 07, Норильский никель БО-09 и ВЭБ РФ-002Р-36.

Авторы: #Игорь_Рапохин, #Екатерина_Сидорова

#идеи #стратегия

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5786
Post #2667 1.12K
Дата публикации текста: 2023/09/07

​​🟢 Время увеличивать позиции в замещающих бондах Газпрома

Мы открываем инвестиционную идею увеличивать позиции в замещающих облигациях Газпрома, сейчас они предлагают доходности порядка 8–9% годовых в валюте. Наиболее привлекательными мы считаем долларовые бонды компании. На наш взгляд, в ближайшее время сразу несколько факторов будут оказывать поддержку спросу на эти бумаги.

◽️ Во-первых, мы видим значительное снижение продаж арбитражёрами в связи с уменьшением количества арбитражных сделок. Газпром уже завершил повторный обмен всех своих долларовых евробондов, и сейчас ему предстоит провести повторный обмен своих бумаг в евро.

◽️ Во-вторых, мы ждём дополнительного спроса на замещающие облигации при реинвестировании средств от крупного погашения евробонда Россия-23 объёмом $3 млрд, которое запланировано на 16 сентября.

◽️ В-третьих, мы видим, что ряд компаний пытается получить разрешение не проводить обязательное замещение своих еврооблигаций. Если предложение новых замещающих бумаг от эмитентов первого эшелона будет ограничено, то это тоже окажет поддержку уже обращающимся выпускам.

Не является индивидуальной инвестиционной рекомендацией.

Автор: #Ольга_Стерина

#идеи #облигации #подборки

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5701
Post #2666 1.06K
Дата публикации текста: 2023/08/28

#отчеты #США

📊 Сезон отчетов в США завершается! Какие компании отчитаются на этой неделе?

- Best Buy;
- Hewlett Packard Enterprise;
- Hewlett Packard;
- Salesforce;
- UBS;
- Broadcom
- Dell и другие.

❓ А какие отчеты были бы Вам интересны?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/3469
Post #2665 1.14K
Дата публикации текста: 2023/08/21

#отчеты #США

📊 Сезон отчетов в США завершается! Какие компании отчитаются на этой неделе?

- Zoom;
- Baidu;
- Macy’s;
- Peloton;
- Nvidia и другие.

❓ А какие отчеты были бы Вам интересны?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/3428
Post #2664 1.13K
Дата публикации текста: 2023/08/15

🟢 Мы закрываем краткосрочную торговую идею покупать акции **АЛРОСА**

⚪️ С момента открытия идеи они за месяц подорожали на 20% на фоне ослабления рубля к доллару и ожиданий, что компания возобновит публикацию отчётности. Финансовые показатели АЛРОСА очень чувствительны к изменению валютного курса — ослабление рубля на 5% добавляет около 10% к рублёвой EBITDA.

Автор: #Ирина_Иртегова

#идеи #акции $ALRS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5563
Post #2663 862
Дата публикации текста: 2023/08/14

#отчеты #США

📊 Сезон отчетов в США завершается! Какие компании отчитаются на этой неделе?

- The Home Depot;
- JD;
- Tencent;
- Cisco;
- Walmart;
- Applied Materials;
- Farfetch и другие.

❓ А какие отчеты были бы Вам интересны?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/3385
Post #2661 1.13K
Дата публикации текста: 2023/08/04

🟢 Ожидаем роста акций **HeadHunter

◽️ Динамика котировок. Расписки HeadHunter начали дорожать в конце сентября прошлого года. С тех пор их котировки выросли на 144%, тогда как индекс МосБиржи поднялся на 85%. В этом посте мы комментируем рост акций компании с точки зрения технического анализа.

◽️ Наши ожидания. **По нашему мнению,
котировки HeadHunter, крупнейшей российской онлайн — платформы для набора персонала в России и СНГ, могут повыситься до 3 100 руб. за депозитарную расписку. Это предполагает потенциал роста около 18% на горизонте 3 месяцев. Мы считаем депозитарные расписки Headhunter хорошей инвестиционной ставкой на текущую конъюнктуру на рынке труда.

Автор: #Ирина_Иртегова

#акции #идеи $HHRU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5508
Post #2659 1.4K
Дата публикации текста: 2023/07/13

💡 Ожидаем роста интереса к акциям компании **АЛРОСА

◽️ Динамика котировок. Котировки компании АЛРОСА, которая производит примерно 90% алмазов России и занимает примерно 28% долю в мировой добыче, выросли на 30% с начала года, примерно на уровне индекса МосБиржи и отраслевого индекса металлов и горнодобывающей отрасли, которые повысились соответственно на 33% и 28%.

◽️ Наши ожидания и консенсус-прогноз. **Мы полагаем, что инвесторы могут проявить повышенный интерес к акциям компании АЛРОСА в ближайшие 3 месяца в ожидании возможных дивидендов, что может поспособствовать росту ее котировок.

Автор: #Ирина_Иртегова

#акции #идеи $ALRS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5370
Post #2658 783
Дата публикации текста: 2023/07/13

Понимаем: следить за рынками и быть постоянно в курсе бывает сложно. Идей много, а времени, чтобы их обработать — мало.

👉🏼 Чтобы вам было легче, мы собрали все идеи аналитиков SberCIB в одном месте — **в нашей библиотеке**, и теперь поддерживаем актуальность этой страницы.

Также напомним — вы можете следить за актуальными идеями по хештегу #идеи. Нужно нажать на него — и тогда сможете по стрелкам в Telegram смотреть последние посты, помеченные хештегом.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5365
Post #2657 788
Дата публикации текста: 2023/07/10

⚪️ **Полюс сегодня объявил обратный выкуп акций по цене 14 200 рублей за акцию. Премия к цене закрытия пятницы — около 33%. Объём выкупа составит почти 30% от акционерного капитала компании. Заявки на выкуп будут удовлетворяться в порядке поступления.

⚪️ Компания принимает заявки с 10 июля по 9 августа. Принять участие в программе смогут акционеры, которые владели акциями Полюса на 7 июля.

👉🏼 На наш взгляд, компания не будет погашать акции. Скорее всего, они могут быть использованы, например, для сделок слияний и поглощений.

⚪️ Цена выкупа, установленная Полюсом,
выше** нашей целевой цены (13 800 руб.), поэтому мы рекомендуем принимать участие в программе. Поскольку цена выкупа превышает нашу текущую справедливую цену, мы считаем, что акции компании подешевеют после завершения программы.

Автор: #Денис_Иконников

#идеи #акции $PLZL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5349
  • 👍 3
  • 👎 1
Post #2656 805
Дата публикации текста: 2023/07/04

​​⚒ Норникель (GMKN) - обзор операционных показателей по итогам 1кв2023г

▫️ Капитализация: 2,2 трлн ₽ / 14700₽ за акцию
▫️ Выручка 2022: 1184 млрд ₽ (-10% г/г)
▫️ скор. Чистая прибыль 2022: 402 млрд ₽ (-22% г/г)
▫️ P/E ТТМ: 5,7
▫️ fwd P/E 2023: 4,5
▫️ P/B: 4,7

👉 Средние цены на основные металлы компании с начала года:

▫️ Никель: 24360$ (-15% г/г)
▫️ Медь: 8841$ (-9,5% г/г)
▫️ Платина: 985$ (-0,6% г/г)
▫️ Палладий: 1485$ (-32,5% г/г)

👉 По всем металлам происходит серьёзное падение цен, что логично в условиях более жесткой ДКП во всем мире. Восстановление деловой активности в КНР оказалось ниже прогнозов многих аналитиков. Тем не менее, текущие цены уже приближаются к предельному уровню допустимых издержек у многих конкурентов (по некоторым металлам), так что вряд ли цены могут надолго уйти существенно ниже. Норникель в этих условиях имеет все шансы сохранить чистую маржу более 30%.

✅ Менеджмент подтверждает, что сейчас никаких дисконтов на сырьё компании нет, но также пропала и премия на высокосортный никель (раньше она составляла порядка 4-6% к биржевым ценам).

✅ У Норникеля примерно 93% выручки приходится на экспорт, так что компания в полной мере является бенефициаром текущего ослабления рубля. Оно должно в значительной степени компенсировать сокращение добычи и падение цен.

👉 Данные по добыче за 1кв2023г:

▫️ Никель: 46,7 тонн (-9% г/г)
▫️ Медь: 108 584 тонн (+19% г/г)
▫️ Платина: 180 тыс. тр. ун. (+11% г/г)
▫️ Палладий: 721 тыс. тр. ун. (+2% г/г)

❌ Операционные результаты Норникеля за 1кв2023г в целом на уровне достаточно слабого 1кв2022г и только по добыче меди есть существенное восстановление. При этом, надо учитывать, что продажи в 2023м скорее всего будут ниже объема производства. Текущий прогноз на 2023г в среднем по всем металлам предполагает небольшое сокращение производства (в пределах 2%).

❌ В 2023г по-прежнему ожидается пик капитальных затрат, которые оцениваются в $4,7 млрд (+9,3% г/г), но теперь компания отправила на пересмотр среднесрочный прогноз по Capex. Это может быть как позитивно (если затраты понизят и исключат большую часть ESG проектов), так и негативно (если прогноз будет повышен на фоне удорожания импортного оборудования). Ранее компания ожидала уменьшение CAPEX начиная с 2026 года, а с 2028 возврат их до значений ниже 2021 года.

❌ Сейчас на рынках платины и никеля уже сформировался профицит (2й год подряд), дефицит на рынке меди и палладия сокращается (особенно по палладию, где в среднесрочной перспективе ожидается формирование профицита). При этом компания отмечает и ощутимое падение запасов, что должно немного компенсировать текущее положение.

👉 Исходя из имеющихся у нас данных, можно предположить, что ГМК покажет за 1П2023г около 540-570 млрд рублей выручки (-14,5-17% г/г) при чистой прибыли не более 200-220 млрд рублей (-49-53,5% г/г), а во 2п2023 результаты, ожидаю лучше. Соотношение ND/EBITDA за 2023 год скорее всего будет приемлемым (немного выше 1).

Вывод:
Комфортный курс USD/RUB во-многом компенсирует падение цен на никель, палладий и другие металлы, но у компании скорее всего вырастут и расходы на закупку импортного оборудования. Дивиденды за 2023г уже будут выплачиваться по новой див. политике и их наличие в ближайшие 1-2 года не гарантировано из-за высоких капитальных затрат.

Тем не менее, данная компания интересна в плане раскрытия стоимости именно в долгосрочной перспективе благодаря своей корзине металлов (особенно медь и никель) и высокой конкурентоспособности производства. По данным товарам в перспективе до 2030 года ожидается дефицит и рост потребления на 30+% в самых скромных прогнозах. Пока это подтверждается ростом потребления и устойчиво высокими ценами на данные 2 металла, несмотря на проблемы мировой экономики.

📈 **Компания оценена достаточно интересно и я по-прежнему считаю адекватной ценой для ГМК не менее 20000₽ рублей за а...окончание текста по ссылке->

Источник: t.me/taurenin/1667
Post #2655 602
Дата публикации текста: 2023/07/04

​​⚒ Норникель (GMKN) - обзор операционных показателей по итогам 1кв2023г

▫️ Капитализация: 2,2 трлн ₽ / 14700₽ за акцию
▫️ Выручка 2022: 1184 млрд ₽ (-10% г/г)
▫️ скор. Чистая прибыль 2022: 402 млрд ₽ (-22% г/г)
▫️ P/E ТТМ: 5,7
▫️ fwd P/E 2023: 4,5
▫️ P/B: 4,7

👉 Средние цены на основные металлы компании с начала года:

▫️ Никель: 24360$ (-15% г/г)
▫️ Медь: 8841$ (-9,5% г/г)
▫️ Платина: 985$ (-0,6% г/г)
▫️ Палладий: 1485$ (-32,5% г/г)

👉 По всем металлам происходит серьёзное падение цен, что логично в условиях более жесткой ДКП во всем мире. Восстановление деловой активности в КНР оказалось ниже прогнозов многих аналитиков. Тем не менее, текущие цены уже приближаются к предельному уровню допустимых издержек у многих конкурентов (по некоторым металлам), так что вряд ли цены могут надолго уйти существенно ниже. Норникель в этих условиях имеет все шансы сохранить чистую маржу более 30%.

✅ Менеджмент подтверждает, что сейчас никаких дисконтов на сырьё компании нет, но также пропала и премия на высокосортный никель (раньше она составляла порядка 4-6% к биржевым ценам).

✅ У Норникеля примерно 93% выручки приходится на экспорт, так что компания в полной мере является бенефициаром текущего ослабления рубля. Оно должно в значительной степени компенсировать сокращение добычи и падение цен.

👉 Данные по добыче за 1кв2023г:

▫️ Никель: 46,7 тонн (-9% г/г)
▫️ Медь: 108 584 тонн (+19% г/г)
▫️ Платина: 180 тыс. тр. ун. (+11% г/г)
▫️ Палладий: 721 тыс. тр. ун. (+2% г/г)

❌ Операционные результаты Норникеля за 1кв2023г в целом на уровне достаточно слабого 1кв2022г и только по добыче меди есть существенное восстановление. При этом, надо учитывать, что продажи в 2023м скорее всего будут ниже объема производства. Текущий прогноз на 2023г в среднем по всем металлам предполагает небольшое сокращение производства (в пределах 2%).

❌ В 2023г по-прежнему ожидается пик капитальных затрат, которые оцениваются в $4,7 млрд (+9,3% г/г), но теперь компания отправила на пересмотр среднесрочный прогноз по Capex. Это может быть как позитивно (если затраты понизят и исключат большую часть ESG проектов), так и негативно (если прогноз будет повышен на фоне удорожания импортного оборудования).

❌ Сейчас на рынках платины и никеля уже сформировался профицит (2й год подряд), дефицит на рынке меди и палладия сокращается (особенно по палладию, где в среднесрочной перспективе ожидается формирование профицита). При этом компания отмечает и ощутимое падение запасов, что должно немного компенсировать текущее положение.

👉 Исходя из имеющихся у нас данных, можно предположить, что ГМК покажет за 1П2023г около 540-570 млрд рублей выручки (-14,5-17% г/г) при чистой прибыли не более 200-220 млрд рублей (-49-53,5% г/г), а во 2п2023 результаты, ожидаю лучше.

Вывод:
Комфортный курс USD/RUB во-многом компенсирует падение цен на никель, палладий и другие металлы, но у компании скорее всего вырастут и расходы на закупку импортного оборудования. Дивиденды за 2023г уже будут выплачиваться по новой див. политике и их наличие в ближайшие 1-2 года не гарантировано из-за высоких капитальных затрат.

📈 Тем не менее, данная компания интересна в плане раскрытия стоимости именно в долгосрочной перспективе благодаря своей перспективной корзине металлов (особенно медь и никель) и высокой конкурентоспособности производства. По текущим ценам, компания оценена достаточно интересно и я по-прежнему считаю адекватной ценой для ГМК не менее 20000₽ рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GMKN #Норникель

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1666
  • 👍 4
  • ❤ 1
Post #2654 570
Дата публикации текста: 2023/07/03

​​🚗 Соллерс (SVAV) - на каких событиях акции сделали х4 с начала года

▫️Капитализация: 27,9 млрд (813 р/акция)
▫️Выручка 1П2022 (МСФО): 26,2 млрд (-29% г/г)
▫️Прибыль 2022 (РСБУ): 253 млн р
▫️P/B (МСФО): 1,6
▫️Дивиденды 2022: 5,6%
▫️fwd P/E 2023-2025 от 11 до 17

👉 Соллерс Авто (SOLLERS Auto) – это ведущая российская компания в области автомобилестроения. Владеет заводом УАЗ, промплощадкой ЗМЗ, СОЛЛЕРС АЛАБУГА, инжиниринговым центром и еще рядом активов.

👉 Компания отчиталась за 2022й год и 1кв2023 года только по РСБУ. Эти данные не дают объективного понимания того, что происходит с бизнесом, но именно на них основан весь текущий позитив в акциях.

✅ "Соллерс" одобрил выплату финальных дивидендов за 2022 год в размере 45,39 руб. на акцию. Выплата производится из нераспределенной прибыли. У компании по РСБУ на 31 марта 2023 года было 11,4 млрд нераспределенной прибыли и 1,2 млрд денежных средств и эквивалентов.

На дивиденды в общей сложности направлено чуть больше 1,5 млрд рублей. По РСБУ у компании нет долга, а чистая денежная позиция была почти 1 рублей.

👆 По МСФО за 1п2022 чистая денежная позиция компании была 244 млн р. Вполне возможно, что во 2П2023 и 1кв2023 её размер вырос.

✅ Если скорректировать прибыль компании на разовые списания и курсовые разницы, то по МСФО за 1П2022 компания заработала около 0,5 млрд рублей. Так как исторически 2п является более результативным, вполне возможно, что компания заработала те самые 1,5 млрд рублей за 2022й год, которые и решили распределить по схеме 100% от прибыли.

✅ Отрасль отечественного автомобилестроения активно поддерживается государством, часть мер поддержки возобновит или начнет действие в 2023м году.

Скорее всего, повторится ситуация, которую мы наблюдали на рынке недвижимости в 2020-2022м годах из-за программы льготного автокредитования. Цены на новые авто и так уже находятся на высоком уровне, что должно поддержать маржу автопроизводителей, а при текущем курсе рубля - тем более ситуация должна улучшиться.

❌ Отрасль автомобилестроения низкомаржинальная по всему миру, поэтому результаты компаний очень чувствительны к любым изменениям в экономике, а учитывая то, что компания не спешит публиковать отчетность по МСФО - прогнозировать результаты деятельности практически невозможно.

Если предположить, что компания будет работать с чистой рентабельностью около 2-3%, то и прибыль будет находится на уровне 1,6 - 2,4 млрд р (в ближайшие годы при позитивном сценарии). Это предполагает fwd P/E 2023-2025 от 11 до 17.

Вывод:
Сложно прогнозировать результаты бизнеса, особенно учитывая закрытость компании, но перспективы отрасли в РФ вполне позитивные на ближайшие несколько лет. Выплата огромных дивидендов - это позитивный знак, но с другой стороны это значит, что компания не видит особых перспектив вкладывать средства в развитие бизнеса даже в такой благоприятной ситуации.

📊 В любом случае, по форвардным показателям оценена компания дорого, скорее всего рынок тупо запрайсил дивиденды + подразогнали акции. Если брать по текущим, то только с надежной на кратный рост цен отечественных авто и на непропорциональный рост расходов производителя.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Соллерс #SVAV

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1662
  • 👍 1
Post #2653 549
Дата публикации текста: 2023/07/01

​🛢 ЭсЭфАЙ / Сафмар (SFIN) - обновленный обзор на компанию по итогам 1кв 2023г

▫️ Капитализация: 55,5 млрд ₽ / 495₽ за акцию
▫️ Выручка ТТМ: 24,4 млрд ₽
▫️ Чистая прибыль ТТМ: 13,6 млрд ₽
▫️ P/E ТТМ: 4
▫️ P/E fwd 2023: 5
▫️ P/B: 0,8

👉 SFI – публичный диверсифицированный инвестиционный холдинг, портфель активов которого состоит из российских компаний.

✅ Флагманский актив SFI (Европлан), отчитался о росте лизингового портфеля на 4% кв/кв до 170,5 млрд рублей. За этот период бизнес показал следующие финансовые показатели:

▫️ Процентные доходы: 7,5 млрд ₽ (+21% г/г)
▫️ Операционный доход: 6,6 млрд ₽ (+24,5% г/г)
▫️ Чистая прибыль: 3,3 млрд ₽ (+42% г/г)
▫️ Собственный капитал: 35,1 млрд ₽ (+3,8% кв/кв)

👉 Развитие актива продолжается и сейчас уже его оценка могла бы составить около 60-80 млрд ₽ (P/B = 1,7-2,2). IPO в текущих условиях вполне может пользоваться спросом, хотя это размещение крупное относительно недавних.

✅ Сейчас оценка активов компании выглядит следующим образом:

▫️ Русснефть (11,2%) - 4,7 млрд ₽
▫️ М.Видео (10,4%) - 3,6 млрд ₽
▫️ Европлан (100%) - 60-80 млрд ₽
▫️
ВСК (49%) - 10-12 млрд ₽
▫️
Другие активы - 1-2 млрд ₽

👉 Итого получаем около 90 млрд рублей против текущей капитализации в 55,5 млрд. Рыночный дисконт холдинга оценивается в 61,5%, что достаточно много (особенно относительно АФК Системы).

✅ Менеджмент компании готовится к новым M&A сделкам, для чего планируется первый выпуск облигаций объемом в 10 млрд рублей. Приоритетными активами для себя компания обозначила бизнес из IT и Lifestyle секторов. Судя по тому, что уже прорабатывается биржевой займ, сделка находится на финальном этапе.

⚠️ СД компании рекомендовал направить добавочный капитал в размере 12,1 млрд для покрытия убытков прошлых лет, что в дальнейшем должно позволить возобновить див. выплаты. За 2022г дивиденды опять не выплачивались (это продолжается уже с 2019г).

Выводы:
В целом ситуация по холдингу остаётся прежней и идея во многом совпадает с АФК Системой. Чтобы раскрыть внутреннюю стоимость необходимо вывести на IPO Европлан и ВСК с приемлемой оценкой (хотя бы на обозначенных ранее уровнях) и вернуться к соблюдению див. политике.

Условия для IPO сейчас вполне комфортные и я думаю мы увидим сами размещения уже до конца 2024г. Акции SFI сейчас оценены недорого, адекватной ценой для компании считаю не менее 600₽ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЭсЭфАй #SFIN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1658
Post #2652 556
Дата публикации текста: 2023/06/30

​⏹ Micron Technology (MU) - убытков становится всё больше

▫️Капитализация: 74 млрд / 67$ за акцию
▫️Выручка ТТМ: $18,2 млрд
▫️Операционный убыток ТТМ: -$2,5 млрд 
▫️Чистый убыток ТТМ: -$2,9 млрд
▫️P/E ТТМ: -
▫️fwd P/E 2023: -
▫️P/B: 1,5
▫️fwd дивиденд 2023: 0,7%

👉 Продукция компании в разрезе выручки:
▫️DRAM - 71%
▫️NAND - 27%
▫️Другие продукты и сервисы - 2%

👉
Результаты за 3кв2023г (финансовый):

▫️Выручка: $3,7 млрд (+1,6% кв/кв и -56,5% г/г)
▫️Валовая маржа: -17,8% (против -32,7% в 2кв 2022г) 
▫️Чистый убыток: -1,9 млрд (против убытка в 2,3 млрд в 2кв2022г)

✅
Цены на чипы более менее стабилизировались на текущих уровнях и мы уже видим положительную динамику по сокращение убытка за счёт принятых мер экономии. Однако, этого пока недостаточно для того чтобы бизнес начал восстанавливаться.

✅ Компания получила льготное финансирование от правительства Индии на новый завод суммой в $2,7 млрд. Позитивно, что капитальные затраты Micron софинансируются, т.к. без этих льгот от большинства проектов роста уже бы пришлось отказаться.

❌ Сейчас у Micron отрицательная денежная позиция в $2 млрд и долг продолжает рост. Учитывая показатели FCF и прогноз на 2024г, компания будет вынуждена нарастить долговую нагрузку до $7-10 млрд.

❌ После принятия решения центральной комиссии по кибербезопасности Китая, продукция Micron оказался под запретом для фирм расположенных в Материковом Китае и Гонконге. Полный бизнес компании в КНР оценивается в 25% выручки из которых "проблемными" обозначается 12,5%.

👉 Судя по всему менеджмент считает, что Micron сможет сохранить часть поставок оффшорным Китайским компаниям, но риск полной потери выручки в Китае нельзя недооценивать. Скорее всего уже к 2024г компания потеряет около $1 млрд выручки.

❌ Запасы товаров на балансе сейчас составляю $8,2 млрд при норме (обозначена самим менеджментом) в не более $6 млрд. С начала года компания уже списала $1,5 млрд по обесцениваю активов и это явно ещё не предел.

❌ С начала года убыток по FCF уже превышает $4,7 млрд и на конец года составит около $7,5 млрд. Более того, менеджмент ожидает, что и в 2024г компания продолжит генерировать отрицательный свободный денежный поток.

Выводы:
Бизнес сейчас глубоко убыточен даже на уровне валовой прибыли и при текущих ценах это не изменится. Денег на балансе становится всё меньше, а значит капитальные затраты можно будет финансировать только при поддержке государства и с увеличением долга. Я бы не удивился, если бы в ближайшее время компания объявила полную отмену дивидендов и допэмиссию.

Несмотря на текущий провальные результаты, на мой взгляд, компания с этих отметок будет продолжать постепенно восстанавливаться как и рынок в целом. Адекватная цена для Micron все еще около 65$.

Вообще очень интересная ситуация происходит в секторе, планирую разобрать в отдельном посте.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Micron #MU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1656
Post #2651 522
Дата публикации текста: 2023/06/29

​​🚗 КарМани (CARM) – обзор компании перед выходом на биржу

▫️ Капитализация: 4,5 - 6 млрд р (2.37₽ - 3.16₽ за акцию)
▫️ P/E 2022: 11-15
▫️ fwd P/E 2023: 6,4-8,5
▫️ fwd P/E 2025: 4-5
▫️ fwd дивиденд 2023: 6%

👉 3 июля 2023 года - день начала торгов. Компания проведет прямой листинг с элементами IPO (в стакане будут размещаться заявки на продажу в вышеуказанном ценовом диапазоне). На рынок выйдут акции нескольких текущих акционеров, которые передадут их уполномоченной компании для продажи. Средства от продажи этих акций будут направлены на приобретение акций доп. эмиссии ПАО “СТГ”, а акционерам будут возвращены их переданные ранее акции. Таким образом, привлеченные средства поступят именно в капитал компании (кэш-ин) и будут направлены на развитие.

👉 Финтех-сервис CarMoney - лидер в сегменте обеспеченных займов в России. Компания выдает займы под залог автомобилей, средняя сумма займа по данному сегменту 277 т. р. Компания действует в пласте ставок от 40% до 100% годовых.

👉 Цели IPO вполне понятные. Компания планирует привлечь средств в собственный капитал, чтобы нормативы по достаточности капитала не ограничивали развитие. Объем предложенных акций будет около 600 млн рублей (около 10% от капитала).

✅ Компания показывает хорошие темпы роста. В первом квартале уже видны результаты привлеченных акционерных средств в рамках закрытого раунда в начале года. В 1кв2023 чистая прибыль составила 186 млн р (+81% г/г). 2022/2021 рост составлял +67% г/г. Кредитный портфель компании на конец 1кв2023 года составил 4,5 млрд р (+9,3% г/г).

✅ Темпы роста объема выдачи могут вырасти на 203% к 2025 году относительно 2022 года. Цели, на мой взгляд, вполне достижимые, учитывая, что рынок оценивается в 132 млрд рублей и занят всего на 6% (на 4% компанией и на 2% - конкурентами). Вполне возможно, что выход на биржу в среднесроке поможет компании снизить ставку фондирования (которая сейчас 18,4%), что дает основания ожидать более быстрого роста прибыли.

Лично я считаю вполне реальным, что прибыль к 2025 году может вырасти в 3-4 раза, что предполагает fwd p/e на 2025й год в районе 4 - 5.

✅ Компания перед IPO приняла дивидендную политику. Ожидается, что выплаты будут составлять 50% от чистой прибыли по РСБУ.

Если дивидендная политика будет соблюдаться в 2023м году, а результаты РСБУ и МСФО не будут сильно отличаться, то вполне возможно, что дивиденды составят около 6% к текущей цене.

Вывод:
Кармани - интересная и растущая компания, которая выходит на IPO с вполне понятными целями, имеет положительные финансовые результаты, дивидендную политику и на 94% незанятый рынок займов под залог авто. Буду следить, возможно даже поучаствую в размещении, оценка на мой взгляд вполне адекватная.

#обзор #кармани #CARM

Не является индивидуальной инвестиционной рекомендацией

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1654
  • 👍 1
  • 👎 1
Post #2650 468
Дата публикации текста: 2023/06/29

​🐟 Инарктика (AQUA) – обзор перспектив на ближайшие годы

▫️ Капитализация: 55,3 млрд ₽ (630₽ за акцию)
▫️ Выручка 2022: 23,4 млрд ₽ (+48,1% г/г)
▫️ Чистая прибыль 2022: 10,7 млрд (+85% г/г)
▫️ P/E ТТМ: 5,2
▫️ fwd P/E 2023: 4,5
▫️ fwd дивиденд 2023: 6,3-8% 

👉 Последний раз делал обзор данной компании в октябре 2021г, когда российский рынок был на максимумах. С тех пор акции компании только подорожали.

👉 По последним данным, компания занимает 22% рынка аквакультуры в РФ. Скорее всего, эта доля выросла уже до 35% или даже больше. Если учесть, что конкуренция на рынке присутствует, то перспективы органического роста ограничены удвоением производственных результатов.

👉 Компания не публикует отчетность с 3кв2021г. Все представленные данные взяты с отчетности РСБУ ООО "Инарктика СЗ". Исторически выручка этой дочерней компании совпадала с выручкой холдинга по МСФО, а по чистой прибыли результаты отличались.

✅ После остановки поставок красной рыбы из Норвегии, Чили и других стран в РФ сложился дефицит, который оценивается в 70-100 тыс. тонн. Как итог: цены на красную рыбу выросли в среднем на 15-20% по итогам 2022г. А перед компанией открылась уникальная возможность занять существенную часть российского рынка.

✅ За 2022г Инарктика приобрела целый ряд активов: Селекционный центр аквакультуры, Архангельский водорослевый комбинат и Мулинское рыбоводное хозяйство в Нижегородской области (выращивает смолт). Всё это делается для того, чтобы создать собственную базу обеспечения мальками, хотя до событий февраля 2022г менеджмент считал эту идею бесперспективной.

✅ Компания объявила байбек на 1 млрд рублей (1,8% от текущий капитализации), что само собой позитивно на фоне долгого отсутствия коммуникации с инвесторами.

✅ Дивиденды за 2022г были отменены, но за 1кв 2023г Инариктика выплатит 10 рублей на акцию (доходность 1,6% по текущим ценам). Всего за 2023г я бы ожидал 40-50 рублей дивидендов на акцию (6,3-8% доходности). Таким образом за 2023г компания распределит акционерам около 3,5 млрд рублей прибыли (включая байбек).

❌ Инарктика сейчас практически полностью зависит от поставок смолта из Норвегии, где у компании ранее располагалось 3 завода общей мощностью в 6,5 млн штук смолта в год, что обеспечивало чуть больше половины потребности компании (остальное приобреталось у внешних поставщиков). На фоне санкционных рисков, компания продала эти заводы местному менеджменту.

👉 Однако судя по заявлениям менеджмента этих заводов, поставки в РФ продолжаются исправно. Главный риск сейчас — это законодательный запрет на экспорт смолта, но пока такие шаги не обсуждаются (против этого также выступают местные власти).

❌ Помимо этого, у компании есть зависимость от поставок корма для форели и лосося, которые практически полностью шли от недружественных скандинавских стран, но пока они все равно доступны + уже сейчас отрасль ищет альтернативы этим поставкам.

Выводы:
Судя по отчетности дочерней компании и отдельным заявляем текущего руководства норвежских смолтовых заводов, дела у Инарктики идут неплохо. Если компания действительно заработает 10 млрд чистой прибыли (без учета разовых списаний), то текущая оценка по P/E=5,2. Тем не менее, риски срыва поставок смолта и кормов всё ещё есть.

📈Учитывая это, справедливой ценой для компании в текущих условиях, я считаю 650₽ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Инарктика #AQUA

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1653
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →