TGViewer
Channel Public Channel
키움증권 리서치센터

키움증권 리서치센터

@kiwoomresearch

키움증권 리서치센터
Subscribers
19.9K
Photos
2.4K
Videos
0
Links
18.9K
Recent Posts 20 shown
Post #24269 518
[키움증권 미국 전략/주식 김승혁]

골드만삭스(GS.US): 미리 먹은 마시멜로

▶ FY3Q26 실적 Review
-FY26 Q3 순영업수익 186.79 억 달러(YoY +23.0%, QoQ -8.2%, 컨센서스 대비 +11.4%), 순이익 51.22 억 달러(YoY +32.7%, QoQ -20.0%, 컨센서스 대비 +29.8%), EPS 17.01 달러(YoY +38.9%, QoQ -18.9%, 컨센서스 대비 +32.6%) ROE 는 18.7%

▶사업 부문별 실적
-Global Banking & Markets 매출 134.58억 달러(YoY +32%)로 성장 견인, Asset & Wealth Management는 50.51억 달러(+14%) 기록
-매각 진행 중인 Platform Solutions 매출은 1.70억 달러(-72%)로 감소했으며, 대손충당금은 기업 대출의 개별 손상으로 3.68억 달러까지 증가
-실적 발표 직후 장전 주가가 4% 이상 상승했으나, 성장 지속성에 대한 우려 속 정규장에서는 0.2% 하락 마감

▶불리한 환경 속에서도 성과를 보인 주식 사업부
-AI 메모리주 급락과 금리 인상에 따른 디레버리징으로 주식·FICC 중개 매출은 QoQ 각각 26%, 33% 감소
-반면 주식 자금공급 매출은 33.65억 달러(QoQ +3%)로 사상 최대, 주식 부문 전체 매출은 64.41억 달러(YoY +72%)로 컨센서스 38% 상회
-프라임브로커 차입 수요가 공급 능력을 웃돌며 잔고와 가격을 지지했으나, SLR이 4.3%까지 하락해 추가 공급 확대 여력은 제한적

▶미리 먹은 마시멜로
-상반기 레버리지 익스포저가 3,490억 달러 증가하며 자금공급 사업을 선제적으로 확대했으나, SLR 제약으로 향후 성장 둔화 가능성
-SLR 요구 수준이 이미 3.75%로 낮아 추가 규제 완화 여지가 제한적이며, 경영진도 자본 완충 수준 유지 방침을 제시
-자문 매출은 16.54억 달러로 사상 최대였지만 IB 백로그 감소와 글로벌 M&A 발표 규모의 QoQ 41% 축소로 성장 지속성에 의문

▶분위기 반전을 이끌어 낼 향후 이벤트
-Asset & Wealth Management의 운용수수료는 35.87억 달러(YoY +22%)로 사상 최대, 대체투자 모금 목표도 1,500억 달러로 상향
-스페이스X 상장 관련 수익의 반복 가능성은 불확실하나, 오픈AI·앤트로픽 등 후속 IPO가 추가 수익 기회로 작용할 전망
-G-SIB 추가자본 규제 완화는 위험가중자산 사업 확대에 긍정적이나, SLR을 직접 완화하지 않아 프라임 사업의 성장 제약은 지속될 가능성

▶ 보고서 링크 : https://bbn.kiwoom.com/rfCC1697

더 많은 해외주식 리서치 자료를 보고싶으신 분은 키움증권 앱 영웅문S#에 접속하셔서 해외주식/리서치 메뉴에서 확인하세요!

(참고: 영웅문S#이 설치된 단말기에서만 확인이 가능 합니다. https://invest.kiwoom.com/inv/no/3176)
Post #24268 1.07K

Forwarded from [키움증권]스몰캡은 키움

[키움증권 리서치센터]

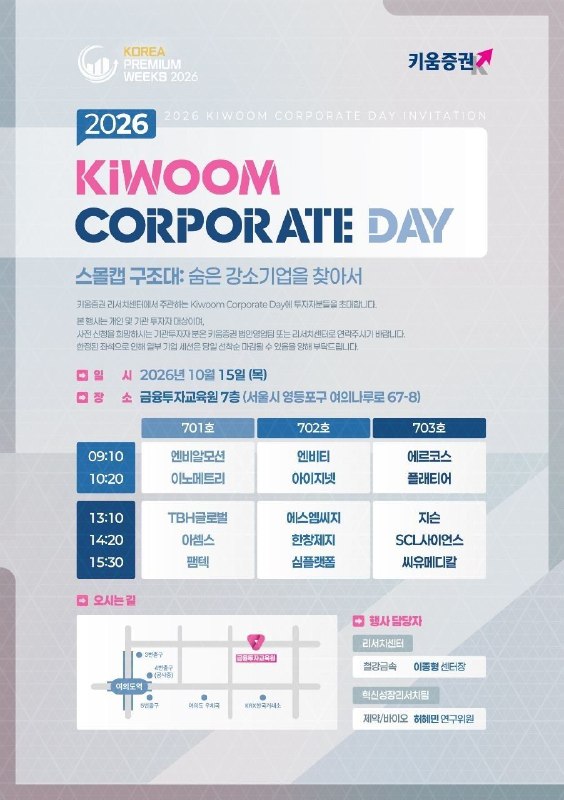
'Kiwoom Corporate Day, 스몰캡 구조대: 숨은 강소 기업을 찾아서'

26.10.15 예정된 키움 콥데이 안내드립니다.

- 장소: 금융투자 교육원 7층(서울시 영등포구 여의나루로 67-8)

Korea Premium Weeks 2026을 맞이하여 국내 강소 기업 15개사를 선별 초청하였습니다.

평소 IR 기회가 많지 않았지만 견조한 펀더멘털을 보유한 업체들 중심으로 선별하였으니, 투자자 여러분의 많은 관심과 참여를 부탁드립니다.

본 행사는 기관 및 개인 투자자 대상이며, 한정된 좌석으로 인해 일부 기업 세션은 당일 선착순 마감될 수 있습니다.

감사합니다.
Post #24267 858
[키움 글로벌 ETF 김진영]
🌏글로벌 ETF Daily (10/14)

(10/13 종가기준)

(Daily Return)

📈 주요 ETF 수익률 (전일대비)

*시장 대표 ETF
QQQ -0.33%
SPY -0.01%
DIA -0.33%
IWM -0.43%

*미국 상승 업종
XLE (에너지) 1.80%
XLC (통신서비스) 0.74%
XLU (유틸리티) 0.58%
XLB (원자재) 0.57%

*미국 하락 업종
XLV (헬스케어) -1.35%
XLF (금융) -0.42%
XLI (산업재) -0.28%
XLP (필수 소비재) -0.26%

🔥 주목할 만한 ETF 움직임

*1M Highs
BPH 3.37% (BP ADR 환헤지)
CRAK 3.24% (원유 정제)
IEO 3.14% (원유·가스 탐사·생산)
PXE 3.04% (에너지 탐사·생산)

*1M Lows
BBC -5.61% (바이오테크)
DRMY -4.70%(메모리 반도체·옵션 인컴)
PSIL -4.52% (사이키델릭)
SBIO -4.10% (바이오테크)

(Daily News)
▶REX Peptide ETF (PEPT) launches to capture the GLP-1 drug boom in one trade
-REX Shares, 13일(현지시간) GLP-1 등 펩타이드 의약품 테마에 접근하는 'REX Peptide ETF(PEPT)' 출시
-펩타이드 기반 치료제·제품 기업에 투자하는 주식형 상품이며, 거래는 14일 개시 예정
https://buly.kr/2Jr7Vm2

▶Wall Street's ETF Factory Is Going Wild: 3X Bets, AI Fever and 1,100 New Funds
-2026년 미국 ETF 출시 수는 약 1,100개로 전년 대비 43% 증가. 레버리지 ETF 비중은 31.2%로 사상 최고치를 기록했고, 테마형 ETF는 3분기 48개로 2분기(46개)보다 증가
-SEC는 비트코인·이더리움·금·은·원유·천연가스 선물 지수의 일일 수익률을 3배 추종하는 Volatility Shares 상품 6종의 상장을 승인했으나, 거래 개시가 확정된 것은 아님
-9월 말 미국 ETF 자산은 16.4조달러, 9월 순유입은 1,409억달러. 액티브 ETF가 신규 출시의 75%를 차지한 반면, 신규 자금의 60%는 패시브 ETF로 유입
https://buly.kr/3NLfOfc

▶한달 수익률 1위는 AI 보안株
-AI 활용 해킹 확산 속 국내 상장 ETF 중 TIGER 글로벌AI사이버보안의 최근 한 달 수익률이 22.61%로 1위
-사이버보안 매출 비중이 50% 이상인 글로벌 기업 중 시가총액 상위 40개사로 구성된 Indxx 사이버 보안 지수를 추종
-주요 편입 종목은 옥타(10.14%), 크라우드스트라이크(7.94%), 팰로앨토네트웍스(7.51%). AI 기반 공격과 방어가 맞서는 ‘AI 대 AI’ 경쟁이 보안 수요 확대 배경으로 제시됨
https://buly.kr/1GMZcsj
Post #24266 580

Forwarded from 허혜민의 제약/바이오 소식통 (Jonghyun Kim)

★ [키움 허혜민] ★ 한미약품, 3분기 하회 전망되나, 4분기 기대

[키움 제약/바이오 / 허혜민]

◆ 애널리스트 코멘트
투자의견 BUY, 목표가 71만원.

3Q26 실적은 기술이전 계약금 인식차이와 인수한 앱토즈의 연구개발비용이 3분기부터 반영되며 시장 기대치를 하회할 것으로 예상. (추정 영업이익 384억원 vs 컨센서스 1079억원)

다만, 북경한미의 실적은 전분기 대비 회복세가 전망되고, 4분기에는 비만치료제 출시와 제넨텍향 기술료 유입으로 호실적이 기대.

머크의 실적발표(11/5) 또는 미국간학회(11/5~9)에서의 에피노페그듀타이드 임상 데이터 및 진척 여부에 따라 불확실성이 해소될 것으로 보이며, 비만치료제의 추가 기술이전도 기대.


키움 제약/바이오 소식통 → https://t.me/huhpharm

★ 보고서 링크: https://bbn.kiwoom.com/rfCR12366

* 컴플라이언스 검필

* 본 정보는 키움증권 리서치센터에서 고객분들에게 발송하는 정보입니다.
Telegram 허혜민의 제약/바이오 소식통 제약/바이오 뉴스, 업데이트, 발간자료 공유
Post #24265 379

Forwarded from 허혜민의 제약/바이오 소식통 (Jonghyun Kim)

26/10/14 (수) 키움 제약바이오 데일리 💊

[제약/바이오 Analyst 허혜민, RA 김종현]

키움 제약/바이오/의료기기 소식통: t.me/huhpharm

<‍📈 주요 지수 등락>
* 코스피 -5.46% vs 코스피 제약 -0.14%
* 코스닥 -1.43% vs 코스닥 제약 -2.51%
* S&P500 -0.02% vs XBI -3.04%
* 나스닥 -0.15% vs NBI -2.36%

<‍🇰🇷 국내 주요 뉴스 🔥>
*괄호 안은 전일 수익률

★ J&J, ‘리브리반트·렉라자’ 3Q 매출 첫 3억달러 돌파…전년比 62%↑ (+1.11%)
- ‘리브리반트·라즈클루즈’ 분기 매출 첫 3억달러 돌파…전분기比 10.7%↑
- 미국 매출 2억100만달러…미국 외 지역 1억1900만달러로 전년比 94.5%↑
-> https://tinyurl.com/2d5zdfzp

▶ SC 전환 기술에 '4중 장벽' 핵심 특허 2040년 이후까지
-> https://tinyurl.com/2aufxa55

▶ 삼성바이오, 폴리펩타이드 공개매수서 최소 조건 충족 (+0.42%)
- 응모 지분 88%…다음 달까지 인수 절차 마무리 계획
-> https://tinyurl.com/2587a7pd

▶ [단독] '건기식 강자' 프롬바이오, 경영권 매각 추진...'탈모 신약' 반전 안 통했다 (+0.64%)
- 건기식 매출 감소에 시총 반토막…관리종목 지정
- 셀트리온 창업주 영입, 이병헌·김연아 광고에도 역부족
-> https://tinyurl.com/28hz2jdu

▶ 헬릭스미스 中 엔젠시스 치료비 4000만원 잠정 책정, 로열티 주목 (-2.43%)
- 노스랜드, 1회 치료 과정에 19만8000위안 제시…2026년 의료보험 등재 추진
- 헬릭스미스, 판매 첫해부터 7년간 순매출 7%·총매출 4% 중 높은 금액 수령
-> https://tinyurl.com/2bm7t3t6

▶ 출시 임박 에페 가격, 10만원 이하 가능할까 (-4.53%)
-> https://tinyurl.com/2b66mwcz

▶ HK이노엔 케이캡 美 진입 예고에 경쟁사도 촉각…보험 리베이트 변수 (-2.97%)
-> https://tinyurl.com/29mj6x5e

▶ '광유전학 선봉장' 일리아스바이오로직스, IPO 시계 빨라지나
- 노벨생리의학상 '광유전학 분야' 선정…최철희 대표 "연구자산 다변화…늦어도 내년초 프리-IPO 진행"
-> https://tinyurl.com/2aohg9cj


<🌏 글로벌 주요 뉴스 🔥>

★ Roche, 中 로나의 ALK7 타깃 비만 RNAi 치료제 최대 $1.16B에 도입 (-0.1%)
- 독점 글로벌 권리. 선급금 $100M, 마일스톤 최대 $1.06B. 내장·이소성 지방은 줄이면서 제지방 보존 목표.
-> https://tinyurl.com/292avjr9

▶ Pfizer–Enodia, 최대 $500M 규모 Sec61 저해제 발굴·라이선스 계약 (-0.11%)
- Sec61 translocon 저해제 발굴·라이선스 계약, 선급금 미공개. Sec61 조절은 단백질이 만들어지는 단계에서 질병 유발 단백질의 합성을 선택적으로 차단.
-> https://tinyurl.com/25x29pke

▶ Zealand·Generate, 최대 $1.2B 규모 AI 기반 비만 단백질 신약 계약 체결 (-1.49%)
- 비만·대사질환용 다중특이 단백질 치료제 2개(+옵션 1개)를 공동 발굴·개발. 선급금 $30M. 제너레이트가 AI 기반 후보 발굴과 리드 선정까지 맡기로
-> https://tinyurl.com/2ake3ce2

▶ BioNTech, HPV16 양성 두경부암 BNT113 병용 2/3상서 PFS 개선 실패 (-7.13%)
- HPV16 항원 표적 mRNA 면역치료제 BNT113+키트루다 병용, 두경부암 2/3상 AHEAD-MERIT에서 1차지표 PFS 충족 실패
- 두 번째 공동 1차 지표인 OS 유의 시 사전 계획상 전체 임상은 성공으로 판정
-> https://tinyurl.com/2bj8fcy9

▶ 키트루다 바이오시밀러 FYB206, FDA 허가신청 심사 접수 (+10.48%)
- FDA가 Formycon, Zydus의 펨브롤리주맙 바이오시밀러 FYB206 허가신청을 심사 대상으로 접수. 키트루다 바이오시밀러 중 첫 접수 사례.
-> https://tinyurl.com/25afqgcn
Telegram 허혜민의 제약/바이오 소식통 제약/바이오 뉴스, 업데이트, 발간자료 공유
Post #24264 442
[키움 미국전략/주식 김승혁]
🌏US Daily (10/14)
(10/13 종가기준)

- 주요 지수 수익률
S&P500 7,805.45 / -0.02%
NASDAQ 종합 27,204.38 / -0.15%
다우산업 51,670.10 / -0.35%
러셀2000 2,783.37 / -0.40%
필라델피아 반도체 12,208.79 / -0.23%

- 섹터별 수익률
High 3: 에너지 (1.74%), 통신 (1.50%), 엔터/미디어 (0.83%)
Low 3: 제약 (-2.00%), 은행 (-1.70%), 식료품 (-0.70%)

- 세부 업종별 수익률
에너지 1.74%
통신 1.50%
엔터/미디어 0.83%
내구소비재/의류 0.76%
유틸리티 0.57%
상업 및 전문서비스 0.53%
보험 0.44%
소재 0.37%
호텔/레저 0.22%
소프트웨어 0.19%
반도체 및 장비 0.18%
헬스케어 0.03%
금융 0.00%
유통 -0.08%
음식료 및 담배 -0.10%
가정용품 -0.13%
운송 -0.13%
하드웨어 -0.18%
부동산 -0.29%
자본재 -0.41%
자동차 및 부품 -0.50%
식료품 -0.70%
은행 -1.70%

- 종목별 수익률
High 3: VLO (4.69%), CHTR (4.36%), ORCL (4.23%)
Low 3: AMAT (-6.69%), JNJ (-5.73%), C (-5.60%)

- 팩터별 수익률
Momentum -0.88%
Growth -0.05%
Quality -0.12%
High Dividend 0.08%
Low Votality 0.22%
Enhanced value 0.38%
Value 0.01%
High Beta -0.45%

- 주요 뉴스
▶️ Major US banks post solid third quarter loan growth, but see more competition for deposits
https://www.reuters.com/legal/transactional/major-us-banks-post-solid-third-quarter-loan-growth-see-more-competition-2026-10-13/

▶️ US existing home sales rise in September; higher mortgage rates dim outlook
https://www.reuters.com/business/us-existing-home-sales-rise-september-higher-mortgage-rates-dim-outlook-2026-10-13/

▶️ Apple bets on new screen gadget, Siri AI in home device push
https://www.reuters.com/business/retail-consumer/apple-unveil-new-smart-home-products-showcasing-updated-siri-ai-2026-10-13/

▶️ European luxury's $350 billion blowout
https://www.reuters.com/business/retail-consumer/european-luxurys-350-billion-blowout-2026-10-13/

▶️ Google launches flagship AI model Gemini 4 Argon for developers, businesses
https://www.reuters.com/business/google-launches-flagship-ai-model-gemini-4-argon-developers-businesses-2026-10-13/

▶️ Tencent raises $5.7 billion in debt sale as demand defies AI scrutiny
https://www.reuters.com/world/asia-pacific/tencent-markets-us-dollar-dim-sum-bonds-four-tranches-2026-10-13/

▶️ US chip stocks extend slide as China memory report, AI spending jitters hit sector
https://www.reuters.com/world/china/us-chip-stocks-extend-slide-china-memory-report-ai-spending-jitters-hit-sector-2026-10-13/

▶️ Fitch warns bond yield surge is worsening debt outlook for developed economies
https://www.reuters.com/world/china/fitch-warns-bond-yield-surge-is-worsening-debt-outlook-developed-economies-2026-10-13/
Post #24263 349

Forwarded from 키움증권 전략/시황 한지영

[10/14, 장 시작 전 생각: 분위기 반전은 어디서, 키움 한지영]

- 다우 -0.02%, S&P500 -0.15%, 나스닥 -0.35%
- 마이크론 -3.7%, 엔디비다 +1.0%, 메타 +2.6%
- 미 10년물 금리 5.21%, 30년물 금리 5.56%, WTI 94.7달러

1.

미국 증시는 전약 후강 형태의 소폭 약세로 마감했네요.

1) 중국 메모리 업체들의 기술 추격 우려 잔존, 2) 사우디-예맨 간의 갈등에 따른 유가 상승 부담, 3) JP모건(-0.9%), 골드만삭스(-0.2%), 시티그룹(-5.6%) 등 금융주들의 엇갈린 실적 여파로 장 초반부터 약세를 보였으나,

이후 4) 연준 인사들의 완화적인 발언으로 인한 장기물 상승세 진정, 5) 저가 매수세 유입 등에 힘입어 장중 낙폭 축소 요인으로 작용했습니다.

여전히 반도체를 중심으로한 국내외 AI주들은 금리 부담 속에 중국 CMXT발 기술추격 노이즈, AI 투자 수익성 우려 등 도전적인 환경에 직면해있습니다.

그러나 이들 투자심리를 회복시킬 만한 실적시즌이 대기하고 있다는 점이나, 9월 CPI(YoY, 헤드라인 컨센 3.6% vs 8월 3.4%, 코어 컨센 2.5% vs 8월 2.4%)가 컨센에 부합만 하더라도 금리 불안을 완화시킬 수 있다는 점에 주안점을 두고 갈 필요가 있습니다.

2.

오늘 국내 증시는 9월 CPI 대기심리, 중국발 반도체 노이즈에도, 연준 인사들의 완화적인 발언 속 미국 증시의 장중 낙폭 축소, 최근 5거래일간 연쇄 급락에 따른 저가 매수세 유입 등에 힘입어 반등을 시도할 전망입니다.

어제 코스피가 장중 6,000pt를 하회했다는 점이나 200일선(6,300pt대)을 하향 이탈했다는 점이 추세 훼손 불안을 한층 더 확대시키고 있네요.

전일 2개월만에 발동된 매도 사이드카는 대부분 시장 참여자 입장에서 심리적인 부담을 키웠던 실정입니다.

사이드카는 사실 숱하게 겪어왔던 터라 익숙해질 법하지만, 지난 6~7월에는 양방향 사이드카가 나왔으면, 유동성도 풍부했던 시기였습니다.

지금은 코스피 거래대금이 40~50조원대에서 20조원대로 급감한 가운데, 코스피 중장기 이익 신뢰성이 약해지는 과정에서 증시 체력이 취약해진 상황 속에서 맞은 사이드카라 체감이 더 달랐던거 같습니다.

이처럼 투자심리가 단기간에 냉각된 만큼. 하루 이틀 만에 “악재 국면 종료”와 같은 분위기 반전을 기대하는 데에는 한계가 있어 보이네요.

3.

그러나 최소한 주가 측면에서 추가 하락과 반등 사이의 손익비가 유리해진 구간입니다.

위에 공유드린 <차트>에서 확인할 수 있듯이,

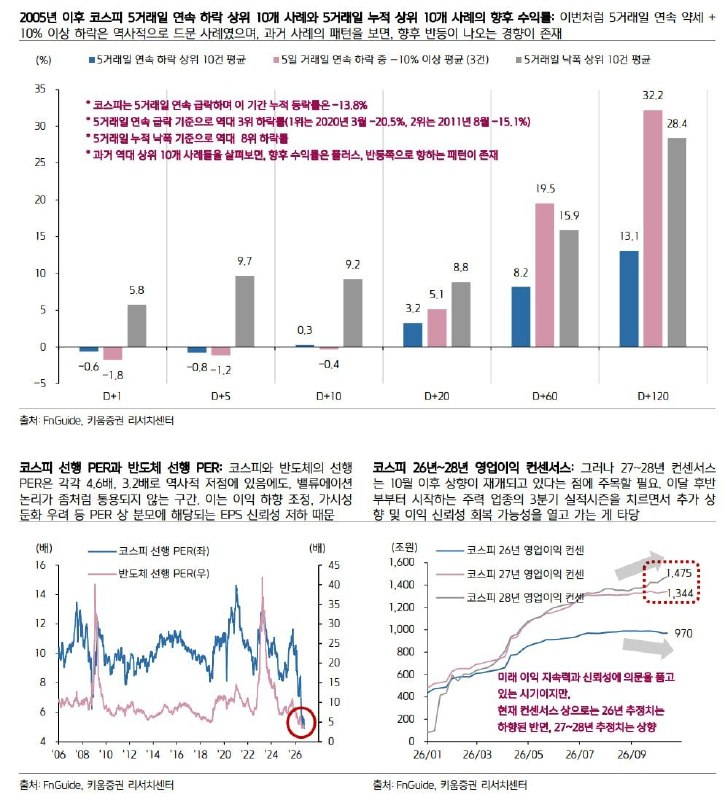
이번 급락 속도 자체가 이례적인 사례에 해당되기 때문인데, 10월 13일 기준으로 코스피는 올해 처음으로 단 한 번의 반등 없이 5거래일 연속 하락세를 기록했으며, 이 기간동안 누적 등락률은 -13.8%에 달합니더.

이중 “5거래일 연속 하락 + 누적 등락률 -13% 이상”의 사례는 지난 20년 간 통틀어서 2020년 3월 13~19일(-20.5%, 판데믹), 2011년 8월 3~9일(-15.1%, 미 신용강등) 단 두 차례에 불과했습니다.

4.

여기서 과거 5거래일 연속 급락 상위 10건을 분석해보면, 이후 평균 수익률이 “D+5일 -0.8% → D+20일 +3.2% → D+60일 +8.2%”를 기록하는 등 반등 패턴이 나왔다는 점에 주목해야 합니다.

코스피가 10%이상 하락했던 상위 3개 사례로 압축했을 시 평균 수익률이 “D+5일 -1.5% → D+20일 +5.1% → D+60일 +19.5%”를 기록하는 등

이번처럼 10% 넘게 빠진 연속적인 급락은 중기적인 반등의 강도가 상대적으로 강했네요.

5.

이를 고려 시, 현재 자리에서는 낙폭 과대 되돌림 성격의 반등이 나올 확률이 높아 보이네요.

물론 반등의 연속성을 확보하기 위해서는 중장기 이익 신뢰성 회복이 필요한데,

지금 코스피와 반도체의 선행 PER이 각각 4.6배, 3.2배로 역사적 저점 구간에 있음에도, 밸류에이션 상 매수 논리가 좀처럼 통용되지 않는 문제도 여기에 있습니다.

이는 이익 하향 조정 가능성, 가시성 둔화 우려 등 PER 분모에 해당되는 EPS에 대한 의심이 높아진 데서 주로 기인합니다.

6.

하지만 10월 이후 코스피의 26년 영업이익 컨센서스는 하향조정되고 있는 반면, 27~28년 컨센서스는 오히려 상향되고 있는 중입니다.

10월 후반부터 본격화되는 반도체 등 주력 업종의 3분기 실적시즌 이후 컨센서스 추가 상향 가능성도 열려 있다고 생각합니다.

따라서, 현 시점에서는 “하락 시 추격 매도 동참”, “단기 반등 시 매도 후 현금확보”와 같은 보수적인 대응보다는,

중기적인 지수 회복 가능성에 무게를 두고서 기존 비중 유지 혹은 분할매수로 비중 확대하는 것이 맞지 않나 싶네요.

———————

장 분위기도 차가운데, 날씨도 쌀쌀해졌네요.

다들 건강과 스트레스 관리에 더욱 유의하셨으면 좋겠습니다.

어려운 장세에 고생이 너무 많으십니다.

그럼 오늘도 화이팅 하시길 바랍니다.

키움 한지영

https://www.kiwoom.com/h/invest/research/VMarketSDDetailView?sqno=7224
Post #24262 470

Forwarded from 키움증권 전략/시황 한지영

1. 위쪽 그림: 2005년 이후 코스피 5거래일 연속 하락 상위 10개, 5거래일 누적 상위 10개 사례에 대한 향후 수익률 비교

- (시사점) 단기 낙폭이 클수록 중기적인 반등의 강도가 강한 편

2. 아래쪽 그림: 코스피와 반도체의 선행 PER과 코스피 26~28년 컨센서스

- (시사점) 밸류에이션상 이익추정치 하향 우려 등 극단적인 할인율을 적용받고 있지만, 현재 27~28년 컨센서스는 상향 중이라는 점을 미루어 보아, 시장의 우려가 과도하게 반영됐을 가능성
Post #24261 958
[키움 경제/FX 김유미]

매크로 따라잡기 : AI가 지탱하는 성장, 불균형과 고금리 부담

▶ IMF는 10월 세계경제전망을 통해 중동발 지정학적 불확실성과 국제유가 상승에도 AI 투자 확대가 글로벌 경기의 하방 압력을 완화하며 세계경제의 성장세를 지지하고 있다고 평가
▶ AI 투자 확대에 따른 반도체 수출 호조를 반영해 한국의 성장률 전망을 상향 조정했지만 성장의 수혜가 일부 국가와 산업에 집중되면서 K자형 성장 구조는 심화
▶ AI 투자 확대에 따른 수요 증가와 높은 에너지 가격이 물가 안정 속도를 제약하는 가운데 재정적자 확대와 국채 공급 부담까지 더해지면서 고금리 환경이 장기화될 가능성
▶ 향후 AI 투자 사이클은 지속될 가능성이 높지만 높은 자본비용에 따른 기업 간 수익성 및 재무건전성 차별화와 취약기업의 신용위험이 금융시장 전반으로 확산되는지 여부가 중요

자료링크: https://bbn.kiwoom.com/rfSI1367
Post #24260 585

Forwarded from [키움증권]스몰캡은 키움

[키움 혁신성장리서치/스몰캡 오현진]

▶️타이거일렉 (219130)

: 차별화된 행보 지속 전망

◎ 반도체 테스트 공정의 핵심 부품

- 동사는 반도체 테스트 공정에 사용되는 초고다층·고밀도 PCB 전문 생산 업체
- 웨이퍼 테스트 공정 내 Probe Card용 PCB와 패키지 테스트 공정 내 Load Board용 PCB 등이 주력 제품
- 2Q26 매출 기준 제품별 비중은 Probe Card용 PCB 48%, Socket Board용 PCB 8%, Load Board용 PCB 36%, 그 외 기타가 9%

◎ Probe Card 수요 확대 수혜: 호실적 지속 전망

- 동사의 상반기 실적은 높은 Probe Card 수요로 인해 매출액 603억원(YoY 66%), 영업이익 104억원(YoY 167%)을 기록
- 높은 수요 대비 제한적인 부품 공급 상항에 따른 판가 인상과 고부가 제품의 비중 확대 효과 하반기에도 지속 전망
- 이에 3분기 실적은 매출액 345억원 (YoY 69%), 영업이익 80억원(YoY 673%)을 전망
- 연말 일회성 비용 등을 반영한 26년 실적은 매출액 1,318억원(YoY 63%), 영업이익 263억원(YoY 264%)을 전망

◎ 빨라지는 성장 속도

- 올해 하반기 베트남 법인의 추가 건설 및 설비 투자가 시작되며, 27년 하반기부터 늘어난 생산 능력 효과가 반영될 전망
- Probe Card의 핵심 부품 중 하나인 STO(Space Transformer Organic) 사업도 주목
- 상대적으로 고부가 제품인 만큼, 성과에 따른 동사 수익성 제고 효과가 클 것으로 판단
- 이에 27년 동사의 실적은 매출액 1,704억원(YoY 29%), 영업이익 419억원(YoY 59%)을 전망

▶️ 리포트: https://bbn.kiwoom.com/rfCR12363

*컴플라이언스 검필
Post #24259 612

Forwarded from [키움리서치_건설] 신대현

♣️ 대우건설 3Q26 Preview

[키움 건설 신대현]
♣️ 대우건설(047040): 연내 LNG 파이프라인 수주 전망

1) 3분기 영업이익 시장 컨센서스 부합 전망
- 3Q 연결 OP 1,683억원(YoY +197%)으로 시장 컨센서스(1,637억원) 부합 전망
- 주택: 10% 중바의 수익성 유지되는 가운데, 추가 도급증액 가능성도 염두에 둘 필요
- 플랜트: 예상대비 주요 현장의 진행률 상승이 더딘 것으로 파악되며, 나이지리아 T7 공기연장 협의 후 수익성 회복 전망
- 토목: 상반기와 비슷한 수익성이 전망되는 가운데, 가덕도 신공항의 수주 및 착공 시기에 따라 외형 성장이 시기가 결정될 것으로 판단

2) 연내 LNG 파이프라인 수주 전망
- 2Q 실적발표 당시 연간 수주 계획을 주요 프로젝트 수주 가능성 증가로 18조원에서 27조원으로 상향
- 주요 파이프라인들 가운데 중동 전쟁에 따른 수요 다각화와 글로벌 전력 수요 증가에 따라 연내 LNG 파이프라인들의 수주 가능성이 상대적으로 높다 판단
- 대우건설은 8/4일 파푸아뉴기니 LNG CPF 우선협상대상자로 선정되었고, 8/7일 모잠비크 Rovuma LNG 낙찰의향서(LoI) 수령
- 이들 프로젝트 모두 발주처들이 ‘26년말까지 FID를 마무리할 계획으로 파악
- 단, 연간 27조원 수주 가이던스 달성을 위해선 연내 가덕도 신공항 혹은 체코 두코바이 원전에 대한 수주 계약까지 체결될 필요가 있다고 판단

3) 투자의견 Buy 유지, 목표주가 23,000원 유지

▶️ 보고서: bbn.kiwoom.com/rfCR12365

감사합니다.

▶️ [키움리서치_건설] Telegram 주소: t.me/SDH_construction
Post #24258 604
한온시스템(018880): 하반기 실적 모멘텀 가장 돋보일 부품사

[키움 자동차 신윤철]

◎3Q26 Preview: 영업이익률 4% 상회 여부가 관전포인트

- 매출액 2.74조원(+1.2% YoY), 영업이익 1,142억원(+19.8% YoY) 기록하며 시장 기대치(매출액: 2.81조원, 영업이익: 1,106억원) 부합 전망. 현대차, 기아의 3분기 물량 부진에도 불구하고 프리뷰 시즌에 실적 컨센서스 오히려 우상향 하는 추세. 현대차, 기아 생산차질을 미국/유럽계 고객사 물량으로 일부 만회.

- 그동안 관리가 미흡했던 한온시스템의 미국, 유럽공장 공급망을 한국앤컴퍼니그룹 편입 이후 재편, 하반기 손익부터 본격 원가절감 효과로 나타날 전망. 또한 현재 대부분의 1차 협력사들이 원재료 인플레이션으로 인한 원가인상 압박을 완성차와의 사후정산을 통해 해소 중. 간혹 정산이 지연되는 경우에는 해당 분기 수익성이 바로 훼손되는 손익 구조를 감내. 반면 한온시스템은 고객사의 비용정산 지연 리스크를 근본적으로 해결하기 위해 주요 고객사들과 선제적으로 제품 공급가 상향을 위한 재협상 작업을 진행해 온 것으로 파악.

- 당사는 한온시스템 3Q26 영업이익률을 4.2%로 추정. 현재 영업이익률 컨센서스로 형성되어 있는 3.9%를 상회함으로써 주요 1차 협력사 중 올해 하반기 실적 모멘텀이 가장 돋보일 종목으로 제시.

◎하반기 A/S 신사업 가시화로 신규 투자 수요 발굴 기대

- A/S 부문은 국내 자동차부품 상장사 중 현대모비스가 유일하게 영위해왔던 리테일 사업. 완성차 생산실적이 부진한 시기에 손익을 방어하는 완충지대 역할을 기대할 수 있어 현대모비스의 주요 투자포인트가 되어왔음. 한온시스템의 신사업 출범을 계기로 해당 투자 수요를 일부 흡수하는 효과를 기대할 수 있을 전망. 목표주가 6,500원 유지.

보고서 링크: https://bbn.kiwoom.com/rfCR12364

* 컴플라이언스 검필
Post #24257 634
[키움 채권 안예하]
◆채권 Daily 코멘트(26.10.14.)

[미 채권시장 동향]
미국채 금리는 혼조 마감. 단기물 상승, 장기물 하락. 글로벌 반도체주 약세와 증시 불안에 따른 위험회피 매수세 유입에 장기금리가 하락했으나, 9월 CPI 발표를 앞둔 경계감으로 뉴욕장에서는 하락폭을 일부 되돌림. 여기에 미 재무부의 장기국채 발행 축소 기대도 장기물 강세를 뒷받침했으며, 뉴욕 연은 총재가 연내 한 차례 추가 인상 이후 내년에는 인상이 필요하지 않을 것이라고 언급하면서 커브는 플래트닝.

[경제지표](발표, 전망, 이전)
(독일)9월 소비자물가 YoY: 3.3%, 3.3%, 2.9%
(미국)리치몬드, 보스턴 연은 총재 발언

*발표예정 경제지표(전망, 이전)
(중국)9월 소비자물가지수 YoY: 1.0%, 0.8%
(중국)9월 생산자물가지수 YoY: 4.5%, 3.8%
(미국)9월 소비자물가지수 YoY: 3.6%, 3.4%
(미국)9월 근원 소비자물가지수 YoY: 2.5%, 2.4%

◆ 미국 증시
- DOW: 51670.1p (-180.45p, -0.35%)
- S&P500: 7805.45p (-1.79p, -0.02%)
- NASDAQ: 27204.38p (-41.52p, -0.15%)

◆ 외환시장
- NDF 환율(1개월물): 1342.18원, 전일 대비 약 1원 하락 출발 예상
- 달러인덱스: 102.212 (-0.377, -0.37%)
- 유로/달러: 1.1199 (+0.0044, +0.39%)
- 달러/엔: 158.33 (-0.28, -0.18%)
- 파운드/달러: 1.3255 (+0.0047, +0.36%)

◆ 미 채권시장
- 2년물: 4.789% (+0.2bp)
- 5년물: 5.0013% (-1.4bp)
- 10년물: 5.2084% (-2.9bp)
- 30년물: 5.5569% (-3.9bp)
(스프레드)
- 기준금리-2Y: -78.9bp
- 10Y-2Y: 41.9bp
- 30Y-10Y: 34.9bp

◆ 국내 국채시장
- 3년물: 3.852% (-6.6bp)
- 5년물: 4.020% (-8.2bp)
- 10년물: 4.220% (-7.7bp)
- 30년물: 4.319% (-6.6bp)
(스프레드)
- 5Y-3Y: 16.8bp
- 10Y-3Y: 36.8bp
- 30Y-10Y: 9.9bp
(국채선물)
- 3년 KTB 102.98 (+21)
- 10년 KTB 106.04 (+63)

◆ 상품시장 (달러)
- WTI: 94.14 (+0.40, +0.43%)
- 브렌트유: 105.69 (-0.96, -0.90%)
- 금: 4177.3 (-13.3, -0.32%)

*당사 콘텐츠는 외신 보도 등 사실 자료에 기반해 작성하였으며 내부통제기준을 준수하고 있습니다.
Post #24256 980
◈ 10월 14일(수) 전일 철강금속 지표

▶ 철강사 주가 (시장대비) : POSCO ADR 0.6% (0.6%), ArcelorMittal -0.7% (-0.1%), Nucor 0.8% (0.8%), Nippon Steel 2.8% (2.7%), Baoshan -0.3% (-0.4%), BHP ADR -2% (-2%), Alcoa -0.4% (-0.4%), Freeport MMR -1.2% (-1.2%), Albemarle -0.9% (-0.9%), Newmont -1.3% (-1.3%)

▶ 중국 철강가격(VAT 포함): 열연 $491 ($-1.1, -0.2%), 철근 $480 ($0.2, 0.1%), 냉연 $563 ($0.0, 0.0%), 열연선물(AC) -0.3%, 철근선물(AC) -0.3%

▶ 철광석: 현물 $90 (-0.7%), SGX 선물 $91 (-0.4%), DCE 선물(AC) -0.7%

▶ 강점탄: 호주 분기 계약 $237, SGX 선물 $267 (0.0%)

▶ LME 비철/귀금속: 구리 $14,578 (-0.3%), 아연 $3,732 (-0.7%), 알루미늄 $3,039 (-0.5%), 니켈 $15,587 (-0.2%), 금 $4,161 (-0.3%), 은 $59.2 (-1.8%)

▶ 탄산리튬: 중국 현물 $17,258 (-3.3%), GFEX 선물 105,480위안 (-3.1%)

- 중국 철강 선물 하락 / 철광석 선물 하락

- LME 비철은 전반적 약세 / 금가격은 유가 상승에 약세

- 중국 탄산리튬 선물 하락

▶ EU의 중국산 하이브리드 수입규제 이후 리튬가격 급락세 지속

(키움 철강금속 이종형)

* 출처: Bloomberg, SHFE, DCE, GFEX

* 상기 코멘트는 외신 보도 등 사실 자료에 기반해 작성하였으며 내부통제기준을 준수하고 있습니다.
Post #24255 1.2K

Forwarded from 키움증권 전략/시황 한지영

[10/13, 계속 국장만 폭락하는 이유, 키움 한지영]

1.

이틀 연속으로 장중 코멘트를 쓰는 것도 7월 폭락장 이후 처음이네요

아마 많은 분들이 오늘 급락을 보면서 상실감을 느끼실 듯 합니다.

이정도까지 빠지는게 맞나?라는 불안만 앞서고 있는 장세입니다

어찌보면 7월달 폭락장보다 체감상 더 힘든 시기가 아닌가 싶네요.

당시에는 레버리지발 수급 왜곡 현상의 부작용이 하락의 폭을 키운것도 있지만, 지금은 그렇지 않은 환경이니 말입니다.

일단 오늘은 왜 이렇게 국장만 또 빠지는 지를 살펴보면,

- 중국 CXMT의 차세대 서버용 D램 출시 발표에 따른 국내 메모리 업체 경쟁력 약화 및 점유율 감소 우려

- 코스피 200일선 이탈에 따른 기술적인 추세 훼손 불안감 확대

- 금리, 실적 불확실성 속 여전히 연초 대비 높은 수익률을 기록한데에 따른 외국인 대규모 포지션 조정 및 차익실현

- 삼성전자 자사주 매입 종료 이후 일시적인 수급 공백 등 얇아진 국내 수급 환경

이정도가 되겠네요.

2.

사실 알려진 악재의 범주 안에서 증시가 급락하고 있기는 하지만,

워낙 투자심리가 취약해지고, 거래도 말라붙은 관계로, 매도세에 대한 가격 저항력이 약해진 듯합니다.

밸류에이션이 아무리 낮아진 상태인들, 시장에서는 미래 이익에 신빙성을 부여하지 않다보니 밸류에이션 주장도 잘 통용이 안되네요.

다만, 이미 기술적으로 올해 7월 폭락장에서도 다녀오지 않았던 RSI 상 과매도 국면(+ 이격도도 과매도)에 진입했다는 점이나,

200일선 이탈은 지난 7월 폭락장에도 짧은 거래일만 잠시 다녀왔던 레벨이라는 점을 생각해볼 필요가 있습니다.

단기 바닥은 확인하는 구간에 있으며,

이 같은 낙폭 과대 인식 뿐만 아니라, 내일 예정된 CPI를 포함해 10월 실적시즌을 통해 분위기 반전을 도모할 수 있는 만큼,

현재 6000이 깨진 레벨에서 투매에 동참할 시, 업사이드 리스크를 더 안게 될 수 있다는 점에 무게중심을 두는게 맞지 않나 싶네요.

무척이나 어려운 장세이지만, 잘 견디셨으면 좋겠습니다.

중간에 상황 변화 생기면 업데이트 드리겠습니다.

힘내세요.

키움 한지영
Post #24254 1.52K

Forwarded from [키움증권]스몰캡은 키움

[키움증권 리서치센터]

'Kiwoom Corporate Day, 스몰캡 구조대: 숨은 강소 기업을 찾아서'

26.10.15 예정된 키움 콥데이 안내드립니다.

- 장소: 금융투자 교육원 7층(서울시 영등포구 여의나루로 67-8)

Korea Premium Weeks 2026을 맞이하여 국내 강소 기업 15개사를 선별 초청하였습니다.

평소 IR 기회가 많지 않았지만 견조한 펀더멘털을 보유한 업체들 중심으로 선별하였으니, 투자자 여러분의 많은 관심과 참여를 부탁드립니다.

본 행사는 기관 및 개인 투자자 대상이며, 한정된 좌석으로 인해 일부 기업 세션은 당일 선착순 마감될 수 있습니다.

감사합니다.
Post #24253 1.27K

Forwarded from [키움증권]스몰캡은 키움

[키움 혁신성장리서치 / 스몰캡 이현수]

안녕하세요 키움증권 스몰캡 이현수입니다.
디자인하우스, IP 산업 이닛 자료로 처음 인사드립니다.
삼성 파운드리 회복에 따른 수혜가 예상되는 기업들에 초점을 맞춰 작성했습니다.
좋은 자료 보여드릴 수 있도록 노력하겠습니다. 잘 부탁드립니다!

▶️ 설계로 이루는 내 칩 마련의 꿈
(스몰캡 이닛 산업자료)

◎ 성장궤도에 오르는 설계 시장
- AI ASIC (주문형 반도체)의 확산이 설계 수요의 구조적 성장을 견인
- TSMC 협력 디자인하우스에서는 AI ASIC 성장의 수혜가 이미 실적으로 연결

◎ 국내에도 열리는 기회의 문
- 삼성 파운드리 가동률 상승과 실적 개선에 국내 디자인하우스, IP 수혜 기대
- K-온디바이스 AI 반도체 사업 또한 국내 설계 생태계의 성장을 뒷받침할 전망

◎ 수혜가 집중되는 디자인하우스
- 파운드리별 분절성이 존재, 삼성 DSP 디자인하우스에 수혜 집중 전망
- 선단 공정, 빅다이 개발·양산 역량, 3D IC 상용화 선점이 핵심

◎ 시장 빈틈에서 따낸 IP 수혜
- AI 반도체 핵심 병목이자 IP 시장에서 가장 빠르게 성장 중인 인터페이스 IP 관련 기업 수혜 전망
- 파운드리·공정·응용처·고객별로 수요가 파편화되면서 발생하는 기회를 잡는 것이 핵심

◎ 기업분석
> 세미파이브 (TP 31,000원)
> 에이디테크놀로지 (TP 38,000원)
> 오픈엣지테크놀로지 (Not Rated)
> 퀄리타스반도체 (Not Rated)

▶️ 리포트: https://bbn.kiwoom.com/rfCI5719
Post #24252 1.23K
[키움 화장품 손예빈]

K뷰티의 지구정복

화장품 2027년도 좋다
- 27년 신규 지역 진출과 오프라인 채널 확장으로 K뷰티 수출 성장세 지속되며 K뷰티 글로벌 점유율 25년 4.6%에서 27년 5.8% 전망
- K뷰티 점유율이 높지 않으면서 글로벌 뷰티 시장의 54%를 차지하는 북미, 유럽, 라틴에서 성장 여력 큼

관건은 신규 권역 진출과 오프라인 채널 확보
- 북미: 주요 오프라인 채널 규모 아마존·틱톡 상회, 신규 채널 확대에도 기존 채널 매출 잠식 없이 전체 매출 규모 성장하는 흐름. 27년 수출액 43억 달러(+YoY 28%) 전망
- 유럽: 26년 유럽향 K뷰티 수출은 영국(유럽 뷰티 시장의 13%)을 필두로 확장 중, 27년은 영국 외 유럽에서 성장하며 27년 수출액 38억 달러(+YoY 50%) 전망
- 라틴: K뷰티 수요는 확인되나 유통이 병목. 실리콘투 유통망 확보로 2027년 성장 가속되며 27년 수출액 6억 달러(+YoY 52%) 전망

Top Picks:
-에이피알: 압도적 브랜드력으로 신규 시장의 다양한 채널에 빠르게 진출 중, 오프라인 채널 확대에도 온라인 수요도 성장하며 매출 규모 가장 빠르게 확대 중
-실리콘투: K뷰티 신규 시장 진출 초기에 실리콘투의 유통망 영향력 확대됨. 라틴 내 유통망 가동 본격화 시 높은 성장 기대

보고서링크 : https://bbn.kiwoom.com/rfCI5718
Post #24251 1.11K
[키움 글로벌 ETF 김진영]
New ETF Line-Up (10/13)

▲ ETF 4종 신규 상장

①DS AI반도체액티브 (0243M0)
-국내 반도체 밸류체인 전반에 투자하는 액티브 ETF

②ACE 29-11회사채(AA-이상)액티브 (0254W0)
-‘29년 10~12월에 만기 도래하는 AA-이상 등급 특수채, 은행채, 회사채 등에 투자하는 만기매칭형(존속기한형) 액티브 ETF

③KIWOOM 글로벌MLCC&AI기판TOP4+ (0247S0)
-한국, 미국, 일본 상장기업 중 MLCC 및 기판 관련 10개 기업에 투자하는 패시브 ETF
-무라타, 삼성전기, 타이요유덴, LG이노텍 등 AI 서버의 새 병목으로 떠오른 MLCC와 AI기판 대표 기업 4개에 집중 투자

④KODEX 미국AI에이전트액티브 (0241D0)
-미국의 AI 에이전트 관련 기업에 투자하는 액티브 ETF
-스스로 계획하고 실행하는 AI 에이전트 산업의 미국 핵심기업에 투자하며, 수시로 순위가 변동하는 산업에 맞춰 종목과 비중을 조정 가능한 액티브 운용 방식 채택

▶ 보고서: https://bbn.kiwoom.com/rfTP795

감사합니다.

*컴플라이언스 검 필

더 많은 해외주식 리서치 자료를 보고싶으신 분은 키움증권 앱 영웅문S#에 접속하셔서 해외주식/리서치 메뉴에서 확인하세요!
(참고: 영웅문S#이 설치된 단말기에서만 확인이 가능 합니다. https://invest.kiwoom.com/inv/no/3176)
Post #24250 709
[키움 글로벌 ETF 김진영]
🌏글로벌 ETF Daily (10/13)

(10/12 종가기준)

(Daily Return)

📈 주요 ETF 수익률 (전일대비)

*시장 대표 ETF
QQQ -0.70%
SPY -0.06%
DIA 0.35%
IWM -0.37%

*미국 상승 업종
XLE (에너지) 1.43%
XLP (필수 소비재) 1.17%
XLC (통신서비스) 0.97%
XLRE (부동산) 0.75%

*미국 하락 업종
XLK (기술) -1.22%
XLY (경기 소비재) -0.51%
XLI (산업재) -0.06%

🔥 주목할 만한 ETF 움직임

*1M Highs
CANE 2.07% (설탕 선물)
USL 2.07% (WTI 원유 선물)
IHI 2.03% (美 의료기기)
OILK 2.01% (WTI 원유 선물)

*1M Lows
LYTE -7.74% (AI 포토닉스·광부품)
KDEF -5.91% (韓 방산)
CRAM -5.90% (中 메모리반도체)
QTUP -5.88% (양자컴퓨팅)

(Daily News)
▶Keep the Theme, Add the Income Potential: Tuttle Capital Launches the Photonics Income Blast ETF (OPTO)
-Tuttle Capital Management, 9일(현지시간) 포토닉스 기업 투자와 옵션 인컴 전략을 결합한 ‘Tuttle Capital Photonics Income Blast ETF(OPTO)’ 출시
-광통신·레이저·실리콘 포토닉스·LiDAR·이미징 등 포토닉스 관련 기업에 주식·콜옵션·합성 롱 포지션을 활용해 순자산의 80% 이상 익스포저 확보
-동일 기초자산에 풋 크레딧 스프레드를 구축해 옵션 프리미엄을 추구하고 이를 주 단위로 분배하며, 총보수는 0.99%
https://buly.kr/1n6qCsj

▶The Numbers Are In: Active ETF Innovation Pulling Big Flows
-State Street Investment Management에 따르면 9월 말 기준 액티브 ETF의 연초 이후 순유입액은 5,760억달러이며, 이 중 파생 인컴·디파인드 아웃컴 등 비전통 주식형 액티브 ETF에 약 790억달러 유입
-세부적으로 미국 파생 인컴 ETF에 516억달러, 디파인드 아웃컴 ETF에 117억달러가 유입되며 옵션 인컴·버퍼 ETF가 액티브 ETF 시장의 자금 유입과 상품 혁신을 주도
-대표 상품인 GPIQ는 나스닥100 주식에 옵션 오버레이를 결합해 12개월 분배율 9.86%를 기록했으며, BALT는 S&P500 상승 참여를 일부 제한하는 대신 최초 15~20% 하락을 방어하는 구조로 운용
https://buly.kr/B7d0C7d

▶Pando’s Hong Kong Solana ETF will charge 0.6%, below ChinaAMC’s 0.99%
-Pando Finance, 13일(현지시간) 홍콩 두 번째 Solana 현물 ETF ‘Pando Solana ETF(02831)’ 상장 예정. SOL을 직접 보유하는 패시브 상품으로 스테이킹·파생상품·레버리지는 활용하지 않음
-순자산의 최대 100%를 SOL에 투자하며 CME CF Solana Dollar Reference Rate의 아시아태평양 종가를 벤치마크로 추종. HashKey Exchange가 SOL 거래, HashKey Custody Services가 수탁 담당
-운용보수 0.6%, 연간 총비용 추정치 1.6%로 기존 ChinaAMC Solana ETF(0.99%·1.99%)보다 낮으며, 홍콩달러로 거래되고 배당은 지급하지 않을 예정
https://buly.kr/Cs1NXO
Older posts →

About this channel

How can I read @kiwoomresearch without a Telegram account?
TGViewer shows the public web preview Telegram publishes for 키움증권 리서치센터: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does 키움증권 리서치센터 have?
키움증권 리서치센터 (@kiwoomresearch) has 19.9K subscribers on Telegram, refreshed roughly every 30 minutes.
Does 키움증권 리서치센터 know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →