TGViewer
Channel Public Channel
Досчитались

Досчитались

@doschitalis

Subscribers
282
Photos
7
Videos
0
Links
14
Recent Posts 19 shown
Post #201 60
📊 НАШ НАУКАСТ ВВП ЗА III КВАРТАЛ 2026 ГОДА — +0.7% г/г

По нашей оценке, реальный ВВП в III квартале 2026 года вырастет на 0.7% г/г. После публикации августовских данных по промышленности мы пересмотрели прогноз с +0.9% до +0.7%.

🔸 Промышленность: в августе промышленное производство снизилось на 0.6% г/г после роста на 0.4% в июле. Помимо продолжающегося спада в добыче, сокращение затронуло и обрабатывающие производства (−0.5% после +2.4% в июле).

Из-за: снижения производства кокса и нефтепродуктов (−17.8% г/г), сокращения выпуска в пищевой промышленности и хим комплексе, а также замедления роста в ряде секторов, связанных с ОПК и металлургией.

🔸 Опросные индикаторы: в сентябре ИБК вновь снизился — до −10.4 п. против −9.9 п. в августе. При этом ожидания компаний улучшились: с 5.5 п. в августе до 6.3 п. в сентябре.

В прошлом раунде мы отмечали, что модели только на основе ИБК указывали на рост ВВП в диапазоне 0.6–0.7% г/г. Сейчас обновленный наукаст по всем моделям, включая модели на основе ИБК, составляет +0.7% г/г — то есть находится в верхней границе ранее обозначенного диапазона.

🔸 Потребительский спрос: реальные расходы населения в августе снова выросли — на 5.7% г/г. Основным источником роста остаются непродовольственные товары (+7.5% г/г). Но секвенциальные темпы вблизи нуля.

📌 В сухом остатке. Более слабая динамика промышленности тянет оценку ВВП вниз, тогда как потребительский спрос остается основным фактором временной (?) поддержки.

Досчитались в ТГ | в МАКС
  • 🔥 5
  • 👍 3
  • ❤‍🔥 2
  • 💯 2
  • 👌 1
Post #199 79
Про DSGE-модели — и чем мы занимаемся с командой

Вот уже много лет мы с командой работаем с DSGE-моделями — динамическими стохастическими моделями общего равновесия.

Их главное преимущество связано с двумя свойствами.

1. Это модели общего равновесия.
Здесь всё влияет на всё: решения одних агентов меняют поведение других, а рынки связаны между собой. Поэтому, например, можно оценить влияние изменения налоговой ставки не только на налоговые поступления, но и на собираемость, макроэкономические базы, курс, процентные ставки, да на что угодно.

2. Это теоретические модели.
Они строятся на чётко определённых задачах макроэкономических агентов — будь то фирма, потребитель или центральный банк.

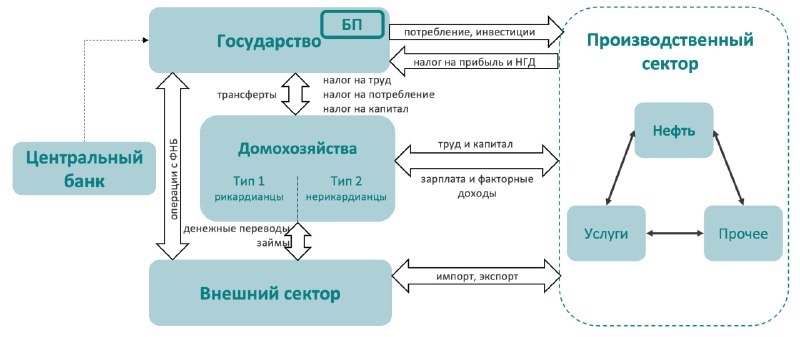
DSGE — это, по сути, симулятор экономики. В нём домохозяйства, фирмы и центральный банк принимают решения, а все рынки связаны между собой. Можно задать шок — изменение налоговой ставки или снижение ключевой ставки ЦБ — и увидеть, как он отразится на ценах, спросе, курсе, процентных ставках и других переменных.

Схема одной из нашей модели для примера выше.

Зачем это нужно на практике?
Для сценарного анализа, оценки последствий реформ, стресс-тестов и условных прогнозов. DSGE-модель помогает сравнить сценарии и увидеть цепочки последствий.

Но у этой силы есть цена

С такими моделями очень сложно работать: они тяжёлые в разработке, требуют много времени и определённых навыков. DSGE-модели негибкие и поэтому сложны для прогнозирования. Если нужен именно прогноз, то его, как правило, делают не в DSGE, а в QPM — квартальных прогнозных моделях. Это в десятки раз проще и при этом часто точнее.

Поэтому за последние год-два мы немного забросили структурные DSGE-модели и больше уделяем внимания полуструктурным, более простым инструментам. Но вот решили возобновить трек, ждите новостей!

🔗 Парочка наших интересных работ:
— Польщикова, Лазарян, Вотинов. Влияние межсекторальной структуры экономики на свойства DSGE-моделей — [ссылка]
— Польщикова, Вотинов. Связь нейтральной ставки и параметров бюджетного правила: DSGE-модель экономики России — [ссылка]
— Грибова, Лазарян, Вотинов. Анализ трансмиссионного механизма государственных инвестиций на основе DSGE-модели — [ссылка]
— Пильник и др. The Estimated DSGE Model of the Russian Economy with the Financial Sector — в печати

❓ А что вам было бы интересно узнать о моделировании? Пишите в комментариях — соберем вопросы и разберем самые частые в следующих постах.

Досчитались в ТГ | в МАКС
  • 👍 5
  • ❤‍🔥 4
  • 🔥 4
  • 👌 2
  • 👏 1
Post #197 120
Перегрев не монолит: что показывает декомпозиция

В проекте ОНГДКП Банка России на 2027 год и период 2028 и 2029 годов есть тезис (стр. 175):
«Отраслевая разнородность опросных показателей ... сигнализирует о масштабе перегрева в отдельных секторах и помогает определить, какая траектория ключевой ставки необходима, чтобы инфляция устойчиво вернулась к цели без ущерба для потенциального роста. Если наблюдаются признаки перегрева экономики за счет отраслей, зависимых от временного бюджетного стимула, то при принятии решения об ужесточении ДКП надо учитывать ситуацию в рыночных секторах. Если же в рыночных секторах мы видим признаки охлаждения экономической активности – это важный сигнал о возможном смягчении ДКП».
За этим тезисом стоит простая мысль: перегрев — не монолит. Он может быть широким, а может быть локализованным.


Безотносительно содержательной стороны данного тезиса ниже — чуть более внимательная и дезагрегированная оценка перегрева.

Мы:
а) разложили ВДС по отраслям и агрегировали их в две части: рыночную и "некоторые другие" (около 12%), в том числе ряд отраслей обрабатывающей промышленности, сектор госуправления и обеспечения военной безопасности;
б) выполнили фильтрацию выпуска каждой части с помощью HP-фильтра, наложив одно условие — согласование полученной отфильтрованной оценки разрыва выпуска с тем, что оценивается в КПМ ЦМИ НИФИ.


Картинка 👆
Что видно:
2024 — перегрев "широкий". Итоговый разрыв +2,6%. Вклады "других" и рыночных секторов примерно равны.
2025 — перегрев концентрируется. Итоговый разрыв остывает до +1,6%. Но внутри происходит разворот: вклад "других" отраслей, растет, а рыночные сектора остывают.

Выводы и рекомендации для ДКП оставим для читателя.

Досчитались в ТГ | в МАКС
  • ❤ 6
  • 👍 6
  • ✍ 4
  • 🔥 2
  • 💯 2
Post #196 115
  • 🔥 3
  • 😱 2
  • 🤔 1
Post #195 161
Сверяем прогноз с решением Банка России

Банк России ожидаемо сохранил ключевую ставку на уровне 14%.

Важно не только само решение, но и аргументация в пресс-релизе — она в целом совпала с нашей.

🔸 Топливный шок перестал быть только локальной историей. Регулятор видит не просто разовый рост цен на бензин , но и перенос этого импульса в более широкий набор товаров и услуг.

🔸 Спрос замедляется, но не выглядит слабым. Мы отмечали, что потребительские расходы охлаждаются, однако сохраняются на повышенном уровне. Банк России использует практически ту же формулировку: рост потребительского спроса замедляется, но остается повышенным.

🔸 Инфляционные ожидания все еще высоки. Перед заседанием сигналы были разнонаправленными: ожидания населения снизились, тогда как ценовые ожидания бизнеса выросли. Банк России также подчеркивает, что при разнонаправленной динамике общий уровень инфляционных ожиданий остается повышенным.

📌 Итог: пауза была наиболее логичным решением.

Досчитались в ТГ | в МАКС
  • 👍 4
  • 🤔 3
  • 👏 2
  • 🔥 1
  • 🤝 1
Post #194 161
Наш прогноз на заседание Банка России 11 сентября: пауза в цикле снижения ставки

Ключевые вводные:

🔸 Темпы прироста ИПЦ в июле составили 11,6% SAAR, а в среднем за последние три месяца — 8,3% SAAR. Значительную часть ускорения обеспечили временные шоки со стороны предложения: более 30% июльского роста цен пришлось на моторное топливо. Однако БР одновременно отмечает косвенные эффекты: через рост транспортных издержек топливный шок переносится в цены других товаров и услуг. Базовый ИПЦ ускорился с 5,3% до 7,0% SAAR.

🔸 Более детальный взгляд на структуру инфляции показывает и усиление роли спросовых факторов: в июле их вклад можно оценить примерно в половину месячного прироста цен. Если 50% инфляции связано со спросом, то регулятору сложнее «смотреть сквозь» ценовой всплеск.

🔸 Такая диагностика инфляции хорошо синхронизируется с траекторией потребительских расходов. По оценке СберИндекса, в июле и августе темпы роста расходов замедлились до 5,7% г/г, но все еще остаются повышенными.

🔸 Рост ВВП во II квартале составил 1,3% г/г. Его сдерживали скорее шоки в нефтепереработке и добыче — то есть факторы предложения. Это не противоречит сохранению достаточно уверенной динамики спроса.

🔸 Текущий ИБК в сентябре составил −10,4 пункта. При этом ожидания предприятий улучшились, благодаря чему сводный ИБК немного восстановился. Но взгляд на ИБК в отрыве от "твердой" макрокартины может ввести в заблуждение.

🔸 Медианные инфляционные ожидания населения на год вперед снизились в августе до 13,7%, с 14,7% в июле, вернувшись к уровням декабря 2025 — января 2026 года. Но. Опрос проводился 4–13 августа — в период снижения цен на моторное топливо и отдельные товары потребительской корзины.

🔸 Средний ожидаемый компаниями прирост цен на ближайшие три месяца в сентябре несколько повысился — до 7,0%. При этом впереди индексация тарифов ЖКХ в октябре, что может поддерживать ценовые ожидания бизнеса.

🔸 Дополнительную неопределенность вносит динамика курса. За август рубль ослаб примерно на 6 рублей к доллару США. С одной стороны, это может временно вычесть из будущего спроса на товары длительного пользования; с другой — перенестись в фактическую инфляцию и инфляционные ожидания.

Если добавить к этому традиционно осторожный, асимметричный взгляд Банка России на инфляционные риски, то наиболее вероятным решением на сентябрьском заседании выглядит пауза. Снижение ставки, если оно все же состоится, будет означать, что регулятор заметно оптимистичнее оценивает перспективы дезинфляции.

Досчитались в ТГ | в МАКС
  • ❤ 4
  • 🔥 3
  • ❤‍🔥 2
  • 👍 2
  • 👌 2
Post #193 157
Уважаемые коллеги!

Сегодня в России отмечается День финансиста! 🎉

Работа финансиста — это не просто сведение дебета с кредитом, а глубокая проработка сценариев развития финансовой системы, оценка рисков и вероятности негативных последствий. Это позволяет принимать взвешенные решения в области налогово-бюджетной политики.

Для такой работы необходим надежный инструментарий.

В нашем центре мы занимаемся разработкой системы макроэкономического анализа и прогнозирования. На текущий момент она включает несколько ключевых компонентов:

🔸 База данных — автоматическое скачивание и преобразование данных в нужный формат.
🔸 Система наукастинга — оперативная подготовка текущих оценок экономической динамики.
🔸 Система полуструктурных моделей — используется для подготовки среднесрочных макропрогнозов и углубленного анализа альтернативных вариантов будущего.
🔸 Несколько типов структурных моделей:
– DSGE-модели – для анализа последствий налогово-бюджетных мер и решений в области денежно-кредитной политики;
– отраслевые CGE-модели – в первую очередь для анализа торговли.
🔸 Система финансового программирования – увязывает все эти компоненты в единое целое и подсвечивает несостыковки.

В следующих постах мы подробнее раскроем некоторые из них.

Ещё раз – с праздником! Желаем всем стабильности и устойчивости!

Досчитались в ТГ | в МАКС
  • ❤‍🔥 8
  • 🔥 5
  • 👍 2
  • 😁 2
  • 💯 2
Post #192 192
📊НАШ НАУКАСТ ВВП ЗА III КВАРТАЛ 2026 — +0.9% г/г

По нашей оценке, реальный ВВП в III квартале 2026 года вырастет на 0.9% г/г. Интервальная оценка — 0.5–1.2%.

Какие факторы формируют оценку?

🔸Промышленность: в июле индекс промпроизводства вырос на 0.4% г/г после 0.7% г/г в июне. Динамику сдержало снижение выпуска в производстве кокса и нефтепродуктов (−19.3% г/г). При этом рост поддерживали отрасли, связанные с ОПК: производство готовых металлических изделий (+19.5% г/г), прочих транспортных средств и оборудования (+15.1% г/г), а также компьютеров, электронных и оптических изделий (+10.8% г/г).

🔸Потребительский сектор: по данным СберИндекса, реальные расходы населения в июле выросли на 5.9% г/г. Основной вклад внесли непродовольственные товары (+10.5% г/г). При этом темпы роста расходов продолжают замедляться с мая.

🔸Деловая активность: текущая оценка индикатора бизнес-климата в августе составила −10.0 п. после −9.7 п. в июле. Несмотря на сохранение положительной динамики экономики, слабые оценки бизнеса указывают на риски замедления. Модели, основанные только на индикаторе бизнес-климата, оценивают рост ВВП в диапазоне 0.6–0.7% г/г.

⚠️ Текущая оценка выше прогноза ЦБ на III квартал 2026 года (0.5% г/г, оценка от 5 августа). Основная поддержка нашей оценки — рост отраслей, связанных с ОПК, и сохраняющаяся положительная динамика потребления. Вместе с тем слабые оценки бизнес-климата указывают на риски замедления и возможного пересмотра оценки вниз по мере поступления новых данных.

Досчитались в ТГ | в МАКС
  • 👍 7
  • ❤‍🔥 6
  • 🔥 4
  • ❤ 1
Post #190 220
📊 ВВП за второй квартал — +1.3% г/г

По предварительной оценке Росстата, ВВП во втором квартале вырос на 1.3% в годовом выражении.

🔸 Минэк 29 июля дал оценку 0.9%.
🔸 Банк России 5 августа дал оценку 0.8%.
🔸 Наша оценка от 27 июля — 1.0%.

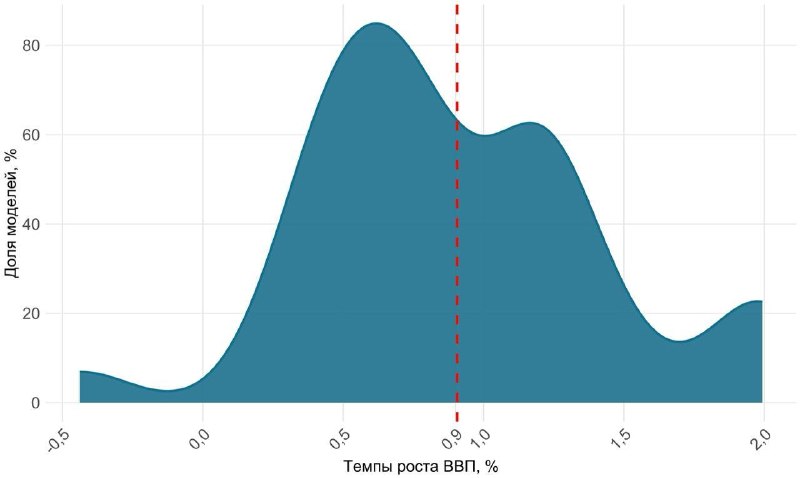
Для нашей команды в рамках этого прогнозного раунда случилась одна поучительная история. Когда мы готовили наукаст и получили модельную оценку (см. первую картинку выше), моя единственная реакция была — «ого, мощно»: настолько я не поверил в то, что дают модели (+1.2% г/г). Мы обсудили, посчитали и доказали себе, что это баг, и переделали методологию расчёта. Буквально ДОСЧИТАЛИСЬ.

Почему эта история поучительная?

🔸 Во-первых, мы переоценили точность нашего «expert judgement» и свою интуицию. Всё-таки краткосрочное прогнозирование стоит доверить моделям с низким вневыборочным MAE, а не пытаться как-то корректировать результат.

🔸 Во-вторых, за последние три месяца мы три раза делали наукаст второго квартала, оценки сильно менялись в зависимости от текущей ситуации с переработкой (см. вторую картинку выше). Соответственно, очень сильно корректировался наш среднесрочный модельный прогноз, так как любой прогноз — это функция от текущей оценки и ожиданий. А среднесрочный прогноз, который ты показываешь людям, принимающим решения, таким волатильным быть не может. Но это не значит, что краткосрочный прогноз не должен быть волатильным!

Часто, когда говоришь о «вере» в количественные инструменты, собеседников можно классифицировать от «модель сказала X%, значит, так и будет» до «все эти ваши модели бесполезны, так как не учитывают очень маленький факт об Y». Мы искренне считаем, что правда где-то посередине. Ровно поэтому мы оставляем для себя возможность экспертной корректировки.

Но самое главное:
🔸Сохранять где-то в экселе и модельные прогнозы, и экспертные корректировки.
🔸 Полностью фиксировать мотивацию, почему была сделана именно такая корректировка.
🔸 Изучать MAE обоих прогнозов и коммуницировать начальству.

P.S. Разумеется, 1.3% — это предварительная оценка и будет ещё пересматриваться.

Досчитались в ТГ | в МАКС
  • ❤‍🔥 9
  • 👍 7
  • ❤ 2
  • 🔥 2
  • 🤔 2
Post #188 180
  • ❤ 5
  • ❤‍🔥 3
  • 🔥 2
  • 👍 1
  • 👌 1
Post #187 466
Встреча 30.07_тг.pdf284.6 KB
К сожалению, все слайды мы пока приложить не можем. Но небольшой вброс – это без проблем!
  • 👍 10
  • 🔥 4
  • ❤‍🔥 3
  • ❤ 2
Post #186 218

Forwarded from НИФИ Минфина России

Руководитель Центра макроэкономических исследований Антон Вотинов и заместитель руководителя Центра Вячеслав Овчинников представили квартальную прогнозную модель, разработанную совместно с Минфином России

В презентации модели приняли участие Директор департамента бюджетной политики и стратегического планирования Минфина России Евгений Домбровский, начальник отдела макроэкономического прогнозирования Минфина Ирина Гопта, врио директора НИФИ Минфина Глеб Покатович, руководитель Центра бюджетной стратегии Иван Никонов, а также представители Департамента денежно-кредитной политики Банка России.

Модель среднесрочного прогнозирования, предусматривающая формирование комплексных и согласованных сценариев динамики макроэкономических показателей, была разработана Департаментом и НИФИ в рамках проектной инициативы, направленной на обеспечение долгосрочной бюджетной устойчивости в условиях реализации приоритетных государственных задач.

Подробнее: https://www.nifi.ru/ru/news-ru/novosti/2943-tsentr-makroekonomicheskikh-issledovanij-predstavil-razrabotannuyu-pri-uchastii-minfina-rossii-kvartalnuyu-prognoznuyu-model
  • ❤ 12
  • 🔥 5
  • ❤‍🔥 3
  • 👏 1
  • 🤝 1
Post #185 294
НАШ НАУКАСТ ВВП ЗА II КВАРТАЛ 2026 — +1% г/г

По нашей оценке, реальный ВВП во II квартале вырос на 1% г/г. Интервальная оценка — 0.8–1.3%.

Что стоит за цифрой 1%?

Промышленность: июньский индекс промпроизводства +0.6% г/г (после –0.7% в мае). Мы ожидали меньшего роста из-за нефтепродуктов: в июне сокращение на 21.7%, что прилично хуже мая. Но снова сильно ускорился ОПК (машиностроительный комплекс +17% г/г после +8.0% в мае) и, что немного удивило, прочие отрасли. Например, легкая промышленность — +4.1% г/г (после –0.1% в мае).

⚠️ В январе и феврале многие объясняли резкое сокращение ВВП календарным фактором. Так вот, в июне 2026 года было на 2 рабочих дня больше, чем в июне 2025 года — это могло добавить импульса статистике.

Потребительский сектор: реальные расходы населения в июне выросли на 7.0% г/г (СберИндекс). Непродовольственные товары — +11% г/г. Это продолжение инерции: апрель (+6.4%), май (+7.1%).

Пересмотр оценки: +0.3 п.п. Основная причина — данные Росстата за июнь оказались лучше наших майских ожиданий. Причиной послужил ОПК, а его довольно тяжело спрогнозировать.

📌 В сухом остатке:

Экономика растет, но структура неоднородна — ОПК и потребление компенсируют действие негативных сектороспецифичных шоков предложения. Длительность этих шоков оценить сложно, поэтому:
• расчет потенциала и разрыва выпуска сейчас сопряжен с высокой неопределенностью. Скорее склоняемся, что это — временный шок, а не вычет из потенциала.
• будем готовить несколько сценарных прогнозов.

Следующий наукаст — в августе, но уже наукаст третьего квартала.

Досчитались в ТГ | в МАКС
  • 👍 13
  • ✍ 7
  • 👏 7
  • ❤ 1
  • ❤‍🔥 1
Post #184 255
📊 Июльский прогноз ЦБ: что изменилось?

Коротко о предпосылках:

• В прогноз заложен ПСД бюджета: 2% в 2026 году, 1% в 2027 году, 0,5% в 2028 году — это учет более стимулирующей бюджетной политики.
• Прогноз среднегодовой цены российской нефти понижен и сошелся с прогнозом МЭР: 60 долл, 50 долл, 50 долл на 2026, 2027 и 2028 годы соответственно.

🔍 Ключевые наблюдения из прогноза:

📉 ВВП
• Прогноз роста ВВП на 2026 год сдвинут вниз: 0–1% (ближе к прогнозу МЭР — 0,4%).
• Драйверы пересмотра: понижены темпы роста валового накопления (+2% → –2,5%) и экспорта (+1,5% → +1%).
• При этом расходы на конечное потребление повышены (+1% → +2%), импорт также скорректирован вверх (+0,5 п.п.).

📈 Инфляция и ставка
• Прогноз по инфляции на 2026 год резко повышен: с 5% до 6,5% (и стал более согласованным с прогнозом ключевой ставки — КС).
• Прогноз по КС сдвинут к верхней границе апрельского прогноза: 14,5–14,6% в среднем за 2026 год.
• Прогноз по среднегодовой КС на 2027 год повышен с 9% до 11,5% (что согласуется с предпосылкой о сильной инерции КС в модели Банка России).

📌 Параметры нейтральной ставки и потенциального темпа роста ВВП оставлены без изменений: 8% и 2% соответственно.

Примечание: приведена середина прогнозного интервала.

Досчитались в ТГ | в МАКС
  • 🔥 9
  • ❤‍🔥 3
  • 👍 3
Post #183 248
⚡️Банк России снизил ставку до 14%

Банк России сегодня снова понизил ключевую ставку: на 25 б.п., до 14%. Это уже десятое снижение подряд с пика в 21%, хотя большинство аналитиков прогнозировали паузу на уровне 14,25%.

🔍 Что еще сообщил регулятор:

📉 Экономика во втором квартале 2026 г. росла без рывков — умеренно. Но за последний месяц бизнес ощутимо ухудшил оценки будущего спроса и выпуска. Это сигнал, что потребление во втором полугодии может замедлиться. С июня на выпуск в отдельных отраслях начало давить временное сокращение производственных мощностей.

📈 Инфляционные ожидания выросли у всех групп: населения, бизнеса, финансового рынка. Если они закрепятся на повышенном уровне, это помешает устойчивому замедлению цен. Но регулятор считает, что летний всплеск цен и ожиданий во многом связан с разовыми факторами.

⚠️ Главный риск сейчас - вторичные эффекты от временного выбытия мощностей в отдельных отраслях. В совокупности с более стимулирующей бюджетной политикой проинфляционные риски перевешивают дезинфляционные (замедление спроса).

📌 Сигнал неоднозначный, но ЦБ дал понять: снижение продолжится, но более плавно, чем раньше.

Досчитались в ТГ | в МАКС
  • ❤ 5
  • ❤‍🔥 3
  • 👍 3
  • 🔥 1
Post #182 343
Вчера вышла статистика по Индексу бизнес-климата Банка России (ИБК)

По этим данным ИБК в июле составил -3.6, упал на 4.5 пункта относительно июня и на 5.4, если сравнивать с июлем прошлого года.

Было ли хуже?

🔸Сам ИБК был ниже в 2022 году (3 месяца), 2020 году (3 месяца) и 2009 году (7 месяцев).

🔸Такое же разовое месячное падение было в 2022 (два раза), в 2020 (разово) и в 2008 году (тоже разово).

🔸А вот если смотреть на падение ИБК за год, то хуже было и в прошлом году, целых пять раз.

Чем это нам грозит с точки зрения экономического роста?

Если взять простую линейную модель, в которой мы оцениваем динамику квартального ВВП в годовом выражении с помощью ИБК (как полагается, с учетом месячного лага), то ВВП во втором квартале вырастет на 0.4% г/г, а вот в третьем может даже сократиться на 1.1% г/г. Но только при условии, что в августовском опросе ИБК будет таким же низким.

Кстати, наша текущая оценка по второму кварталу все-таки повыше – 0.7%. Ждем следующую среду и выхода оперативки по промышленному производству за июнь. Не исключаем понижения оценки.

Досчитались в ТГ | в МАКС
  • 🔥 10
  • 👍 6
  • 👏 2
  • ❤‍🔥 1
  • 💯 1
Older posts →

About this channel

How can I read @doschitalis without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Досчитались: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Досчитались have?
Досчитались (@doschitalis) has 282 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Досчитались know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →