TGViewer
Channel Public Channel
Наталья Горячая. #МСПживи

Наталья Горячая. #МСПживи

@doingbusinesstogether

Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники.

Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG

Чат: https://t.me/dbtnhot

Заявление в РКН N5943722340
Subscribers
13K
Photos
1.1K
Videos
150
Links
7.7K

Showing posts older than #12557 · Back to latest

Older Posts 20 shown
Post #12556 1.68K
Может ли командировка быть бессрочной?

Может. Законодательство не ограничивает срок служебной командировки. Это может сделать только сам работодатель.

💡Для любителей почитать первоисточник: письмо Роструда от 24.05.24 № ПГ/10179-6-1.

#мспживи
#мспдаётработу
  • 👍 18
  • 🔥 3
Post #12555 1.78K
Малый бизнес просит заморозить порог для применения ПСН на уровне 20 000 000 руб. годового дохода.

Минфин и Дума рассмотрят это предложение.

💡Для любителей почитать первоисточник здесь

#мспживи
  • 🤡 24
  • 😁 9
  • 👍 3
Post #12554 1.78K
Если общество осуществляет деятельность, направленную на сдачу в аренду имущества аффилированным организациям для осуществления ими розничной торговли, то такая конструкция не будет дроблением, но только если первое общество не осуществляет управленческие функции и координацию хозяйственно-экономических процессов, связанных с торговлей в розницу индивидуальными предпринимателями и юридическими лицами.

Если общество предоставляет имущество в аренду не только аффилированным лицам, но и третьим лицам, то эта схема не будет дроблением бизнеса.

Если доход общества без учета вменяемой налоговым органом «единой группы» составляет 30%, то есть 1/3 доходов компании не связана с деятельностью аффилированных ей лиц, то это всё не дробление.

Если размер арендной платы, установленной обществом для аффилированных и третьих лиц, является рыночной, то это всё не дробление.

Если у аффилированных лиц ранее проводились выездные проверки и в их деятельности не было обнаружено признаков дробления, то откуда им взяться сейчас?!

Если за 20 лет существования бизнеса лишь 28 из 85 сотрудников осуществили переход из одной организации в другую, то это точное не дробление.

Если никто из допрошенных свидетелей не показал, что одновременно работал в нескольких компаниях (или ИП) группы, то это всё не дробление.

Даже если у общества была возможность самостоятельно осуществлять розницу, это еще не означает, что бизнес раздроблен. Ибо это предположение является оценкой экономической целесообразности и эффективности решений, принимаемых юридическим лицом, что в силу закона является недопустимым и противоречит правовым позициям Конституционного Суда.

Чтобы так легко описать все вышеперечисленные тезисы, обществу пришлось пройти два круга: первая инстанция и апелляция отказали обществу, кассация отправила дело в первую инстанцию на повторное рассмотрение. При повторном рассмотрении спора все три инстанции поддержали общество.

💡Для любителей почитать первоисточник: Дело № А72-9161/2022

#мспживи
#мспсудится
  • 👍 18
  • 🔥 2
Post #12553 1.81K
Новое в судебной практике: суммы сделок, признанных нереальными, обращают в доход государства по требованию Прокуратуры

▪️IKEA, твоя сделка признана противной основам правопорядка и нравственности

▪️Сделка, которая признана нереальной, противоречит основам правопорядка и нравственности, а значит должна быть обращена в доход государства

▪️Заплатили «техничке» за товар, который не поступил на склад? НДС добровольно перечислили в бюджет? Этого мало: всю сумму по сделке перечислите в доход Российской Федерации

▪️Сделки даже на скромные суммы уходят в доход государства

#мспживи
#мспсудится
  • 👀 12
  • ❤ 5
  • 😢 4
  • 🤔 3
Post #12552 1.82K
Ваше спокойствие стоит того, чтобы взглянуть на бизнес чужими глазами

Июль. Экватор года. Пока вы строите планы на второе полугодие, ведете переговоры, закрываете сделки и управляете потоками, ваша компания живет своей цифровой жизнью в отчетах.

Вы когда-нибудь задумывались, что видит в вашем бизнесе посторонний человек?
Совсем скоро отчетность за прошлый год окажется в открытом доступе. Ваши потенциальные партнеры, банки и поставщики — все они встретят вас по одежке. Только одеждой будут цифры в балансе. Именно по ним они решат: дать ли вам лучшую цену, открыть ли кредитную линию или потребовать 100% предоплату.
 
Почувствуйте уверенность в каждом рубле
Часто предприниматель уверен: «У меня всё под контролем». Но бухгалтерская база — это живой организм, и иногда там возникают процессы, о которых вы даже не догадываетесь.
Мы создали инструмент, который изначально делали для себя — чтобы за 2 дня понять состояние дел в учётной базе нового клиента. Это экспресс-аудит (чек-лист), написанный не на сухом языке цифр, а на понятном языке владельца.
 
Это не просто проверка, это ваша карта безопасности:
👉Налоговая нагрузка: спите ли вы спокойно или ходите «по краю»?
👉Чистые активы: насколько ваш бизнес привлекателен для инвестиций?
👉Скрытые риски: всё ли в порядке с подотчетными суммами и лизингом?
👉Потерянные льготы: не переплачиваете ли вы там, где государство разрешило сэкономить?

Важный момент: мы не ищем виноватых.
Мы понимаем, что ошибки — это не всегда вина бухгалтера. Часто это просто следствие быстрого роста бизнеса или не выстроенного документооборота. Наша задача — не ткнуть носом, а бережно подставить плечо.

Чем это отличается от обычного аудита?
Законодательный аудит проверяет запятые. Мы ищем возможности и предотвращаем потери. Это как чекап организма: можно ждать боли, а можно сдать анализы и вовремя подкрутить настройки, чтобы бежать быстрее.

Что вы получите в итоге?
Конкретный, структурный отчет и личные рекомендации, без воды, только факты, которые помогут вам принять верные управленческие решения прямо сейчас, пока еще есть время всё исправить.

«Я думала, это будет просто справка, а оказалось — полноценный анализ каждого участка. Теперь я вижу, где именно нужно "подкрутить" в бухгалтерии» — из отзыва одного из руководителей, который в этом году получил такой чек-лист.

 
Готовы увидеть реальную картину своего бизнеса и обрести твердую почву под ногами?
Просто напишите мне в личные сообщения - написать Наталье.

Мы вместе найдем способ сделать ваш бизнес еще более защищенным и прозрачным.
 
#мспживи
  • ❤ 15
  • 👀 7
  • ⚡ 1
Post #12551 1.67K
Государство поддержит развитие искусственного интеллекта
Всем приготовиться: купить белые тапки и не отсвечивать.
 
Закон об ИИ: чтобы роботы не восстали, а налоги не выросли

Пока мы с вами пытаемся заставить нейросеть написать пост в соцсети или нарисовать логотип с шестью пальцами, государство решило выдать ИИ паспорт и прописать правила поведения (его и наши).
Готовится закон о больших фундаментальных моделях. Это такие цифровые тяжеловесы вроде GigaChat, YandexGPT или заморского ChatGPT, у которых в голове больше миллиарда миллиардов параметров.

Что нас ждёт?

Появляются понятия суверенных и национальных моделей. Это те нейросети, которые живут на российских серверах и слушаются отечественных чиновников юристов. Им обещают поддержку, данные для обучения и зеленый свет.

Если вы используете ИИ для создания контента (звук, картинка, текст), готовьтесь ставить пометку. Это как этикетка на продуктах: честно предупреждаем клиента, что над текстом потел алгоритм, а не живой копирайтер.

Там, где тонко, ChatGPT не пройдет: В государственных информационных системах и чувствительных сферах разрешат использовать только наш, родной ИИ. Так что, если ваш бизнес завязан на госконтрактах, пора привыкать к отечественному интерфейсу, каким бы он не был.

Контроль и надзор: Да, за соблюдением правил будут следить. Но есть и хорошая новость: реализация закона не потребует от бюджета ни копейки сверх плана, а значит, новые налоги на чипы и транзисторы пока не грозят. Но это не точно.

Законопроект подчеркивает: ИИ должен работать на уровне, сопоставимом с человеком. Так что, если ваша нейросеть внезапно начнет прокрастинировать, требовать аванс и жаловаться на плохую погоду — поздравляю, она полностью соответствует букве закона.

Государство пытается сделать так, чтобы ИИ был безопасным, предсказуемым и своим. Это означает новые правила маркировки и перспективу получить поддержку, если вы решите создать своего карманного терминатора для нужд МСП.

А еще национальную стратегию развития ИИ утвердит Президент.   
 
Вердикт: читаем инструкции, обновляем софт и не забываем, что даже самый умный ИИ всё еще не умеет заваривать кофе руководителю (но над этим работают). А также помните, что запихивание в иностранный ИИ персональных данных сотрудников, кандидатов, подрядчиков, клиентов и случайно попавших к вам граждан, наказуемо.
 
💡Для любителей почитать первоисточник:  законопроект за № 1271570-8
 
#мспживи
  • 👀 11
  • 🙈 7
  • ❤ 5
  • 👏 1
  • 🤪 1
Post #12550 1.59K
У налоговой инспекции нет ресурсов для проведения выездной проверки в отношении всех налогоплательщиков, которые, по её мнению, дробятся.

И времени нет, и дорого.

Но как же можно принудить налогоплательщика к добровольному отказу от дробления и уточнению своих налоговых обязательств за предыдущие годы ?

А вот вам: в соответствии с абз.1 п.3 ст.88.3 НК РФ сообщаем, что в ходе проведения камеральной налоговой проверки на основе декларации по УСН выявлены ошибки или противоречия между сведениями, содержащимися в документах, сведениям, имеющимся у налогового
органа.

И далее на два листа рассуждений о том, почему расхождения, на какие суммы и что предлагается.

Суть:

1) вы не полностью отразили доход по УСН за прошлый год,

2) по нашим данным ваша выручка N рублей,

3) вы являетесь не только ИП М, но и участником ООО K,

4) ваша мама (папа, брат, сестра и т.п.) является ИП, осуществляет такую же деятельность по такому-то адресу, его выручка по расчетному счету составляет N рублей,

5) похоже, что вы дробитесь. Вот признаки, которые могут указывать на это:

- прямая или косвенная взаимозависимость (аффилированность) участников дробления
бизнеса - родственные отношения, служебная подконтрольность и т.д.;
- участники используют одни и те же вывески, обозначения, контактные телефоны, адреса, электронную почту, сайты, МАС-адреса и IP-адреса компьютеров, офисы, склады, банки
в которых открывают и обслуживают расчетные счета, ККТ, терминалы и т.д.;
- участники дробления работают с одними и теми же поставщиками, покупателями,
подрядчиками, другими контрагентами;
- возможность манипулировать финансовыми потоками, с целью не допустить превышения установленных пределов для продолжения применения ПСН.

6) вы и ваш папа (или иной родственник), как нам кажется, дробитесь, ибо у вас одни и те же поставщики,

7) нам кажется, что вы утратили право на применение ПСН в 2025 году (или утратили право на освобождение от НДС), должны объединить свою выручку и выручку папы, подать уточненную декларацию по УСН за прошлый год,

8) думаем, что ваша совокупная налоговая обязанность равна что-то около Х миллионов XXX тысяч рублей,

9) если не дадите нам пояснения , то штраф 5 000 рублей, если это будет повторное несообщение, то штраф будет 20 000 руб.

Вот так примерно выглядит намёк на то, что вам надо отказаться от дробления, уточнить свои налоговые обязательства на несколько десятков миллионов рублей и тогда, возможно, от вас отстанут. А если вы не согласитесь, то вам будут звонить, направлять уведомления явиться, допрашивать свидетелей или проведут выездную налоговую проверку - это уж как повезёт.

И ещё: пожалуйста, ответы на такого рода Требования не отдавайте на откуп бухгалтеру. В таких ситуациях принимать решение о том, что делать, нужно не бухгалтеру, а вам. "Ответь что-нибудь, ты же бухгалтерией занимаешься" - эта фраза заведёт вас туда, откуда мало кто выходил без потерь.

#мспживи
  • 👍 21
  • ❤ 10
  • 😱 2
Post #12549 1.64K
Когда премия переквалифицируется в дивиденды

Гендиректор компании и консультант по экономическим вопросам, являющиеся близкими родственниками, в проверяемый период были ещё и акционерами проверяемого АО. Гендиректор в период проведения выездной проверки владел 84 % акций, консультант – 1%, остальные акционеры, коих было 160 человек, владели в общей сложности 15% акций.
Общим собранием акционеров чистая прибыль в спорный период была направлена на развитие.
Гендиректор и консультант получили за 3 года 130 млн. руб. и 7 млн. руб. в виде премии за хорошую работу соответственно.
Сумма чистой прибыли, отраженная в бухгалтерской отчетности организации, ни в одном из проверяемых налоговых периодов между акционерами не распределялась.
Ни в ФНС, ни суду налогоплательщиком не были представлены документы, которые раскрывали бы алгоритм расчета премиальных вознаграждений работникам предприятия, в том числе гендиректору и консультанту. Премии остальных сотрудников АО были значительно скромнее (от 5 тыс. до 450 тыс. руб. за год).
При сравнении с суммами премиального вознаграждения, получаемыми иными сотрудниками, выявлен факт отсутствия системности и соответствия сумм премий рядовых сотрудников и гендиректору с консультантом.
Размер произведенных расходов напрямую влияет на сумму налоговой базы по налогу на прибыль, сумму уплачиваемого налога на прибыль и размер чистой прибыли, которую впоследствии возможно использовать на выплату доходов в виде дивидендов акционерам компании.
Суд согласился с выводами налогового органа, что в ходе проверки установлена несоизмеримость премиальных выплат двум сотрудникам-акционерам. АО, выплачивая скрытые дивиденды в форме вознаграждений (которые поступали на их счета ежемесячно и/или ежеквартально), получало необоснованную налоговую экономию, уменьшая, тем самым, налогооблагаемую базу путем включения в состав затрат сумм премиальных вознаграждений и страховых взносов, начисленных на данные выплаты. За счет снижения налоговой нагрузки сумма налога на прибыль к уплате в бюджет уменьшена и выведена из оборота организации.

Кассационная инстанция поставила точку в споре: за премиями скрывались дивиденды. Вот так.

💡Для любителей почитать первоисточник: Дело № А12-31389/2023 (Волгоградская область)

#мспживи
#мспсудится
#мспдаётработу
  • 👀 11
  • 🔥 4
  • ❤ 2
  • 👍 2
  • 🤔 1
Post #12548 1.55K
  • 😁 14
  • 💩 4
Post #12547 1.61K

Forwarded from Горелкин

Хаотичное поведение Apple может привести к потере доверия российских пользователей. Думаю, компании следует объясниться: почему она лишает миллионы людей доступа к привычным сервисам, сначала банковским, потом транспортным, теперь коммуникационным. Это в чистом виде информационная война. Только не надо ссылаться на эфемерные «санкции», ведь всем (в том числе международным юристам) известно, что компания VK отсутствует в санкционных списках.

Действия Apple больше напоминают банальную месть, развязанную по указке глобалистских элит, но в масштабах, которые больше подходят под определение даже не цифровой дискриминации, а настоящего террора.
  • 🤡 30
  • 🤣 20
  • 💩 6
  • ❤ 4
  • 🤔 4
  • 👎 1
Post #12546 1.59K
Не то дивиденды, не то заём.

Займы и дивиденды – самые распространенные способы вывода денег из компании. Если участник компании работает один или начисляемая зарплата у него и сотрудников невелика, и при этом вести бизнес в статусе ИП или самозанятого не представляется возможным, то именно займы владельцу компании и выплата дивидендов становятся основными источниками получения живых денег.

Давайте посмотрим, как ФНС и суды рассматривают перечисление займов единственному участнику ООО.
Итак, в ходе выездной проверки компании ИФНС пришла к выводу, что общество неправомерно занизило базу по НДЛФ на сумму дивидендов в размере 63 млн.руб., выплаченных участнику общества под видом займа. Это привело к занижению налоговых обязательств на 8.2 млн.руб.

То есть, по сути, заем, выданный участнику, был переквалифицирован в дивиденды. Но неудачно.
Общество и его участник взаимозависимы, у компании в том периоде, когда владельцу ООО выплачен заем, была нераспределенная прибыль. И участник, как единственный владелец компании, мог принять решение о выплате дивидендов и никаких обстоятельств, препятствующих распределению прибыли, у него не было. Ну мог же заплатить НДФЛ 13% вместо того, чтобы ничего не платить!?

Но суд сказал: взаимозависимость участников сделок сама по себе не является доказательством получения налогоплательщиком необоснованной налоговой выгоды, а может иметь юридическое значение в целях налогового контроля, только если установлено, что такая взаимозависимость используется участниками сделки как возможность для осуществления согласованных действий, не обусловленными разумными экономическими или иными причинами. В отношении получателя займа проверка не проводилась, а сам заемщик отрицает то обстоятельство, что заключенные им договоры займа фактически представляли собой способ выплаты дивидендов.

Получив заём как ИП, владелец ООО не использовал данные денежные средства в своей предпринимательской деятельности, а переводил их на свои счета как физического лица. Свой вывод инспекция обосновывает анализом движения денежных средств по расчетным счетам ИП.

Но займы от собственного общества составляют лишь 28-31% от всех поступлений на счет ИИ, поэтому сказать, что финансово-хозяйственные взаимоотношения ИП сводились исключительно к взаимоотношениям с ООО нельзя.
И распределение прибыли среди участников общества при ее наличии является правом общества.
Порядка понуждения общества (общего собрания) к принятию решения о выплате дивидендов законодательством не предусмотрено.

Поэтому до принятия решения общим собранием участников о распределении прибыли у общества отсутствует обязанность по выплате дивидендов.

Отсутствие графика выдачи займов не говорит о том, что договоры займа ничтожны. Ведь для того, чтобы договор займа был таковым, достаточно 2 существенных условий: предмет займа и обязанность его вернуть. Ни графика платежей, ни графика возврата займа ГК как обязательного требования к таким договорам не содержит.

💡Для любителей почитать первоисточник: Дело № А12-4565/2022

👉Про займы еще читайте здесь
👉О способах и последствиях вывода денег из бизнеса читайте здесь

#мспживи
#мспсудится
  • 👍 15
  • ❤ 7
Post #12545 1.59K
По следам консультаций

Впихнуть невпихуемое, или можно ли юрлицу и ИП работать совместно в одном ресторане?

Схема, при которой ООО владеет помещением, выдает чеки как бар, а ИП работает на той же территории (или наоборот) ресторана как кухня довольно часто встречается.

Делается это для того, чтобы:
1) развести денежные потоки,
2) легче выводить деньги в наличные (через ИП),
3) зарабатывать пассивно на продаже наличных,
4) уходить от лимитов выручки на спецрежиме.

Однако такая схема известна налоговым органам, поэтому надо быть внимательным при ее построении, а идеальный вариант - отказаться от такого высокорискового способа уменьшать налоги.

И вот почему:

В разделе 13.2 совместного творчества Следственного комитета и ФНС от 13 июля 2017 года за № ЕД-4-2/13650@ были определены условия, свидетельствующие об умышленных действиях компаний и ИП, направленных на дробление бизнеса с целью необоснованного применения специального налогового режима, а именно:

1) реализация товара одним лицом осуществляется в пределах торговых площадей, используемых другим лицом, при этом арендованные торговые площади фактически не представляют собой самостоятельную торговую точку с автономной системой торговли, имеют общий вход, торговые залы, оформлены в едином стиле;

2) складские помещения не обособлены друг от друга;

3) получение денежных средств от покупателей товаров одним и вторым лицом осуществляется через единые кассовые линии (кассовые терминалы), расчеты с покупателями осуществляются работниками одного из лиц на всех кассах, в том числе принадлежащих второму лицу;

4) товары приобретаются одним и вторым лицом по заявке подного из них у одних и тех же поставщиков, при этом товары поступают на склад и в магазины второго лица, доставка, разгрузка товара и его хранение осуществляется силами одного лица ввиду отсутствия соответствующих работников у второго;

5) фактически трудятся одни и те же сотрудники, которые воспринимают своих работодателей как единый субъект предпринимательской деятельности.

Таким образом, действуя от имени двух разных субъектов предпринимательской деятельности де-юре, предприниматель рискует по факту в результате проведения контрольных мероприятий получить начисление налогов по общей системе налогообложения, а также немалый штраф.

#мспживи
  • 👍 15
  • ❤ 9
  • 👀 1
Post #12544 1.72K
Большой план большой страны: как заработает машина по достижению национальных целей

Это предприниматели не могут планировать более чем на три дня вперед, а вот Правительство ставит перед собой и перед нами амбициозные задачи на десятилетия вперед. Чтобы эти цели не остались лишь красивыми лозунгами на бумаге, Правительство решило внедрить систему управления, которой позавидовал бы любой топ-менеджер из списка Fortune 500. Постановление № 761 — это, по сути, утвержденный устав проекта, где прописано всё: от того, кто крайний, до того, кто считает риски.

Персональная ответственность: эра «кураторов»
Главный принцип новой системы — никакой размытой ответственности. За каждый показатель национальных целей теперь отвечают лично заместители Председателя Правительства. Как в бизнесе: есть KPI, и есть конкретный директор направления, с которого спросят результат. Приоритеты государства становятся жестко фиксированными, а спрос за их реализацию — адресным. А у вас в бизнесе тоже так?

Центры управления: кто в «штабе»?
Правительство распределило роли в этом масштабном механизме, создав несколько мощных интеллектуальных центров:

А. Департамент проектной деятельности становится главным штабом. Это методологи и координаторы. Они следят за тем, чтобы все шестеренки механизма крутились в одну сторону.

Б. Минэкономразвития берет на себя роль стратегического радара. Это министерство отвечает за планирование и, что особенно важно для бизнеса, за управление стратегическими рисками. Они должны предугадать шторм еще до того, как он начнется.

В. Аналитический центр при Правительстве превращается в цифровой нерв. На него возложена самая сложная работа: сбор обратной связи, цифровизация всех процессов и анализ операционных сбоев. Если на местах что-то пойдет не так, пульс этого инцидента тут же отобразится на мониторах на Красной Пресне.

Г. РАНХиГС выступает в роли независимого аудитора. Академия будет оценивать, насколько эффективно тратятся ресурсы и достигаются ли заявленные результаты.

💡Для любителей почитать первоисточник: Постановление Правительства от 19 июня 2026 г. № 761 о системе управления единым планом по достижению национальных целей развития

Всё же хорошо у меня получается эпистолярный жанр. Пора за книжку садиться. Думаю, будет бестселлером. Искусственный интеллект не может с такой любовью писать. Он же искусственный.

#мспживи
  • ❤ 28
  • 👀 12
  • 😁 9
  • 👍 4
  • 💩 3
  • 🤪 3
Post #12543 2.25K
Государство расставляет красные флажки

60 часов в месяц – и ваши отношения признают трудовыми. Именно такой критерий – 60 часов – от одного пользователя-заказчика в течение 6 месяцев станет критерием, указывающим на то, что ваши отношения скорее трудовые, чем гражданско-правовые. Чтобы вы как заказчик не понесли ответственность за переквалификацию отношений в трудовые, вам просто не дадут с выбранным вами подрядчиком работать дальше.

Важно: речь идет о цифровых платформах, где встречаются подрядчики-самозанятые и их заказчики.

Такой критерий будет действовать в ограниченном списке отраслей: строительство и складское хозяйство, оптовая торговля и ЖКУ, производство пищевых продуктов и общепит, операции с недвижимостью, образование, разработка ПО, услуги по трудоустройству, деятельность в области ИТ и реклама, транспорт и спорт.
 
Постановление вступит в силу 1 октября и будет действовать 6 лет.
 
Что будет, если количество часов занятости у самозанятого станет больше 60 за 6 месяцев? Платформа, которая соединила заказчика и исполнителя, должна перестать принимать и выдавать заказы этому дуэту. Операторы цифровых платформ, соответственно, должны будут реализовать подсчет времени, чтобы вовремя блокировать заказчика и потенциального подрядчика.
 
💡Для любителей почитать первоисточник: Постановление Правительства от 19.06.2026 № 760  

Закон о платформенной экономике мы читали в сентябре, но повторим. Читайте выше его обзор в 5 частях.
 
Ага, и не заплывайте за буйки, товарищи!

#самозанятаясреда
#мспживи
  • 👀 18
  • ❤ 5
  • 👎 2
  • 🔥 2
Post #12542 2.04K
Post #12541 1.71K
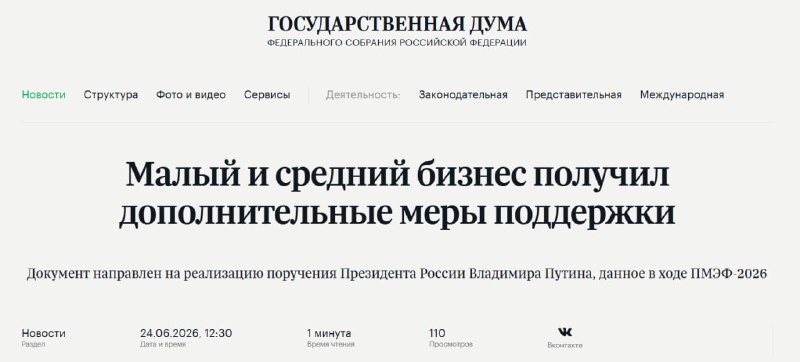
Наталья Горячая Силуанов говорит про 50 млрд. руб. в год полученных бизнесом от этой меры поддержки. Макаров говорит, что 251,1 млрд. руб. за все три года. Кому верить? А какая разница. ⚡️Единая Россия, чтобы заработать плюсик в свою карму, вперед дядьки полезла в пекло…
Чёта ржу - не могу

Поддержка это теперь называется.

Дополнительная.

Не абы что, а меры.

Дума приняла в третьем чтении законопроект, устанавливающий порог годового дохода в размере 20 млн. руб. для перехода на уплату НДС упрощенцами.

👏

#мспживи
  • 🤣 55
  • 🤬 23
  • 🤪 9
  • 👀 3
  • 👏 1
Post #12540 1.74K
История одного строительства: когда мессенджер важнее печати

В центре этой истории — строительство на суровом объекте в Кемеровской области (шахта). Компания вышла на объект, выполнила восстановительные работы и ожидала честной оплаты. Однако генподрядчик внезапно включил режим амнезии.

Когда пришло время финальных расчетов, генподрядчик заявил: «А мы с вами ничего не подписывали! Договор в глаза не видели, а те 1,2 миллиона рублей, что мы вам перевели ранее — это досадная ошибка. Верните их как неосновательное обогащение».

Оказавшись в ситуации, когда работа сделана, а вместо денег — претензия о возврате аванса, субподрядчик обратился в Арбитражный суд. Он требовал признать отношения законными и выплатить оставшиеся 1,4 млн рублей.

Как же получилось, что компании работали без печати на договоре?

Жизнь малого бизнеса полна нюансов. Изначально на объекте работала другая фирма того же владельца, но у неё заблокировали счета. Чтобы стройка не встала, руководители договорились в WhatsApp: «Создавай новую фирму, переводи людей, работаем дальше».
Новая фирма была создана, авансы потекли, техника крутилась, документы отправлялись. Но когда пыль улеглась, генподрядчик решил воспользоваться отсутствием бумажного договора как лазейкой, чтобы сэкономить на финальном платеже.

Почему суд не поверил в ошибку генподрядчика?

Верховный Суд , изучив материалы дела, оставил в силе решения нижестоящих судов, которые встали на сторону малого предприятия.

Если вы платите деньги с назначением платежа «аванс по договору №...», если вы принимаете исполнительную документацию и не возмущаетесь, что на вашем объекте работают чужие люди — значит, договор заключен фактически. Это называется «конклюдентные действия».

WhatsApp — это серьезно. Нотариально заверенная переписка в мессенджере стала ключевым доказательством. Суд увидел в сообщениях реальную волю сторон: договоренность о создании нового юридического лица, обсуждение объемов и сроков. В эпоху цифровизации удалить сообщение в суде не получится.

Предпринимательский риск — это ваша ответственность. Генподрядчик пытался запутать суд, утверждая, что на один и тот же объем работ претендуют разные фирмы. Суд ответил жестко: «Вы сами создали такую ситуацию, привлекая разных субподрядчиков на одни и те же задачи. Это ваш риск, и вы обязаны платить тем, кто реально работал».

Молчание — знак согласия. Когда субподрядчик присылал акты выполненных работ, генподрядчик не направлял мотивированных отказов. Он просто молчал. Суд расценил это как приемку работ в полном объеме.
Генподрядчику не удалось доказать, что миллионные переводы были ошибкой. Суд признал, что между компаниями сложились реальные подрядные отношения. Жалоба генподрядчика в Верховный Суд была отклонена. Справедливость восторжествовала, а малый бизнес получил свои деньги.

💡Для любителей почитать первоисточник: Дело № А45-6268/2022 (октябрь 2025, Новосибирск)
 
Эта история — классический пример того, что в современном праве суть важнее формы.
Не думайте, что отсутствие подписанного бумажного договора освобождает от обязательств. Если вы начали платить или принимать работу — вы уже «в игре».
И чаты в WhatsApp и Telegram сегодня — это полноценные доказательства в арбитраже.
Фиксируйте возражения. Если вам прислали акт на работы, которые вы не принимали — пишите мотивированный отказ сразу. Молчание в суде будет стоить вам очень дорого.
 
#мспживи
#мспсудится
  • 👍 22
  • ❤ 5
  • ❤‍🔥 2
  • 😁 2
Post #12539 1.59K
Минпромторг не видит оснований для выравнивания условий работы маркетплейсов и розницы

Дополнительные меры регулирования торговли сейчас не требуются, заявил замминистра Роман Чекушов. Выравнивание условий для работы маркетплейсов и традиционной розницы основной задачей министерства он не считает.
 
Действующую систему в министерстве считают устойчивой. «Наши усилия должны быть сфокусированы не на том, чтобы выделять какой-то сегмент рынка либо, наоборот, усугублять его регулирование, а на обеспечении установленных требований по всей товаропроводящей сети»,— заявил он.
Чиновник предлагает сконцентрировать усилия на том, чтобы покупатель независимо от канала продаж получал безопасный и качественный товар. Он убежден, что российская торговля лидирует по уровню цифровизации, доступности товаров, скорости доставки и возможностям для малого и среднего бизнеса. В этих условиях важно не создавать избыточных барьеров, считает чиновник.
 
💡Для любителей почитать первоисточник здесь

На бизнес-завтраке, который я провела на прошлой неделе для членов нашего закрытого налогового клуба, мы затронули тему государственного регулирования деятельности, в том числе торговой, и, как модератор мероприятия, я высказала своё мнение по данному вопросу. Суть проста: мир вокруг себя делать лучше не обязательно с рупором, лозунгами или ружьём. Достаточно для людей из своего круга делать хорошо, а именно:
1) покупать то, что действительно нужно (осозанно),
2) покупать у своих (я про МСП, конечно),
3) давать обратную связь (что хотелось бы изменить, чтобы у продавца стал лучше сервис), но не матом, а по-доброму.

Вы хотите купить кофе? Зайдите не в Пятёрочку, а в ближайшую кофейню на углу.
Вам нужен новый костюм? Идите не в большой сетевой магазин, а в бутичок в ближайшем торговом центре.
Вы хотите подстричься? Идите не к мастеру на дому за 500 рублей, а за тысячу в ближайшую парикмахерскую.
Вам надо организовать питание в офисе для сотрудников? Не покупайте готовую еду в Перекрёстке, а оплатите обеды в ближайшем кафе.

Выглядит как-то странно?
Но у меня нет других предложений.
За все остальные предложения, в том числе за их реализацию (или попытку) по изменению мира, можно получить срок лет 7 или 10.

Грубо? Зато действует.
Долго? Ну, а куда спешить-то?
 
#мспживи
  • 👍 23
  • ❤ 10
Post #12538 1.64K
Предприниматель забыл про отель в налоговой декларации и получил счет на 2 миллиона от ФНС
 
Предприниматель, работающий на УСН 6%, владел зданием гостиницы площадью более 1700 кв.м и земельным участком. В 2023 году он решил распорядиться этим имуществом и заключил договор мены с другим ИП. Было отдано здание гостиницы и земля под ней, оцененные в 50 млн. руб., а получены квартира, дом, участок стоимостью 17 млн. руб. плюс денежка 33 млн. руб. Предприниматель посчитал, что эта сделка — его личное дело как обычного гражданина, а не бизнесмена. Соответственно, в налоговую декларацию по УСН за 2023 год доход от продажи/обмена гостиницы он не включил.

Но разве мимо такой операции ФНС пройдет? Нет, конечно.

Инспекция провела камеральную проверку и заявила: гостиница — это коммерческий объект, который по своей сути предназначен для бизнеса, а не для личного проживания. Значит, доход от её реализации должен облагаться налогом 6% в рамках УСН.
Итог проверки: 2,2 млн. руб. в бюджет страны.

Предприниматель не согласился и дошел до кассационного суда, пытаясь доказать, что имущество было личным и в предпринимательской деятельности не использовалось.

А что суд?
 
1.       Гостиница — это не квартира. Суд подчеркнул, что здание по своим характеристикам является коммерческим. Его нельзя использовать для личных, семейных или бытовых нужд без специального переоформления.
2.       Налоговая инспекция подняла историю сделок ИП и выяснила, что он регулярно покупает и продает недвижимость. Это классический признак предпринимательской деятельности (цель — получение прибыли).
3.      В материалах дела всплыло объявление о продаже этой гостиницы на сайте недвижимости. Контактный номер телефона в объявлении совпал с личным номером предпринимателя. Это опровергло версию о том, что он просто владел зданием.
4.      Аргумент «я купил это как физлицо, а не как ИП» не сработал. Для налогов важно не то, как вы подписали договор покупки, а то, как используется или может использоваться этот объект.

💡 Для любителей почитать первоисточник: Дело № А12-18967/2025 (май 2026, Волгоград)
 
#мспживи
#мспсудится
  • 👍 8
  • ❤ 4
  • 👀 4
Post #12537 1.63K
Чем могу быть полезна я, хозяйка этого телеграм-канала и моя команда? 
 
✅Анализируем применяемые схемы ведения бизнеса на предмет налоговых рисков
Особенно мозговые штурмы на эту тему будут интересны владельцам группы компаний, озабоченных рисками обвинения в дроблении. Такие мероприятия провожу давно, упор делаю на судебную практику и детальное изучение схемы ведения дел.
 
✅Ведем бухгалтерский и налоговый учет от счета до отчета (ООО, АО, НКО)
Выставляем счета, УПД, счета-фактуры для ваших клиентов, делаем платежки, начисляем зарплату и налоги с ФОТ, ведем бухгалтерский и налоговый учет, консультируем по сложным вопросам.
Подробности здесь.
Аутсорсинг наступает на пятки штатной бухгалтерии. Есть то, что внешняя бухгалтерия научилась делать очень хорошо:
- технология ведения проектов через глубокий анализ загрузки бухгалтеров,
- собственный сектор внутреннего контроля,
- автоматизация обработки первичных документов с использованием лучших технологических решений.
Вы можете потратить время на написание должностных инструкций и регламентов? Мы - да. И сделали это, годами оттачиваем мастерство, совершенствуем, дописываем, уточняем, меняем.

✅Абонементы для ИП на спецрежимах и ОСН без сотрудников  и с ними
Считаем налоги и страховые взносы, формируем КУДиР и декларации, сверяемся с бюджетом, отвечаем на вопросы.
Здесь делаем ровно столько, сколько надо для того, чтобы выполнить все налоговые обязанности перед государством. И напоминать о том, что скоро надо сдать декларацию, нам не надо. Всё есть в регламенте, который используют все бухгалтеры.
 
☝️ Самое важное в современном бушующем мире - это не отвлекаться на то, что не приносит деньги. Поэтому мы сами напоминаем о том, что нужно делать, что предоставить, куда и за что заплатить, сделаем образцы платежек, сформируем счета на оплату, попросим свериться с нашими данными и дадим промежуточный расчет предварительных итогов работы компании за квартал.

✅А ещё есть мозговые штурмы по структурированию бизнеса. Владельцы бизнеса, которые бывали на таких мероприятиях, говорят, что это - вынос мозга и полный расклад по полочкам.

✅И тестирование бухгалтеров, экономистов, финансовых менеджеров делаем своим клиентам.

✅Закрытый налоговый клуб с чатом. Подробности читайте тут

🌐Наш сайт здесь

Нужны подробности? Пишите мне, Наталье Горячей.
Интересует реклама в канале? Пишите тоже мне. Особые условия для клиентов и давних читателей канала.
 
#мспживи
  • 👍 8
  • ❤ 6
  • 👀 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →