TGViewer
Channel Public Channel
КОТЛОВАНЪ

КОТЛОВАНЪ

@cotlovan_contrust

Агрегатор новостей рынка недвижимости. И не только.

Обратная связь, Реклама и ВП - @vlvvlv или https://telega.in/c/cotlovan_contrust.

Регистрация канала в РКН https://gosuslugi.ru/snet/67a070e06a53f611d59cad00
Subscribers
11.5K
Photos
14.9K
Videos
1.2K
Links
13.2K

Showing posts older than #31052 · Back to latest

Older Posts 18 shown
Post #31051 844

Forwarded from Кровь и Бетон

Лариса Долина рассказала, что некие друзья подарили ей новую квартиру, отвечая на вопрос, не хотела бы она вернуться в своё старое жильё.
Post #31050 762

Forwarded from Всё о стройке

Чиновник здорового человека

Никита Стасишин был замечен в выходные за ревизией инфраструктуры Краснодарского края. И даже уборкой

Воскресенье — воскресеньем, а уровень вовлеченности — максимальный✊🏻

А как вы проводите выходные?
  • 👍 3
  • 🤔 1
  • 🗿 1
Post #31049 780

Forwarded from MMI

🔥‼️КОММЕНТАРИИ К РЕШЕНИЮ ЦБ ПО СТАВКЕ
 
ФАКТЫ:

·   Ставка: 14.0% (-25 бп)
·   На столе было два предложения: -25 бп и без изменений, но были и предложения о повышении, которые содержательно не обсуждались
·   Сигнал: направленный сигнал отсутствует - это допускает, что ❗️ставка может быть как снижена, так и повышена на следующих заседаниях
·   Прогноз инфляции на 2026г повышен с 4.5-5.5% до 6-7%; далее – 4%
·   Прогноз ставки на 2026г (среднегодовой) повышен с 14-14.5% до 14.5-14.6%
·   Прогноз ставки на 2027г повышен с 8-10% до 10.5-12.5%
·   Прогноз ВВП снижен на этот год с 0.5-1.5% до 0-1%; далее без изменений на траектории 1.5-2.5%
·   Прогноз денежных индикаторов:
- М2 на этот год повышен с 5-10% до 7-12%, в 2027 понижен с 7-12% до 6-11%
- Кредит экономике, в т.ч. корп. кредит и кредит населению – без изменений
 
НАИБОЛЕЕ ВАЖНОЕ ИЗ ПРЕСС-КОНФЕРЕНЦИИ
 
·   ЦБ ЗАЛОЖИЛ В СВОИ ОЦЕНКИ ‼️ ПРОГНОЗ СТРУКТУРНОГО ПЕРВИЧНОГО ДЕФИЦИТА (СПД) БЮДЖЕТА В 2026 Г НА УРОВНЕ 2% ВВП, В 2027 Г 1% ВВП, В 2028Г 0.5% ВВП
·   ИСХОДИМ В БАЗОВОМ СЦЕНАРИИ ИЗ ТОГО, ЧТО ПРЕДПРИЯТИЯ ВОССТАНОВЯТ СВОИ ПРОИЗВОДСТВЕННЫЕ МОЩНОСТИ ДО КОНЦА ГОДА
·   ПРИ ПРОЧИХ РАВНЫХ ВЫБЫВАНИЕ ПРОИЗВОДСТВЕННЫХ МОЩНОСТЕЙ СОКРАЩАЕТ ПРОСТРАНСТВО ДЛЯ СНИЖЕНИЯ КЛЮЧЕВОЙ СТАВКИ
·   ЦБ РФ НЕ РАССМАТРИВАЕТ ПОВЫШЕНИЕ ТАРГЕТА ПО ИНФЛЯЦИИ, ДЛЯ ЭКОНОМИКИ ЭТО ВРЕДНО
·   РИСКОВ ДЛЯ СТАБИЛЬНОСТИ БАНКОВСКОГО СЕКТОРА РФ НЕТ, КАПИТАЛ БАНКОВ ДОСТАТОЧЕН
 
КОММЕНТАРИИ
 
Наиболее вероятные на оставшихся до конца года 3 заседаниях траектории ставки:

·   14.5% в среднем за год: 13.75-13.5-13.25❗️
·   14.6%: 14.0-14.0-14.0❗️
·   прогноз говорит о том, что в рамках базового сценария повышения ставки в этом году нет, а в 2027г цикл смягчения продолжится; но ситуация может и отклониться от базового сценария, если, например, выбытие мощностей окажется более длительным, а СПД уйдёт сильно выше 2% ВВП

Прогноз денежных агрегатов и кредита:

·   Прогноз по кредиту без изменений, а прогноз М2 повышен на 2 пп. Это следствие повышения прогноза СПД с 0 до 2% ВВП. Сколько на самом деле будет, узнаем только в начале октября, когда появится 3-хлетний бюджет

Прогноз ВВП:

·   ЦБ допускает, что роста в этом году может и не быть, но пока не говорит о сокращении ВВП; на наш взгляд, исключать этого нельзя, но это будет зависеть от масштаба и длительности выбытия мощностей; и такой сценарий будет сдвигать траекторию ставки вверх; почему так? – потому что возможности экономики производить товары и услуги уменьшаются, а спрос остается прежнем, поэтому его придется балансировать с новыми производственными возможностями
 
ЧТО ЭТО БЫЛО?

Для нас решение ЦБ снизить ставку при ускоряющейся инфляции (в т.ч. устойчивой), близком к рекордному уровню инфляционных ожиданий, высокой потребительской активности, активизации потреб.кредитования, агрессивной бюджетной политике, опережающем прогнозы росте М2 и при снижении потенциала из-за непрекращающегося выбытия мощностей – 😱💥даже более сильный сюрприз, чем был в декабре 2024г

В чём логика этого решения – в принципе, понятно из заявлений ЦБ. Основной аргумент – нынешний всплеск инфляции и инфляционных ожиданий вызван действием разовых факторов, и потому должен скоро сойти на нет. Что касается выбытия мощностей, то это тоже временно, и до конца года всё восстановят. Поэтому реагировать на происходящее, ставя цикл снижения на паузу или повышая ставку, не надо

Мы полагаем, что и у самого ЦБ уверенности в этом нет, ибо в противном случае был бы сохранен умеренно-мягкий сигнал. А раз они теперь допускают повышение ставки, то значит сомневаются в возможности движения по траектории базового прогноза

‼️Было это мудрое и дальновидное решение (ТРИУМФ ДКП) или ошибка, станет понятно уже к следующему заседанию 11 сентября (может и раньше). Следим за устойчивой инфляцией, потребительским поведением, кредитом и денежными агрегатами. Ну и, конечно, пытаемся оценить масштабы и длительность выбытия мощностей
  • ❤ 2
  • 👍 2
Post #31047 734

Forwarded from Не движется

Ипотечники в России помолодели: средний возраст заемщика по жилищным кредитам за последние три года снизился с 40 до 38 лет. Кроме того, люди в возрасте 20-29 лет начали чаще оформлять такие займы. Если в 2023 году на эту категорию приходилось 14% сделок, то в 2026 году — уже почти четверть (22%).

@nedvizhna
Post #31046 808

Forwarded from Ипотека в России. Новости и аналитика

🏦 Эльвира Набиуллина, глава ЦБ РФ:

▪️Мы делаем собственную оценку ситуации и обновили базовый прогноз. Вы видите в базовом прогнозе, что мы видим дальнейший потенциал смягчения денежно-кредитной политики, но более медленными темпами, чем предполагалось ранее.

▪️Полностью исключить возможность повышения ставки (ключевой – прим.) невозможно. Мы всегда об этом говорим, и будем проводить ту политику, которая необходима для того, чтобы вернуться к низкой инфляции. Если вдруг обстоятельства изменятся и потребуют, то мы готовы повысить ставку до того уровня, который для этого необходим.

▪️Ставки по рыночной ипотеке пока высокие, но хочу сказать, что они снижаются, мы видим и расширение объемов выдачи рыночной ипотеки. И, кстати, стремление правительства сделать льготные программы более адресными, они также способствуют тому, что рыночная ипотека становится более доступной. <...> Каждый раз об этом говорю, извините, но не могу не сказать, что чем больше выдается льготных кредитов, тем больше это влияет на рост цен на недвижимость, тем более высокими будут и рыночные ставки.

▪️Наша политика направлена на то, чтобы ставки снижались быстрее. Именно снижение инфляции даст возможность рыночным ставкам снижаться быстрее. Наше стремление – сделать рыночную ипотеку более доступной, доступной более широкому кругу людей, как это было в период низкой инфляции.

▪️В весенние несколько месяцев, в апреле-мае были действительно повышенные темпы роста кредитования. Мы в прошлый раз говорили, что если они будут сохраняться, то это будет вызывать беспокойство. В июне мы видим некоторое замедление, и, конечно, с учетом более стимулирующей политики бюджетной, мы считаем, что рост кредитования во втором полугодии должен быть более сдержанным, чем он был во втором квартале этого года.

#Набиуллина #цбрф

@rusipoteka

📲 Русипотека в MAX
  • ❤ 2
  • 👍 2
Post #31045 700

Forwarded from Ипотека в России. Новости и аналитика

❗️ЦБ скорректировал свой прогноз по росту ипотеки на 2027 год до 7–12% (ранее – 10-15%). В 2026 году регулятор по-прежнему ожидает рост ипотечного кредитования в пределах 6-10%.

Прогноз по средней ключевой ставке:

⬩ 2026 год – 14,5-14,6% (ранее – 14-14,5%)
⬩ 2027 год – 10,5-12,5% (ранее – 8-10%)
⬩ 2028 год – 8-9% (ранее – 7,5-8,5%)

#цбрф #ипотека #ключеваяставка

@rusipoteka

📲 Русипотека в MAX
  • 👍 2
Post #31044 601

Forwarded from REBURG

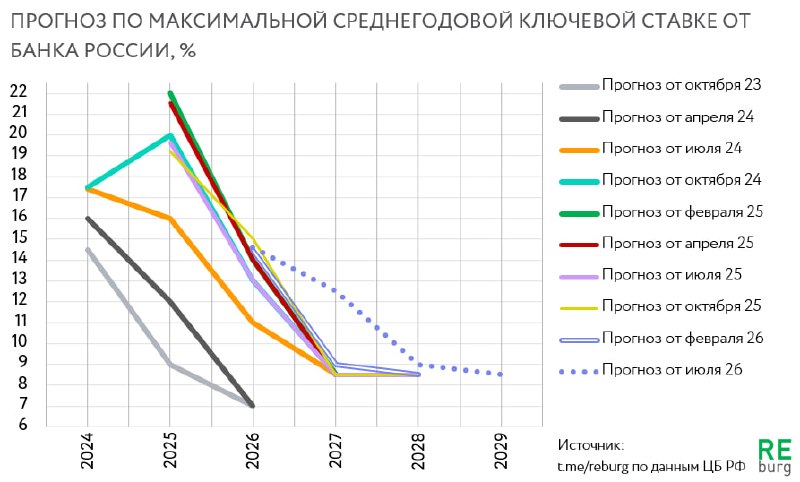
Банк России снизил ключевую ставку до 14%, это хорошо для рынка жилья в моменте. Но скорректировал прогноз на следующие годы, и это гораздо хуже.

Светлое будущее, на которое надеются и продавцы, и покупатели на рынке жилья, продолжает откладываться.


В последний год мы часто слышим от участников рынка жилья тезис о том, что никто не верил в то, что высокая ключевая ставка будет оставаться на высоком уровне так долго. Два года назад Банк России ориентировал всех на совсем другую траекторию ее снижения. А три года назад оптимизма было еще больше. Но любой прогноз – это лишь текущее видение будущего. Все те решения, которые принимает бизнес на основании чужих прогнозов – это риски бизнеса, а не авторов прогноза. Меняется контекст – меняется видение. И следить надо не только за актуальным прогнозом, но и за траекторией его изменения.

В июле 2026 года Банк России в очередной раз ухудшил прогноз по снижению ключевой ставки на 2027 год - теперь среднегодовой уровень находится в диапазоне 10,5-12,5% (было 8-9%). Ожидания на 2028 год выросли до 8-9%.

Если иллюстрации не грузятся, смотрите наши данные на других платформах 👇

@REBURG |Дзен|max
  • 👍 1
Post #31043 645

Forwarded from Proeconomics

ЦБ опустил ставку на 0,25 п.п. до 14%. Консенсус экономистов был за ставку на прежнем уровне. ЦБ РФ вновь показал себя как один из самых непредсказуемых центробанков мира – за ним давно держится такая слава.

Решение о снижении ставки явно политическое. Потому что экономическим было бы решение поднять ставку (даже ставка на прежнем уровне не укладывалась в голове), судя по макроэкономическим параметрам – вообще до 16-17%.

Но с другой стороны, это политическое решение тоже мягкое – разницу в 0,25 п.п. экономические субъекты не заметят (сильным политическим решением было бы снизить ставку до 10-11%). Крупные банки накануне, наоборот, даже дружно повысили ставки по ряду депозитов - т.е. кредит всё равно не станет доступнее. Если ипотеку сейчас выдают под 18,5-19%, то будут выдавать под 18,3-18,8%, и потребители не заметят никакого смягчения.

В общем, ЦБ окукуливается в глухой обороне, как страус. Сверху и лоббисты крупного бизнеса и ряда отраслей (например, стройки) от него ждут решительного снижения ставки, макроэкономика говорит, что ставку надо сильно повышать. ЦБ же просто спрятался от двух огней.
  • 👍 3
Post #31042 601
Забыли еще сказать, что 90% россиян не в курсе, что такое «ключевая ставка».

А еще 80% не понимают разницы между ЦБ РФ и банком «Россия».
  • 😁 12
  • 🤷‍♂ 1
Post #31041 649

Forwarded from Около | ЦБ

Застройщиков лишат главного козыря: рассрочка больше не будет скрытой переплатой

Центробанк и Минстрой наконец-то взялись за рынок рассрочки, который годами существовал в серой зоне. Новый законопроект, который сейчас дорабатывают, перевернёт правила игры — и для покупателей, и для застройщиков. Запретят главную уловку девелоперов: делать одну цену для тех, кто платит сразу, и другую — для тех, кто берёт в рассрочку.

Цены должны быть одинаковыми для всех. При этом застройщикам запретят и скидки для тех, кто заносит 100% сразу. То есть «бесплатная» рассрочка, которая на деле оборачивалась переплатой в несколько миллионов, уходит в прошлое.

Но это только начало. В законопроекте прописаны и другие жёсткие правила.

Раньше, если покупатель не успевал расплатиться до ввода дома в эксплуатацию, судьба квартиры зависела от доброй воли застройщика. Часто ДДУ расторгали, деньги возвращали с трудом или не возвращали вовсе.

Теперь по-другому: после ввода дома квартира оформляется в собственность дольщика независимо от того, полностью ли он заплатил. У застройщика возникает право залога. Счета эскроу раскрываются, а дальнейшие расчёты идут через специальный счёт в банке, который давал проектное финансирование.

То есть застройщик теряет рычаг давления, а покупатель получает защиту. Но за это — платить всё равно придётся.

Информация о рассрочке будет передаваться в бюро кредитных историй. Сейчас покупатель может оформить рассрочку у застройщика, а банки об этом не знают. Потом он идёт за ипотекой — и выясняется, что реальная долговая нагрузка выше, чем видно по официальным данным.

Теперь такого не будет. Банки увидят рассрочку, и это может повлиять на решение по ипотеке. С другой стороны, это защитит и самих заёмщиков от ситуаций, когда они берут на себя больше, чем могут потянуть.

Покупателям, которые сорвут график платежей, штраф начислят, но не выше 20% годовых от суммы просрочки. Это защитит от грабительских пеней, которые застройщики иногда прописывали в договорах. Срок рассрочки ограничат тремя годами после ввода дома в эксплуатацию.

Застройщики, понятно, не в восторге. Они привыкли зарабатывать на разнице в цене и держать покупателя на крючке. Теперь придётся работать честнее. Для рынка — это ужесточение, которое может снизить маржинальность девелоперских проектов.

Для покупателей — плюс: прозрачность и защита. Но есть и минус: если рассрочка перестанет быть «бесплатной» (а она всегда была платной, просто скрыто), её реальная стоимость может вырасти. Или девелоперы просто перестанут давать длинные рассрочки, переложив спрос обратно на ипотеку.

Главный вопрос — когда закон примут. Пока документ только готовят, и его ещё нет в Госдуме. То есть это не сегодня и не завтра. Но направление движения понятно: государство закручивает гайки в последнем оставшемся «диком» сегменте рынка жилья. Рассрочка больше не будет серой схемой.

Около ЦБ | Мы в MAX
  • 👍 3
  • ❤ 1
Post #31040 732

Forwarded from Или Или - Сравнение Обзоры Новостроек

Илья Пискулин (девелопер, основатель форума недвижки "Движение"), со страниц одноимённого журнала, раскидал по экономике девелопмента...

▪️До 2025, пока ЦБ не задрал ключ (хотя я бы заметил, что разгон ключа начался с осени 2023), структура статей расходов в выручке выглядела так:
▫️СМР (строительно-монтажные работы) = 50-60%
▫️Земля = 8-12%
▫️Маркетинг / продажи = 6-7%
▫️Управление = 5%
▫️Банку = 5%.
Прибыль застроя 15-20% за 2-летний проект. Условно, порядка 10% годовых

▪️С 2026-го (полагаю, всё же с конца 2024), всё заиграло иначе:
▫️СМР = 60%... Однако поменялась соотношение материалы / работа. Было, соответственно, 70/30... стало 30/70. В лучшем случае 50/50. Труд рабочих подорожал в несколько раз
▫️Банковское финансирование съедает уже = 15-20%.
▫️Земля, вроде как прежней уровень = 8-12%
▫️Маркетинг / продажи = 10+%
▫️Управление = 10% (рост налогов и з/п)
Прибыль застроя у нуля. Иногда убыток.

Почему застрои продолжают "поглощать кактус"? Большую часть проектов нельзя было не запустить. Они начинались совсем на других условиях несколько лет назад. С приемлемой экономикой. У кого-то в догах финансирования прописаны обязательства по освоению. У кого-то КРТ, тоже с жёсткими сроками... Ну и (добавлю от себя) не забываем, что это всё таки занятость. Люди работают годами, заняты, получают хорошие з/п, ездят в отпуска, покупают штучки всякие и те же квартиры... Жизнь идёт...

Короче, "делишки мутятся - лавэха крутится". Авось переждём? @iliilitop
  • 👍 2
  • ❤ 1
Post #31039 654
Движуха в Питере. Ну как, не скучно вам теперь?
  • 👎 6
  • 🤷‍♂ 4
  • 🗿 4
  • 🔥 2
Post #31037 565

Forwarded from Банкста

Жилая недвижимость в России ежегодно теряет в стоимости от 0,7% до 1,5% из-за физического и морального износа, оценили в Центробанке. В своем докладе регулятор отметил, что разница цен между первичным и вторичным рынком «в лоб» составляет 46%, но при сравнении новостроек со зданиями 2018 года постройки разрыв сокращается до 9%.

На основе данных по вторичному рынку аналитики ЦБ рассчитали, что за 72 года с 1946 по 2018 год квадратный метр подешевел примерно вдвое, то есть около 0,7% в год. При этом процесс обесценивания идет неравномерно: дома 1946 и 1991 годов постройки различаются по цене всего на 16%, тогда как жилье 1991 года уступает домам 2018 года сразу 40%, показывая амортизацию почти 1,5% в год. @banksta
Post #31034 635

Forwarded from Ипотека в России. Новости и аналитика

🏡 В России доля ипотеки на недвижимость, которая расположена вне региона регистрации покупателя, по-прежнему высока, говорится в исследовании Домклик.

Каждая пятая покупка недвижимости в стране на протяжении уже нескольких лет совершается вне региона регистрации покупателя. При этом чаще всего такие сделки совершаются при покупке первичной недвижимости, реже – вторичной и еще реже – загородной.

Недвижимость столичных и курортных регионов ожидаемо привлекательна для приезжих. Это справедливо и для таких региональных центров притяжения, как Тюменская и Новосибирские области.

🔁 С другой стороны, можно заметить, что несколько регионов, вошедших в Топ-20 по доле ипотек, взятых приезжими, вошли и в Топ-20 по доле отъездов. Происходит так, потому что спрос на жилье неоднороден.

«Никакого абстрактного "спроса вообще" не существует. Приезжают в регион и уезжают из него разные группы населения, с разными потребностями, разными планами и жизненными целями. Несмотря на то, что в России есть области с положительным и отрицательным балансом миграции, делить регионы на привлекательные и непривлекательные нельзя. Мы видим, что недвижимость даже в субъектах с большим оттоком населения привлекает покупателей из других регионов. Происходит перераспределение групп населения в соответствии с их потребностями», – отметили аналитики Домклик.


#ипотека #исследование

@rusipoteka

📲 Ипотечный чат в MAX
  • 👍 1
Post #31033 560

Forwarded from REBURG

Объем производства цемента в июне 2026 года составил 6 млн. тонн. Это низкий показатель для российского рынка, который продолжает сжиматься.
Показатель июня 2026 года на 2,4% меньше июня прошлого года. Объем производства за 1 половину 2026 года на 13,2% ниже аналогичного периода 2025 года.

Недавно мы публиковали итоговую статистику на рынке цемента за 2025 год и данные о динамике рынка за последние 25 лет. На длинном горизонте показатели рынка за прошлый год тоже не вызывают оптимизма и далеки от пиковых уровней 2014 года.

Если иллюстрации не грузятся, смотрите наши данные на других платформах 👇

@REBURG |Дзен|max
  • 👍 2
  • ❤ 1
Post #31032 542

Forwarded from Движение.ру

🔥 Жилье под КРТ теперь нельзя будет выкупить по заниженной стоимости

Депутаты Госдумы приняли закон: стоимость изымаемого жилья будут определять не на момент решения о КРТ, а на дату заключения договора с собственником. И применять цену, которая была не позднее, чем за 2 месяца до подписания документа.

Раньше между решением о КРТ и договором с жителями могли пройти годы. Стоимость жилья за это время росла, а компенсацию считали по старым ценам. В итоге люди не могли купить равноценные квартиры.

👉 Теперь девелоперам, занимающимся КРТ, нужно учитывать новые правила. Важно, что закон имеет обратную силу — распространяется и на уже принятые решения о КРТ. Но только, если соглашение с собственником еще не заключено и суд не вынес решения о принудительном изъятии.

Движение.ру в МАКС
  • 👍 2
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →