TGViewer
Channel Public Channel
КОТЛОВАНЪ

КОТЛОВАНЪ

@cotlovan_contrust

Агрегатор новостей рынка недвижимости. И не только.

Обратная связь, Реклама и ВП - @vlvvlv или https://telega.in/c/cotlovan_contrust.

Регистрация канала в РКН https://gosuslugi.ru/snet/67a070e06a53f611d59cad00
Subscribers
11.5K
Photos
15K
Videos
1.2K
Links
13.3K

Showing posts older than #30028 · Back to latest

Older Posts 16 shown
Post #30027 571

Forwarded from Ипотека в России. Новости и аналитика

С ноября 2025 года ипотечный take rate упал в 3-4 раза вне зависимости от возраста заемщиков.

По данным НБКИ, планируемые изменения условий льготного ипотечного кредитования (в первую очередь по программе «Семейная ипотека») сильно повлияло на зимнюю статистику выдач. Вне зависимости от возраста потенциальных клиентов доля полученных кредитов от числа одобренных заявок (take rate, TR) за четыре месяца (с ноября 2025 года по февраль 2026 года) упала в 3-4 раза, с почти 80% до менее 20%. Это стало следствием того, что с 1 февраля заемщикам запретили оформлять несколько льготных кредитов на одну семью, а супруги при получении кредита должны выступать созаемщиками. 

Учитывая, что ипотека остается драйвером для всего рынка розничных кредитов, а льготные кредиты занимают 82% в структуре ипотечных выдач, такое снижение позволяет сделать несколько выводов.

Во-первых, тенденция подтверждает предположение о высокой доле спекулятивных сделок в льготной ипотеке, когда заемщики берут несколько кредитов. И это указывает на справедливость усилий Банка России и правительства по повышению адресности льгот.

Во-вторых, практически идентичные показатели падения TR у разных возрастов заемщиков показывают, что идее выгодных сделок «все возрасты покорны», включая пенсионную категорию 65+.

В-третьих, уровень одобрения банками ипотечных заявок (аpproval rate, AR) в данном случае почти не влиял на конверсию выдач. Потенциальные заемщики стремились успеть оформить сделки к 1 февраля, после чего спрос резко упал.

#ипотека #ипотечнаястатистика #нбки

@rusipoteka

📲 Русипотека в MAX
  • 👍 1
Post #30026 664

Forwarded from Ипотека в России. Новости и аналитика

🚀 Уровень одобрения ипотечных заявок начал восстанавливаться.

🌱 По данным Национально бюро кредитных историй (НБКИ), с ноября 2025г. по февраль 2026г. уровень одобрения банками ипотечных заявок (аpproval rate, AR) повысился для всех категорий заемщиков. Схожую динамику в зимние месяцы продемонстрировали заемщики как с низким, так и с высоким уровнями персонального кредитного рейтинга.

🌱 В наибольшей степени – на 14,9 процентных пункта - AR вырос у заемщиков со средним диапазоном рейтинга (501-750 баллов).

🌱 У обладателей наиболее высокого ПКР (751-1000 баллов) approval rate увеличился на 8,1 п.п., у заемщиков с ПКР от 251 до 500 баллов - на 4,4 п.п. Заемщики с низким рейтингом (1-250 баллов) улучшили AR на 2,1 п.п.

🌱 Восстановление уровня одобрения свидетельствует о постепенном повышении у кредиторов аппетита к риску в результате снижения учетной ставки Банком России и улучшения качества заемщиков. Кроме того, на повышение одобряемости могло отразиться желание многих потенциальных клиентов успеть оформить кредит до ужесточения правил по программе «Семейная ипотека» - с 1 февраля супруги, имеющие право на льготу, могут оформить только один кредит, в котором они будут выступать созаемщиками.

🌱 Тем не менее говорить о полном восстановлении уровня одобрения ипотечных заявок в более долгосрочной ретроспективе пока рано. По сравнению с февралем 2025 года аpproval rate показал отрицательную динамику для всех категорий заемщиков.

@rusipoteka

#нбки #русипотека #ипотечнаястатистика
  • ❤ 2
  • 👍 1
Post #30024 742

Forwarded from Империя очень зла

Олег Царёв Правительство не поддержало запрет на зарубежную недвижимость для депутатов и чиновников
Прислушались к гражданам — не каждый же день что-то запрещать
  • 😁 4
Post #30023 792

Forwarded from Про квадраты

📈 Стоимость новостроек в Москве выросла почти в три раза за 10 лет

Цены на столичную недвижимость росли в два раза быстрее инфляции: рост с 2016 по 2025 год составил 185% против 84% накопленной инфляции в России, подсчитали в компании Ricci.

Причины роста объясняются:

🔹ростом строительно-монтажной себестоимости — материалов и рабочей силы;
🔹высокой финансовой нагрузкой из-за перехода на проектное финансирование;
🔹увеличением спроса из-за массовых программ льготной ипотеки;
🔹сокращением средней площади квартир, которое повлекло за собой рост доли компактных лотов с более высокой ценой квадратного метра;
🔹смещением структуры предложения в сторону более высоких ценовых сегментов.


#новостройки

Подпишитесь на «Про квадраты»
Post #30022 692

Forwarded from Ипотека в России. Новости и аналитика

📊 Домклик рассказал о распределении выдач по льготным и рыночным программам ипотеки в марте 2026 года.

Аналитики отмечают, что в марте ипотека в России компенсировала снижение выдач в феврале. Объем ипотеки по рыночным ставкам в Сбербанке превысил 85 млрд рублей – на 8,9% больше, чем в феврале, а выдачи по льготным программам выросли на 10% за месяц, до 144,9 млрд рублей.

Доля рыночных программ по сравнению с предыдущим месяцем практически не изменилась и составила 37% (-0,3 п.п.).

✅ Семейная ипотека – доля программы в общем объеме выдач в марте составила 50,7%. Выдачи увеличились на 10,5% по сравнению с февралем, до около 117 млрд руб.

✅ Дальневосточная и арктическая ипотека – доля программы составила 8,9%. Выдачи составили 20,4 млрд рублей, это на 11,2% больше, чем в феврале.

✅ IT-ипотека – доля составила 1,9%. Общий объем кредитования по программе в марте составил 4,4 млрд рублей (+2,3% к февралю).

#госпрограммы #ипотека #сбербанк

@rusipoteka

📲 Ипотечный чат в MAX
  • 👍 1
Post #30021 664

Forwarded from Proeconomics-Realty

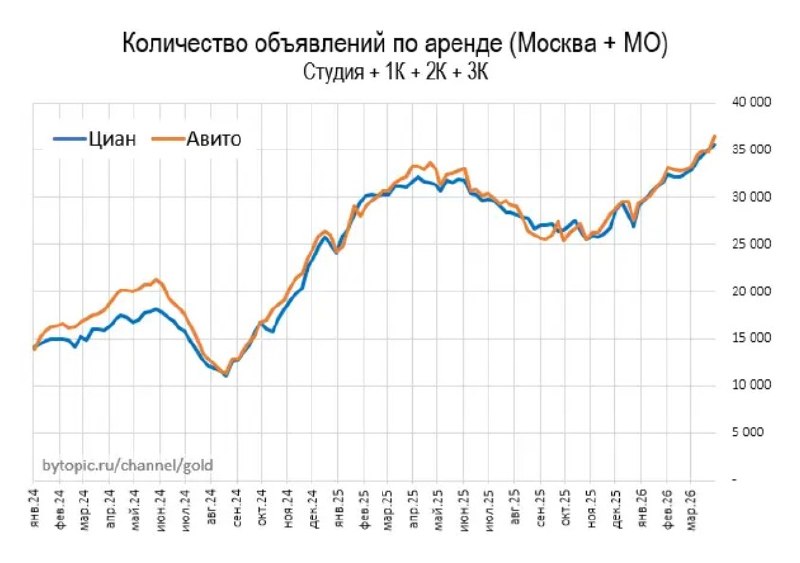
В Москве число предложений квартир в аренду достигло пика в марте 2026 года. Отсюда – и остановка в гонке ставок по аренде, и даже их некоторое снижение.
Моё предположение – на рынок выходит всё больше квартир в аренду из состава недавних новостроек. Это активы инвесторов, кто пережидает в аренде время, когда начнётся рост цен на их квартиры. Этот массив квартир инвесторов был сформирован в 2020-24 годы, и сейчас как раз подошло время после выдачи ключей окончания их ремонта под сдачу в аренду.

Владельцы совсем старого жилого фонда, кто мог и хотел выставить квартиру в аренду, скорее всего сделали это уже год-полтора назад, когда и начался безудержный рост ставок.

Вдобавок квартиры накапливаются в предложении из-за упавшего спроса, что является следствием вхождения московской экономики в рецессию.
Post #30020 607

Forwarded from Домострой

ЦМАКП_Жилищное_строительство_в_России_перспективы_и_барьеры_развития.pdf2 MB
Стройка без ипотеки минус 30 млн кв. м.

▶️​Интересное исследование ЦМАКП по жилищному строительству:

⬛️При сценарии обнуления выдач ипотечных кредитов ввод жилья был бы ниже на 30,7 млн кв. м, в том числе многоквартирного (на 24,6 млн кв. м). Количество сделок сократилось бы на 1,4 млн в год, а портфель строительных проектов — на 58,4 млн кв. м.

⬛️ВВП был бы ниже на 1,7% или примерно на 2,7 трлн руб., занятость — –1,9% или около 1,4 млн рабочих мест. При этом сама стройка одна из крупнейших отраслей экономики. Прямой вклад — 18,2% валовой добавленной стоимости (ВДС), а с учетом всех цепочек — 19,8%. В занятости — до 17,5% всех рабочих мест.

⬛️Но доступность ипотеки резко просела. По данным ЦМАКП, доля семей, которым доступна рыночная ипотека, падала до 12,7%. Ранее она находилась на уровне 46%, а с учетом льготных программ доходила до 57,3%. В прогнозе восстановление до 57% идет именно по льготной части.

⬛️Параллельно меняется структура рынка. Индивидуальное строительство выросло до 63,5 млн кв. м, после чего стабилизируется на уровне 58,6–59,7 млн кв. м.

⬛️Дефицит жилья никуда не исчез, поэтому существует огромный спрос на жилье.. По данным РМЭЗ, 51,6% респондентов имеют менее 18 кв. м на человека.

⬛️Одновременно накапливается износ фонда. Объем аварийного жилья достиг 23,8 млн кв. м (+21% за последние пять лет). Средний срок ожидания переселения — 8 лет.

⬛️Еще одна системная проблема — эффективность. Производительность труда в строительстве в России составляет около $47 тыс. на занятого, а в развитых странах — $100–150 тыс.

🏗 Домострой в Telegram | в MAX
Post #30019 600

Forwarded from Движение.ру

Кредитные долги и займы россиян достигли рекордных 45 трлн ₽

Показатель на 1 января 2026-го. Кредиты и займы за квартал выросли на 2,2% или на 988 млрд ₽. Это рекордная закредитованность россия, отмечают РИА Новости, которые проанализировали данные ЦБ.

Вот, какие займы брали чаще всего:
▪️ 48,1% ипотека (21,7 трлн ₽),
▪️ 29,7% потребительские ссуды (13,4 трлн ₽),
▪️ 6,8% автокредиты (3 трлн ₽).

Остальное пришлось на требования по начисленным процентам, займы от микрофинансовых и других организаций и прочие кредиты.

До форума недвижимости «Движение» остался 71 день. Встречаемся 16 июня в Сочи.

Движение.ру в MAX
Post #30018 630

Forwarded from REBURG EKB

По данным ЕИСЖС, по итогам 1 квартала 2026 года Екатеринбург уступает второе место по объему текущего строительства Краснодару. Заметный объем ввода в начале года не был компенсирован запуском новых проектов, хотя девелоперскую активность в городе по-прежнему нельзя назвать низкой.

На конец марта в городе было около 5,3 млн. кв. м с опубликованными проектными декларациями. Такой же показатель в Санкт-Петербурге.

Общую динамику строящегося жилья в России публикуем здесь.

Если иллюстрации не грузятся, смотрите в max / дзен

@reburg_ekb
  • 👍 1
Post #30013 660

Forwarded from MMI

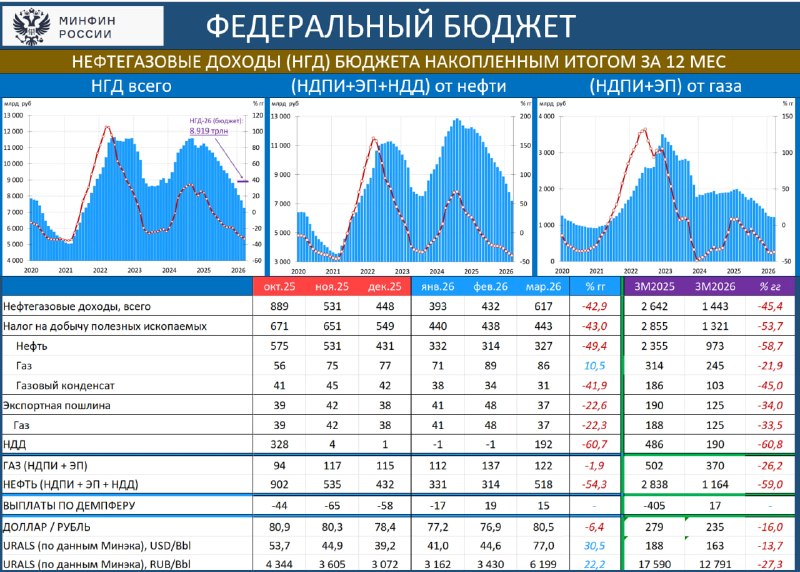
‼️ НЕФТЕГАЗОВЫЕ ДОХОДЫ: НЕДОБОР НГД в 1К26 - 570 МЛРД, ИЗ НИХ 234 МЛРД в МАРТЕ

Данные по НГД:

• НГД в МАРТЕ: 617 млрд (-43% гг), 1К26: 1443 млрд (-45% гг)

• Недобор НГД в марте – 234 млрд; 1К26 – 570 млрд

• В марте НК платили НДД за 4К25, когда средняя цена Urals была около 3.7 тыс руб, поэтому НДД рухнул до 192 млрд (-61% гг)

• В апреле будет платиться НДД за 1К25 (средняя цена около 4.3 тыс), НДД может вырасти до 270 млрд

• При текущих ценах Urals (выше 7 тыс) НДД за 2К26 (платится в июле) может превысить 600 млрд

Нефть в МАРТЕ:

• Urals: $77.00 (+30.5% гг)

• В рублях: 6 200 руб (+22% гг)

• Brent в МАРТЕ - около $100, дисконт Urals упал с 36-37% до примерно 23%

🔥 Мы не знаем о масштабе ущерба в Усть-Луге и Приморске; если разрушения большие, то это может снизить и добычу, и экспорт, и НГД

Минфин остановил до 1 июля действие БП. Сейчас юани продаются только для расчета по инвестициям из ФНБ за 2П25 (4.6 млрд в день до 1 июля). В 1К26 инвестиций из ФНБ не было
  • 🔥 1
Post #30012 594

Forwarded from Треугольный метр

😂У нас тут диагностический параметр. Когда говорящие головы рынка недвижимости начинают вещать про «отложенный спрос» это значит:
1. Рынок в тупике.
2. У застроев нет понимания что делать.
3. Отсутствует четкое видение перспектив и источников спроса.

И тут в их риторике появляется «отложенный спрос». Так было в каждый кризис. Так происходит сейчас.
В марте-апреле персонал застройщиков стал массово исполнять экспертные комментарии с «отложенным спросом». Переводим на русский: «пожалуйста, не увольняйте нас еще пару месяцев, дайте досидеть до лета».

«Отложенный спрос» это индикатор, что больше нечего сказать. Внятного плана нет. Ждём чуда.

🔺Треугольный метр: На сайте | в MAX | Telegram | ВКонтакте | Дзен
  • ❤ 1
  • 👍 1
  • 😁 1
Post #30011 689

Forwarded from MarketOverview

🏠 Каков отложенный спрос на жильё?

Сегодня представители строительной компании "Мавис" озвучили ожидания, которые есть, наверняка, у многих продавцов недвижимости:
Если рынок воспринял это как начало цикла смягчения денежно-кредитной политики, часть покупателей, напротив, отложит покупку. Они будут ждать дальнейшего снижения ставки - до 13%, 12% и так далее, полагая, что "пик пройден". Это создает эффект отложенного спроса, который временно снижает текущие сделки.


Вводных, которые "помогают" этому тезису достаточно (по данным Frank RG 87% потенциальных покупателей отложили покупку жилья на 2–3 года, на депозитах, по оценке ЦБ, уже 67 трлн рублей), но что, если "пружина" слабее, чем все думают?

Сама механика "отложенного спроса" проста - если ставка по ипотеке 20+%, то, из-за огромного платежа, люди откладывают решение (копят деньги, сидят на вкладах, арендуют), но как только кредит становится доступнее, то эти люди возвращаются на рынок и мы видим всплеск сделок.

Пока семь снижений ставки ЦБ (с 21% до 15%) не изменили ничего, т.к. есть порог, ниже которого кредит становится "терпимым", и только тогда начинается реальное оживление. А по прошлому опыту, это происходит при ставке 8-9%, но давате учтем рост цен на жилье и,вероятно, этот порог сместился в район 10-12%.

Три причины, по которым "пружина отложенного спроса" может не сработать:

1️⃣ Привыкание к высокой доходности
При средней ставке 13-15% вкладчик получает реальную доходность 7-9% сверх инфляции, что сильно выше арендной доходности (5-6%). По мере снижения ставок эта разница будет сокращаться, но не исчезнет быстро. Пока на конец года ЦБ ожидает 13-14%, а значит ставка будут 10-11%.

2️⃣ Навес нераспроданного жилья
По итогам февраля 2026 года 68% площадей в новостройках России остаются непроданными и, скорее всего этот навес будет абсорбировать накопленное предложение, а не толкать цены вверх.

3️⃣ Новые модели поведения
Возможно, что в России складывается модель "вечной аренды", как после 2008 года и часть тех, кто отложил покупку уже к ней не вернутся. Все же, из-за роста цен на жилье, сохраняется разница между платежами за аренду и ипотекой.

На мой взгляд, отложенный спрос на рынке жилья существует, но его масштаб переоценён. Первыми на рынок вернутся те, для кого покупка это жизненная необходимость (молодые семьи с детьми, люди с разменом, покупатели вторички с накопленным первоначальным взносом). Вторая волна (уже при ставке 10-12%) будет в себя включать "депозитчиков", но на их деньги огромные планы и у Минфина фондового рынка. Последним (при ставках ниже 10%) будет тот самый массовый рыночный спрос.

📢 MarketOverview | MAX
  • 👍 3
  • ❤ 1
Post #30010 733

Forwarded from Мысли-НеМысли

Средний срок ипотеки в России резко сократился и достиг минимума за три года. В феврале показатель составил 285,9 месяца (23 года и 10 месяцев), что на 29 месяцев меньше, чем в январе, и на 24 месяца ниже уровня годичной давности.

Одновременно выросла стоимость кредитов: средневзвешенная ставка по ипотеке увеличилась сразу на 2,35 п.п., до 9,99%. Таким образом, рынок одновременно столкнулся с удорожанием займов и сокращением горизонта кредитования.

Основная причина — изменение структуры спроса. После роста ключевой ставки до 21% россияне практически отказались от рыночной ипотеки, сосредоточившись на льготных программах, прежде всего семейной, доля которой в 2025 году достигла 90% выдач.

Дополнительное влияние оказали изменения правил: с февраля запретили оформлять более одного льготного кредита на семью. Это спровоцировало ажиотажный спрос в конце 2025 — начале 2026 года, после чего рынок начал быстро охлаждаться.
  • 👍 1
Post #30009 672

Forwarded from Банки, деньги, два офшора

В России анонсировали ещё одну блокировку в этом году. @bankrollo
  • 😁 11
Post #30008 700

Forwarded from Proeconomics-Realty

Иллюстрация к моему вчерашнему тезису, что при нормализации мы скорее увидим подъём вторичного рынка жилья, а не новостроек.

Экономисты из Института Столыпина обращают внимание, что за шесть лет количество ипотечных сделок на первичном рынке в целом снизилось всего на 4% (до 464 тыс. шт.), однако вторичный рынок просел на 61% (с 1,29 млн до 504 тыс. шт). «В то время как первичная ипотека поддерживалась субсидированием ставок, вторичка депрессировала под давлением жёсткой кредитно-денежной политики», – говорят в Институте Столыпина.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →