TGViewer
Channel Public Channel
ТЕТЕРЛЕВА АННА| Аудит| Бухучет| МСФО

ТЕТЕРЛЕВА АННА| Аудит| Бухучет| МСФО

@teterlevaanna

🔥Аудит и МСФО-отчетность

👩‍🎓ТЕТЕРЛЕВА АННА

📚К.э.н., АССА, Аудитор

💼 Собственница Аудиторской компании "Финансовые технологии-Аудит"

🔝ТОП-15 аудиторских компаний Урала и Сибири (Эксперт РА)

Написать мне:
@teterleva_a

Сайт:
https://audit-ft.ru
Subscribers
1.05K
Photos
1.3K
Videos
230
Links
576

Showing posts older than #2076 · Back to latest

Older Posts 20 shown
Post #2075 228
📈 Рост НДС до 22%: ошибки в документах и настройках (часть 2)

Друзья, продолжаем разбирать ошибки при переходе на новую ставку НДС. Сегодня — про документы, настройки программ и частные случаи.

❌ Ошибки в документах
Шаблоны со старой ставкой. Многие до сих пор используют договоры и счета-фактуры с формулировкой «без НДС, так как УСН» или со ставкой 20%. Это риск доначислений при проверке. Обновите шаблоны и проверьте действующие договоры — если там зафиксирована конкретная ставка 20%, нужно допсоглашение.

Акты января 2026 года со ставкой 20%. Если акт подписан в январе 2026, но по нему применили 20% — это недоимка и отказ в вычете для заказчика. Переоформите акты и счета-фактуры по ставке 22%.

Отсутствие допсоглашений. В строительстве при изменении суммы в КС-3 без допсоглашения казначейство может заблокировать оплату. Подпишите соглашение заранее.

❌ Ошибки в настройках программ
Не обновлена 1С. Новые ставки отсутствуют или работают некорректно. Проверьте справочник «Номенклатура» — там должна стоять 22%. Обновите конфигурацию и запустите «Экспресс-проверку» — она подсветит карточки со старыми значениями.

Неверные ставки в кассовых чеках. Касса продолжает печатать 20% вместо 22%. Обновите прошивку ККТ и проверьте настройки.

❌ Прочие частые ошибки
Увеличение цены материалов 2025 года под видом «налоговой корректировки». Это может привести к признанию сделки необоснованной и штрафам. Корректировать можно только налоговую надбавку на остаток, а не пересматривать цену уже отгруженного.

Двойной учёт НДС при расчёте стоимости оборудования. Завышение сметной стоимости — риск вплоть до уголовной ответственности. Проверьте проектную документацию и прайсы.

Неправильное округление в сметах. Используйте правила Приказа Минстроя: округление до рубля только в итоговой цифре, НДС начисляется на неё.

Ошибка в расчётах при авансировании 2025 под работы 2026. Выделяйте НДС по ставке 20% в авансе, но 22% — в актах.

🏢 Особый случай: управляющие компании
Если у УК возникла обязанность платить НДС, автоматически увеличить плату за содержание жилья нельзя. Это требует либо решения общего собрания собственников, либо порядка, прописанного в договоре управления. Минстрой подтвердил это в письме от 18.03.2026.

👉Коротко: проверьте шаблоны, обновите 1С и ККТ, переоформите январские акты, не пытайтесь «до начислить» НДС на старые отгрузки.

Полезен ли вам был такой разбор по ставке НДС? 🙌 Давайте проверим:

🔥  — если разбор был полезен, узнали что-то новое или нашли у себя ошибку, которую теперь исправите

😊  — если всё это для вас уже известно, вы профи с опытом и давно всё настроили
  • 🔥 7
  • 🙏 2
  • ⚡ 1
  • 💯 1
Post #2074 221
📈 Рост НДС до 22%: первые ошибки при переходе (часть 1)

Друзья, из опроса следует, что вас также волнует вопрос: рост ставки НДС до 22% Сегодня предлагаю рассмотреть первые ошибки, которые уже успели совершить бухгалтеры при переходе на новую ставку.

❌ Ошибка 1. Неправильно определяют дату
Многие смотрят на оплату, счёт-фактуру или дату подписания документов. Это неверно.

Для НДС важно не то, когда заплатили или подписали бумаги. Важен момент события:

- товар отгрузили
- работу сделали
- аванс получили

Правило: если товар уехал со склада в декабре 2025 года — ставка 20%, даже если деньги придут в январе. Если работы фактически закончены 31 декабря — ставка тоже 20%, независимо от того, когда оформят счёт-фактуру.

❌ Ошибка 2. Путаются с авансами
Если аванс получен в 2025 году — НДС считается по старой формуле 20/120.

Но если отгрузка (услуги) уже в 2026 году — реализация идёт по 22%. При этом НДС с аванса никуда не пропадает — он уходит в вычет (по ставке 20/120%, даже если отгрузка в 2026 году со ставкой 22%).

Самая частая проблема: авансы, разбитые по датам. Часть денег пришла до Нового года, часть — после. Внутри одной сделки живут две ставки. Если не разложить их аккуратно — ошибка почти неизбежна.

*Письма Минфина от 25.02.2026 № 03-07-11/14792 и от 23.12.2025 № 03-07-11/125182 — в помощь.*

❌ Ошибка 3. Неправильно применяют вычеты
Для покупателя есть одно правило: ставка «входного» НДС фиксируется по дате отгрузки продавцом. Не по оплате. Не по дате приемки. Не по складу покупателя.

Пример: продавец отгрузил товар в 2025 году — вычет 20%, даже если вы перепродали его уже в 2026 году по новой ставке.

С авансами та же история: сначала вычет по старой ставке, потом восстановление, потом вычет уже по 22%. Всё зависит от правильной фиксации дат.

❌ Ошибка 4. Путают ставки
Миф 1: ставка 22% применяется только к договорам, заключённым с 2026 года.
Правда: ставка 22% применяется независимо от даты договора. По длящимся договорам — тоже. Ставка зависит от даты отгрузки, а не от даты договора.

Миф 2: нужно пересчитывать НДС при получении оплаты в 2026 году за отгрузку 2025 года.
Правда: пересчитывать не нужно — база определена в 2025 году по ставке 20%.

Миф 3: на аванс, полученный 30–31 декабря 2025 года, нужно выставлять счёт-фактуру со ставкой 22% (если документ оформлен уже в 2026 году).
Правда: на авансы 2025 года — ставка 20%, независимо от даты счёта-фактуры на аванс и отгрузки.

📌 Рекомендации, как не ошибаться
✅ Организовать раздельный учёт авансов по ставкам 20% и 22%

✅ Отдельно контролировать декабрьские авансы 2025 года, особенно если отгрузка будет в 2026 году

✅ Проверять даты оплат и отгрузок — ошибка в дате = ошибка в ставке

✅ Вести чёткую цепочку по каждому договору: аванс → зачёт → вычет

✅ Использовать автоматические сверки с ИФНС или в учётной системе, чтобы видеть разрывы

В следующем посте разберу ошибки в документах (шаблоны договоров, настройки 1С, справочники) и прочие частые ошибки (акты января 2026 года, двойной учёт НДС, округление и другие).

Оставайтесь в канале, чтобы не пропустить важную и актуальную для вас тему.😉

Я в МАХ
  • 🔥 5
  • 🙏 2
  • ⚡ 1
Post #2073 219
📋 Первые аудиторские заключения за 2025 год готовы!

Друзья, годовая отчётность сдана, и мы уже выдали первую партию аудиторских заключений за 2025 год. Наши клиенты получили результаты проверок, а мы — очень тёплую обратную связь.

Делюсь с вами, чтобы вы знали, какой подход мы ценим в работе и что для нас действительно важно.

Что пишут наши клиенты:

«Аудиторы продемонстрировали высокий уровень компетенции, оперативно выявляли риски и предоставляли детальные рекомендации по их устранению. В ходе проверки особое внимание было уделено сложным участкам бухгалтерского учета. Сотрудничество помогло нам оптимизировать внутренние процессы. Рекомендуем как профессиональных экспертов.»

«Высоко профессиональный подход.»

Также клиенты отмечают:

✅ «Организованность процесса, оперативность, точность к деталям»
✅ «Своевременные запросы документов, внимательное сопровождение хода проверки»

Для меня и моей команды такие слова — лучшая награда. Мы стараемся быть не просто проверяющими, а партнёрами, которые помогают увидеть риски, навести порядок в учёте и спать спокойно.

Спасибо всем, кто доверил нам свою отчётность в этом году! Мы ценим каждого клиента и рады, что наша работа приносит реальную пользу.

Если вы тоже хотите получить независимую и профессиональную оценку вашей отчётности — обращайтесь. Будем рады помочь 👌

Я в МАХ

#аудит #аудиторскоезаключение #отчетность2025 #благодарность #клиенты #профессиональныйподход #рекомендации
  • ❤ 6
  • 🔥 3
  • 👏 2
  • 🙏 1
Post #2072 221
📊 Как понять отчётность за 5 минут: делюсь записью вебинара

Друзья, помните, я проводила вебинар про то, как руководителю разобраться в бухгалтерской отчётности? Запись теперь доступна для всех 😊

Вебинар называется «Как понять бухгалтерскую отчетность за 5 минут: руководство для руководителя» — но на самом деле он полезен не только директорам. Бухгалтерам — чтобы показывать начальству, финансистам — чтобы освежить знания, собственникам — чтобы наконец понять, что там в этих цифрах.

О чём коротко:
- на какие отчёты смотреть в первую очередь
- как понять, есть ли деньги у компании на самом деле
- почему бизнес может быть прибыльным, но безденежным
- как отличить реальный заработок от случайных доходов

Главная мысль: бухгалтерская отчётность — это не просто обязанность перед налоговой, а ключ к управлению бизнесом, если знать, на какие строки смотреть и как их интерпретировать.

📺 Смотреть здесь

Сохраняйте и делитесь с теми, кому пригодится 👍

Я в МАХ

#вебинар #отчетность #руководителям #финансы #бухучет
  • ❤ 4
  • 🙏 2
  • 👌 1
Post #2071 269

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 3
  • 🙏 3
  • 💯 1
Post #2070 287
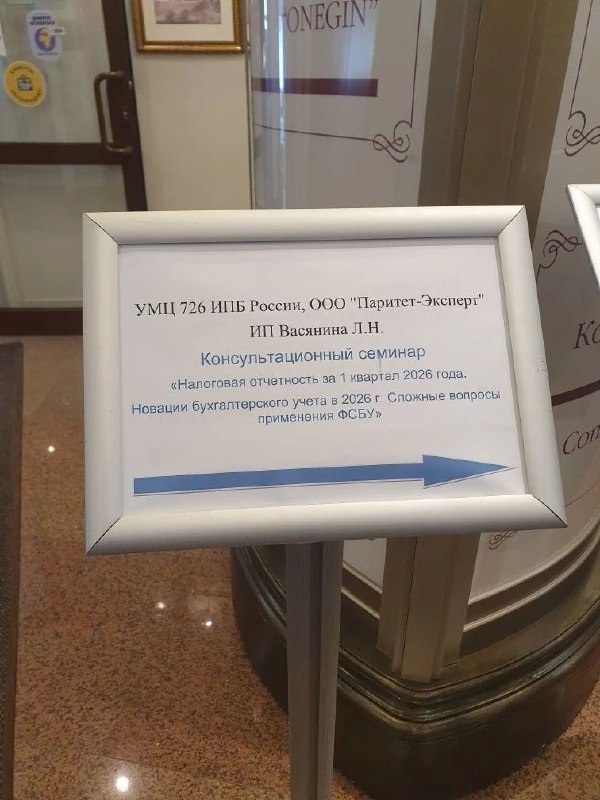
📚 Выступила на семинаре для бухгалтеров: разбираем новации ФСБУ

Друзья, сегодня был насыщенный день — я выступала на очном семинаре для бухгалтеров, который проходил в конференц-зале гостиницы «Онегин» в Екатеринбурге.

Тема — самое горячее: новации бухгалтерского учета в 2026 году и сложные вопросы применения ФСБУ.

О чём говорили по делу:

🔹 ФСБУ 6/2020 «Основные средства»
В феврале 2026 года БМЦ выпустил рекомендацию Р-179/2026-КпР, которая уточняет подход к определению ликвидационной стоимости объектов. Разобрали, что изменилось и как теперь считать амортизацию.

🔹 ФСБУ 14/2022 «Нематериальные активы»
Практика применения и сложные случаи, которые вызывают вопросы у бухгалтеров:

Фактические затраты меньше лимита в учётной политике — как быть?

Затраты признаны существенными, но срок использования — меньше 12 месяцев

Затраты существенны, срок больше года, и все критерии НМА соблюдены

🔹 ФСБУ 25/2018 «Аренда»
Учёт последующих затрат (ремонт, модернизация, улучшения арендованного имущества) — частый источник ошибок.

🔹 ФСБУ 9/2025 «Доходы»
Стандарт только принят, но уже разрешён досрочный переход с 2026 года. Обсудили, стоит ли переходить сейчас и что для этого нужно.

🔹 Частые вопросы из зала:

- Нужно ли менять учётную политику в 2026 году?
- Как учитывать «малоценные» НМА по новым правилам?
- Когда ФСБУ 9/2025 станет обязательным и как к нему подготовиться?
- Как учитывать ПО по неисключительной лицензии — это НМА или расходы?

Аудитория была живая, вопросы — практические, из реальной работы. Это всегда самое ценное на таких встречах.

По обратной связи стало понятно, что семинар был полезен для коллег.

Я в МАХ

#семинар #Екатеринбург #Онегин #ФСБУ6 #ФСБУ14 #ФСБУ25 #ФСБУ9 #бухучет #новации2026 #аудит #выступление
  • ⚡ 3
  • 🔥 1
  • 🙏 1
  • 💯 1
Post #2069 206

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 3
  • 🔥 2
  • 🙏 1
Post #2068 256

Forwarded from Эксперт Урал | Бизнес в регионе | Екатеринбург | Тюмень | Челябинск | Курган | Оренбург | Пермь | Уфа

☕️ Налоговая реформа поставила предпринимателей перед необходимостью пересмотреть свою бизнес-модель, отметила на практической сессии для южноуральских предпринимателей «Пять экспертов» в Челябинске директор аудиторской компании «Финансовые технологии — Аудит» Анна Тетерлева:
Как адаптируется малый бизнес к налоговой реформе 2026 года? По официальной статистике Федеральной налоговой службы, рост ставки налога на добавленную стоимость до 22% и снижение порога для освобождения от НДС на упрощенной системе налогообложения с 60 до 20 млн рублей затронули около 7% налогоплательщиков, применяющих УСН. Это примерно 300–350 тысяч компаний и индивидуальных предпринимателей. При этом общая выручка в рознице в январе выросла на 4,2%, а микробизнес с выручкой до 120 млн рублей показал рост 13,6%.
▪️Какие стратегии выживания могут использовать малые компании в сложившейся ситуации? Во-первых, переход на автоматизированную систему АвтоУСН. С начала этого года количество плательщиков АвтоУСН выросло в десять раз — до 360 тысяч. Но важно понимать, что это подходит только для малых компаний, в которых работает до пяти сотрудников, имеется и ряд других ограничений.
▪️Бизнес приступил к оптимизации внутренних процессов. Многие предприниматели сейчас вынуждены пересматривать свою бизнес-модель, отказываясь от некоторых непрофильных расходов. Не менее важно подойти к выбору ставки НДС (5% или 7% без вычетов, либо 22% с вычетами) осознанно.
▪️Наконец, предпринимателям рекомендуем провести полную инвентаризацию договоров с покупателями. Особенно это актуально для тех компаний, которые ранее работали без НДС, а теперь на него перешли.

@experturall
  • 🔥 5
  • ⚡ 1
  • 👏 1
  • 🙏 1
Post #2067 233
Как новичку на УСН разобраться с НДС: ставки, выбор, счёт-фактуры

Коллеги, вы выбрали тему, которая волнует больше всего: «НДС для УСН — снижение порога до 20 млн рублей, выбор ставки, оформление счетов-фактур».
Разбираюсь по порядку на основании законов и официальных разъяснений ФНС.

Кто и когда становится плательщиком НДС
Если ваш доход за 2025 год превысил 20 млн рублей, с 1 января 2026 года вы автоматически стали плательщиком НДС .

Если доход за 2025 год был меньше 20 млн рублей, вы освобождены от НДС. Но как только в каком-либо месяце 2026 года ваш доход превысит 20 млн рублей, вы теряете право на освобождение с 1-го числа следующего месяца .

Лимит дохода для освобождения от НДС снижается:

- 2025 год → 20 млн рублей
- 2026 год → 15 млн рублей
- 2027 год → 10 млн рублей

Выбор ставки НДС
После того как вы стали плательщиком НДС, у вас есть два варианта :

1. Пониженные ставки 5% или 7% ❌ Без вычетов
2. Основные ставки 22% (или 10% на льготные товары) ✅ С вычетами

Кто может выбрать ставку 5%?

- Доход за 2025 год — до 250 млн рублей
- В 2026 году доход превысил 20 млн рублей

Кто может выбрать ставку 7%?

- Доход за 2025 год — до 450 млн рублей
- В 2026 году доходы превысили 272,5 млн рублей

Важное преимущество пониженных ставок: вы не обязаны вести книгу покупок (за исключением операций по возврату авансов) .

Важное ограничение: применять одновременно пониженные ставки (5%/7%) и основные (22%/10%) запрещено. Нужно выбрать один вариант и использовать его для всех операций .

Потеря права на пониженную ставку
Ставка 5% действует, пока ваш доход с начала 2026 года не превысит 272,5 млн рублей (250 млн × коэффициент-дефлятор 1,090) .

После превышения:

- автоматически переходите на ставку 7%
- если доход превысит 490,5 млн рублей — теряете право на УСН в принципе

Оформление счетов-фактур
Если вы выбрали пониженные ставки 5% или 7%, есть несколько важных нюансов.

Вы вправе выставлять счета-фактуры со ставкой 22% только в одном случае — когда выступаете налоговым агентом по НДС . Например:

- покупаете товары/услуги у иностранной компании, не состоящей на учёте в России
- арендуете государственное или муниципальное имущество у органов власти
- покупаете лом, отходы металлов, сырые шкуры животных

Во всех остальных случаях вы не вправе выставлять счета-фактуры со ставкой 22% .

Помните: пониженные ставки не дают права на вычет входного НДС. Поэтому, если у вас много «входящего» НДС от поставщиков, возможно, выгоднее выбрать основные ставки 22%/10% с правом на вычет .

Практические советы
Определите свой порог — попадаете ли вы под освобождение или уже должны платить НДС.

Просчитайте оба варианта — пониженные ставки без вычетов или основные ставки с вычетами. Выгодность зависит от доли «входящего» НДС в ваших расходах.

Проверьте переходящие договоры — особенно те, где аванс был в 2025 году, а отгрузка в 2026-м. Решите вопрос с покупателем о доплате НДС или будьте готовы платить налог по расчётной ставке.

Уточните у покупателей, нужно ли им выставлять счета-фактуры. Если нужны — придётся освоить этот процесс, даже при пониженных ставках.

И помните, что сложные, запутанные и непонятные конкретные ваши случаи в учете эффективнее разбирать на консультации.

#НДС #УСН #налоги #налоговаяреформа #бухучет #полезноедлябухгалтера #разборвопросов
  • 🔥 7
  • 🙏 1
  • 💯 1
Post #2066 221
📚 Дайджест марта: всё самое полезное за месяц

Март выдался насыщенным: годовая отчётность, налоговые изменения, новые формы, пояснения и практические разборы. Если вы что-то пропустили — ловите подборку главных постов месяца.

🧾 Отчётность и учёт
• Раскрываем вознаграждения руководства — кто входит в «основной управленческий персонал» и что нужно показывать в отчётности
• Аренда — ваш основной бизнес? Куда падают платежи в ОДДС — разбираемся с выбором строки 4111 или 4112
• Годовая отчётность за 2025: что важно помнить — ключевые акценты перед сдачей
• Проверьте состав вашей отчётности — чек-лист типичных ошибок
• Пояснения к отчётности: нужны или нет и что в них писать — обязательный элемент и минимальные требования
• ФСБУ 4/2023: как применять новые правила — ключевые отличия от ПБУ 4/99 + чек-лист для скачивания

🔍 Аудит и налоги
• Зачем аудит, если он не обязателен? — про инициативный аудит: снятие зависимости от одного бухгалтера, репетиция перед налоговой, оптимизация расходов
• ФНС утвердила новую форму РСВ — что меняется с 6 мая 2026 года, новые коды и приложения
• Первые итоги налоговой реформы: мои комментарии для «Эксперт-Урал» — адаптация бизнеса к НДС, стратегии выживания и практические советы

И новый канал связи - мой блог в МАХ

Спасибо, что были со мной в марте! Как всегда — только практическая польза и разборы того, что реально нужно в работе.
  • ❤ 6
  • ⚡ 2
  • 🙏 1
Post #2064 206
📊 Как руководителю понять отчётность за 5 минут: сегодня провела вебинар

Друзья, сегодня 31 марта — финальный день сдачи годовой отчётности. И в этот напряжённый момент я провела вебинар для тех, кто эти отчёты не составляет, а использует для управления бизнесом: «Как понять бухгалтерскую отчетность за 5 минут: руководство для руководителя».

О чём говорили:

🔹 Какие отчёты руководителю смотреть в первую очередь, а не тонуть в десятках страниц цифр
🔹 Как быстро оценить платежеспособность компании и понять, куда ушли деньги
🔹 Как отделить операционную прибыль от случайных доходов (это ловушка, в которую попадают многие)
🔹 Почему компания может быть прибыльной, но безденежной — и как это выявить за пару минут
🔹 Какие показатели реально помогают оценить финансовое состояние бизнеса, а не создают иллюзию благополучия

Главная мысль, которую я старалась донести: бухгалтерская отчётность — это не просто обязанность перед налоговой. Это ключ к управлению бизнесом, если знать, на какие строки смотреть и как их интерпретировать.

Похоже, мне это удалось 😊 В чате было много живых вопросов и благодарностей — значит, тема действительно попала в боль.
  • 💯 4
  • ❤ 1
  • 🙏 1
  • 🤝 1
Post #2063 192

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🙏 2
  • 💯 2
  • ⚡ 1
Post #2062 243
  • 🔥 3
  • 👌 1
  • 💯 1
Post #2061 252
📰 Мой комментарий в «Эксперт-Урал» о первых итогах налоговой реформы

Друзья, вышел новый номер журнала «Эксперт-Урал», и там есть материал, в котором я делюсь своими наблюдениями о том, как малый бизнес адаптируется к налоговым изменениям 2026 года.

Статья называется «Точка ускорения — Челябинск» и посвящена практической сессии «5 экспертов», которая прошла в Челябинске 25 февраля. Пять предпринимателей представили свои кейсы, а мы, эксперты, давали рекомендации. Получилось живо, честно и очень практично.

В материале я прокомментировала:

🔹 Первые итоги налоговой реформы — по данным ФНС, рост ставки НДС до 22% и снижение порога для освобождения от НДС на УСН затронули около 300–350 тысяч компаний. При этом микробизнес с выручкой до 120 млн рублей в январе показал рост 13,6%.

🔹 Стратегии выживания малого бизнеса:

переход на АвтоУСН (количество плательщиков выросло в 10 раз — до 360 тысяч)

внутренняя оптимизация и пересмотр бизнес-модели

осознанный выбор ставки НДС (5/7% без вычетов или 22% с вычетами) — каждый случай надо считать индивидуально

🔹 Важный практический совет — провести полную инвентаризацию договоров с покупателями, особенно если ранее работали без НДС. По переходящим контрактам нужно чётко понимать, за чей счёт платить налог. Это вопрос больших сумм.

Также в статье — мои рекомендации для конкретных предпринимателей:

для цифровой платформы G2R Market — углублять сегментацию и участвовать в отраслевых выставках

для клиники «Тринити» — оптимизировать соотношение врачей и администраторов, а в маркетинге делать упор на комплексный подход «для всей семьи»

для производителя лестниц «Мастер Ильм» — определиться: оставаться в роли мастера или развиваться как предприниматель, выстраивая систему

Очень рекомендую к прочтению — статья показывает, как бизнес ищет выходы из новой налоговой реальности, какие инструменты работают, а где нужна помощь.

🔗 Читать полностью

Я в МАХ
  • 💯 4
  • 🔥 2
  • 👏 1
Post #2059 321
📅 До конца марта — считанные дни

Коллеги, осталась буквально пара дней до финального срока сдачи годовой отчётности. И хотя время ещё есть, мой главный совет: не оставляйте всё на последний момент.

Почему? Потому что в последний день может случиться что угодно:

- технический сбой у оператора ЭДО
- зависший личный кабинет налогоплательщика
- неожиданно возникший вопрос по контрольным соотношениям
- банальная человеческая усталость, когда концентрация падает

Лучше сдать немного раньше и спать спокойно, чем метаться в последний день в надежде, что всё пройдёт гладко.

📅 И сразу — в новый месяц

Как только закроем год, наступит апрель. А значит, новый цикл отчётности, новые платежи, новые сроки. Чтобы вы могли спокойно переключиться, не тратя время на поиск дат, я подготовила календарь бухгалтера на апрель 2026.

В нём — всё самое важное: уплата налогов и взносов, уведомления, отчётность в СФР и ФНС. Скачивайте, держите под рукой и входите в апрель во всеоружии 🗓️

Я в МАХ

#календарьбухгалтера #бухучет
  • 👍 2
  • 🔥 1
  • 👏 1
  • 💯 1
Post #2058 264
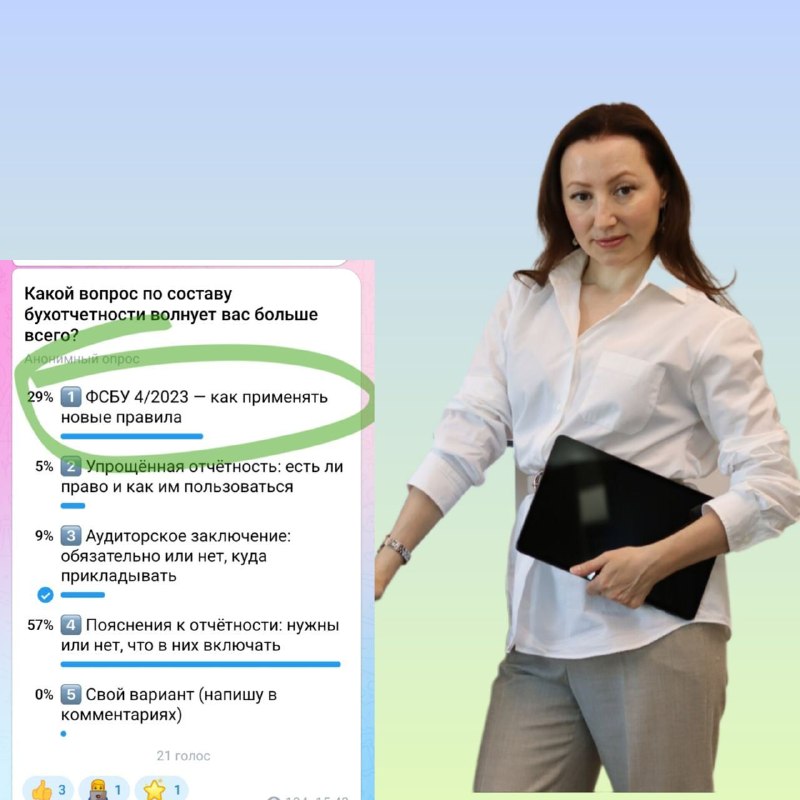
📊 ФСБУ 4/2023: как применять новые правила?

Коллеги, в прошлом опросе вторым по актуальности оказался вопрос: «ФСБУ 4/2023 — как применять новые правила».

Отвечаю коротко и по делу.

🔑 Ключевые отличия от ПБУ 4/99
1. Состав отчётности
У коммерческих организаций нет отчёта о целевом использовании средств. Состав: баланс, ОФР и приложения (ОДДС, отчёт об изменениях капитала, пояснения). У НКО — баланс и отчёт о целевом использовании средств с приложениями к ним.

2. Заголовочная часть
Появилось единое наименование «Бухгалтерская отчётность». В заголовке теперь нужно указывать аудиторскую организацию (если аудит обязателен) и орган, утверждающий отчётность.

3. Упрощённая отчётность
Для субъектов МСП состав утверждён: баланс, ОФР и пояснения. ОДДС и отчёт об изменениях капитала можно не сдавать, но существенные показатели по ним раскрываются в пояснениях.

4. Промежуточная отчётность
Стандарт не устанавливает период, за который она составляется — компания определяет сама. Состав — как у годовой, но в урезанном виде с обязательным раскрытием существенной информации (изменения учётной политики, сезонность, необычные факты, дивиденды и др.).

5. Формы отчётности
Теперь утверждены образцы в приложениях к ФСБУ 4/2023 (баланс, ОФР, приложения, пояснения). Можно использовать их или разработать свои с сохранением обязательных реквизитов.

📥 Скачайте чек-лист
Чтобы ничего не упустить при переходе на новый стандарт, я подготовила подробный чек-лист «Сравнение ФСБУ 4/2023 и ПБУ 4/99». В нём — все ключевые различия и практические рекомендации.

Как получить:

Перейдите по ссылке ниже
Заполните короткую форму
Чек-лист придёт вам на почту

👉  чек-лист

Разбирайтесь с новыми правилами спокойно и без ошибок!

#ФСБУ4 #бухучет #отчетность2025 #чеклист #полезноедлябухгалтера
  • 👍 4
  • ❤ 1
Post #2057 242
📰 Сегодня в National Business: говорим о налогах по-крупному

Друзья, сегодня я принимаю участие в круглом столе журнала National Business — и тема максимально актуальная: «Первые итоги и практика применения нового налогообложения».

Встреча проходит в формате, объединяющем ключевых игроков: представители банков, Министерства инвестиций и развития Свердловской области, руководители крупных аудиторских, консалтинговых и юридических компаний, эксперты из разных отраслей.

Что обсуждаем:

🔹 Как бизнес адаптировался к изменению ставки НДС и введению НДС для МСП — первые живые результаты, без прикрас

🔹 Как развивать бизнес в сегодняшних реалиях: меры и программы поддержки МСП, которые реально работают

🔹 Где та самая «красная линия» при оптимизации бизнес-процессов — советы экспертов, как не переступить грань между законной экономией и налоговыми рисками

Особенно ценно, что собрались не просто теоретики, а те, кто ежедневно ведёт бизнес, консультирует, сопровождает. Обмен опытом в таком кругу — это всегда больше, чем просто теория.

Уверена, после встречи будет много инсайтов, которыми обязательно поделюсь. Следите за каналом 🔥
  • ❤ 2
  • 🙏 2
  • 🤝 1
Post #2055 295
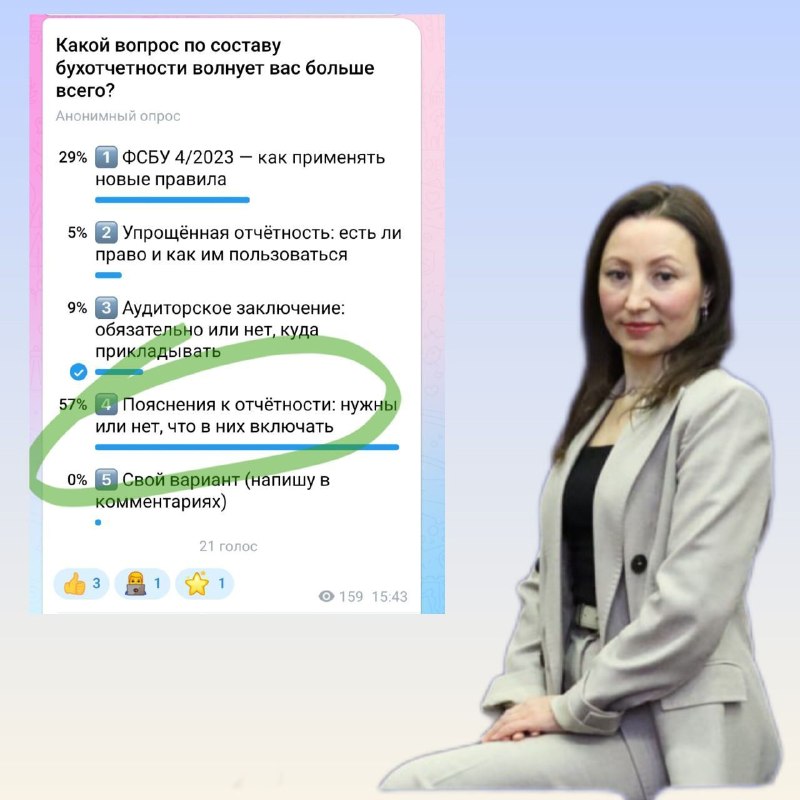
📋 Пояснения к отчётности: нужны или нет и что в них писать?

Коллеги, в прошлом опросе вы выбрали тему, которая волнует больше всего: «Пояснения к отчётности: нужны или нет, что в них включать».

Разбираюсь по порядку.

✅ Обязательны ли пояснения?
Да, обязательны для всех .

С отчётности за 2025 год ФСБУ 4/2023 установил: пояснения — это обязательный элемент бухгалтерской отчётности . Их представляют и компании с полной отчётностью, и те, кто применяет упрощённые формы .

Важно: не путайте пояснения (обязательный элемент) с пояснительной запиской (которая теперь не входит в состав отчётности и подаётся по желанию) .

📝 Что должно быть в пояснениях?
Объём и содержание определяет сама организация, но минимальный перечень установлен ФСБУ 4/2023 .

Для всех организаций (полная отчётность) ФСБУ предусмотрел минимум 9 пунктов, в том  числе:

- учётная политика (основные положения)
- расшифровки показателей баланса и ОФР
- информация, требуемая другими ФСБУ (по активам, аренде, капвложениям и пр.)
- сведения о связанных сторонах, событиях после отчётной даты, условных обязательствах
- иная существенная информация, необходимая пользователям

Для упрощённой отчётности (субъекты МСП) — достаточно трёх элементов :

- указание, что отчётность составлена по стандартам
- учётная политика (в части отражённых показателей)
- иная существенная информация

📊 Таблицы или текст?
Пояснения составляют в текстовой и/или табличной форме . Приложение 8 к ФСБУ 4/2023 содержит образцы таблиц для расшифровки показателей . Минфин рекомендует использовать типовые формы, но компания вправе разработать свои .

Важно: каждая таблица должна иметь номер, и в балансе или ОФР рядом с показателем ставится ссылка на этот номер .

💡 Короткий чек-лист перед сдачей
1. Проверили, что пояснения включены в состав отчётности
2. Указали, что отчётность составлена по ФСБУ 4/2023
3. Раскрыли учётную политику (основные положения)
4. Добавили табличные расшифровки к ключевым показателям
5. Если упрощённая отчётность — проверили минимальный объём

💼 Если вы уже сдали отчётность и хотите убедиться, что она выдержит любую проверку, — наши специалисты готовы оценить вашу ситуацию свежим и независимым взглядом. Приходите на аудит — будем рады помочь.

Я в МАХ
  • 🔥 4
  • ⚡ 1
  • 👍 1
  • 👏 1
  • 🙏 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →