TGViewer
Channel Public Channel
свет в конце экселя | Настя Ачилова

свет в конце экселя | Настя Ачилова

@oprivetiks

Настя
Про предпринимательство, финансы и другие способы добровольно усложнить себе жизнь

Основатель финансового консалтинга para.docs
https://hiparadocs.com

Для связи @nast_achi
Subscribers
555
Photos
155
Videos
13
Links
77
Recent Posts 11 shown
Post #449 197
«большинство успешных дельцов — удачливые дураки»

это одна из главных мыслей талеба в «одураченных случайностью», и она бьет по самому больному — по нашей вере в то, что успех равен мастерству

дочитала книгу и теперь хожу и всем говорю:
читайте, срочно! 🏆

если коротко — книга не про трейдинг и не про статистику, хотя формально там про это

она про то, что мы систематически путаем везение с мастерством
причем не просто путаем — выстраиваем вокруг этой путаницы целую картину мира: истории успеха, самооценку, бизнес-решения 🫣

про удачливых дураков
успешные люди почти никогда не могут честно отделить свой скилл от удачи

талеб показывает это на примере трейдеров: из тысячи человек, случайно кидающих монетку, кто-то выиграет десять раз подряд просто по теории вероятности

этот кто-то потом напишет книгу про «секрет успеха», станет гуру, будет давать интервью,
а те, кто проиграл, просто исчезли из выборки — их никто не спрашивает 🙄

и вот это и есть «удачливый дурак»: человек, который принял серию случайных выигрышей за доказательство собственного гения

то, что не случилось, тоже часть картины
мы оцениваем решение по результату, а не по тому, насколько оно было разумным на момент принятия

можно принять идеальное решение и словить редкий плохой исход,
можно принять безумное решение и словить удачу

со стороны это выглядит одинаково — «сработало» или «не сработало» — а внутри разное

шум против сигнала
рынок, и бизнес в целом, регулярно путает шум с сигналом:
случайные колебания мы читаем как тренды, тренды — как случайность, и почти всегда невовремя

почему это важно предпринимателям
когда ты сам ведешь бизнес, ты постоянно находишься внутри собственной истории успеха
и у тебя нет внешнего наблюдателя, который скажет:
«слушай, это не потому что ты гений, а потому что рынок вырос», или наоборот 🤔

ты сам себе и трейдер, и биограф — и очень легко однажды проснуться тем самым удачливым дураком, просто не заметив момента,
это ловушка, из которой сложно выйти без чужой оптики

при чем тут финансы
для меня как для человека, который занимается финансами и цифрами, книга — отличная прививка от того самого искажения выживших, которое обожает прятаться в красивых финмоделях и питчах

«у нас все растет, потому что стратегия работает» — а точно?
может это просто был хороший год на рынке? 🤔

в общем, если вы принимаете решения на неопределенности, а любой предприниматель это делает каждый день, это одна из тех книг, после которой начинаешь по-другому читать собственные результаты

и, может, немного честнее смотреть на то, чем на самом деле было ваше «сработало»

читали ли вы талеба? как относитесь к его идеям?

#книги
  • ❤ 13
  • 🔥 7
  • 😍 4
  • 👏 1
Post #445 170
уже 4й год хожу на ТОК
и 4й год подряд хожу увидеться с друзьями и коллегами, а не слушать спикеров 😄
  • ❤ 15
  • 🔥 9
Post #444 222
каждый второй выпускник российского вуза — это экономист или менеджер

и при этом финансовая безграмотность и слабый менеджмент — это то, что чаще всего я наблюдаю в бизнесах

как думаете, почему так происходит?
  • 🤔 11
  • ❤ 7
  • 🙏 1
  • 🤣 1
Post #443 219
классный продукт, плохой бизнес

расскажу честно про наш первый поток курса

с цифрами, я всё-таки предприниматель-финансист 🤓

зачем затеяли:
клиенты часто просили:
«а можно не делать за меня, а научить самому?»
мы подумали, это шанс сделать новый продукт 😎

сделали по уму:
кастдевы, лендинг, бесплатный вебинар до запуска, финмодель, программа на опыте 50+ проектов парадокса

планировали 15 мест по 35-45 тысяч, минимум рассчитывали на 10 даже в пессимистичном сценарии

по факту купили 4…
😭

честно: модель эксперимента была неточной, и это на нас слабая сторона: маркетинг и продажи
сильная: продукт и сервис, видно по фактам ниже

что получилось у тех кто пришёл:
четыре человека собрали реестр проектов, p&l своего бизнеса, начали пользоваться шаблонами
понимание финансов выросло с 4,7 до 7,3 из 10
все поставили 9,7 из 10 по готовности рекомендовать ❤️

по сути каждый получил то, что мы продаём отдельно за 200-300 тысяч: аудит, постановку учёта, разбор цифр с финдиром
а заплатил 35
это была привилегия первого потока 😄

дорогие участники, спасибо за доверие!

а что с деньгами у нас:
выручка 140 000 ₽ после расходов осталось 82 000 ₽ (без учёта стоимости часов команды)

на курс у меня ушло больше 80 часов
у коллеги 40+ часов

по рыночной ставке финдира 80 часов это больше 140 тысяч рублей
то есть себестоимость моего времени превысила всю выручку потока 😅

коворкинги вместо групповых стали полуторачасовыми консультациями каждому:
у всех своя специфика

классика: чем внимательнее к клиенту, тем меньше это масштабируется

чтобы окупить расходы меня, как спикера (~150к) нужно было продать курс на ~1 млн
это 25-30 человек, которым мы физически не дали бы такой формат

дилемма:
либо масштабируешься и теряешь то за что хвалят, либо остаёшься маленьким и не окупаешь себя

вывод:
сейчас курс в этом формате нерентабелен,
лавочка закрыта ☝
(тут можно кусать локти, что не купили!)

но результат участников перекрывает наши затраты:
для консультанта нет ничего радостнее, чем видеть, что советы внедрены и работают ❤️

эксперименты того стоят, даже когда обнажают то, что не хочешь о себе знать

пока нет ответа какой будет новый формат, может разовые воркшопы по одной теме 🤔

на какую тему по финансам в бизнесе вы бы пришли на отдельный разовый воркшоп?
Hiparadocs Ну как там с деньгами в 2026? — интенсив para.docs 5-недельный интенсив para.docs для собственников агентств и сервисных компаний. Соберёте финансовую модель и маржинальность проектов, поймёте, что на самом деле происходит с деньгами. Старт с 13 июля.
  • ❤ 20
  • ❤‍🔥 9
  • 🔥 7
  • 🤔 2
  • 👍 1
Post #442 270
маленький проект не виноват что у вас большой офис

при работе с проектными бизнесами после настройки базовой отчётности (маржа каждого отдельного проекта, затем общий p&l)
часто видим одну и ту же картину:

а давайте мы вот все overhead'ы (ака управленческие расходы, типа аренда офиса, зарплаты опер блока и так далее) размажем между всеми проектами и получим чистую-чистую маржу

звучит логично,
но я категорически против 🤨

давайте на примере:
у вас два проекта

проект А — крупный
продали за 3 000 000
прямые расходы 1 800 000
маржа 1 200 000 — это 40%

проект Б — маленький
продали за 200 000
прямые расходы 120 000 маржа 80 000 — тоже 40%

оба одинаково хороши
оба продали с нормальной маржой, пока всё честно

а теперь
за месяц набежало 2 000 000 общих расходов — аренда, подписки, зарплаты управления
общая выручка компании за период — 10 000 000
и вот тут начинается желание посчитать настоящую-настоящую маржу каждого проекта с учётом всех расходов

смотрим что получается
при двух способах:

первый — делим overhead поровну на все проекты
при 10 проектах это по 200 000 на каждый

проект А: 1 200 000 минус 200 000 = 1 000 000,
маржа 33%

проект Б: 80 000 минус 200 000 = минус 120 000,
маржа минус 60%

один и тот же overhead — а результат очень разный
маленький проект уничтожен на бумаге просто потому что попал в общий список

второй способ — делим пропорционально доле выручки
возьмём другие два проекта, чтобы не путаться — с разной изначальной маржой

проект А: маржа была 40% проект Б: маржа была 55%

overhead 20% от общей выручки компании

проект А: маржа падает с 40% до 20%
проект Б: маржа падает с 55% до 35%

оба потеряли ровно 20 процентных пунктов не потому что так справедливо, а потому что это просто механика

сколько бы ни было overhead относительно выручки компании — ровно столько он и отнимет у любого проекта, независимо от того, что там реально происходило внутри

это не открытие про эффективность проектов
это просто вычитание одной и той же константы, размноженной на разную выручку

смотрю на это как финдир:
математика в обоих способах верная
проблема в другом — ты одной цифрой пытаешься ответить на два разных вопроса

первый вопрос — эффективна ли конкретная сделка?
это чистая маржа, без overhead

второй вопрос — хватает ли компании маржи в целом чтобы покрыть overhead и остаться в плюсе
это вопрос уровня компании, а не отдельного проекта и отвечает на него p&l целиком как отчёт, а не отдельная строчка одного проекта

размазывая overhead по проектам, вы сливаете эти два вопроса в один
и получаете ответ, который врёт сразу на оба

а дальше это ломается на практике:
если сейлз или проджект видит, что чистая маржа маленького проекта в минусе, он начнёт либо отказываться от таких сделок, либо задирать на них цену до неприемлемой для клиента

хотя маленькие сделки часто и есть точка входа для будущих крупных клиентов, или способ занять команду
между большими проектами

убив их методологией, вы убиваете реальный источник дохода — а overhead от этого никуда не денется, просто станет некому его покрывать

что делать вместо этого?
маржа проекта — отдельно чистая, без примесей, просто выручка минус прямые расходы
для решений сколько запросить за сделку и стоит ли её вообще брать

overhead — отдельно
как процент от общей выручки компании, помесячно норма — около 20%
если больше — это повод спросить, зачем у вас такой большой overhead, а не начинать резать маленькие проекты

два разных вопроса
два разных ответа
не пытайтесь слепить их в один — получите только неправильные решения, принятые на правильных с виду цифрах 🤓
  • ❤ 13
  • 🔥 7
  • 🤔 4
Post #441 296
внимание, ипотечники 🫡

сейчас будет урок бытовой финансовой грамотности, который противоречит тому, что пишут в интернете

стандартный совет звучит так: «гасишь досрочно — уменьшай срок, а не платёж»
и он правильный
если уменьшить платёж, а не срок, банк снизит обязательную сумму
- ты будешь отдавать меньше - тело кредита пойдёт медленнее
- и в итоге ты отдашь больше процентов

но у совета есть невидимое условие:
он предполагает, что после досрочного погашения ты вернёшься к новому обязательному платежу и будешь платить ровно его
а у многих устроено иначе…🤔

если ты человек системный и каждый месяц отдаёшь в ипотеку одну и ту же сумму — не «платёж плюс сколько получится», а именно фиксированную — то весь вопрос «срок или платёж» перестаёт быть про деньги

смотрим на цифрах:
остаток 3 млн,
ставка 18%,
впереди ещё 15 лет
обязательный платёж 48 тысяч

но ты решил, что ипотека забирает у тебя 100 тысяч в месяц, и точка

вариант первый, режем срок:
платёж так и остаётся 48, сверху ты каждый месяц докидываешь 52

вариант второй режем платеж
банк каждый раз пересчитывает обязательную сумму:
через полгода это уже 43 тысячи,
через год 37,
через два года 24
ты всё равно кладёшь 100, просто теперь обязательных в них 24, а добровольных 76

и вот главное:
долг в обоих вариантах гасится совершенно одинаково:
одинаковый остаток на каждый месяц,
одинаковый срок — 41 месяц вместо 180,
одинаковая переплата (я посчитала) помесячно,
расхождение ноль

банк не видит, как ты называешь свои деньги,
он видит сумму, которая пришла на счёт, и снимает с неё проценты за месяц
сумма одна и та же — результат один и тот же

разница появляется совсем в другом месте
в первом варианте ты через два года должен банку 48 тысяч каждый месяц
во втором — 24 📝

и если в какой-то месяц у тебя не окажется ста тысяч (ну или 48),
во втором варианте ты просто заплатишь 24 и пойдёшь дальше
это не просрочка, не реструктуризация, не звонок в банк, вообще ничего
ты в этом месяце просто не переплатил

то есть ты покупаешь себе право на плохой месяц и ничего за него не отдаёшь 😎

теперь про подвох
он один, и он в дисциплине:
срезал платёж, расслабился, стал класть 60 вместо 100 — и всё, ты ровно тот человек, для которого писали статью про «уменьшай срок»

ещё заранее спроси свой банк, как у него устроен пересчёт
где-то это два клика в приложении,
где-то заявление и ограничение по частоте
и эффект тем заметнее, чем выше ставка и чем больше твоё превышение над обязательным платежом
если платёж 30, а сверху ты кладёшь 5, разница будет копеечная

ни один ипотечный калькулятор в интернете так не считает
он сравнивает два сценария, в которых ты отдаёшь разные суммы, и честно выдаёт, что срок выгоднее, а сравнивать надо при одинаковой 😎
  • 🔥 10
  • ❤ 7
  • 🤔 7
  • 👍 3
Post #440 215

Forwarded from Саша Сучков (канал)

Под моим постом про инхаус-команды завязалась крайне интересная дискуссия. Посчитаем деньги?)

Хочу добавить ещё один угол, который не затронул в том посте. Я часто слышу: нанять двух спецов дешевле, чем платить агентству. Но давайте посчитаем.

Директолог и аналитик (беру регионы и спецов мидл+) — по 100к на руки. Кажется, всего-то 200к. Но «100к на руки» и «100к с учётом налогов» — разные вещи. Чтобы выдать человеку 100к на руки, компания тратит около 150к: сверху НДФЛ и страховые взносы. А если добавить отпускные, больничные, технику, софт и рабочее место — реальная стоимость спеца подбирается к 170к. Так что эти двое стоят не 200к, а все 330–340к.

Добавим сюда SMM под каждый проект и CRM. И вот команда, которая казалась дешевле агентства, уже тянет на 650–700к в месяц. Это, знаете ли, нехеровый такой бюджет на команду агентства)

Значит сравнение инхаус-команды и агентства вообще не про «дешевле-дороже». Вопрос в другом: кто этой командой управляет? Если коммерческий директор — он будет делать это по остаткам времени и без экспертизы в перформансе. Если нанять руководителя отдела маркетинга — плюс ещё 200к к фонду. Кто закрывает дыру, когда спец уволился посреди запуска? Кто платит, когда ЖК распродался и проектов стало два-три, а зарплат всё ещё пять? И остаётся насмотренность — у инхауса она всегда будет слабым местом (в том посте рассказал, почему).

Вознаграждение агентства — это не только «навар». Это цена того, что работодатель не ты. Не ты нанимаешь, не ты держишь простаивающую зарплату, не ты ищешь замену в аврале и все другие риски. А часть наценки — ровно та насмотренность по большому количеству проектов и регионов, которой инхаусу и не хватает.
  • ❤ 9
  • 🔥 4
  • 👍 1
Post #439 202
наш дорогой друг Саша Сучков рассказывает в своем канале про математику найма агенства или штат
применимо, в целом, к любому агенству 🤓
Саша классный и умный парень, мудрый предприниматель и лидер, я радуюсь, когда он приезжает в Москву и мы можем поболтать и про бизнес, и про жизнь

возможно вы помните мой пост про кейс, как мы помогали Бюро Сучкова настроить управленческий учет
один из наших любимейших проектов 💔
Telegram Саша Сучков (канал) Основатель Бюро Сучкова. Шерю знания о стратегии / маркетинге / дизайне / продукте в девелопменте + немного жизни. Коллабы с каналом: @a_marakhovskaya Обсудить задачу для Бюро: @naxtena Узнать больше о Бюро: @bureausuchkov_bot
  • ❤ 4
Post #431 262
  • ❤ 5
  • 🔥 3
  • 👍 1
Post #430 273
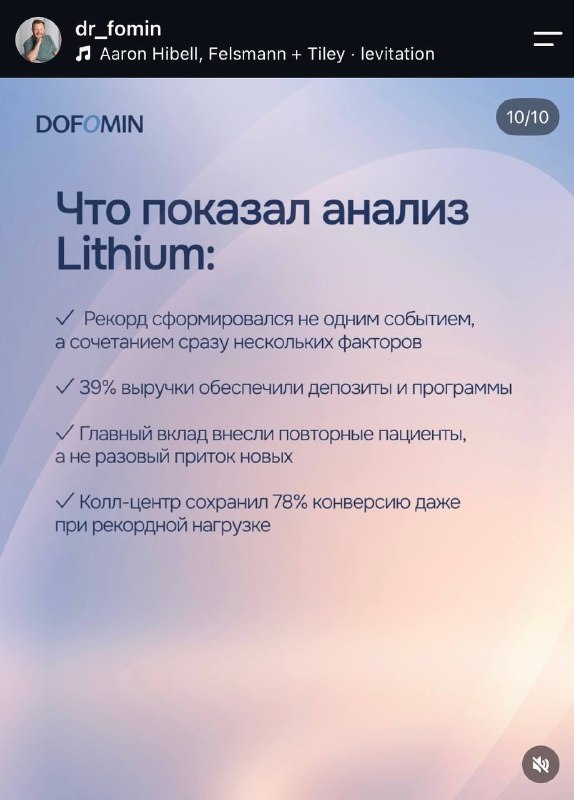
основатель клиники Фомина выложил разбор рекордного дня — 43,6 млн рублей за 29 июля

целых десять слайдов с декомпозицией:
🟠структура выручки по направлениям, кто купил программы:
43% новые пациенты,
30% вернувшиеся после паузы больше месяца,
19% решились прямо на приёме
🟠2461 повторный пациент,
🟠средний чек 10 242
🟠конверсия колл-центра 78%
даже при рекордной нагрузке

и всё это разобрано внутренней ai-системой, у которой есть собственное имя 😍

я, если честно, в восторге!
собственник публично показывает операционку в таком разрезе, в каком её половина компаний не видит даже внутри

видно не только сколько, но и откуда именно
обычно такими цифрами не делятся ни с кем, кроме банка, и то под нажимом 😄

и на фоне того, как себя чувствует экономика, частная медицина ставит рекорды!
причём это премиум-сегмент, приём и услуги стоят совсем недёшево

цифры клиники Фомина из открытых источников:
2023 — 4,3 млрд выручки
2024 — 6,97 млрд, +62%, ebitda 1,18 млрд
2025 — 10,2 млрд, +50%
на 2027 заявлено ipo

так же напомню про отраслевые льготы:
медуслуги не облагаются ндс, а ставка налога на прибыль для медорганизаций 0%
при выполнении условий

прибыль здесь физически другая, чем в любом другом бизнесе с такой же выручкой 😎

теперь про то, как устроен сам рекорд
39–40% дня — это депозиты и программы
деньги, которые пациент занёс вперёд, до того как получил услугу

то есть часть оборота компании — авансы
они приходят раньше, чем оказывается услуга, и до этого момента лежат внутри бизнеса
для медицины с длинными программами это нормальная конструкция, у фитнеса и образования ровно такая же

и вот тут начинается часть, где я душнила:🫠
депозит — это не выручка, это поступление

выручка признаётся, когда обязательство исполнено: услуга оказана, операция проведена, программа отработана
до этого момента деньги на счету есть, а в отчётности напротив них стоит обязательство перед пациентом

в самих слайдах, кстати, написано аккуратно — кассовая выручка
разницу там прекрасно понимают 🤔

но раз уж написали выручка… 🤓

и второй момент, тот же самый, что мы разбирали на примере сертификатов:
депозит по закону возвращается
потребитель вправе отказаться от договора в любой момент, возместив только фактически понесённые расходы

поэтому единственная цифра, которой мне не хватило во всём этом красивом дашборде — процент возвратов
именно она превращает поступления в выручку

без неё 43,6 млн — это верхняя граница, а не факт,
вместе с ней сразу видно, сколько компания реально заработала за день и какой резерв нужно держать под отказы
и она же показывает, как эта механика работает в обратную сторону:
пока депозиты растут, поступлений хватает и на текущие услуги, и на развитие

если продажи программ притормозят, оказывать услуги по уже проданным депозитам всё равно придётся, а новых денег под них не придёт 😕

к 2027 году, если ipo состоится, всё это в любом случае придётся показать по начислению
авансы и выручка разъедутся по разным строкам отчёта

в любом случае повторно восхищаюсь пропагандой data-driven подхода клиники Фомина и желаю, чтобы таких компаний стало больше! ❤️

ниже прикреплю скрины поста 😎
  • 🔥 17
  • ❤ 8
  • 👍 7
Post #429 298
занимаюсь математикой по приколу
уже почти полгода, с репетитором
прохожу программу старшей школы и универа

и это смешно, потому что в школе математика была для меня больным местом 😕

да, я была отличницей
но именно с математикой всегда было как-то на грани
казалось, склад ума у меня не математический — я просто умею повторять то, что уже видела
олимпиады вообще были другой лигой: там же надо мыслить "креативно", а я так не умею

(при этом деньги считать я любила всегда, и экономику в школе тоже
а вот логарифмы-производные — уже нет)

с возрастом всё поменялось: аналитическое мышление ощутимо прокачалось — во многом благодаря работе

все, кто узнавал меня уже взрослой, говорили одно и то же:
«ну у тебя мышление математическое, тебе легче,
а я вот гуманитарий, мне финансы-математика не даны»
и вот тут я долго не понимала: почему меня так называют, если склад ума у меня, по ощущениям, совсем не тот

потом дошло — дело в системном и критическом мышлении, которое у меня правда развилось
и это и есть та самая совокупность навыков для математического мышления просто никто не называет это так напрямую 🤔

смешно, кстати, что многие вообще называют математикой сложение цифр и вычисление процента
для меня это не математика, математика — это функции, тригонометрия, куча абстракций
а называть себя гуманитарием, не особо разбираясь в гуманитарных науках — социологии, литературе — тоже, знаете ли, отдельный вид иронии 🤣

в общем, полгода с репетитором прошли функции, производные, логарифмы, ряды, немного тригонометрии

и мне это правда нравится:
— никуда не спешу
— домашку не делаю (увы, но факт)
— очень вайбовый репетитор (Соломон, привет!)
— тема отвлечённая, но развивающая

отдельно радуюсь, что во взрослом возрасте можно просто взять и нанять репетитора по любому предмету и учиться в кайф, без оценок и олимпиад 📝

не могу сказать однозначно, как это повлияло на мышление или на работу
но аналитика и системность продолжают расти, и мне этого достаточно 😌

вспоминаю цитату ломоносова, которая висела у нас в кабинете математики:
"математику затем учить надо, что она ум в порядок приводит"
  • ❤‍🔥 19
  • ❤ 11
  • 🔥 10
Older posts →

About this channel

How can I read @oprivetiks without a Telegram account?
TGViewer shows the public web preview Telegram publishes for свет в конце экселя | Настя Ачилова: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does свет в конце экселя | Настя Ачилова have?
свет в конце экселя | Настя Ачилова (@oprivetiks) has 555 subscribers on Telegram, refreshed roughly every 30 minutes.
Does свет в конце экселя | Настя Ачилова know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →