TGViewer
Channel Public Channel
Заметки о схемах и финансах

Заметки о схемах и финансах

@okolotax

О финансах, учете и финмоделях: учет и прогноз
Subscribers
176
Photos
21
Videos
2
Links
42
Recent Posts 20 shown
Post #129 80
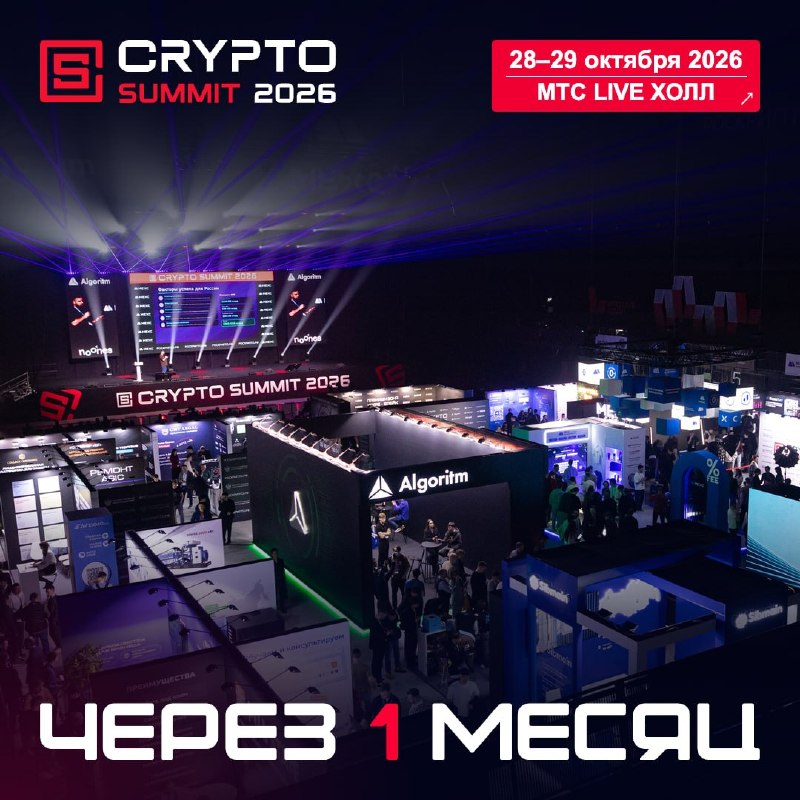
🚀 МЕСЯЦ ДО IX CRYPTO SUMMIT! ОБРАТНЫЙ ОТСЧЁТ НАЧАЛСЯ! 🚀

Уже через месяц Москва станет центром криптоиндустрии России и СНГ. 28–29 октября в МТС Live Холле состоится IX Crypto Summit — событие, которое объединит криптобизнес, инвесторов, представителей государства и лидеров отрасли.

🗒 Новые правила. Новые возможности. Новый этап развития крипторынка.


В этот раз Crypto Summit приобретает особое значение: впервые после вступления в силу нового регулирования представители индустрии соберутся на одной площадке, чтобы обсудить будущее крипторынка России и СНГ.

Что ждёт участников?
⏺ Выступления ведущих экспертов и представителей криптоиндустрии.
⏺ Обсуждение регулирования, майнинга, инвестиций, Web3 и новых возможностей для бизнеса.
⏺ Масштабная экспозона с ведущими криптокомпаниями и перспективными проектами.
⏺ Новые знакомства, деловые контакты и партнёрства с представителями России и стран СНГ.

⁉️ Через месяц здесь будут те, кто определяет будущее криптоиндустрии. А вы?

Не откладывайте участие на последние дни — запланируйте встречу с индустрией уже сейчас!

🗓 28–29 октября 2026 года

📍 Москва, МТС Live Холл

🎟 Все подробности и билеты — на официальном сайте.

По промокоду okolotax — скидка 10% на билеты!

#CRYPTO #SUMMIT #282ФЗ
  • 👍 5
Post #127 101
Часть 7. ИНВЕСТИЦИОННЫЕ ИНСТРУМЕНТЫ И ИНВЕСТОРЫ

Банк России определяет три уровня доступа к цифровым правам (статья 7, части 17-19 № 282-ФЗ):
- цифровые права, предназначенные для квалифицированных инвесторов,
- цифровые права, доступные после тестирования
- цифровые права, доступные без ограничений (для всех неквалов).

Внутреннее перемещение
. Так Закон формулирует зачисления (перемещения) со своего с российского на свой российский кошелек:
Статья 31, часть 5, пункт 8 282-ФЗ:
«5. Цифровой депозитарий вправе совершать операции по зачислению цифровых валют на цифровой счет депонента ... в случаях:
8) зачисляемые цифровые валюты до их зачисления учитывались на адресе-идентификаторе, администрируемом цифровым депозитарием, и зачисление цифровых валют не меняет их обладателя»


7.3. Квалифицированные инвесторы

1. Статус квала

Получение статуса квалифицированного инвестора регулируется 39-ФЗ «О рынке ценных бумаг» (статья 51.2), критерии получения статуса устанавливает ЦБ РФ.
Закон 282-ФЗ наделяет цифровой депозитарий правом присваивать статус (ст. 17, ч. 7, п. 7 282-ФЗ).

2. Зачисление цифровых валют с внешних кошельков
Квал вправе зачислять цифровые валюты, которые до этого не учитывались на адресе-идентификаторе, администрируемом цифровым депозитарием, без ограничений, связанных с «белым списком»:
Статья 31, часть 5, пункт 9 № 282-ФЗ: 
«5. Цифровой депозитарий вправе совершать операции по зачислению цифровых валют на цифровой счет депонента ... в случаях:
«9. зачисляемые цифровые валюты до их зачисления не учитывались на адресе-идентификаторе, администрируемом цифровым депозитарием, и зачисление цифровых валют не меняет их обладателя, если депонент является квалифицированным инвестором»

Что это значит. В отличие от неквалифицированного инвестора, квал может зачислять на российский криптокошелек цифровые валюты, не ограниченные «белыми списками» валют, то есть может зачислять со своего внешнего кошелька на российский кошелек иные крипты, не только из публичного обращения на российских биржах.

3. Отсутствие лимита на приобретение
Для квалов не применяется лимит в 300 000 ₽, установленный для неквалов:
Статья 6, часть 22, пункт 3 № 282-ФЗ: 
«3) сумма сделок с цифровыми правами, совершенных в календарном году ..., при участии физического лица, не являющегося квалифицированным инвестором, и требующих прохождения тестирования, в случае отсутствия положительного результата тестирования клиента - физического лица в совокупности не превысит трехсот тысяч рублей.»

Из формулировки следует, что лимит 300 000 ₽ установлен только для «физического лица, не являющегося квалифицированным инвестором". Ограничений для инвестирования / слива для квала не введены.

4. Период охлаждения
Для квалов период охлаждения применяется только при переводах на суммы свыше 1 млн ₽, а в отдельных случаях - свыше 3 млн ₽ (Статья 45, часть 23, пункт 3 № 282-ФЗ)

5. Доступ к непубличному обращению
Квал вправе торговать цифровыми валютами, не включёнными в перечень для публичного обращения, на организованных торгах:
Статья 31, часть 15 № 282-ФЗ: «Организатор торговли вправе допустить цифровые валюты, не включенные в перечень, предусмотренный частью 13 настоящей статьи, к обращению на организованных торгах для квалифицированных инвесторов. Указанные организованные торги не являются публичным обращением цифровых валют.»

Квал может торговать более широким кругом криптовалют, которые не прошли критерии ЦБ для публичного обращения (капитализация > 5 трлн руб. и т.д.).

🔻Кратко
Согласно 282-ФЗ квалифицированный инвестор получает:
Доступ к цифровым валютам без лимита по сумме (в отличие от 300 тыс. ₽ для неквалов)
Зачисление любых цифровых валют с внешних кошельков в цифровой депозитарий (ст. 31, ч. 5, п. 9)
Доступ к инструментам, закрытым для неквалов (ст. 7, ч. 17)
Повышенные пороги периода охлаждения при переводах (1 млн и 3 млн ₽ вместо 100 тыс. и 300 тыс. ₽)
Неквал защищён от рисков через лимиты инвестирования, тестирование и «белый список» активов.
Квал получает свободу в выборе инструментов и сумм, но несёт больше рисков.

🔝
#криптовалюта #282ФЗ
  • 👍 5
Post #125 129
Часть 7. ИНВЕСТИЦИОННЫЕ ИНСТРУМЕНТЫ И ИНВЕСТОРЫ

7.1 Инвестиции

Цифровые валюты ー объект инвестирования. Закон 282-ФЗ признаёт цифровую валюту имуществом, которое может быть принято в качестве инвестиций (ст. 2, ч. 1, п. 1 282-ФЗ). Криптовалюта ー инвестиционный актив.

Цифровые права ー объект инвестирования. Цифровые финансовые активы (ЦФА) ー инвестиционный инструмент, удостоверяющий денежные требования, права из ценных бумаг или права участия в капитале непубличного АО (ст. 2, ч. 1, п. 15 282-ФЗ). Приобретение ЦФА ー инвестиция в базовый актив.

Долговые ЦФА ー аналог облигаций. Долговые ЦФА удостоверяют денежные требования в размере цены приобретения и периодических выплат (ст. 2, ч. 1, п. 16 282-ФЗ). Это аналог облигаций, позволяющий получать купонные выплаты.

Цифровые акции ー аналог акций непубличного АО. Цифровые акции удостоверяют права участия в капитале непубличного АО (ст. 2, ч. 1, п. 17 282-ФЗ), что дает права на участие в управлении и получение дивидендов.

Можно передать цифровые активы ー цифровые валюты и цифровые права ー в доверительное управление (ст. 16, ч. 1 282-ФЗ).

🔻Интересно, уже есть такие инвесторы в цифровые права?


7.2 НЕквалифицированные инвесторы

1. Тестирование и лимиты

Для доступа к инвестициям в цифровые права необходимо пройти тестирование:
Статья 6, часть 20 № 282-ФЗ: «Оператор вправе обеспечить возможность зачисления цифровых прав, приобретение которых возможно физическим лицом, не являющимся квалифицированным инвестором, только при наличии положительного результата тестирования...»


Без положительного результата тестирования доступны сделки в пределах 300 000 рублей в год, то есть установлен лимит на приобретение цифровых прав:
Статья 6, часть 22, пункт 3 № 282-ФЗ: «...сумма сделок с цифровыми правами, совершенных в календарном году... при участии физического лица, не являющегося квалифицированным инвестором, и требующих прохождения тестирования, в случае отсутствия положительного результата тестирования... в совокупности не превысит трехсот тысяч рублей.»


2. Ограничение по зачислению цифровых валют с внешних кошельков

Неквал не вправе зачислять цифровые валюты, которые до этого не учитывались на адресе-идентификаторе, администрируемом цифровым депозитарием, за исключением случаев, когда такие валюты допущены к публичному обращению на организованных торгах:
Статья 31, часть 5, п. 10 № 282-ФЗ: «5. Цифровой депозитарий вправе совершать операции по зачислению цифровых валют на цифровой счет депонента ... в случаях:
10) зачисляемые цифровые валюты до их зачисления не учитывались на адресе-идентификаторе, администрируемом цифровым депозитарием, зачисление цифровых валют не меняет их обладателя, такие цифровые валюты допущены к публичному обращению на организованных торгах российского организатора торговли, если депонент не является квалифицированным инвестором.»


Что это значит: неквал может зачислять крипту только из "белого списка" Банка России. Согласно проекту, в этот перечень входят Bitcoin, Ethereum и Tether USDT. Это значит, что неквал не может зачислить на счет в цифровой депозитарий (кошелек) криптовалюты вне этого списка со своего внешнего кошелька.
При этом фраза "адрес-идентификатор, администрируемый цифровым депозитарием" = "кошелек в российской инфраструктуре".
Соотв. квал может зачислять на адрес цифрового депозитария криптовалюты из внешнего кошелька без ограничений «белого списка».

3. Период охлаждения
Для неквалов действует период охлаждения при переводах цифровых валют: период охлаждения составляет 48 часов при переводах свыше 100 000 руб. на внешние кошельки и свыше 300 000 руб. третьим лицам (ст. 45, ч. 7 № 282-ФЗ).

🔻Кратко
Неквал ограничен лимитом инвестирования в 300 000 рублей в год, но есть мнение, что такой такой лимит установлен для сделок именно через одного посредника.
Неквал может зачислять на счёт в цифровом депозитарии только те валюты, которые прошли «белый список» ЦБ, допущены к публичному обращению.
Период охлаждения составляет 48 часов при переводах свыше 100 000 руб. (на внешние кошельки) и свыше 300 000 руб. (третьим лицам).

🔝
#282ФЗ
  • 👍 7
Post #119 185
🚀 IX Crypto Summit — Новые правила. Новый крипторынок. 🚀

С 1 сентября в России вступил в силу новый этап регулирования цифровых валют.

Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах» формирует правовые основы обращения цифровых валют и деятельности участников рынка. Одновременно новые нормы открывают возможности для более активного участия финансового сектора в криптоинфраструктуре.

Что это значит для рынка?
⏺️ меняются правила работы участников отрасли;
⏺️ формируется новая инфраструктура крипторынка;
⏺️ расширяется роль регулируемых посредников и финансового сектора;
⏺️ появляются новые возможности для бизнеса и инвесторов;
⏺️ меняется карта игроков российской криптоиндустрии.

IX Crypto Summit станет площадкой, где участники рынка обсудят, как работать в новых условиях, какой будет позиция регуляторов и каким станет российский крипторынок после вступления нового регулирования в силу.

📍 Москва, МТС Live Холл
🗓 28–29 октября 2026

Новые правила уже формируют новый крипторынок. Будьте в центре изменений вместе с IX Crypto Summit.

❕ Все подробности и билеты — на официальном сайте.

Используйте промокод okolotax и получите скидку 10%.


#крипто #саммит #282ФЗ
  • 👍 8
  • 🔥 2
Post #118 157
⚒️ ЧАСТЬ 6. Майнинг

6.3 Налогообложение майнинга


Намайненная крипта ー имущество:
Ст. 211 п. 1 НК РФ: «К доходам, полученным налогоплательщиком в натуральной форме, относится доход в виде цифровой валюты, полученной в результате осуществления майнинга цифровой валюты»


Майнеры обязаны информировать ФНС о полученной ЦВ и сообщать адреса-идентификаторы (кошельки):
Ст. 3 ч. 11 282-ФЗ: «Лицо, осуществляющее майнинг цифровых валют (в том числе участник майнинг-пула), обязано предоставить информацию о получении цифровых валют в случае выпуска (получения) цифровых валют в результате майнинга, а также об адресе-идентификаторе, включая адрес-идентификатор майнинг-пула, в федеральный орган ..., осуществляющий функции по контролю и надзору за соблюдением законодательства о налогах ... »


⛏️ Дата признания дохода от майнинга
(дата фактического получения дохода) ー дата, на которую у майнера возникает право распоряжаться добытым:
Ст. 223 п. 1.3 НК РФ: «Для доходов в виде цифровой валюты, полученной в результате осуществления майнинга цифровой валюты, датой фактического получения доходов признается дата, на которую у лица, осуществляющего майнинг цифровой валюты, возникает право распоряжаться такой цифровой валютой, в том числе путем зачисления такой цифровой валюты ... на счет другого лица.»

В каком случае у майнера возникает это право? Например, при переводе валюты на биржу для продажи или при самой продаже валюты? Вопрос активно обсуждается.

⛏️ Налоговая база по операциям с цифровой валютой
(Статья 282.3 НК РФ):

Доходы от майнинга определяются по рыночной котировке ЦВ на дату признания дохода:
Ст. 282.2 п. 2: «Доходы в виде цифровой валюты, полученной в результате осуществления майнинга цифровой валюты, определяются исходя из рыночной котировки такой цифровой валюты на дату признания дохода.
Рыночной котировкой ... признается цена закрытия, рассчитываемая иностранным организатором торговли (включая биржу) по сделкам, совершенным через него в течение торгового дня.


Защита от отклонений
(Ст. 282.2 п. 3):
При продаже крипты дешевле рынка > чем на 20%, принимается к учету доход по рыночной цене минус 20%.
При покупке крипты дороже рынка > чем на 20%, ее стоимость определяется по рыночной цене + 20%.

Стоимость намайненной ЦВ для налогового учёта приравнивается к тому доходу, который признали при её получении (по рыночной котировке). Это предотвращает двойное налогообложение: сумма налога при получении, становится "базой" для вычета при последующей продаже:
Ст. 282.3 п. 3: «Стоимость цифровой валюты, полученной в результате ... майнинга ... равна сумме дохода, определенного в соответствии с пунктом 2 настоящей статьи.»


Налоговая база при реализации ЦВ
определяется как разница между доходом от реализации и стоимостью актива (при получении):
Ст. 282.3 п. 4: «При реализации (безвозмездной передаче) цифровой валюты налогоплательщик определяет налоговую базу как доход (выручку) от реализации цифровой валюты, уменьшенный на ее стоимость и затраты на реализацию такой цифровой валюты.»

Расходы на э/э, амортизация снижают базу (Ст. 282.3 п. 5)

Перенос убытков:

Ст. 282.3 п. 7: «Убытки от операций с цифровыми валютами прошлых налоговых периодов могут быть отнесены на уменьшение налоговой базы по операциям с цифровой валютой, исчисленной отдельно от общей налоговой базы текущего налогового (отчетного) периода...»


🔻Кратко

◽️Майнинг ー на ОСНО.
◽️Операции с ЦВ вкл. майнинг ー без НДС
◽️Доход возникает при получении (майнинге) и продаже ЦВ
◽️Для оценки стоимости используется рыночная котировка зарубежных бирж
◽️Налоговая база при продаже ー разница между выручкой и стоимостью валюты + затраты на реализацию (комиссии).
Налог начисляется с разницы между доходом (выручкой) от продажи и стоимостью приобретения ЦВ.
◽️Продажа ЦВ облагается как продажа имущества: НнП / НДФЛ
◽️Налоговую базу снижают расходы на майнинг
◽️Налоговая база по криптооперациям считается отдельно, убытки можно переносить на будущий период
◽️ Перспективы майнинга: добыча BTC ограничена, переходят на экономный консенсус при майнинге

🔝
#майнинг #налог #282ФЗ
  • 👍 6
Post #117 130
⚒️ ЧАСТЬ 6. Майнинг

6.2 Майнинг-пул, инфраструктура, МайнингРеестр  


Согласно ФЗ от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах": 

⛏️ Майнинг-пул

Майнинг-пул ー объединение мощностей для майнинга. Майнеры могут объединять мощности в майнинг-пул для совместной добычи и распределения криптовалют:
Статья 2, часть 1, пункт 11 282-ФЗ: «Майнинг-пул ー объединение мощностей нескольких технических и программно-аппаратных средств, принадлежащих разным владельцам (далее - участники майнинг-пула) и используемых для целей майнинга цифровых валют, в результате которого осуществляется распределение выпущенных (полученных) цифровых валют между участниками майнинг-пула». 

 
Организатор майнинг-пула ー лицо, которое оказывает услуги по объединению мощностей майнинг-пула:
Статья 2, часть 1, пункт 12 282-ФЗ: «Лицом, организующим деятельность майнинг-пула, признается лицо, оказывающее участникам майнинг-пула услуги по объединению мощностей нескольких технических и программно-аппаратных средств, используемых для целей майнинга цифровой валюты, в результате которого таким лицом осуществляется распределение выпущенной (полученной) цифровой валюты между участниками майнинг-пула.»

Организатором майнинг-пула может быть юридическое лицо или ИП:
Статья 4, часть 1 282-ФЗ: «Лицом, организующим деятельность майнинг-пула, могут быть юридическое лицо, личным законом которого является российское право, и физическое лицо, зарегистрированное .... в качестве индивидуального предпринимателя.»


⛏️ Майнинговая инфраструктура


Майнинговая инфраструктура ー это сами вычислительные мощности (фермы) и инженерные системы (здания, электроснабжение и т.д.):
Статья 2, часть 1, пункт 13 282-ФЗ: «Майнинговая инфраструктура ー объекты, используемые для размещения технических и программно-аппаратных средств, используемых для осуществления деятельности, указанной в пунктах 10 и 11 настоящей части, включая инженерно-техническое обеспечение (электроснабжение) и (или) указанные технические и программно-аппаратные средства.»

Оператор майнинговой инфраструктуры ー лицо, которое предоставляет инфраструктуру (места и оборудование) для майнинга: 
Статья 2, часть 1, пункт 14 282-ФЗ: «Оператор майнинговой инфраструктуры — лицо, оказывающее услуги по предоставлению майнинговой инфраструктуры для осуществления деятельности, указанной в пунктах 10 и 11 настоящей части.»

Деятельность в качестве оператора требует включения в реестр ФНС.

⛏️ Реестр операторов майнинговой инфраструктуры

Лица, которые сдают «фермы» в аренду (операторы майнинговой инфраструктуры) должны быть включены в МайнингРеестр ФНС:
Статья 3, часть 5 282-ФЗ: «Юридические лица, личным законом которых является российское право, и физические лица, зарегистрированные … в качестве индивидуальных предпринимателей, вправе осуществлять деятельность оператора майнинговой инфраструктуры с момента включения в реестр операторов майнинговой инфраструктуры.»

Определения майнинг-пула, майнинговой инфраструктуры в 282-ФЗ и 259-ФЗ (статья 1, части 3.2, 3.3) идентичны.
Помимо майнеров, закон выделяет участников:
ー операторы майнинг-пула,
ー организаторы майнинговой инфраструктуры.
МайнингРеестр ー реестр лиц, осуществляющих майнинг цифровых валют, и реестр операторов майнинговой инфраструктуры.

🔝
#майнинг #майнингпул #282ФЗ #259ФЗ
  • 👍 6
Post #116 114
⚒️ ЧАСТЬ 6. Майнинг

6.1 Майнинг цифровой валюты


Согласно ФЗ от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах": 

⛏️ Определение майнинга
В российском законодательстве майнинг цифровой валюты ー это математика ー деятельность по проведению вычислений для добычи (выпуска) цифровой валюты и получения вознаграждения в ней:
Статья 2, часть 1, пункт 10 282-ФЗ: «Майнинг цифровых валют ー деятельность по проведению математических вычислений путем эксплуатации технических и программно-аппаратных средств для внесения записей в информационную систему, использующую технологию, в том числе технологию распределенного реестра, имеющих целью выпуск цифровых валют и (или) получение лицом, осуществляющим такую деятельность, вознаграждения в цифровых валютах за подтверждение записей в информационной системе».


Есть два основных механизма блокчейн-консенсуса (то есть подтверждения эмиссии валюты):

Proof-of-Work (PoW) ー в основе гонка вычислений для добавления новых блоков и получения цифровой валюты. Энергозатратно. Пример ー Bitcoin.
Proof-of-Stake (PoS) ー в основе блокировка токенов в смарт-контракте (стейкинг), алгоритм выбирает валидатора случайным образом, но с учетом объема заблокированной криптовалюты (стейка). Более энергоэффективно. Пример ー ETH.  Существуют и другие механизмы консенсуса. 

⛏️Кто может заниматься майнингом 

Юридические лица и ИП могут заниматься майнингом при включения в реестр лиц, осуществляющих майнинг цифровых валют ー МайнингРеестр:
Статья 3, часть 1 282-ФЗ: «Физические лица, зарегистрированные... в качестве индивидуальных предпринимателей, юридические лица, личным законом которых является российское право, вправе осуществлять майнинг цифровых валют (в том числе участвовать в майнинг-пуле) с момента включения в реестр лиц, осуществляющих майнинг цифровых валют.»

Физические лица (не ИП) ー граждане РФ могут майнить без регистрации, при соблюдении лимитов энергопотребления:
Статья 3, часть 2 282-ФЗ: «Физические лица — граждане Российской Федерации, не являющиеся индивидуальными предпринимателями, вправе осуществлять майнинг цифровых валют (в том числе участвовать в майнинг-пуле) при условии, что потребляемая энергия при осуществлении такой деятельности не превышает лимитов энергопотребления, установленных Правительством Российской Федерации.»

Лимит энергопотребления на сегодня ー 6 000 квтт-часов в месяц.

⛏️Ограничения для майнеров

Установлен запрет майнинга для лиц с судимостью за определенные виды преступлений, а также для ЮЛ, чьи владельцы или руководители не соответствуют требованиям к деловой репутации:
Статья 3, часть 3 282-ФЗ: «Запрещается осуществлять майнинг цифровых валют (в том числе в качестве участников майнинг-пула) физическим лицам, являющимся индивидуальными предпринимателями, которые имеют неснятую или непогашенную судимость за преступления в сфере экономики, преступления против государственной власти либо за умышленные преступления средней тяжести, тяжкие преступления, особо тяжкие преступления... а также юридические лица, если они сами или их учредители (участники), бенефициарные владельцы, единоличный исполнительный орган не соответствуют требованиям к деловой репутации...»


⛏️Региональные ограничения майнинга

Правительство вправе установить запрет или ограничение на майнинг криптовалют в отдельных регионах:
Статья 5, часть 1 282-ФЗ: «Правительство Российской Федерации … вправе установить запрет или ограничение на осуществление майнинга цифровых валют (в том числе на участие в майнинг-пуле) в отдельных субъектах Российской Федерации или на их отдельных территориях.»

Так, с 15 августа 2026 по 31 декабря 2032 запрет на майнинг введён в Москве, Московской области, в восьми районах Курской области

Определение майнинга 282-ФЗ идентично определению согласно 259-ФЗ (статья 1, часть 3.1).

🔝
#майнинг #регулирование #282ФЗ #259ФЗ
  • 👍 7
Post #115 161
⚖️ ЧАСТЬ 5. Инфраструктура и участники рынка (продолжение)

Согласно ФЗ от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах" пятый участник:

5. Организация, осуществляющая обмен ЦВ, обменник ー проводит ВНЕбиржевые операции (куплю-продажу, мену), только российское ЮЛ из реестра ЦБ РФ:
Статья 18, часть 1: «Деятельностью организации, осуществляющей обмен цифровых валют, признается систематическое совершение в своих интересах, от своего имени и за свой счет сделок купли-продажи цифровых валют с лицами, не являющимися лицами, организующими обращение цифровых валют, не на организованных торгах...» 


🏛 Регулятор


Регулятор ー Банк России ведет реестры лицензированных участников, устанавливает требования, осуществляет контроль и надзор:
Статья 54, часть 1: «Банк России при реализации полномочий по регулированию деятельности лиц, организующих обращение цифровых валют, клиринговых организаций и операторов, контролю и надзору за осуществлением ими своей деятельности: 1) осуществляет надзор... 2) ведет в установленном им порядке реестр организаций, осуществляющих обмен цифровых валют, реестр цифровых депозитариев, реестр операторов информационных систем...» 


🔻Участники операций с цифровой валютой и цифровыми правами

Закон № 282-ФЗ от 04.08.2026 устанавливает инфраструктуру рынка ЦВ и ЦФА. Вместо двух участников (оператор ИС и оператор обмена по 259-ФЗ) определяет пять посредников:
ー организатор торговли
ー брокер
ー доверительный управляющий
ー цифровой депозитарий
ー оператор обмена ЦВ.


Их деятельность лицензируется ЦБ России.
Через этих лицензированных посредников можно легально покупать и продавать криптовалюту, осуществлять цифровые права, при этом учет переводится в систему счетов цифрового депозитария. 

Ожидается, что с 1 июля 2027 сделки с ЦВ без участия лицензированных посредников будут запрещены ("скоро их грохнут всех" (c)).

Как видно система регулирования выстраивается на банковский инфраструктуре и сближается с правилами регулирования банковской финансовой сферы (биржи, брокеры, ДУ), новый участник - цифровой депозитарий. Самый интересный участник ー это обменники ー захотят ли действую обменники получить лицензию ЦБ и работать по новому закону?

🔝
#криптовалюта #цифровая #валюта #регулирование #ВЭД #ЦФА
  • 👍 8
Post #114 142
⚖️ ЧАСТЬ 5. Инфраструктура и участники рынка

Продолжаем разбор закона о регулировании цифровых валют и цифровых прав в России ФЗ от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах"

🏢 Участники российской инфраструктуры

Закон определяет пять категорий лицензируемых участников рынка цифровых валют и цифровых прав в России. Организовать обращение ЦВ и ЦП в российском контуре могут только лицензируемые Банком России участники: 
Статья 1, часть 3: «Организацию обращения цифровых валют осуществляют только лица, указанные в статьях 14 - 18 настоящего Федерального закона...». 


1. Организатор торговли (биржа) 
Организатор обеспечивает торги ЦВ и ЦП на организованных площадках, должен иметь лицензию биржи:
Статья 14, часть 1: «Обеспечивать совершение сделок с цифровыми валютами и цифровыми правами, влекущих за собой переход цифровых валют и цифровых прав от одного обладателя к другому, на организованных торгах вправе только организатор торговли.»

Статья 14, часть 2: «Организатор торговли осуществляет деятельность... в соответствии с Федеральным законом от 21 ноября 2011 года № 325-ФЗ "Об организованных торгах" с учетом особенностей, установленных настоящим Федеральным законом.» 


2. Брокер
Брокер совершает сделки по поручению клиентов от своего имени, но за счёт клиента. Должен иметь лицензию на брокерскую деятельность:
Статья 15, часть 1: «Совершать сделки с цифровыми валютами и цифровыми правами по поручению клиента... вправе только брокер.»

Статья 15, часть 2: «Брокер осуществляет деятельность... в соответствии с Федеральным законом от 22 апреля 1996 года № 39-ФЗ "О рынке ценных бумаг" с учетом особенностей, установленных настоящим Федеральным законом.»


3. Доверительный управляющий 
Управляет ЦВ и ЦП в интересах клиентов. Им может быть управляющий (лицензия на управление ценными бумагами) или управляющая компания (лицензия по 156-ФЗ):  
Статья 16, часть 1: «Доверительное управление цифровыми валютами и цифровыми правами вправе осуществлять только управляющий или управляющая компания …» 


4. Цифровой депозитарий (ЦД) ー новый и ключевой участник, аналог классического депозитария на рынке ценных бумаг, но для криптоактивов.

Услуги ЦД:
ー осуществляет учёт и фиксацию перехода прав на ЦВ и ЦП;
ー открывает цифровые счета;
ー хранит ключи доступа;
ー предоставляет доступ к адресам-идентификаторам (криптокошельку):
Статья 17, часть 1: «Деятельностью цифрового депозитария признается оказание услуг по учету и переходу цифровых валют и цифровых прав, а также по предоставлению доступа к адресам-идентификаторам, на которых учитываются цифровые валюты и цифровые права.»

Статья 17 часть 7 расширяет перечень услуг ЦД: создание адресов- идентификаторов, по исполнению поручений депонента, тестирование ФЛ и т.д.


Требования к ЦД
(статья 17):
ー только российское хозяйственное общество;
ー включено в реестр цифровых депозитариев (ведёт ЦБ РФ);
ー собственные средства и программное обеспечение на территории РФ.

Учет криптовалюты ー ведется в информационной системе цифрового депозитария: 
Статья 22, часть 1: «Цифровые валюты учитываются в информационной системе цифрового депозитария в виде записей по цифровым счетам...» 

Цифровой депозитарий ー криптокошелек в российском контуре.

🔝
#криптовалюта #цифровая #валюта #регулирование #ВЭД
  • 👍 7
Post #112 153
⚖️ ЧАСТЬ 4. Общие положения ФЗ № 282-ФЗ от 04.08.2026 (продолжение)

Иностранные цифровые права (иностранные цифровые инструменты) ー права, выпущенные в зарубежных информационных системах. Их обращение в РФ регулируется по правилам для ЦВ:
Статья 2, часть 1, пункт 20 282-ФЗ: «Иностранный цифровой инструмент ー имущество, представляющее собой обязательственные и иные права, размещение которых осуществляется не в соответствии с российским правом в информационной системе, организованной не в соответствии с российским правом...»


Закрепляется норма 259-ФЗ на запрет расчетов цифровой валютой в России ー запрещено принимать ЦВ в качестве средства платежа в России: 
Статья 1, часть 6 282-ФЗ: «В Российской Федерации запрещается принимать, если иное не установлено настоящим Федеральным законом, цифровые валюты и цифровые права в качестве средства платежа, или встречного предоставления, или иного способа, позволяющего предполагать оплату цифровыми валютами или цифровыми правами товаров, информации и результатов интеллектуальной деятельности, в том числе исключительных прав на них, выполняемых работ, оказываемых услуг.» 

Разрешается использование для ВЭД.
Разрешается использовать ЦВ и ЦП в качестве встречного предоставления по внешнеторговым договорам (контрактам), заключенными между резидентами и нерезидентами РФ:
Статья 1, часть 7, пункт 1 282-ФЗ: «Запрет, указанный в части 6 настоящей статьи, не распространяется на следующие случаи: 1) использование цифровых валют и цифровых прав в качестве средства платежа, или встречного предоставления, или иного способа, позволяющего предполагать оплату цифровыми валютами или цифровыми правами по внешнеторговым договорам (контрактам), которые заключены между резидентами и нерезидентами...»


Вводится понятие «организация обращения цифровой валюты»:
Статья 2, часть 1, пункт 2 282-ФЗ: «Организация обращения цифровых валют - любое из следующих действий, направленных на обращение цифровых валют: а) обеспечивать совершение сделок с цифровыми валютами; б) исполнять поручения клиента на совершение сделок с цифровыми валютами; в) осуществлять доверительное управление цифровыми валютами; г) осуществлять учет и переход цифровых валют, предоставление доступа к адресам-идентификаторам; д) осуществлять обмен цифровых валют.» 


Легализуется создание новых криптовалют внутри РФ. Эмитентом цифровых прав смогут быть не только компании и ИП, но и органы власти:
Статья 2, часть 1, пункт 26 282-ФЗ: «Эмитент цифровых прав - юридическое лицо, индивидуальный предприниматель, федеральный орган исполнительной власти, орган исполнительной власти субъекта Российской Федерации или орган местного самоуправления...» 

Вводятся требования к раскрытию информации об эмитентах (сведения о структуре управления, финансовая отчетность, рейтинги):
Статья 11, часть 1 282-ФЗ: «Эмитент цифровых прав обязан предоставлять оператору достоверную и не вводящую в заблуждение информацию о себе... для последующего раскрытия оператором такой информации ...» 


🔻Вывод
Определения цифровых валют и цифровых прав согласно законам 259-ФЗ от 31.07.2020 и 282-ФЗ от 04.08.2026, схожи.
Закон 282-ФЗ также подтверждает запрет использования цифровых валют и цифровых прав для  расчетов на территории России, при этом разрешает их использование при расчетах по ВЭД-контрактам.

🔝
#криптовалюта #цифровая #валюта #регулирование #крипторегулирование #ЦФА #ВЭД
  • 👍 4
  • ❤ 2
Post #110 148
⚖️ ЧАСТЬ 4. Общие положения ФЗ № 282-ФЗ от 04.08.2026

Разберем ФЗ от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах" (далее ー Закон или 282-ФЗ)

Цель 282-ФЗ: создание регулирования и инфраструктуры для обращения цифровой валюты и цифровых прав в России. 

Сроки:
1 сентября 2026 ー вступают в силу основные нормы 282-ФЗ (Статья 56, часть 1).
1 июля 2027 ー вступает в силу запрет на совершение сделок с криптовалютой без участия лицензированных посредников, требования о работе только через лицензированных Банком России посредников.

⚖️ Общие положения (Глава 1 282-ФЗ)

Предмет регулирования. Закон регулирует организацию обращения и само обращение цифровой валюты (ЦВ) и цифровых прав (ЦП) в России, а также их размещение:
Статья 1, часть 1: «Настоящим Федеральным законом регулируются: 1) отношения, возникающие при организации обращения, учете и обращении цифровых валют и иностранных цифровых инструментов, а также при майнинге цифровых валют; 2) отношения, возникающие при размещении, организации обращения, учете и обращении цифровых прав...» 


Определения 

💎 Цифровая валюта ー это имущество в виде электронных данных, которое используется как средство платежа (но не является денежной единицей государства) или инвестиция. Главный признак ー отсутствие лица, обязанного перед держателем: 
Статья 2, часть 1, пункт 1: «Цифровые валюты - имущество, которое представлено совокупностью электронных данных (цифрового кода или обозначения)... которое предлагается и (или) может быть принято в качестве средства платежа, не являющегося денежной единицей Российской Федерации... и (или) в качестве инвестиций и в отношении которого отсутствует лицо, обязанное перед каждым обладателем такого имущества...» 


🧩 Цифровые права (ЦП)

Цифровые финансовые активы (ЦФА) ー цифровые права, как и в 259-ФЗ, выделяют следующие цифровые права:
ー денежные требования (самый распространенный вид)
ー права по эмиссионным ценным бумагам 
ー права участия в капитале непубличного АО
ー право требовать предоставления эмиссионных ценных бумаг.

Статья 2, часть 1, пункт 15: «Цифровые финансовые активы ー цифровые права, удостоверяющие денежные требования, права из эмиссионных ценных бумаг, права участия в капитале непубличного акционерного общества, право требовать предоставления эмиссионных ценных бумаг...» 


Долговые ЦФА ー
удостоверяют исключительно денежные требования:
Статья 2, часть 1, пункт 16: «Долговые цифровые финансовые активы - цифровые финансовые активы, удостоверяющие исключительно денежные требования в размере цены приобретения... и в размере сумм периодических выплат...»


Цифровые акции
Статья 2, часть 1, пункт 17: «Цифровые акции ー цифровые финансовые активы, удостоверяющие права участия в капитале непубличного акционерного общества.»


Утилитарные цифровые права (УЦП) ー
права требовать передачи вещей, работ, услуг, прав на интеллектуальную деятельность:
Статья 2, часть 1, пункт 18: «Утилитарные цифровые права - цифровые права, удостоверяющие право требовать предоставления вещи (вещей)... право требовать предоставления исключительных прав на результаты интеллектуальной деятельности и (или) прав использования результатов интеллектуальной деятельности, право требовать выполнения работ и (или) оказания услуг...»


Гибридные цифровые права
  сочетают признаки ЦФА и УЦП:
Статья 2, часть 1, пункт 19: «Гибридные цифровые права - цифровые права, включающие одновременно цифровые финансовые активы и утилитарные цифровые права...»


🔝
#криптовалюта #цифровая #валюта #регулирование #крипторегулирование #ЦФА #ВЭД
  • 👍 5
Post #109 150
Часть 3. Налогообложение операций с цифровой валютой (продолжение)

Посредники как налоговые агенты

С 01.07.2027 лицензированные посредники становятся налоговыми агентами (ст. 226 НК РФ), они будут исчислять и удерживать НДФЛ при продаже криптовалюты клиентом:
НК РФ, статья 226, пункт 1: «Лица, осуществляющие организацию обращения цифровых валют, признаются налоговыми агентами и обязаны исчислить, удержать и уплатить сумму налога с доходов налогоплательщиков-резидентов, полученных от реализации цифровой валюты.»

Сейчас при сделках с криптой налплат обязан декларировать доходы самостоятельно. При переводе сделок на лицензированные российские платформы НДФЛ будет удерживать сам брокер. Так, брокеры начисляют и удерживают НДФЛ при сделках на Московской МВБ.

🌍 Валютный контроль

Валютные резиденты РФ обязаны уведомлять ФНС об открытии и закрытии иностранных криптокошельков ー по аналогии с порядком для зарубежных банковских счетов (ФЗ-173 «О валютном регулировании и валютном контроле»).
ФЗ № 173-ФЗ, статья 12, часть 2: «Резиденты обязаны уведомлять налоговые органы об открытии (закрытии) счетов (вкладов) в банках, расположенных за пределами территории Российской Федерации...»


Ответственность и риски

Штрафы по ст. 122 НК РФ: 20% от неуплаченной суммы; 40% ー при умысле.
Уголовная ответственность по ст. 198 УК РФ: сокрытие доходов от операций с криптовалютой свыше 2,7 млн ₽ за три финансовых года:
Статья 198 УК РФ: «Уклонение от уплаты налогов и (или) сборов с физического лица... совершённое в крупном размере (сумма налогов, сборов, превышающая 2,7 миллиона рублей за период в пределах трёх финансовых лет подряд), — наказывается штрафом...»


🔻 Вывод
Чтобы не пришлось скрывать доходы от операций с криптовалютой, необходимо:
🔸 хранить все возможные доказательства расходов по криптооперациями;
🔸 хранить документы, выписки, подтверждающие сделки и цены;
🔸 фиксировать стоимость криптовалюты на дату получения и продажи;
🔸 для майнеров-физиков ー контролировать лимиты энергопотребления.

А также ー правильно выбирать налогооблагаемую базу: для УСН с базой "Доходы" есть риски начисления налога на весь оборот в предпринимательских масштабах за арбитраж крипты, и отличать криптоарбитраж от трейдинга через лицензированных брокеров, при котором начисляется НДФЛ с учетом понесенных расходов.

💳 Кстати, при расчете криптой по QR какой налог возникает и как его уменьшить?

🔝
#криптовалюты #ЦВ #налоги #ФЗ282 #ФЗ259 #майнинг
  • 👍 7
  • 🔥 1
Post #108 148
⚖️ Часть 3. Налогообложение операций с цифровой валютой

Регулирует Федеральный закон № 418-ФЗ от 29.11.2024 (внес изменения в НК РФ)

1. Налоговая база

Определяется как разница между ценой реализации и документально подтвержденными расходами на приобретение криптовалюты:
НК РФ, статья 214.2 (в ред. 418-ФЗ): «Налоговая база по операциям с цифровой валютой определяется как разница между суммой доходов от реализации цифровой валюты и суммой документально подтверждённых расходов на её приобретение, хранение и реализацию.»


Документами для подтверждения расходов могут быть:
🔸 выписки с криптобирж, обменников;
🔸 скриншоты истории транзакций (при отсутствии официальных выписок);
🔸соглашения, договоры купли-продажи;
🔸 платёжные поручения.

Цифровая валюта для целей налогообложения ー имущество (п. 2 ст. 38 НК РФ), к ней применяются нормы налогообложения имущества.

2. Майнинг

Доход от майнинга возникает на дату, когда у майнера появилось право распоряжаться намайненными монетами, по рыночной котировке на дату получения:
НК РФ, статья 214.2, пункт 2: «При получении цифровой валюты в результате майнинга доход определяется как стоимость полученной цифровой валюты, исчисленная исходя из рыночной цены, действовавшей на дату возникновения права распоряжаться такой цифровой валютой.»

Доход определяется как стоимость намайненной валюты на дату ее получения. При последующей продаже валюты налог начисляется с разницы между ценой продажи (реализации) и ее зафиксированной стоимостью на момент приобретения.

Майнинг ー это про ОСНО. Применение спецрежимов ー УСН, АУСН, ПСН, НПД ー для майнинга запрещено:
НК РФ, статья 346.12, пункт 3, подпункт 23 (в ред. 418-ФЗ): «Не вправе применять упрощенную систему налогообложения: ... организации и индивидуальные предприниматели, осуществляющие майнинг цифровой валюты»

Этот же запрет распространяется на АУСН, ПСН (пп. 6 п. 6 ст. 346.45 НК РФ) и на самозанятых - плательщиков НПД (ст. 6 ФЗ № 422-ФЗ).

Налоги с дохода от майнинга как на ОСНО:
ー налог на прибыль организаций ー 25%.
ー НДФЛ: доход физлиц - резидентов РФ от майнинга валюты облагается по прогрессивной ставке от 13 до 22% в зависимости от совокупного годового дохода (пункт 8.3 статья 210 НК РФ).

3. Операции с криптовалютой (кроме майнинга) возможны при применении спецрежимов.

Операции с криптовалютой (кроме майнинга) налоговых резидентов РФ облагаются по ставке НДФЛ 13%, 15%.

4. НДС

НДС на операции с цифровой валютой не начисляется:
НК РФ, статья 149, пункт 13 (в ред. 418-ФЗ): «Операции по реализации цифровой валюты освобождаются от налогообложения налогом на добавленную стоимость.»


🔝
#криптовалюты #налоги #ФЗ282 #ФЗ259 #майнинг
  • 👍 6
Post #107 177
🪙 ЧАСТЬ 2. СТАТУС USDT

USDT ー лидер среди коинов, используемых в трансграничных расчётах. Его правовой статус в российском законодательстве остаётся неопределённым.
ФЗ № 259-ФЗ не содержит понятий «криптовалюта» и «стейблкоин».

Законы 259-ФЗ от 31.07.2020, 282-ФЗ от 04.08.2026
Согласно определению цифровой валюты, её ключевой признак ー отсутствие лица, обязанного перед держателем (ст. 1, часть 3, 259-ФЗ). У USDT есть такое обязанное лицо ー эмитент ー компания Tether, которая несёт обязательства перед держателями. Это сближает стейблкоины (USDT, USDC ...) с понятием иностранных цифровых прав (ИЦП).
Статья 1, часть 8.1, 259-ФЗ: «Под иностранными цифровыми правами понимаются обязательственные и иные права, выпуск, учет и обращение которых осуществляются в информационной системе, организованной не в соответствии с российским правом...»


Практика ФНС и судов
В официальных разъяснениях ФНС и судебной практике для USDT часто используют термин “цифровая валюта” в целях налогообложения.
Например, в определении ВС USDT используют в значении криптовалюты и цифровой валюты.

Мнение Банка России
В докладе Банка России «Стейблкоины: направления развития в России» (2026) даётся определение стейблкоинам:
«.... Если соотносить стейблкоины с российским законодательством, то в зависимости от вида стейблкоина и места нахождения эмитента:
• обеспеченные стейблкоины, выпускаемые за рубежом (к ним относятся самые распространённые в мире стейблкоины, включая USDT и USDC), могут быть отнесены к категории иностранных цифровых прав;
• обеспеченные стейблкоины, выпускаемые в России, относятся к ЦФА;
• алгоритмические стейблкоины, как и необеспеченные криптовалюты, соотносятся с понятием цифровых валют.»

В таком контексте в росконтуре USDT ー ИЦП, а рублевый стейблкоин A7A5 ー ЦФА.

Риски использования USDT
Стейблокины, и USDT в частности, запрещено использовать для расчетов внутри России. В докладе Банка России прямо сказано, что это угроза для экономики России:
Раздел 2 доклада ЦБ РФ: «Использование во внутренних расчётах иностранных стейблкоинов... приводит к эффекту валютизации экономики, фрагментации денежного обращения... возникающей ввиду необязательности обмена всеми банками на безналичные деньги по номиналу, снижая эффективность мер по обеспечению ценовой и финансовой стабильности.»


🔻Вывод
USDT не является цифровой валютой согласно 259-ФЗ из-за наличия эмитента. Но в широком смысле признаётся криптовалютой, в сложившейся практике общения USDT ー это cryptocurrency (криптовалюта) / digital currency (цифровая валюта).
В целях налогообложения и в судебной практике к USDT применяются нормы как для имущества и цифровой валюты.
Банк России относит стейблкоины USDT (USDC и другие) к категории иностранных цифровых прав, предупреждает о рисках долларизации при их использовании во внутренних расчётах, опасаясь массового перехода на цифровой доллар, как в 90-е на фиатный.
При этом новый закон "О цифровых валютах и цифровых правах" закрепляет возможности использования стейблкоинов в ВЭД (об этом в следующих частях).

🔝
#криптовалюты #ЦВ #ЦФА #USDT #ФЗ282 #ФЗ259 #стейблкоины
  • 👍 6
  • 🔥 1
Post #106 168
⚖️ Часть 1. Термины 259-ФЗ «О цифровых финансовых активах, цифровой валюте ... » от 31.07.2020

1.2 Цифровые финансовые активы (ЦФА)

🔗 Определение ЦФА
Ст. 1, часть 2, 259-ФЗ: «Цифровыми финансовыми активами признаются цифровые права... выпуск, учет и обращение которых возможны только путем внесения (изменения) записей в информационную систему на основе распределенного реестра, а также в иные информационные системы.»


Выпуск ЦФА
Выпускать ЦФА могут только операторы информационных систем (ОИС) ー юридические лица, включённые в реестр Банка России:
Ст. 5, часть 1, 259-ФЗ: «Оператором информационной системы, в которой осуществляется выпуск цифровых финансовых активов, может быть включенное в реестр операторов информационных систем юридическое лицо, личным законом которого является российское право...»

К таким операторам информационных систем относятся, например, «Атомайз», «Лайтхаус», «А-Токен», «Токеон».

Сделки с ЦФА
Операторы обмена обеспечивают заключение сделок с уже выпущенными цифровыми финансовыми активами: куплю-продажу, обмен одного вида ЦФА на другой (или на иные цифровые права):
Ст. 10, часть 1, 259-ФЗ: «Сделки купли-продажи цифровых финансовых активов... совершаются через оператора обмена цифровых финансовых активов, который обеспечивает заключение сделок с цифровыми финансовыми активами путем сбора и сопоставления разнонаправленных заявок на совершение таких сделок...»

В реестр операторов обмена ЦБ РФ включены Московская биржа и Санкт-Петербургская биржа.

Виды ЦФА

ЦФА ー это категория цифровых прав, которая может включать следующие требования:

1. Денежные требования. Аналог долговых обязательств (облигаций, векселей). Эмитент обязуется выплатить владельцу деньги в определённый срок на условиях, согласно решению о выпуске. Самый распространённый вид ЦФА на российском рынке.
Ст. 1, часть 2, 259-ФЗ: «Цифровыми финансовыми активами признаются цифровые права, включающие денежные требования...».


2. ЦФА, связанные с эмиссионными ценными бумагами. Такие ЦФА удостоверяют права голоса и получения дивидендов по акциям, исполнение обязательств обеспечивает эмитент
Ст. 1, часть 2, 259-ФЗ: «...возможность осуществления прав по эмиссионным ценным бумагам...»


3. Право требовать передачи эмиссионных ценных бумаг. Эти ЦФА дают владельцу возможность получить ценные бумаги (акции, облигации), если это предусмотрено условиями выпуска
Ст. 1, часть 2, 259-ФЗ: «...право требовать передачи эмиссионных ценных бумаг...»


4. Право участия в капитале непубличного АО. Позволяют выпускать цифровые аналоги акций непубличных компаний. Предоставляют права на получение дивидендов, участие в управлении непубличным АО
Ст. 1, часть 2, 259-ФЗ: «...права участия в капитале непубличного акционерного общества...»

Ст. 13, часть 1, 259-ФЗ: «Выпуск цифровых финансовых активов, удостоверяющих права участия в капитале публичного акционерного общества... и выпуск акций непубличного акционерного общества в виде цифровых финансовых активов при условии, что ранее была осуществлена эмиссия акций данного общества не в виде цифровых финансовых активов, запрещены.»


Долговые ЦФА ー аналог облигаций:
Статья 1, часть 2.1, 259-ФЗ: «Долговыми цифровыми финансовыми активами признаются цифровые финансовые активы, включающие исключительно денежные требования в размере цены приобретения цифровых финансовых активов при их выпуске и в размере сумм периодических выплат (выплаты)...»


Гибридные ЦФА ー сочетают цифровые финансовые права с утилитарными (например, право на получение физического актива):
Статья 1, часть 6, 259-ФЗ: «В информационной системе, в которой осуществляется выпуск цифровых финансовых активов, также может осуществляться выпуск цифровых прав, включающих одновременно цифровые финансовые активы и иные цифровые права.»

Подробнее о ЦФА

🔻Практика.
Если речь про ЦФА ー это про российский блокчейн. В сентябре 2025 первый рублевый стейблкоин A7A5 признан ЦФА. A7A5 привязан к рублю 1 к 1, выпущен в Кыргызстане. Писали, что его активно используют в ВЭД. В ноябре 2025 г. ЕС ввел запрет на сделки с A7A5.

🔝
#криптовалюты #USDT #ФЗ282 #ФЗ259
  • 👍 4
Post #105 164
⚖️ Часть 1. Термины 259-ФЗ «О цифровых финансовых активах, цифровой валюте...» от 31.07.2020

1.1 Цифровая валюта (ЦВ)

Цифровая валюта ー совокупность электронных данных, которые могут использоваться как средство платежа (но не являются денежной единицей России и ли иностранного государства!) или как инвестиции:
Ст. 1, часть 3, ФЗ № 259-ФЗ: «Цифровой валютой признается совокупность электронных данных (цифрового кода или обозначения), содержащихся в информационной системе, которые предлагаются и (или) могут быть приняты в качестве средства платежа, не являющегося денежной единицей Российской Федерации, денежной единицей иностранного государства и (или) международной денежной или расчетной единицей, и (или) в качестве инвестиций...»

Из определения, следует, что ЦВ признается инвестиционным активом.

Главный признак цифровой валюты ー отсутствие лица, обязанного перед ее держателем:
Ст. 1, часть 3, ФЗ № 259-ФЗ (продолжение): «...и в отношении которых отсутствует лицо, обязанное перед каждым обладателем таких электронных данных, за исключением оператора и (или) узлов информационной системы, обязанных только обеспечивать соответствие порядка выпуска этих электронных данных и осуществления в их отношении действий по внесению (изменению) записей в такую информационную систему ее правилам.»

В этом понимании, криптовалюты биткоин, альткоины ー ЦВ. Стейблкоины, например, USDT (эмитент Tether Limited), USDC (эмитент Circle) ー не ЦВ.

Цифровая валюта как имущество


В НК РФ цифровая валюта признается имуществом для целей налогообложения:
Ст. 38, пункт 2 НК РФ (в ред. 418-ФЗ): «Для целей настоящего Кодекса цифровая валюта (в том числе цифровая валюта, используемая в качестве средства платежа по внешнеторговым договорам (контрактам) в рамках экспериментального правового режима в сфере цифровых инноваций, установленного в соответствии со статьей 11 Федерального закона от 31 июля 2020 года № 259-ФЗ "О цифровых финансовых активах, цифровой валюте ...") признается имуществом.»


В ФЗ №259-ФЗ этот статус также закреплён в нескольких статьях, которые вносят изменения в отраслевые ФЗ:
Статья 17 259-ФЗ вносит изменение в ФЗ 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма»: «Для целей настоящего Федерального закона цифровая валюта признается имуществом.»

Статья 19 259-ФЗ вносит изменение в ФЗ «О несостоятельности (банкротстве)»: «Для целей настоящего Федерального закона цифровая валюта признается имуществом.»

Статья 21 259-ФЗ вносит изменение в ФЗ «Об исполнительном производстве»: «Для целей настоящего Федерального закона цифровая валюта признается имуществом.»

Статья 22 259-ФЗ вносит изменение в Федеральный закон «О противодействии коррупции»: «Для целей настоящего Федерального закона цифровая валюта признается имуществом.»


🔻Вывод

Цифровой валютой разрешено владеть, покупать и продавать.
Использовать цифровую валюту для принятия в качестве оплаты за товары, работы или услуги на внутреннем рынке РФ запрещено.
Цифровая валюта признана как инвестиционный актив и как имущество в российских законах. Признание ЦВ имуществом означает, что она может быть объектом налогообложения, взыскания, наследования и других гражданско-правовых отношений наравне с другими видами имущества.

🔝
#криптовалюты #ЦВ #ЦФА #USDT #ФЗ282 #ФЗ259
  • 👍 5
Post #104 178
✅ Основы по цифровой валюте в России из первоисточников.

Погружаемся в тему регулирования криптовалют в России. Буду выкладывать заметки с разбором положений и терминов, с выдержками из законов и описанием практического применения. Тот случай, когда сначала была практика, затем ー понимание необходимости изучения теории и правовой базы.


СОДЕРЖАНИЕ

Обзор законодательства
Часть1 Термины ー цифровая валюта
Часть1 Термины ー цифровые финансовые активы
Часть 2 Статус USDT
Часть 3 Налогообложение операций с цифровой валютой, продолжение
Часть 4 Закон о цифровых валютах и цифровых правах, продолжение
Часть 5 Инфраструктура и участники рынка, продолжение
Часть 6. Майнинг
6.1 Майнинг
6.2 Майнинг-пул, майнинг-фермы, МайнингаРеестр
6.3 Налогообложение майнинга
Часть 7 Инвестиции
Часть 8 Вывод на внешние кошельки
Часть 9 ВЭД

____

⚖️
Законодательство России о цифровых валютах и цифровых правах

В России операции с цифровыми валютами регулируются следующими основными нормативными правовыми документами:

ФЗ от 31.07.2020 № 59-ФЗ «О цифровых финансовых активах, цифровой валюте ...» ー определяет понятие цифровой валюты, цифровых финансовых активов, общий порядок их обращения.

ФЗ от 31.07.2020 № 258-ФЗ «Об экспериментальных правовых режимах в сфере цифровых инноваций в Российской Федерации». Создал правовую базу для экспериментальных правовых режимов (ЭПР), в рамках которых тестируется обращение цифровой валюты, в том числе для ВЭД.

ФЗ от 08.08.2024 № 221-ФЗ внес изменения в 259-ФЗ, ввел понятия майнинга цифровой валюты, майнинг-пула, майнинговой инфраструктуры и иностранных цифровых прав.

ФЗ от 29.11.2024 № 418-ФЗ ー вноес изменения в НК РФ, регулирует налогообложение операций с криптовалютой, признал цифровую валюту имуществом в целях налогообложения, установил налогообложение майнинга и обязал операторов майнинговой инфраструктуры сообщать о своей деятельности в налоговые органы.

ФЗ от 07.08.2001 № 15-ФЗ “О противодействии легализации (отмыванию) доходов, полученных преступным путем и финансированию терроризма" в части операций конвертации криптовалюты в фиат через банковскую систему.

ФЗ от 27.06.2011 № 161-ФЗ “О национальной платежной системе”.

С 1 сентября 2026 года вступает в силу Федеральный закон от 04.08.2026 N 282-ФЗ "О цифровых валютах и цифровых правах". Закон обновляет правила регулирования рынка криптовалюты в России, определяет инфраструктуру для крипто-операций, предусматривает реестр операторов под управлением ЦБ, лимиты для инвесторов, правила лицензирования участников инфраструктуры, определяет роль цифровых валют в ВЭД и другое. Закон активно обсуждался еще до подписания.
Проект Закона также интересен обсуждением.

ФЗ от 04.08.2026 № 283-ФЗ - закон-спутник 282-ФЗ вносит изменения в другие нормы в соответствии с 282-ФЗ


В следующих постах ー разбор основных терминов, налоговых обязательств и подробный разбор положений Закона "О цифровых валютах и цифровых правах"

#криптовалюты #ЦВ #ЦФА #USDT #282ФЗ #259ФЗ
  • 👍 8
Post #102 263
Манипуляции через пересортицу привели к тому, что средняя себестоимость продаж оказалась ниже цены закупа в среднем на 41 коп. с каждого единицы.
Известно, если нужно скрыть убытки, можно «пересортировать» товары с более высокой себестоимостью на позиции с более низкой.
Ситуация, когда себестоимость продаж ниже цены закупа имеет место быть, например, в случае если продают товар, закупленный по более низкой цене, а более "дорогой" лежит на складе. Но для операционной прибыли важно, чтобы по итогам года учетная себестоимость товара была выше цены закупа, так как себестоимость должна включать помимо цены закупа различные сопутствующие расходы.

Итого, мы увидели два факта:
1) закупки у “связанных” поставщиков совершались по завышенным ценам;
2) завышенная цена закупа искусственно занижалась через перемещения.


🔻Резюме.
Второй собственник погашал прошлые долги, закупаясь у своих кредиторов по завышенным ценам. Множественная пересортица со сменой номенклатуры позволяла скрывать завышение себестоимости таких закупок и не вызывать подозрений при поверхностном анализе отчётности .

Чувствуете, что что‑то не так? Проанализируем отчётность и покажем в цифрах где потери; сколько денег «утекает»; какие искажения скрывают реальную картину. От ощущений — к фактам, от подозрений — к точным цифрам🍀

#финансовыйанализ #финансоваямодель #финасоваяотчетность
  • 👍 11
  • 🔥 1
Post #101 260
Как анализ движения товара помог найти потери в группе компаний
Заметка из практики — как мы искали прибыль в управленческой базе, а нашли доказательства потерь в группе компаний. И главное, разобрались, почему так вышло.

📌 С чего всё началось
Изначально задача была настроить управленческий учёт, чтобы собственники видели прибыль / убыток в цифрах. В группе вели бухгалтерский и управленческий учёт, последний вели обобщенно по всей группе с учетом кэшем. Но организован управленческий учет был некорректно:
– из закупа и выручки не выделяли НДС;
– не учитывали оборотный капитал;
– месяцы не закрывали, баланс не сходился.
Мы предложили выстроить правильный учёт — с выделением НДС, отражением авансов и постоплат, даже разработали архитектуру такого учета. Но вскоре поняли: проблема глубже, реальный запрос был иным.

📌 Реальная проблема
Обратившийся собственник подозревал другого, скажем так, в нечестности. У него было четкое ощущение, что на каком-то этапе - от отгрузки до реализации - деньги или товар теряются. Но в чем состоят потери и каковы их масштабы, понять не удавалось. Схему прятали среди десятков тысяч операций бухгалтерского и управленческого учета, при этом к реальным операциям подмешивали многократные виртуальные перемещения товаров со сменой номенклатуры. Внедрять новый учет - методологически правильный и прозрачный не имело смысла: не все собственники были в этом заинтересованы.

📌 Как раскрывали схему
Когда речь идёт о потерях, нужно ответить на два вопроса: где теряется и сколько теряется. Для этого сделали следующее:
✅ Нормализовали выгрузку по 41 счету (а это 75+ тысяч операций, включая фиктивные!), для авторасчета и свода данных в нужных срезах.
✅ Проанализировали полученные своды по корреспондирующим счетам: 60 (поставщики), 41 (перемещения), 27 (личное пользование), 90.02 (себестоимость продаж), 66.08 (краткосрочные займы)
✅Сопоставили объёмы на входе (по приходным накладным) и на выходе (по расходным накладным) — по каждой номенклатуре и поставщику, в натуральном и денежном выражении. Проще говоря, сравнили, сколько закупили, сколько продали и как это бьётся с остатками на складах.
✅ Проанализировали юнит‑экономику: себестоимость продаж и выручку по каждой номенклатуре.

📌Результаты свода. Автоматизация позволила получить:

✅структуру, объёмы, среднюю цену закупа по номенклатурам и поставщикам;
✅объёмы и себестоимость продаж по номенклатурам;
✅структуру и объемы остальных движения - перемещений, займов и списаний.

📌 Ключевые выводы, которые получили из свода

⭐️ Завышение цен закупа.
Две трети номенклатуры полностью закупались у поставщиков, связанных со вторым собственником. НДС поставщиков не выделяли в управленке, но даже при НДС 20% цены превышали средние отраслевые.

Оставшаяся треть номенклатуры закупалась смешанно — у независимых и «связанных» поставщиков. Закупки у независимых поставщиков оказались на 6–8% дешевле. Так, расчётная экономия при закупке у крупнейшего независимого поставщика только этих трех позиций составила бы минимум 6% себестоимости закупа (более 11 млн руб).

⭐️ Манипуляции с себестоимостью. Перемещения товара со сменой номенклатуры (“пересортица”) влияют на итоговую себестоимость товара. Такие перемещения составили около 10% всех внутригрупповых перемещений.
Искажение остатков через перемещения позволяет искусственно завысить или занизить себестоимость продаж. Так, при расчете отпуска по средней, списание более дорогого товара на дешёвый увеличивает себестоимость дешёвого, и наоборот, списание более дешевого товара на дорогой снижает среднюю себестоимость дорого (который “разбавляется” дешевым).
Манипуляции через пересортицу привели к тому, что средняя себестоимость продаж оказалась ниже цены закупа в среднем на 41 коп. с каждого единицы.
  • 👍 8
  • 🔥 1
Older posts →

About this channel

How can I read @okolotax without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Заметки о схемах и финансах: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Заметки о схемах и финансах have?
Заметки о схемах и финансах (@okolotax) has 176 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Заметки о схемах и финансах know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →