TGViewer
Channel Public Channel
Практика банкротства 365

Практика банкротства 365

@nedolzhen365

С 2018 г. освобождаем от долгов

Помогаем вернуть 100% ЗП, спасти ипотеку и иное имущ-во. Дистанционно.

Подробнее t.me/nedolzhen365/1070

Мы в Мах: https://max.ru/id9710064598_biz

Консультация: @AdvokaatGroup

ЮК "АДВОКААТ" (ООО) ОГРН 1187746681935
Subscribers
7.02K
Photos
277
Videos
177
Links
917
Recent Posts 20 shown
Post #1626 48
В долгах может оказаться кто угодно

Очередная тревожная статистика.

По итогам 2025 года рынок МФО выдал рекордные 2,1 трлн рублей — это на 35% больше, чем годом ранее. А во втором квартале 2026-го объём выдач продолжил расти и достиг 490 млрд рублей за квартал.


Отдельно бросается в глаза другая цифра: за последний год объём так называемых «микрокредиток» — кредитных линий от МФО, которые работают точно так же, как обычная кредитная карта, — вырос почти в 4 раза.

Если в 2025 году такие продукты занимали всего 7% от всех выдач, то сейчас — уже 38%.

Люди больше не берут микрозайм разово на конкретную нужду — они держат при себе постоянно доступный лимит, из которого можно взять в любой момент.

И это точно не те люди, у кого выросли доходы, как про них думает наш Центральный банк.

В последнее время мне постоянно пишут те, у кого микрозаймов 10-20-30 штук и даже больше.

В инфополе гуляет миф, что после банкротства кредиты не дают.

Многие должники оттягивают обращение к юристам на банкротство как раз из-за этого — из-за страха, что после окончания процедуры банкротства им никто не даст кредит.

Парадокс в том, что банки не дают им кредиты и сейчас.

Иначе эти миллионы людей не обращались бы в микрофинансовые организации. Вероятно, в банках они уже были и получили отказ.

Вот на днях, например, мне написала Марина из небольшого города в Тверской области.

Работала продавцом в сетевом магазине, но график сократили, а вместе с ним и доход.

В плане каких-то подработок в её городе тоже особо не разгуляешься. Пока зарплата была прежней, кредит и рассрочки за технику тянула нормально. Но когда часы срезали, перестало получаться.

Сначала оформила микрокредитку — тот самый постоянный лимит, о котором говорит свежая статистика.

Казалось, что это удобно: сняла немного, закрыла нехватку, потом вернула.

Но лимит быстро исчерпался: оказалось, что снимать новые суммы гораздо проще, чем гасить.

Через пару месяцев открыла ещё одну такую же кредитку в другой МФО — просто чтобы перекрыть платежи по первой.

Так, незаметно, за 5 месяцев к её кредиту и рассрочкам добавилось ещё 7 микрозаймов и кредитных линий.

Какой-то внутренний голос подсказал Марине, что продолжать так дальше — не выход. Рано или поздно лимиты тоже перестанут открывать.
Нужно искать другие варианты.

Так она и оказалась у меня на онлайн-консультации.

Разобрали её ситуацию вчера вечером.

Оказалось, что в её случае банкротство можно было начинать ещё месяца три-четыре назад.

А ещё я сообщил Марине, что её кредитная история уже и так испорчена.

Но, после завершения процедуры банкротства ее можно будет восстановить и улучшить свой кредитный рейтинг.

А затем, при наличии официального дохода снова (при необходимости) брать в банках и кредитные карты и даже ипотеку (насколько позволит доход).

В итоге сегодня заключили договор и начали дистанционно работу.

И таких жизненных ситуаций множество. Люди берут в МФО сотни миллиардов и платят огромные деньги в виде процентов просто потому, что верят в мифы, распространяемые коллекторами и банковскими «звонилками».

✅ Да, банкротство становится сложней. Однако, это единственный законный способ, установленный государством. И направлен он на финансовое оздоровление семьи, позволяя гражданам освободиться от своих непосильных долгов.

Кто угодно может оказаться в кредитной яме по совершенно разным причинам.

И в трудной ситуации прибегнуть к помощи закона о банкротстве совсем не стыдно.

Поэтому так сделали уже более 2.2 млн россиян с 2015 года.

Если вам уже сейчас тяжело вносить платежи по своим кредитам,

пишите мне "Консультация" в личные сообщения. Разберем бесплатно, как лучше поступить именно в вашей ситуации.

Наш канал в Мах
  • 👍 3
  • 💯 3
  • 🙏 2
  • 🔥 1
  • 👌 1
Post #1625 153
Если будешь банкротиться, все твое имущество продадут, а самого вышвырнут на улицу

Разбираю очередной миф о банкротстве

Как-то общался со старым знакомым, у которого нет кредитов. Да, еще встречаются такие. Он работает в крупном застройщике по жилой недвижимости, в отделе продаж.

Обсуждали продажи и ипотеку и вышли на тему про банкротство с сохранением ипотеки.

Оказалось, что человек даже не в курсе о том, что сейчас можно пройти банкротство без потери ипотечной квартиры.

А это ведь неплохой аргумент ему в помощь для продаж тем, кто сомневается, потянет ипотеку или нет.

Стали обсуждать подробней банкротство, как есть сейчас и как было.

И выяснилось еще больше — мой знакомый был даже не в курсе и о том, что вообще квартира, если это единственное жилье, то на нее по закону распространяется иммунитет и продать ее нельзя.

"А я думал, что в банкротстве вообще все продается, и ничего не остается. Но, правда, я подробно этой темой никогда и не интересовался" — заключил он.


У человека кредитов нет, поэтому, на самом деле, ничего удивительного.

Удивительно, что коллекторы точно также часто пугают должников, что финансовый управляющий в банкротстве все у них продаст и деньги отдаст кредиторам.

И кто-то в это верит. Поэтому занимает у знакомых или закладывает имущество лишь бы закрыть просрочку и не доводить ситуацию до банкротства.

В реальности, финансовые управляющие, с которыми, например, сотрудничаем мы, проводят поиск имущества только зарегистрированного в различных реестрах.

Что это за имущество?

Это такое имущество, как недвижимость, земля, автомобили, мотоциклы, лодки, воздушные суда или оружие.

При этом единственное пригодное для жилья имущество должника реализовано быть не может.

Более того, есть практика Верховного суда, когда должнику, несмотря на протесты кредиторов, даже оставили более дорогое жилье.

Потому что нужно ориентироваться на обеспечение нормальных условий существования, а не на стоимость квадратного метра.

А кому-то даже оставили жилье, которое вообще не было поставлено на кадастровый учет.

Поэтому угрозы о том, что банкрота могут выкинуть на улицу и все продать — это миф.

Имущество в процедуре банкротства можно сохранить, если оно не в залоге у банка и не арестовано приставами.

Однако, сделать это можно, только если вы правильно подготовитесь к банкротству и сами примете решение о его начале (что можно сохранить и как, мы подробно рассматриваем на консультации).

Если перестать платить кредиты и пустить все на самотек, то можно дождаться того, что ваше банкротство инициирует кто-то из кредиторов.

Тогда кредитор назначит своего финансового управляющего. И задача его будет найти как можно больше всего, что может быть продано для погашения долга.

Когда кредитор может подать на ваше банкротство?

Если долг гражданина более 500 тысяч рублей и просрочки составляют более 3-х месяцев, то сам гражданин обязан подать заявление о банкротстве.

Если гражданин этого не сделает, то такое право дается его кредитору.

При этом, если вы предвидите, что в ближайшее время не сможете удовлетворять требования всех своих кредиторов одновременно, то также можете сами подать заявление на банкротство добровольно.

✅ Как говорится: "если революцию не удается предотвратить, то ее нужно возглавить". И до 3-х месяцев просрочек лучше дело не доводить, лишив возможности кредитора подать на банкротство первому.

Есть разные варианты, как можно сохранить имущество. Но все они работают при условии, что вы владеете инициативой и действуете на опережение.

Наш канал в Мах
  • 👍 5
  • 💯 3
  • 🙏 2
  • 🤔 1
Post #1624 187
Что может быть, если копить просрочки и ничего не делать

Позавчера я показывал как быстро может расти долг.

✅ Что может произойти дальше, рассказываю в видео.

Если у вас есть проблемы с загрузкой видео, то можете посмотреть его в нашем канале Мах.
  • 👍 6
  • 👌 3
  • 🔥 1
  • 🤔 1
Post #1623 201
Фишинг: как выглядит обман, на который попадаются все

Совет недели

На этой неделе мне рассказали очередную историю мошенничества. Со счёта девушки списали 340 тысяч рублей.

Накануне ей позвонили с номера банка. Того самого, что напечатан на обороте карты — определитель показал название банка.

Сообщили о подозрительной операции и попросили назвать код из СМС, чтобы её отменить.

Она назвала. Деньги ушли в тот же вечер.
Номер был поддельным. И это ключевая деталь, к которой вернёмся.

Что такое фишинг

Слово знакомо всем, но мало кто понимает суть.
Фишинг — это не взлом. Вам подсовывают подделку, которая выглядит как настоящее: сайт банка, письмо от магазина, сообщение от знакомого, звонок из госоргана.

Вы сами вводите пароль, сами называете код, сами устанавливаете программу. Никто ничего не ломает — вы всё отдаёте добровольно.
Именно поэтому фишинг так живуч. Технической защиты от человеческого доверия не существует.

Основные разновидности

Мошенники подстраиваются под любой канал связи. Вот те, с которыми сталкивается обычный человек.

— Подмена номера. Технология позволяет вывести на ваш экран любой номер, включая официальный номер банка или полиции. Определитель покажет то, что задал мошенник. Именно так обманули мою знакомую.

— Голосовой фишинг. Звонок от «сотрудника банка», «следователя», «техподдержки». Давят на срочность, пугают блокировкой счёта или оформленным на вас кредитом, просят код из СМС или установить программу удалённого доступа.

— Фишинг через СМС и мессенджеры. Сообщение с просьбой перейти по ссылке или перезвонить. Темы всегда горячие: карта заблокирована, подозрительный вход, подтвердите адрес доставки, вы выиграли.

— Email-фишинг. Письма от имени банков, госорганов, магазинов, работодателей. Копируют фирменный стиль, а в адресе отправителя меняют один символ. Внутри — ссылка на поддельный сайт или заражённое вложение.

— Клон-фишинг. Самый коварный вид. Берут настоящее письмо, которое вы уже получали: та же тема, тот же текст, та же подпись. Меняют только ссылку.

— Фишинг через QR-код. Ссылку прячут в код. Наклейку размещают на парковочном автомате поверх настоящей, в объявлении, в письме. Куда ведёт код — на вид не определить.

— Фишинг в соцсетях и мессенджерах. Пишут от имени знакомых, чьи аккаунты взломали. Или создают поддельный профиль, входят в доверие и только потом присылают ссылку.

— Приманка вместо угрозы: выигрыш, щедрая скидка, срочная просьба о помощи. Работает на жадности и сочувствии.

Виды комбинируются

Чаще всего атака идёт в несколько шагов.
Сначала приходит СМС со ссылкой. Потом звонок «из банка» — якобы проверить, не переходили ли вы по подозрительному сообщению.

Первое сообщение создаёт тревогу, второе предлагает спасение. Вместе они работают гораздо сильнее.

✅ Три правила защиты:

— Сделайте паузу. Любое давление на срочность — сигнал тревоги, а не повод спешить. Мошеннику нужно, чтобы вы действовали до того, как подумаете.

— Проверяйте через другой канал. Положите трубку и перезвоните сами — по номеру с сайта или с оборота карты. Не по тому, что назвал собеседник, и не обратным вызовом. Мошенник контролирует свой канал связи, но не ваш.

— Не переходите по ссылкам из сообщений. Даже от знакомых: аккаунт мог быть взломан. Открывайте сайт сами — через закладки или поиск.

Не забывайте, номер на определителе можно подделать. Адрес отправителя можно подделать. Сайт, письмо, голос — всё это сегодня подделывается.

Единственное, что подделать нельзя, — ваш собственный звонок на официальный номер и ваш собственный вход на сайт через закладку.

И помните: код из СМС не спрашивает никто. Ни банк, ни полиция, ни Госуслуги. Если его просят — это мошенник, независимо от того, что показывает ваш телефон.
  • 💯 7
  • 👍 3
  • 🙏 2
  • 🔥 1
Post #1622 212
Банки это же не МФО, там проценты из воздуха не начисляют

Думают многие и ошибаются.

Особенно это касается предпринимателей по поручительствам за кредиты на их бизнес.

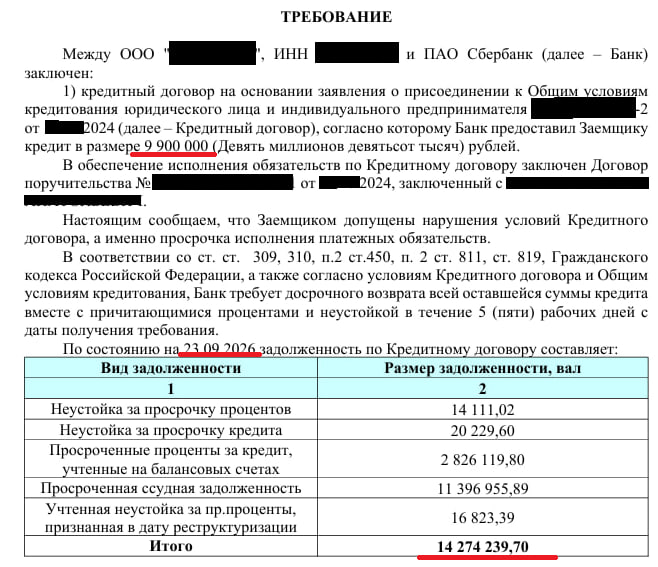
На скрине очередной пример того, что может быть с вашим долгом, если длительное время не вносить платежи. Ситуация одного из наших доверителей.

В 2024 году получил кредит 9,9 млн. рублей на бизнес. Подписал поручительство. Больше года все было в порядке, вносил платежи.

В какой-то момент по одному из контрактов с ним не рассчитался заказчик. Начались суды по взысканию задолженности.

А по кредиту начались просрочки.

Банк-кредитор подождал несколько месяцев. И предъявил требование о взыскании долга к поручителю.

Согласно документу: 2 года назад было выдано 9,9 млн, а должен сейчас 14,2 млн. Почти в полтора раза больше, чем получил.


Вот такая невеселая математика.

Многие часто откладывают банкротство в надежде, что спустя время, когда ситуация нормализуется, можно будет вернуться к погашению долга в тех цифрах, в которых вы его оставили на момент начала просрочки.

Но это, увы, не так.

✅ Проценты не уходят на больничные и каникулы. А если их не вносить своевременно — к ним добавляются пени и штрафы.

Мне часто не верят, что долг может расти как на дрожжах, если его своевременно не обслуживать. Вот очередной яркий тому пример.

Наш канал в Мах
  • 💯 8
  • 👍 3
  • 👌 2
  • 🤬 1
Post #1621 242
Сохранили ипотечную квартиру и освободили от других долгов на 1.5 млн. руб.

История нашего доверителя Дмитрия очень похожа на многие другие.

Сначала взяли супругой ипотеку. Немного не хватило своих средств на ремонт и мебель — добавили из кредитных карт.

Затем начались задержки с ЗП — появились микрозаймы.

И в итоге спустя пару лет помимо ипотечного кредита — тяжелый балласт перед 12 кредиторами на сумму более 1.5 млн. рублей.

Микрозаймы и кредитные карты минимальными платежами не закроешь никогда. Платишь-платишь, а долг не уменьшается.

Хотя эти деньги могли бы быть направлены на погашение ипотеки — на уменьшение срока или ежемесячного платежа.

Дмитрий обратился к нам за консультацией.

В его ситуации с таким количеством микрозаймов банкротство выглядело оптимальным вариантом.

Рассказал ему подробно как работает банкротство с ипотекой и о том, что мы сохраняли ипотечные квартиры еще даже до того, как были приняты поправки в Закон о банкротстве (а так делали тогда лишь немногие).

Поэтому за ипотечную квартиру можно было не переживать.

Дмитрий согласился, и мы начали процесс.

17.09.26г. банкротство нашего доверителя было завершено.

Ипотечная квартира была сохранена, план погашения утвержден судом — ипотека выплачивается дальше.

✅ Долги перед 4 банками и 8 МФО общей суммой 1.512.126 руб. списаны, то есть считаются погашенными в соответствии с Законом о банкротстве.

Наверняка, теперь у семьи будет возможность вносить еще что-то в досрочное погашение ипотеки, чтобы рассчитаться быстрей.

А всего в наших процедурах мы сохранили уже 45 квартир нашим доверителям.

Как законно списать долги, если они не дают вам возможности вносить платежи по ипотеке?

Рассказываю на консультации.

Для записи пишите мне в личные сообщения, разберём именно вашу ситуацию.

Наш канал в Мах
  • 👍 9
  • ❤‍🔥 2
  • 👏 2
  • 🔥 1
  • 🙏 1
Post #1620 257
Почему угроза «мы храним ваш долг 5 лет и обязательно вернёмся» — наглое враньё, а не закон

На скрине комментарий в нашем чате сегодня.

МФО часто цитируют именно пункт 77 Приказа Минфина № 34н — там действительно написано, что списанный долг ещё 5 лет учитывается за балансом организации.

Формально это правда.

А дальше начинается откровенная манипуляция, рассчитанная на то, что человек в стрессе не станет разбираться и поверит на слово.

Что происходит на самом деле

Приказ Минфина № 34н — это не закон о взыскании долгов и не норма о правах кредитора.

Это бухгалтерское положение, которое регулирует исключительно то, как организация ведёт свою внутреннюю отчётность.


Пункт 77 объясняет бухгалтеру, куда отнести списанную сумму в проводках — и всё.

Этот документ не даёт МФО никаких новых юридических прав требовать долг, не продлевает сроки, не восстанавливает возможность подать в суд.

Звонилки коллекторских отделов МФО прекрасно это знают.

Знают — и всё равно годами пугают людей этой формулировкой, потому что она звучит официально и страшно: «приказ», «Минфин», «5 лет». На человека, который и без того на нервах, такая фраза действует безотказно.

Это классическая манипуляция страхом перед мнимой законностью — рассчитанная не на образованность жертвы, а именно на её незнание.

Забалансовый учёт ≠ право на взыскание

То, что компания технически «помнит» о долге в своих внутренних записях 5 лет — вопрос её бухгалтерии, а не ваших обязательств перед ней.

Право реально взыскать долг определяется совершенно другими нормами, а не приказом Минфина о бухучёте.

А если было банкротство — тема закрыта окончательно

Если долг был списан в результате завершённой процедуры банкротства, это вообще другая история — обязательство прекращается юридически и полностью.

Никакой «пятилетней заморозки» с возможностью реанимировать долг здесь не существует в принципе, и никакая манипуляция цифрами из чужого бухгалтерского приказа этого не изменит.

Освобождение от обязательств — это определение Арбитражного суда, а не внутренняя проводка МФО.

Почему это особенно возмутительно

Это не единичный случай "недопонимания" — это системная практика запугивания людей, которые и без того находятся в уязвимом положении.

Вместо честного разговора о реальных правах и обязанностях, коллекторы и представители МФО годами эксплуатируют юридическую неграмотность должников, подменяя нормы бухучёта нормами гражданского права и рассчитывая на то, что жертва просто испугается и продолжит платить дальше без разбирательств.

✅ Короткий вывод, который стоит запомнить: то, как кредитор ведёт свою бухгалтерию, никогда не расширяет и не продлевает его юридические права требовать с вас долг.

Кредитор может хранить долг за балансом столько, сколько ему влезет. Но если он попробует с вас его взыскать, судебный процесс сразу прекращается. Как было, например, здесь.

А если вы не не заметите и взысканный долг будет передан приставам, это также отменяется в соответствии с Законом о банкротстве. Например, как было в этом случае.

Ведь в соответствии с п. 3 ст. 213.17 Закона о банкротстве:

«требования кредиторов, не удовлетворенные по причине недостаточности имущества гражданина, считаются погашенными».


Прежде чем верить сказкам коллекторов лучше лишний раз проконсультироваться.

В отличие от них, мы всегда можем подтвердить наши слова законами и судебными решениями.

Наш канал в Мах
  • 👍 9
  • ❤ 3
  • 💯 3
  • 🔥 2
  • 🙏 1
Post #1619 261
Чем отличается рефинансирование от реструктуризации, и как еще облегчить тяжелую финансовую нагрузку

Сегодня утром консультировал девушку. У нее 17 микрозаймов. Или 19, точно не помнит.

Банкротство она до сегодняшнего дня не рассматривала. Хотела бы рефинансировать все займы и 2 кредитные карты одним большим кредитом и платить туда.

Уверен, что многие бы так хотели. Но, увы, так сделать не получится.

Если есть текущие микрозаймы, или уже просрочены платежи, то банк новый кредит выдать не сможет. Тем более не станет рефинансировать.

"А реструктуризировать можно? Чем это отличается вообще от рефинансирования?"


Рассказал подробно, какие в принципе есть пути выхода из тяжелой финансовой ситуации и в чем их разница.

Если есть четкая уверенность, что доходы вырастут в ближайшее время, то облегчить избыточную кредитную нагрузку можно так:

— рефинансировать старые кредиты одним новым с более комфортным ежемесячным платежом. Срок и итоговая переплата будут выше, иначе никак.

— просить банк о реструктуризации, то есть об увеличении срока кредита или уменьшении ставки, так чтобы ежемесячный платеж уменьшился.

В этом случае очень внимательно нужно подходить к предложенным кредитором вариантам, чтобы  реструктуризация была выгодна больше вам, а не банку. И главное, не оформлять в залог имущество или поручительство.

— обратиться в банк за кредитными каникулами, если ваши официальные доходы снизились более чем на 30%, и это можно документально подтвердить.

Если с документами все хорошо, то банк может предоставить 6 месяцев свободы.

За свободу придется заплатить: проценты продолжат начисляться и по окончанию каникул прибавятся к сумме самого кредита.

Эти меры поддержки конечно дают облегчение, когда доход упал или вовсе отсутствует, на непродолжительное время.

Однако, по-настоящему они могут помочь, только если у вас есть четкий и долгосрочный план по увеличению своего дохода, а тяжелая финансовая ситуация лишь на 100% временное явление.

В ситуации девушки, ни одна из мер поддержки, описанных выше, увы, не реализуема.

Рефинансирование или реструктуризация просто неприменимы.

А кредитные каникулы у микрофинансовых организаций просить, конечно, можно. Только во что может превратиться сумма долга спустя несколько месяцев таких каникул с их конской ставкой 0,7 или 0,8% в день? Вернуть будет нереально.

Остается или вносить платежи, или пройти процедуру банкротства и освободиться от обязанности исполнения обязательств перед всеми кредиторами через процедуру судебного банкротства в соответствии с Федеральным законом 127-ФЗ "О несостоятельности". Если они стали для вас непосильны, и денег буквально не хватает на еду, жилье и детей.

✅ По окончании процедуры наши доверители получают документ Арбитражного суда, в котором написано:

"освободить гражданина [ваши ФИО] от дальнейшего исполнения требований кредиторов, в том числе требований кредиторов, не заявленных по настоящему делу..."


После такого решения суда никто из кредиторов не может требовать возврата своего долга ни через месяц, ни через год, ни через 5 лет. Просто никогда.

Так как данный документ является как раз основанием для списания долга в балансе у кредитора. Долг пропадает раз и навсегда.

Наш канал в Мах
  • 👍 7
  • 💯 3
  • ❤ 1
  • 🔥 1
  • 🤔 1
  • 🙏 1
Post #1618 293
Думаете о банкротстве, но боитесь потерять ипотечную квартиру?

Когда долгов становится слишком много, банкротство кажется выходом. Но если квартира в ипотеке, появляется другой страх: а что будет с жильём?

Многие переживают:
— не заберёт ли банк квартиру;
— не потребует ли банк досрочно погасить ипотеку;
— можно ли вообще идти в банкротство, если жильё ещё в залоге;
— можно ли списать другие долги и продолжить платить ипотеку;
— были ли реальные случаи, когда люди проходили банкротство и оставались в своей квартире.

Поэтому мы подготовили бесплатный разбор «Как списать долги и при этом сохранить ипотечную квартиру в 2026 году».
В нём разобрали:

• Юридические основания, которые могут позволить сохранить ипотечное жильё при банкротстве.
• Реальные истории людей, которые прошли процедуру, списали долги и сохранили квартиру.
• Примеры из нашей практики, в том числе случаи сохранения ипотечного жилья ещё до появления новых законодательных механизмов.

Внутри — простой пошаговый план, с чего начать и что важно проверить именно в своей ситуации. Без сложных юридических терминов — только понятные объяснения, реальные примеры и конкретные шаги.

Информация доступна только подписчикам канала.

✅ Чтобы забрать материал, подпишитесь на канал и нажмите кнопку ниже. Бот сразу отправит его в личные сообщения.
  • 👍 6
  • 💯 3
  • ❤ 1
  • 🤔 1
  • 👌 1
Post #1617 317
Зачем в банкротстве привлекается орган опеки?

Если надумаете подать на банкротство, то привлекут опеку. Семью возьмут на карандаш, а детей вообще могут забрать.


Так часто пугают коллекторы тех, кто не в состоянии вносить им платежи.

✅ Как все есть на самом деле, рассказываю в коротком видео.

Если у вас есть проблемы с загрузкой видео, то можете посмотреть его в нашем канале Мах.
  • 👍 5
  • 🙏 2
  • 🤔 1
  • 👌 1
Post #1616 313
Цифровой рубль: новая тема для старых схем

Совет недели

Мошенники всегда первыми осваивают новости. Цифровой рубль — свежий пример.

Схема первая: звонок пенсионеру

Пожилым людям сообщают, что пенсию якобы автоматически переведут в цифровые рубли. Чтобы «отказаться», просят назвать код из СМС.

В Госдуме призвали родственников заранее предупреждать пенсионеров и напомнили: банки и силовики не требуют переводить деньги по телефону и не спрашивают коды.

Схема вторая: звонок «из ЦБ»

Здесь представляются сотрудниками Банка России и убеждают перевести деньги в некий «безопасный сервис».

В ЦБ подчёркивают: переход на цифровой рубль остаётся исключительно по желанию клиента.

Почему это работает

Цифровой рубль — тема новая, многие что-то слышали, но разбираются в ней единицы. Массовое внедрение началось только что — с 1 сентября, когда у крупнейших банков появилась обязанность дать клиентам возможность открывать счета, переводить и платить цифровыми рублями.

Человек слышит официальные формулировки, проверить их на слух не может — и соглашается.

Что такое цифровые рубли на самом деле

Цифровой рубль — третья форма рубля, в дополнение к наличным и безналичным. Один цифровой рубль равен одному обычному.

Что важно знать:

— Доступ идёт через приложение вашего банка, если он подключён к платформе ЦБ. Отдельное приложение ставить не нужно.

— Открытие счёта — это право, а не обязанность. Никто не переведёт вам пенсию в цифровые рубли.

— Для граждан переводы и платежи бесплатны.

— Проценты на остаток не начисляются, вклад открыть нельзя.

— Оплата покупок проходит по универсальному QR-коду.

— Банк России не открывает счета гражданам напрямую и никогда не звонит с просьбой перевести деньги.

✅ Никаких «безопасных счетов» в цифровом рубле не существует, как и в обычном рубле.

Этого словосочетания нет ни в законе, ни в документах ЦБ. Его используют только мошенники, и смысл их обмана всегда один: переведите деньги, чтобы их спасти.

А если хочется попробовать расчёты в цифровых рублях — разберитесь в этой теме спокойно. Зайдите в приложение своего банка, почитайте условия на сайте ЦБ. Без звонков и без спешки.

Любой звонок на тему цифрового рубля — мошенничество. Других вариантов нет.

Берегите себя и ваших близких. Расскажите им про этот вид мошенничества.
  • 👍 6
  • 🙏 3
  • 💯 2
  • 🔥 1
Post #1615 291
Когда стоит подумать о своём собственном выборе

Сегодня по всей стране наши граждане делают выбор — кому доверить решение важных для них вопросов на следующие несколько лет.

И многие, конечно же, найдут на ближайшие выходные какие-то уважительные для себя причины, чтобы никуда не ходить и этот выбор не делать.

Но у нас канал не про политику, поэтому вопрос на минуту в сторону:

А когда вы в последний раз делали осознанный выбор насчёт своих долгов?

Обычно ведь с долгами получается по-другому.

Решение принимается не осознанно, а по умолчанию: продолжать тянуть, потому что «как-нибудь само рассосётся», потому что страшно, потому что кажется, что признать проблему — это сдаться.

Но бездействие — это тоже выбор. Просто такой, который вы делаете не сами, а отдаёте на волю обстоятельств: банку, коллекторам, приставам.

И в отличие от голосования, где результат вы узнаете через несколько лет, здесь результат бездействия виден почти сразу — растущие проценты, новые иски, звонки с незнакомых номеров.

На самом деле, у вас есть настоящий выбор, и он куда весомее, чем кажется:

— продолжать нести груз в одиночку, надеясь, что ситуация сама изменится;

— или взять решение в свои руки — разобраться, посчитать, понять, какой путь подходит именно вам.

✅ Банкротство — это не капитуляция, а осознанный выбор человека, который решил сам определять свою дальнейшую финансовую жизнь, а не оставлять это на волю случая.

Здесь важно не откладывать решение на последний момент. Чем раньше вы делаете осознанный выбор, тем больше у вас вариантов и тем меньше цена этого выбора.

Если чувствуете, что пора выбрать за себя, а не ждать, что выберут за вас — можете написать мне.

Разберём вашу ситуацию и вместе найдём решение.

Наш канал в Мах
  • 👍 6
  • 💯 3
  • 👌 1
Post #1614 300
Кредит, 2 кредитки и несколько микрозаймов — а в итоге долг в 1 млн рублей списан целиком

Кейс нашего доверителя Павла очень похож на многие другие.

Сначала пришлось взять кредит. Долгое время вносил платежи.

Потом сначала один банк навязал кредитку, затем другой — на всякий случай — вдруг что случится и деньги будут под рукой.

И ведь случилось, пришлось использовать лимиты кредиток.

Первые несколько месяцев, пока платеж был минимальный, все было нормально. А потом нагрузка платежей резко выросла.

Несколько месяцев еще как-то справлялся, но возникли опять непредвиденные финансовые сложности.

Чтобы не допустить просрочки появился первый микрозайм. Потом еще парочка.

К нам часто обращаются с ситуациями, когда микрозаймов 20-30 и даже 50 штук.

Но Павел своевременно понял, что это тупик — можно дальше набирать микрозаймы, однако долг меньше не станет. И обратился к нам.

На консультации разобрали его ситуацию.

Банкротство ему полностью подходило.

Заключили сразу договор и начали работу.

10.11.2025г. — заявление о банкротстве с пакетом документов было направлено в Арбитражный суд.

29.01.2026г. — суд признал Павла банкротом и ввел процедуру банкротства.

Лишний раз напомню: признание банкротом — это только начало процедуры, а не ее окончание, как рассказывают некоторые и берут деньги только за это.


03.08.2026г. — наш доверитель был освобожден от дальнейшего исполнения обязательств перед кредиторами.

Теперь о долге на общую сумму 1.067.296 руб. ему можно не переживать — долг считается погашенным.

✅ От всех кредитов, займов и иных долгов можно освободиться через процедуру банкротства в соответствии с Федеральным законом 127-ФЗ "О несостоятельности". Если выплата долгов стала для вас непосильна и денег буквально не хватает на еду, жилье и детей.

После окончания процедуры вы будете получать все 100% своей заработной платы, а не разносить её по банкам и МФО.

Если вам уже сейчас тяжело вносить платежи по своим кредитам,

пишите мне "Консультация" в личные сообщения. Разберем бесплатно, как вам лучше поступить.

Наш канал в Мах
  • 👍 6
  • 👏 2
  • ❤‍🔥 1
  • 🙏 1
Post #1613 318
Как простая кредитка может сделать человека вечным должником и довести до микрозаймов?

Часто на консультации приходится слышать в отношении кредитных карт что-то подобное:

... ну вы же сами знаете, как это бывает... внес на кредитную карту, зашел в магазин, то-сё купил по мелочи, бац — нету... потом также по-другой карте... и так уже года 2... не могу никак закрыть...


Многие до конца не понимают: как так банк дает возможность пользоваться деньгами бесплатно — так называемый "грейс период".

Это когда покупки делаешь, а вернуть можешь без % в течение определенного срока.

И входят во вкус — ведь возвращать еще не скоро.

У какого-то банка 120 дней, у другого — 180.

Праздники, подарки, отпуска... К 1-му сентября траты пережили — так скоро уже Новый год. И оглянуться не успеем.

Лимиты кредиток просто трещат по швам.

Думаешь, где взять денег... И тут, бац, реклама из каждого утюга:

Она вернулась — кредитная карта от Альфа-банка с целым годом без %.


365 дней без процентов!

"Да, конечно, еще 100 раз успею все погасить" — обнадеживают себя многие.

И поэтому мало кто пролистывает весь сайт до самого дна, чтобы найти мелким шрифтом "Условия" и прочитать, что:

Диапазон полной стоимости кредита: 57,191% — 59,443%, процентная ставка 49,99% — 58,99% годовых.

Расчет банков прост: смогут вернуть в срок лишь единицы.

Большинство переоценят свои силы. Другие вовремя не получат деньги. У кого-то случится непредвиденная ситуация. А кто-то может банально забыть.

И всё, сразу включается ставка под 60% за весь период пользования деньгами.

То есть не за несколько дней, которые вы просрочили. А за весь период с даты первой покупки — за все 180 или 360 дней.

"Поэтому, пожалуйста, пусть небольшой процент людей бесплатно попользуется деньгами — считают банки — переживем, не подавимся".

Ведь проценты, полученные от львиной доли остальных — тех кто не успел вовремя вернуть — с лихвой всё перекроют.

И банк все равно окажется в огромном плюсе.

Ведь согласно статистике все больше заемщиков не возвращают в беспроцентный срок.

Сумма некачественных долгов физлиц перед банками на 1 июля 2026 года достигла 1,76 трлн рублей.


В банках всё уже за 100 лет просчитано так, что вы делаете 1 шаг вперед и 10 назад.

Кредитки не закрываются минимальными платежами.

Так устроена банковская система.

В долги легче загнать человека с деньгами, чем без денег. Да так, чтобы он еще и сам при этом чувствовал себя виноватым.

И считал своим долгом тянуть ситуацию годами чтобы самостоятельно ее "разрулить".

А на что люди идут, чтобы не допустить просрочек?

Берут микрозаймы, конечно.

По данным Банка России, в 2025 году число клиентов микрофинансовых организаций (МФО) в России увеличилось до 13,8 млн человек.

За год этот показатель вырос на 3,2 млн человек (если учитывать и заёмщиков, у которых помимо микрозайма есть кредит или кредитная карта в банке).


✅ К счастью, микрозаймы брать не обязательно — есть еще варианты, как вы можете по закону вернуть себе свою достойную жизнь.

И попасть на тот уровень, который заслуживаете по праву, распоряжаясь 100% своей зарплаты, а не разнося её по банкам.

Вы вправе жить иначе, а мы можем с этим помочь.

Наш канал в Мах
  • 💯 6
  • 👍 3
  • 🤔 1
  • 👌 1
Post #1612 319
Этот маленький нюанс превращает кредитку в бесконечный долг

После вчерашней новости о том, что выдача кредитных карт достигла рекорда с 2025 года, стоит лишний раз об этом напомнить.

Реклама кредитных карт по телевизору идет сейчас постоянно. И смыл ее в основном сводится к одному:

С кредитной картой больше не нужно соглашаться на меньшее. Ведь с её выгодными условиями можно позволить себе всё, что захочешь.

Покупай бесплатно и накапливай баллы.


О том, что накапливается еще вместе с покупками и баллами — реклама скромно умалчивает.

А знают об этом, увы, далеко не все.

В минувшие выходные мне встретился очередной знакомый, который реально думал, что Гоша Куценко рекламирует бесплатную кредитку Озон банка.

Что же происходит, если опоздать с погашением долга по кредитной карте хотя бы на 1 день после окончания льготного периода?

Не секрет, что многие финансовые проблемы начинаются с незнания каких-то мелочей. Именно они со временем могут привести к большим проблемам.

Как на самом деле работает беспроцентный период ("грейс-период") по кредитной карте?

Банк выдает клиенту карту с определенным лимитом. В пределах этой суммы можно совершать покупки, оплачивать услуги жкх и иногда даже снимать наличные без комиссии.

У каких-то банков период без % 120 дней, где-то 200. Есть банк, который дает возможность пользоваться картой бесплатно аж до 360 дней. Вот это щедрость!

Человек получает карту и начинает ей пользоваться.

"Бесплатно" — это ключевое слово в рекламе кредитных карт.

Многие из-за этого думают, что потраченными кредитными деньгами они пользуются бесплатно.

Не зная об одном маленьком нюансе — все это бесплатно до поры до времени. Только если все деньги возвращены на карту до окончания беспроцентного периода.

И вот тут начинается недопонимание.

Некоторые относятся к дате возврата недостаточно осмотрительно:

внесу сегодня или завтра, на 1 день позже окончания "грейс-периода" или на 2 — это не так страшно. Какая разница? Ну, подумаешь, заплачу проценты за эти 2 дня, деньги-то небольшие.


А на самом деле, если задолженность после окончания льготного периода не погашена, проценты начисляются за каждый день пользования заемными средствами.

То есть не за 1 или 2 дня, а за все 120, 200 или 360 дней. Да еще и по ставке 39-60%.

В конечном итоге банк насчитает % и прибавит их к сумме самого долга.

Причем заемщику будет предложен такой минимальный ежемесячный платеж, чтобы сумма самого долга практически не уменьшалась.

Человек будет платить месяцами и даже годами, а остаток долга не будет меняться.

✅ В этом главная опасность кредитных карт. 1 день просрочки — как снежок, брошенный с горы, может превратиться в огромный снежный ком или вообще вызвать лавину.

Наш канал в Мах
  • 👍 4
  • 💯 4
  • ❤ 1
  • ✍ 1
  • 🙏 1
Post #1611 341
Банки-кукловоды — как они дергают людей за ниточки и заставляют тратить чужие деньги

Обычно как бывает?

Внес платеж по кредитке. Заходишь в приложение.

Видишь деньги есть на карте. Думаешь, пойду схожу в магазин, или кафе, или парикмахерскую.

Бац, 5 тысяч потратил.

И только потом вспоминаешь, что деньги не твои, а банка. Кредитный лимит 180 тысяч. Неиспользованный лимит 50 тысяч.

Думаешь, что у тебя 50 тысяч. А на самом деле — минус 130. И сейчас еще на 5 тыс. минус увеличился.

Почему так происходит?

Элементарно — когда видишь у себя в приложении банка "доступный остаток по кредитной карте 50 тыс. руб", не сразу вспоминаешь, что это деньги банка, а не твои.

А значит, они будут потрачены. Это ведь и банку выгодно.

Банковское болото устроено именно таким образом.

Если бы банк не хотел, чтобы вы тратили эти деньги, то показывал бы не доступный остаток, а сумму непогашенной задолженности.

Пример моего знакомого.

Однажды ему всучили кредитную карту. Так, на всякий случай. И она у него лежала до лета.

Поехал на юг на машине. Авто уже давно не новый, и сломался в самый неподходящий момент — по пути.

Пришлось дотащить его до ближайшего крупного техцентра и поменять половину выхлопной системы.

Тут как раз кредитная карта и пригодилась. Почти 150 тыс. ушло на ремонт — незапланированные расходы.

С тех пор прошло уже много месяцев, а что имеем?

Ты, представляешь, я так и не могу кредитку закрыть. ЗП примерно 120-130 тыс, все время по-разному.

А долг всего-то 150 тысяч какие-то!!!

Но каждый месяц то одно, то другое. Какие-то вечно непредвиденные расходы. Вношу деньги на карту. Потом вижу этот "доступный остаток" и снова все внесенные деньги трачу. Какой-то тупик.


И это у человека еще лайтовая ситуация — всего лишь небольшая кредитная нагрузка. И банкротство ему пока вообще не грозит. Как-нибудь разберется.

А вот на что надеются заемщики, у которых почти весь доход уходит на погашение?!

И так длится месяцами и даже годами.

Приходится брать сверхурочные, подработки, и вносить платежи в надежде, что когда-то потом, когда все погашу, наконец-то выдохну и заживу.

А жизнь идет…

Здоровья-то хватит? Или потом на лечение придется новые кредиты брать? И снова все пойдет по кругу.

Сегодня думаешь, что залезу в лимит, потом быстро верну.

А в итоге, спустя время, — раз, и не замечаешь, что от зарплаты остается только 20-30 тыс — все остальное "улетает" по банкам.

И ... появляются новые кредитки.

Сегодня увидел новость:

Выдача кредитных карт в России достигла рекорда с начала 2025 года

В конце лета количество выданных кредиток обновило максимум текущего года. За август российские банки оформили 1,54 млн новых договоров. По сравнению с предыдущим месяцем рост составил 11%, а в годовом выражении показатель увеличился на 9%.


Так устроена банковская система.

В долги легче загнать человека с деньгами, чем без денег. Да так, чтобы он еще и сам при этом чувствовал себя виноватым. И считал своим долгом все самостоятельно "разрулить".

✅ Только вот не вы в этом виноваты. Банк, как профессиональный участник кредитного рынка, должен сам оценивать свои риски невозврата.

Вместо того, чтобы звонить должникам и задавать глупый вопрос: а зачем вы брали тогда?

На этот вопрос хочется этим банкам ответить: а вы зачем давали?

Наш канал в Мах
  • 👍 6
  • 💯 2
  • 🤔 1
  • 🙏 1
Post #1610 364
Что происходит после консультации

Меня все устраивает. Я готов начать банкротство. Какие сроки? Что и как дальше?


✅ Кратко рассказываю в видео.

Подробнее – на личной консультации.

Если у вас есть проблемы с загрузкой видео, то можете посмотреть его в нашем канале Мах.
  • 👍 6
  • 👌 2
  • 🔥 1
  • 💯 1
Post #1609 399
Освободили от кредитов мошенников на 1 млн. рублей

В июне прошлого года Гуля зашла в приложение банка и обнаружила, что счета заблокированы приставами.

Как потом выяснилось — из-за неуплаты по кредиту Альфа-банка.

Проблема была в том, что этот кредит она не брала.

Несколькими месяцами ранее она стала жертвой мошенников. Негодяи повесили на нее пару небольших кредитов на 200 тыс. руб.

Женщина сняла свои накопления, заняла у знакомых и погасила эти кредиты, думая, что на этом все.

Однако, как потом выяснилось, — далеко не все. Был еще, как минимум, кредит в Альфа-банке. Банк взыскал долг и передал приставам.

Что делать?

Погашать 1 млн, который не брала — вопиющая несправедливость. К тому же на это не было никакой возможности.

Гуля обратилась за советом к своей подруге, которой ранее мы помогли освободиться от ее долгов. И та отправила ее ко мне на консультацию.

На консультации определили, что в такой ситуации, когда прошло уже несколько месяцев, долг взыскан и передан приставам, банкротство будет самым оптимальным вариантом. И пройти его можно без каких-либо потерь.

Решили так и сделать.

Заключили договор и начали сбор документов.

27.11.2025г. арбитражный суд Пензенской области признал Гулю банкротом.

✅ 29.07.2026г. наша доверительница была освобождена от дальнейшего исполнения обязательств. И перед Альфа-банком на сумму 1.013.575 руб., и перед иными кредиторами, о которых на дату подачи заявления ей было ничего неизвестно.

После получения заветного определения Арбитражного суда первым делом Гуля отправилась в МФЦ и установила себе самозапрет на выдачу кредитов.

Как законно списать долги, если вы стали жертвой мошенников?

Рассказываем на консультации.

Для записи пишите мне в личные сообщения, разберём именно вашу ситуацию.

Наш канал в Мах
  • 👍 6
  • ❤ 4
  • 👏 3
  • ❤‍🔥 2
  • 🙏 2
Post #1608 388
А у вас есть офис в моем городе?

Как мы дистанционно освобождаем от долгов по всей России.

Вопрос про офис мне регулярно задают люди из разных городов.

Но офис у нас один, он в Москве. Адрес неизменный с 2018 года:

Москва, ул. Селезневская, д. 11Ас2, оф. 502.

Но это не мешает нам работать с людьми из Хабаровского края или Амурской области

Да, иногда, мы находимся на расстоянии 8200 км от своих доверителей.

Вот реальные примеры дел с широкой географией.

Амурская область

Освободили Наталью от задолженности по кредитке Сбера в 922.000₽, а заодно и от других долгов. Дело №А04-698 / 2025.

Хабаровский край

Помогли Александру списать долг перед двумя банками – общая сумма 1 млн ₽ (включая 2 кредитки по 300-400 тысяч). Дело №А73-20794 / 2024.

Красноярский край

Освободили Максима от долга 3.35 млн, когда ЗП около 100 тыс. рублей перестало хватать на выплаты всем кредиторам. Дело А33-10820 / 2025.

Пермский край

Избавили от мошеннических кредитов на 830.000₽. Руслан обратился к нам, когда стал жертвой интернет-пирамиды «Мир успешных людей». Дело №А50-5696 / 2024

И еще сотни дел, когда мы ни разу очно не виделись с доверителями

Новосибирск, Краснодар, Мордовия, Татарстан, Башкирия, Воронеж, Краснодар, Санкт-Петербург, Тверь, Тула, Саратов, Дагестан – это далеко не полный список городов, с кем мы успели поработать.

Вам не нужно идти в суд – всё проходит удалённо

Да, это до сих пор многих удивляет, но суды проходят дистанционно.

Без вашей явки. Не нужно искать время, отпрашиваться с работы, а также отвечать на вопросы судьи.

Точно также, о всех выплатах во время банкротства, о нюансах по сохранению имущества – вы будете знать заранее, еще на первой бесплатной консультации.

Честно? Вы можете даже ни разу не включить камеру на наших звонках.

Мы уважительно относимся к конфиденциальности процесса.

Резюмирую, мы работаем по всей стране от Калининграда до Владивостока.

✅ Весь процесс своего судебного дела – вы сможете отслеживать на специальном государственном сайте в интернете (картотека дел арбитражных судов).

Ваш часовой пояс также не повлияет на количество и качество нашей поддержки для вас во время процедуры.

Наш канал в Мах
  • 👍 6
  • 💯 3
  • 🙏 2
  • ❤‍🔥 1
Post #1607 342
Как освободиться от долгов без сюрпризов? Эти условия нужно узнавать заранее

Женщина обращалась к нам весной. Проконсультировалась, но выбрала (как делают многие) местных юристов.

Думала, что так будет надежней и родней.

На днях, спустя несколько месяцев (опять же, как и многие) написала мне уточнить некоторые вопросы и с грустью поведала, что жалеет о принятом ранее решении.

Оказалось, что "местное, не значит родное".

Наверняка, вы все понимаете, что в любых услугах, на любом рынке есть разные специалисты: и хорошие, и не очень?

100% вам хоть раз в жизни плохо делали зубы, косячили с ремонтом машины или стен в квартире и т.д.

Точно также и в банкротстве. Увы, жадность – это человеческий порок. И "ушлые дельцы" не устают на нём наживаться.

Как в известном старом мультике:
"А можно ли сделать из овцы две шапки? Да! А 7 можно? Конечно!".


По такому же принципу появляются "вкусные" предложения о банкротстве за 5.900 ₽/мес или вовсе бесплатном списании долгов.

Итак, на что можно нарваться?

№1 – обещали одни сроки, а на деле затянули.

Самая простая схема – это пообещать низкую цену, а на деле откладывать процесс банкротства. Прописывают в договоре мелким шрифтом – пока по рассрочке не накопится, например, 60.000₽, то дело не начинается.

Проходит 6-8 месяцев, а человек и не в курсе, что он еще в той же точке "старта".

Представьте, если всё это время с него списывали зарплату судебные приставы? Вот и сэкономили.

№2 – начинают просить деньги за каждый "чих".

До старта процедуры обговаривали одни условия. Потом человека объявляют банкротом, деваться уже некуда.

Хотите сохранить ипотеку? Доплатите нам еще 30.000₽.

Вам нужно получать выплаты из ЗП на детей и ЖКХ? Мы выставим счет за услуги.

Подобных "добавок" может смело набежать целый список. Естественно, нервы это выматывает здорово. Плюс, приходится ходить и где-то занимать или подрабатывать.

№3 – сшибают верхушки, не интересуются сохранением имущества

Банальный пример, это имущество мужа/жены. Например, на мужчине ничего нет. Начинают процедуру, а потом всплывает, что на жене числится земельный участок, дача, машина и т.д.

Согласитесь, неприятный сюрприз, когда это попадает на торги? Плюс, заранее не было ни слова. Да и плана по сохранению вообще не предлагали.

И это я перечислил еще не все "подводные камни".

Что делать?

✅ Спрашивать детально про условия – сроки, выплаты, имущество. И конечно же, не уповать на бесплатный сыр.

А главное 100 раз хорошо подумать, если вам на консультации:
⠀
— предлагают взять новый кредит, чтобы оплатить процедуру;

— советуют переписать имущество (машину, дачу) на родственников;

— рассказывают только про плюсы и скрывают, что будет в самом процессе.

Наш канал в Мах
  • 👍 4
  • 💯 3
  • 🤔 1
  • 🙏 1
Older posts →

About this channel

How can I read @nedolzhen365 without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Практика банкротства 365: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Практика банкротства 365 have?
Практика банкротства 365 (@nedolzhen365) has 7.02K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Практика банкротства 365 know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →