
Думают многие и ошибаются.
Особенно это касается предпринимателей по поручительствам за кредиты на их бизнес.
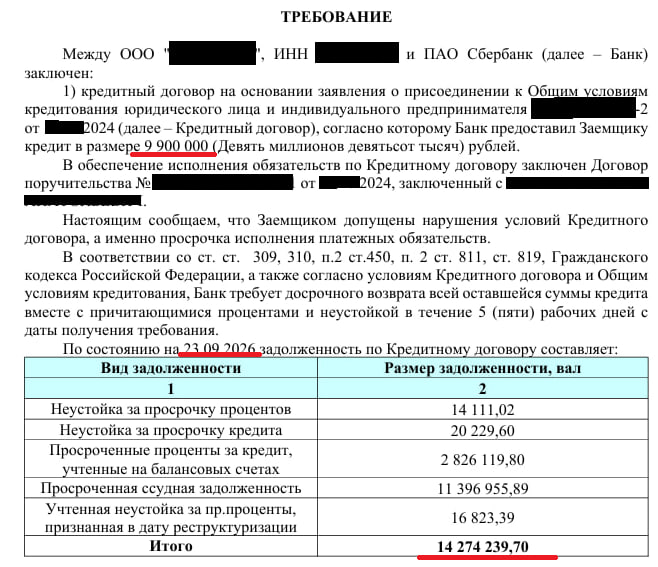
На скрине очередной пример того, что может быть с вашим долгом, если длительное время не вносить платежи. Ситуация одного из наших доверителей.
В 2024 году получил кредит 9,9 млн. рублей на бизнес. Подписал поручительство. Больше года все было в порядке, вносил платежи.
В какой-то момент по одному из контрактов с ним не рассчитался заказчик. Начались суды по взысканию задолженности.
А по кредиту начались просрочки.
Банк-кредитор подождал несколько месяцев. И предъявил требование о взыскании долга к поручителю.
Согласно документу: 2 года назад было выдано 9,9 млн, а должен сейчас 14,2 млн. Почти в полтора раза больше, чем получил.
Вот такая невеселая математика.
Многие часто откладывают банкротство в надежде, что спустя время, когда ситуация нормализуется, можно будет вернуться к погашению долга в тех цифрах, в которых вы его оставили на момент начала просрочки.
Но это, увы, не так.
✅ Проценты не уходят на больничные и каникулы. А если их не вносить своевременно — к ним добавляются пени и штрафы.
Мне часто не верят, что долг может расти как на дрожжах, если его своевременно не обслуживать. Вот очередной яркий тому пример.
Наш канал в Мах