TGViewer
Channel Public Channel
Markets

Markets

@marketswithme

بررسی بازارهای بین المللی با مهدی شبانی

Financial Analyst
Asset Manager
Coffee Lover

ارتباط:
t.me/MahdiShabani1354
Subscribers
1.7K
Photos
564
Videos
32
Links
47
Recent Posts 20 shown
Post #2240 360
اگر دوستانی از افغانستان یا تاجیکستان در این کانال عضو و در بازار فارکس فعال هستند لطفا به بنده پیام بدهند.

@marketswithme
  • ❤ 4
  • 👍 1
  • 👎 1
Post #2239 421
Markets مالیات بر روبات‌ها یکی از چالش‌برانگیزترین و در عین حال جذاب‌ترین ایده‌ها در حوزه اقتصاد سیاسی و آینده کار است که افرادی از جمله بیل گیتس از جدی‌ترین مدافعان آن هستند. ایده اصلی بسیار ساده است: اگر یک کارگر انسانی کار می‌کند و مالیات می‌دهد چرا روباتی که جایگزین…
در این مورد حدود سه ماه پیش صحبت کرده بودیم.
  • 👍 6
  • ❤ 1
Post #2238 416

Forwarded from Digiato | دیجیاتو

⏭️بیل گیتس: ربات‌هایی که جایگزین انسان می‌شوند باید مالیات بدهند

🔹 «بیل گیتس»، هم‌بنیان‌گذار مایکروسافت، برای اطمینان از اینکه انسان‌ها در صورت وقوع یک بحران گسترده در بازار کار به‌دلیل هوش مصنوعی همچنان درآمد خود را حفظ کنند، پیشنهاد مالیات بر ربات‌ها را مطرح کرد.

🔹 گیتس معتقد است این مالیات می‌تواند جایگزینی برای بخشی از مالیات نیروی انسانی باشد و درآمد لازم برای تأمین اجتماعی و حمایت از کارگران را فراهم کند. گیتس همچنین پیشنهاد کرد درآمد حاصل برای آموزش مجدد نیروی کار و تقویت شبکه‌های حمایتی استفاده شود.

جزئیات بیشتر در دیجیاتو
🔵 @Digiato
  • 🤔 5
  • ❤ 1
Post #2237 358
بر اساس گزارش‌های منتشرشده در رسانه‌های مالی بین‌المللی، شرکت آمریکایی اوراکل توافقی ۵ ساله به ارزش تقریبی ۷ میلیارد دلار با غول فناوری چین Tencent Holdings به امضا رسانده است. بر اساس مفاد این قرارداد، اوراکل ظرفیت پردازشی پیشرفته هوش مصنوعی را از طریق زیرساخت‌های ابری خود در خارج از خاک چین در اختیار تنسنت قرار می‌دهد. این توافق ضمن کاهش نگرانی‌های وال‌استریت در مورد مخارج سرمایه‌ای سنگین اوراکل، راهکاری عملیاتی برای دسترسی شرکت‌های چینی به پردازش رده‌بالا در چارچوب محدودیت‌های تجاری ارائه می‌دهد.

حجم ظرفیت پردازشی قرارداد معادل توان پردازشی حدود ۱۰۰ هزار تراشه پیشرفته شتاب‌دهنده هوش مصنوعی و محل استقرار دیتاسنترها مراکز داده برون‌مرزی اوراکل در آسیای جنوب شرقی عمدتاً سنگاپور و مالزی خواهد بود که براساس مدل اجاره توان رایانش ابری (پCompute Capacity as a Service بدون انتقال مالکیت فیزیکی سخت‌افزار خواهد بود.

اثر این قرارداد بر سهام و صورت‌های مالی اوراکل به شرح زیر برآورد می‌شود:

✅️ پاسخ به بدبینی بازار درباره مخارج سرمایه‌ای CapEx: اوراکل طی فصول اخیر به دلیل استقراض و صرف هزینه‌های کلان برای تجهیز مراکز داده هوش مصنوعی با افت ارزش سهام مواجه شده بود. این قرارداد با تضمین جریان نقدی پایدار، نرخ بازگشت سرمایه این پروژه‌ها را توجیه می‌کند.

✅️ تنوع‌بخشی به درآمد بخش ابری: تمرکز سبد مشتریان هوش مصنوعی اوراکل بر چند بازیگر محدود نظیر OpenAI ریسک تمرکز ایجاد کرده بود. ورود تنسنت به عنوان مشتری با ترازنامه نقد بسیار قوی، ثبات خطوط درآمدی این شرکت را افزایش می‌دهد.

✅️ بهبود درآمدهای معوق: ثبت ۷ میلیارد دلار تعهدات قراردادی جدید، شاخص کلیدی درآمدهای تعهدشده آتی Remaining Performance Obligations را در گزارش‌های مالی بعدی تقویت خواهد کرد.

از سوی دیگر ابعاد استراتژیک برای تنسنت به شرح زیر خواهد بود:

✅️ تغذیه زنجیره هوش مصنوعی تنسنت: این غول چینی برای توسعه مدل‌های زبانی بزرگ Hunyuan و ادغام ابزارهای هوش مصنوعی مولد در شبکه وی‌چت و اکوسیستم گیمینگ خود، به این توان پردازشی متکی خواهد بود.

✅️ استفاده از گریزگاه دسترسی ابری Cloud Exemption: با توجه به ممنوعیت فروش و ارسال مستقیم تراشه‌های رده‌بالا به خاک چین از سوی وزارت بازرگانی آمریکا، اجاره توان رایانش ابری در حوزه‌های قضایی ثالث و خارج از مرزهای چین راهکاری برای تأمین تقاضای پردازشی است.

بزرگ‌ترین ریسک پیش‌روی این توافق، واکنش قانون‌گذاران در واشنگتن است. طرح‌های نظارتی متعددی در کنگره و نهادهای تنظیم‌گر ایالات متحده برای بستن مسیر دسترسی راه دور شرکت‌های چینی به پردازنده‌های پیشرفته آمریکایی در جریان است. تشدید این قوانین می‌تواند اجرای کامل تعهدات ۵ ساله را با چالش‌های حقوقی مواجه سازد.

@marketswithme
  • 👍 3
  • ❤ 1
Post #2236 333
پشیمانی و خودمهارگری به مثابه مقولاتی در زندگی ملی با عنوان روسی Раскаяние и самоограничение как категории национальной жизни و انگلیسی Repentance and Self-Limitation in the Life of Nations بخشی از کتاب مجموعه مقالات معروفی است با عنوان روسی Из-под глыб و انگلیسی From Under the Rubble یا از زیر آوار در سال ۱۹۷۵ منتشر شده است.

این مجموعه به ویراستاری الکساندر سولژنیتسین و با همکاری جمعی از روشنفکران و دگراندیشان شوروی از جمله ایگور شافارویچ گردآوری شد. هدف این کتاب بازتولید سنت مجموعه مشهور Vekhi / سنگ‌های راهنما به عنوان تلاشی فلسفی و اخلاقی برای یافتن راه خروج از بن‌بست کمونیسم و توتالیتاریسم بود.

سولژنیتسین در این جستار استدلال می‌کند که
انتقال مفاهیم اخلاقی فردی به سطح ملی از جمله مفاهیمی چون توبه/پشیمانی Repentance و خودمهارگری Self-Limitation صرفاً امور فردی یا مذهبی نیستند بلکه باید به عنوان مقولاتی بنیادین در حیات سیاسی و ملی یک ملت به کار گرفته شوند.

او استدلال می‌کند که مردم و جامعه روسیه نباید تمام بار فاجعه بلشویسم را صرفاً به گردن نیروهای خارجی، اقلیت‌ها یا حکومت به تنهایی بیندازند. همه کسانی که سکوت کردند، همراهی کردند یا تسلیم دروغ شدند، در این گناه جمعی سهیم‌اند.

از نظر او تا زمانی که یک توبه و ندامت ملی و همگانی صورت نگیرد، هرگونه دگرگونی سیاسی یا اقتصادی صوری خواهد بود و جامعه توان بازسازی معنوی و اخلاقی خود را نخواهد داشت.

این مقدمه طولانی را نوشتم برای پرداختن به واکنش‌ها به یکی از ساده‌ترین و دم دستی ترین مطالبی که دیروز در این کانال منتشر شد. یک تصویر ساده از Visual Capitalist که یک پلتفرم بین‌المللی تصویرسازی داده‌هاست و بارها در این کانال تصاویر آن منتشر شده است.

حمله و نیت‌خوانی شروع شد و در مورد شرف و در خدمت ظالم بودن صحبت شد. قصد پرداختن بیشتر به مطالب و واکنش‌ها را ندارم. سالهاست در فضای مجازی با نام واقعی فعالیت می‌کنم و چه در این فضا چه در فضای واقعی بارها انتقادات فراوان به عملکردهای غلط مجموعه‌های حاکمیتی داشته‌ام که بدون تبعات هم نبوده است.

فقط دوستان را به خواندن مقاله سولژنیتسین دعوت می‌کنم و یادآور می‌شوم که اگر ما تغییر نکنیم چیزی در کشور تغییر نخواهد کرد. روسیه بعد از شوروی و بازتولید آنچه در شوروی بود به شکلی دیگر یک مثال واضح پیش روی همه ماست. اگر به ج ا انتقاد دارید ابتدا دست از نیت‌خوانی و متهم کردن دیگران که روش مرسوم آن است بردارید. ابتدا ج ا درون خود را بکشید.

اگر هم با مطالب این کانال ارتباط برقرار نمی‌کنید به راحتی می‌توانید آن را ترک کنید. برای من راحت است که مطالب عامه‌پسند و سطحی بنویسم و مخاطبان زیادی داشته باشم ولی هدف این کانال جذب مخاطب عام نیست. هدف انتشار مطالبی است تخصصی با زبان ساده.

@marketswithme
  • ❤ 14
  • 👍 4
  • 🤣 3
  • 👎 2
  • 👏 2
  • 😁 1
Post #2235 372
وضعیت بازارهای آسیایی در معاملات صبح امروز جمعه، ۲ اکتبر ۲۰۲۶ با روندی محتاطانه و متمایل به نزول همراه است. کاهش تمایل به ریسک در بازارهای منطقه، عمدتاً ناشی از فشار بازدهی اوراق قرضه آمریکا، نوسانات بازار نفت و جو محتاط پیش از انتشار گزارش‌های اشتغال ایالات متحده در عصر امروز است.

✔️ در ژاپن شاخص Nikkei 225 افتی در حدود ۰.۹ درصد را ثبت کرده است. فشار بر سهام وابسته به صادرات و تعدیل ریسک هفتگی عامل اصلی این عقب‌نشینی بوده است.

✔️ در هنگ‌کنگ شاخص Hang Seng با افت قابل توجه ۲.۷۵ درصدی و ضعف در بخش فناوری با افت بیش از سه درصدی Hang Seng Tech همراه بوده و بیشترین فشار فروش را در منطقه متحمل شده است.

✔️ بورس‌های سرزمین اصلی چین در شانگهای و شنژن به دلیل تعطیلات رسمی Golden Week تعطیل هستند.

در سئول شاخص Kospi عملکرد نسبتاً باثبات‌تری داشت و با نوسانی محدود در محدوده خنثی تا مثبت جزئی و با حدود ۰.۲ درصد رشد همراه بوده است.

✔️ بازارهای مالی هند امروز به مناسبت روز گاندی Gandhi Jayanti تعطیل رسمی هستند.

✔️ در تایوان شاخص Taiex نوسان محدود حدود ۰.۲ درصدی داشته است.

بالا ماندن بازدهی اوراق قرضه آمریکا در نرخ‌های بالای ۵ درصد و تقویت شاخص دلار شرایط مالی را در آسیا منقبض نگه‌داشته و مانع ورود جریان سرمایه جدید شده است. به علاوه ماندگاری قیمت نفت در سطوح بالا، ریسک‌های تورمی و هزینه‌های واردات انرژی را برای اقتصادهای بزرگ واردکننده آسیا به‌ویژه ژاپن و هند تشدید کرده است.

همچنین معامله‌گران نهادی برای محافظت از سود هفتگی و پیش از انتشار داده‌های بازار کار آمریکا، پوزیشن‌های معاملاتی خود را سبک‌تر کردند.

@marketswithme
  • ❤ 4
  • 👍 1
Post #2234 388
اینها دو نمونه از واکنش‌ها به آخرین مطلب کانال است. مطلبی که از Visual Capitalist استخراج شده که یک شرکت کانادایی مستقر در ونکوور است و در سال ۲۰۱۱ تاسیس شده و یک پلتفرم محبوب جهانی در زمینه تصویرسازی داده است. موسس آن هم یک کانادایی به نام جف دژاردین است. منطقاً مزخرفاتی شبیه به اینکه آمار دستکاری شده یا بی‌شرفی و امثال اینها در مورد آن صدق نمی‌کند.

اینکه پلتفرم آمار را از منابع رسمی گرفته باشد و با توجه به وضعیت آمار در کشورهایی شبیه ما نتوان به آن اتکا کرد محتمل است ولی مساله به شرف مرتبط نیست و با عرض معذرت به سطح پایین سواد اقتصادی دوستان واکنش‌دهنده مرتبط است.

نسبت مالیات به تولید ناخالص داخلی Tax-to-GDP Ratio که در این تصویر مشاهده می‌شود یکی از اصلی‌ترین شاخص‌های سنجش توان مالیاتی و پایداری درآمدهای عمومی یک کشور است. در ایران این نسبت نشان‌دهنده تعارض آشکار میان سهم مالیات از بودجه دولت و سهم مالیات از کل کیک اقتصاد است.

تولید ناخالص داخلی GDP بیانگر مجموع ارزش پولی تمام کالاها و خدمات نهایی تولیدشده در مرزهای یک کشور طی یک بازه زمانی مشخص است. سنجش مالیات نسبت به GDP نشان می‌دهد که حاکمیت چه میزان از ظرفیت واقعی خلق ارزش اقتصادی را به منابع عمومی تبدیل می‌کند.

طبق گزارش‌های نهادهای اقتصادی بین‌المللی از جمله بانک جهانی، در کشورهای توسعه‌یافته این نسبت به بیش از ۳۰ درصد می‌رسد و میانگین جهانی آن حدود ۱۵ درصد ارزیابی می‌شود.

تولید ناخالص داخلی اسمی ایران تحت تأثیر تورم از مرز ۱۰۰ هزار هزار میلیارد تومان (همت) فراتر رفته و برآورد صندوق بین‌المللی پول حجم دلاری آن را بیش از ۴۰۰ میلیارد دلار محاسبه کرده است (براساس آمار رسمی و نرخ ارز رسمی).

همچنین بر اساس آخرین داده‌های مرکز آمار ایران نرخ مالیات به تولید ناخالص داخلی حدود ۶.۴ درصد و طبق برآوردهای بانک مرکزی حدود ۸.۳ درصد اعلام شده است.

اگرچه سهم مالیات از کل تولید ناخالص داخلی کم است اما جایگاه آن در بودجه کشور به شدت پررنگ است بطوریکه سهم مالیات در بودجه عمومی به ۴۸ درصد رسیده است و به دلیل تحریم‌های نفتی و افت درآمدهای کشور، مالیات به ستون اصلی دخل‌وخرج دولت بدل شده است اما نسبت مالیات به تولید ناخالص داخلی بین ۶.۴ تا ۸.۳ درصد است که فرار مالیاتی و معافیت‌های گسترده مهم‌ترین دلیل آن است.

به عنوان نمونه مالیات بر ارزش افزوده در دانمارک که در صدر لیست است ۲۵ درصد و در بلغارستان ۲۰ درصد است اما نسبت مالیات به تولید ناخالص داخلی در تصویر مشخص است.

اینکه چرا مالیات به تولید ناخالص داخلی پایین است سه دلیل عمده دارد:

✅️ اقتصاد غیررسمی و فرار مالیاتی: فعالیت‌های دلالی و مشاغل غیررسمی خارج از رصد مالیاتی مانده و به طور سنتی بخش عمده بار مالیات بر دوش حقوق‌بگیران و تولیدکنندگان شفاف قرار می‌گیرد.

✅️ معافیت‌های نهادی و منطقه‌ای: معافیت‌های گسترده در بخش‌های صادراتی، بنیادها و مناطق آزاد مانع از شکل‌گیری یک پایگاه جامع مالیاتی شده است.

✅️ اثر تورم ساختاری: تورم، تولید ناخالص داخلی اسمی را جهش می‌دهد در حالی که سازوکار وصول مالیات همگام با آن رشد نکرده است.

نکته دیگر اینکه در این کانال دقیقاً بدلیل فضای موجود در سطح جامعه بیشتر در مورد بازارهای جهانی صحبت می‌شود اما معدود مطالب مرتبط با اقتصاد ایران همیشه انتقادی است. و نکته آخر اینکه احساسات ما واقعیت‌های اقتصادی را تغییر نمی‌دهد اما آن چیزی که واکنش‌های اینچنینی را موجب می‌شود علاوه بر عدم اطلاع و سواد کم اقتصادی نابرابری و تبعیض گسترده در جامعه است که همواره یکی از موارد مورد انتقاد این کانال بوده است‌.

@marketswithme
  • 👍 14
  • 👎 6
  • 🔥 2
  • ❤ 1
Post #2233 452
کشورها با بیشترین و کمترین مالیات

@marketswithme
  • 👎 8
  • 👍 5
  • ❤ 1
  • 💯 1
Post #2232 445
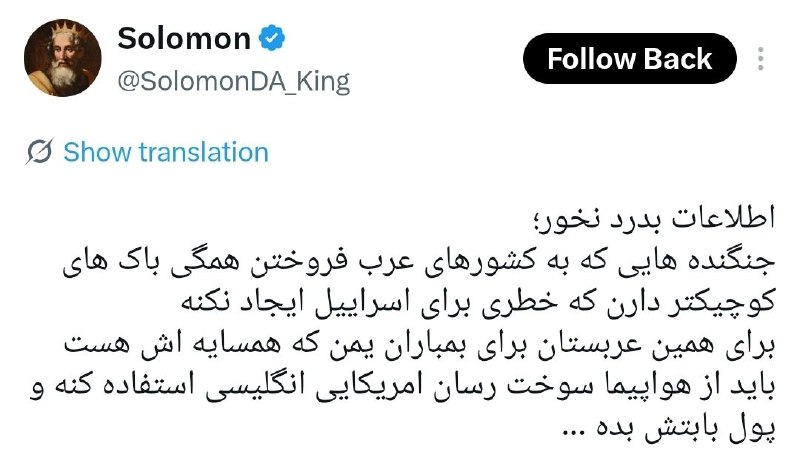
اطلاعات بدرد نخور

فاصله بندر حقل در عربستان و در ساحل خلیج عقبه تا بندر ایلات اسرائیل حدود ۳۰ کیلومتر است.

نزدیک‌ترین پایگاه هوایی عربستان به اسرائیل یعنی پایگاه ملک فیصل در استان تبوک با مرز اسرائیل حدود ۲۰۰ کیلومتر فاصله دارد. فاصله جنوب تا شمال اسرائیل هم حدود ۴۲۰ کیلومتر است.

اگر احیاناً اردن از نظر ایشان کشور عربی به حساب می‌آید خوب است بدانیم که همسایه اسرائیل است. مصر نیز به همین ترتیب.

کمترین برد عملیاتی اف ۱۵ حدود ۱۲۰۰ کیلومتر است.

@marketswithme
  • 👍 17
  • 😁 4
  • ❤ 3
Post #2231 481
ایده‌های خوب با طوفان فکری آغاز می‌شوند،
ایده‌های فوق‌العاده با قهوه.

روز جهانی قهوه مبارک!

@marketswithme
  • 👍 13
  • ⚡ 7
  • ❤ 5
  • 💯 3
  • 👎 2
  • 🔥 1
Post #2230 497

Forwarded from تحلیل زمانه

🧨چپ پوپولیست، آمریکای لاتین را عقب نگه داشته است
روچیر شارما (منتشر شده در فایننشال تایمز)📰
ترجمۀ مسعود یوسف‌حصیرچین (منتشر شده در اکوایران)
بخش اول

📍در حالی که انتظار می‌رود اکثر مناطق اقتصادی نوظهور در سال‌های آینده رشد اقتصادی سریع‌تری داشته باشند، آمریکای لاتین به شکل ناامید کننده‌ای عقب است. درآمدها راکدند، مهاجران ثروتمند و فقیر به سوی پناهگاه‌های شمالی در حرکتند و سرمایه‌گذاران در حال فرارند، مسئله‌ای که تا حدی حاصل یک منبع ناکارآمدی سیاسی جدید است. برای نخستین بار، تمام پنج بازار بزرگ منطقه تحت حکومت چپ پوپولیست قرار دارد. هم‌زمان با این «موج صورتی»، سود سهام آمریکای لاتین در سال جاری بدتر از هر زمان دیگری بوده است.
آمریکای لاتینِ گرفتار یک «دهۀ از دست رفته» دیگر است و سرانۀ تولید ناخالص داخلی‌اش رشد ناچیز چند دهم درصدی را تجربه می‌کند و از همتایان نوظهورش در آسیا و اروپای شرقی و همینطور اقتصادهای توسعه یافته جا مانده است. در کشورهای موج صورتی مکزیک، برزیل، کلمبیا، شیلی و پرو، درآمد متوسط تقریباً یک چهارم ایالات متحده است و طی 10، 50 یا حتی 150 سال اخیر افزایشی نداشته است.

معمولاً وضعیت آمریکای لاتین با افزایش و کاهش قیمت‌های جهانی محصولات صادراتی‌اش مانند نفت و مس بالا و پایین می‌شود. در بلند مدت، قیمت کالاها (تنظیم شده بر اساس تورم) ثابت مانده است و همین مسئله توضیح می‌دهد چرا این منطقه در سطح درآمد متوسط در جا زده است. اما دهۀ جاری با الگوی معمول جور درنمی‌آید و علیرغم افزایش قیمت کالاها، رکود پا برجاست.

این موج صورتی  عامل اصلی این فرصت از دست رفته است. این موج که در سال 2018  در مکزیک و با پیروزی آندرس مانوئل لوپز اوبرادور آغاز شد احزاب چپ‌گرا را به قدرت رساند و در اوایل سال پیش و بازگشت لوییز ایناسیو لولا دا سیلوا  در برزیل به اوج خود رسید. طی پاندمی و پس از آن، بسیاری از مناطق در حال ظهور تا حدی هزینه‌هایشان را مهار کردند. اما آمریکای لاتین دارد تسلیم چیزی می‌شود که اقتصاددان بانک جهانی، ویلیام مالونی، اخیراً آن را «فشار برای تحریک رشد به هر وسیله‌ای» نامیده است.
افزایش کسری بودجه در آمریکای لاتین از اکثر مناطق دیگر بیشتر است. در مکزیک، بیش از 5 درصد افزایش یافته است -بالاترین مقدار از دهۀ 1980 تا کنون. افزایش کسری بودجه به معنی نبردی پیچیده علیه تورم است و بانک‌های مرکزی را مجبور می‌کند نرخ‌ها را برای مدت طولانی‌تری بالا نگه دارد و رشد را متوقف کند.
در همین حال، مداخلۀ دولتی هم بسیار رایج است. آسیب‌های گهگاهی به اصلاحات قضایی در مکزیک، اصلاحات قانون اساسی در شیلی و مداخلات ریاست‌جمهوری در شرکت‌های دولتی برزیل به تردیدهای سرمایه‌گذاران بین المللی افزوده و آنها را ترسانده است.
فرصت از دست رفته احتمالاً در مکزیک شدیدتر از دیگر جاها باشد چرا که این کشور علاوه بر قیمت بالای نفت، عوامل اقتصادی مناسب پرشمار دیگری را هم در طرف خود دارد. اقتصاد قدرتمند ایالات متحده در همسایگی‌اش و تولید محصولات چینی در آنجا باید به مکزیک کمک می‌کرد. اما سر جایش ثابت مانده است.
در دورۀ لوپز اوبراتور، و حالا جانشینش کلودیا شینباوم، دولت خصوصی‌سازی صنعت نفت را متوقف کرده و اولویت هزینه‌هایش را از سرمایه‌گذاری به رفاه اجتماعی تغییر داده است و حداقل دستمزد را 145 درصد، متناسب با تورم، افزایش داده و از رقابتی بودن مکزیک کاسته است
.

#تحلیل_زمانه
🌍 @TahlilZamane
  • 👍 3
  • ❤ 2
Post #2229 582
Markets برای دهه‌ها، تنگه هرمز به عنوان شاهرگ حیاتی انرژی جهان و اصلی‌ترین اهرم فشار ژئوپلیتیک ایران شناخته می‌شد. اما وقایع جنگ اخیر و عملیاتی شدن انسداد این آبراه، پارادایم امنیت انرژی را از ریشه تغییر خواهد داد. اگر تا دیروز سرمایه‌گذاری در مسیرهای جایگزین برای…
دکترین "هرمز صفر" بازتعریف امنیت انرژی و لجستیک امارات

تنگه هرمز از دیرباز شریان اصلی صادرات نفت خلیج فارس و هم‌زمان کانون آسیب‌پذیری‌های ژئوپلیتیک منطقه به شمار رفته است. تهدیدهای پیوسته مبنی بر انسداد این آبراه، تنش‌های نظامی، افزایش ناگهانی حق بیمه ریسک جنگ War Risk Premium و نوسانات امنیتی، امارات متحده عربی را به تدوین و اجرای یک استراتژی چندوجهی موسوم به دکترین هرمز صفر Zero Hormuz Strategy سوق داده است.

هدف محوری این راهبرد کلان، قطع وابستگی ساختاری جریان صادرات انرژی و شریان‌های لجستیکی کشور به تنگه هرمز و انتقال کانون صادرات به سواحل اقیانوس هند و دریای عمان در شرایط بحرانی است.

دکترین هرمز صفر بر پیوند مستقیم مناطق تولید و مراکز ثقل اقتصادی غرب امارات به امارت فجیره در ساحل شرقی استوار است و ارکان اصلی آن عبارتند از:

✅️ خط لوله انتقال نفت خام حبشان–فجیره ADCOP: خط لوله ۳۷۰ کیلومتری حبشان به فجیره، ستون فقرات طرح است. این پروژه با ظرفیت اسمی و عملیاتی حدود ۱.۵ تا ۱.۸ میلیون بشکه در روز، به امارات امکان می‌دهد بیش از نیمی از ظرفیت کل صادرات نفت خام خود به‌ویژه گرید پرتقاضای موربان را بدون ورود نفتکش‌ها به خلیج فارس مستقیماً از طریق پایانه دریایی فجیره بارگیری و روانه مقاصد بین‌المللی در شرق آسیا کند. با پایان عملیات خط ساخت خط لوله دوم ظرفیت انتقال در سال ۲۰۲۷ دو برابر خواهد شد و در صورت اجرای خط لوله سوم که در دست مطالعه است، ظرفیت انتقال نفت به بیش از ۵ میلیون بشکه خواهد رسید.

✅️ بزرگ‌ترین تأسیسات ذخیره‌سازی زیرزمینی جهان: پروژه حفر و تجهیز مخازن استراتژیک در دل کوه‌های فجیره با ظرفیت فراتر از ۴۲ میلیون بشکه نفت خام تضمین‌کننده تداوم عرضه حتی در زمان توقف احتمالی خطوط انتقال یا اخلال در تأسیسات بالادستی است. این مخازن پایداری لجستیک انرژی را برای چندین هفته مستقل از هرگونه متغیر بیرونی حفظ می‌کنند.

✅️ کریدور ریلی سراسری اتحاد ریل Etihad Rail: شبکه ریلی ملی نقشی موازنه‌ساز فراتر از حوزه مسافری ایفا می‌کند. اتصال ریلی بنادر صنعتی غرب و مرکز مانند بندر خلیفه در ابوظبی و جبل‌علی در دبی به بندر فجیره، یک پل زمینی امن برای جابه‌جایی بار، کالاهای اساسی و کانتینرها فراهم ساخته تا زنجیره تأمین ملی در زمان بحران‌های دریایی خلیج فارس مصون بماند. با افتتاح ایستگاه دبی در روز گذشته و ایستگاه شارجه تا پایان سال جاری، اتصال شمال به جنوب کشور برای جابجایی مسافر تکمیل می‌شود. امارت‌های دیگر نیز تا ۲۰۳۰ به این خط متصل خواهند شد.

✅️ پایانه‌های گازی و مشتقات انرژی: توسعه تأسیسات ال‌ان‌جی LNG و سوخت‌رسانی دریایی Bunkering در فجیره، این بندر را در کنار سنگاپور و روتردام به یکی از هاب‌های برتر سوخت‌رسانی و تجارت کامودیتی در تراز جهانی تبدیل کرده است.

مهم‌ترین وجه تمایز این دکترین قرار داشتن آن در بالاترین سطح اولویت حاکمیتی و هدایت متمرکز آن توسط شیخ خالد بن محمد بن زاید آل نهیان، ولیعهد ابوظبی و رئیس شورای اجرایی این امارت است. این نظارت مستقیم از طریق سه اهرم نهادی اعمال می‌شود:

✅️ ریاست کمیته اجرایی هیئت مدیره ادنوک ADNOC: ادنوک به‌عنوان بازوی عملیاتی انرژی کشور، اجرای مستقیم خطوط لوله، تأسیسات فجیره و قراردادهای بارگیری را بر عهده دارد. ریاست شیخ خالد بر کمیته اجرایی ادنوک باعث شده تصمیم‌گیری‌های تخصیص سرمایه و زمان‌بندی پروژه‌ها با رویکرد حفظ منافع کلان حاکمیتی و فارغ از تعلل‌های بوروکراتیک نهایی شوند.

✅️ راهبری مستقیم پروژه ملی اتحاد ریل:
پیوند خشکی میان بنادر خلیج فارس و دریای عمان مستقیماً تحت نظارت میدانی و تصمیمات راهبردی ولیعهد ابوظبی به سرانجام رسیده و به‌عنوان یکی از ارکان کلیدی امنیت لجستیک ملی تثبیت شده است.

✅️ ریاست شورای عالی امور مالی و اقتصادی SCFEA: این شورا که بر تمامی دارایی‌ها، منابع انرژی و صندوق‌های ثروت حاکمیتی ابوظبی اشراف دارد، هماهنگی کامل بودجه‌های عمرانی-امنیتی با شرکت‌های تابعه و استراتژی‌های سیاست خارجی را زیر نظر شیخ خالد به عنوان نائب رئیس ممکن ساخته است.

اگرچه اجرای مهندسی و مدیریت شرکت‌ها بر عهده چهره‌هایی چون دکتر سلطان الجابر مدیرعامل ادنوک و مدیران تخصصی زیرساخت است، اما جهت‌گیری استراتژیک، تعیین ضرب‌الاجل‌ها و تقدم ژئوپلیتیک طرح مستقیماً از دفتر ولیعهد ابوظبی هدایت می‌شود.

ابعاد اقتصادی و ژئوپلیتیک این راهبرد را می‌توان در چند محور برشمرد:

✅️ کم‌اهمیت شدن اهرم تهدید تنگه هرمز: کاهش اهرم فشار ناشی از بستن تنگه هرمز توسط قدرت‌های منطقه‌ای و حفظ جریان درآمدهای نفتی امارات.

✅️ کاهش هزینه‌های ترانزیت و بیمه: حذف ریسک ورود به آب‌های کم‌عمق خلیج فارس و کاهش چندروزه زمان دریانوردی برای تانکرهای غول‌پیکر VLCC.

✅️ استقلال قراردادهای آتی نفت موربان: عرضه قراردادهای آتی در بورس بین‌المللی فیوچرز ابوظبی IFAD با تحویل فیزیکی در فجیره که نفت خام ابوظبی را از ریسک ژئوپلیتیک هرمز در قیمت‌گذاری منتزع کرده است.

✅️ اتصال به کریدورهای ترانزیت فرامنطقه‌ای: هم‌پوشانی این شریان‌های خروجی با کریدورهای جدید تجاری شرق به غرب، موقعیت ژئواکونومیک امارات را در کریدور IMEC ارتقا داده است.

به نظر می‌رسد دکترین هرمز صفر یک طرح جایگزین برای صادرات نفت نیست بلکه بازتعریف کامل ژئوپلیتیک انرژی در خاورمیانه است. امارات متحده عربی با هدایت مستقیم بالاترین سطوح تصمیم‌گیری در ابوظبی، شریان‌های حیاتی اقتصادی خود را از یک گلوگاه سنتی و پرریسک جدا کرده و ساختاری چندلایه، تاب‌آور و متصل به اقیانوس هند بنا نهاده است که تضمین‌‌کننده امنیت پایدار اقتصادی کشور در دهه‌های آینده خواهد بود و با فراهم آوردن امکان مشابه برای کویت، عراق و قطر نقش مهم‌تری در اقتصاد منطقه بازی خواهد کرد.

@marketswithme
  • 👍 7
  • ❤ 1
Post #2228 508
بانک مرکزی معاملات تتر در صرافی‌های رمز ارزی را از ساعت ۲۱ هر شب تا ۹ صبح روز بعد ممنوع کرد. 👀

@marketswithme
  • 🥴 10
  • 👍 6
  • 🤔 2
  • 😁 1
Post #2227 461

Forwarded from دیدگاه‌های احسان

اما یک ریسک بلندمدت حتی از این هم مهم‌تر است. عربستان و عراق در حال اثبات این هستند که می‌توانند بخشی از صادرات خود را با مسیرها و سازوکارهای جدید دوباره به بازار برگردانند. اگر این روند تثبیت شود، بازار جهانی به‌تدریج خودش را با نبود نفت ایران تطبیق می‌دهد. آن وقت حتی اگر چند ماه بعد محدودیت صادرات ایران کاهش پیدا کند، تهران ممکن است با یک بازار متفاوت روبه‌رو شود بازاری که مشتری سابق ایران، دیگر منتظر نفت ایران نمانده است و شاید همین، پرهزینه‌ترین بخش این محاصره برای اقتصاد ایران باشد.

@ehsanviews
  • ❤ 10
  • 👍 8
  • 😱 1
Post #2226 419

Forwarded from دیدگاه‌های احسان

یک اتفاق مهم در بازار نفت در حال رخ دادن است که برای اقتصاد ایران شاید از خودِ افزایش قیمت نفت هم مهم‌تر باشد، صادرات نفت عربستان در سپتامبر به حدود ۵.۴ میلیون بشکه در روز رسیده، تقریباً دو برابر ماه آگوست که حدود ۲.۴ تا ۲.۵ میلیون بشکه بود. عراق هم صادرات نفت جنوب خود را به حدود ۲.۶ میلیون بشکه در روز رسانده؛ در حالی که در ماه‌های ابتدایی جنگ، صادراتش به‌شدت مختل شده بود.

بارگیری نفت ایران در آگوست به حدود ۲۵۰ هزار بشکه در روز سقوط کرد و طبق داده‌های ردیابی نفتکش‌ها، بخش بزرگی از همین نفت هم عملاً نتوانست از منطقه محاصره خارج شود. داده‌های مقدماتی سپتامبر نیز جریان نفت ایران از هرمز را در محدوده فقط ۱۰۰ هزار بشکه در روز نشان می‌دهد.

ایران در ماه‌های مارس و آوریل حدود ۱.۸۵ میلیون بشکه در روز نفت صادر می‌کرد. یعنی در عرض چند ماه، بخش عمده این جریان از بازار حذف شده است.

عربستان، عراق و امارات به‌تدریج مسیرهای صادراتی خود را بازسازی کرده‌اند. صادرات نفت کشورهای اصلی منطقه در سپتامبر به بالاترین سطح از زمان آغاز جنگ رسیده است. عربستان از خط لوله East-West و بندر ینبع استفاده کرده و هم‌زمان صادرات از خلیج فارس را دوباره بالا برده است. عراق نیز با تخفیف‌های سنگین توانسته مشتری پیدا کند؛ حتی Vitol فقط در سپتامبر دست‌کم ۲۵ میلیون بشکه نفت عراق خریده و تخفیف بعضی محموله‌های عراقی به حدود ۱۵ تا ۲۰ دلار در هر بشکه رسیده است.

چینی‌ها هم منتظر ایران نمانده‌اند. پالایشگاه‌های مستقل چین یا همان Teapotها که سال‌ها یکی از مهم‌ترین مشتریان نفت تحریمی ایران بودند، با کاهش عرضه ایران مجبور شده‌اند به دنبال خوراک جایگزین بروند و بخشی از تقاضا به سمت نفت عراق و سایر تولیدکنندگان منتقل شده است. ایران فقط درآمد امروز را از دست نمی‌دهد، ممکن است بخشی از بازاری را که طی سال‌ها و با تخفیف و دور زدن تحریم ساخته بود نیز از دست بدهد.

مشتری وقتی خوراک پالایشگاهش را از عراق، عربستان یا تولیدکننده دیگری تأمین کرد، بازگرداندنش به نفت ایران سریع و بدون هزینه نخواهد بود.

حالا اثر این وضعیت روی اقتصاد ایران تا پایان ۱۴۰۵ چیست؟ اولین ضربه مستقیم به ورودی ارز است. اگر صادرات نزدیک ۱.۵ تا ۲ میلیون بشکه در روز را با شرایط فعلی مقایسه کنیم، حتی با نفت ۹۰ تا ۱۰۰ دلاری، صحبت از چند میلیارد دلار درآمد بالقوه‌ای است که طی چند ماه می‌تواند از دسترس اقتصاد ایران خارج شود. ضمن اینکه داشتن نفت ۱۰۰ دلاری وقتی امکان صادرات و انتقال پول وجود ندارد، کمک چندانی نمی‌کند.

دومین فشار روی بودجه دولت وارد می‌شود. در بودجه ۱۴۰۵ فقط حدود ۲۶۳ همت درآمد نفت و گاز برای دولت در نظر گرفته شده بود؛ رقمی که خودش نسبت به بودجه سال قبل حدود ۵۶٪ پایین‌تر بود. بنابراین بودجه از ابتدا هم با فرض درآمد نفتی محدودتری بسته شده بود، اما اگر وضعیت فعلی صادرات ادامه پیدا کند، حتی تحقق همین منابع نیز دشوارتر می‌شود.

آن وقت دولت چند انتخاب بیشتر ندارد، افزایش مالیات و فشار بیشتر بر بخش رسمی اقتصاد، فروش اوراق بیشتر، کاهش مخارج واقعی، استفاده بیشتر از منابع بانکی و صندوق‌ها یا تأمین کسری از مسیرهایی که در نهایت پایه پولی و نقدینگی را تحت فشار قرار می‌دهد.

و تقریباً همه این مسیرها یک نقطه مشترک دارند هزینه‌شان نهایتاً به اقتصاد داخلی منتقل می‌شود.

سومین اثر روی بازار ارز است. وقتی ورودی ارز نفتی کاهش پیدا می‌کند اما تقاضای ارز برای غذا، دارو، مواد اولیه، قطعات و سایر واردات باقی می‌ماند، بانک مرکزی فضای بسیار کمتری برای مدیریت بازار خواهد داشت.

نشانه این فشار همین حالا هم دیده می‌شود؛ نرخ ارز ملی در پایان سپتامبر به کف تاریخی جدیدی رسیده و از ۲.۵ میلیون ریال(۲۵۰ هزار تومان) در برابر هر دلار عبور کرده است.

چهارمین ضربه، تورم وارداتی است. افزایش نرخ ارز فقط طلا و دلار را گران نمی‌کند. مواد اولیه، ماشین‌آلات، دارو، خوراک دام، تجهیزات و بسیاری از کالاهای واسطه‌ای اقتصاد ایران مستقیم یا غیرمستقیم وابسته به واردات‌اند. در نتیجه شوک ارزی با چند ماه تأخیر خودش را در قیمت کالا و خدمات نشان می‌دهد.

اقتصاد ایران حتی قبل از کامل‌شدن این شوک نیز با تورم بسیار سنگینی وارد نیمه دوم سال شده؛ برآورد IMF برای متوسط تورم ۲۰۲۶ حدود ۶۹٪ است.

پنجمین مشکل از جایی می‌آید که کمتر درباره‌اش صحبت می‌شود صنعت پتروشیمی. طبق برآورد کپلر، صادرات محصولات پتروشیمی ایران نیز از ابتدای ۲۰۲۶ حدود ۶۳٪ کاهش کرده است. یعنی فشار ارزی فقط به نفت محدود نیست و دومین منبع مهم ارز صادراتی کشور هم تحت فشار قرار گرفته.

اگر مخازن پر شوند و صادرات نتواند ادامه پیدا کند، مشکل بعدی دیگر فقط «نداشتن دلار» نیست؛ کاهش تولید کارخانه‌ها، افت فروش شرکت‌ها و در نهایت فشار روی اشتغال است.

ادامه در متن بعدی⬇️

@ehsanviews
  • ❤ 8
  • ✍ 5
  • 👍 3
Post #2225 421

Forwarded from Karoon

یه اپدیت کپسولی از اوضاع مارکت و کریپتو:

❇️ متاسفانه بازده اوراق قرضه پشت هم داره رکورد می‌زنه و به ۵.۲۳۹٪ رسیده که فشار اصلیش روی دارایی‌های پرریسک‌تر مثل بیتکوین می‌یاد. اگه حوصله ندارین سرچ کنین خلاصه‌اش می‌شه این:

سود اوراق (امن‌ترین دارایی جهان) بالا می‌ره = مردم پول‌شون رو از دارایی‌های پرریسک (مثل کریپتو) بیرون می‌کشن و اوراق می‌خرن.

❇️ قیمت نفت هم بعد از یه اصلاح کوچیک دوباره داره می‌ره بالا و امروز بعد از هدف قرارگرفتن 3 کشتی در تنگه هرمز برگشت بالای ۹۰ دلار.

❇️ شاخص PMI (مدیران خرید) به ۵۸.۴ رسید که نشون می‌ده اقتصاد در حال رشد و کسب و کارها فعالن = کاهش بیکاری = پول بیشتری خرج می‌شه = تقاضا بالا می‌ره = تورم پایین نمی‌یاد = نرخ بهره بالا می‌مونه.

* فراموش نکنید هدف فدرال رزرو تورم ۲ درصده و با اینکه از نظر عددی بهش نزدیکیم، اما پایین آوردن این نیم درصد آخر خیلی سرسخت و چسبنده شده متأسفانه

❇️ اما با وجود تمام این داده‌ها بیتکوین مقاومت خوبی نشون داده و در رنج ۸۲۵۰۰ تا ۸۵۵۰۰ نوسان می‌کنه

❇️ صندوق‌های اسپات بیت‌‌کوین در یک هفته ۲.۴ میلیارد دلار جذب کردن و فقط در ۲۹ سپتامبر ۶۶.۲ میلیون دلار ورودی داشتن

❇️ شرکت مایکرواستراتژی (MicroStrategy) ۱,۶۶۵ بیت‌کوین دیگه خرید و همچنان داره بیتکوین انباشت می‌کنه!

❇️ نهنگ‌های بیت‌‌کوین هم در ۱۰ هفته اخیر ۱۱۳,۹۵۰ واحد (معادل ۹.۶ میلیارد دلار) انباشت کردن.

❇️ نهنگ‌های اتریوم هم ۲۶۰ هزار اتریوم خریدن و هم‌زمان ۶۹۰ میلیون دلار وارد ETFهاش شده! باورتون بشه یا نه بنیاد اتریوم ۵۰ میلیون دلار از توکن‌هاش رو استیک کرده.
* یادتونه پارسال چپ و راست می‌فروختن

❇️ یه مورد جالب هم به چشمم خورد که نهنگ‌ها در چند روز اخیر ۱.۱۴ میلیارد توکن دوج (معادل ۱۱۲ میلیون دلار) خرید داشتن
* من در کل امید زیادی بهش ندارم, مگه اینکه ایلان ماسک حرکتی بزنه

❇️ توکن Quant (QNT) بخاطر پارتنرشیپ با یه اتاق پایاپای بانکی بیش از ۷۰٪ رشد کرد. توکن‌های LINK (۱۰٪ رشد) و HBAR (۲۴٪ رشد) هم به دلیل ارتقای زیرساخت‌ها و ادغام با سیستم‌های سنتی مثل IBM با استقبال خوبی روبرو شدن. توکن‌های مرتبط با هوش مصنوعی مثل GRASS و 0G هم رشدهای بالای ۲۰ درصدی داشتند هرچند در ادامه دامپ شدن!

❇️ بعد از رد لایحه CLARITY حالا SEC هم تصمیم‌گیری درباره‌ی معاملات آپشن برای ETFهای کریپتو رو به ۱۱ نوامبر موکول کرده.
* اگه دموکرات‌ها در انتخابات میان‌دوره، هم سنا و هم کنگره رو ببرن سیگنال جالبی برای کریپتو نخواهد بود. تصور کنین چند سناتور دیگه مثل الیزابت وارن وارد سنا بشن.

❇️ خبر بد دیگه جدایی هستر پیرس (معروف به مادر کریپتو) از SEC. متاسفانه مهم‌ترین حامی ارزهای دیجیتال در کمیسیون بورس آمریکا (SEC) استعفا داده.

همین‌طور که می‌بینین، کفه‌ی خبرهای بد سنگینی می‌کنه, اما بیایم با یه خبر خوب برای بِیس ماکسی‌ها متن‌مون رو تموم کنیم:

✅ کوین‌بیس موفق شد مجوز فعالیت قانونی به عنوان اتاق پایاپای مشتقات رو از نهاد CFTC دریافت کنه
* انتظار رشد خیلی خوبی در بخش RWA و سهام‌های توکنیاز شده شبکه بیس دارم. زیرساخت رو داره آماده می‌کنه.
  • ❤ 9
  • 👍 2
  • 🔥 2
  • 🙏 1
Post #2224 375

Forwarded from یادداشت‌های پراکنده‌ رضا خانکی (Reza Khanaki)

‏گزارش تورم شهریور هر دو نهاد مرکز آمار و بانک مرکزی منتشر شد و روند افزایشی تورم مثل ماه قبل ادامه داره و با این افزایش ارزش دلار یحتمل در ماه مهر نیز روند صعودی خواهد بود و با احتمال بالای ۹۰٪ میشه حدس زد تورم سالانه در هیچ سناریویی کمتر از ۸۰٪ نخواهد شد. وضعیت دردناکی است.
فقط تورم ۶ ماهه اول حدود ۳۵٪ قدرت خرید مردم رو کم کرده. به بیان دیگر کسی که اول سال ۵۰ میلیون حقوق میگرفته امروز حقوقش شده ۳۲ میلیون تومن.
  • 👍 3
  • 💔 3
  • ❤ 1
Post #2223 603
تحول در جغرافیای ثروت Geography of Wealth یکی از بنیادین‌ترین روندهای اقتصاد کلان و مدیریت ثروت در سال‌های اخیر است. این تغییر پارادایم تنها جابه‌جایی فیزیکی افراد با دارایی خالص بسیار بالا HNWIs و دفاتر خانوادگی Family Offices نیست بلکه مستقیماً بر معماری پورتفولیو Portfolio Construction و چارچوب‌های شکل‌دهی چندحوزه‌ای ثروت Cross-Jurisdictional Structuring تأثیر گذاشته است.

مهم‌ترین عواملی که به تغییر جغرافیای ثروت کمک کرده‌اند عبارتند از:

✅️ قطب‌بندی ژئوپلیتیک و سلاح‌سازی از نظام مالی Weaponization of Finance:
توقیف ذخایر ارزی، تحریم‌های بانکی فرامرزی و ریسک‌های تصرف یا مسدودسازی دارایی‌ها، سرمایه‌گذاران بین‌المللی را به این جمع‌بندی رسانده که تمرکز دارایی‌ها در حوزه‌های سنتی غربی مانند آمریکا، بریتانیا و اتحادیه اروپا دیگر بدون ریسک سیاسی مطلق نیست.

✅️ سیاست‌های مالیاتی تهاجمی و شفافیت فراگیر: حذف رژیم مالیاتی Non-Dom در بریتانیا، تشدید نظارت‌های مالیاتی در اروپا و بحث‌های مستمر بر سر مالیات بر ثروت Wealth Tax، سرمایه‌ها را به سمت حوزه‌هایی با قوانین مالیاتی پایدارتر و شفاف‌تر سوق داده است.

✅️ ظهور هاب‌های جدید بی‌طرف Neutral Financial Hubs: مناطقی مانند امارات متحده عربی به‌ویژه دبی و ابوظبی با رژیم‌های حقوقی مستقر در DIFC و ADGM، سنگاپور و بخش‌هایی از آمریکای لاتین و آسیا، مدل بی‌طرفی استراتژیک، اتصال به شرق و غرب، و امنیت قضایی مبتنی بر کامن‌لا را ارائه داده‌اند.

✅️ بازآرایی ساختار پورتفولیو Portfolio Construction Shift از مدل سنتی فاصله گرفته و تنوع ارزی Currency Diversification از طریق افزودن طلا، فرانک سوئیس و تسویه‌های چندارزی برای کاهش وابستگی تک‌محوره به سیستم سوئیفت/دلار مورد توجه جدی قرار گرفته است.

✅️ دارایی‌های فیزیکی و واقعی Real Assets تکیه اصلی بر دارایی‌های کاغذی سهام و اوراق قرضه را به چالش کشیده‌اند و تخصیص سنگین‌تر به املاک پریمیوم، زیرساخت‌های انرژی و انتقال داده مورد توجه قرار گرفته است.

✅️ بازارهای خصوصی Private Markets نیز با تمرکز بر صندوق‌های عمومی سهام و VCهای سیلیکون ولی و نیز گسترش Private Credit، سرمایه‌گذاری ثانویه Secondaries و پیش از عرضه اولیه Pre-IPO در مناطق جدید مانند خاورمیانه، هند و جنوب شرق آسیا نیز از جمله روندهای جدید مورد توجه است.

توکنایز کردن دارایی‌های واقعی RWA از جمله اسناد ملکی و بدهی‌های کاغذی متمرکز و استفاده از بسترهای بلاک‌چینی برای توکنایز کردن املاک، طلا و بدهی جهت تسهیل نقدشوندگی و جابه‌جایی فرامرزی از دیگر روندهای مهم است.

استراتژی چندحوزه‌ای Multi-Jurisdictional Architecture خانواده‌های متمول را به سمت متنوع‌سازی دارایی‌های خود در چند مرکز مالی مستقل مثلاً سنگاپور، دبی و زوریخ سوق داده است تا در صورت بروز تنش ژئوپلیتیک یا فشار رگولاتوری در یک منطقه، نقدینگی و دارایی‌ها در مناطق دیگر محفوظ بماند.

استفاده گسترده از ساختارهای Foundation و SPV در حوزه‌هایی مثل DIFC و ADGM در حال جایگزینی الگوهای قدیمی فراساحلی Offshore جزایر کارائیب یا رژیم‌های دستخوش تغییر اروپایی است.

برنامه‌ریزی ثروت از اقامت فیزیکی جدا نیست لذا انتخاب اقامتگاه‌های دارای ثبات سیاسی، معافیت‌های مالیاتی بر عایدی سرمایه و تسهیلات ویزایی مانند گلدن ویزا به پیش‌شرط مدیریت دارایی تبدیل شده است.

بدین ترتیب تمرکز سرمایه‌گذاران از بازارهای اشباع‌شده سنتی به سمت دارایی‌های مولد در کریدورهای تجاری و انرژی جدید تغییر جهت داده است. زیرساخت‌های مراکز داده هوش مصنوعی و انرژی و رقابت شدید بر سر خرید زمین و تأمین انرژی پایدار برای آنها یک اتفاق جدید و مهم است. به علاوه بازارهای بدهی خصوصی منطقه‌ای Regional Private Debt و تأمین مالی پروژه‌های لجستیک و توسعه شهری در حاشیه خلیج فارس با بازده‌های ساختاریافته جذاب نسبت به اوراق با درآمد ثابت سنتی باعث انتقال ثروت بخشی از ثروتمندان دنیا به این منطقه شده است.

@marketswithme
  • 👍 9
  • 🤔 2
  • ❤ 1
  • 👌 1
Post #2222 645
یکی از دوستان در مورد ریسک‌های BNPL پرسیده بودند. از متن سوال به نظر می‌رسید که منظور ریسک‌های کار کردن با این شرکت‌هاست به عنوان فروشنده‌ای که می‌خواهد از طریق
قرارداد با این شرکت‌ها فروش اقساطی ارائه دهد.

مهم‌ترین سؤال در این مورد این است که آیا قرارداد Recourse است یا Non-Recourse؟
این سوال درواقع می‌پرسد که وقتی مشتری در پرداخت اقساط قصور می‌کند، چه کسی ضرر را متحمل می‌شود؟

✅️ردر مدل Non-Recourse یا بدون حق رجوع شرکت BNPL کل مبلغ کالا را پس از کسر کارمزد بلافاصله یا طی مهلت کوتاهی به فروشنده می‌پردازد و ریسک نکول مشتری کاملاً روی شرکت BNPL است.

✅️ در مدل Recourse یا با حق رجوع اگر مشتری نکول کند، شرکت BNPL می‌تواند مبلغ را از فروشنده پس بگیرد یا از پرداخت‌های بعدی کسر کند یعنی عملاً ریسک اعتباری مشتری نهایتاً به فروشنده منتقل می‌شود درحالی‌که فروشنده نه در فرایند اعتبارسنجی مشتری نقشی داشته و نه کنترلی بر وصول مطالبات دارد.

بسیاری از شرکت‌های نوپای BNPL در بازارهایی با ریسک بالا تمایل دارند مدل را به‌صورت پنهان یا نیمه‌پنهان به سمت Recourse ببرند تا ریسک خود را کم کنند.

نکته دیگر ریسک تسویه یا Settlement/Payout Risk است. حتی در مدل غیرقابل‌رجوع، این سؤال باقی است که شرکت BNPL دقیقاً چه زمانی و با چه نرخ کارمزدی پرداخت فروشنده را انجام می‌دهد؟ تأخیر در تسویه، به‌ویژه در بازاری با تورم بالا یک ریسک مالی جدی است چرا که ارزش واقعی مبلغ دریافتی طی زمان افت می‌کند. اگر تسویه به‌صورت اقساطی و هم‌زمان با وصول از مشتری باشد، این ریسک تورمی عملاً به فروشنده منتقل شده است.

ریسک اعتباری و ثبات مالی شرکت BNPL یا ریسک طرف مقابل که همان مفهومی است که پیش‌تر و در مورد اوراق طلا به آن پرداختیم هم یک ریسک مهم و قابل توجه دیگر است. اگر مدل کسب‌وکار شرکت BNPL بر پایه رشد سریع و تأمین مالی مکرر از سرمایه‌گذاران بنا شده باشد که ویژگی رایج بسیاری از فین‌تک‌های BNPL است، در صورت بحران نقدینگی یا افزایش نکول مشتریان ممکن است شرکت نتواند تعهدات پرداخت به فروشندگان را ایفا کند حتی اگر خودش مبلغ را از مشتری
وصول کرده باشد.

ریسک مقرراتی و مجوز یا Regulatory Risk نیز یک مورد قابل توجه دیگر است. در ساختار فعلی شرکت BNPL معمولاً مجوز مستقیم اعطای تسهیلات ندارد و باید از طریق یک مؤسسه اعتباری یا بانک دارای مجوز رسمی بانک مرکزی عمل کند. اگر این رابطه بین شرکت BNPL و مؤسسه اعتباری پشتیبان آن به‌درستی و طبق مقررات شکل نگرفته باشد، در آینده ممکن است با محدودیت، توقف فعالیت، یا الزام به تغییر مدل کسب‌وکار مواجه شود.

@marketswithme
  • 👍 8
  • 🙏 4
  • ❤ 2
  • ❤‍🔥 1
Older posts →

About this channel

How can I read @marketswithme without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Markets: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Markets have?
Markets (@marketswithme) has 1.7K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Markets know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →