TGViewer
Channel Public Channel
LECAP Community

LECAP Community

@lecapcommunity

Канал экосистемы LECAP: юридический консультант, ПВО/trustee, инфраструктурные решения на рынке ценных бумаг.

Новости регулирования, кейсы, мировые практики, исследования в области рынков капитала, ГЧП, цивилистики.

lecap@lecap.ru
+7 495 122 0517
Subscribers
1.5K
Photos
187
Videos
15
Links
159

Showing posts older than #274 · Back to latest

Older Posts 14 shown
Post #272 2.4K
✅ Коммерциализация инфраструктуры: где появляется ценность для инвестора в ГЧП?
__________________

ГЧП сегодня по-прежнему во многом воспринимается как сегмент проектов с высокой ролью бюджетного участия и заранее заданной экономикой. В основном это связано с тем, как исторически развивалась отрасль: такой подход сформировал как структуру самих проектов, так и круг основных участников.

Поэтому вопрос о том, может ли ГЧП-проект быть по-настоящему инвестиционно привлекательным для рыночного инвестора, остается открытым.

Один из ключевых факторов здесь — наличие коммерческой составляющей, способной формировать дополнительную выручку на стадии эксплуатации. Именно она позволяет смотреть на инфраструктуру не только как на объект выполнения публичных обязательств, но и как на актив, создающий экономическую ценность.

🔗 Именно этому посвящено исследование стратегической группы Гиперион «Коммерциализация инфраструктуры городского общественного транспорта», одним из авторов которого выступил Юрий Туктаров, партнер LECAP.

Как отмечает Юрий, Федеральный закон «О концессионных соглашениях» (Закон о КС) в процессе своей эволюции создал правовые условия для получения инвесторами дополнительных (неосновных/нетарифных) доходов от использования объекта концессионного соглашения. Такая возможность обеспечена главным образом следующими положениями Закона о КС:

🔵 цели Закона о КС, в том числе эффективное использование государственного и муниципального имущества;

🔵 «деятельность концессионера» как существенное условие концессионного соглашения + возможность распределения доходов от «деятельности концессионера» между публичным и частным партнером;

🔵 опциональное право концессионера создавать и эксплуатировать дополнительное имущество, не являющееся объектом концессионного соглашения.

Дополнительные источники дохода (= коммерциализация инфраструктуры) представляют интерес прежде всего для «инвесторов-операторов». Такие инвесторы (в отличие от, например, финансовых инвесторов или «инвесторов-строителей») нацелены на получение прибыли на эксплуатационной стадии проекта. Поэтому они, как правило, на старте проекта уже имеют разработанные механизмы и источники получения нетарифной выручки.

Исследование показывает, что потенциал коммерциализации в городском общественном транспорте остается значительным.

📌 Авторы в ходе анализа приходят к следующим основным выводам:

1️⃣ в условиях дефицита «билетной» выручки возникает потребность в дополнительных источниках покрытия расходов;

2️⃣ международный опыт показал, что нетарифные доходы могут обеспечивать 30-50% доходов общественного транспорта без повышения тарифа и потери качества услуг;

3️⃣ уровень коммерциализации общественного транспорта в России составляет всего 1-5% против потенциала в 20-30%;

4️⃣ чем выше диверсификация источников коммерциализации, тем выше общая сумма выручки;

5️⃣ максимальный рост выручки наблюдается при интеграции транспорта+недвижимости (закрепление за оператором прав на прилегающую недвижимость и застройку).

➡️ Таким образом, исследование предлагает важный практический взгляд на то, каким образом инфраструктурный проект может становиться более интересным для рыночного капитала.

🟣 LECAP Community
  • 🔥 9
  • ❤ 7
  • 👍 7
Post #271 6.91K
🟣 Впервые в истории российского рынка произошло погашение структурных облигаций в пользу сотен инвесторов путем поставки акций российской публичной компании
_________________________

LECAP совместно с УК FOCUS Management успешно завершили сопровождение сделки с использованием структурных облигаций, привязанных к обыкновенным акциям ПАО «ПРОМОМЕД»: сегодня состоялось погашение выпуска объемом свыше 1,6 млрд рублей путем поставки инвесторам обыкновенных акций компании.

📈 В результате погашения более 450 владельцев облигаций становятся акционерами ПРОМОМЕД, free-float компании возрастает с 6,7% до 8,5%, а ее краткосрочный долг сокращается на 1,6 млрд рублей.

🥇 Для нас, так же как и для рынка ценных бумаг, это знаковый проект: впервые структурная облигация выступила источником фондирования публичной компании.

Сделка вызвала интерес обеспеченных розничных инвесторов, привыкших инвестировать на международных рынках.

Финансовый инструмент прошёл полный цикл — от размещения до физической поставки акций широкому кругу инвесторов.

Несмотря на отсутствие «каскадной» процедуры погашения ценными бумагами, в ходе сделки нам удалось глубоко проработать инфраструктурный механизм поставки акций, а также иные важные аспекты: контроль над участниками сделки, порядок определения цены, налоговые аспекты (релиз ПРОМОМЕД).

Сделка структурирована с особым вниманием к защите акционерной стоимости и является эффективной альтернативой SPO, особенно в условиях малоликвидного акционерного рынка.

Мы рады, что смогли предложить продукт, который позволил компании получить финансирование для целей R&D, направленное на разработку инновационных лекарственных препаратов, и расширить инвесторскую базу, а инвесторам – долговой инструмент, позволяющий получать доходность от роста акционерной стоимости.
____________

🔗 Дополнительно про конвертируемые инструменты можно почитать в нашем посте.

🟣 LECAP Community
  • 🔥 14
  • 🎉 12
  • ❤ 8
  • 👍 5
Post #270 982
По данным агентства Эксперт РА, итоги 2025 года на рынке многотраншевой секьюритизации демонстрируют не только пятикратный прирост объёмов эмиссии, но и трансформацию самого инструмента.

🎙 В интервью для Эксперт РА Михаил Малиновский и Дмитрий Румянцев объясняют: ипотечные секьюритизации давно стали простым и понятным продуктом. Сейчас мы смотрим на секьюритизацию как на изменение модели бизнеса оригинатора: инвестор, предоставляя фондирование, становится «владельцем» денежного потока, которому оригинатор продает свою экспертизу. По сути, это переход к asset-light модели и способ масштабирования бизнеса.

В последнее время мы видим растущий интерес к секьюритизации в контексте возможного знакомства оригинатора с рынком, институциализации факторов инвестиционной привлекательности. С точки зрения секьюритизируемых активов наиболее интересными продуктами нам видятся секьюритизация лизингов, NPL и whole business securitization. Основной запрос идет на кредитное качество и проработанную документацию, и это полностью соответствует давнему подходу нашей экосистемы.

Обсудили также, как ретейлизация рынка радикально изменила роль ПВО. Раньше бОльшая часть выпусков была в руках институционалов, которые всё решали. Теперь размещение облигаций происходит так, что количество владельцев сопоставимо с населением среднего российского города, что требует от ПВО колоссальных компетенций. ПВО должен суметь понять продукт, и что самое главное — иметь смелость отстаивать интересы инвесторов даже на этапе структурирования.

Затронули и ЦФА, и налоговые аспекты секьюритизации, и структурные продукты — получилось очень живое интервью о рынке и о нашем месте в нем.

И напоследок – не можем не выделить пару цитат из интервью к размышлению на майских:

«В Талмуде есть мысль: чтобы сформулировать запрет, мудрость не нужна — мудрость нужна, чтобы сформулировать разрешение»

«Юристу важно понимать, что он работает не просто с документами, а с оформлением реальных общественных отношений»


🟣 LECAP Community
  • 👍 10
  • ❤ 8
  • 💯 7
Post #269 988
✅ «Государственная секьюритизация» или финансовый механизм отмены крепостного права
____________________

❓ Была ли отмена крепостного права в 1861 году примером секьюритизации на государственном уровне?

Предлагаем читателю взглянуть на реформу через финансовую призму: ниже — краткий разбор механизма, в котором выкупные платежи, государственные гарантии и долговые бумаги образуют конструкцию, удивительно напоминающую современные сделки секьюритизации.

🔵 История залога «душ»

В 1754 году при Елизавете Петровне был создан Дворянский банк, выдававший ссуды под залог – сначала крепостных душ, а позже – целых хозяйств с крепостными. При Екатерине II оценочная стоимость души была стандартизирована, появилось страхование имений от пожаров, что повысило качество всей залоговой массы. Это сделало ссуды под залог имений с крепостными привлекательнее, по примеру с современными отечественными ипотечными ценными бумагами с обязательным страхованием предмета залога. Однако банк не выдержал огромной закредитованности помещиков и массовых мошенничеств по «схеме Чичикова» и рухнул к 1860 году.

🔵 Механизм реформы 1861 года

Реформа провозгласила личную свободу крестьян, передав им землю в обмен на выкупные платежи. Государство единовременно выплачивало помещику 80% выкупной суммы в виде особых ценных бумаг, автоматически вычитая долг помещика перед государством, а остальные 20% помещик получал непосредственно от крестьян.

🔵 Черты секьюритизации:

1️⃣ Выделенный актив
Для государства и финансовой системы таким «активом» была обязанность крестьян платить оброк помещику, в результате реформы замененная на выкупной платеж. Это был будущий cash flow, привязанный к конкретному человеку и земле, но не торгуемый на рынке.

2️⃣ Выпуск «ценных бумаг»
Государство фактически выпустило долговые обязательства, обеспеченные будущими платежами крестьян. Помещики могли их продать, получить наличные или жить на проценты.

3️⃣ Образование пула и структурирование
Через выкупную операцию были объединены миллионы будущих платежей (оброков) в один огромный общенациональный пул. Государство выкупило у помещиков этот поток доходов, преобразовав его в государственный долг крестьян, со ставкой 6% годовых, из которых 5,5% покрывали платежи по ценным бумагам, выданным помещикам (5% – на бумаги + 0,5% – амортизация), а 0,5% шли на административные расходы реформы. Это обеспечивало баланс: крестьяне платили чуть больше рыночной нормы (оброк был ниже), а государство финансировало операцию без бюджетного дефицита.

🔵 Итог реформы

Реформа 1861 года в разрезе секьюритизации позволяет сделать вывод о ее схожести с конструкциями современных финансовых инструментов. Однако высокая процентная ставка, привязанная не к рыночной стоимости земли, а к оброку, способствовала эскалации неразрешимых социальных противоречий, которые отчасти отразились в революционных движениях. Под давлением революции 1905 года и обнищания крестьян реформа превратилась из прибыльной в убыточную, списав 1,674 млрд рублей долга.

С другой стороны, миллионы людей обрели личную свободу, что открыло путь к предпринимательству, кооперации и самоуправлению в деревнях, реформа создала рынок свободной рабочей силы, что удвоило промышленное производство, заложила основу для формирования рыночных отношений и модернизации экономики.
________________

📝 Более детальный анализ читайте в статье старшего юриста LECAP Карины Утешевой в новом выпуске Энциклопедии российской секьюритизации – 2026 Cbonds.

🟣 LECAP Community
  • 👏 10
  • ❤ 9
  • 🔥 7
Post #268 822
🔖 Подходы Германии к «использованию инсайда»: уникальный опыт и наиболее прогрессивные разъяснения законодательства об инсайдерской торговле
___________________

Мы уже делились результатами нашего анализа по вопросу о том, что такое «использование инсайдерской информации» в США, ЕС и Великобритании.

✉️ Полную версию исследования можно получить по запросу на наш адрес – lecap@lecap.ru.

Германия, по нашим наблюдениям, наиболее точечно и глубоко подошла к толкованию указанного понятия на национальном уровне.

Федеральное управление финансового надзора Германии (BaFin) признает в качестве факторов, освобождающих от ответственности за инсайдерскую торговлю, следующие случаи, помимо тех, которые уже поименованы в MAR и о которых мы говорили в предыдущем посте:

1️⃣ Отсутствие причинно-следственной связи между обладанием инсайдом и принятием решения о сделке.

Причинно-следственная связь отсутствует, если сделка была бы совершена и без обладания инсайдерской информацией одновременно, в том же масштабе и на тех же условиях. В этом случае инсайдерская информация не отражается на движении цен после сделки, поэтому целостность рынков капитала не нарушается.

Пример: А получает инсайдерскую информацию 30 января. Чтобы погасить задолженность по налогам, А продает все акции эмитента I на следующий день. Другого способа погасить задолженность у А не было. Следовательно, А пришлось бы продать то же количество акций в тот же день, даже если бы она не обладала инсайдерской информацией.


2️⃣ Наличие инсайдерской информации не влияет на цену.

Целостность рынков капитала также не нарушается, если инсайдерская информация связана с решением о совершении сделки, но в конечном итоге не оказала никакого влияния на цену.

Пример: мажоритарий, обладающий инсайдерской информацией, не нарушает запрет на инсайдерскую торговлю, если он осуществляет принудительный выкуп акций на основании этой информации. Причина в том, что он обязан обеспечить надлежащую компенсацию в ходе принудительного выкупа, которая может быть пересмотрена в судебном порядке.


3️⃣ Владение инсайдом всеми сторонами сделки.

Инсайдерская информация не оказывает влияния на заключенную сделку, если обе стороны сделки ею обладают. Это часто имеет место в случае сделок, совершаемых лично без обмена на бирже. Поскольку в этом случае обе стороны обладают инсайдерской информацией, условия сделки равны для всех участников. В таком случае любые несправедливые преимущества, предоставляемые инсайдерской информацией, не могут быть в одностороннем порядке отражены в условиях сделки.

В нашем понимании такие исключения не лишены справедливости, и мы убеждаемся в этом лично на собственной практике.

Представляется, что если законодатель использует стандарт «использования» инсайда (как и в текущей редакции законодательства об инсайде в России), предполагающий презумпцию инсайдерской торговли лишь при факте владения инсайдом, целесообразным являлся бы подход по выработке справедливых и обоснованных исключений, охватывающих максимально возможный, продиктованный практикой ряд случаев, позволяющих опровергать такую презумпцию.

✍️ Автор: Екатерина #Патынская, старший юрист

🟣 LECAP Community
  • ❤ 8
  • 🔥 5
  • 👏 5
Post #267 5.23K
✅ Pre-IPO облигации в России: инструмент с защитой капитала, позволяющий протестировать инвестиционный кейс и привлечь финансирование в период низких мультипликаторов
__________________

С начала 2025 года на рынке прослеживается тренд на инструменты привлечения финансирования смешанной природы (квазиакционерные / квазидолговые) из-за смещения фокуса инвесторов с рынка акций на инструменты с фиксированной доходностью.

Так, в ряде недавних pre-IPO размещений, а также в IPO ПАО «ГЛОРАКС» структура сделки предполагала механизм защиты капитала инвесторов – наличие безотзывной оферты на выкуп акций / опциона «пут» от мажоритарных акционеров в пользу приобретателей акций, что приблизило такие инструменты привлечения equity финансирования к долговым.

Еще несколько эмитентов в ушедшем году тестировали эффективность конвертируемых облигаций как инструмента привлечения финансирования.

В нашем материале мы расскажем о pre-IPO облигациях – инструменте, который, на наш взгляд, выступает качественной альтернативой традиционным способам привлечения pre-IPO финансирования за счет гибкости условий, отсутствия процедурных барьеров, присущих балансовым конвертируемым облигациям, и иных преимуществ.
__________

📚 Описание инструмента

Как в российском, так и в иностранном правовом поле pre-IPO облигации выпускаются с использованием SPV – данный выбор обусловлен необходимой договорной обвязкой.

Под выпуск pre-IPO облигаций могут использоваться как уже выпущенные, так и будущие акции целевой компании.

В условиях выпуска фиксируются критерии «ликвидного» IPO (мультипликаторы и объем размещения), чтобы защитить инвесторов от реализации им в будущем неликвидной бумаги.
__________

💠 Преимущества инструмента

Для целевой компании:

🔵 перенос вопроса оценки на более поздний этап;

🔵 уход от трудностей конвертации, присущих балансовым конвертируемым облигациям;

🔵 избежание размытия корпоративного контроля после размещения (в целевой компании не появляется миноритариев до ее готовности к публичности);

🔵 прозрачные для целевой компании последствия отказа от IPO: инструмент остается долговым и погашается в срочном порядке;

🔵 возможность обеспечить lock-up: «конвертация» может осуществляться через 6 месяцев после IPO, что не создает давления на котировки акций.

Для инвесторов:

🔵 100% защита капитала и до 100% аллокация в будущем «ликвидном» IPO.
__________

🆚 Сравнение с pre-IPO на платформах

🔵 Круг потенциальных приобретателей

Размещение pre-IPO облигаций в отличие от размещения акций на этапе pre-IPO позволяет привлечь спрос аудитории, ориентированной на долговой рынок.

🔵 Последствия реализации сделки для целевой компании

После завершения pre-IPO раунда на платформах происходит перераспределение корпоративного контроля, в компании появляется большое количество миноритариев. После завершения размещения pre-IPO облигаций перераспределения контроля не происходит. Инвесторы приобретают акции только на этапе проведения IPO, что упрощает реализацию корпоративных процедур целевой компанией при подготовке к сделке.
__________

🎛 Сравнение с pre-IPO через ЗПИФ

Создание ЗПИФ, в отличие от реализации механизма pre-IPO облигаций, осложнено регламентированными административными процедурами и крупными расходами на инфраструктуру. Это делает pre-IPO через ЗПИФ обременительным для компаний, планирующих создание фонда, в состав имущества которого будут входить акции только этой компании.

На нашем сайте можно дополнительно прочитать о зарубежной практике реализации механизма.
_______________

Более подробное описание и параметры pre-IPO облигаций доступны по запросу на наш адрес – lecap@lecap.ru.

🟣 LECAP Community
  • ❤ 12
  • 👍 8
  • 🔥 6
Post #266 1.28K
❗️ Наш прогноз по рынку секьюритизации сталкивается с новыми вызовами
____________________

Ранее в интервью для Энциклопедии российской секьюритизации – 2026 Cbonds Иван Махалин, партнер LECAP, и Анна Горелова, генеральный директор FOCUS Management, отмечали, что главным индикатором успешности рынка российской секьюритизации в 2026 году станет заметный рост числа сделок неипотечной секьюритизации — прежде всего, с пулами потребительских кредитов и задолженностей по кредитным картам.

Тем временем Банк России анонсировал меры, способные повлиять на этот прогноз. Регулятор намерен пресечь схемы обхода макропруденциальных надбавок и подготовит изменения в соответствующее регулирование.

ЦБ обратил внимание на рост выпуска облигаций, обеспеченных платежами по розничным кредитам. В ряде случаев такие бумаги выкупают другие банки: это позволяет кредитным организациям обмениваться портфелями и снижать нагрузку на капитал, поскольку надбавки на эти инструменты не распространяются.

Для ограничения подобных практик ЦБ планирует уточнить порядок применения надбавок.

Таким образом, прогнозируемый активный рост сделок секьюритизации может напрямую зависеть от будущих мер регулятора. Будем следить за развитием данного вопроса и рассчитываем на сбалансированный подход регулятора.

🟣 LECAP Community
  • ❤ 8
  • 🔥 5
  • 🎉 4
  • 👍 2
  • 😁 1
Post #265 1.1K
🔖 ИНСАЙД В ЕС И ВЕЛИКОБРИТАНИИ: когда инсайдер не несет ответственности за инсайдерскую торговлю?
________________________

Ранее мы начали серию публикаций со сравнительно-правовым анализом регулирования «использования инсайда» и уже рассмотрели опыт США. Напомним, что сейчас SEC исходит из стандарта «осознанного владения» – когда для признания торговли с использованием инсайда достаточно лишь факта владения определенной существенной (инсайдерской) информацией.

В ЕС (MAR) и Великобритании (MAR (UK) и FCA Handbook) современные нормы об инсайдерской торговле были сформированы через толкование ЕСПЧ по делу Spector (2009). В ответ на вопросы Брюссельского суда о возможности расширительного толкования запрета на инсайдерскую торговлю ЕСПЧ указал, что «психический элемент» (элемент осознанности, умысла) в делах об инсайдерской торговле исключен умышленно (подробнее о причинах такого решения см. в нашем полном исследовании).

Однако в поисках справедливого решения о толковании запрета на инсайдерскую торговлю ЕСПЧ обратился к целям регулирования регламента: обеспечение целостности финансовых рынков и доверия инвесторов. В итоге суд пришел к выводу, что при установлении факта инсайдерской торговли необходимо проводить различие между «использованием инсайдерской информации», которое может ущемлять эти интересы (цели), и тем, которое их не ущемляет.

В итоге в действующей редакции MAR запрет на инсайдерскую торговлю был сбалансирован через установление:

🔵 опровержимой презумпции использования инсайда с учетом целей законодательства об инсайде (обеспечение целостности финансовых рынков и доверия инвесторов):
«Если … лицо, обладающее инсайдерской информацией, приобретает или отчуждает … финансовые инструменты, к которым относится эта информация, следует предполагать, что это лицо использовало эту информацию. .... Вопрос о том, нарушило ли лицо запрет на инсайдерскую торговлю или пыталось ли оно совершить инсайдерскую торговлю, должен анализироваться с учетом цели настоящего Регламента…»


🔵 исключений, когда торговля не признается инсайдерской:

1️⃣ Внедрение и применение адекватных и эффективных внутренних механизмов и процедур юридическим лицом-инсайдером. Здесь речь идет о случаях, когда инсайдерская информация известна одному из сотрудников юридического лица, но в силу механизмов защиты, например, «китайских стен», не известна другому сотруднику юридического лица, принимающего решение о совершении сделки;

2️⃣ Публичная оферта (аналог российского добровольного и обязательного предложения) о выкупе акций, сделанная с учетом инсайдерской информации, полученной оферентом от компании или ее основных акционеров в процессе подготовки к оферте. При этом вся инсайдерская информация, полученная в процессе подготовки, должна быть раскрыта в момент публикации оферты.

Отметим, что в текущей редакции российского Закона об инсайде содержится лишь одно исключение из запрета на использование инсайда: исполнение обязательства по совершению операции, срок которого наступил до получения доступа к инсайдерской информации. Полагаем целесообразным рассмотреть возможность дополнения перечня исключений, в том числе по аналогии с регулированием MAR.
____________

✉️ Ознакомиться с более полными формулировками можно в нашем исследовании, которое вы можете получить по запросу на наш адрес – lecap@lecap.ru.

А в следующем материале расскажем про регулирование использования инсайда в Германии, где, на наш взгляд, действуют наиболее прогрессивные разъяснения законодательства об инсайдерской торговле.

✍️ Автор: Екатерина #Патынская, старший юрист

🟣 LECAP Community
  • 🔥 9
  • ❤ 5
  • 👍 4
Post #264 1.03K

Forwarded from Селивановский А.С.

РЕСТРУКТУРИЗАЦИЯ ОБЛИГАЦИЙ

Высшая школа юриспруденции НИУ Высшая школа экономики и Юридическая фирма «ЛЕКАП» приглашают вас принять участие в обсуждении темы «РЕСТРУКТУРИЗАЦИЯ ОБЛИГАЦИОННЫХ ЗАЙМОВ 2026: новые вызовы для практики и регулирования».

С докладами выступят:

- Михаил Малиновский, основатель и партнер ЮФ «ЛЕКАП» и
- Дмитрий Румянцев, директор LCPIS – крупнейшего независимого представителя владельцев облигаций.

После докладов все участники приглашаются к обсуждению в форме круглого стола.

Модератор - Антон Сергеевич Селивановский, профессор ВШЭ, академический руководитель МП «Юрист мирового финансового рынка».

Место проведения: кампус Высшей школы экономики, Покровский б-р, 11 зал F201.
25 мая 2026 начало в 19:00.

Для участия в круглом столе, пожалуйста, зарегистрируйтесь
https://www.hse.ru/ma/finlaw/announcements/1143431156.html
  • ❤ 12
  • 👍 8
  • 😁 3
  • 🔥 2
Post #263 5.49K
Рынок готовят к новой реальности инсайда: больше прозрачности и контроля
___________________

Широкое обсуждение в последнее время получил пакет законопроектов (№ 1075257-8, № 1075291-8, № 1075309-8) о реформе регулирования инсайдерской информации и манипулирования рынком.

Перечислим наиболее важные изменения, предлагаемые флагманским законопроектом № 1075257-8, который прошел первое чтение и направлен в соответствующие органы для предоставления поправок:

➡️ Отход от формальных критериев для инсайдерской информации

Из определения «инсайдерская информация» исключаются слова «точная и конкретная».

НАУФОР выступает против данной поправки, по их мнению, исключение сделает инсайдерской информацией любые «неточные» и «неконкретные» сведения, а инсайдерами – слишком широкий круг лиц.

Опасения НАУФОР понятны. С другой стороны, исключение признаков «точности и конкретности» позволит относить к инсайдерской информации сведения, например, о планах совершения сделок, когда их конкретное время и цена еще не определены. Это позволит защитить рынок от большого числа недобросовестных практик, которые сейчас «проходят сквозь пальцы» регулирования.

Мы, со своей стороны, провели исследование определений инсайдерской информации в зарубежном законодательстве и начали публикацию серии постов с краткими результатами этого исследования. Полным исследованием мы будем рады поделиться по запросу на наш адрес – lecap@lecap.ru. Думаем, что исследование особенно актуально в контексте спора ЦБ и НАУФОР.

➡️ Повышается градус прозрачности совершаемых операций

Сейчас инсайдеры обязаны предоставить сведения о совершенных операциях с активами, о которых у них есть инсайдерская информация, по запросу эмитента. Законопроект делает такую обязанность безусловной – без какого-либо запроса (срок предоставления информации – 5 рабочих дней).

Эмитенты, в свою очередь, должны будут раз в квартал раскрывать обезличенную информацию обо всех совершенных операциях своих инсайдеров.

➡️ Ужесточаются правила внутреннего комплаенса

Сейчас ЦБ рекомендует эмитентам устанавливать мораторий на совершение инсайдерами операций с их ценными бумагами за определенный период до публикации отчетности (black-out period). Такой мораторий позволяет исключить риск инсайдерской торговли в период, когда многим инсайдерам могут быть доступны нераскрытые финансовые результаты компании. Законопроект делает установление black-out period'ов обязательным для эмитентов, что отражает рыночную практику.

➡️ Расширяются контрольные функции Банка России

Банк России получает дополнительные полномочия: выдавать превентивные предостережения о недопустимости совершения действий, выдавать предписания о включении информации в перечень инсайда, проводить осмотры помещений, документов и электронных носителей в рамках проверок и др.

🔖 Практические выводы

1️⃣ Законопроект повышает ответственность эмитентов как «гарантов» чистоты операций, совершаемых их инсайдерами. Эмитентам стоит готовиться к пересмотру внутренних документов по инсайду и внедрению более жестких стандартов контроля за операциями.

2️⃣ Банк России получит дополнительный инструментарий контроля над эмитентами с акцентом на превентивное воздействие – теперь можно будет получить сначала предостережение о недопустимости совершения нарушения. В то же время будут ужесточены меры административной и уголовной ответственности.
____________

✍️ Авторы: Екатерина #Патынская, старший юрист; Екатерина #Белашова, юрист

🟣 LECAP Community
  • ❤ 11
  • 🔥 8
  • 👏 6
  • 👍 5
Post #262 962
Оман, Бахрейн, ОАЭ и другие юрисдикции: где российским компаниям выпускать облигации и сукук (и в чем между ними разница)?
________________

Ближний Восток и Азия – точки притяжения эмитентов. Но требования кардинально отличаются.

🟣 Мы проанализировали правила листинга в Омане, Бахрейне, ОАЭ, Гонконге, Вьетнаме и нашли интересные особенности регулирования выпусков облигаций и сукук.

1️⃣ Виды допускаемых к торгам долговых ценных бумаг иностранных эмитентов

В Омане и ОАЭ иностранный эмитент может выпустить как классические облигации, так и исламский эквивалент облигаций – сукук.

2️⃣ Способы допуска облигаций / сукук на публичный рынок

В одних юрисдикциях возможен выпуск облигаций / сукук с привлечением местных посредников напрямую без создания SPV и с созданием SPV, а в других допускается также вторичный листинг облигаций иностранного эмитента.

3️⃣ Требования к эмитентам облигаций / сукук

Как правило, требуется получение кредитного рейтинга от местного агентства, а также соблюдение требований к определенному сроку существования, уровню корпоративного управления.

4️⃣ Допуск к приобретению бумаги разными категориями инвесторов

В Гонконге для публичного размещения облигаций иностранной компании-эмитенту необходимо, в частности, обеспечить соблюдение требований страны своей регистрации и требований к защите инвесторов, стандартных для Гонконга.

🔗 С более подробной информацией можно ознакомиться на нашем сайте.
________________

В итоге выбор юрисдикции для выпуска облигаций и/или сукук сегодня определяется следующими факторами:

🔹 налоговыми последствиями;

🔹 совместимостью корпоративного управления, организованного в российских компаниях, с требованиями иностранной биржи;

🔹 возможностью и рентабельностью размещения облигаций / сукук компанией напрямую, без создания SPV; и

🔹 требованиями к доступу к финансовым продуктам конкретного пула инвесторов (розничных / институциональных инвесторов).

✍️ Авторы: Екатерина Зобова, старший юрист; Екатерина #Белашова, юрист

🟣 LECAP Community
  • ❤ 11
  • 🔥 8
  • 👍 6
Post #261 1.01K
Конституционный Суд РФ в Постановлении № 17-П дал возможность эмитентам облигаций защититься от требований о досрочном исполнении обязательств при реорганизации (пункт 2 статьи 60 ГК РФ), если они докажут, что реорганизация не ухудшает их положения.

➡️ Сущность механизма досрочного исполнения

В силу буквального толкования п. 2 ст. 60 ГК РФ кредитор имеет безусловное право требовать досрочного исполнения обязательств при реорганизации должника. Конституционный Суд отмечает, что возможность получения досрочного погашения или обеспечения в силу самого факта реорганизации, независимо от реального финансового положения должника-эмитента, нарушает баланс интересов.

➡️ Критика формального подхода судов

КС РФ квалифицирует как неконституционный формальный подход судов, ограничивающийся установлением факта реорганизации без оценки:

🔹 финансово-экономического состояния должника;

🔹 реальных рисков неисполнения обязательств кредиторами;

🔹 последствий реорганизации для имущественных гарантий держателей облигаций.

➡️ Асимметрия правового регулирования облигаций

Суд констатирует перекос в пользу кредиторов:

🔹 эмитент лишен возможности обосновать сохранение платежеспособности;

🔹 затраты на обеспечение размывают экономический эффект реорганизации;

🔹 механизм отказа владельцев облигаций через ОСВО не устраняет асимметрию, поскольку зависит от их усмотрения и требует согласия большинством в три четверти голосов.

➡️ Основной вывод КС РФ

Пункт 2 статьи 60 ГК РФ не соответствует Конституции РФ в той мере, в какой допускает удовлетворение требований о досрочном исполнении облигационных обязательств без учета финансового состояния эмитента и оценки реального ущемления интересов кредиторов.

➡️ Оценка Закона № 292-ФЗ

Временная норма пункта 2 части 1 статьи 7 Закона № 292-ФЗ, действовавшая в 2022-2023 годах, признана конституционной. По мнению суда, блокировка досрочного исполнения в указанный период была направлена на защиту финансовой устойчивости российских заемщиков в условиях санкций и не ухудшает их положение.

➡️ Практические последствия

Реорганизация перестает быть «бомбой замедленного действия», автоматически запускающей массовые требования о досрочном погашении; у должников появляется пространство для защиты: они могут доказать отсутствие ухудшения положения кредиторов.

При определенном толковании Постановления суды могут начать требовать от кредиторов обосновывать ухудшение их положения в результате реорганизации. Допускаем, что вопрос о бремени доказывания по делам о «досрочке» при реорганизации будет уточнен в судебной практике или законодателем.

______________

✍️ Автор: Карина #Утешева, старший юрист

🟣 LECAP Community
  • ❤ 11
  • 🔥 10
  • 👏 9
Post #260 919
«Использование инсайдерской информации»: нужен ли умысел, чтобы попасть под ответственность при совершении сделки?
_____________

В России законом установлен запрет на операции с финансовыми инструментами, иностранной валютой и (или) товарами (торгуемые активы) с «использованием инсайдерской информации». За нарушение этого запрета предусмотрена ответственность вплоть до уголовной.

За 15 лет действия норм об инсайде правоприменительная практика сложилась в основном на уровне Банка России (информация о решениях регулятора закрытая, по большей части решения по конкретным делам не обнародуются). Но мы видим, что в последнее время регулятор всё пристальнее следит за соблюдением правил об инсайде участниками рынка, и у клиентов всё чаще возникают вопросы о тонкостях соблюдения запрета на сделки с использованием инсайда.

❓ В связи с этим до сих пор нет полной ясности относительно того, что означает «использование инсайдерской информации», и состав правонарушения четко не очерчен в законодательстве.

🟣 Мы провели исследование иностранных юрисдикций и решили выпустить серию постов про регулирование так называемой «инсайдерской торговли». Начнем с опыта США.

В судах США уже довольно давно идут споры относительно того, как толковать «использование» в контексте инсайда. Сформировалось два стандарта:

1️⃣ Стандарт «осознанного владения»: сам факт владения инсайдом во время торговли уже достаточен; предполагается, что информация могла повлиять на решение о покупке или продаже. Суд не должен устанавливать причинно-следственную связь между владением инсайдом и сделкой даже при попытке трейдера доказать обратное (см., например, U.S. v. Teicher, U.S. v. Peizer и др).
Интересная цитата Верховного суда США по делу Teicher:
В отличие от заряженного оружия, которое может быть наготове, но не использовано, существенная информация не может лежать без дела в человеческом мозге.


2️⃣ Стандарт «использования»: презумпция связи между владением инсайдом и принятием решения о сделке предполагается, НО в зависимости от подхода конкретного суда: либо (1) трейдер может опровергнуть эту презумпцию, предоставив суду надлежащие доказательства, либо (2) бремя доказывания такой связи перекладывается на обвинителя (Правительство собирает свидетельские показания сотрудников, записи телефонных разговоров, внутренние материалы компании и т. д.) (U.S. v. Smith).

SEC рассматривала оба подхода, но в Свод федеральных правил (CFR) в редакции от 2022 года был положен именно стандарт «осознанного владения». Жесткий запрет на инсайдерскую торговлю был «смягчен» и уравновешен рядом исключений – случаев, когда инсайдер может опровергнуть факт использования инсайда (affirmative defenses).

Например, юридическое лицо не считается нарушившим запрет на инсайдерскую торговлю, когда решение о покупке/продаже принимается от его имени другим лицом, не имеющим доступ к инсайду (но только при условии разработки и внедрения таким юридическим лицом внутренних документов, регламентирующих обращение с инсайдом, политики и процедуры, в том числе информационных барьеров между разными подразделениями, известных на рыночном жаргоне, как «китайские стены»).

Несмотря на регулирование SEC, суды в США все равно продолжают формировать прецеденты в пользу стандарта «использования», то есть практика ещё находится в поисках справедливого баланса, однако очевиден тренд на отход от жесткого регулирования.

Рассуждения SEC и американских судов, на наш взгляд, очень полезны и могут быть релевантны и в российской действительности, где регулирование инсайда относительно молодое и находится в процессе «настройки» (см., например, законопроект 1075257-8 о реформировании законодательства об инсайде).
__

✉️ По запросу на наш адрес – lecap@lecap.ru Вы можете получить полный материал исследования о том, как «использование» инсайда регулируется в зарубежных юрисдикциях.

➡️ А мы продолжим серию постов на эту тему: в следующем материале расскажем про специфику ЕС и Соединенного Королевства.

✍️ Авторы: Екатерина #Патынская, старший юрист; Иван #Махалин, партнер

🟣 LECAP Community
  • ❤ 10
  • 👍 9
  • 🔥 6
Post #251 1.04K
Откуда может возникнуть спрос на российские активы?

Российские компании часто задаются вопросом – как привлечь спрос на свои акции и облигации из «дружественных» стран Ближнего и Дальнего Востока?

Международная экономическая система строится на балансе движения товаров и капитала.
В этой связи полагаем, что российским компаниям стоит обратить внимание на инвесторов тех стран, в которых они уже реализуют или планируют реализовывать свою продукцию. Для многих российских компаний торговые связи сейчас сосредоточены в «дружественных» странах Ближнего и Дальнего Востока.

При этом многие из этих стран обладают мощными финансовыми рынками, которые за последние годы повысили качество регулирования и внедрили стандарты корпоративного управления, в ряде аспектов превосходящие отечественные.

Чтобы понять, готовы ли практики корпоративного управления в российских компаниях к привлечению азиатских инвесторов, мы провели исследование, в котором изучили правила корпоративного управления в странах, являющихся торговыми партнерами наших клиентов.

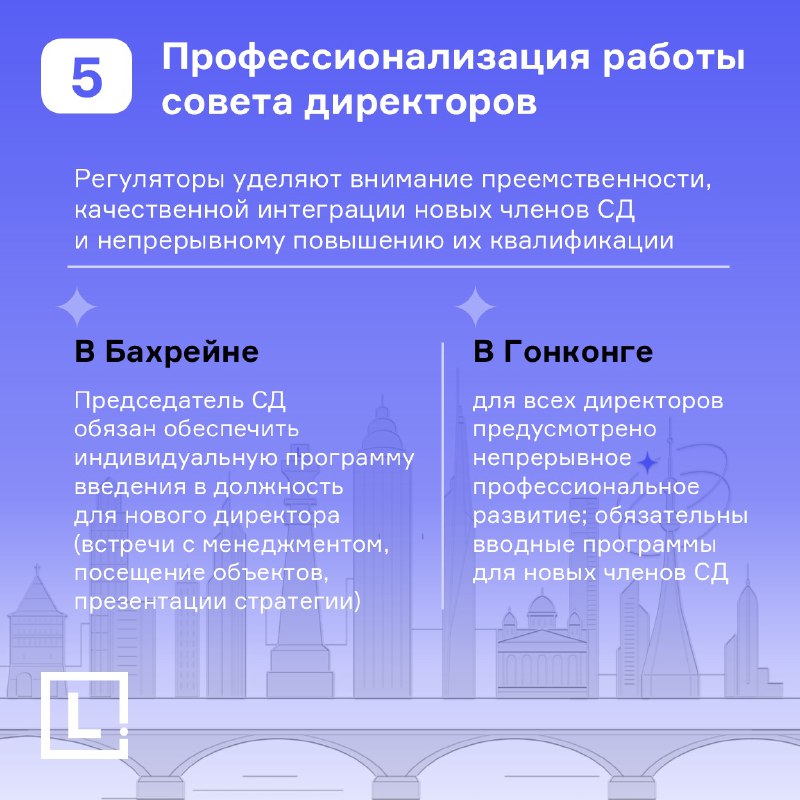
Чему поучиться у Гонконга и Бахрейна?
___________________

🌎 Мы проанализировали правила листинга и требования к корпоративному управлению в шести юрисдикциях: Бахрейне, Омане, ОАЭ, Гонконге, Китае и Вьетнаме.

Несмотря на ряд сущностных различий в подходах к корпоративному управлению, ключевой вектор развития в проанализированных юрисдикциях – повышение значимости советов директоров (СД) в компаниях. Большая часть рекомендаций и требований направлена на:

🔹 усиление роли независимых директоров,
🔹 повышение прозрачности работы совета директоров,
🔹 развитие профессиональных навыков директоров.

По результатам анализа мы выделили две наиболее прогрессивные модели – Гонконг и Бахрейн.

🔖 Почему это важно?

Для российских эмитентов, смотрящих на Восток, внедрение этих практик «на опережение» – это не просто бюрократия, а прямой путь к повышению инвестиционной привлекательности в глазах институционалов этих регионов.

✔️ Собрали на карточках к этому посту самые интересные и нетипичные для российского регулирования требования.

🟣 LECAP Community
  • ❤ 9
  • 🔥 9
  • 👏 6
  • 🤣 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →