TGViewer
Channel Public Channel
IT Finance (Личный капитализм)

IT Finance (Личный капитализм)

@it_finances

Построение капитала не только для айтишников
Ссылка на гайды: https://boosty.to/itfinance
Subscribers
457
Photos
23
Videos
0
Links
31
Recent Posts 20 shown
Post #47 172
Лучшее в этом мире стоит примерно нисколько

Осень. Гарольд объявляет войну осенней хандре и грозит ей импульсивными покупками, но на картинке у него уже итак грозное оружие: раскрытая книга, кружка чая, листья клёна и боевой настрой. Бюджет операции - рублей 500.

Когда осень накрывает, мозг предлагает "купи что-нибудь". И оно работает часик-два, а потом становится деталью интерьера, цифровым мусором в Steam или физическим мусором в корзине.

Если у вас норма сбережений 50% и выше - идите и потратьте. Вы прошли ту часть игры, где нужно себя ограничивать. Подушка есть, капитал растёт, купленная видеокарта или красивая книжная полка не сломают ваше будущее. Берите, если это добавит счастья.

Только сначала наденьте шапку, пройдитесь по осеннему парку, вдохните запах листьев, послушайте музыку, а вернувшись домой - заварите чаю и включите фильм. Глядишь, и покупки не понадобятся.
  • ❤ 9
  • 💯 5
  • 🦄 3
Post #46 232
Доброй пятницы, коллеги.

Криптобиржа Bitget подтвердила взлом: предварительный ущерб оценивается в $351,6 млн


Глава биржи Грейси Чен опубликовала заявление о взломе. По её словам, системы безопасности обнаружили несанкционированные переводы с горячих кошельков.
• Атака затронула часть горячих и тёплых кошельков. Холодные кошельки не пострадали.


Пожалуйста, помните: если вы получаете доступ к своей криптовалюте путём обращения REST-запросом к БД какой-то коммерческой компании - ЭТО НЕ ВАША КРИПТА. Это крипта принадлежит не вам: между вами и вашим активом стоят посторонние люди, которые могут оказаться беспечными, не очень умными, или просто мошенниками.

На эту тему у меня есть лично выстраданный своим опытом гайд:
Деньги 301. Важное предисловие к Киту №3: как мы на самом деле владеем имуществом

Хорошей пятницы!
  • 🔥 9
  • ❤‍🔥 3
  • 🤯 2
  • 👍 1
Post #44 433
Привет всем новоприбывшим!
Навигация по полезному на этом канале:

Тут описание кто я такой и почему думаю что могу принести пользу вашим финансам

Список всех гайдов и видео тут: Карта контента
1. Базовая база - доступно всем без регистрации: зачем нужны деньги, почему у вас не будет пенсии
2. Три кита достижения финансовых целей - доступно на минимальном уровне "Просто подписка" на Boosty
3. Сберечь и приумножить накопленное
4. Выходим на фондовый рынок
5. За пределами биржи
6. Заключительные штрихи

- полный контент для уровня "Самостоятельное обучение"

На личную консультацию можно записаться тут

На ежедневную полную инфоподдержку + консультацию - записаться тут

А также Youtube канал пока только с одним видосом (сорян!) но зато очень обстоятельным и полноценным
(Rutube зеркало если лень включать КВН)
точно-точно будут еще видео (но это не точно)

Отдельный гайд по ИП (открыть, обслуживать, отчитываться, не переплачивать, оптимизировать налоги), а также личная консультация по ИП для айтишки (включая рефки на бесплатный банк и бухгалтерию)

А на этом ТГ канале, чтобы вам было не скучно, время от времени обещаю полезные и неизбитые посты о финансах и работе с кризисами (без спама и обсасывания новостей)

Велком!
  • 🔥 12
  • 👍 6
  • 🤩 5
Post #43 503
Ну и обещанный контент для подписчиков Boosty:
Деньги 404.2 Полный гайд по облигациям (практика)

Презентую свой агрегатор облигаций
Учимся выбирать бумаги для себя
Все практические советы, высвечиваем риски
Валютные облигации
  • 👍 11
  • 🔥 4
  • 🤝 2
  • ❤ 1
Post #42 449
Заблуждение индюшки
Нассим Талеб в своих книгах рассказывает историю про индюшку. Хозяин кормит ее каждый день, сытно и вовремя. Индюшка стабильно прибавляет в весе, статистика железная: 1000 дней подряд, ни одного сбоя. Уверенность индюшки в завтрашнем дне крепнет неуклонно: человек создан, чтобы меня кормить.

Наступает 1001 день - среда перед Днем благодарения, и прекрасно просчитанная и годами проверенная стратегия дает сбой.
В момент наибольшей уверенности индюшка ближе всего оказалась к топору. И это не "несмотря на" 1000 сытых дней, а именно из-за них. Каждая кормежка НЕ доказывала безопасность.

Прошлое не предсказывает будущее.
ГКО, 1998. Государственные облигации, надежнее некуда, доходность просто мёд. 17 августа - дефолт
Lehman Brothers, 2008. Десятилетия стабильности, миллионные бонусы топам, 158 лет истории, четвертый банк США - банкротство. По подсчету Талеба, банковская система потеряла более $1трлн. Вся прибыль прошлых лет оказалась кормежкой перед Днем благодарения. Выданные бонусы, кстати, остались у топов (мотайте на ус)
Credit Suisse, 2023. 167 лет истории, Швейцария, системно значимый банк, тихая гавань 80lvl. Упал за несколько дней, облигации на 17 млрд долл слетели в ноль
Западные акции через брокеров РФ. "Ну это ж Apple/Microsoft/Tesla, что с ними будет? Это ж не лапотный рынок РФ". С Apple/Microsoft/Tesla действительно (пока) ничего не случилось, но доступ к ним мы потеряли. Несмотря на 15+ лет опыта, я сам стал индюшкой
Список продолжите сами. Везде одна и та же картина: красивая история - уверенность - вкладываем больше - внезапный ноль.

Как не стать индюшкой
1. 100% способа спасения нет. Черный лебедь вас рано или поздно настигнет, пронести капитал через него - уже успех
2. Ровный спокойный график может означать, что риск не отсутствует, а КОПИТСЯ незримо для нас
3. Не экстраполируйте. "Всегда так было" - очень дорогое заблуждение для инвестора.
  • 🔥 13
  • ❤ 7
  • 👍 4
Post #41 588
Всем привет! В чилловую субботу - гайд по чилловому инвестированию:
Деньги 405. Гайд по индексному инвестированию

Подойдет ли индексное инвестирование лично вам
Как Джон Богл управляет 12 трлн $
Ситуация на осень 2026 в РФ
Как обогнать все инвест-фонды, ничего не делая (или нет?)
  • 🔥 13
  • ❤ 3
  • 👍 3
Post #40 958
Всем привет! В эфире понедельничный гайд для подписчиков Boosty:
Деньги 403. Гайд по дивидендам и как их правильно считать
Типичные ошибки расчета доходности
Когда покупать акции в портфель дивидендов
Дивиденды vs вклады vs купоны
Дивидендный гэп и налоги

Велком!
  • 🔥 7
  • ❤ 3
  • 👍 3
Post #39 889
Когда деньги дешевле бумаги

Привет, коллеги. Мы разобрали с вами контролируемую и галопирующую инфляцию, сегодня - конечная станция: гиперинфляция. С чем ее едят?
Экономист Филлип Кейган определил гиперинфляцию порогом 50+% в месяц. Не в год. В месяц!

Германия, 1923. Цены удваивались каждые 2 дня. Доллар стоил 4 210 500 000 000 марок, в ходу купюры в 50 триллионов. Печь топили деньгами: это было выгоднее, чем купить на эти деньги дрова.

Венгрия, 1946. В обращение вышла банкнота в 100 квинтиллионов. Для понимания масштаба, в signed int64 вмещается 9 квинтиллионов! Здорово, правда? Рекорд до сих пор не побит.

Зимбабве, 2008. Цены удваивались раз в сутки, купюра в 100 триллионов долларов до сих пор продается в качестве сувенира.

Россия, 1992.
Инфляция 1000-2500%. В то время при переезде в другой город мои родители купили квартиру за 60 тысяч рублей. Потом купили в нее мебель - за 60 тысяч рублей. И 4 табуретки в кухню, тоже за 60 тысяч рублей. Вклады принимали по 150-250% годовых.

Как это запускается
Механизм всегда один: у государства резко вырастают расходы. Война, кризисы обваливают доходы бюджета. В долг никто не дает - остается печатать. Дальше - нечто вроде retry storm. Новые деньги поднимают цены, напечатанного снова не хватает, печатаем быстрее, цены растут быстрее: положительная обратная связь. Каждый круг короче предыдущего, и в конце концов он становится короче суток. Прервать цикл нельзя: это означает невыплаченные пенсии/зарплаты/социалку, проигранную войну и/или развал страны.

Заканчивается всегда одинаково: экономика сгорает, пепел сметаем в совочек, с купюр убираем нули, пытаемся жить заново.

К чему тут эти исторические байки?
При гиперинфляции неважно, в каких банках, облигациях и под какие ставки ты копил деньги, была ли страховка АСВ и как ты диверсифицировал риск. Важна только валюта. Риск, который бьет по всей валюте сразу, нельзя пересидеть в этой валюте и в ее инструментах. Резервировать нужно за пределами валюты, и делать это ЗАРАНЕЕ. То есть уже СЕГОДНЯ.

Может ли подобное повториться? Не "может", а обязательно повторится. Вопрос только в том, где и когда. Держите это в голове, покупая ОФЗ на 2040 год.
  • 🔥 8
  • ❤ 3
  • 👍 2
Post #38 613
Всем привет!
Приехал из милениальского отпуска, вхожу в рабочий режим, всем кому обещал по слотам на консультации - напишу в течение дня-двух, пока прихожу в сознание

Кто еще не успел отдохнуть летом - осталось 10 дней, успевайте :)
  • 👍 7
  • ❤ 6
  • 🤝 2
Post #37 694
Bus factor вашего вклада равен единице

Привет, коллеги. У любого проекта есть bus factor: сколько человек должно внезапно исчезнуть, чтобы проект потерпел крах. Bus factor = 1 означает, что один человек увольняется, и система рушится. Такое положено чинить в первую очередь.

Сегодня посчитаем bus factor вашего рублевого вклада (и рублевой облигации тоже).

Как должно быть. Первое правило Центробанка любой страны простое: инфляция растет - поднимай ставку. Деньги становятся дороже, спрос ниже, цены падают. Скучно, работает, применяется везде.

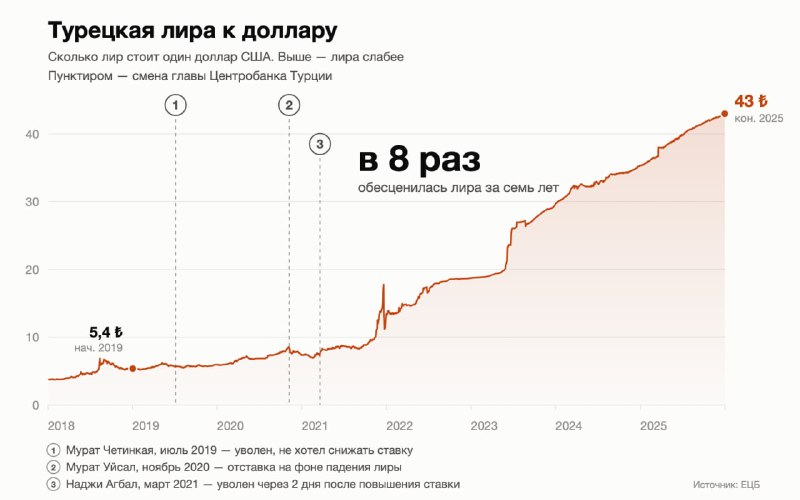
Как иногда бывает. Президент Турции Эрдоган решил иначе: высокая ставка не лечит инфляцию, а вызывает ее. Экономическая наука с этим однозначно не согласна, но глав ЦБ назначает не наука, а президент. "Творческий" подход Эрдогана к экономике так и прозвали: "Эрдоганомика". Головы глав ЦБ Турции летели одна за другой:

- Мурат Четинкая, июль 2019: уволен досрочно. Не хотел снижать ставку.
- Мурат Уйсал, ноябрь 2020: отставка на фоне рекордного падения лиры.
- Наджи Агбал, март 2021: уволен через два дня после того, как поднял ставку.

Каждый следующий лучше понимал, что от него требуется. Эрдоган своего добился: при разгоняющейся инфляции ставку начали снижать.

Официальная инфляция достигла 85% годовых, неофициальная - вдвое больше. Лира ослабла с 5 лир до 45+ и более.

Теперь представьте себе турка-инвестора, который все сделал правильно: не спекулировал, не брал плечо, не ставил на спорт, не лез в крипту и темки, а отнес деньги в надежный банк на депозит. Ставка по вкладу была в разы ниже инфляции: банк не будет платить 85%, когда ЦБ держит ставку низкой.

Инвестор не потерял деньги. Банк выплатил ему все лиры, которые обещал. Приложение всю дорогу показывало зелёное, прибыль в лирах была устойчивой и уверенной. Но инвестор растерял львиную часть покупательской способности.

Q. Ну это Турция, у нас-то ЦБ вменяемый.
А. Сегодня - да. Завтра - под вопросом. Закон не запрещает рулить ставкой в любую сторону, нигде нет блокирующих механизмов. Просто одна татарская женщина в очках на одной конкретной должности ходит на работу и принимает там разумные решения.
В 2018 про Турцию говорили то же самое. Лира была скучной, крепкой валютой, а по Стамбулу можно было гулять, имея в кармане 10 лир. Но кое-что изменилось.

Q. Что теперь делать? Бежать со вкладов, сливать облигации?
А. Нет, но я пытаюсь сделать для вас прозрачным тот риск, который, возможно, не всем очевиден.

Когда вы кладете деньги на вклад под 15%, вы делаете не одну ставку, а две: первая - что банк не лопнет, вторая - что всё это время денежно-кредитной политикой будут заниматься вменяемые люди. Вторая ставка никак не застрахована. Вообще.

Вклад защищает от инфляции только тогда, когда его ставка сопоставима с инфляцией. Это приятное совпадение отменяется ровно в тот момент, когда защита нужнее всего: приходит кризис, приходят люди с "креативными" идеями, ставку опускают, инфляция уезжает за 85%+, а ваш вклад остается 15%. Bus factor - единица.

Депозит - отличный инструмент на горизонте месяцев. На горизонте десятилетий это ставка на то, что в кресле ЦБ будут сидеть исключительно адекватные люди.

В одном из следующих постов обсудим истории, когда 85% звучит как несбыточная мечта.
  • 👍 10
  • ❤ 7
  • 🔥 4
Post #36 616
Инфляция - фича, а не баг

Привет, коллеги. Сегодня неожиданное: буду защищать инфляцию.
У ЦБ РФ есть официальная цель по инфляции: 4%. Не 0%, не 10%, а почему-то именно 4. Получается, регулятор ставит себе KPI "обесценить сбережения россиян на 4% каждый год", и затем еще и вынужден отчитываться о выполнении? Что за бред?

Q. Почему же все-таки не 0%? Вот бы было здорово, если цены на всё всегда стояли на месте
А. Не бывает "сферической инфляции в вакууме", ее невозможно измерить точно. Сигареты дорожают быстрее бензина, новые машины дорожают быстрее подержанных, пиво дорожает быстрее спортзала, в августе дешевеют арбузы, а в итоге за год - целевые 4%. Если при установившейся инфляции 0% маятник случайно качнется вниз, то может случиться дефляция - это отдельный вид катастрофы, о которой поговорим отдельно.

Q. Тогда почему целевая инфляция не 1%, для чего целых 4%?

А. Ставка ЦБ - это регулировочная ручка экономики. Она обычно чуть выше, чем инфляция. Если ставка 6% и инфляция начала падать - ставку можно подкрутить, налить денег и выровнять "полет" экономики. Если ставка 1% - всё, инструмент кончился. Так что гэп между 0% и показателем ставки - это "запас хода" регулятора.

Q. Кому выгодна умеренная инфляция?
А. На первый взгляд кажется, что только должникам. Представьте взятую сегодня ипотеку с платежом 100 тыс руб, и тот же платеж в 100 тыс через 10 лет - долг гасится "сам собой".
На самом деле предсказуемая инфляция выгодна всем: ваш работодатель спокойно берет кредит чтобы закрыть кассовый разрыв, расширить бизнес, заплатить вам. Клиенты знают, что завтра всё будет чуть дороже, и идут платить бизнесу. Бизнес получает деньги, зарабатывает прибыль, нанимает еще людей, повышает зарплаты, рассчитывается с банком. У банка все хорошо, он кредитует бизнес и людей. Люди не боятся идти за кредитом: ставка невелика и предсказуема. И т.п.

Q. Кому невыгодна умеренная инфляция?
А. Это налог на тех, кто держит деньги в кэше и отказывается "шевелиться". Небольшая, контролируемая, прогнозируемая инфляция - это мягкий "толчок в спину" людям с деньгами: давай, бро, проинвестируй в бизнес, открой шиномонтаж, купи квартирку чтоб застройщик заработал и заплатил строителям, только не спи, шевелись, и все будет хорошо. А ЦБ проследит, чтобы инфляция была ровно 4%.

Жаль только, что периоды такого благоденствия нерегулярны и неожиданно заканчиваются. О более грустных режимах инфляции - в следующих постах.
  • 👍 10
  • 😁 3
  • ❤ 2
Post #35 518
Комиссия фонда 0.13% в год (нет)

Привет, коллеги, сегодня продолжаем извлекать пользу из чужого опыта с "доверительным управлением" (см. выше). Напомню, управляющая компания указала комиссию 0.13%, а по факту брала на порядок больше. Где искать настоящие цифры?

Закон «Об инвестиционных фондах» обязывает раскрывать информацию о комиссиях, но не обязывает удобно упаковывать и красиво оформлять. Но мы докопаемся до асфальта.

1. Ищем правила фонда: идем на сайт УК, раздел "Раскрытие информации" -> "Вознаграждения и расходы". Видим: УК 1%, депозитарий 0.15%, прочие 0.5%, итого до 1.65% в год. Уже интересно, да?
2. Ищем там же форму 0420505, читаем: начислено УК 23.79 млн, начислено всего 27.69 млн. Мы знаем что 23.79 это 1%, значит общая сумма 2379 млн.
Ну и дальше 27.69млн делим на 2379 = 1.16% в год. Клиенту показали 0.13%, остальное спрятали в PDF на 250 листов. Здорово, правда?

Мы не знаем что будет с рынком и с активами, какие санкции, войны и пандемии нас ждут. Но посидеть с калькулятором и узнать реальные комиссии - обязаны.

Q. Чего ты докопался до УК, пусть зарабатывают 1.16%, мне копеек не жалко, для меня же стараются
A. Должно быть жалко. Представь: миллион рублей, 20 лет, доходность 10% годовых, без плохих лет, войн и эпидемий.
Итог без комиссий: 6 727 500 руб
С комиссией 1.16%: 5 442 200 руб.
Разница 1 285 300 руб - УК забрала 22% того, что вы заработали. Это больше, чем НДФЛ. Только НДФЛ берется если вы заработали, а комиссия - всегда.

Те, кто давно меня читают, знают, как я "люблю" доверительное управление. Надеюсь, сегодня вы тоже полюбили его чуть сильней :)
  • ❤ 8
  • 👍 5
  • 🤝 2
Post #34 468
Классика "Доверительного управления": 56000 долларов, 6 лет, минус 29% доходности

Я не знаю, как происходил этот "прекрасный" акт продажи финансового продукта, но факт остается фактом - семейная пара в возрасте отнесла 56000 долларов крупной управляющей компании в РФ. "Консервативная" валютная стратегия, вложение в облигации - что может пойти не так? Ну, превратится 56000 долларов в 57000, чуть хуже инфляции, скучная и разумная инвестиция?

Вносилось в 2020 году. Сегодня на счете 39923 доллара. Минус 16000, то есть минус 5% годовых каждый год.

Первая мысль, конечно - блокировки, санкции, СВО. Пошел читать договор и документы. Итого - заморожено лишь 3.3%. Замороженные активы выведены в отдельный фонд, даже удалось вернуть часть этих денег. Блокировки тут наименьшее из зол.

Погружаемся глубже. Что же съело деньги?
1. Сами облигации. Стратегия - вложения в долларовые бонды российских компаний. С 2020 ставки в мире выросли, облигации подешевели. Это честный, рыночный риск, о котором менеджер УК, конечно же предупредил пожилую пару заранее (нет)
2. Санкции на РФ. В январе 2022 за долларовую облигацию российской компании легко давали полновесные доллары, а в марте 2022 - уже нет.
3. Комиссии. Тут интереснее. В отчете клиенту стоит строка: вознаграждение УК за 6 лет - скромные 560 долларов. Менее процента за 6 лет, благотворительность на уровне лучших фондов США и Великобритании!
Но читаем глубже: на деньги клиента управляющая компания купила НЕ ОБЛИГАЦИИ, а собственный ФОНД на облигации со встроенной комиссией! Ее клиенту НЕ показывали. А я нашел ее. Она составила 1.16% в год. В отчете клиенту - 0.13%, разница в 9 раз. Здорово, правда?

Итого за 6 лет управляйка забрала себе около 4000 полновесных долларов "за услуги" по управлению, и еще 12000 забрали рыночные и санкционные риски, которые инвестор НЕ ПОНИМАЛ и осознанно не принимал. А менеджер управляющей компании вместо того, чтобы указать на риски, усаживал их на мягкий диван, наливал кофе, щебетал о доходах и подсовывал бумажки на подпись.

В следующем посте расскажу, как посмотреть скрытые комиссии любого РФ фонда.
  • 🔥 9
  • 😱 5
  • ❤ 3
Post #32 725
Что происходит с Полюс Золотом?
К сожалению, происходит катастрофа из серии "никогда такого не было, и вот опять".
Инвестиции это не когда ищешь доходность повыше, а думаешь о том, чтобы пронести ценность своих денег сквозь года и десятилетия. Цепочка "мужчин в костюмах", которые стоят между вами и вашей инвестицией, всегда может дать сбой.
Конкретный момент из моего видео про золото, где я предсказывал сегодняшнее поведение Полюса (с привязкой к таймкоду) тут (видео бесплатно для всех).
Поучительная статья "Как мы на самом деле владеем имуществом" тут.
Обучаемся, готовимся к черным лебедям, качаем стоицизм. Всем добра ❤️
  • 🔥 9
  • ❤ 2
  • 👍 2
Post #31 700
=Это не инвестиционные рекомендации=
Обычно я не комментирую ситуацию на фондовом рынке - как правило, текущая цифра для долгосрочного инвестора ничего не значит. Но вижу, что многие расстроены/разочарованы - рынок падает 15 недель подряд, такого не было даже в COVID-ное падение.
Но исторически лучшие мои покупки были сделаны именно тогда, когда никому и в голову не приходило что-то покупать. Это касается и акций, и недвижимости, и других активов. Придет пора, и цены июня 2026 покажутся сладкой мечтой.
Те, кто прошел мое обучение по акциям (Деньги 402 - теория и практика) знают, как сформировать собственную тактику в текущем положении. Единственно правильного поведения не существует, но встроить текущий биржевой крах в свой инвестиционный профиль - идея на обдумывание.
  • 👍 8
  • ❤ 3
  • 🔥 2
Older posts →

About this channel

How can I read @it_finances without a Telegram account?
TGViewer shows the public web preview Telegram publishes for IT Finance (Личный капитализм): recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does IT Finance (Личный капитализм) have?
IT Finance (Личный капитализм) (@it_finances) has 457 subscribers on Telegram, refreshed roughly every 30 minutes.
Does IT Finance (Личный капитализм) know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →