آسیا چگونه از بحران انرژی عبور کرده است؟
بزرگترین خریداران انرژی خاورمیانه با بستهشدن عملی تنگه هرمز بخش مهمی از منابع خود را از دست دادند؛ اما تغییر تأمینکنندگان، استفاده از ذخایر و کاهش مصرف، فعلاً مانع کمبود شدید شده است
نویسندگان: اگنس چانگ و ریور آکیرا دیویس
منبع: نیویورکتایمز
تاریخ: ۲۹ سپتامبر ۲۰۲۶
ترجمه و تلخیص: @irananalyses
بستهشدن عملی تنگه هرمز بیش از نیمی از نفت موردنیاز آسیا را در معرض اختلال قرار داد و در نخستین ماههای جنگ، دولتها وضعیت اضطراری اعلام کردند، صفهای طولانی در پمپبنزینها شکل گرفت و قیمت نفت و گاز طبیعی مایع افزایش یافت. بااینحال، تا ماه ژوئیه جریان انرژی تا حد زیادی احیا شد. بخشی از نفت با حمایت نیروی دریایی آمریکا از هرمز عبور کرد؛ کشورهای خلیج فارس صادرات خود را از مسیرهای جایگزین افزایش دادند؛ روسیه، آمریکا و دیگر تولیدکنندگان نفت بیشتری به آسیا فرستادند؛ و چین نیز واردات و مصرف خود را کاهش داد.
جبران بخش مهمی از نفت ازدسترفته
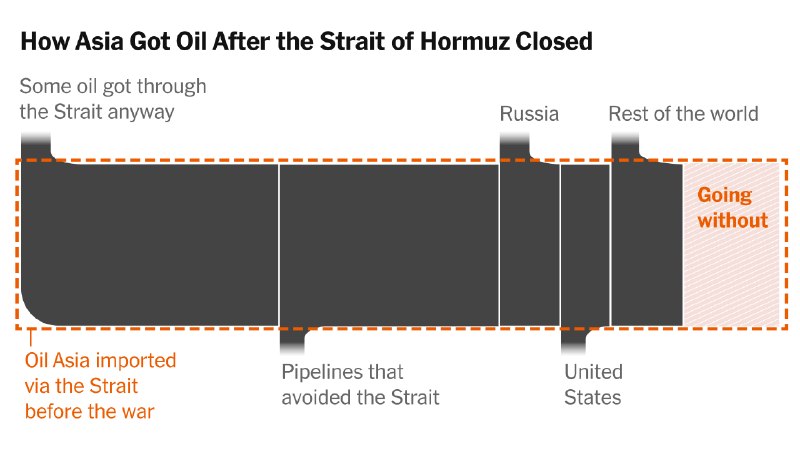
با بستهشدن هرمز، حدود ۱۰ میلیون بشکه نفت خاورمیانه در روز از بازار خارج شد. براساس دادههای شرکت کپلر، خطوط لوله و مسیرهای جایگزین امارات و عربستان تقریباً یکسوم این کمبود روزانه را جبران کردند. در مجموع، طی تابستان:
حدود ۳۸ میلیون تن نفت همچنان از تنگه هرمز عبور کرد.
۳۲ میلیون تن نفت اضافی خاورمیانه از مسیرهای خارج از هرمز صادر شد.
روسیه ۹ میلیون تن، آمریکا ۷ میلیون تن و دیگر تولیدکنندگان حدود ۱۰ میلیون تن بر عرضه خود به آسیا افزودند.
با وجود این اقدامات، بخشی از کمبود همچنان باقی ماند و از طریق ذخایر و کاهش تقاضا جبران شد.
نقش چین در کاهش فشار بازار
چین در ماههای ژوئیه و اوت حدود یکسوم کمتر از دوره مشابه سال گذشته نفت وارد کرد؛ واردات آن از ۸۸ میلیون تن در سال ۲۰۲۵ به ۶۱ میلیون تن کاهش یافت. خرید نفت خاورمیانهای چین ۲۴ میلیون تن کمتر شد و این کشور برخلاف انتظار، همه نفت ازدسترفته از مسیر هرمز را با منابع جدید جایگزین نکرد.
پکن در عوض از ذخایر عظیم نفتی خود استفاده کرد، فعالیت بخشی از پالایشگاهها را کاهش داد و از گسترش خودروهای برقی بهره برد. چین همچنان از خلیج فارس نفت خرید و واردات خود از روسیه را حدود سه میلیون تن افزایش داد، اما کاهش کلی تقاضای آن نقش مهمی در جلوگیری از رقابت شدیدتر میان خریداران آسیایی داشت.
هند، ژاپن و کره جنوبی
آمریکا برای کمک به متحدانی که با کمبود نفت روبهرو بودند، استثناهایی صادر کرد تا بتوانند با وجود تحریمها نفت روسیه را خریداری کنند. هند پس از یک کاهش موقت، واردات از روسیه را دوباره افزایش داد و در ژوئیه و اوت نزدیک به ۵۰ درصد بیشتر از سال گذشته نفت روسیه خرید. واردات نفت خاورمیانهای هند ۹ میلیون تن کاهش یافت، اما خرید از روسیه هفت میلیون تن و از آمریکا دو میلیون تن افزایش پیدا کرد.
ژاپن و کره جنوبی بیشتر به نفت آمریکا روی آوردند. واردات ژاپن از خاورمیانه چهار میلیون تن کاهش یافت، اما خرید آن از آمریکا شش میلیون تن افزایش پیدا کرد؛ در نتیجه، ژاپن بیش از هشت برابر دوره مشابه سال گذشته نفت آمریکایی خرید. صادرات نفت آمریکا به آسیا نیز از روزانه ۱.۵ میلیون بشکه در سال گذشته به ۲.۳ میلیون بشکه در ژوئیه رسید.
کاهش مصرف و استفاده از ذخایر
تولیدکنندگان جدید نتوانستند تمام ۱۰ میلیون بشکه نفت ازدسترفته را جبران کنند. کپلر برآورد میکند جنگ باعث کاهش حدود دو درصدی تقاضای جهانی نفت شده است. دولتها نیز از ذخایر راهبردی و شرکتها از ذخایر تجاری خود استفاده کردند. به گفته تحلیلگران، افزایش منابع جایگزین نتوانست تمام کمبود را پوشش دهد، اما میزان کاهش اجباری مصرف را بهشدت محدود کرد.
جایگزینی گاز قطر با صادرات آمریکا
آسیا در بازار گاز نسبت به نفت وابستگی کمتری به خلیج فارس داشت، اما جایگزینکردن گاز دشوارتر و پرهزینهتر بود؛ زیرا گاز را نمیتوان بهآسانی و در حجم زیاد ذخیره کرد. قطر و امارات در سال گذشته حدود یکچهارم گاز طبیعی مایع آسیا را تأمین میکردند و تقریباً تمام این عرضه پس از آغاز جنگ متوقف شد.
آمریکا پنج میلیون تن، کانادا سه میلیون تن و دیگر تولیدکنندگان دو میلیون تن گاز اضافی به بازار آسیا فرستادند. صادرات گاز آمریکا ماهبهماه رکوردهای تازهای ثبت کرد و به عامل اصلی جبران کاهش عرضه قطر تبدیل شد.
تفاوت میان کشورهای ثروتمند و فقیر
اقتصادهای ثروتمند آسیا تا حد زیادی توانستند محمولههای جایگزین را با قیمتهای بالاتر خریداری کنند. تایوان، کره جنوبی و هند واردات گاز از آمریکا، کانادا و دیگر مناطق را افزایش دادند. تایوان با خرید بیشتر از منابع مختلف، کاهش دو میلیون تنی واردات از خاورمیانه را بیش از حد جبران کرد.
در مقابل، کشورهای فقیرتر توان رقابت در بازار گران گاز را نداشتند. پاکستان که سال گذشته قطر تنها تأمینکننده اصلی گاز آن بود، نتوانست منابع ازدسترفته را جایگزین کند و وارداتش از یک میلیون تن به حدود ۴۰۰ هزار تن کاهش یافت. پاکستان و بنگلادش ناچار به سهمیهبندی برق و اجرای خاموشیهای دورهای شدند.
هزینه سنگین سازگاری
آسیا از کمبود فاجعهبار انرژی جلوگیری کرده، اما هزینه بسیار بالایی پرداخته است. قیمت محمولههای فوری گاز طبیعی مایع بیش از دو برابر سال گذشته است. نفت که در ماه آوریل تا حدود بشکهای ۱۵۰ دلار افزایش یافته بود، همچنان نزدیک به ۱۰۰ دلار معامله میشود و افزایش قیمت بنزین در چند کشور به اعتراضات عمومی منجر شده است.
با نزدیکشدن زمستان، تقاضای انرژی آسیا افزایش خواهد یافت و خریداران آسیایی برای خرید گاز با اروپا رقابت خواهند کرد. این وضعیت احتمالاً قیمتها را دستکم تا پایان سال بالا نگه میدارد.
تعادل شکننده بازار
بازار نفت نیز همچنان آسیبپذیر است، بهویژه اکنون که چین دوباره افزایش واردات را آغاز کرده است. پالایشگاههای آمریکا تقریباً با تمام ظرفیت فعالیت میکنند و امکان افزایش سریعتر عرضه محدود است. بنابراین، هر اختلال تازه در هرمز یا دیگر مسیرهای صادراتی میتواند کمبود و جهش قیمت دیگری ایجاد کند.
نتیجهگیری
بحران نشان داد بازار انرژی آسیا انعطافپذیرتر از حد انتظار است: نفت از مسیرهای جدید منتقل شد، آمریکا و روسیه صادرات را افزایش دادند، ذخایر مصرف شد و چین تقاضای خود را پایین آورد. اما این سازگاری کامل یا کمهزینه نبوده است؛ کشورهای ثروتمند انرژی جایگزین را با قیمتهای بالا خریدند، درحالیکه کشورهای فقیرتر با خاموشی و سهمیهبندی روبهرو شدند.
درس بلندمدت بحران نیز روشن است: وابستگی شدید اقتصادهای آسیایی به انرژی عبوری از یک آبراه آسیبپذیر، ریسکی راهبردی است و احتمالاً آنها را به تنوعبخشی بیشتر به تأمینکنندگان، مسیرهای انتقال و منابع انرژی سوق خواهد داد.https://www.nytimes.com/interactive/2026/09/29/business/iran-war-hormuz-asia-oil-gas.html
Post #1561
351