TGViewer
Channel Public Channel
IpotekaB2B | Мнения и экспертиза

IpotekaB2B | Мнения и экспертиза

@ipoprofi

Экспертные мнения по вопросам ипотеки и недвижимости.
Направления проекта @ipotekab2b
Пришлите мне свой канал и мы будем размещать ваше экспертное мнение @IppolitovAlbert
Subscribers
116
Photos
1.1K
Videos
35
Links
869
Recent Posts 17 shown
Post #2300 10

Forwarded from Сергей Ерёмкин ӏ Авито Недвижимость

Цены на вторичное жильё умеренно растут

Это говорит о постепенной адаптации рынка к усилению спроса: покупатели активнее рассматривают варианты и выходят на сделки, а стоимость жилья меняется без резких колебаний. Дал РИА Недвижимости комментарий на эту тему. 

Средняя стоимость квадратного метра по стране за прошлый месяц увеличилась на 2% год к году. При этом в крупных городах рост составляет 10–20%.

Теперь распишу подробнее, что стоит ценовой динамикой.

Спрос восстанавливается. В августе на вторичном рынке заключили 139,2 тыс. договоров купли-продажи (ДКП) — на 21% больше, чем за тот же период годом ранее. После рекордных показателей июля была небольшая сезонная коррекция, но общий тренд сохраняется: вторичный рынок в этом году активнее не только показателей 2025, но и 2024 года.

В основном люди выбирают квартиры небольшого и среднего метража. Более 2/3 спроса на Авито Недвижимости приходится на однокомнатные и двухкомнатные квартиры. При этом именно однушки и студии заметнее всего растут в стоимости за квадратный метр.

Вслед за усилением спроса предложение сокращается. За год количество объявлений снизилось на 19%, когда как интерес покупателей вырос на 14%. Больше всего объявлений о продаже квартир на вторичке в августе было в Краснодарском крае, Московской области и Москве.

Ипотека остаётся заметным драйвером рынка. Количество ипотечных сделок за год выросло на 41%, а их доля в ДКП за прошлый месяц достигла 30%. Больше всего таких сделок в Татарстане, Московской области, Красноярском и Иркутском краях.

Вместе с коллегами из нашего Аналитического центра собрал ключевые цифры в таблицах — делюсь.

Сергей Ерёмкин | Я в MAX
Post #2299 10

Forwarded from Unexpected Value

1. Самолет чуть меньше строит, зато земельный банк все дорожает и дорожает.

Напомним, что застройщики не проводят через отчет о прибылях и убытках процентные расходы на земельные участки (МСФО-23). Они капитализируют эти проценты в запасы, а против них наращивают обязательство.
Вычтите эти расходы из P&L за 2024 (45.6 млрд) или 2025 (59.3 млрд) или 6 месяцев 2026 (22.2 млрд), и никакого эквити вы у компании не найдете

2. Смотрим на динамику запасов против роста долга (очевидно, что никакой прибылью последние 2 года самолет себя не финансирует)

За 12 месяцев долг вырос на 69 млрд. Запасы на 24.1 млрд, активы по договорам с покупателями (нет на графике) на 33 млрд

При этом прирост запасов - это росто капитализации земли (по ставке ~20%) без разрешения на строительство -> еще минимум 12 месяцев эти инвестиции не имеют источника возвратности

3. Плюс Портфель у нас стагнирует, количество построенных, но не проданных метров снижается, но незавершенное+завершенное строительство немного подрастают -> рост себестоимости

4. Что тут меняют новости о вхождении Сбера в управление по части объектов? Да ничего существенно: себестоимость всего портфеля схлопнулась еще в 2024 (да, из-за перегрева экономики). Ликвидности для расчетов по обязательствам было достаточно на 2024, 2025, мб на 2026 тоже вывезет, но дальше?

5. У финансироваваших банков проблема не с продажами, а с тем, что земля не превратится в квадратные метры в ближайшие 3-5 лет. С этой точки зрения они с облигационерами в одной лодке, т.к. 0 денежных потоков можно разделить на очень большое количество участников

2/2
@unexpectedvalue
Post #2298 8

Forwarded from Unexpected Value

Пара очень коротких комментариев про самолет, т.к. тексты 2024 года и начала этого - абсолютно валидны с поправкой на изменение строк баланса

1. В очередной раз повторю, что
отчетность застройщика не позволяет сделать никаких адекватных выводов о финансовом положении общества.

Я не уверен, что застройщики, у которых более 10 проектов, сами в курсе, как это читать.
Финдеп героически консолидирует пару сотен SPV с долями партнеров, выпускает, а дальше пустота, потому что эти цифры невозможно адекватно объяснить без множества прочих операционных данных

2. Падение спроса из-за ужасных ставок и влияния льготной ипотеки - это слабый аргумент, потому что у компании на 23% снизилось предложение ликвидных лотов.
Нужно комментировать это снижение, а не снижение выручки, которая отражает бухгалтерское признание фактических продаж в течение 2-3 лет, а не текущий момент.
Бид нашей редакции, что это проблемы с рабочей силой (как в количестве, так и в стоимости) и неадекватная экономика с учетом стоимости приобретения земельных участков. Невозможно начать строительство в текущих условиях, т.к. это потребует совершенно иных цен, чем сейчас предлагает застройщик

3. При этом компания искренне сокращает непроектный долг (см. дальше) и операционные затраты, но это мелочь в сравнении с проводимой в 2020-2024 годах инвестиционной политикой

1/2
@unexpectedvalue
Post #2297 5

Forwarded from Артем Цогоев | Недвижимость

❗Отвечаю на популярный комментарий про вхождение банка в капитал проектных компаний застройщиков с проблемами: «Ну зато покупатели будут спокойны, когда банк за спиной, есть уверенность и сильно большая, что никто не кинет».

☝️С моей точки зрения, банк это не спаситель дольщиков, а нечто другое.

🔹 Банк заходит в капитал не ради покупателей, а ради защиты своего кредита. Строительство жилья и передача квартир дольщикам - побочный эффект, а не цель. Цель - вернуть деньги. Если бы завтра выгоднее было заморозить стройку и распродать активы as is, банк выбрал бы это, а не "счастье дольщиков". Например, если в проекте 1000 квартир и 10 продаж, то банк просто вернет деньги этим 10 бедолагам и будет разбираться с проектом без присмотра санитаров-дольщиков.

🔹 Сам факт, что банк заходит в капитал проектной компании - это признание, что проект уже проблемный. Покупатели там уже получили непродающийся долгострой с проблемами, просто банк не дал стройке умереть окончательно. Вхождение банка в проект быстро не сделает его лучше - не изменит плохие планировки, не улучшит продукт, не сменит неудобную локацию. Банк не волшебник в голубом вертолете.

🔹 Если пришел банк, то "никто не кинет" - это про полный обман с исчезновением денег. Банк не гарантирует ни сроков, ни качества, ни отсутствия переноса ввода - а это и есть основные претензии дольщиков на практике. Спросите-ка дольщиков Urban Group об их опыте с доставившим их дома Фондом защиты прав дольщиков. Да, квартиру дольщику отдадут - когда-нибудь, какую-нибудь. А могут и деньги отдать вместо квартиры. Ну те, старые деньги.

Вывод: появление банка это не решение проблем проекта, а только начало. А будет ли счастливый конец - большой вопрос.
Post #2294 6

Forwarded from Что будем строить? | Баринов🏡

Всем привет!

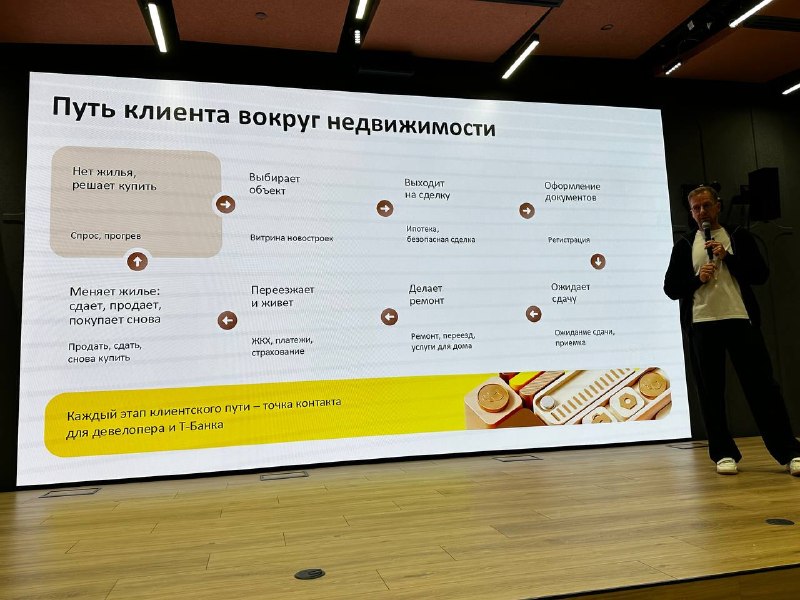
В среду застал выступление представителя Т-Банка. Показалось занимательным.
Т-Банк выводит Т-Недвижимость и имеет намерение, даже план, "выполнять все джобсы" (с) на клиентском пути.
Смотрите фото с слайдом, как ТБ видит клиентский путь.

нет жилья → возникло решение купить → выбор объекта → ипотека и сделка → регистрация → ожидание сдачи → ремонт → переезд → ЖКХ, платежи, страхование → продажа или сдача жилья → следующая покупка.

С учетом масштаба клиентской базы и того уровня знаний о клиенте, который есть у ТБ, полагаю его амбиции более чем оправданными.

Девелопера ТБ тоже не оставляет в стороне
Профинансировать → построить → продать.
Кстати, на рынке ИЖС Тбанк уже есть и развивается в партнерствах и финансировании подрядчиков, причем с поэтапным раскрытием (что недавно аннонсировал Сбер)

Банковское обслуживание бизнеса, расчеты, номинальные счета, ипотека, реклама, собственная витрина недвижимости, безопасные расчеты.
Чуете на кого руку поднял?

У этих монстров есть то, чего нет у большинства участников рынка:
— десятки миллионов клиентов;
— информация об их доходах и платежном поведении;
— возможность определить момент возникновения спроса;
— финансовые продукты;
— рекламные инструменты;
— собственные витрины недвижимости;
— инфраструктура проведения сделки;
— дальнейшие финансовые и сервисные отношения с клиентом после покупки.

Угроза это или возможность?
Зависит от места в цепочке.

Для девелоперов, строителей, которые действительно создает продукт и владеют активами - вижу возможность.

А вот для многочисленных сервисов ситуация выглядит тревожнее.
Ипотечный брокеридж, страхование, подбор недвижимости, рекламные площадки, сопровождение сделки, расчеты — банк постепенно способен забирать эти функции внутрь своей экосистемы.

И это по-настоящему глобальный тренд, усиленный развитием ИИ, который развивается сейчас в мире.
Есть смысл подумать о своем месте в этой цепочке.
Post #2293 4

Forwarded from Блог Максима Ельцова

Отчет по вторичному рынку по итога августа.

Если коротко:

Вторичный рынок: квартир всё меньше, активность уходит в Ленобласть

По итогам августа вторичный рынок Петербурга снова подтвердил главный тренд года — спрос сохраняется, а предложение продолжает вымываться. В целом по городу объём предложения снизился ещё на 1,1% за месяц и на 30% год к году, при этом после июльского падения темпы немного замедлились. Средняя цена на вторичке по данным ЦИАН выросла до 289,5 тыс. руб./м², а объём предложения сократился до 18,9 тыс. лотов.

В спальных районах дефицит стал ещё заметнее
По нашим наблюдениям, в спальных районах Петербурга, включая Мурино и Кудрово, предложение за август сократилось на 2,2%. В осень рынок входит с новым минимумом: в продаже осталось всего 13,8 тыс. квартир. Для сравнения: на 1 июля было 14,8 тыс., а в начале года — около 16 тыс. квартир.

Спрос держится, но новых драйверов пока нет
Серьёзных новых факторов влияния на вторичный рынок пока не появилось. Основная поддержка — постепенное восстановление рыночной ипотеки. В Петербурге за июль было зарегистрировано более 9 тыс. ДКП, а за 7 месяцев 2026 года — 57 тыс. сделок, что на 9% выше результата прошлого года. Ипотека в июле почти вернулась к апрельскому максимуму: 11,3 тыс. договоров, а за 7 месяцев — 71,5 тыс., плюс 17% к прошлому году.

Ленобласть становится главным бенефициаром
Активность всё заметнее смещается в Ленобласть: там ниже цены и шире выбор, особенно в пригородных районах у границ Петербурга. В августе в Ленобласти зарегистрировано 4 776 ДКП, это на 3,4% больше, чем в июле, и на 52,2% больше, чем годом ранее. За 8 месяцев — 31,9 тыс. сделок, плюс 30% к прошлому году. Ипотечных договоров в августе — 8,2 тыс., а с начала года — 65,9 тыс., плюс 20% год к году.

Ипотека оживает, но риски тоже растут
За 8 месяцев 2026 года, по подсчётам Дом.РФ
было выдано 364 тыс. ипотечных кредитов (без учёта первички) на 1,165 трлн руб. Это почти в 2 раза больше по количеству и в 2,6 раза больше по объёму, чем годом ранее. При этом срок новых жилищных кредитов снизился до 23,5 года — минимального значения с 2022 года.
Отдельный риск — просрочка. Общий объём просроченной задолженности на начало августа составил 252,8 млрд руб., а её доля в общем объёме жилищных кредитов выросла до 1,17%. Тренд на ухудшение качества ипотечного портфеля пока сохраняется.

На аренде — обратная картина: предложения всё больше
Если на вторичке предложение сокращается, то в долгосрочной аренде ситуация противоположная. В августе объём предложения вырос на 20,1% на ЦИАН и на 25,6% на Авито. Сейчас на ЦИАН выставлено 11,65 тыс. квартир — рекорд за период наблюдений. Пока ставки держатся устойчиво, но при таком росте предложения арендодателям стоит готовиться к более жёсткой конкуренции за арендатора.

@yeltsovm
Post #2291 4

Forwarded from Блог Максима Ельцова

Итоги недели

На вторичном рынке Петербурга объем предложения в спальных районах (данные ЦИАН, включая Мурино и Кудрово) за неделю вырос на 0,6%. Прирост небольшой, но к середине сентября предложение в плюсе, редкость для последних месяцев. В любом случае говорить о стабилизации и начале восстановления количества объектов в рекламе точно не стоит. Посмотрим на статистику ближайших двух недель.

Спрос без изменений. Стабильный, на уровне предыдущих недель. Квартиры с адекватной стоимостью продаются быстро, новые хорошие объекты сразу получают повышенное внимание покупателей. Ипотечные покупатели ожидаемо адаптируются к новым условиям, всем очевидно что как минимум до конца года снижения рыночных ставок не произойдет. В сентябре увидим дальнейший прирост рыночной ипотеки.

Из интересных наблюдений - заметное количество покупателей, которые хотят успеть войти в сделки «до выборов» даже на вторичном рынке. Чего конкретно боятся и какие риски учитывают в своих решениях до конца не понятно, просто констатируем интерес к покупке в качестве защитного актива.

Краткосрочный прогноз по вторичному рынку прежний: плавный рост цен до конца года. Внимательно следим за динамикой объема предложения. Когда-нибудь оно должно начать восстанавливаться. Вопрос - когда и при каких условиях.

Новостройки. По данным Дом РФ, в августе выдано 183,8 млрд руб. семейной ипотеки. За счет интенсивного скачка в последние дни месяца август получился одним из лучших с начала года. На 6 сентября семейной ипотеки выдано уже 36,9 млрд. руб. Темпы очень приличные, в сентябре будет очередной локальный максимум: даже без дополнительного информационного разогрева чувствуется желание многих покупателей успеть до 1 октября. Осмелюсь предположить, что даже если бы параметры семейной ипотеки в октябре немного улучшились, выдача (а соответственно и продажи) все равно просядут.

Не лишне вспомнить консенсус-прогноз от коммерческих директоров застройщиков: хорошим результатом для второго полугодия будет просто повторить продажи первого. Напомню что исторически вторая половина года всегда была сильнее. В этом году, такого может и не будет. Серьезных позитивных факторов для усиления спроса пока не наблюдается. Года полтора назад уже говорил что основным выгодоприобретателем снижения рыночных ставок будет вторичный рынок. Собственно говоря это и происходит, просто процесс перетока спроса на вторичку и возврата рынков в сбалансированное состояние (после безудержных инъекций льготной ипотеки) займет больше времени чем изначально предполагалось.

В любом случае рынок новостроек еще только входит в полосу турбулентности. Кстати, совсем не случайно крупнейшие банки обсуждают создание консорциума для контроля над строительством жилых проектов. Следите за новостями.

Предложение на рынке долгосрочной аренды продолжает обновлять рекорды. По данным ЦИАН, за неделю оно выросло на 1,5%, с начала сентября - на 12,5%. Сейчас в экспозиции 13,1 тыс. квартир. На Авито за неделю без изменений - 10,8 тыс. объектов, но это временно.
Причины прироста предложения все те же: часть собственников отложили продажу и перевели квартиры в аренду, продолжается приток инвестиционных объектов, купленные во времена разгула льготной ипотеки. Плюс город не досчитался 10-15% туристического потока.
В сентябре, а скорее всего и в октябре, предложение продолжит расти. Главная интрига - насколько просядут ставки. Текущие минус 10% за год это практически стабильность.

На рынке торговых помещениях без особых изменений. Идет серьезная борьба за новых арендаторов. Ну и, бывает, - непростые переговоры с текущими арендаторами. Здесь особенно важно понимать реальные обороты и доходность конкретной точки. С завидной регулярностью приходится помогать клиентам и партнерам находить компромисс по арендным ставкам.

@yeltsovm
Post #2290 6

Forwarded from Смирнов Недвижимость | Vysotsky Estate

ЛУДОМАНЫ ЗАПЛАТЯТ ЗА ВСЁ


Представьте себе человека, который не может вовремя остановится за рулеткой. Представили?

Он бегает от знакомого к знакомому и просит дать денег отыграться.


Русский девелопер – классический лудоман. Им мало было сигналов 2019 году, когда казалось бы уже было понятно, что будет происходить дальше.


Осенью 2019 года на канале Бориса Малютина М2TV я сказал, дальше закон и проектное финансирование станет проблемой банков. Меня 7 лет называли «городским сумасшедшим», «придурком, который ни разу не предсказал рынок». Только теперь что скажете?

Девелоперы-лудоманы нахватали участков по завышенной цене в кредиты и пару раз даже сыграли удачно. Фартовый расклад открыл игрокам окно возможностей с осени 2020 по осень 2023. Именно здесь надо было соскакивать и фиксировать прибыль. Мудрые игроки так и сделали, вспомните сделку МИЦ, которые красиво слили остатки Самолету. Вот кто зафиксировался вовремя. Остальные снова побежали за участками, ставки надо было повышать.

Главная проблема в лечении Лудомана – признать себя больным, прийти в терпапию и начать программу 12 шагов. Но пока торчащие триллионы рублей девелоперы продолжают всех убеждать, что они обязательно отыграются.

Первый признак Лудомании – игрок обвиняет внешние обстоятельства: отмену льготки, начало СВО, период высокой ключевой ставки. У лудомана всегда всё против него.

Основная проблема сегодня, что надо сажать не лудоманов, надо проводить внутренние расследования в банках и пачками сажать по статье «мошенничество в сфере кредитования» эффективный менеджмент. Команда ЦБ РФ должна раз и навсегда каленым железом выжечь на теле банкиров шрамы, чтобы они не натворили еще 10 кризисов на рынке недвижимости.

Лудоманам сейчас следует:


1. Признать факт зависимости и болезни
2. Срочно вводить прямое управление ценообразованием
3. Резать безжалостно малоэффективные подразделения
4. Срочно убирать зарплаты в отделах продаж, набирая агентов, которые готовы продавать без зарплаты
5. Резать в разы маркетинг и гнать поганой метлой «горе-маркетологов» на улицы
6. Вести переговоры с банками и ЦБ РФ, в еженедельном режиме
7. Запретить себе запуск новых проектов и покупку нового земельного банка
8. Срочно думать как делать отделку в готовых квартирах, иначе распродать остатки будет невозможно
9. Перестать летать в облаках и каждый день ездить по объектам, контролируя каждый шаг на стройке
10. Готовиться к работе с дольщиками
11. Жестко перерезать баранов с камерами на объектах, которые занимаются приемкой квартир, сажать пачками вымогателей.
12. Идти по шагам, а не пытаться хвататься за всё.


Программа 12 шагов – самый эффективный в мире способ лечения зависимости. Если у вас нет разработанной программы 12 шагов, весной вы выйдете от позора в окно.
  • 👍 1
Post #2289 4

Forwarded from REBURG

Сизифов бизнес
К осени 2026 года процесс в девелоперском бизнесе стал важнее недостижимого результата.

Ко 2 половине 2026 года рынок новостроек подошел разбалансированным и с целым ворохом накопленных проблем разного плана:

◾️Последствия периода массового ипотечного стимулирования, которое сбило систему координат у бизнеса, регулятора и покупателей.
◾️Высокая ключевая ставка и ограниченные возможности ипотечного кредитования в рыночной плоскости не позволяют работать с широкой аудиторией.
◾️Избыточное предложение. Доступное проектное финансирование продолжало насыщать рынки там, где давно пора остановиться.
◾️Увеличенные сроки продаж и удлиненные сроки строительства проектов. Накопленные остатки в сданных домах, которые снижают спрос на «котлован».
◾️Высокие финансовые затраты на проект и возросшая себестоимость на фоне ценовой стагнации рынка.
◾️Смена настроений у покупателей на фоне проблем в ряде отраслей и охлаждения экономики.
◾️Отсутствие понятного горизонта планирования не только у девелоперов, но и покупателей.

К текущему моменту региональные рынки подошли с разной ношей. Но задача у всех одна – докатить ее до вершины. Далеко не все на этом процессе заработают, но возможно сохранят самое ценное, что есть у этого рынка – доверие к строящимся проектам.

Общее соотношение распроданности к строительной готовности по стране продолжает ухудшаться. Среди крупных рынков по данным ЕИСЖС самые слабые показатели в Краснодарском крае, Челябинской, Воронежской областях. Стабильно хороший баланс на столичных рынках и Нижегородской области. Но все больше регионов уже «не вывозят» и скатываются в зону риска.

Дополнительные данные и графики в нашей публикации на Дзене.

@REBURG |Дзен|max
  • 🔥 1
Post #2288 8

Forwarded from Сергей Разуваев про девелопмент

Что касается Сбера и Самолета

С одной стороны, все в рамках закона и в каком-то смысле в интересах дольщиков. С этой же стороны есть четкое понимание: агрессивный рост и экспансия за короткий промежуток времени — это всегда риски. И менеджмент их на себя брал.

Но есть и другая сторона. Сначала государство запретило девелоперам работать напрямую с деньгами дольщиков, по сути бесплатными, и перевело отрасль на проектное финансирование с использованием эскроу-счетов. А банковские деньги в силу объективных факторов за несколько лет многократно подорожали.

Центробанк формально не подчинен государству. Это условно самостоятельная сущность. Но что мы видим? Банковская система зарабатывает огромные прибыли, триллионы рублей, и каждый год рапортует об их увеличении. При этом экономика остро нуждается пусть не в дешевых, но хотя бы в не очень дорогих деньгах.

И вот очень агрессивный рост, экспансия и высокая долговая нагрузка девелопера формируют условия, при которых банки получают в управление компании или проекты. Все в рамках закона, еще раз подчеркну.

Здесь я не могу занять какую-то однозначную позицию. Безусловно, все выстроено так, чтобы прогосударственные системы типа Сбера всегда были в ажуре. В то же время есть хоть какая-то гарантия достройки объектов, если у частной компании наступили сложные времена.

Да и переход целых девелоперских компаний или части их активов под управление госструктур в виде банков — история понятная и знакомая. «Донстрой» и ГАЛС тоже когда-то были частными.

Думаю, реальные примеры нынешнего кризиса очень серьезно насторожат девелопмент. Он станет менее агрессивным и более консервативным.

А это значит меньше объектов, более взвешенная позиция по экспансии и масштабированию. Соответственно, меньший ввод. Соответственно, ценовой гэп в перспективе 2027–2028 годов.
Post #2287 8

Forwarded from 📌Бойко о недвижимости (Кристина Бойко)

Сбер может взять под управление часть Самолёта

По данным «Коммерсанта» со ссылкой на трёх собеседников на рынке, Сбербанк может получить в управление часть бизнеса крупнейшего застройщика страны.

Это обсуждается в рамках реструктуризации долга, условия пока не согласованы.

Скорее всего, речь о проектах, которые сам Сбер и кредитует.
Один из вариантов: ‼️ банк войдёт в капитал «дочек» Самолёта, строящих дома на его проектное финансирование.

Тогда кредитор получает полный контроль над стройкой, а застройщик гарантирует передачу квартир покупателям.

❕Прецедент уже был: банк «Дом.РФ» сам достраивал ЖК «Лампо» в Ленобласти, когда у застройщика «Петрострой» начались финансовые проблемы.

В Сбербанке и Самолёте на запрос издания не ответили.

ЦИФРЫ:

❕Кредиты Самолёта по итогам I полугодия 2026 года составляют 773,4 млрд ₽:
• 325,3 млрд краткосрочных
• 448,1 млрд долгосрочных

❕Капитализация компании на Мосбирже 16 сентября: 15,67 млрд ₽. Долг больше стоимости бизнеса примерно в 49 раз‼️

❕Крупнейшие кредиторы:
• Сбербанк — 274,2 млрд ₽ (30,6% долга)
• ВТБ — 85,9 млрд ₽ (9,6% долга)

❕Выручка за полугодие упала на 31,3%, до 117,4 млрд ₽.

❕Чистый убыток 22,3 млрд ₽, а годом ранее была прибыль 1,8 млрд.

❕Объём текущего строительства: 4,38 млн кв. м. Это первое место в России.

❕В начале года Самолёт просил у правительства льготный кредит на 50 млрд ₽. Подкомиссия Минфина критических проблем не нашла, а Герман Греф в феврале говорил, что ликвидности у компании достаточно.

РЫНОК

За январь–август 2026 года продажи новостроек в Москве упали на 29%, до 1,7 млн кв. м. В Подмосковье выросли на 2%. Именно в Москве и области сосредоточены основные проекты Самолёта.

📌Мое мнение:

✅ Для дольщиков это скорее хорошая новость. Если стройку контролирует крупнейший банк страны, риск остановки объектов снижается.
❌ Но смена управления могут сдвигаться сроки, меняться подрядчики и состав проекта.

Покупать у Самолёта сейчас, не дождавшись ясности по сделке, я бы не спешила.

Как думаете, разговоры о входе Сбера в проекты Самолета - это уже «красный флаг»?

📌Бойко о недвижимости в МАХ
Post #2286 9

Forwarded from Илья Пискулин (канал)

Сбер может забрать в управление часть проектов Самолета.

Такая новость сегодня вышла в Коммерсанте. Приподносится это, как некое откровение, что Сбер войдет в капитал проектов, которые финансирует и будет там рулить.

Новшества же в этом никакого нет. Банки итак уже во многих проектах рулят платежами, оспаривают найм и заралаты людей, не соглашаются с какими-то расходами и отказываются финансировать определенные вещи. К счастью, дальше управления финансами явление пока выходит редко, но это лишь вопрос времени.

Подобного не сказать, что много, но становится все больше. Об этом не говорят вслух и оно остается сугубо между банком и застройщиком. Во всяком случае, пока это во внешний периметр не просачивается.

По факту же в стране уже есть несколько застройщиков, где абсолютно всем рулят банкиры.
Post #2285 9

Forwarded from КОНСТАНТИН АПРЕЛЕВ | «Апрелевские тезисы»

🔥Ценовая коррекция на рынке новостроек во многом носит системный характер и наблюдается еще с конца зимы. Об этом редакции Сравни рассказал Константин Апрелев, основатель Российской гильдии риэлторов. По его словам, в ожидании ухудшения условий семейной ипотеки многие покупатели активно брали жилье в новостройках в ноябре — декабре 2025 года, что ощутимо разогрело рынок. При этом часть ажиотажа перекинулась на январь 2026-го, но уже с февраля спрос начал падать, что отразилось и на ценах.
📌«Масштаб виден по доле застройщиков, заявляющих о снижении цен: в феврале их было около 30%, в мае — уже половина, а в августе — сентябре — 80%. Это не значит, что дешевеет каждый проект: 80% застройщиков реально заявляют о снижении и действительно его дают, но не по всем своим площадкам. Однако, по сути, эти данные отражают коррекцию цен последних месяцев».

📌«На вторичном рынке мы видим рост объемов продаж — в том числе в сегменте рыночной ипотеки. Почему рыночную ипотеку чаще берут под вторичку и почти не используют на первичке? Потому что цены на новостройки сейчас гораздо выше, чем на готовое жилье. Даже с учетом скидок от застройщиков брать рыночную ипотеку на новостройку экономического смысла нет.А ипотеку на вторичке берут в основном под альтернативные сделки: около 80% покупателей — это люди, которые продают своё жилье и покупают другое, больше подходящее под их потребности. Им ипотека нужна либо на короткий срок — чтобы перекрыть разрыв в средствах, а затем досрочно погасить значительную часть, — либо на небольшую сумму. Именно эти цепочки — продать свое, чтобы купить другое — сейчас тормозят спрос на новостройки».

По словам Константина Апрелева, в нынешних условиях больше не действует главный инструмент застройщиков — обещание «покупайте сегодня, завтра будет дороже». Те, кто взял квартиру на первичке, после сдачи дома уже не могут продать ее на вторичке даже по цене покупки.
📌«По сути, сломался инвестиционный механизм, когда спустя некоторое время после покупки квартиры можно было продать ее подороже. Сейчас ты покупаешь строящееся жилье, ждешь несколько лет, платишь проценты, а роста стоимости, на который изначально рассчитывал, не получаешь. Более того, при продаже жилья здесь и сейчас ты вообще теряешь в цене».

📌«На фоне сохранения ставки застройщики сейчас рванули в сторону продаж: им нужно успеть забрать оставшегося на рынке клиента, и кто первым предложит лучшие условия, тот его и получит. Все понимают, что динамичного роста спроса пока не будет, поэтому готовы давать скидки.Некоторые девелоперы рассчитывают на то, что спрос снова вырастет в преддверии ужесточения условий семейной ипотеки. Власти анонсировали, что могут изменить параметры программы после 1 октября. Однако, на мой взгляд, до конца 2026 года это вряд ли произойдет. Да и пример июня — июля, когда в СМИ активно обсуждалась эта тема, показал, что серьезного оживления продаж больше ожидать не приходится».

✅ Подробнее: https://www.sravni.ru/text/pochemu-rost-cen-na-novostrojki-pochti-ostanovilsya/?copy
www.sravni.ru Стоимость квартиры в 2026 году: почему в России почти остановился рост цен на новостройки Рост цен на квартиры в российских новостройках практически остановился. С начала 2026 года новое жилье в среднем по стране подорожало темпами ниже официальной инфляции, а в августе динамика была почти нулевой. При этом в отдельных городах квадратные метры…
Post #2284 6

Forwarded from Кирилл Холопик | главное от ЕРЗ

Соотношение средств на счетах эскроу к задолженности по проектному финансированию обвалилось до 66%

По данным ЦБ за июль месяц соотношение средств на счетах эскроу к задолженности по ПФ снизилось на 4% с 70% до 66%.

Наихудшая динамика за месяц отмечается в следующих из крупных регионов:
— Тюменская обл. минус 6% (с 51 до 45%)
— Ставропольский край минус 6% (с 68 до 62%)
— Крым минус 5% (с 72,5 до 67,5%)

Продолжает катастрофически ухудшаться ситуация в Краснодарском крае. Соотношение средств на счетах эскроу к задолженности по ПФ упало до 34%.

Из крупных регионов наилучший показатель в:
• Нижегородской области -95% (снижение за месяц на 3%)
• Москве -67% (снижение за месяц на 4%)
• Санкт-Петербурге -67% (снижение за месяц на 3%)

Главное от ЕРЗ
Post #2283 4

Forwarded from REBURG

📉 Отношение распроданности к строительной готовности упало до минимального уровня

Будничные новости. Слабые показатели продаж на фоне избыточного запуска новых строительных проектов дают вполне закономерный результат. Один из основных индикаторов устойчивости рынка строящегося жилья упал до минимального уровня за всю историю наблюдений.

По данным ЕИСЖС по итогам августа 2026 года:

◾️Продано в строящихся проектах – 30,6%
◾️Уровень строительной готовности всех проектов – 44,7%
◾️Продано к моменту сдачи домов - 74%

Отношение распроданности к строительной готовности по всему рынку России обновило минимальный показатель и составило - 0,68. Скоро покажем как изменились пропорции по ключевым регионам, там много интересного.
 
Рыночные проблемы отдельных девелоперов продолжают медленно, но верно перетекать в банковский сектор.

@REBURG |Дзен|max
Post #2282 5

Forwarded from Илья Пискулин (канал)

Позавчера все каналы о недвижимости в стране публиковали данные по продажам августа на рынке новостроек.

Если коротко, то падение августа 2026 к августу 2025 очень сильное. В некоторых регионах до 50%. В среднем - 40%.

Не буду повторять за всеми. Скажу лишь, что ситуация скверная:)

Но некоторые каналы одновременно с публикацией результатов провального августа и лета 2026, задаются вопросом о том, почему же девелоперы продолжают запускать проекты не смотря на проблемы с реализацией. Ведь на сегодня в стране строится рекордный 121 миллион жилья! Ну вдумайтесь:)
1 2 1 м и л л и о н ! Это где-то 2,5 миллиона квартир. Добавьте к ним все уже построенные и непроданные в последние годы, докиньте вторичку, приплюсуйте все, что еще не начало строиться, но стартанет в ближайший год.

И журналисты сходятся во мнении, что дело в том, что застройщики просто ждут, что ставки опустятся и спрос нормализуется.

Но все кратно прозаичнее:) просто банки дают недостаточно денег на содержание девелопера при выдаче проектного финансирования и, чтобы компания жила, чтоб в ней работали бухгалтера, маркетологи и даже директор по стройке (ведь кирпич сам по себе не организуется и в стены не сложится), девелоперу приходится набирать портфель проектов. А с одного проекта это хозяйство не прокормишь:) Вот и всё:) а низких ставок уже давно никто не ждет.

Ну и еще причина запусков - бриджи, набранные 2-3 года назад и КРТ, запущенные тогда же.
Older posts →

About this channel

How can I read @ipoprofi without a Telegram account?
TGViewer shows the public web preview Telegram publishes for IpotekaB2B | Мнения и экспертиза: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does IpotekaB2B | Мнения и экспертиза have?
IpotekaB2B | Мнения и экспертиза (@ipoprofi) has 116 subscribers on Telegram, refreshed roughly every 30 minutes.
Does IpotekaB2B | Мнения и экспертиза know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →