TGViewer
Channel Public Channel
Инвестимо

Инвестимо

@investimore

Мысли о том, как частному инвестору управлять инвестиционным портфелем

Профиль в Пульсе: https://www.tinkoff.ru/invest/social/profile/igorino/

Обратная связь — @igorino
Subscribers
341
Photos
39
Videos
2
Links
44
Recent Posts 17 shown
Post #118 195
Отметим также и результаты стратегии «Инвестимо | Акции РФ»

С начала 2026 года имеем -2,8% после комиссий по сравнению с -19,2% по индексу MCFTRR. Альфа = 16,4%

Уже неоднократно упоминал, что к автоследованию, как к инвестиционному инструменту, я отношусь негативно.

Отчасти поэтому здесь оно упоминается раз в полгода 🤭

Но последние апдейты Т-инвестиций чуть поменяли мнение о продукте:

➡️ снижена фиксированная комиссия с 4% до 2% в год. Помним, что кроме неё есть переменная комиссия 20% от прибыли

➡️ теперь доходность по стратегиям в их карточке показывается с учётом всех комиссий, уплаченных подписчиками — удобнее сравнивать «чистую» доходность подписчика с индексами-бенчмарками

➡️ насколько вижу, появились какие-то движения по улучшению каталога стратегий.
Если коротко — делают выбор более понятным и менее «продающим» для подписчика.
Абсолютно верный шаг, учитывая, что есть инвесторы-инфлюенсеры, накупившие шлака в 2023 году, когда всё без исключения росло, набрали десятки тысяч человек на автоследование, а последние 2,5 года все вместе теряют деньги 🥴

Кстати, их ежемесячная комиссия от миллиардных покупок Вуша, Софтлайна, Позитив Технолоджис и прочих "крутых" эмитентов в портфели подписчиков — ну, где-то ~600к/мес
Нет, я не завидую и не плачу, просто пыль в глаз попала 😞

В стратегии придерживаюсь более агрессивного подхода распределения активов, чем в личном портфеле, но даже там акций сейчас всего 55% — исторический минимум.

Рынок безусловно дешёвый, мы это все знаем уже 1,5 года, но каких-то обозримых драйверов к переоценке при дальнейшем статусе-кво по линии СВО я не вижу.

Плюс, думаю, что мы чересчур сильно отскочили вверх с прошлой коррекции (подробнее мысли об этом описаны в посте выше)

Топ-позиции по долям:

🏦 Т-Технологии
🏦 Совкомбанк
🏦 Сбер
🔋 Россети Волга

Если вы опытный инвестор — подписываться не рекомендую)), так как при росте рынка добрая часть нашей «альфы» над индексом «съестся» комиссией в мой карман в виде 20% от прибыли.

Если вы начитались про индексное инвестирование и хотите купить акции, т.к. это исторически самый доходный класс активов даже в нашем кризисном государстве И НАМЕРЕНЫ КУПИТЬ ИНДЕКС — пожалуйста, не делайте этого! 🤌

Лучше подпишитесь на стратегию, где я выбираю наиболее подходящие акции по совокупности критериев:

➡️потенциальной доходности

➡️корпоративного управления

➡️намерения компании создавать акционерную стоимость, а не выполнять какие-то другие гос. задачи (самый важный критерий, кстати, давно хочу на эту тему сделать исследование)

…и нахожусь каждый день «в рынке» — анализирую макро, обновляю финансовые модели, читаю финансовые отчеты и комментарии менеджмента.

И писать планирую чаще! Но уже который раз…)
  • 👍 7
  • 👏 5
  • 👎 4
  • 🤝 2
Post #117 280

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 8
  • 🤝 6
  • ✍ 5
  • 👏 2
Post #116 491
Итоги портфеля за 5 месяцев...

... можно охарактеризовать картинкой к посту.

Да, российский рынок акций сейчас печален.
И, к сожалению, уже постфактум становится понятно, что всё это добро не выглядит слишком недооценённым, учитывая следующие вводные:

➡️ положения крестиков, стрелочек и кружочков на карте боевых действий (отсутствие какой-либо значимой динамики)

➡️ нежелание в сближении переговорных позиций

➡️ проинфляционная бюджетная политика, ограничивающая потенциал снижения КС Банком России ("растущий дефицит бюджета" я упаковал как политик)

➡️ очередное «прощупывание бедного бизнеса на возможность поделиться прибылью»

Если в ближайшем будущем не будет позитивных сюпризов, как-то сложновато представить рост широкого рынка в таких условиях.

Компаний, способных наращивать прибыль с такими вводными, становится всё меньше.
И то, существенная часть из них (банки, сетевые компании и прочие гос. монополии) заработают эти прибыли в рублях, который едва ли будет столь крепким, если бюджетный дефицит будет расширяться и дальше.

Так пришёл к тому, чтобы частично «валютизировать» часть портфеля и личных накоплений. Банально, закупиться валютой под грядущие путешествия.

По результатам с начала года — +8% альфа к индексу MCFTRR, но по абсолютной доходности болтаемся около +1-2%

Результаты так себе, но на этот раз уже не без злорадства подметил, что на ~7% опережаю как смешанные ПИФы, так и ПИФы на акции у одной крупной УК, куда несколько месяцев назад отказались взять меня на работу портфельным управляющим 😭

А пока с семьей едем в Питер на длинные выходные!

Такие дела! 🤭
  • 🔥 23
  • 😁 6
  • 🤝 3
  • 🗿 1
Post #115 460
Давно меня не было!

С последнего поста:

• путешествовал по Баку и Тбилиси
• читал много профессиональной литературы (ссылки в комментариях)
•
совершал перестановки в портфеле (об этом чуть далее)
•
фрустрировался над картинкой выше, сравнивая график цены акций Nebius (международная часть бизнеса Яндекса, которая отделилась в 2023 г.) и нынешнего российского Яндекса

Даже забавно вспоминать комментарии этого разделения от многих публичных экспертов. Большинство из них было схожего содержания. Приведу лишь один из них дословно:

По словам эксперта, Yandex N.V. только с международным бизнесом намного менее интересна, а завоевать значимую долю рынка в Европе, скорее всего, будет непросто, и потребует больших инвестиций. «За годы Yandex так и не сумел провести успешную экспансию на внешние рынки. Сегмент беспилотного транспорта, который может достаться холдингу, довольно сложный, добиться успеха будет не просто. Несмотря на высокую степень готовности, возможно, потребуются сотни миллионов долларов инвестиций в разработки и развертывание производства и запуск коммерческого продукта. Проектов, которые можно было бы быстро выпустить на международный рынок и сразу получать прибыль, в портфеле может не оказаться», - полагает эксперт


Никакого злорадства. Безусловно, никто не мог предсказать, что Nebius сделает стовосмидесятиградусный пивот своей бизнес-модели и направит фокус на создание AI-инфраструктуры вместо развития прежних убыточных направлений, доставшихся «в наследство» от Яндекса.

Тем не менее, за российских инвесторов обидно. Особенно за тех, кто владел акциями Yandex N.V. и мог выбирать, остаться ли ему акционеров будущего Nebius или сконвертировать свои акции в уже российский контур МКПАО "Яндекс"
  • 👍 8
  • 🔥 2
Post #114 530

Forwarded from Akselrod

Ахаха...... Владимир Петрович хорошшшш
Идея как депозитчиков на фондовый рынок выгнать
  • 😁 10
  • 👎 2
  • 🌚 2
  • 🗿 1
Post #113 514
Окно Овертона (или окно дискурса) — это социологическая концепция, определяющая диапазон идей, которые общество считает приемлемыми и допустимыми для обсуждения в данный момент времени. Оно описывает, как табуированные («немыслимые») темы постепенно переходят в разряд нормы, закрепляясь в законах и общественном мнении.


Первые шаги? ☺️
  • 🔥 2
Post #112 633
Удивительный фондовый рынок у нас в России 🤡

Вот есть глубоко убыточная компания, которая осенью прошлого года объявила допэмиссию акций, объем которой размоет текущих акционеров в 9,3 раза.

На этом факте акции данной конторы падали в моменте на ~25%

Но потом все как-то подутихло, компания выпускала позитивные новости о реализуемом плане трансформации, потом поставила на позицию СЕО известного специалиста по реализации такой трансформации.
С того самого осеннего дня акции восстановились на 30-40% и вернулись на прежние уровни.

А сегодня компания говорит:

Такс, ну про допэмиссию помните же, да? Осенью обсуждали.
Так вот, те, кто владел акциями на тот момент — можете в ней поучаствовать, чтобы ваша доля не размывалась! Но можете и не участвовать


Ну типа нейтральная новость.
И что происходит?

Акция падает на 8,8% 🤡

Что нового мы узнали сегодня? Ничего.
Просто память у типичного розничного инвестора в России — короче полугода

Вот такой вот неэффективный рынок 😂

Не думайте, что такие неэффективности бывают только в преддефолтных конторах.
Люди, торгующие акциями М.Видео, ВТБ и Т-Технологий — одни и те же!
  • 👍 6
  • 😁 6
  • 🔥 2
Post #111 453
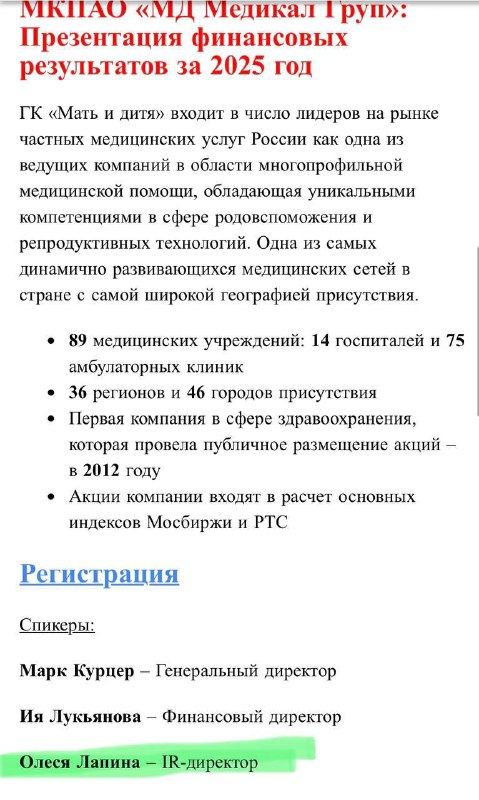
ПАО «МД Медикал Групп», в народе широко известная как «Мать и Дитя», через Мосбиржу пригласила на презентацию результатов за 2025 год.

Обратил внимание, что директора компании по связям с инвесторами зовут Олеся Лапина.
Почти одноименно с крупнейшим активом конторы госпиталем «Лапино»

Более дальновидный рекрутмент себе представить сложно! 😄

Не знаю, зачем вам эта инфа, но на презентацию результатов пойду!

На днях подробно поизучал бизнес МиД, построил модельку и мне всё понравилось — растущий бизнес в защитном секторе с грамотным capital allocation, с околонулевой долговой нагрузкой, с прекрасным раскрытием информации и отношением к миноритариям (на российском рынке это недооценённое аналитиками качество!)

И это помимо сильных финансов и операционки.

Единственное НО здесь — цена.
Акции с начала 2025 г. показали +52%, но мои текущие расчеты показывают, что это случай роста по разумной, а не по безумной цене.

Параллельно с моим погружением аналитики Т-инвестиций тоже обновили свой взгляд на компанию и изменили рекомендацию на «Покупать»

Вы знаете, как я отношусь к аналитике брокеров (почти всегда строго негативно), но тут как будто бы даже в прогнозных циферках совпали.

Взял крошечную позицию в портфель, чтобы зафиксировать интенцию погрузиться ещё глубже 🪏
  • ✍ 4
  • 🤝 3
  • 🔥 2
  • 👍 1
Post #107 466
Я это всё к чему...

Пост выше был вдохновлён аккаунтом, попавшимся мне на просторах Пульса.

Суть — на прикрепленных скринах.

Как такое случается?

Очень просто:

1. сначала человек плечи у брокера в надежде по-быстрому срубить легких денег, «приправляет» всё это дело кредитными деньгами.

2. затем безуспешно торгует фьючерсами на АМЕРИКАНСКИЙ газ 🤦‍♂️😓

3. ну а потом собирает деньги в соцсети для инвесторов, потому что проторговал последние штаны.

Таким образом, человек закинул 200к рублей своих денег на счет, а остался с долгом в 2,3 млн. рублей брокеру, и ещё чёрт знает сколько по кредитам

В этом виноваты многие:
🔴авторы чудо-курсов, обещающие «спокойно забирать 2-5% в день без риска»
🔴интерфейсы брокерских приложений, помутняющие неокрепшие умы начинающих инвесторов зарабатывать КРАТНО больше (в комментариях скрин — то, что видит инвестор, когда заходит во фьючерсы в Т-брокере)…

… но не устану повторять, что в денежных вопросах — ответственность всегда ТОЛЬКО на вас.

Сохранить — прежде всего. На первых порах уж точно.
  • 🔥 7
  • ✍ 4
  • 🤝 2
Post #106 377

Forwarded from Bloomberg Terminal

🔽🛢Цены на нефть рухнули ниже 84 долларов за баррель, снизившись более чем на 30% по сравнению с ночными максимумами.
.............................................................
Ранее: Трамп заявил, что война может скоро закончиться.
.............................................................
Bloomberg Terminal✅
Post #105 307
А, я понял, в нашем мире теперь нельзя написать что-то в выходные и поставить отложку на утро понедельника вторника 🥴

Штош, нефть теперь у нас — новый альткоин
  • 😁 11
Post #104 371
Последние 10 дней мы наблюдаем очередную трансформацию недавних вирусологов и вчерашних СВО-экспертов в сегодняшних спецов по Ближнему Востоку и нефтегазу.

По данному вопросу я не чувствую в себе экспертизы, позволяющей увидеть будущее и поставить на него какие-то значимые деньги, а посему — будем опираться на уже известные факты и здравый смысл.

Так родился этот гоп-стоп анализ.

Чё происходит с нашим рынком?

🔴Цена на нефть выросла до 100$+ за баррель с 70$ после начала войны в Иране
🟡Минфин, который последний ~год продавал валюту из ФНБ по бюджетному правилу (из-за этого мы с вами с кайфом летаем в зарубежный отпуск), укрепляя тем самым рубль — пока что перестал это делать
🔴Недельная инфляция в РФ замедляется (сейчас ниже, чем среднее значение за 2017-2021 гг)

По идее всё круто!
Теперь смотрим на акции компаний из нефтегаза за последние 10 дней:

⛽️ Роснефть +28%
⛽️ Татнефть +24%
🔋 Новатэк +19%
⛽️ Лукойл +13% (хм)

Тут у массового российского инвестора начинается паническое FOMO и он дрожащими пальцами заходит в приложение брокера и жмёт КУПИТЬ 🚀

Но если взять в руки калькулятор и немного подумать, то даже если мы сейчас возьмём и зафиксируем текущие цены на нефть и курс $/руб. до конца года — получим оценки нефтяников в ~5 P/E и выплату 12-15% дивидендами. Спасибо коллегам за расчеты.

Получается, что такие инвесторы, покупая нефтяников и газовиков, «ставят» на продолжение войны до конца года ну или какой-то жесточайшей эскалации на горизонте нескольких месяцев, что приведёт цену нефтебочки к 130-170$, типа массовых ракетных ударов по нефтеналивным портам, удары по танкерам в Персидском заливе или еще что по-жёстче.

При этом рядом валяются Сбер по 315 руб с дивидендом 12% уже летом, длинные ОФЗ с YTM 14,7%, которые к концу года могут показать такой же результат, но без каких-либо условий относительно войн, стоимости нефти и прочих гаданий на кофейной гуще 🤑
  • 👍 7
  • 😁 3
  • 🤝 2
Post #103 393
На днях наткнулся на пост председателя партии «Справедливая Россия» Сергея Миронова.
Примерно такого содержания:

«Цены на продукты резко выросли и всем стало тяжело покупать самое необходимое. Многие люди уже не знают, на чем экономить.
Предлагаю создать федеральную сеть государственных магазинов для льготников — пенсионеров, многодетных семей, ветеранов, инвалидов, где базовые товары будут продаваться примерно вдвое дешевле обычных цен. Сеть предлагается назвать «Половинка».

За счет чего будут снижены цены? За счет отсутствия торговой наценки, за счет льгот по аренде и налогам, быстрого оборота товаров. В конце концов, за счет того, что, в отличие от коммерческой торговли, эти магазины не будут нацелены на получение прибыли.»


Я обычно подобное не комментирую, но здесь не могу удержаться. Тем более, что тема подходит каналу.

Краткий экономический ликбез уважаемым гос. чиновникам, прямо по пунктам:

1. Отсутствие торговой наценки


Открываем финансовые отчетности крупнейших публичных ритейлеров (X5, Магнит, Лента) и достаём калькулятор 🧮

Выясняем, что торговая наценка таких крупных сетей — около 34%. Уверен, что в базовых товарах, о которых и говорит чиновник, она даже меньше (15-25%).
И это крупнейшие игроки, у более маленьких сетей наценка будет меньше за счет худших условий работы с поставщиками (меньше закупаемый объем — выше цена)

И где тут запас для снижения цен в два раза? Понятно, что прибыль в таком механизме не предусмотрена, но и убытки нести нельзя, иначе это будет снижение цен не за счет пунктов выше, а за счет бюджета, который будет постоянно финансировать
убыточную структуру.

2. За счет льгот по аренде и налогам


Это вообще что значит? Что к собственнику коммерческого помещения придёт государство и прикажет ему на льготных условиях сдать ему площадь под социальный магазин? 🙃

Налоговые льготы? Окей, но тогда в счет «выпадающих» налогов для бюджета нужно будет придумать, с кого этот выпадающий налог взять. В итоге этот фестиваль щедрости всё равно профинансируют своими налогами кто-то другой.

3. Быстрого оборота товаров


Это ваще лол тоже странно 🤷‍♂️

За счет чего у государственной торговой сети с государственным процессом закупок, согласованиями и прочими гос_премудростями будет более быстрый оборот товаров?
Или люди более дешевый хлеб будут в два раза быстрее кушать? Может гос. ритейлер будет лучше управлять запасами и лучше работать с поставщиками, чем коммерческие сети, которые в этом бизнесе несколько десятилетий?
Вопросы риторические 🙃

Нет цели получить прибыль — слабый стимул к эффективности, раздутая управленческая структура, коррупционные риски при закупках.
Частный ритейлер обанкротится при таких вводных, а государственный — потребует доп. финансирование.

В итоге мы получим очередную Почту России с ежегодными убытками в десятки млрд руб., финансирование которой неизбежно ляжет на государство, что урежет другие гос. расходы — ту же индексацию пособий / пенсий тем же льготникам!

При этом, даже просто повысить такие пособия было бы экономически эффективнее. Люди сами решат куда их распределить. Мб хлеба и молока людям хватает, а вот туалет — дырка в огороде!

Я знаю, что от чиновников регулярно звучат подобные предложения.
Это их работа — предлагать, имитировать деятельность и всё такое. Но последнее время многие из них лезут в экономику — говорят ЦБ, как ему нужно действовать, вот такие инициативы публично озвучивают.

Предлагаю консультироваться с экономистами прежде, чем выносить такие предложения, спасибо! 🙏
Telegram Сергей Миронов В России нужно создать государственную сеть магазинов низких цен С начала года для многих граждан поход в магазин превратился в настоящее испытание для кошелька и нервов. Цены на продукты подскочили разом и почти на все. Люди уже не знают, на чем экономить!…
  • 👍 13
  • 🤝 5
  • 😁 4
  • 🔥 1
Post #102 344
После своего поста про стратегию автоследования обнаружил, что пришло 6 человек.

Даже один из моих друзей решил «поддержать» дело рублём

Во-первых, всем подключившимся спасибо за доверие! 🤝
Даже несмотря на весь мой анти-маркетинг дисклеймерами, вы все равно решили отведать на пробу ☺️

Во-вторых, в прошлом году в своем блоге в Пульсе я писал апдейты по стратегии даже когда там был 1 единственный участник.
Справедливо будет вернуть регулярные апдейты и перенести их сюда, раз уж случился каминг-аут.

💼 Сделки в стратегии за прошедший январь:

Портфель покинули Транснефть и Хэдхантер.

Транснефть — отличная бумага, рисуется прекрасная дивидендная доходность, но хочется поискать идеи с более скорыми катализаторами к переоценке.

Акции Транснефти я продал и в личном портфеле. Логика та же. Если бы портфель был в десятки раз крупнее — я бы скорее всего этого не делал, но сейчас хочу брать больше риска.

Хэдхантер — наблюдаем жесткий спад вакансий на платформе в последние месяцы и рост кол-ва резюме.
Возможно, кто-то натыкался на материалы, что сейчас в России «рынок работодателя» на рынке труда. Вакансий мало, а резюме много — такая ситуация неблагоприятна для ХХ, ведь почти всю выручку ХХ получает от работодателей, а если вакансий мало, то кол-во платящих клиентов снижается.

Да, снижение продолжается уже 7 месяцев. Но был расчет на то, что динамика начнёт замедляться вместе со снижением ставки, но, судя по всему, рецессионные процессы в экономике приходят с временным лагом.

Также за январь набрал около 11% Сбера.

Порадовал отчет по РСБУ за 2025 г., затем вышел отчет с рекордной за все время месячной прибылью Сбера уже за январь.

Вообще финансовые результаты Сбера растут весь последний год, но акция так и топчется вокруг 300 руб.
Последнее время популярная на российском фондовом рынке фраза «И чем это лучше Сбера?» в контексте выбора акций становится ещё более релевантной.

Топ-доли в стратегии сейчас такие:

🔌 Россети Центр и Приволжье
🍏 Лента
🏦 Совкомбанк
🏦 Сбер
🏦 Т-технологии

Пока едем таким составом 🚂
  • 👍 18
  • 🤝 4
  • 👏 2
Post #101 473
Инвестимо Пока, 2025 👋🏻 От итогов года в сети уже подташнивает, но коротенький итог по портфелю всё же подведу, чтобы оставаться последовательным в своем подходе к управлению капиталом и честным перед читателями 🤝 Диву даюсь, когда натыкаюсь на ыкспертов, которые…
Как и обещал, делюсь своим первым опытом в роли гостя на подкасте 🙂

Случилось это неожиданно:

— *готовлюсь к подходу в зале*
— Привет, я Марина! Ребята сказали, что ты ведешь канал про инвестиции на фондовом рынке. Мы запустили подкаст про деньги, не хочешь поучаствовать?


Очень базово поговорили про инвестиции — с чего вообще начать, какие вопросы себе задать перед тем, как подумать о портфеле, на что особенно обратить внимание.

Мои прожженные КоЛлЕгИ из финансов едва ли почерпнут для себя что-то новое.
А вот тем, кто только задумывается, как накопить, сберечь, преумножить — надеюсь, будет полезно! 🙌

PS: уже при просмотре осознал, что во многом мог быть лаконичнее, яснее, короче.
Что ж, возьму себе на вооружение! Опыт оцениваю как прекрасный, большое спасибо ведущим за приглашение!
YouTube Как начать инвестировать и не наделать ошибок Как начать инвестировать в акции и не наделать типичных ошибок? В этом выпуске подкаста «Бабки в деле» вместе с инвестиционным аналитиком Игорем Терещенко разбираем фондовый рынок без сложных терминов и «волшебных стратегий». Говорим о том: — с чего реально…
  • 🔥 18
  • 👏 12
  • 👍 9
  • ✍ 2
Post #99 605
Доходность стратегии с июня по декабрь +23,7%
Индекс MCFTRR за этот период +3,0%

Какая доходность получилась бы у подписчика, с учетом комиссий, описанных выше?

23,7% * 0,8 - (4% * 214/365) = 16,6%. Это больше, чем в моем портфеле за весь год.
Можно было смело закинуть все деньги себе же в автослед 😂

Целых 7,1% доходности утеряно в счет комиссий. НО динамика всё равно на 13,6% лучше, чем индекс MCFTR.

Столпы моей стратегии есть в описании по ссылке, здесь чуть раскрою:

1️⃣ Строгая опора на цифры и потенциальную доходность, а не на хайп / не подтвержденные данными выводы.

Пример НЕверного инвестиционного тезиса:

Яндекс — классная компания, бурно растёт, все её знают и вообще за технологиями будущее!


Пример верного инвестиционного тезиса:

Яндекс — выручка вырастет на Х%, есть понятный путь к росту маржи отдельных сегментов Y, масштабирование происходит быстрее, чем рост фиксированных затрат (эффект операционного рычага раскрывает маржу), а оценка по EV/EBITDA или P/E либо ниже исторической, либо оправдана прогнозируемыми темпами роста.

Есть понятный инвестиционный триггер — раскрытие стоимости сегмента / завершение инвестиционного цикла / рост финансовых показателей


2️⃣ Пристальное внимание тому, ориентированы ли мажоритарные собственники на рост акционерной стоимости.

Тут не буду графоманить. В России есть ОЧЕНЬ дешевые компании, акции которых должны стоить дороже по всем признакам, кроме одного — миноритарии никогда эти прибыли не получат, а сами представители таких компаний миноритариев не признают, не считаются с ними, они им не нужны. Будем с ними в этом взаимны 🤝

3️⃣ Асимметричность идей. Заработать много, если окажусь прав, и потерять мало, если идея не реализовалась.

Если оценка компании зависит от события Х, позитивный исход которого может дать +50%, а негативный -50% — мы проходим мимо.
Если +70% и -10% — мы проверяем наши расчеты 😂

Фокус стратегии — инвестиции в акции. Это сопряжено с рисками.

Сразу скажу — я не уверен, что на растущем рынке злостная комиссия 20% от прибыли сможет «перекрыть» опережение стратегией индекса, а я верю в мир и рост рынка на горизонте 1-1,5 лет.
Условно, если MCFTR вырастет на 40%, то стратегия должна показать +55%, чтобы подписчик с учетом всех комиссий получил хотя бы те же 40%, как в индексе.

Опередить индекс на 15+% — это невероятно сложная задача, тем не менее меня вдохновили результаты некоторых знакомых управляющих за последние 2-3 года, которым даже с учетом всех комиссий удалось показать сильную доходность для подписчиков стратегии.
Поэтому решил тоже попробовать.

И если у вас нет времени и желания управлять портфелем акций, но при этом близок мой подход и интересен процесс — дублирую ссылку.

И еще микромомент — в стратегии указано, что минимальная сумма для подключения — 12 тыс руб.

Технически это так, но фактически будут сильные отклонения.
Например, акция стоимостью 3к руб. займёт сразу 25% портфеля, тогда как в стратегии это будет 5%. Если подключаетесь — рекомендую делать это счетом от 40к руб.

Вроде всё!
  • 👍 11
  • 🔥 10
  • 👏 4
  • 🤝 2
Older posts →

About this channel

How can I read @investimore without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Инвестимо: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Инвестимо have?
Инвестимо (@investimore) has 341 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Инвестимо know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →