TGViewer
Channel Public Channel
InvestFuture

InvestFuture

@investfuture

Медиа про деньги https://t.me/addlist/R_MVZ7nXeSRjNjYy

Реклама: @IF_adv
https://edu.investfuture.club/kontacts

Канал Киры Юхтенко: @kira_pronira

Комьюнити и разбан: @community_if
Subscribers
184K
Photos
4.4K
Videos
523
Links
8.5K
Recent Posts 20 shown
Post #15300 12.5K

Forwarded from Работа не рабство

😵‍💫 Можно почти ничего не сделать — и выглядеть лучшим сотрудником

Имитация бурной деятельности впечатляет начальство сильнее, чем качественно выполненная работа, показало исследование. Оказалось, что руководители выше ценят сотрудников, которые лучше понимают их ожидания и умеют подстраиваться.

Например, человек:
➖ первым отвечает в рабочем чате
➖ не пропускает ни одного созвона
➖ активно кивает на встречах
➖ моментально подхватывает идеи руководителя
➖ пишет «беру в работу» даже там, где работы на пять минут

И вот уже создается ощущение: работничек пашет.

А где-то в это же время другой сотрудник спокойно закрыл 20 задач, привел клиента и спас проект. Только вот начальник не в курсе. В будущем это может помешать, например, в следующих случаях:

1⃣ Когда появится место повыше, руководитель вспомнит не самого результативного, а самого заметного. Того, кто постоянно мелькал перед глазами и хорошо умел показывать свою полезность.

2⃣ С сокращениями похожая история. Если начальник не очень понимает, кто чем реально занимается, в ход могут пойти впечатления: кто «свой», кто лоялен, кто постоянно на связи и вообще производит впечатление нужного человека.

🇯🇵 Для карьеры мало хорошо работать. Нужно еще научиться это показывать.

А у вас на работе что лучше работает на карьеру:
🔥 результат или 😭 умение выглядеть занятым?


Telegram | Max | VK
  • 😢 53
  • 🔥 19
  • ❤ 7
  • 👍 4
  • 🙈 1
Post #15299 18.3K

Forwarded from Деньги из бетона — Недвижимость РФ

7 ошибок при сдаче квартиры, которые могут дорого обойтись собственнику

Сдать квартиру кажется элементарным: выставил объявление, нашел жильца, получил деньги. Но именно на этом этапе многие собственники создают себе проблемы на месяцы вперед. Вот что точно не стоит делать 👇

1️⃣ Сдавать без договора. «Мы же договорились» — плохая юридическая стратегия.

В договоре фиксируются размер и сроки оплаты, залог, ответственность за ущерб, условия расторжения и другие важные детали. Это ваша главная защита в случае конфликта. Шаблон договора забирайте здесь.

2️⃣ Игнорировать налоги. Сдавать квартиру «втихую» — значит постоянно рисковать получить вопросы от налоговой. Поводом для проверки может стать даже жалоба арендатора или соседей. Самый простой вариант — оформить самозанятость и платить 4% с дохода.

3️⃣ Не брать страховой депозит. Даже идеальный жилец однажды может оставить после себя поцарапанный диван, сломанный кран или испорченную технику. Депозит — не способ заработать на арендаторе, а финансовая подушка на случай ущерба.

4️⃣ Брать первого желающего. Красивое первое впечатление ничего не гарантирует. Перед заселением стоит проверить документы и внимательно поговорить с потенциальным жильцом. А еще — не игнорировать странности в поведении, требованиях и ответах.

🚩 Подробнее о красных флагах арендаторов — здесь.

5️⃣ Не страховать квартиру. А если арендатор устроит пожар или затопит соседей? Разбираться с последствиями придется собственнику. Страховка может серьезно сократить финансовые потери в такой ситуации.

6️⃣ Не предупредить соседей. Хорошие отношения с соседями — это не только про вежливость. Если в квартире внезапно начнут регулярно устраивать вечеринки или вместо одного жильца окажется целая компания, именно соседи могут первыми сообщить вам о проблеме.

7️⃣ Сделать объявление «на отвали». 50% успеха при сдаче зависит от качества фотографий, информативного текста и указанных требований к жильцам. Даже если квартира идеальна, «тяп-ляп объявление» может отпугнуть арендатора. Поэтому следуйте базовым правилам.

Чем лучше вы подготовились на старте, тем меньше шансов, что аренда превратится в бесконечный ремонт, суды и переписки с жильцом.

Telegram | Max | VK
  • 👍 38
  • ❤ 14
  • 🙈 4
  • 🤝 2
Post #15298 19.3K
📈 Сортировка по доходности — ошибка при выборе облигаций

Открыли скринер, поставили сортировку по убыванию, смотрим что наверху.
Логично же — больше процент, больше заработок.


А на деле такой список показывает не лучшие бумаги, а самые рискованные.

Давайте разбираться, как читать доходность правильно.

С чем на самом деле нужно сравнивать
У каждой облигации есть свой «эталон» — доходность бумаг такого же кредитного качества и такого же срока до погашения.
Вот с ним и надо сравнивать, а не со всеми бумаги на рынке.

Смотрим на два параметра сразу:
🔹 Кредитный рейтинг эмитента.
Бумага с рейтингом ААА и бумага с рейтингом ВВ не сравниваются в принципе. Разница в доходности между ними — это не выгода, а плата за вероятность дефолта.
🔹 Срок до погашения.
Длинная облигация обычно доходнее короткой: дольше живет процентный риск. Сравнивать двухлетний выпуск с семилетним некорректно.

Три возможных вывода:
Когда вы сопоставили бумагу с ее эталоном, получается один из трех результатов.
🟡 Доходность соответствует рынку. Бумага оценена справедливо, премии нет. Нормальная инвестиция, но не идея — вы получите ровно столько, сколько рынок платит за этот уровень риска.
🔴 Доходность ниже среднего уровня. Выпуск торгуется дорого. Так бывает с популярными эмитентами: спрос высокий, цена задрана, доходность просела. Входить невыгодно — тот же риск за меньшие деньги.
🟢 Доходность превышает рынок. Вот здесь и появляется идея. Но сначала нужно понять, почему премия вообще возникла: иногда это реальные проблемы у эмитента, а иногда рынок просто перестраховался. Разобраться можно только через анализ отчётности, долговой нагрузки и условий выпуска.

Как это выглядит на практике:
В сентябрьском обзоре IF+ аналитики прошли по всем облигационным идеям. Картина по рынку такая: относительная стабилизация, доходности разных бумаг ведут себя разнонаправленно, случаются локальные паники — но волны дефолтов не видно.

По большинству выпусков вывод оказался нейтральным: доходность соответствует рынку бумаг аналогичного качества и срочности.
По одному выпуску аналитики прямо отметили, что он торгуется дорого — доходность ниже среднего уровня, и это честный сигнал не входить сейчас.

А премия к рынку нашлась сразу в нескольких выпусках. Диапазон доходностей - от 17% до 18% годовых в рублевых выпусках с рейтингами уровня А и А–, и около 18% в валютном выпуске с защитой от девальвации.

Отдельно стоят высокорисковые идеи с доходностью 25–29% — но там премия абсолютно оправдана:
у эмитентов рейтинг уровня ВВ– и впереди волна рефинансирования. Это честная плата за реальный риск.

Доступ к разбору и другим возможностям Подписки IF+ вы можете открыть прямо сейчас:
➡️ Полный обзор облигационных идей: ISIN, цена входа, срок, разбор эмитента и риски
➡️ Ежемесячное обновление с выводом по каждой позиции
➡️ Разметку по уровню риска: ⚡️ консервативный, ⚡️⚡️ умеренный, ⚡️⚡️⚡️ агрессивный
➡️ Два готовых облигационных портфеля — с начала года доходность составила 12,65% и 15,58% соответственно

➡️ ОТКРЫТЬ РАЗБОР ОБЛИГАЦИЙ В ПОДПИСКЕ IF+
  • ❤ 12
  • 🙈 2
  • 👍 1
Post #15297 18.8K

Forwarded from IF Bonds — Облигации РФ

🚩 Ошибка брокера стоит вам денег

Смотрите на эти спреды. Видите выброс вверху? G-спред 11% при дюрации меньше года. Соседние выпуски того же эмитента дают 7,3–10,3%.

Это не аномалия рынка. Это ошибка в данных.

Что происходит

Некоторые брокерские приложения и аналитические платформы неверно определяют тип купона: указывают переменный там, где по проспекту стоит фиксированный.

Одна и та же облигация у разных источников:

✅ МосБиржа: фиксированный купон
✅ Corpbonds: фиксированный купон
❌ Rusbonds, Т-Инвестиции, БКС: переменный

Два источника против трёх. При этом правы именно они: МосБиржа берёт данные напрямую из решения о выпуске, Corpbonds верифицирует вручную.

Почему это критично

Доходность флоатера и фикса считается принципиально по-разному. Если система думает, что перед ней флоатер, она пересчитывает YTM под переменный купон — и в скринере вылезает либо аномально высокий спред, либо неверная доходность. �

🖥 Конкретный пример

На картинке выше — спреды выпусков АйДи Коллект, эмитент из сектора ВДО. Ошибка по типу купона стоит сразу у 5 выпусков в Т-Инвестициях и Rusbonds, а также в 2 выпусках БКС. В приложениях брокеров доходности по этим выпускам считаются неверно: инвестор, который смотрит через Т-Инвестиции, Rusbonds или в БКС, видит искажённую картину и просто не замечает премию. В случае оценки облигаций через источник с верными данными G-спред оказывается выше, а значит, бумаги просто остаются недооценёнными.

⚠️ Это не редкость

Ошибки в базах данных купонов — системная проблема. Они возникают при первичном размещении, когда информация ещё не финализирована, или при обновлениях решений о выпуске. Брокеры обновляют справочники с задержкой, а некоторые платформы не обновляют вовсе.

Приложение брокера — для сделок. Параметры бумаги — только в первоисточнике.

*Не является индивидуальной инвестиционной рекомендацией

@IF_Bonds
  • 👍 14
  • ❤ 10
  • 🔥 2
Post #15296 27.2K
🍫 Nestlé под управлением: при чём здесь №604?

Активы Nestlé, Auchan и «Лемана ПРО» передали во временное управление.

🙂 Как Евген понял, к №604 этот кейс не относится. Здесь применили №302 — механизм для имущества лиц из «недружественных» стран. Поэтому главный фактор — иностранный контроль.

№604 другой. Он может затронуть и российскую компанию, если та не защитила критическую инфраструктуру или вовремя не восстановила объект. Сама атака механизм не включает: нужно решение правительства по поручению президента.

💁‍♂️ Уязвимее по №604 нефтегаз, энергетика, промышленность, связь, транспорт, склады и логистика. Чем больше концентрированных объектов, тем выше расходы на охрану, ремонт, страхование и резервные мощности. Даже без управления это снижает свободный денежный поток и может давить на акции.

У разработчиков ПО, онлайн-сервисов, консалтинга и других компаний без тяжёлой инфраструктуры риск ниже. Но не нулевой: остаются дата-центры, платёжные системы и собственная логистика. У маркетплейса важен не статус, а масштаб его складов.

👀 У банков риск косвенный. Если у инфраструктурных заёмщиков ухудшатся денежные потоки или обесценится залог, вырастут резервы и снизится прибыль.

Вывод: Nestlé и №604 не надо путать и заранее пугаться. Иностранный контроль — риск по №302. Критическая инфраструктура и качество её защиты — риск по №604. Для большинства российских эмитентов новость ничего автоматически не меняет.

не является индивидуальной инвестиционной рекомендацией

Telegram | Max | VK
  • 🤬 18
  • 😱 11
  • ❤ 4
  • 👍 4
Post #15295 26.3K
🛜 5G за ваши деньги, LTE по факту

У админа на МТС появился 5G — на телефоне загорелся красивый значок «МТС 5G LTE». Вот только на практике интернет быстрее работать не стал.

Сама компания признала, что первые российские сети 5G почти не дадут прироста скорости. На старте технология работает в режиме NSA — с использованием существующей LTE-инфраструктуры. То есть 5G уже есть, а «летающего» интернета пока нет.

По оценкам участников рынка, после запуска средняя скорость выросла примерно на 15–30%. Неплохо. Но это скорее все-таки эволюция LTE, чем скачок от десятков мегабит к гигабиту.

И есть ещё одна засада: конкретная скорость зависит от модели телефона, нагрузки на конкретную базовую станцию, качества приема и множества других обстоятельств. Поэтому один смартфон может спокойно показывать 5G, а второй — продолжать жить в LTE.

➡️ Более серьёзный прирост скоростей операторы обещают позже — когда 5G начнут разворачивать на специально выделенных частотах. В наиболее популярных локациях городов-миллионников это должно произойти до конца 2028 года, а затем покрытие будут расширять поэтапно.

И тут возникает закономерный вопрос. Если тариф, приложение или реклама создают впечатление, что пользователь получает полноценный высокоскоростной 5G, а фактически на первом этапе это 5G поверх LTE с умеренным приростом, можно ли считать это введением потребителя в заблуждение?

Само по себе появление значка 5G не означает фальсификацию: технология действительно используется. Но юридическая оценка зависит от того, насколько полно и честно оператор информирует клиента об условиях услуги.

А у вас уже появился значок 5G? Скорость реально изменилась?
❤️ Да, 5G появился и стало быстрее
🌚 5G появился, но разницы не заметил
🤓 5G пока нет
🤬 У меня и LTE нормально не ловит


Telegram | Max | VK
  • 🌚 70
  • 🤬 52
  • ❤ 9
  • 😁 7
Post #15294 29.5K
🤓 Ипотека по 18%: ждать или покупать, пока не стало дороже?

С ипотекой сейчас всё примерно так: ставка кусается, льготку закручивают, а цены на квартиры не спешат падать.

С 1 октября меняются условия «Семейной ипотеки»: ставка будет зависеть от количества детей. Рынок уже ждёт снижения выдач. Для сравнения: в июне банки выдали по льготным программам рекордные 288 млрд ₽, а уже в июле — около 150 млрд ₽.


Рыночная ипотека понемногу оживает.
Только радоваться пока особо нечему: при ключевой ставке 14% средняя ипотека стоит 17–18%.

Застройщики выкручиваются как могут: субсидируют ставки, предлагают рассрочки на 1–3 года, траншевую ипотеку, скидки за полную оплату. Всё ради одного — чтобы покупатель всё-таки дошёл до сделки.

Свежий кейс с Самолетом разбирали здесь.

Ждать обвала цен не стоит. За первые семь месяцев 2026 года новостройки подорожали примерно на 4,3%, вторичка — на 5%. Ипотека при этом используется всё реже: её доля в сделках с новостройками упала до 57% против 80–85% в 2023 году. Ещё 10–15% покупок приходится на рассрочку.

То есть покупатель не исчез. Он просто всё чаще пытается купить квартиру без классической ипотеки.

А что будет со ставками дальше? Для возвращения массового спроса рыночная ипотека, по оценкам участников рынка, должна опуститься хотя бы до 12–13%. Но до конца 2026 года ждут максимум минус 0,5–1 п. п.

Выбор неоднозначный:

➖ покупать сейчас — брать дорогой кредит и надеяться потом рефинансироваться

➖ ждать — рассчитывать на снижение ставки, но рисковать, что нужная квартира за это время станет дороже

Верните нам рыночные ставки 2020 года.

#ИФ_Недвижимость
Telegram | Max | VK
  • ❤ 9
  • 👍 5
  • 🤝 5
  • 🔥 1
Post #15293 42K
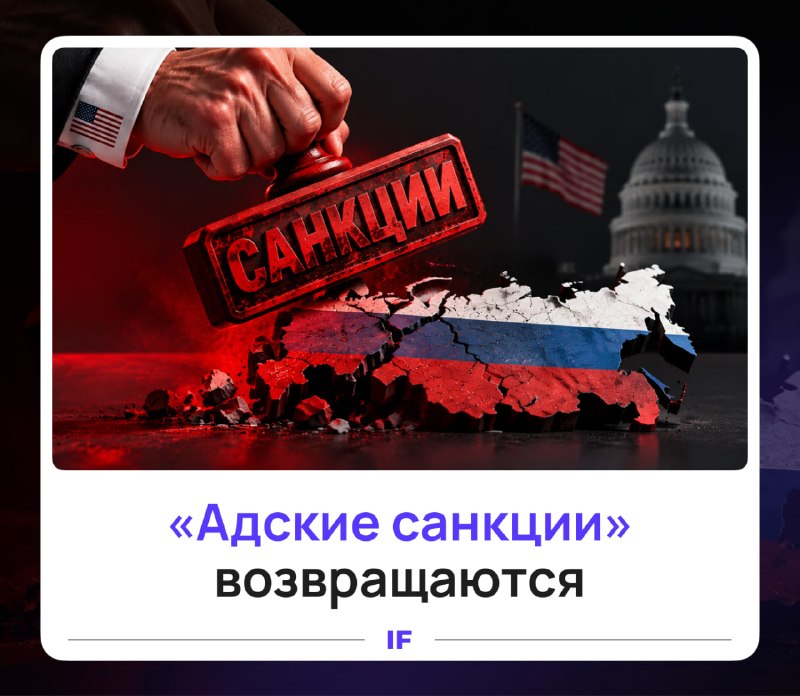
🔥 «Адские санкции»: что произойдёт после подписи Трампа?

Конгресс принял законопроект, Трамп намерен его подписать. Но основные меры не включатся сразу: после подписи пойдёт 30-дневный срок.

За это время президент должен ввести ограничения против российских чиновников, госбанков, госкомпаний, оборонки, энергетики и «теневого флота». Это блокировка активов в США, ограничения на расчёты и американские инвестиции.

Но самая громкая часть — вторичные пошлины. 500% — не против Китая или Индии. До 500% могут поднять пошлины на товары непосредственно из России.

Для пяти крупнейших покупателей российских нефти и газа, а также стран, помогающих обходить нефтяные санкции, потолок — 100% на весь их экспорт в США.

🗣 Ставку определит сам Трамп. Он сможет менять её, а отдельные меры — не применять в интересах США. Перед пошлинами против третьей страны Белый дом должен за 10 дней объяснить решение Конгрессу. Список покупателей будут пересматривать каждые полгода.

По Ирану нововведений почти нет: до 2031 года лишь продлеваются действующие санкционные полномочия США. Сам пакет рассчитан на пять лет.

💁‍♂️ Поэтому это не санкционная «ядерная бомба», а набор рычагов для Трампа.

Санкции точно нарушат любой переговорный процесс, которого и не было. А ещё будет забавно понаблюдать за тем, как скоро и эти адские санкции окажутся всё теми же санкциями, под которыми мы уже находимся и живём. Впрочем, они тоже будут жить и выживать с санкциями против нас.

🙂 Евген

#ИФ_Геополитика #ИФ_Макро
Telegram | Max | VK
  • 👍 42
  • 🤝 15
  • 🌚 6
  • 🙈 5
  • 🕊 2
Post #15292 50.1K
😳 8 лет, тысячи постов — мы сами уже не помним, где что лежит

InvestFuture работает с 2017 года. За это время мы успели написать тысячи постов про деньги, инвестиции, недвижимость, налоги, карьеру и всё, что так или иначе влияет на личный бюджет.

Но чем больше полезного контента мы выпускаем, тем сложнее его потом найти. И это обидно.

Вы точно помните, что где-то у нас был пост про налоговый вычет. Или инструкция по облигациям. Или разбор вкладов. Или таблица, которая как раз сейчас пригодилась бы.

Где искать материал? Конечно, можно воспользоваться поиском.

Но мы решили заморочиться и сделать нечто максимально удобное — миниапку. Это приложение, где можно быстро найти уже опубликованную информацию:

➖ навигация по темам и тегам
➖ ответы на частые финансовые вопросы
➖ инструкции, разборы, таблицы и полезные материалы

И... не только!

В планах — загрузить туда графики с Мосбиржи, курсы валют, удобные калькуляторы и прочее, прочее.

➡️ Зайти в миниапку и начать пользоваться: https://t.me/if_miniapp_bot/if_miniapp_bot

И да, лайк за наши старания тоже не помешает ❤️

Telegram | Max | VK
  • ❤ 64
  • 🔥 9
  • 👍 8
  • 🤝 2
Post #15291 25.5K

Forwarded from IF Stocks

🏠 Достойный преемник

Понятное дело: уровень компаний разный абсолютно. Но есть в них что-то общее: любовь физиков к авантюрам.

92% дефолтных облигаций Евротранса принадлежали физикам. Что? Зачем? Почему? Для чего?

Те же вопросы по Самолету. Уровень неопределенности огромный. Сегодняшние новости от Ъ — это всего лишь слухи, которые при этом дают развилку решений. Любая сделка с Самолетом в таких условиях — это неоправданный риск. Да, можно сыграть в эту игру, но зачем?

Банк России приостановил снижение ключевой ставки. Минфин поднимает стоимость фондирования на долговом рынке. В таких условиях инвесторам было бы неплохо сократить в портфеле долю компаний с высокой долговой нагрузкой.

#Коротко
@IF_Stocks
  • 😁 18
  • 👍 8
  • ❤ 4
  • 🔥 1
Post #15290 32.1K
🤓 Среднячок в 2021-м и сейчас: стал ли он богаче?

Для начала договоримся, кого считать среднячком.

Не человека со средней зарплатой — её сильно тянут вверх высокие доходы. Возьмём медианную зарплату: половина работников получает меньше, половина — больше.

В 2021 году это было около 35 370 ₽, сейчас — 70 189 ₽ согласно СберИндексу. Доход среднячка вырос почти вдвое. А что произошло с тем, что он покупает, отразили в таблице.

Продукты подорожали примерно на 52%, машина — на 74%, квартира — на 64%, а медианная зарплата выросла на 98%.

Теперь чтобы собрать 20% первоначального взноса на небольшую квартиру в Екатеринбурге, семье из двух среднячков придётся откладывать пятую часть дохода 3 года 8 мес. вместо 4,5 лет. 


Получается, что в рублях всё стало дороже, но относительно медианной зарплаты — доступнее: сегодня среднячок может позволить себе крупные покупки относительно легче, чем 5 лет назад.

Так что, жить стало проще?

#ИФ_ЛичныеФинансы #ИФ_Лайф
Telegram | Max | VK
  • 🙈 66
  • 😁 43
  • 🤬 19
  • 👍 8
  • 🤝 2
Post #15289 28.3K
Зарабатывайте на кредитном бизнесе Сбера

Сбер открывает книгу заявок на новый выпуск облигаций, обеспеченных портфелем потребительских кредитов (секьюритизация). Для квалифицированных и неквалифицированных инвесторов.

Ключевые параметры выпуска:
• Купон: 16% годовых (постоянный, ежемесячный)
• Ожидаемый срок обращения- 1 год и 9 месяцев
• Минимальный лот: 1 000 ₽
• Книга заявок открыта до 29.09.26

Почему это интересно:
— Ожидаемую доходность выше большинства ОФЗ (17,19% годовых)
— Диверсификация: выплаты зависят от тысяч независимых заёмщиков, а не от одного эмитента. Просрочка одного кредита не влияет на купон.
— Ликвидность на вторичном рынке традиционно высокая- можно купить и продать облигации в мобильном приложении.

Принять участие в размещении можно до 29.09.26 по ссылке. Подробнее о сделке на сайте СБ Секьюритизация 6.

Не является индивидуальной инвестиционной рекомендацией. Бумага доступна неквалифицированным инвесторам (после прохождения теста) и на ИИС.
  • ❤ 15
  • 👍 13
  • 🔥 7
  • 🤬 3
  • 😁 2
Post #15288 28.4K
🙄 Температура рубля: нефть выше $110, а доллар ниже ₽85

В августе я расширил базовый диапазон до ₽84–90 за доллар. Сегодня официальный курс — ₽84,24. То есть прогноз пока в силе: рубль просто вернулся в нижнюю половину коридора.

🤷‍♂️ Почему? ЦБ сохранил ставку 14%, а Минфин с сентября сократил чистые покупки валюты примерно с ₽5,9 до ₽1,9 млрд в день. Плюс Urals поднималась выше $110 из-за конфликта на Ближнем Востоке. Если такие цены задержатся, экспортная выручка подрастёт с лагом.

Но ждать доллар по ₽70 я бы не спешил. В августе компании продали валюты на 15% меньше — $18,8 млрд. Профицит текущего счёта в июле сузился до $1,7 млрд, импорт вырос до $31,4 млрд. А часть нефтяного подарка поглотят покупки валюты по бюджетному правилу.

🙇‍♂️ Есть и обратная сторона. Даже при августовской дефляции годовая инфляция ускорилась до 6,33%, бензин с начала года подорожал почти на 25%, а новые остановки НПЗ сохраняют риск дефицита топлива. Поэтому дорогая нефть и поддерживает рубль, и мешает ЦБ снижать ставку.

Рынок акций это чувствует: на нефтяном рывке индекс Мосбиржи вырос на 3,5%, но уже отдал часть движения. Нефть полезна нефтяникам и бюджету, но ставка 14% и геополитика никуда не делись.

☝️ Базовый сценарий до конца года оставляю прежним: ₽84–90. Пока Urals выше $100 и ЦБ держит ставку — скорее нижняя половина диапазона. Я бы не догонял ни доллар, ни нефтянку после рывка.

Это не рекомендация и не инвестсовет это то что думает Евген. Советую, никому его не слушать.

🙂 Евген

#ИФ_Аналитика #ИФ_Макро
Telegram | Max | VK
  • 👍 27
  • ❤ 11
  • 🔥 4
  • 🤝 3
Post #15287 26.7K
😱 Стань квалифицированным инвестором с помощью... Авито

Вчера мы нашли объявления, где предлагают помощь в получении статуса квала за 8 тыс. рублей. Как оказалось, продавцы предлагают подделывать с помощью нейросетей справки о балансе счетов, чтобы подтвердить нужный объём активов.

Базовые требования для этого статуса — ₽24 млн активов или средний доход от ₽12 млн в год за последние 2 года.


Причем брокер не всегда может самостоятельно проверить подлинность такой справки из-за банковской тайны. В результате поддельные документы принимались, а клиент получал долгожданный статус.

Риски, риски. Если человек понимает, что документ поддельный, и всё равно представляет его брокеру как настоящий, история может выйти далеко за рамки «хитрого лайфхака».

Статья 327 УК РФ предусматривает ответственность за использование заведомо подложного документа. В зависимости от обстоятельств наказание может включать штраф до 80 тыс. рублей, обязательные или исправительные работы либо арест до 6 месяцев.

После того как СМИ заинтересовались объявлениями, Авито их удалил и заявил, что услуги, связанные с фальсификацией документов, запрещены.

➡️ Напомним, что с 1 сентября 2026 года появился ещё один легальный путь получить статус квала — сдать специальный экзамен и подтвердить знания о финансовом рынке.

Теперь выбор примерно такой:

➖ выучить матчасть и сдать экзамен
➖ соответствовать установленным требованиям по капиталу
➖ или попытаться нарисовать себе 10 млн на бумаге — и надеяться, что никто не заметит

Последний вариант может оказаться сильно дороже 8 тысяч рублей. Не нарушайте законы, друзья.

Telegram | Max | VK
  • 🔥 13
  • 😱 10
  • 🌚 5
  • 👍 3
  • 🙈 3
Post #15286 30.3K
📞 МТС решила платить акционерам чаще

Дивидендная история МТС — одна из самых успешных на российском фондовом рынке. Компания платит дивиденды с 2004 года. За 2025-й акционерам начислили 35 рублей на акцию, или почти 70 млрд рублей в сумме. Теперь МТС решила немного поменять подход к выплатам.

В новой политике на 2027–2028 годы их привяжут к OIBDA — операционному результату бизнеса:

до 20% OIBDA будут направлять акционерам, не менее 70 млрд рублей в год
выплаты будут идти трижды в год, первые — уже в январе 2027-го
около 70% суммы придётся на дивиденды, ещё 30% — на выкуп собственных акций

Buyback — это когда компания сама выходит на рынок и выкупает свои акции. Бумаг становится меньше, а доля каждой оставшейся акции в бизнесе — больше.

Программу выкупа Совет директоров компании утвердит в следующем году.

МТС рассчитывает на двузначный рост OIBDA и хочет довести выручку до 1 трлн рублей к 2028 году за счет динамичного развития ее активов: телекома, fintech, adtech и медиахолдинга. Если эти планы реализуются, вместе с результатами бизнеса должна увеличиваться и сумма, которую компания готова возвращать акционерам.

Вероятно, основной акционер МТС — АФК «Система» — будет стремиться как минимум не уменьшать выплаты, а как максимум увеличивать, учитывая обязательства по покрытию долга.

То есть теперь логика выглядит так: лучше заработали → больше база для возврата капитала. Плюс деньги будут приходить не раз в год, а трижды.

Будем наблюдать: теперь под обещание выплат нужно обеспечить растущий бизнес.

Telegram | Max | VK
  • 👍 36
  • 🔥 13
  • 🐳 3
  • 🤝 3
Post #15285 29.3K

Forwarded from Работа не рабство

⚠️ Через 2 недели самозанятых начнут ограничивать

С 1 октября онлайн-платформы будут следить, сколько времени самозанятые и ИП работают на одного заказчика. А всю информацию, в том числе о доходах, передавать налоговой службе.

Критерий для применения ограничительных мер такой:

60 часов и больше в месяц на одного клиента в течение 6 месяцев подряд — и платформа должна ограничить дальнейшее взаимодействие. Причём если в одном месяце вы не дотянули до порога, шестимесячный отсчёт начинается заново.


При превышении лимита сервисы Яндекса, например, на протяжении полугода перестанут выдавать заказы от данного заказчика. При этом исполнитель сможет продолжить работу на платформе с другими клиентами.

🇯🇵 Цель таких ограничений — борьба с подменой трудовых отношений.

Правила затронут крупные онлайн-платформы и агрегаторы — Avito, Ozon, Wildberries, сервисы Яндекса, Купер и другие.

Важный нюанс: речь идёт о заказах, где сама платформа учитывает отработанные часы. Прямые договоры вне площадок под это ограничение не подпадают.

Что стоит проверить тем, кто работает как самозанятый:

➖ сколько часов вы реально работаете на одного клиента
➖ фиксирует ли эти часы платформа
➖ не превратился ли ваш «заказчик» фактически в работодателя
➖ есть ли у вас другие клиенты и действительно ли вы самостоятельно организуете свою работу
➖ сохраняются ли договоры, чеки НПД и переписка — всё, что может подтвердить реальные условия сотрудничества

Да, увы, теперь постоянный клиент может стать проблемой...

Чем рискует псевдоработодатель? Если выяснится, что самозанятый на самом деле был обычным сотрудником, могут потребовать НДФЛ и страховые взносы, а штраф в отдельных случаях может доходить до 100 000 ₽.

Самозанятому тоже может прилететь: в рамках такого сотрудничества он рискует потерять возможность применять НПД.

Когда-нибудь работали как самозанятый?
👍 Да, работаю сейчас
❤️ Да, работал(а) раньше
✍️ Нет, но планирую
🌚 Нет и не собираюсь

Telegram | Max | VK
  • 👍 45
  • 🌚 29
  • ❤ 23
  • ✍ 10
  • 🤬 6
Post #15284 22.7K
🏔 Внутренний туризм растет. Как на этом заработать инвестору?
 
Россияне все чаще выбирают отдых внутри страны, а вместе с туристическим потоком растет и спрос на качественные отели и курортную инфраструктуру.  
 
При этом на фондовом рынке нет компаний, через которые можно напрямую инвестировать в развитие этой отрасли.
 
Чтобы разобраться, как частные инвесторы могут получить доступ к этому рынку, Кира Юхтенко поговорила с Айратом Ямаевым, основателем One Company. Дополнительно обсудили:
 
— Почему внутренний туризм в России продолжает расти?
— Какие регионы могут стать новыми точками притяжения туристов?
— Какие варианты инвестиций в туристическую недвижимость существуют?
— И на какую доходность может рассчитывать инвестор?
 
Смотреть интервью:
📹 YouTube
📺 RuTube
💙 VK
  • 👍 18
  • ❤ 10
  • 🙈 4
  • 😱 2
  • 🌚 2
Post #15283 28.6K
🔥 «Адские санкции»: что готовят США против России?

Вы готовы, что Apple Pay перестанет работать? Visa и Mastercard придется получать в соседних государствах? Банки отключат от SWIFT, а McDonald’s уйдёт?

Да-да, всё серьёзно. Правда, всё это уже случилось.

Теперь к новости. Сенат одобрил законопроект 7 августа, а на этой неделе его вынесли на голосование в Палате представителей.

Под вывеской «санкций против России» скрывается интересная история. Законопроект даёт Трампу право вводить пошлины до 100% против крупнейших покупателей российской нефти и газа — прежде всего Китая и Индии.

В феврале Верховный суд постановил, что закон о чрезвычайных экономических полномочиях не позволяет президенту единолично вводить пошлины.

Теперь Конгресс может вернуть Трампу эту дубинку отдельным законом. Администрация рассматривает её как козырь перед встречей Трампа с Си Цзиньпином 24 сентября.

То есть формально это удар по России, а фактически — рычаг давления на её партнёров. И они это понимают.

Поэтому в Конгрессе идёт торг. Демократы предложили убрать тарифные полномочия и добавить $15 млрд оборонных кредитов Украине.

Поправки не прошли, а часть демократов не хочет поддерживать закон: помогать Украине они готовы, отдавать Трампу больше власти над торговлей — нет.

❗️Для российского инвестора риск не в «уходе McDonald’s», а в давлении на покупателей нашей нефти.

Правда, в мире, где идет «топливный кризис» — ждать, что кто-то откажется от нашей энергетики вряд ли адекватно. Отсюда вердикт — неприятно, но шум!

Евген


#ИФ_Новости #ИФ_Макро #ИФ_Геополитика
Telegram | Max | VK
  • 🔥 38
  • 👍 17
  • ❤ 11
  • 😁 6
Post #15282 26K
💼 Что инвестор делает с деньгами, когда покупать нечего

Ситуация, знакомая любому инвестору: купоны пришли, часть выпуска погашена и на счете появилась свободная сумма.

Однако интересных выпусков сейчас нет и новые размещения либо не проходят по качеству эмитента, либо дают доходность ниже рынка.

Что делает инвестор? Оставляет деньги на брокерском счете в ожидании нового прибыльного размещения. И на срок ожидания деньги перестают приносить дополнительный доход.

Сколько стоит такая пауза
Для примера, возьмем 50 000 ₽, которые пролежали без дела месяц.
При доходности 13% годовых это примерно 540 ₽ упущенного дохода.

Да, сумма небольшая - однако такие паузы случаются регулярно — после каждой выплаты купонов, каждого погашения, каждой продажи.
За год набегает несколько месяцев простоя, а это уже ощутимая часть годовой доходности портфеля.

Что такое фонд денежного рынка
Фонд денежного рынка размещает деньги в сделках РЕПО под залог ценных бумаг на очень короткий срок - фактически на один день.
При этом доходность идет вслед за ключевой ставкой.

Ключевые свойства фонда денежного рынка:
🔹 Ликвидность.
Купить и продать можно в любой торговый день, как обычную бумагу на бирже
🔹 Доход капает ежедневно.
Не надо ждать даты выплаты — стоимость пая растет каждый день
🔹 Нет штрафа за досрочный выход.
В отличие от вклада, где при досрочном снятии сгорают проценты
🔹 Низкая волатильность.
Цена пая движется плавно вверх, а не скачет как акция

Чего ждать не стоит:
Фонд денежного рынка - это не инструмент для заработка.
Доходность примерно на уровне ключевой ставки минус комиссия фонда. Задача фонда - не приумножить, а не дать ему простаивать.

Как это выглядит на практике
На прошлой неделе аналитик Подписки IF+ Николай Дадонов провел сделки по облигационным портфелям: пополнил Консервативный и Агрессивный — на 3 000 ₽ каждый.

А свободный остаток разместил в фонде денежного рынка.
И причина тому - не выгодная позиция, а необходимость получать доход даже в те периоды, когда подходящей сделки на горизонте нет.

Это один из принципов управления портфелями IF+: капитал не простаивает между основными сделками.

👀 Где посмотреть, как это устроено
В Подписке IF+ вас уже ждут два облигационных портфеля — консервативный и агрессивный.

С начала года консервативный портфель принес доходность 12,65%, а агрессивный15,58%.

Подписчики видят не только состав, но и каждую сделку с объяснением: почему купили, почему продали и куда разместили свободные средства.

Чтобы получить доступ к составу портфелей прямо сейчас - переходите по ссылке ниже:

➡️ ПЕРЕЙТИ К ПОРТФЕЛЯМ IF+
  • 🔥 13
  • 👍 8
  • ❤ 4
  • 😁 3
  • ✍ 2
Post #15281 25.9K
💰 ЕС снова тянет лапки к российским резервам. Получится ли?

Еврокомиссия ищет способ использовать €210 млрд резервов ЦБ России для Украины. Новый вариант — вывести €185 млрд из бельгийского Euroclear и передать структуре ЕС.

Пока Европа забирает лишь доходы от этих денег. Но ЕС выдал Украине кредит на €90 млрд и оставил за собой право погасить его российскими резервами. То есть капитал еще не конфисковали, но возможность списать его предусмотрели.

Почему этого не сделали? Против — Бельгия: деньги лежат в Euroclear, поэтому именно ей могут достаться иски, убытки и ответные меры России.

ЦБ оспаривает в суде ЕС и бессрочную заморозку, и возможность погасить резервами кредит Украине.

А российский суд взыскал с Euroclear около €220 млрд. В ЕС это решение почти не действует, но Россия может искать имущество депозитария в дружественных странах.

Поэтому Еврокомиссия хочет перенести в новую структуру не только деньги, но и юридические риски.

Насколько это вероятно? Пока невысоко: готового механизма и гарантий для Бельгии нет. Базовый сценарий — резервы остаются замороженными. Но риск того, что ЕС доберется до капитала, вырос.

Теперь — о частных инвесторах.

11 сентября Госсовет Бельгии отменил отказ БКС Банку в разблокировке активов. Но суд не признал блокировку незаконной и не разрешил вывести деньги. Отказ отменили лишь потому, что его подписал чиновник без необходимых полномочий.

Теперь заявку рассмотрят заново и могут снова отклонить. Поэтому шанс оспорить похожие отказы заметно вырос, а шанс реально вывести активы — лишь немного. Всё еще мешают санкции, лицензии и цепочка вывода.

Итого: по частным активам появилась юридическая зацепка, но только маааааааалююююююсенькая зацепка. А по резервам ЦБ Европа всё ещё ищет способ протянуть лапки к капиталу и не остаться крайней — но расходы Украины растут с безумной скоростью.

#ИФ_Новости #ИФ_Регулирование #ИФ_Геополитика
Telegram | Max | VK
  • ❤ 25
  • 😁 13
  • 🤬 9
  • 👍 4
  • ✍ 2
Older posts →

About this channel

How can I read @investfuture without a Telegram account?
TGViewer shows the public web preview Telegram publishes for InvestFuture: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does InvestFuture have?
InvestFuture (@investfuture) has 184K subscribers on Telegram, refreshed roughly every 30 minutes.
Does InvestFuture know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →