
Деньги на доверии: как Ирландия месяцами жила с закрытыми банками
Что такое деньги? Обычно мы представляем их как универсальное средство обмена, обращение которого обеспечивают государство и банки. Но существует и другой подход: деньги можно рассматривать как долговые обязательства, принимаемые благодаря уверенности в том, что их исполнят.
Понять эту логику помогает пример Ирландии. В 1966, 1970 и 1976 годах три крупные забастовки банковских служащих на месяцы лишили население привычной возможности снимать деньги со счетов и проводить переводы.
Забастовки продолжались от десяти недель до шести с половиной месяцев. На счета в закрывшихся банках приходилось 82–86% денежной массы страны. Население потеряло непосредственный доступ к этим средствам, а получавшие зарплату чеками не могли обналичить их обычным способом.
Такая ситуация, казалось бы, должна была парализовать экономику. Но этого не произошло. Ущерб, впрочем, был: согласно более позднему исследованию забастовки 1966 года, экономическая активность примерно на 6% отстала от уровня, которого могла бы достичь без банковского конфликта.
Нехватку наличности смягчали несколько факторов. Центральный банк передавал деньги государственным ведомствам для выплаты зарплат и пособий. Некоторые банки продолжали работать, хотя их возможности были ограничены. Благодаря туристам увеличилось количество британских фунтов, свободно принимавшихся в Ирландии.
За время забастовки 1970 года объём доступных наличных и средств на счетах в работавших банках увеличился на 52 млн фунтов. Но эта дополнительная сумма составляла менее 1/12 средств на счетах в закрывшихся банках. Заполнить возникший пробел она не могла.
Гораздо важнее оказались банковские чеки. Люди продолжали выписывать их, но сама сущность этих операций изменилась.
Обычно получатель чека может быстро предъявить его банку и получить деньги. Если средств недостаточно, это вскоре обнаруживается. Во время забастовок проверка и окончательный расчёт откладывались на неопределённый срок.
При этом человек выписывал чеки, рассчитывая не только на остаток средств на счёте, но и на будущие поступления, включая другие чеки, полученные от работодателя или покупателей. Например, ещё не получив деньги по зарплатному чеку, он мог выписать собственный чек за продукты.
Возникала цепочка зависимостей: магазин рассчитывал на покупателя, покупатель – на работодателя, работодатель – на клиентов. Получатель чека зависел не только от платёжеспособности того, кто его выписал, но и от надёжности его должников. Разрыв одного звена мог затронуть остальных. Никто не знал и того, когда банки вновь откроются.
Тем не менее система работала. Значительную часть банковского посредничества временно заменила сеть личного кредита. Чеки выполняли роль долговых расписок, принимаемых благодаря доверию и ожиданию будущего расчёта.
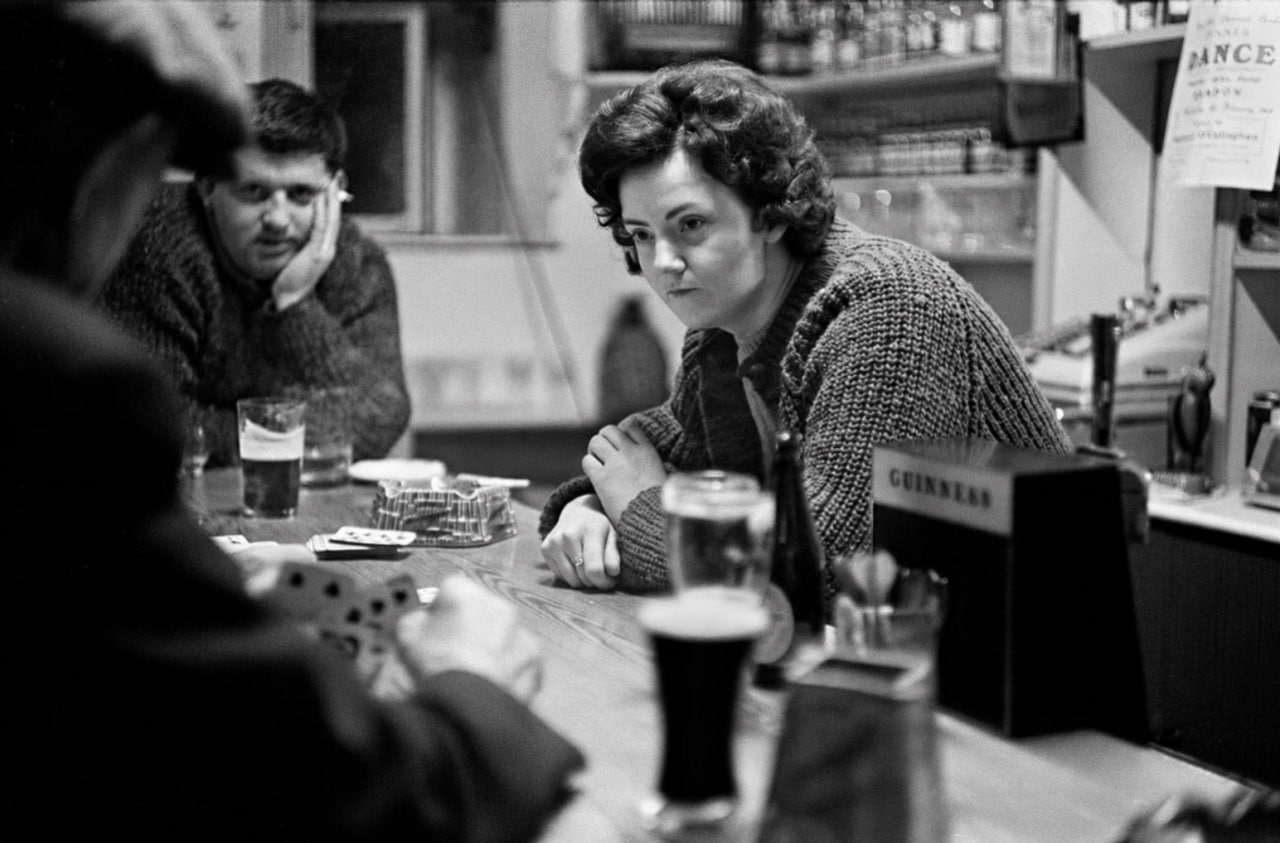
Особенности ирландского общества облегчали появление такой системы. Население республики составляло около 3 млн человек, а тесные личные связи позволяли многое знать о надёжности друг друга. Существовали и своеобразные «хранилища информации»: около 12 тысяч магазинов и 11 тысяч пабов – по одному пабу на каждые 190 совершеннолетних жителей.
Их владельцы хорошо знали клиентов. Невозможно годами подавать человеку выпивку и ничего не узнать о его денежных средствах. Эти знания позволяли принимать чеки в обмен на товары и наличные, фактически предоставляя кредит до возобновления банковских расчётов. Магазины и пабы взяли на себя часть функций банков.
Ирландский опыт не доказывает, что все деньги исторически возникли из долговых расписок. Но он показывает, насколько важны для обмена информация и доверие. Товары и услуги могут переходить из рук в руки сейчас, а окончательный платёж – происходить позднее.
Когда человек не мог немедленно расплатиться, он выдавал обязательство заплатить в будущем. Если окружающие считали его надёжным, обмен продолжался.
Вопрос о деньгах оказывался вопросом о доверии: чьё обещание мы готовы принять в обмен на вполне реальные товары?
Братья Гракхи
Фото: Ирландский паб, 1960-е
Post #631
226
- 🔥 7
- 👍 4
- ❤ 2
- 👏 1