TGViewer
Channel Public Channel
Igor Grabucha | Product & fintech

Igor Grabucha | Product & fintech

@grabucha

CPO в финтехе. Про продукт, бизнес и решения в условиях неопределенности
Subscribers
564
Photos
72
Videos
0
Links
286

Showing posts older than #170 · Back to latest

Older Posts 20 shown
Post #167 886
​​#pitch

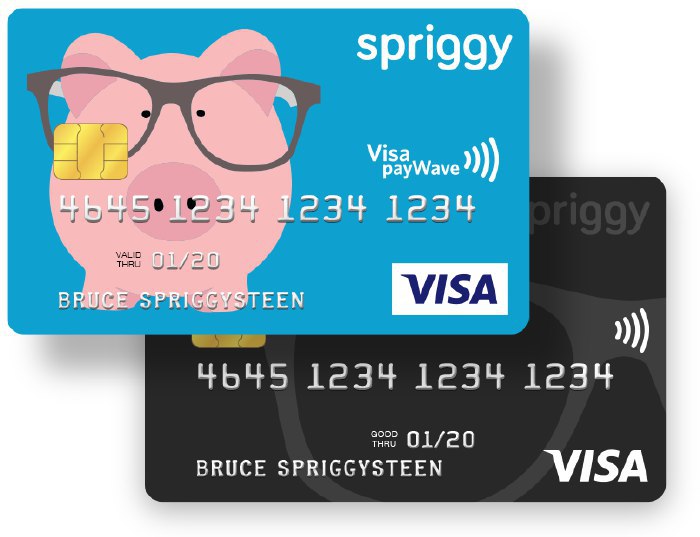
Spriggy - это предоплаченная карта Visa и специальное мобильное приложение, разработанные для 6-17-летних пользователей. Родители через свое приложение имеют доступ к истории транзакций детей, могут переводить деньги на карманные расходы, контролировать прогресс сбережений и блокировать карту в случае необходимости. Дети с помощью приложения обучаются основам финансовой грамотности, учатся понимать ценность денег и принимать правильные финансовые решения. Основная проблема, которую хочет решить стартап - дать детям возможность учиться финансовой грамотности в цифровом мире. По собственным данным 78% родителей дают своим детям карманные деньги наличными, просто потому что так привыкли. Однако доля наличных платежей во всем мире снижается, и дети должны уметь пользоваться новыми инструментами.

Родительская версия сервиса - электронный кошелек, привязанный к дебетовой карте или банковскому счету. Детская карта просто предоставляет доступ к родительскому счету - деньги всегда остаются только на нем. В приложении родители могут настроить автоплатежи через равные промежутки времени, что особенно полезно в многодетных семьях, когда сложно постоянно отслеживать достаточность карманных денег у каждого ребенка. Первый месяц сервисом можно пользоваться бесплатно, в дальнейшем стоимость составит $2,5 в месяц за каждого ребенка.

Проект был основан в Сиднее в 2015 году. В августе 2017 года стартап получил $2,5 млн посевного финансирования от Alium Capital и Perle Ventures, которые были направлены на масштабирование бизнеса. К сентябрю 2018 года база пользователей насчитывала около 135 тысяч пользователей - родителей и детей. Обслуживают их всего 16 сотрудников.
Post #166 691
​​FinTech vs FinServ

В сентябре этого года термин финтех появился в оксфордском словаре. Там он определяется так: "Computer programs and other technology used to support or enable banking and financial services." Надо признать, что это очень широкое определение, которое одновременно оставляет несколько пробелов незаполненными. Какие именно услуги считать финансовыми сервисами? Какие именно технологии признаются финтехом? В широком понимании сейчас любую финансовую организацию можно назвать финтехом - ни одна их них не обходится совсем без компьютеров. Таким образом, это определение скорее подходит для первого знакомства с финтехом.

В моем понимании финтех - это, в первую очередь, инновации. Финтех невозможен без применения технологий, которые меняют правила игры. Финтех - это искусственный интеллект, блокчейн, data science, RPA, NLP \ NLU, IoT. Но только в контексте финансовых сервисов. Без такого контекста эти технологии - отдельные вертикали, каждая со своим путем развития. Более того, применение технологий в финансах просто ради самих технологий - это не финтех. Технологии должны создавать добавленную стоимость, улучшать сервис или создавать новый его вид. Яркий пример - VR в банкинге. Сейчас активно тестируются возможности виртуального посещения офиса с помощью VR очков. Банки активно работают над этой технологией по всему миру, но зачем? Зачем мне, как пользователю, надевать очки и идти в виртуальный офис открывать счет или делать перевод, если все то же самое можно просто сделать в приложении? Это гораздо быстрее, проще, привычнее и дешевле. Сейчас я не вижу возможностей для развития этого рынка. Возможно в будущем это изменится, тогда я без проблем признаю, что ошибался. Но сейчас банки стремятся на волне популярности финтеха вести так много пилотных проектов, что их уже можно считать авиакомпаниями.

FinServ - это еще более широкое понятие, к которому можно отнести буквально любую финансовую услугу. По сути это просто любой финансовый сервис. В контексте инноваций я бы к этому термину отнес те стартапы, продукты которых основаны на эксплуатировании регуляторного арбитража, смене потребительских настроений\привычек и других рыночных неэффективностей. Здесь самые заметные примеры - это бесконечные платежные и банковские решения. построенные на предоплаченных картах. Эти проекты продают просто удобный и приятный интерфейс + прикольные фичи. Проблема таких проектов в том, что очень скоро современные интерфейсы финансовых приложений перестанут быть преимуществом. Другим участникам с большими деньгами ничего не стоит скопировать фичи и нарисовать классный фронт. На этом конкуренция закончится. Любая школа стартапов учит создавать уникальное конкурентное преимущество, которое сложно повторить. Только так можно выжить на дистанции.

Фундаментальной причиной такого расхождения служит наличие разных типов воображения. Если для создания FinServ проектов чаще всего используется интегральное воображение т.е. то, которое мы используем для того, чтобы по-новому компоновать те вещи, которые мы уже знаем, то для постройки по-настоящему новой технологии, основатели должны использовать творческое воображение - выходящее за границы привычной системы взглядов. Границы, конечно, условны, и интегральное воображение тоже может создать новую технологию, но общий вектор именно такой.

На днях у CB Insights вышел отчет о компаниях, которых они называют "game changers". Это список технологических компаний, но их продукты окажут сильное влияние на финансы. В частности, речь об искусственном интеллекте, квантовых вычислениях и IoT. Применение в финансах - прогнозирование цен, скоринг, фрод-мониторинг, стоимостная оценка, моделирование рисков, идентификация, поведенческий анализ, параметрическое страхование. И именно такие компании оказывают долгосрочное влияние на финансовую экосистему.

Главное не проспать новую революцию.
Post #165 627
Почти единорог

Американский страховой стартап Bright Health поднял $200 млн в раунде C по оценке $950 млн.

Я мало пишу про страхование, потому что считаю себя недостаточно компетентным в этой области. Тем не менее, раньше я писал про Root Insurance, FloodFlash, MetroMile. Все эти проекты используют высокие технологии для создания своих конкурентных преимуществ. Кейс с Bright Health - другой. Эта компания построена на эксклюзивной партнерской сети и позиционирует свою философию, как "человечное" медицинское обслуживание.

Двое из трех основателей этой компании раньше занимали высокие должности в brick-and-mortar страховой в США - UnitedHealth. Такую же модель они перенесли в новый бизнес. Bright Health - это просто страховой брокер. Агентская модель. Наравне с Aetna, Humana, CVS, Express Scripts, Anthem и прочими. Да, рынок большой и новому участнику вполне хватит доли. Но где инновации? Где технологии?

Многое из того, что мы называем финтехом, на самом деле таковым не является. Зачастую финтех - это коммерческий арбитраж возможностей, красивая упаковка и умелая работа со сменой потребительских предпочтений. И такие проекты правильнее называть FinServ.

Это большая тема, о которой будет отдельный пост завтра.
Crunchbase News Bright Health Raises $200M For Affordable Individual Health Insurance Bright Health, a tech-enabled health insurance startup, has raised $200 million in a round led by Declaration Partners and Meritech Capital.
Post #164 736
​​Гонконгский инфраструктурный финтех Oriente привлек $105 млн финансирования в раунде A. Компания занимается B2B2C разработкой алгоритмов скоринга, которые встраиваются в приложения других финансовых организаций. Это один из крупнейших раундов на такой ранней стадии - азиатский венчурный рынок разгоняется вслед за западным.

Шведская платежная система Betalo запустила первый в стране необанк - Personal Finance Co. Клиентам доступна пластиковая карта, удобное приложение, система учета и контроля расходов, целевое накопление, совместные счета и валютное конвертирование.

Revolut получил банковские лицензии в Сингапуре и Японии. Запуск ожидается на первый квартал 2019 года, в Японии в списке ожидания уже 50 тысяч человек.

Центральный Банк Кувейта объявил о запуске национальной песочницы. В оценке стартапов будут участвовать представители местных банков. Это странная практика с учетом того, что финтехи и банки конкурируют. Кроме Кувейта в регионе песочница есть в Саудовской Аравии, ОАЭ и Бахрейне.
Post #163 675
​​Вы часто задумываетесь о том,чем занимаются компании, в которые вы инвестируете? Я - нет. А стоило бы. Даже известные и крупные компании не всегда следуют тем принципам, которые объявляют. Достаточно вспомнить историю с занижением выбросов в отчетности Volkswagen.

В сентябре я писал, про американский сервис OpneInvest, который предоставляет эдвайзинговые услуги по подбору социально-ответственных инвестиционных портфелей. Кроме них есть еще венгерский Blueopes, который предоставляет похожий сервис. Полноценный робоэдвайзинг, но деньги пойдут только выбранным категориям компаний. Доходность у их портфелей, кстати, ощутимо выше рынка, а комиссии за управление иногда бывают даже ниже, чем средние у робо.

Отдельную услугу по созданию этических фондов предлагает британские робоэдвайзеры Wealthify, WealthSimple и Moola. На прошлой неделе о запуске такого сервиса объявил еще один робо - Nutmeg. И снова британский)

Все эти компании формируют портфели с учетом особых стандартов - Principles of Responsible Investing. А Nutmeg сформировал даже собственную декларацию.

В Великобритании в этические фонды инвестировано 1,28 млрд долл. По всему миру эта цифра оценивается в 80 млрд дол. И это только речь о специальных фондах. Общая сумма этических инвестиций оценивается в 20,5 трлн долл. В штатах опрос показал, что 85% миллениалов считают социально-ответственную направленность своих инвестиций важным критерием отбора бумаг, для поколения X эта цифра составила 70%, для бэби-бумеров - 49%.

Тренд, который задается робоэдвайзерами, может оказать существенное влияние на глобальную экономику. Гораздо большее, чем может показаться на первый взгляд. И это кажется особенно важным на фоне сентябрьской температуры воздуха в ноябре в Москве, пожаров в Калифорнии и ужасных новостей из Афганистана.
Post #162 631
Сегодня хочу порекомендовать канал о праве в финансах. Правовые нормы сильно влияют на общий ландшафт в финансах, влияют на вектор развития, на инновации.

Канал совсем молодой, но автора я знаю лично и на 100% уверен в его компетенциях. Подписывайтесь!

https://t.me/law_in_finance
Telegram Law in finance and vice versa Личный канал о праве в финансах и наоборот. Пишу, зачем вообще люди вводят финансовое регулирование и мешают финансистам зарабатывать. А также зачем вообще дают финансистам зарабатывать) Ну и в целом про иностранное и российское финансовое право
Post #161 670
​​#pitch

Персонализация в финансах стала уже пресловутым термином на уровне с геймификацией. Уверен, каждый из вас не раз получал "персональное предложение" от своего банка. Но было ли оно действительно очень похоже на персональное? На данный момент сложность в реализации по-настоящему персональных предложений лежит в двух плоскостях. Во-первых, чтобы предложение было персональным, банк должен знать о вас очень много. ОЧЕНЬ много. И хотя тренд на передачу личных данных финансовым и IT организациям есть, степени доверия пока недостаточно. Во-вторых, это дорого. Компании автоматизируют внутренние бизнес-процессы, обслуживание клиентов протекает по заданным вариантам сценариев, сфера участия алгоритмов в цепочке обслуживания и их доля постоянно увеличиваются. Прописать заранее алгоритм под каждую конкретную ситуацию каждого конкретного пользователя невозможно, для решения неординарных задач нужны живые люди, а это моментально увеличивает стоимость и время обслуживания.

Чтобы совсем убрать человека из процедуры обслуживания юзеров компании начинают использовать искусственный интеллект. Скажу сразу - пока действительно успешных кейсов нет, но технология развивается и со временем сами потребители будут предпочитать автоматизированное обслуживание. Поскольку разработка самообучающихся алгоритмов - задача сложная и относительно новая, специалистов в этой области мало и стоят они очень дорого. Что ставит финансовые компании перед вечной дилеммой "build or buy". В большинстве случаев пока преобладает второй вариант.

Канадская компания Finn.ai занимается разработкой чатботов для банков и финансовых организаций. В основе решения две основные технологии - Natural Language Understanding (NLU), которая помогает машине понимать текст, введенный человеческим языком, и Natural Language Processing (NLP), которая работает в обратную сторону и помогает единицы и нули синтезировать в грамотно составленный текст, который поймет пользователь. Уже сейчас чаты компании могут оказать базовую поддержку пользователю (информация о продуктах, поиск отделений и банкоматов), выполнить текущие операции (запрос баланса, перевод, платеж) и дать персональные финансовые рекомендации - как лучше накопить денег или быстрее погасить кредит. Система интегрируется с другими мессенджерами и приложениями, которыми юзер уже пользуется. Алгоритм кроме аглийского распознает также французский и испанский.

Такое индивидуальное общение - первый шаг на пути к полноценной персонализации. Алгоритмы обрабатывают действительно большие объемы информации индивидуально о каждом пользователе, что в будущем позволит понять его предпочтения и поведенческие паттерны.

Есть спорный момент. Удобство мобильного использования того или иного сервиса измеряется количеством кликов. И если в банковском приложении сделать перевод другу может занять 12-15 кликов, включая авторизацию в приложении, то набирание текста в чате может вылиться в десятки кликов - это лишние действия, которые пользователь скорее всего не захочет осуществлять. И консолидация всех сервисов в одном интерфейсе в данном случае не выглядит киллерфичей на фоне количества действий, которые требуются от пользователя. Поэтому голосовое управление лично мне представляется более перспективным.

Компания была основана в 2014 году и месяц назад зарайзила 10,7 млн долл. в раунде A от Flying Fish Partners и Yaletown Partners. Эти же инвесторы финансировали компанию на посевной стадии. Список клиентов Finn.ai говорит сам за себя - Visa, Commonwealth Bank, Bank of Montreal.
Post #160 662
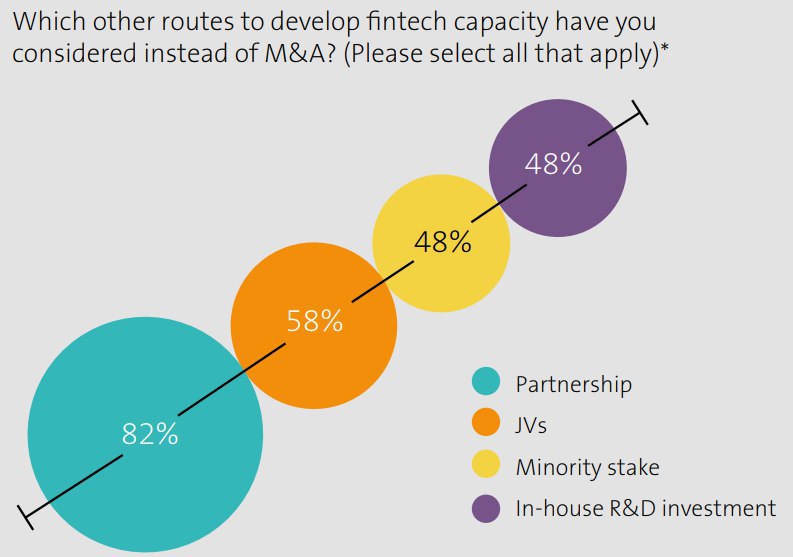
​​Недавно Reed Smith совместно с Mergermarket опубликовали отчет "How fintech M&A is shaping the financial future". В опросе приняли участие 100 топ-менеджеров банков, финансовых компаний и инвестиционных фондов. Ниже основные тезисы отчета.

- больше 90% опрошенных заявили, что планируют 2 и больше M&A сделки с финтехами в ближайший год, треть из них готовы потратить на такие сделки от 200 до 500 млн долл.;

- больше 67% уверены, что объемы инвестиций в финтех увеличатся в ближайший год;

- основной ценностью от таких сделок названы технологии, связанные с комплаенсом и автоматизацией отчетности, а также обновление legacy-систем;

- наименее значимые цели - "покупка" талантов для инхаус разработок;

- самые интересные секторы - платежи и процессинг, системы безопасности, управление активами;

- при этом самые высокие ожидания роста связаны с блокчейном, то есть никто уже не хочет в него инвестировать, но все еще ожидают, что он вырастет;

- криптовалюты на уровне с платежами и краудфандингом названы самыми переоцененными секторами;

- самые недооцененные - блокчейн, не связанный с криптой, регтех и торговые системы;

- будущими финтех-хабами названы Мюнхен, Сингапур и Амстердам;

- основные вызовы - нехватка технических скиллов по интеграции между финтехами и традиционными финансовыми институтами, сложность оценки технологий на раннем этапе развития и конкуренция.

С полным отчетом можно ознакомиться по ссылке.
Post #159 735
​​Monzo внедряет поведенческие рекомендации

В 2010 году правительством Великобритании в качестве эксперимента был создан проект Behavioural Insights Team. Проект занимался оптимизацией управленческих решений на основе анализа поведенческих моделей людей. В 2013 году проект получил статус общественной организации.

В 2011 году на базе одного из подразделений FCA в UK была создана специальная организация Money Advice Service. Это некоммерческая организация? специализирующаяся на финансовом консультировании населения.

В 2016 году эти команды объединились с Ipsos MORI и под брендом Financial Capability Lab провели масштабное социологическое исследование. По итогам выяснилось, что четверть взрослых британцев чувствую себя неуверенно в области личных финансов, не умет правильно управлять своими финансовыми потоками и подвержены большим рискам в случае наступления общей нестабильности. Чтобы помочь наименее защищенным слоям населения команда сгенерировала 244 идеи по улучшению пользовательского опыта и привычек в области управления ежедневными расходами, накоплениями и задолженностями.

Следующим шагом стала имплементация этих идей в реальные решения, предоставляемые финансовыми организациям британским гражданам. FCL, как некоммерческая организация, призывает всех участников рынка к сотрудничеству - делиться инсайтами, внедрять инновации в свои сервисы. Обычным людям также предлагается поделиться своим мнением относительно того, какие функции можно добавить в стандартное обслуживание.

Monzo присоединяется к этому тренду и будет внедрять новые решения в свои продукты. Основное направление - Card Controller. Эта функция позволит контролировать текущие расходы, чтобы люди не тратили больше, чем могут себе позволить. Проблема эта довольно серьезная - испытал ее когда-то на себе)

Card Controller поможет задать цели накопления, будет регулярно напоминать об этой цели и подбадривать пользователя, также с его помощью можно установить лимиты по времени и по категориям расходов. При очень большом желании лимит, конечно, можно снять, но для этого придется пообщаться с службой поддержки и объяснить, почему именно сейчас так важно снять ограничение. По такому принципу в июне Monzo уже предложил своим клиентам возможность самостоятельно блокировать все транзакции, относящиеся к азартным играм. Следующая запланированная итерация сервиса - передать управление ограничениями в руки кого-то из близких.

В этом явлении вся красота философии финтеха.

Финтех - это не просто технологии, RPA-оптимизация бэка и крутой UX, это не нативный маркетинг и не слепой cost cutting. Финтех - это переосмысление модели отношений с пользователями, в которой клиент - это партнер, который должен зарабатывать вместе с поставщиком услуги. Клиенту не надо навязывать кучу требований и ограничений, а за каждое лишнее действие взимать оплату. С клиентом надо выстраивать доверительные и, что крайне важно, долгосрочные отношения.

Отдельно хочу отметить высокую социальную значимость проекта. Более финансово-удовлетворенные граждане - это показатель который мультиплицируется на рост всех остальных отраслей экономики и процветание общества.
Post #158 1K
​​#pitch

Часто новые стартапы удивляют нас креативностью продукта и красивой упаковкой, а не внутренней эффективностью. Но сегодня мы поговорим о проекте, который занимается разработкой cutting edge технологий.

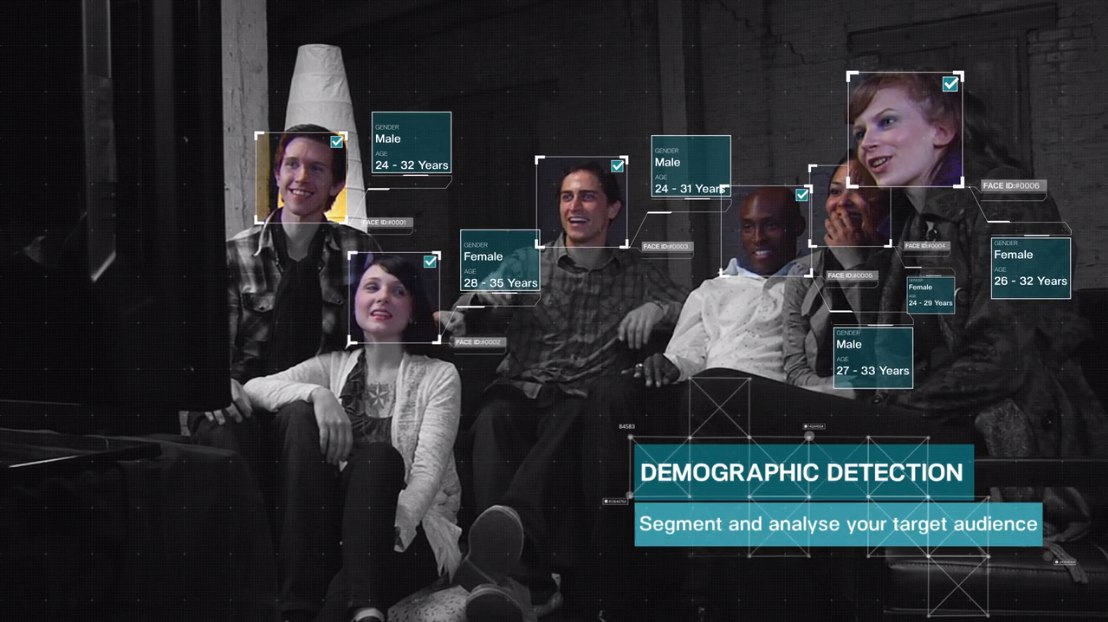
Швейцарский стартап nViso разрабатывает алгоритм, который с применением искусственного интеллекта и глубокого обучения распознает и прогнозирует эмоции и поведение людей в реальном времени. Уже сейчас технология умеет на фото и видео распознавать лица, определять возраст и пол, распознавать и классифицировать эмоции на лице, анализировать положение головы и тела и прогнозировать эмоции или физические действия человека.

Очевидное применение такой технологии в финансах - инвестиции и PFM. С помощью анализа эмоций можно точнее определять риск профиль клиента, степень его отношения к азарту и терпимость к риску, глубину понимания тех или иных инвестиционных рекомендаций. Если встроить такую функцию в банковское приложение - можно получить практически бесконечный источник самой честной обратной связи - ценнейший ресурс для развития продукта.

Кроме того, пользователь сам может анализировать результаты тестов и открывать себя по-новому, ведь в большинстве случаев наша рациональность мнимая, и все мы зачастую принимаем эмоциональные и контрпродуктивные финансовые решения.

Кажется неправдоподобным? В 2014 году Новозеландский банк воспользовался услугами nViso, опробовав технологию на 200 тыс человек. И знаете что? Банк поднялся с 5 на 2 место в национальном рейтинге узнаваемости и с 4 на 1 место в рейтинге удовлетворенности клиентов.

На самом деле по миру таких проектов много. Анализом человеческих эмоций занимаются Nuralogix, EmoShape и CrowdEmotion. Израильский BeyondVerbal специализируется на голосовом анализе. Канадский Receptiviti занимается лингвистической экспертизой, что открывает потрясающие возможности для создания чатботов и, соответственно, экономии на персонале. В Китае уже телевизионных дикторов заменяют искусственным интеллектом. Он не болеет, не сбивается, не просит отпуск, ему не надо платить.

Вы там как? Осознали уже какие колоссальные изменения принесет ИИ? Решили, чем будете заниматься, когда вас сократят?
Post #157 924
В Индии финтех развивается особым путем, отличным от остального мира. Индийская система биометрической идентификации - крупнейшая в мире, но даже в ней некоторые умудряются регистрировать своих собак, стулья и деревья. О том, как это происходит, и как построена крупнейшая в мире сеть государственных API читайте в новом материале.
Post #156 813
​​#pitch

В финтехе есть небольшая ниша PFM - personal finance management. Чаще всего представлена приложениями, которые позволяют вести учет личных финансов, анализировать свои расходы и планировать свое будущее. На заре эти приложения предлагали самостоятельно вручную вносить все данные, что, согласитесь, скучно и отнимает слишком много времени. Позже приложения научились распознавать смс от банков и на их основе формировать статистику. Следующим шагом была интеграция с банковским аккаунтом с согласия пользователя. В России этот сектор представлен основными проектам вроде CoinKeeper, EasyMoney, CashOff, PandaMoney. Приложений на самом деле десятки, но ни одно по-настоящему не выстрелило. Это связано с рядом барьеров.

Во-первых, такой сервис очень сложно монетизировать - пользователи видят ценность, но не готовы за нее платить. Во-вторых, финансовые привычки у всех настолько разные, что просто невозможно построить универсальную архитектуру приложения, а это значит, что разработчик изначально искусственно сегментирует и сужает свою ЦА. В-третьих, многие банки пошли по лайфстайл пути и уже сами научились делать внутреннюю качественную аналитику, а проекты типа TheWaay или Rubbles активно им в этом помогают. В-четвертых, приложение - это всегда большой труд по продвижению. Заставить пользователя скачать приложение - проблема, удержать его там - проблема, заставить его им действительно пользоваться - проблема.

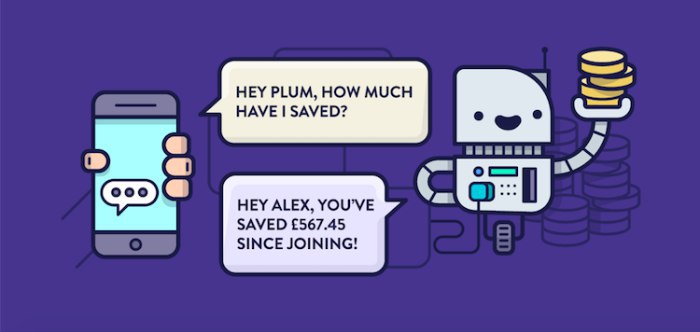
Гораздо удобнее предлагать новый сервис в привычном для пользователя интерфейсе. В 2016 году в Великобритании был запущен проект Plum - персональные финансы в мессенджере фейсбука. Вам не нужно ничего скачивать, просто заведите новый диалог с ботом, подключите свой банковский аккаунт и пользуйтесь аналитикой. Это бесплатно. Кроме аналитики и удобного интерфейса сервис автоматически может делать накопительные отчисления с заданной периодичностью. Общаться с ботом можно на обычном человеческом языке - он все понимает. Если нужна помощь живого человека - такая опция всегда доступна.

В платной версии доступны инвестиции в ETF - это более доходно. Платная версия работает по подписке и стоит 1 фунт в месяц + транзакционные расходы и комиссии самих ETF.

С момента запуска проект привлек $2,5 млн финансирования на развитие и обслуживает сейчас 200 тыс активных клиентов.
Post #155 729
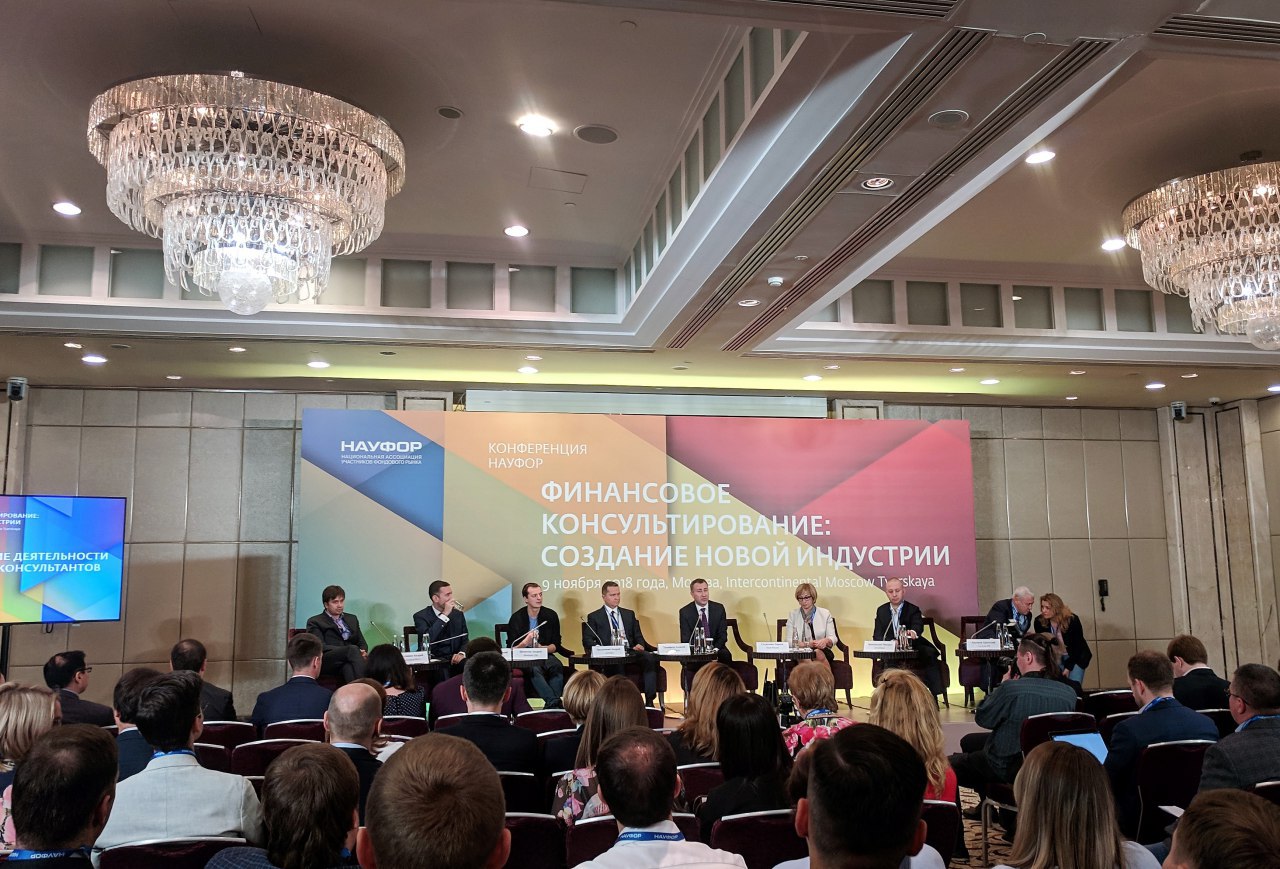
​​Вчера состоялась конференция НАУФОР, посвященная новому регулированию инвестиционных советников. Напомню, закон вступает в силу 20 декабря.

Постарался собрать для вас самые интересные материалы с мероприятия.

1. Несмотря на то, что закон вступает в силу уже в декабре, законодатели готовят полугодовую отсрочку его правоприменения. Если я правильно понял, то работать это будет так - с 20 декабря надо обязательно как минимум заявиться в ЦБ, но не обязательно соответствовать всем требованиям, в первые 6 месяцев наказывать за это не будут. Регулировать отношения между советником и его клиентом будут стандарты СРО. Эти же стандарты дадут финальное определение понятию индивидуальной инвестиционной рекомендации. Как и предполагалось ранее, авторизацию алгоритмов робоэдвайзинговых сервисов передадут также в руки СРО, при этом у НАУФОР еще есть готовое внутреннее решение для этого.

2. По данным Открытия 87% средств населения лежат на вкладах. Что касается клиентов Открытие-брокера: консервативных инвесторов - 75%, умеренных - 21%, агрессивных - 4%.

3. Цифры от Accenture - 75% мужчин считают, что понимают свои инвестиции. Для женщин эта цифра - 61%, при этом женщины больше будут полагаться на живого финансового консультанта, а мужчины чаще выберут автоматизированную платформу. 52% молодежи больше доверяет технологиям, чем людям, 35% из них готовы платить за автоматизированные сервисы и ожидают, что алгоритмы дадут более высокую доходность, чем человек.

4. Еще статистика: в России около 30 тыс людей, обладающих инвестиционными активами более 1 млн долл. Из них 27 тыс уже являются клиентами тех или иных инвест-компаний. В мире 57% UHNWI заинтересованы в гибридном инвестиционном консультировании в формате человек + алгоритм.

Делаю новый хэштег #оффлайн
Post #154 716
Цифровизация подрывает привычные бизнес-модели банков и других финансовых организаций. На заре финтеха стартапы конкурировали с банками на хорошо оптимизированном бэке. Сейчас банки их догнали и конкуренция разворачивается уже на фронте. Кто лучше умеет проходить последнюю милю до пользователя и что будет с привычными нам финансовыми институтами?
Medium К 2030 году 80% финансовых компаний в мире вымрут или коммодитизируются Такое заявление сделал вице-президент Gartner Дэвид Фурлонгер. Основная проблема заключается в том, что большинство руководителей фирм…
Post #153 856
​​Опубликован новый обзор Fintech100

Напомню, этот обзор ежегодно готовит KPMG совместно с H2 Ventures. В обзоре рассматриваются 50 лидирующих компаний и 50 набирающих обороты.

Ключевые цифры по новому обзору - 34 компании связаны с платежами, 21 - кредитование, 14 - управление активами, 12- страхование, 10 - необанки, 9 - остальные. Произошла смена лидера - в прошлом году 32 компании были по кредитованию и 21 по платежам. По странам - США и UK по-прежнему занимают 1 и 2 места соответственно, а Китай поднялся с 4 на 3 место.

На самом деле эту статистику не стоит использовать в качестве референса. Во-первых, абсолютно непрозрачны принципы, по которым отбираются конкретные компании, во-вторых, есть ощущение, что в отдельных случаях компании добавляются ради экзотики - стартапы из Иордании, Мьянмы, Бахрейна и Барбадоса. Лично для меня было довольно много новых названий.

Раньше самой интересной была маркировка по принципу Enabler\Disruptor и там наблюдалась интересная динамика. В этом году от этой маркировки отказались. Тем не менее, я буду продолжать писать про эти отчеты, специально для них сделал хэштег #fintech100, чтобы вы могли удобно просматривать историю.
Post #152 758
​​#pitch

Финансовый мир сейчас входит в такую стадию развития, где все начинают не просто говорить о важности данных, а по-настоящему понимать насколько они важны. Открытых рыночных данных очень много, но можно ли им доверять? Если говорить о российском рынке, то у нас есть, например, несколько источников с дивидендной историей эмитентов. Но данные по дивидендам одной и той же компании у разных источников будут разные.

В Штатах рынок более развит и найти достоверные источники данных проще. Но возникают другие проблемы - стоимость данных, их структурирование и систематизация. Решение этих проблем предлагает стартап Intrinio.

Intrinio предлагает терабайты рыночных данных - котировки любых классов активов, оценки и отчетности компаний, новости, аналитика ETF, секторальный анализ и биржевые цены в реальном времени. Данные можно получить в удобном для пользователя интерфейсе - Rest API (JSON), Excel, CSV, даже Google Sheets. В информационном стеке уже сейчас данные по 11,5 тыс. публичных компаний, 10 тыс. тикеров ценных бумаг и 4 тыс. тегов данных. И компания постоянно добавляет новые классы данных.

Можно вспомнить о том, что такие данные на рынке давно уже продают Bloomberg и Reuters, но какие у них цены? Вам придется оплатить полноценную дорогущую подписку, которая даст вам доступ к гораздо большему количеству данных, чем вы реально будете использовать. Зачем платить за то, чем вы не пользуетесь? У Intrinio механизмы ценообразования позволяют сегментировать запросы клиентов по глубине данных и потребности в праве на их дальнейшее распространение.

Особый момент, на который я бы хотел обратить внимание, - Intrinio может стать серьезным катализатором для развития новых сервисов, связанных с торговлей, аналитикой, инвестиционным консультированием. Для любого подобного сервиса база данных будет критическим звеном, но на старте ее разработка может занять очень много времени и денег. Да, делать весь бизнес зависимым от внешнего источника данных - не лучшая идея, но нескольких месяцев подписки будет вполне достаточно для теста бизнес-модели. Кроме того, доступ к базе именно по API позволит лучше понять, как можно настроить архитектуру уже своей внутренней базы данных.

Стартап был основан в 2012 году и до сих пор развивается очень маленькой командой. В 2016 и 2017 годах команда подняла два посевных раунда на $500 к и $1,7 м соответственно.

Кстати, лого неслабо так похож на лого Московской биржи)
Post #151 744
​​CB Insights публикует новый квартальный отчет по глобальному финтеху.

Основные тезисы:
В третьем квартале финтехи зарайзили $5,64 млрд в 375 сделках. Это меньше, чем во втором квартале, но суммарно за 9 месяцев 2018 объем сделок (32,6 млрд) уже превысил показатели 2017 года (17,9 млрд).
Посевные сделки и раунды A снизились на 16% глобально (снижение пятый квартал подряд) и на 22% в США.
За 3 квартала 2018 поднято целых 39 (!) раундов размером больше $100 млн.
Количество единорогов увеличилось до 33, их общая оценка - $115,49 млрд.
По объему и количеству сделок на первом месте по прежнему США - 2,8 млрд в 130 сделках, азиатский регион - 1,8 млрд в 123 сделках, Европа - 764 млн в 85 сделках, 45 из которых приходятся на Великобританию.

Посмотреть отчет можно по ссылке.
Post #150 743
​​Британский банк Monzo стал единорогом.

Банк привлек 85 млн фунтов финансирования в раунде E по оценке в 1 млрд фунтов (1,27 млрд долл). Как сообщается, полученные деньги будут направлены на масштабирование, увеличение численности персонала с 450 до 900 человек и развитие линейки продуктов.

Интересный момент - банк все еще убыточный. Давайте еще раз. Банк, созданный три года назад и привлекающий уже шестой и крупнейший в своей истории раунд финансирования, работает с отрицательной маржей. При этом говорится, что на Monzo сейчас приходится 15% всех новых банковских счетов, открываемых в Великобритании. То есть проблем с привлечением пользователей нет. Это значит, что средний клиент для банка несет больше убытков, чем прибыли. Ровно то, о чем я писал в понедельник - банки предлагают слишком крутые условия, лишь бы переманить пользователей. Но останутся ли они с банком, когда его услуги станут платными? Команде можно пожелать только удачи, но это очень опасные игры.

И еще один вопрос. Что не так с венчурными инвесторами на западе? С трудом представляю ситуацию, в которой в России стартаперы три года будут тянуть деньги из инвесторов, раз за разом показывая убытки. Этот рынок перегрет, статус единорога подвержен инфляции, а фонды гоняются за громкими именами в своих портфелях и сами становятся заложниками своих высоких оценок. Того же мнения придерживается глава Social Capital, заявляя, что рынку нужно вернуться к корням венчурного инвестирования.

Такая ситуация складывается из-за того, что американский фондовый рынок показывает хороший рост вот уже 10 лет подряд. На его фоне менеджеры венчурных фондов должны показывать своим инвесторам более высокие доходности, и все переходят в режим "risk on". Но экономика циклична и скоро это может закончиться. Я не пытаюсь предсказать кризис, но нездоровый аппетит к риску явно наблюдается.
Post #149 695
​​В эту пятницу стартует очередной курс "Финансовый рынок: взгляд изнутри", который организует Молодежная финансовая лига.

15 ноября в рамках курса я выступлю с темой "Цифровое управление активами". Расскажу про робоэдвайзинг, историю его появления и развития, принципы работы и будущие перспективы. Рассмотрим самые интересные кейсы из зарубежной практики и ландшафт этого рынка в России.

Мероприятие бесплатное. Регистрация по ссылке. Регистрация закрывается 4 ноября!

#оффлайн
Post #148 1.03K
​​После небольшого перерыва поговорим про необанки.

Пару недель назад у моих любимых CB Insights вышел интересный отчет на эту тему.

Ключевые цифры:
- В 2018 году заключено 53 сделки финансирования цифровых банков на сумму 1,7 млрд долл
- На данный момент функционируют 60+ банков в 14 странах
- У них суммарно 15 млн пользователей, из которых 5 млн у NuBank и 3 млн у Revolut
- Крупнейшие банки по капитализации: NuBank - $4B, Revolut - $1.7B, Atom Bank - $1.3B и Brex, о котором я недавно писал - $1.1B

Цифровые банки часто строятся на базе лицензии банка-партнера. Это позволяет не брать на себя расходы на лицензирование, но параллельно создает ряд серьезных проблем:
- Отсутствие собственной лицензии серьезно ограничивает продуктовую линейку, которую банк может предложить клиентам.
- Возникает критическая зависимость от банка-партнера. Для него необанк - это лишь часть выручки, от которой он может отказаться, сохранив свой бизнес. Для необанка же отказ партнера от своих обязательств равен смерти бизнеса. Это ставит стартапы в очень слабое положение, где большие банки могут делать с ними все, что хотят.
- Большой банк с легкостью может скопировать бизнес-модель стартапа. Практика показывает, что банки предпочитают не покупать стартапы или их продукты, а просто разрабатывать все у себя in-house. Да, скорее всего, часть наработок не может быть скопирована из-за NDA, но ничто не мешает поменять форму продукта - главное сохранить основную ценность для клиента.

Еще одна проблема молодых цифровых банков в том, что они, в погоне за быстрым набором критической массы пользователей, предлагают им ультравыгодные условия на фоне конкурентов, в расчете на долгие отношения и высокий LTV. Так они получают действительно низкую стоимость привлечения, но операционные косты не компенсируются положительным финансовым потоком - клиенты по условиям мало за что платят. На старте бизнеса упование на LTV - это дорога в ад.

Эта проблема становится особо ощутимой на фоне того, что brick-and-mortar банки запускают свои цифровые продукты. К этой гонке уже подключились JP Mprgan, Goldman Sachs, Bank of America, Citi, Wells Fargo и Capital One, в свое время перевернувший в США рынок кредитных карт. Это большие игроки, обладающие колоссальными финансовыми ресурсами. Они могут нанять лучших специалистов на рынке и легко раздавить всех новичков. Они могут, но сделают ли? И вот здесь на самом деле возникает ключевой вопрос: смогут ли крупные банки стать по-настоящему цифровыми, обновить свои legacy системы и преобразовать бизнес-процессы раньше, чем необанки масштабируются до размеров "too large to ignore"?

Ответить сложно, но явно заметна тенденция на цифровизацию традиционных банков. Они наконец-то массово начинают осознавать силу интернета в банкинге, о которой Бретт Кинг писал еще в 2012 году. Недавний отчет Deloitte просто кричит о цифровых и мобильных трендах - 58% людей, имеющих смартфон пользуются мобильным банкингом, а к 2021 году на планете будет 3 млрд людей, имеющих к ним доступ. Эти вещи невозможно не замечать.

Большой вопрос в ЦА. Моя любимая тема - сменяемость поколений потребителей. Необанки делают упор на миллениалов - они будущие потребители, под них все строится. Им очень удобно пользоваться новыми банками, это да, но у них нет денег. Прямо сейчас надо фокусироваться на аудитории возраста 25-35 лет - это люди с деньгами и лояльные к технологиям. Большая проблема многих финтех-стартапов - слишком агрессивный отказ от фундаментальных положений капитализма. Компания должна создавать долгосрочную ценность. Красивый дизайн и быстрое приложение - просто оболочка, этого недостаточно. На дистанции выживут только те, кто учитывает базовые правила игры, как например, Robinhood, который с нуля выстроил собственную клиринговую систему.

Файл с отчетом по ссылке.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →