
Post #294
212
НА ЧТО НАДЕЕТСЯ И ВО ЧТО ВЕРИТ ДЕВЕЛОПЕР?
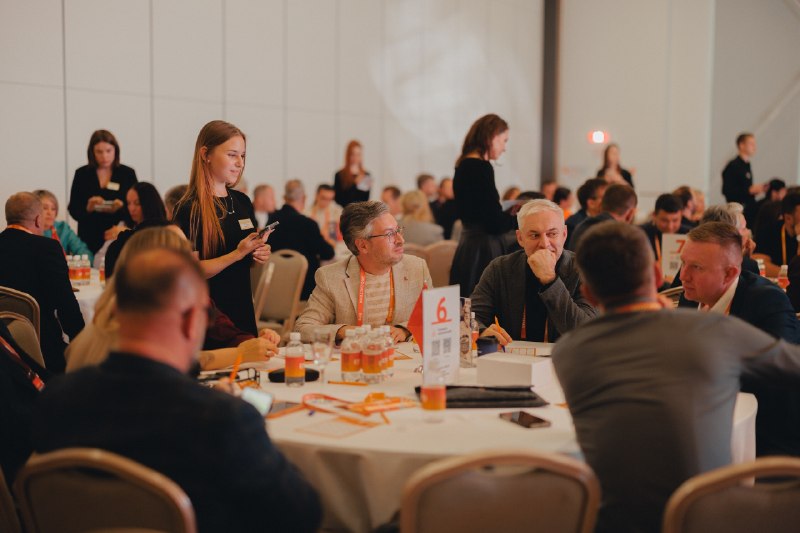
Выходные провёл на Девелоперском Саммите ЕРЗ. То что я вынес от туда откровенно тревожит мою расшатанную душонку. Попробую разбить на составляющие.
Первое: закрытый доклад экономиста из СБЕРА (презу даже не дали, потому как зафиксировал)
Сбер переосмыслил прогноз ЦБРФ не в лучшую сторону. Цифры не радуют:
🌧 нефтегазовые доходы в 2026-м упадут до 8 трлн — это меньше, чем в 2025-м, хотя ещё недавно ждали 8.9.
🌧 Инфляция при этом застрянет на 6.7% к концу 2026-го — аккурат по верхней границе «оптимистичного» сценария ЦБ. То есть даже в хорошем раскладе мы на пределе.
🌧 Ставка, соответственно, никуда не спешит: 13.75% к концу 2026-го и 12% к концу 2027-го.
Экономисты Сбера отдельно подсветили, что рынок раз за разом закладывал быстрое снижение — и раз за разом ошибался. Готовимся к эпохе дорогих денег минимум до 2027-го.
Второе: доклад о состоянии дел у публичных девелоперов.
🌘 Катастрофы вроде нет, но топ девелоперов фактически работают на банки. Чистая прибыль крупнейших застройщиков рухнула на 90%, а всю маржу сожрали проценты по кредитам.
🌘 Выручка еще теплится (+9%), но совокупный долг сектора растет в пять раз быстрее эскроу-счетов.
🌘 Рынок при этом жестко расслаивается. Пока ПИК и Setl Group сохраняют запас прочности, у ЛСР долговая нагрузка улетела в космос (18,8х), а «Эталон» фиксирует обвал эскроу.
Но самое тревожное даже не в том. Это всего лигшь 12 компаний — 15% всего строящегося жилья. Что происходит с остальными тремя тысячами застройщиков без доступа к длинным деньгам, мы, скорее всего, узнаем только по факту их серийных б//////тств (не дай бог, конечно).
Третье: доклад Кирилла Холопика о состоянии рынка + данные опроса собственников девелоперских компаний
Тут у меня возник когнитивный диссонанс.
Пока сухие цифры кричат о падении чистой прибыли на 90% и критическом снижении покрытия долгов эскроу до 64%, настроение на отраслевом саммите остается на удивление бодрым.
Девелоперы массово верят в чудеса: больше половины ожидают притока депозитов в недвижимость, а 92% уверены, что завершение СВО мгновенно запустит рост продаж. Отрасль пытается решить жесткие макроэкономические проблемы силой веры в «постконфликтный бум», игнорируя тот факт, что эпоха дешевых денег закончилась давно.
Особенно трогательно выглядят предлагаемые решения. Когда 66% топ-менеджеров называют главной компетенцией «Продукт», отодвигая «Финансы» на четвертое место, и при этом те же 66% делают ставку на рассрочки как на универсальную таблетку от высокой ключевой ставки, это похоже на попытку пересидеть шторм, полируя шезлонги.
Ну и напоследок...
В кулуарах пообщался с собственником небольшого регионального застройщика. Спросил — как настрой после услышанного?
И в чём они не правы?
Выходные провёл на Девелоперском Саммите ЕРЗ. То что я вынес от туда откровенно тревожит мою расшатанную душонку. Попробую разбить на составляющие.
Первое: закрытый доклад экономиста из СБЕРА (презу даже не дали, потому как зафиксировал)
Сбер переосмыслил прогноз ЦБРФ не в лучшую сторону. Цифры не радуют:
🌧 нефтегазовые доходы в 2026-м упадут до 8 трлн — это меньше, чем в 2025-м, хотя ещё недавно ждали 8.9.
🌧 Инфляция при этом застрянет на 6.7% к концу 2026-го — аккурат по верхней границе «оптимистичного» сценария ЦБ. То есть даже в хорошем раскладе мы на пределе.
🌧 Ставка, соответственно, никуда не спешит: 13.75% к концу 2026-го и 12% к концу 2027-го.
Экономисты Сбера отдельно подсветили, что рынок раз за разом закладывал быстрое снижение — и раз за разом ошибался. Готовимся к эпохе дорогих денег минимум до 2027-го.
Второе: доклад о состоянии дел у публичных девелоперов.
🌘 Катастрофы вроде нет, но топ девелоперов фактически работают на банки. Чистая прибыль крупнейших застройщиков рухнула на 90%, а всю маржу сожрали проценты по кредитам.
🌘 Выручка еще теплится (+9%), но совокупный долг сектора растет в пять раз быстрее эскроу-счетов.
🌘 Рынок при этом жестко расслаивается. Пока ПИК и Setl Group сохраняют запас прочности, у ЛСР долговая нагрузка улетела в космос (18,8х), а «Эталон» фиксирует обвал эскроу.
Но самое тревожное даже не в том. Это всего лигшь 12 компаний — 15% всего строящегося жилья. Что происходит с остальными тремя тысячами застройщиков без доступа к длинным деньгам, мы, скорее всего, узнаем только по факту их серийных б//////тств (не дай бог, конечно).
Третье: доклад Кирилла Холопика о состоянии рынка + данные опроса собственников девелоперских компаний
Тут у меня возник когнитивный диссонанс.
Пока сухие цифры кричат о падении чистой прибыли на 90% и критическом снижении покрытия долгов эскроу до 64%, настроение на отраслевом саммите остается на удивление бодрым.
Девелоперы массово верят в чудеса: больше половины ожидают притока депозитов в недвижимость, а 92% уверены, что завершение СВО мгновенно запустит рост продаж. Отрасль пытается решить жесткие макроэкономические проблемы силой веры в «постконфликтный бум», игнорируя тот факт, что эпоха дешевых денег закончилась давно.
Особенно трогательно выглядят предлагаемые решения. Когда 66% топ-менеджеров называют главной компетенцией «Продукт», отодвигая «Финансы» на четвертое место, и при этом те же 66% делают ставку на рассрочки как на универсальную таблетку от высокой ключевой ставки, это похоже на попытку пересидеть шторм, полируя шезлонги.
Ну и напоследок...
В кулуарах пообщался с собственником небольшого регионального застройщика. Спросил — как настрой после услышанного?
Продажи, дай бог 5-6 квартир в месяц. Но нам нельзя унывать, Артём. Стройка это огромный производственный механизм. Стройка не должна останавливаться. Наша работа строить, делать заказы, обеспечивать процесс. Если он остановится — его не перезапустить. Потому со всем остальным будем надеяться и как-то справляться.
И в чём они не правы?
- ❤ 16
- 👍 8
- 😢 5
- 🙏 4


