TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
737
Videos
2
Links
1.3K

Showing posts older than #1559 · Back to latest

Older Posts 16 shown
Post #1558 61
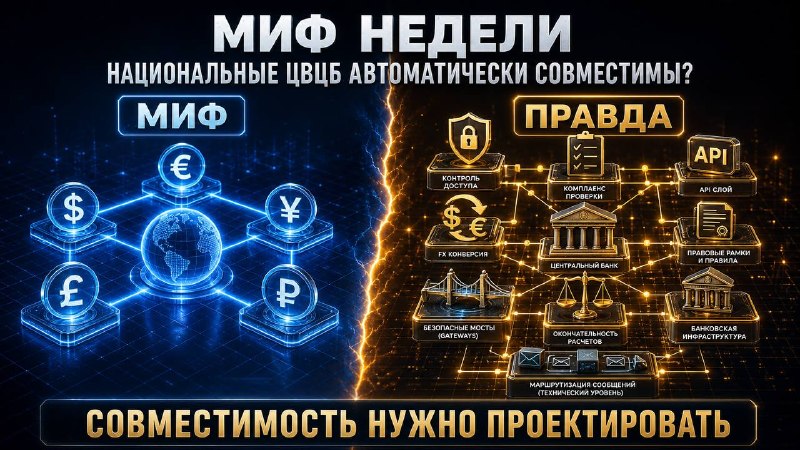
Запустить национальную ЦВЦБ — ещё не значит получить трансграничные расчёты «из коробки». Самый удобный самообман вокруг цифровых валют сейчас проходит именно здесь.

МИФ: «Если каждая страна выпустит свою ЦВЦБ, они автоматически смогут работать друг с другом».

ПРАВДА: совместимость не возникает сама. Её приходится отдельно проектировать — через правила доступа, форматы обмена сообщениями, механизм обмена валют, процедуры проверки соответствия требованиям и правила окончательности расчётов. МВФ прямо пишет, что трансграничные платежи с ЦВЦБ нужно рассматривать как конструкцию из пяти взаимосвязанных элементов: доступ, коммуникация, обмен валют, проверки соответствия требованиям и расчёт. Без ранних решений по этим узлам систему потом приходится переделывать. Дополнительно ТУТ

BIS формулирует ту же мысль ещё жёстче. В их рамке экосистема ЦВЦБ — не только платёжная платформа, но и связь, управление, правовая среда и операционные правила. Иными словами, цифровую валюту можно выпустить по отдельности. Нормально состыковать её с чужой — уже другая задача.

Почему миф вообще так живуч? Потому что новостной поток сам его подпитывает. В январе Reuters писал, что крупнейшие центральные банки и более 40 коммерческих банков начали пользовательское тестирование проекта Agora — именно для того, чтобы искать новую модель трансграничных расчётов. В том же месяце Reuters сообщал, что Резервный банк Индии предложил связать цифровые валюты стран БРИКС. Обе новости легко читаются как «сейчас все просто соединят». Но в действительности сама постановка таких проектов и говорит об обратном: если бы совместимость возникала автоматически, отдельные многосторонние конструкции не пришлось бы строить. Мы об этом писали ТУТ и ТУТ

Наконец, даже там, где работа продвинулась дальше, никакой «магии автосцепки» нет. В материалах BIS по mBridge отдельно указано, что совместимость с внутренними системами участников поддерживается через API и стандарт ISO 20022. То есть нужна отдельная инженерия сопряжения. SWIFT, со своей стороны, вообще строит отдельное решение для взаимного соединения ЦВЦБ и токенизированных активов с существующей финансовой инфраструктурой — именно потому, что мир рискует получить фрагментированный набор несовместимых цифровых контуров.

#АрхДенег_Мифы
Читайте нас в MAX
😀Архитектура денег
Post #1557 56
Архитектура денег ЦВЦБ «вписали» в торговую сделку Индии и ЕС: цифровые деньги ЦБ выходят из лабораторий в международные правила Что произошло 27 февраля 2026 г. Минторг Индии опубликовал пакет проектов текста Соглашения о свободной торговле Индия–ЕС, включая главу об услугах…
Следом за Индией и ЕС — ещё один сигнал: ЦВЦБ и быстрые платежи входят в торговые договорённости между Индией и Новой Зеландией

На фоне сюжета с Индией и ЕС появился второй, не менее показательный сигнал — уже в контуре Индия–Новая Зеландия. В финансовом приложении к проекту соглашения о свободной торговле стороны отдельно прописали сотрудничество по электронным платежам, совместимости платёжной инфраструктуры, развитию расчётов в реальном времени и, что особенно важно, по изучению, проектированию и внедрению цифровой валюты центрального банка для розничных и трансграничных платежей.

В статье 8A.14 о сотрудничестве по финансовым услугам и финансовым технологиям прямо сказано, что стороны будут вести углублённую работу по изучению, проектированию и внедрению CBDC в розничной и трансграничной платёжной сфере. А в статье 8A.11 отдельно зафиксированы совместимость и взаимосвязь платёжной инфраструктуры, развитие расчётов в реальном времени и интеграция систем быстрых платежей для трансграничных переводов и торговых платежей. Иными словами, речь идёт уже не о символическом упоминании цифровых денег, а о связке «ЦВЦБ + платёжные рельсы».

Что это означает для рынка:
Во-первых, история с Индией и ЕС перестаёт выглядеть единичным эпизодом. Появляется повторяющийся паттерн: цифровые деньги центральных банков начинают обсуждаться не только в центральных банках, но и внутри внешнеторговых договорённостей. Во-вторых, фокус сдвигается с абстрактных разговоров о CBDC на более приземлённый вопрос — как связать будущие цифровые деньги с уже действующими каналами трансграничных платежей. В-третьих, для банков и платёжных операторов это ранний, но уже вполне читаемый сигнал: торговые соглашения начинают захватывать будущий контур международных расчётов, а не только условия доступа на рынки.

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1555 51
Великобритания не отменяет цифровой фунт — она снижает темп и всё сильнее смотрит на частные альтернативы

Вокруг британского цифрового фунта возникла не отмена, а более неприятная для проекта вещь — сомнение в срочности. Bloomberg пишет, что Банк Англии и Казначейство обсуждают более медленную траекторию, а официальный контур это косвенно подтверждает: в правительственном Payments Forward Plan сказано, что нынешняя стадия проектирования идёт весь 2026 год, после чего должны выйти проектная схема и решение о будущем цифрового фунта.

Почему это важно? Потому что Британия всё отчётливее строит не мир «одного ЦВЦБ», а многослойную денежную систему. Банк Англии прямо пишет, что платежи движутся к экосистеме, где рядом сосуществуют наличные, потенциальный цифровой фунт, банковские депозиты, стейблкоины и токенизированные активы, а публичные деньги должны оставаться якорем этой конструкции.

#АрхДенег_Пульс
Читайте нас в MAX
😀 Архитектура денег
Post #1554 51
Неделя, когда цифровые деньги начали разводить по разным институциональным этажам

За окно с 20 апреля по 1 мая цифровые деньги перестали выглядеть как единый фронт инноваций. Картина стала жёстче и, на наш взгляд, честнее: частные стейблкоины идут под всё более плотный надзор, банковские токенизированные платёжные инструменты осторожно пробуют войти в корпоративный контур, а цифровые валюты центральных банков ищут не универсальную миссию, а точечные государственные сценарии применения.

Самый сильный глобальный сигнал дал Банк международных расчётов. В речи Пабло Эрнандеса де Коса 20 апреля вопрос поставлен уже не технологически, а макрофинансово: без международной координации регулирования стейблкоинов рынок рискует уйти во фрагментацию, регуляторный арбитраж, валютное вытеснение и обход ограничений на движение капитала (BIS; Reuters). Почти в той же логике Италия признаёт, что распределённые реестры движутся к практическому применению, но частные цифровые деньги пока не равны зрелым деньгам реальной экономики, а альтернативой остаются связанные системы быстрых платежей и токенизированные деньги центрального банка (Banca d’Italia / BIS Review).

Европа при этом не ждёт, пока спор закончится теоретически. Великобритания 21 апреля прямо включила стейблкоины для платежей и токенизированные депозиты в курс на единую рамку для традиционных и токенизированных расчётов (HM Treasury). Французский SG-FORGE показывает уже банковскую практику: не идеологию, а осторожный вход частных цифровых денег в управление остатками и обеспечением компаний (Reuters). В США похожий сдвиг ещё заметнее на масштабе сети: Visa сообщила о годовом обороте около 7 млрд долларов по расчётам в стейблкоинах и расширении карточной инфраструктуры, связанной с ними, более чем на сто стран (Reuters).

На другом полюсе стоит Индия. Там цифровая рупия тестируется не как абстрактное «будущее денег», а как программируемый канал для адресных социальных выплат, где само назначение средств становится частью денежного механизма (Reuters). Рядом — Южная Африка, где цифровые активы начинают формально встраивать в режим валютного контроля и трансграничного движения капитала (Reuters). А переговоры Ecobank с Bank of China о прямом расчёте «местная валюта — юань» показывают, что перестройка архитектуры идёт не только через токенизацию, но и через передел самих валютных коридоров (Reuters).

Нас здесь занимает один вывод. Старый спор «цифровая валюта центрального банка против стейблкоинов» быстро теряет смысл. Реальная сортировка идёт по функциям: социальные выплаты, корпоративная ликвидность, трансграничные расчёты, обход старых корреспондентских цепочек, контроль капитала. Вопрос теперь не в том, какая форма денег победит. Вопрос в том, кто и по каким правилам будет решать, где деньги ещё считаются деньгами, а где — уже просто удобным цифровым суррогатом.

#АрхДенег_Радар
Читайте нас в MAX
😀 Архитектура денег
Post #1553 57
Индийский пилот с цифровой продовольственной валютой оказался не одиночным экспериментом.

Ранее ТУТ мы писали о пилоте распределения субсидий с использованием цифровой рупии

Reuters 23 апреля показал более широкий контур: цифровая рупия уже тестируется не только в продовольственной поддержке, но и в субсидиях на сельхозоборудование. Официальный релиз PIB по пилоту Digital Food Currency в Гуджарате: ТУТ. Логика та же — государственные деньги должны не просто дойти до получателя, а быть потрачены строго по назначению.

В одном из сценариев фермер получает субсидию в цифровой рупии: государство покрывает до 80% стоимости оборудования, но использовать средства можно только у утверждённых поставщиков. По данным Reuters, почти 1 400 фермеров уже подали заявки на участие в таком формате.

На первый взгляд, речь об эффективности: меньше утечек, меньше посредников, выше прозрачность бюджетного потока. И с этим трудно спорить.

Но есть и второй слой.

Аграрный контур на этом не заканчивается. Для Индии сельхозоборудование — только один вход в более широкую систему господдержки, где рядом стоят продовольственное распределение, закупки, семена, ирригация и минеральные удобрения. А удобрения — особенно чувствительный участок: там всегда пересекаются бюджетная нагрузка, продовольственная безопасность, зависимость фермеров от субсидий и риск нецелевого использования средств.

И вот здесь цифровая рупия становится уже не «новым способом оплаты».

Она превращается в инструмент настройки аграрного бюджетного потока: кому, на что, у какого поставщика и в каком контуре можно потратить государственные деньги.

Нас здесь беспокоит одна вещь: чем точнее становится целевое расходование, тем тоньше граница между адресной поддержкой и управляемыми деньгами.

Возможно, главный сценарий массовой ЦВЦБ рождается не в платёжном приложении, а в бюджетной системе — там, где государство оплачивает еду, технику и, возможно, завтра производственные ресурсы для сельского хозяйства.

#АрхДенег_Сценарии
Читайте нас в MAX
😀 Архитектура денег
Post #1552 57
Цифровой евро в Никосии уже не идея, а траектория. Вопрос теперь не в том, нужен ли он Европе, а успеет ли Европа не растерять темп.

“From idea to policy, and now to legislation in 2026 – the digital euro is on a well-defined trajectory to becoming a reality in 2029.”
Кристодулос Патсалидес


В ключевой речи на семинаре Eurofi губернатор Центрального банка Кипра зафиксировал следующее: цифровой евро — уже не технический эксперимент, а политико-правовой проект с понятной логикой движения. Совет ЕС, по его словам, уже задал направление, Европарламент дорабатывает компромиссы, а сама конструкция цифрового евро мыслится как дополнение к наличным, с режимами и онлайн, и офлайн, ради устойчивости платежей и стратегической автономии Европы.

Отдельно важна интонация. Патсалидес прямо говорит, что Европа не пытается обойти рынок, а, наоборот, хочет укрепить его, сохранив деньги центрального банка в цифровой сфере через посредников — банки, платежные и электронно-денежные организации.

Таким образом, в Европе всё чаще спорят уже не о технологии, а о темпе. Потому что, как прямо сказал Патсалидес, каждый новый сдвиг по срокам ослабляет Европу, а каждый шаг вперёд — укрепляет её.

#АрхДенег_Голоса
Читайте нас в MAX

😀 Архитектура денег
Post #1550 76
BIS снова пытается забрать спор о стейблкоинах с национального уровня на глобальный — иначе рынок разойдётся по юрисдикциям быстрее, чем по правилам.

“Without it, divergent regulatory frameworks for stablecoins across jurisdictions could lead to severe market fragmentation or enable harmful regulatory arbitrage.” Перевод: «Без этого различающиеся режимы регулирования стейблкоинов в разных юрисдикциях могут привести к серьёзной фрагментации рынка или создать условия для вредного регуляторного арбитража».
Пабло Эрнандес де Кос


Смысл сигнала жёсткий. BIS говорит уже не просто о рисках отдельных частных цифровых денег, а о риске распада самого нормативного поля: если крупные экономики пойдут каждая своим путём, рынок получит не глобальную платёжную среду, а набор плохо совместимых режимов. Reuters именно так и зафиксировал позицию BIS 20 апреля.

В самой речи де Кос формулирует задачу ещё шире: политикам нужно одновременно устранять слабости нынешних моделей стейблкоинов и использовать преимущества токенизации, но так, чтобы не разрушить двухуровневую денежную систему и не допустить глобальной регуляторной фрагментации.

Нас здесь цепляет одна вещь: BIS снова спорит не с технологией как таковой. BIS спорит с иллюзией, что национальных режимов будет достаточно. Похоже, главный конфликт ближайших лет пройдёт уже не между «крипто» и государством, а между разными наборами правил для одной и той же денежной инфраструктуры.

#АрхДенег_Голоса
Читайте нас в MAX
😀 Архитектура денег
Post #1549 65
Цифровой рубль попал под санкции раньше, чем вышел в массовый оборот.

23 апреля Совет ЕС в 20-м пакете санкций пошел дальше точечных ограничений и ударил уже по целому цифровому контуру: ввел секторальный запрет в отношении российских провайдеров и платформ, которые обеспечивают перевод и обмен криптоактивов, отдельно запретил операции с RUBx и закрыл для ЕС любую поддержку разработки цифрового рубля. Параллельно под санкционное давление попала и инфраструктура вокруг A7A5: ЕС отдельно указал на кыргызскую площадку, где торгуется этот государственно поддерживаемый стейблкоин. (Consilium)

Нас здесь интересует не только очередной санкционный пакет. Важнее другое: Брюссель больше не смотрит на цифровой рубль как на абстрактный технологический проект. Его уже помещают в один ряд с криптоплатформами, стейблкоинами и каналами потенциального обхода ограничений. Иными словами, санкционное давление теперь идет не только по банкам и платежам в классическом смысле, но и по будущей цифровой расчетной архитектуре России.

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1548 61
МИФ НЕДЕЛИ: «ЦВЦБ автоматически усиливает международную роль валюты».

Проблема в том, что международный статус валюты определяется не кошельком и не платформой. Его определяют глубина финансового рынка, доверие к юрисдикции, режим движения капитала, доступ нерезидентов, валютная ликвидность и готовность других стран принимать такую форму денег в расчётах.

Цифровая форма может убрать часть трения. Может ускорить расчёты. Может сделать трансграничный контур технологически удобнее. Но она не отменяет слабую конвертируемость, не создаёт ликвидность из воздуха и не заставляет внешний рынок держать эту валюту как расчётный актив.

Именно здесь разговор о ЦВЦБ часто уходит в сторону. Когда всё сводят к технологии, незаметно исчезает главный вопрос: международной становится не «цифра», а доверие к денежному режиму. Если валюта в обычной форме не стала внешним расчётным якорем, одна лишь цифровая оболочка редко меняет денежную иерархию.

По нашему мнению, будущая конкуренция пойдёт не по линии «у кого есть своя ЦВЦБ», а по линии «чья валюта может войти в чужую инфраструктуру на понятных и приемлемых условиях». А здесь начинается уже не финтех. Здесь начинается большая денежная политика.

Нас в этом сюжете беспокоит одна вещь. Чем чаще ЦВЦБ подают как короткий путь к международному статусу валюты, тем меньше говорят о старом и неприятном факте: статус этот по-прежнему покупается не кодом, а институциональной репутацией.

#АрхДенег_Мифы
Читайте нас в MAX
😀 Архитектура денег
Post #1547 63
ЦВЦБ и трансграничные переводы: где реальность, а где рекламный лозунг

Вернемся к понятиям, о которых писали ТУТ

Фраза «ЦВЦБ сделает переводы за границу мгновенными и дешёвыми» звучит красиво. Но она про скорость внутри системы. А основные тормоза — между системами.

Представим Иру. Она раз в месяц отправляет деньги маме в другую страну. Внутри своей страны Ира платит быстро: телефон, QR, перевод за секунды. Логичный вопрос: если появится ЦВЦБ, почему перевод маме не станет таким же?

Потому что трансграничный перевод — это не «скорость платежа», а «совместимость правил». И правила здесь часто важнее технологии.

Что реально тормозит:

📍 Валютный контроль и проверки. Даже самые быстрые «рельса» не отменяют требований: что за платёж, кому, на каком основании, можно ли по лимитам.

📍 Разные режимы идентификации и санкций. Ира может быть «идеально идентифицирована» дома, но для другой страны этого может быть недостаточно. Или наоборот. Плюс разные списки ограничений и подходы к проверкам.

📍 Юридическое признание окончательности расчёта. Деньги должны считаться «перешедшими навсегда» по правилам обеих стран. Без этого банки и операторы будут закладывать задержки и страховки.

📍 Стандарты данных. В трансграничных переводах важны не только деньги, но и «данные вокруг»: кто платит, за что, какие реквизиты, какие коды и форматы. Если форматы не совпадают, скорость исчезает на стыках.

📍 Ответственность за ошибки. Платёж ушёл не туда, попал на проверку, завис на разборе — кто отвечает и как быстро возвращают? Пока этот вопрос не закреплён, система будет осторожной и медленной.

Отсюда неприятная правда: розничная ЦВЦБ редко делает трансграничные переводы «сама по себе». Она может ускорить кусок внутри страны. Но без межгосударственной договорённости по правилам, данным и процедурам внешний перевод останется тем же квестом — просто в новой оболочке.

И вот где начинается маркетинг: когда обещают мгновенность «по умолчанию», забывая уточнить, что настоящая работа не в кошельке, а в согласовании режимов между государствами.

Вопрос к вам: что важнее для реального прорыва — новая технология денег или скучная, но решающая часть: единые правила, данные и ответственность между странами?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
Post #1545 91
Напечатать купюру в 1 000 ₽ стоит около 5 ₽ — государство зарабатывает на разнице. С наличными на этом всё.

С цифровой валютой появляется новое измерение: ЦБ может взимать комиссию за хранение или начислять проценты прямо на кошелёк. Деньги из пассивного инструмента превращаются в активный рычаг — для стимулирования трат или охлаждения перегретой экономики.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
  • 👍 1
Post #1544 129
ЕЦБ заключил соглашения с европейскими организациями по стандартам для упрощения платежей в цифровом евро
Европейский центральный банк (ЕЦБ) подписал ряд соглашений с ведущими европейскими организациями, ответственными за разработку финансовых стандартов. Эти соглашения призваны обеспечить техническую совместимость и стандартизацию для платежей с использованием цифрового евро. Таким образом, строится инфраструктура, направленная на интеграцию цифровой валюты центрального банка в платежные системы Евросоюза. Синхронизация на уровне стандартов важна для масштабируемости и ускорения внедрения цифрового евро в розничные и оптовые платежи, а также для повышения его приемлемости среди участников рынка и конечных пользователей.

#DigitalEuro #EU #ECB

#АрхДенег_Пульс
Читайте нас в MAX
😀 Архитектура денег
European Central Bank ECB signs agreements with European standard setters to facilitate digital euro payments The European Central Bank (ECB) is the central bank of the European Union countries which have adopted the euro. Our main task is to maintain price stability in the euro area and so preserve the purchasing power of the single currency.
Post #1543 67
Сегодня Эльвира Набиуллина заявила, что с внедрением цифрового рубля наличные не исчезнут и останутся в обращении. Она также подчеркнула, что цифровой рубль будет входить в повседневный оборот постепенно, а не одномоментно.

#АрхДенег_Сценарии
Читайте нас в MAX
😀 Архитектура денег
Post #1542 68
Европа наконец занялась не токеном, а его правовой природой

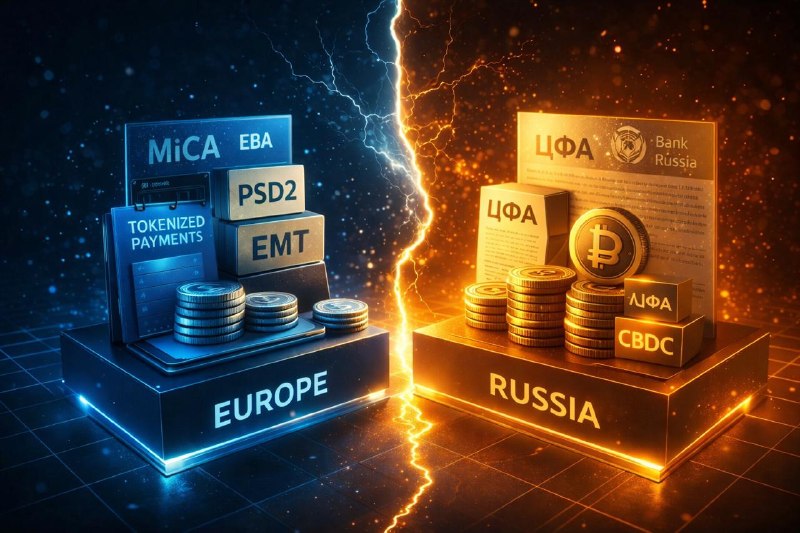
Главная граница здесь проходит не между «криптой» и «платежом», а внутри самой операции. Если поставщик услуг не просто хранит электронные денежные токены, а переводит их от имени клиента, ведёт кошелёк, через который можно отправлять и получать такие токены, — для EBA это уже платёжная деятельность. В мнении от 10 июня регулятор прямо напоминает: EMT в MiCA считаются электронными деньгами, а значит, попадают и в пространство PSD2. Первичный документ EBA — здесь.

Дальше начинается самое важное. EBA фактически говорит рынку: одной лицензии поставщика услуг с криптоактивами в ряде случаев недостаточно. Нужна либо вторая авторизация по платёжному праву, либо партнёрство с уже лицензированным платёжным участником. При этом по капиталу послабления нет: требования MiCA и PSD2 должны считаться накопительно. Послабление дано только на переходный период — до 1 марта 2026 года и с понижением надзорного приоритета по части норм, но не по сильной аутентификации, сообщениям о мошенничестве и собственным средствам.

Параллель с Россией здесь показательная. Российская модель пока устроена жёстче и проще: ЦФА по закону не являются средством платежа, а цифровая валюта хоть и может предлагаться как средство платежа, денежной единицей не является, и закон о ЦФА запрещает использовать её для оплаты на территории России. То есть у нас правовая логика долго строилась не на совмещении платёжного и токенизированного режима, а на их разведении. Отдельно — ЦФА под 259-ФЗ и надзором Банка России. Отдельно — цифровой рубль как национальное платёжное средство и форма рубля на платформе Банка России.

На наш взгляд, разница принципиальная. Европа сейчас решает задачу правовой совместимости токенизированных платежей с обычным платёжным правом. Россия пока решает другую задачу: как не допустить смешения частных цифровых инструментов с денежной функцией рубля. И вот тут проходит настоящий выбор архитектуры денег.

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1535 71
Владеть криптоактивами и платить ими — это делают разные люди. ЕЦБ это доказал

7 апреля 2026 года Европейский центральный банк опубликовал рабочий документ №3215, написанный Алехандро Самора-Пересом. В основе — опрос почти сорока тысяч взрослых жителей семнадцати стран еврозоны. Документ отвечает на вопрос, который давно витал в воздухе, но никто не формулировал достаточно чисто: если столько людей покупает криптоактивы, почему ими почти никто не платит?
Ответ исследования неожиданный. Дело не только в том, что торговцы не принимают такие активы. Дело в том, что владельцы и те, кто пытается ими платить, — принципиально разные люди с разными мотивами.
Типичный владелец криптоактивов — молодой, финансово активный мужчина, который ценит и скорость карточных платежей, и конфиденциальность наличных. Он держит криптоактивы как часть инвестиционного портфеля. Тот редкий человек, который действительно пытается ими расплачиваться, — совсем другой. Он не гонится за скоростью. Ему важна конфиденциальность и простота — то, что он привык получать от наличных. Он ищет цифровой аналог банкноты, а не ещё одну карту.
Это разграничение само по себе ценно. Но второй вывод ещё интереснее.

В обычное время криптоактивы и наличные деньги сосуществуют в портфеле — один и тот же человек держит и то, и другое. Они дополняют друг друга. Но в кризис всё меняется. Когда человек накапливал резерв наличных из-за тревоги в пандемию, вероятность того, что он при этом владел криптоактивами, была на десять процентных пунктов ниже. Неопределённость заставляет выбирать: и люди выбирают деньги центрального банка. Криптоактивы из портфеля вытесняются.
Для дискуссии о цифровом евро это прямое руководство. Та небольшая группа людей, которая реально хочет платить цифровыми активами, ориентирована на наличные — ценит конфиденциальность, простоту и устойчивость к сбоям. Значит, цифровому евро незачем соревноваться с банковскими картами по скорости и набору функций. Его точка притяжения — другая.

Подробный разбор — в карточках выше.
#АрхДенег_Разбор
Читайте нас в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →