TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
737
Videos
2
Links
1.3K

Showing posts older than #1535 · Back to latest

Older Posts 11 shown
Post #1534 73

Forwarded from ПРАВО ЦИФРОВЫХ ФИНАНСОВ

⚡️⚡️⚡️Госдума приняла в первом чтении законопроект о цифровой валюте и цифровых правах

Исход голосования был предсказуем: большинство «за», против — 5, воздержались — 8.
Однако дискуссия оказалась содержательной. Депутаты затронули и те вопросы, что мы выделяли в своем экспертном заключении https://t.me/digital_finance_law/51

ℹ️ Что сказал Минфин?
Представитель ведомства г‑н И.А. Чебесков прямо заявил: регулирование криптовалют строили по модели рынка ценных бумаг — несмотря на «некоторые особенности».
Если в 2020 году для ЦФА такой подход ещё имел основания, то спустя шесть лет он представляется недостаточно учитывающим децентрализованную природу криптовалют. Этим во многом объясняется предложенная модель правового регулирования.

🚫Главный риск
Соглашусь с депутатами, которые публично усомнились: будет ли такая модель эффективно работать или она приведёт к криминализации значительной части держателей криптовалют (преимущественно молодых людей), чьи операции с некастодиальными кошельками могут оказаться вне легального поля?
На этом фоне ключевой дискуссионный вопрос остаётся открытым: разрешить или запретить некастодиальные кошельки?

Как вы считаете, способен ли этот законопроект обелить российский рынок цифровой валюты или, наоборот, криминализирует его?
✍️К обелению — появятся чёткие правила, рынок выйдет из тени
👎К криминализации — большинство держателей станут нарушителями
🤔Ни то, ни другое — просто создаст видимость регулирования

Будем вместе следить за дальнейшим прохождением законопроекта!

#ПЦФ_новости
  • ❤ 2
Post #1533 70
Бразилия, по версии Габриэла Галиполо, столкнулась не просто с ростом крипторынка, а с тем, что платёжная функция всё заметнее уходит в стейблкоины.

Ранее мы уже писали о ЦВЦБ Бразилии ТУТ

“Most of that is to buy things and to shop things from abroad.”

Габриэл Галиполо


Смысл заявления: около 90% криптопотоков в Бразилии, по словам Галиполо, уже связаны со стейблкоинами, причём регулятор видит за этим прежде всего платёжное использование, а не инвестиционную историю. Отсюда и акцент на рисках для надзора: налогообложение, непрозрачность, контроль за отмыванием. Иными словами, центральный банк фиксирует не «новый класс активов», а ускользающий расчётный контур.

На этом фоне особенно показательно, как в Бразилии описывают Drex. Галиполо прямо развёл тему денег и тему инфраструктуры: Drex подаётся не как классическая розничная CBDC для массовых платежей, а как инфраструктура для улучшения кредитования под залог активов. Reuters передаёт его формулу предельно ясно: оптовый слой должен идти через DLT и деньги центрального банка, а розничный доступ — через токенизированные банковские депозиты. Такая логика совпадает и с официальными материалами Banco Central do Brasil, где Drex описывается как многоуровневая DLT-платформа: на оптовом уровне — расчёты в деньгах центрального банка, на розничном — токенизированные депозиты, выпускаемые финансовыми институтами.

Поэтому главный сигнал здесь не в том, что Бразилия «делает свою ЦВЦБ». Сигнал в другом: страна пытается не заменить банковскую систему цифровыми деньгами центрального банка, а перестроить инфраструктуру финансового посредничества так, чтобы токенизация работала внутри регулируемого контура. Там же появляется и ещё одна важная линия — Pix как возможная точка сцепки с международными сетями быстрых платежей. Получается любопытная конструкция: стейблкоины уже забирают на себя часть трансграничной платёжной функции, а ответом становится не симметричная розничная ЦВЦБ, а инфраструктурная сборка из Drex, банковских токенизированных обязательств и программируемых платёжных рельсов.

Бразилия, похоже, одной из первых говорит вслух то, что многим регуляторам ещё неудобно признать: в цифровых деньгах спор всё меньше идёт о форме потребительского кошелька и всё больше — о том, кто удержит расчётную инфраструктуру, кредитный контур и трансграничные каналы в пределах регулируемой системы.

#АрхДенег_Голоса
Читайте нас в MAX
😀 Архитектура денег
Post #1532 67
МИФ НЕДЕЛИ: «Для ЦВЦБ достаточно выбрать правильный блокчейн — и всё заработает».

Почему он сильный.
Публичная дискуссия слишком часто сводит ЦВЦБ к выбору технологии: распределённый реестр или централизованная платформа, открытая архитектура или закрытая. Но BIS в отдельном докладе по системному дизайну розничных ЦВЦБ прямо показывает, что ключевые узлы лежат шире: приватность, киберустойчивость, работа без связи и совместимость с другими платёжными решениями.

Почему миф ложный.
МВФ в своей рамке для запуска ЦВЦБ пишет ещё жёстче: одной технологией вопрос не исчерпывается, потому что проект приходится собирать одновременно через цели денежной политики, проектные параметры, готовность институтов, взаимодействие с участниками рынка, макрофинансовые последствия и правовое регулирование.
ЕЦБ в материалах по цифровому евро формулирует ту же мысль с другой стороны: даже приватность требует не только технических решений, но и строгой правовой рамки.
Банк Англии, в свою очередь, выносит в отдельные проектные заметки роли посредников, правила схемы и модели совместимости — то есть именно те вещи, которые нельзя «дописать» одним выбором реестра.

На наш взгляд, миф здесь удобен именно потому, что обещает простое инженерное решение для институциональной задачи. Но денежная инфраструктура обычно ломается не там, где плохой код. Она ломается там, где плохо собраны правила.

#АрхДенег_Мифы
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Post #1531 83
Программируемость: где помогает, а где начинает пугать

Вернемся к понятиям, о которых писали ТУТ

Представим Сашу. Ему приходит поддержка — неважно какая: на ребёнка, на лекарства, на обучение. Деньги лежат в кошельке, но ведут себя странно: в аптеке платёж проходит, а в супермаркете только частично. Саша впервые сталкивается с программируемостью в жизни: деньги пришли, но у них есть правила.

Программируемость ЦВЦБ в идеале должна работать как умная инфраструктура. Не как умные наручники. Разница в том, где её используют и какие есть тормоза.

Где она реально полезна.

Адресные субсидии. Льготы на лекарства, питание, обучение. Деньги доходят до цели и меньше «утекают» в случайные траты или схемы. Для государства это экономия и точность, для человека меньше беготни и меньше бумажных подтверждений.

Эскроу и сделки. Саша покупает что-то крупное: деньги резервируются и автоматически уходят продавцу только после условия — доставка, регистрация, акт. Для обычной жизни это выглядит как «перевёл и забыл, система сама разрулит». Меньше споров, меньше нервов.

Госконтракты и закупки. Платёж привязан к этапам, видно исполнение, меньше ручных согласований. Здесь программируемость дисциплинирует обе стороны и снижает соблазн «размазать» деньги по дороге.

‼️Где начинается опасная зона.

Программируемость превращается в поведенческий контроль, который можно расширять без общественного согласия. Сегодня ограничение только на субсидии, завтра — на любые деньги «ради правильного поведения». Формально никто не запрещает. Практически человек получает новую рамку расходов, которую не выбирал.

Правила задаются непрозрачно. Платёж отклонён — но почему? Кто решил, что эта покупка «не подходит»? Как быстро исправить ошибку? Если нет процедуры обжалования, программируемость становится не сервисом, а властью по умолчанию.

Ошибка в «коде правил» блокирует жизненно важные расходы. Самый неприятный сценарий не про злой умысел, а про баг: не прошла покупка лекарства, не оплатилось жильё, зависла критическая операция — и человек остаётся один на один с системой, которая отвечает «отказано».

В зрелой модели программируемость должна опираться не на «мы так настроили», а на право и институты: ясные основания, минимизация вмешательства, аудит правил, нормальный механизм апелляции. Тогда это инструмент эффективности. Без этого — риск, что доверие будет падать быстрее, чем растёт удобство.

Вопрос к вам: где вы бы разрешили программируемость без споров (льготы, сделки, эскроу), а где для вас начинается «слишком много правил в деньгах»?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
  • ❤ 1
Post #1530 68
Неделя, когда частные цифровые деньги перестали быть побочной темой

Спокойный разговор о «новых платёжных формах» закончился. Неделя 13–17 апреля показала более жёсткую картину: частные цифровые деньги уже впускают в ядро финансовой системы, но только при одном условии — их денежное качество, расчётная совместимость и правовой допуск должны быть заданы извне, а не оставлены на усмотрение эмитента.

Европейский центральный банк задал тон сразу двумя материалами 13 апреля. В одном случае он перенёс тему евро-стейблкоинов прямо в плоскость суверенного долга и банковской ликвидности, показав, что речь идёт уже не о «крипторынке», а о возможном влиянии на спрос на облигации и каналы стресса в финансовой системе (ECB, euro stablecoins and sovereign bond markets). В другом — связал токенизированные денежные фонды со стейблкоинами, залоговыми механизмами и почти круглосуточной ликвидностью, то есть фактически описал уже не отдельные продукты, а формирующийся цифровой денежный слой (ECB, tokenised money market funds).

Дальше линия только ужесточилась. 15 апреля Пьеро Чиполлоне сформулировал позицию без дипломатических оговорок: без токенизированных денег центрального банка у токенизированного рынка не будет безрискового расчётного актива и той окончательности расчёта, которую может дать только центральный банк; одновременно такой актив прямо увязан с денежным суверенитетом Европы (ECB, 15 апреля). Банк Англии через слова Эндрю Бейли в тот же нерв недели попал с другой стороны: главный вопрос теперь не в скорости инновации, а в assured value — уверенности, что частный цифровой актив действительно будет погашен по номиналу и по общим правилам, а не по национально-разрозненным схемам (Reuters, 15 апреля).

Но неделя важна не только Европой. МВФ вынес тему Stablecoins and the Future of Payments в официальную программу весенних встреч, тем самым окончательно переведя её из финтех-периферии в центр институциональной повестки (IMF Spring Meetings, 14 апреля). Южная Корея через кандидата на пост главы центрального банка допустила модель сосуществования цифровой валюты центрального банка, депозитных токенов и стейблкоинов (Reuters, 14 апреля). Пакистан не легализовал хаос, а встроил новый сектор в банковский периметр через контролируемый доступ и жёсткие требования к соответствию нормам (Reuters, 15 апреля). А гонконгско-юаневый сюжет и реакция европейских банков показали, что на кону уже не теория, а реальные трансграничные и корпоративные денежные потоки: стейблкоин всё отчётливее обсуждается как инструмент внешнего валютного позиционирования и как прямая угроза банковскому управлению ликвидностью (Reuters, Circle, 16 апреля; Reuters, European banks, 16 апреля).

Наш взгляд по итогам недели такой: частные цифровые деньги больше не обсуждаются как внешний эксперимент. Их начинают вписывать в систему — но только рядом с публичным расчётным якорем, под жёсткими условиями денежного качества и в режиме совместимости с существующей инфраструктурой.

#АрхДенег_Радар
Читайте нас в MAX
😀 Архитектура денег
Post #1528 62
Если у граждан есть кошелёк прямо в ЦБ — зачем держать деньги в банке? Депозиты уходят → банки меньше кредитуют → экономика замедляется.

Именно поэтому лимиты на хранение в кошельках цифровых валют — не техническое решение, а политическое. Цифровой евро: не более 3 000 € на кошелёк. Не из заботы о гражданах, а чтобы система коммерческих банков не рухнула разом.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1527 58
Британия закрыла серую зону: частные цифровые деньги вошли в жёсткий правовой периметр

Настоящая граница системы проходит уже не между «новыми деньгами» и «старыми». Она проходит между тем, что допущено внутрь регулируемого контура, и тем, что остаётся снаружи. Британский акт Financial Services and Markets Act 2000 (Cryptoassets) Regulations 2026 как раз проводит эту линию: не отдельными запретами на рекламу и не только через противолегализационный контроль, а через цельный режим выпуска, хранения и обращения частных цифровых активов. Первичный документ – ТУТ

Что это значит:
1️⃣ вводятся новые регулируемые виды деятельности: выпуск обеспеченных цифровых единиц, их хранение, работа торговых площадок, посредничество, публичное предложение.
2️⃣ без разрешения FCA в этот контур больше не войти.
3️⃣ рынок подводят под правила против использования закрытой информации и манипулирования ценами.
Иными словами, государство перестаёт смотреть на частные цифровые деньги как на периферию финансового рынка. Их встраивают в общий надзорный каркас.

Самый важный узел — граница между обеспеченной цифровой единицей и электронными деньгами. Британия разводит эти режимы отдельно. Речь уже не о терминах. Речь о том, по каким правилам будут работать частные расчётные инструменты, кто отвечает за резервы, кто несёт бремя раскрытия информации, кто отвечает перед пользователем при сбое, потере доступа или злоупотреблении на рынке.

Выигрывают здесь крупные участники, способные выдержать стоимость разрешения, внутреннего контроля, раскрытия информации и постоянного надзора. Нагрузку несут эмитенты, хранители, площадки и посредники. Для денежной архитектуры вывод принципиальный: Великобритания переходит от фрагментарного режима к полноценной правовой оболочке частных цифровых денег.

И вот что нас здесь беспокоит: базовая рамка уже принята, но значительная часть практических требований ещё будет достраиваться самим FCA. Формально контур собран. Операционно — не до конца.

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1522 55
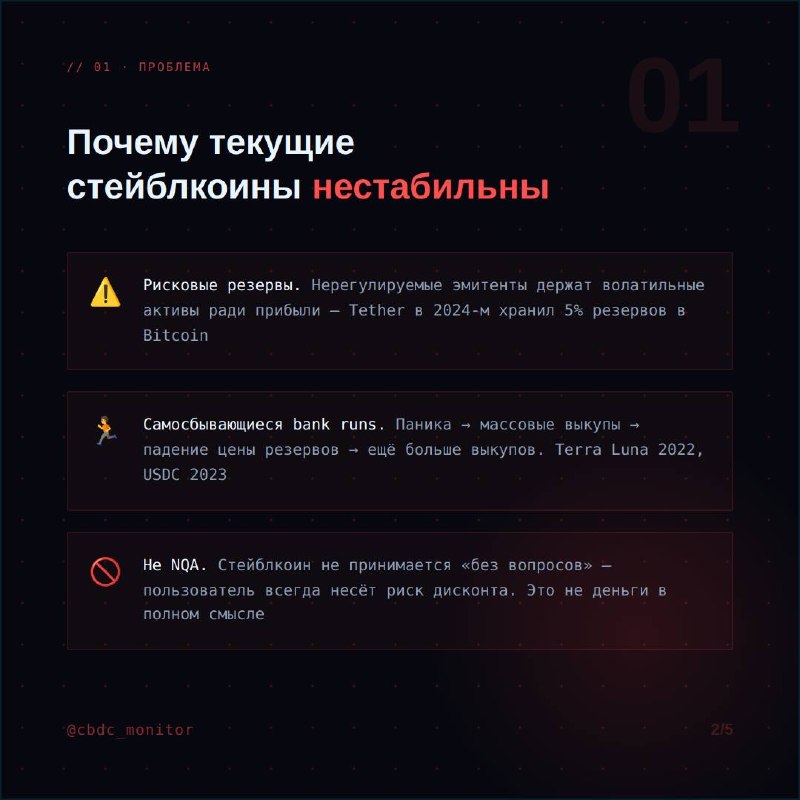
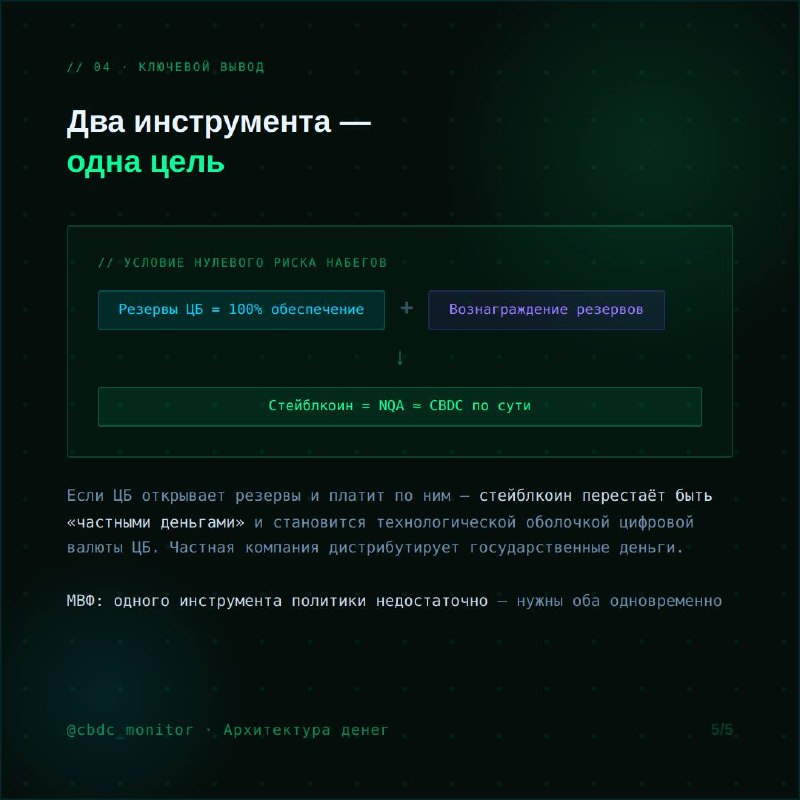
МВФ опубликовал рабочий документ «Making Stablecoins Stable» — и среди прочего там есть мысль, которую стоит вынести отдельно.

Авторы рассматривают модель, в которой эмитент стейблкоина работает как narrow bank: держит 100% резервов в центральном банке, не выдаёт кредиты и фактически распределяет цифровую валюту ЦБ в розницу — через собственный продукт. Стейблкоин при этом перестаёт быть «частными деньгами» и становится технологической оболочкой для государственных.
Ключевое условие — центробанк должен и открыть доступ к резервам, и платить по ним. Только тогда у эмитента исчезает стимул держать рисковые активы ради прибыли, а риск набега падает до нуля. Один инструмент политики задачу не решает — нужны оба одновременно.
Карточки — в следующих слайдах.
📎 IMF WP/26/74, апрель 2026

#АрхДенег_Разбор
Читайте нас в MAX
😀 Архитектура денег
Post #1521 57

Forwarded from Ваш цифровой советник

Справочник цифрового советника

Цифровой рубль

🔬 «Государство будет видеть все мои покупки!» Серьезно? 🤔

В интернете ходит много пугалок про цифровой рубль. Давайте разберем топ-3 страха.

1️⃣ «Меня вычислят по каждой покупке»
Успокойтесь. Ваши безналичные платежи по карте и так видны вашему банку. Цифровой рубль в этом плане ничего не меняет - уровень конфиденциальности будет такой же, как у обычных банковских переводов . Бояться новой «слежки» смысла нет.

2️⃣ «Деньги заблокируют одним кликом»
Ваш обычный банковский счет тоже могут арестовать по решению суда (если вы, например, не платите алименты). Цифровой рубль - не исключение. Но добропорядочным гражданам, которые не нарушают закон, бояться нечего .

3️⃣ «Нас заставят перейти на цифру, а наличные отменят»
Нет и еще раз нет. В стране миллионы людей, особенно пожилых, которые пользуются только наличными. И отдаленных районов, где нет интернета. Пока эти проблемы не решены, отказываться от бумажных денег никто не будет. Наличные никуда не денутся .

👩‍🎓👨‍🎓 Ваши цифровые советники
https://t.me/sovetnikcifr

https://max.ru/join/kS1br4V2oFfMxKdcrXm13uxmTDr27QPf3WAqB9MSg0g
  • 🔥 1
Post #1513 56
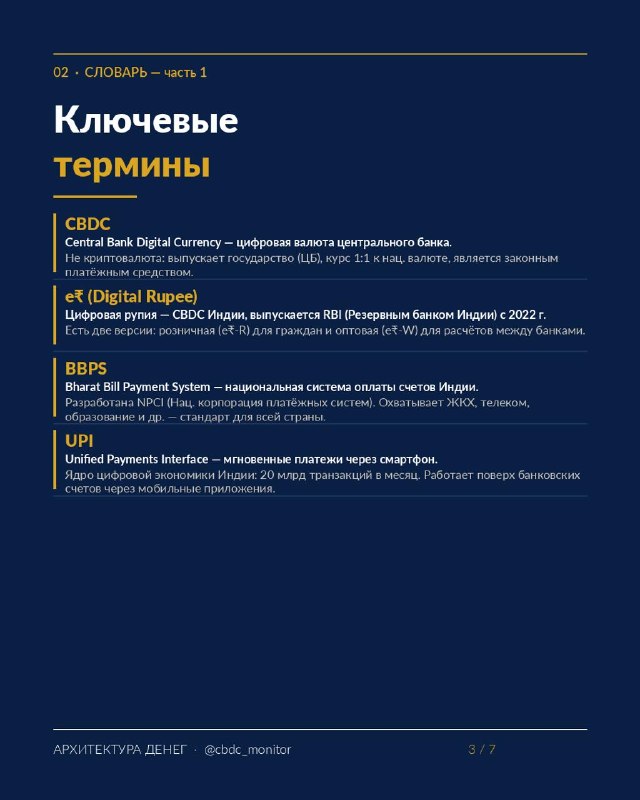
Индийский стартап AT MOON VENTURES создаёт инфраструктуру для e₹.

Компания объединяет BBPS, CBDC, Web3 и платёжные инструменты в один стек.

Индия — второй по масштабу CBDC-пилот в мире: e₹ запущена в декабре 2022 года; к марту 2026 года — 7 млн пользователей, 13 городов, 15 банков. Рост объёма за год — 334%. RBI строит инфраструктуру, требующую посредников-интеграторов (TSP) для подключения банков и бизнеса.

AT MOON VENTURES выступает как TSP, решая задачи последней мили. Ключевые аспекты:
1. Программируемость e₹: RBI тестирует условные выплаты (субсидии, целевые переводы), требующие API-интеграции.
2. Международная интеграция: связь e₹ с CBDC стран БРИКС на саммите 2026 года в Индии.

Источники:
— AT MOON VENTURES, пресс-релиз
— Atlantic Council CBDC Tracker (март 2025)
— HRF CBDC Tracker, Индия
— RBI / PIB, данные о пилоте e₹-R

#АрхДенег_Разбор
Читайте нас в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →