TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
737
Videos
2
Links
1.3K

Showing posts older than #1513 · Back to latest

Older Posts 12 shown
Post #1512 47
Южная Корея явно не отпускает тему цифровых денег.

Как уже писали ТУТ, Южная Корея активно продвигает идею цифровой валюты. Банк Кореи запустил вторую стадию «Проекта Ханган» — уже не ради самой проверки технологии, а для подготовки к штатному внедрению новой денежной инфраструктуры и более широкому обращению депозитных токенов.

После первой стадии, где проверяли весь цикл обращения цифровой валюты и депозитных токенов, и после испытаний с участием 81 тысячи человек и 114 880 операций, регулятор идёт дальше: к семи банкам должны добавиться ещё два, а число мест использования собираются заметно увеличить. Одновременно вводят переводы между гражданами, вход по биометрии и автоматическое пополнение цифрового кошелька со счёта.

Нас здесь интересует один сдвиг. Банк Кореи обсуждает уже не просто работоспособность системы, а её встраивание в повседневные расчёты, государственные выплаты и будущие операции с цифровыми активами. На наш взгляд, «Ханган» всё заметнее движется от испытательного режима к сборке новой расчётной среды — осторожно, поэтапно, но уже с явной ставкой на практическое применение.

#АрхДенег_Пульс
Читайте нас в MAX
😀 Архитектура денег
Post #1511 43
Европа, по версии Banque de France, рискует столкнуться не просто с конкуренцией форм денег, а с подменой самого расчётного якоря.

Банк Франции продолжает дискуссию, которую неоднократно освещали со стороны ЕЦБ.

“tokenisation should develop … on the solid foundation of our current two-tier monetary system.”

Дени Бо


Смысл заявления жёсткий. Banque de France прямо предупреждает: если распространение стейблкоинов как расчётных активов зайдёт слишком далеко, Европа может получить “stablecoinisation” и “dollarisation” значимой части своей платёжной системы. Иными словами, речь идёт не о технологическом разнообразии, а о риске утраты контроля над денежным основанием расчётов.

Отсюда и ответ, который предлагается. Токенизация, по логике Banque de France, должна строиться не поверх денежной системы и не в обход неё, а на твёрдом основании двухуровневой модели, где деньги центрального банка и частные деньги европейских финансовых посредников сосуществуют, дополняют друг друга и сохраняют обмен по номиналу. В этой конструкции европейский ответ должен включать и общественные, и частные платёжные решения панъевропейского масштаба.

Особенно показательно, что цифровой евро здесь описан как критически важный элемент розничного ответа, но не как единственный. Бо прямо говорит о трёх направлениях сразу:
1) адаптация денег центрального банка к цифровизации и токенизированным финансам в оптовом и розничном сегментах,
2) поддержка токенизированных частных денег европейских институтов
3) и настройка более жёсткой нормативной рамки, включая усиление MiCA.
Логика предельно институциональная: не запретить новое, а не дать новому вытеснить европейский расчётный фундамент.

#АрхДенег_Голоса
Читайте нас в MAX
😀 Архитектура денег
www.bis.org Denis Beau: Stablecoins - what strategic choices for Europe? Speaking points (virtually) by Mr Denis Beau, First Deputy Governor of the Bank of France, at the EUROFI High Level Seminar, session "Stablecoins: what strategic choices for Europe?", Nicosia, 26 March 2026.
Post #1510 42
МИФ НЕДЕЛИ: «Как только появятся трансграничные ЦВЦБ, SWIFT и корреспондентские счета можно будет списывать в архив».

Почему миф сильный.
Он опирается не на пустую страшилку, а на полуправду. BIS действительно пишет ТУТ и ТУТ, что токенизация в трансграничных расчётах может заменить сложную цепочку посредников и последовательное обновление счетов в нынешней корреспондентской модели. Именно из таких формулировок и рождается быстрый вывод: новая инфраструктура придёт — старая исчезнет.

Почему миф ложный.
Официальная линия у ключевых институтов сейчас заметно осторожнее. ЕЦБ в своей платёжной стратегии говорит не о «сносе старого мира», а о сочетании двух направлений сразу: расширять использование нынешних эффективных решений, включая взаимосвязь систем быстрых платежей, и одновременно использовать инновации на основе токенизации. Банк Англии проводит ту же мысль через язык совместимости: новая цифровая денежная среда должна работать вместе с существующими формами денег и инфраструктурой, а не поверх выжженного поля.

Публичная дискуссия любит бинарность: либо SWIFT, либо ЦВЦБ; либо корреспондентские банки, либо новые платформы. Но реальный переход почти наверняка будет идти через гибридный контур: старые каналы, новые расчётные активы, промежуточные мосты, синхронизацию и долгую настройку правил доступа. На наш взгляд, именно здесь и проходит реальная линия конфликта — не между «старым» и «новым», а между совместимостью и фрагментацией.

#АрхДенег_Мифы
Читайте в MAX
😀 Архитектура денег
Post #1509 45
Лимиты в ЦВЦБ: зачем их вводят и почему банки на них так надеются

Вернемся к понятиям, о которых писали ТУТ

Ситуация, которую никто не любит обсуждать вслух: ЦВЦБ пугает банки не как технология, а как кнопка «переложить деньги в самый надёжный карман».

Представим Сергея. У него зарплатный банк, на счёте — накопления «на отпуск» и «на всякий случай». В обычные дни Сергею всё равно, где лежат деньги. Но стоит появиться тревожной новости про банк или рынок, включается простая логика: «лучше переложу туда, где риск минимальный». Если рядом есть ЦВЦБ-кошелёк, перевод может быть мгновенным. Без очередей, без снятия наличных, без паузы на «подумать».

Вот это и есть главный страх: массовый переток денег с банковских счетов в кошельки ЦВЦБ.
Депозиты — одна из базовых опор банковского фондирования. Уходят депозиты, банку сложнее держать ликвидность и выдавать кредиты. Либо кредитов становится меньше, либо они дорожают. В стрессовый период возникает риск «цифрового набега»: люди одновременно нажимают одну и ту же кнопку.

Поэтому почти в любом дизайне розничной ЦВЦБ появляются лимиты:

⛔️ лимит на остаток в кошельке — сколько вообще можно держать
⛔️ лимит на операции — сколько можно переводить за день/месяц
⛔️ иногда — разные уровни для разных клиентов или для разных уровней идентификации

Экономический смысл прост: сделать ЦВЦБ в первую очередь платёжным инструментом, а не альтернативой депозитам.

Банкам это даёт две вещи.
Первая — более стабильную ликвидность: деньги не могут «вытечь» мгновенно и полностью.
Вторая — страховку на стресс: даже если люди нервничают, поток в ЦВЦБ ограничен, а значит, ниже риск лавины.

Но для пользователя здесь тоже есть цена. Лимиты легко превращаются в ощущение «деньги, но не совсем»:
Сергей хочет перевести крупную сумму, система упирается в потолок. Хочет держать большие остатки — нельзя. Возникает раздражение и вопрос: «зачем мне такой кошелёк, если в критический момент он ограничен?»

И вот тут важная развилка.
Слишком низкие лимиты — ЦВЦБ становится игрушкой для мелких платежей.
Слишком высокие — растёт риск для банков и кредитования.

Вопрос к вам: где, по вашему ощущению, должен проходить баланс?
Лимиты как честная защита устойчивости банков или свобода держать и переводить сколько угодно, даже если это повышает риск «цифрового набега» в кризис?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
Post #1508 43
#АрхДенег_Горизонт

Ориентир на ближайший квартал выглядит так.
1️⃣ В центре внимания окажется не отдельный проект цифровой валюты центрального банка, а архитектура сопряжения публичных и частных форм денег.
2️⃣ Европа, вероятно, продолжит продвигать тему платёжного суверенитета через связку цифрового евро, Pontes, Appia и единых стандартов расчёта.
3️⃣ Канада, Австралия и Великобритания будут усиливать линию многоформенной денежной системы, где решает не лозунг, а операционная совместимость.
4️⃣ Главный критерий оценки во II квартале будет звучать так: какая модель лучше удерживает единство денег без превращения новой инфраструктуры в набор изолированных контуров.

Читайте нас в MAX
😀 Архитектура денег
  • ❤ 2
Post #1507 47
#АрхДенег_Горизонт

По итогам периода с 9 марта по 9 апреля 2026 года главный вывод таков: в центре повестки теперь не отдельные проекты цифровых денег, а борьба за то, какая именно денежная архитектура будет признана базовой в ближайшие годы. Европа за этот месяц перестала обсуждать цифровой евро, токенизированные активы, расчёты между финансовыми организациями и трансграничные платежи по отдельности и начала собирать их в единую стратегию платёжного суверенитета. Спор смещается. Он уже не о том, «нужна ли ЦВЦБ», а о том, кто будет удерживать единство денег в многоформенной среде.

🧩 Первый сдвиг месяца — Евросистема собрала разрозненные направления в одну рамку. ЕЦБ 31.03.2026 выпустил комплексную стратегию будущих платежей, где вместе рассматриваются расчёты между финансовыми организациями, корпоративный сегмент, розничные платежи и международное направление. Ещё 11 марта Appia была представлена как шаг к интегрированному и устойчивому токенизированному финансовому контуру Европы, а уже 1 апреля в речи ЕЦБ тема цифрового евро была поставлена как вопрос снижения внешних зависимостей и защиты устойчивости в фрагментирующемся мире. Перед нами уже не набор заявлений, а связанная политическая линия.

🧩 Второй сдвиг — в центр дискуссии вернулся расчётный якорь. ЕЦБ 31.03.2026 прямо закрепляет, что деньги центрального банка должны оставаться якорем доверия и стабильности. Почти тем же языком говорит Кадзуо Уэда в обзоре BIS от 09–10.03.2026, связывая деньги центрального банка с совместимостью разных платёжных инструментов и распределённых систем. Швейцарский национальный банк возвращает дискуссию к единству денег, а рабочая статья BIS формулирует ещё жёстче: фрагментация является прежде всего проблемой инфраструктуры. Словарь месяца стал общим.

🧩 Третий сдвиг — токенизированные рынки для крупных расчётов выходят из режима эксперимента и входят в режим практической готовности. Банк Канады 05.03.2026 показал реальный выпуск токенизированной облигации с расчётом в деньгах центрального банка. ЕЦБ 23.03.2026 уже говорит о переходе европейских токенизированных рынков капитала от изучения к рабочему внедрению, а Pontes и Appia получают конкретные сроки и институциональную траекторию. Резервный банк Австралии 25.03.2026 также фиксирует: вопрос уже не в том, есть ли у токенизации будущее, а в том, как именно его строить.

🧩 Четвёртый сдвиг — схема «ЦВЦБ против частных цифровых денег» заметно слабеет. ЕЦБ 31.03.2026 оставляет деньги центрального банка в ядре, но рядом ставит токенизированные депозиты и стейблкоины при жёстких условиях регулирования. Банк Англии 04.03.2026 описывает будущую инфраструктуру как многоформенную денежную экосистему, а Австралия 25.03.2026 допускает взаимодополняющие роли стейблкоинов, депозитных токенов и денег центрального банка. Победитель здесь не один. Решающее значение получает совместимость.

🧩 Пятый сдвиг — в трансграничной повестке центр тяжести сместился с общих обещаний к совместимости рельсов, стандартам и измеримому эффекту. BIS Papers No. 167 от 11.03.2026 прямо называет узким местом ограниченную совместимость и указывает на необходимость согласованных публичных усилий. Евросистема встраивает международное направление в общую стратегию, а рабочая статья ЕЦБ No. 3202 уже даёт количественный аргумент: торговля между странами со связанными платёжными системами примерно на 4% выше.

Нас здесь беспокоит одна вещь: чем активнее строятся новые контуры, тем жёстче встаёт вопрос, кто именно будет задавать правила их соединения.

Читайте нас в MAX
😀 Архитектура денег
European Central Bank Eurosystem sets out comprehensive strategy for future of European payments The European Central Bank (ECB) is the central bank of the European Union countries which have adopted the euro. Our main task is to maintain price stability in the euro area and so preserve the purchasing power of the single currency.
Post #1506 47
Запрет почти всегда означает одно: у государства пока нет рабочей конструкции, и оно закрывает тему целиком.

Непал интересен именно этим разворотом. Страна долго держала жёсткую линию по криптоактивам, но теперь в публичном поле всё заметнее звучит другая мысль: одного запрета уже недостаточно, нужна внятная правовая рамка. Причём не только для ограничений, но и для собственной цифровой денежной инфраструктуры. Цифровая валюта центрального банка в этой логике выглядит уже не как модная надстройка, а как инструмент, через который государство хочет вернуть управляемость денежному обращению.

На наш взгляд, главный смысл здесь не в смягчении тона как таковом. Гораздо важнее другое: Непал начинает двигаться от простого отрицания к попытке заново собрать правила игры. Сначала запретить всё. Потом признать, что цифровые формы стоимости никуда не исчезнут. И уже после этого решать, что именно можно встроить в официальный денежный контур, а что оставить за его пределами.

Для стран с уязвимой финансовой системой такой поворот особенно показателен. Вопрос там обычно звучит не «разрешать или не разрешать», а «через какой институт сохранить контроль». И ответ всё чаще один и тот же: через центральный банк, через собственную цифровую форму денег, через правила доступа, прозрачности и обращения.

Интересно, что цифровую валюту центрального банка всё чаще рассматривают не просто как новый способ платежа, а как правовой каркас для наведения порядка там, где раньше был только запрет.

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
  • ❤ 1
Post #1504 57
Представьте бухгалтерскую книгу, копии которой хранятся у 10 000 бухгалтеров одновременно. Хочешь исправить запись задним числом — придётся одновременно убедить большинство из них.

Именно поэтому, когда читаете «цифровая валюта построена на блокчейне», это почти всегда упрощение. Реальные проекты — цифровой рубль, китайский цифровой юань — используют закрытые сети: участники известны, проверены, доступ ограничен.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1497 124
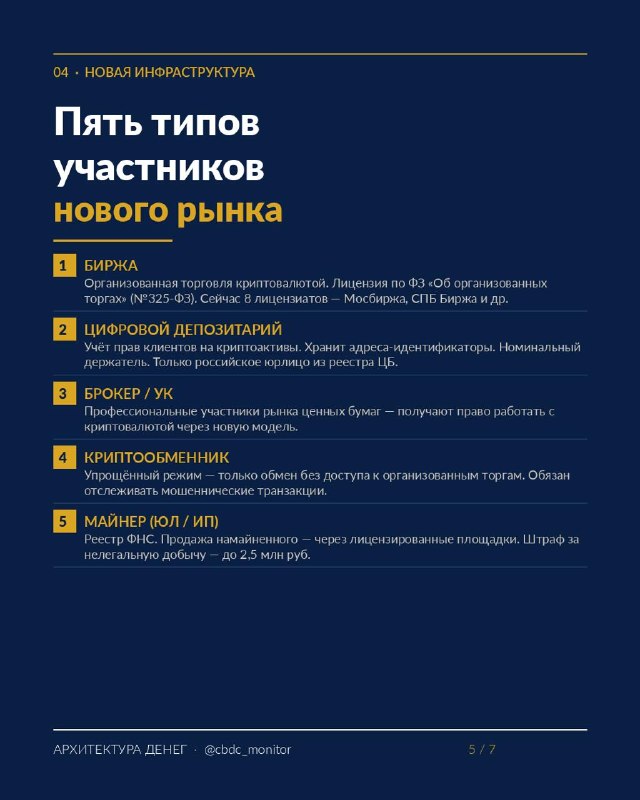
Россия вводит закон о криптовалюте. Это не запрет — это включение в систему

1 апреля 2026 года Правительство внесло в Госдуму законопроект «О цифровой валюте и цифровых правах». Планируемое вступление в силу — 1 июля 2026-го. До этого, в феврале, В.В. Путин подписал ФЗ-38: криптовалюта официально признана имуществом по УК и УПК — её теперь можно изымать в рамках уголовных дел.

Россия выбрала не запрет и не либерализацию. Она выбрала третье — встраивание криптовалюты в регулируемый финансовый рынок по модели рынка ценных бумаг. Те же механизмы надзора, те же требования к посредникам, та же логика лицензирования.
Ключевое архитектурное решение здесь не техническое — оно институциональное. Государство проводит жёсткую черту: криптовалюта остаётся инвестиционным активом, но не альтернативой рублю. Платёжную функцию государство резервирует за цифровым рублём — ЦВЦБ под управлением ЦБ РФ. Это прямо следует из концепции Банка России декабря 2025 года.

Что реально меняется с 1 июля 2026:
появляются лицензированные криптобиржи и обменники; вводится институт цифровых депозитариев; майнеры получают легальный канал продажи добытого; неквалифицированным инвесторам — лимит 300 тыс. руб. в год с обязательным тестированием.

Что не меняется: запрет на использование криптовалюты как средства платежа внутри России.

Реалистичный горизонт — по оценке юристов РБК: от вступления закона в силу до первых реальных сделок на российской криптобирже пройдёт минимум год. Нужно создать депозитарии, выдать лицензии, запустить листинг. Конец 2027-го — более честная дата.

Источники:
– ФЗ-38 от 20.02.2026 (признание крипты имуществом по УК)
– Законопроект «О цифровой валюте и цифровых правах», внесён в Госдуму 01.04.2026
– Концепция Банка России по регулированию крипторынка, декабрь

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1488 57
Кадровый сигнал из Сеула очень быстро начал превращаться в правовой.

Только недавно писали о назначении Шин Хён Сона во главе Банка Кореи — человека, чья траектория давно проходит через споры о цифровой форме денег. И вот продолжение: правящая партия вносит Digital Asset Basic Act, где для стейблкоинов с привязкой к стоимости уже предлагается не «облегчённый крипторежим», а логика почти банковского контура — разрешение на выпуск, требования к капиталу, резервам, операционной устойчивости и обязательству погашения.

На наш взгляд, главный смысл новости не в самом слове «крипто». Южная Корея всё заметнее переводит разговор в другую плоскость: если частный цифровой инструмент хочет выполнять денежную функцию, к нему начинают применять не логику технологического эксперимента, а логику системного риска. Отсюда и старый спор, который никуда не делся: Банк Кореи настаивал на более жёсткой, банково-центричной модели выпуска стейблкоинов, тогда как финансовые власти опасались, что такой фильтр задушит инновации. Теперь этот спор выходит из кулуаров в закон.

Почти синхронно регуляторы ужесточили и правила задержки вывода средств на криптоплатформах, чтобы закрыть лазейки для мошенничества. Картина складывается вполне цельная: Сеул не открывает ворота цифровым активам, а строит для них режим допуска, надзора и управляемого риска.

Нас здесь интересует один вопрос: Корея действительно идёт к модели регулируемых частных цифровых денег или всё же постепенно подводит рынок к тому, что выпуск подобных инструментов останется привилегией банков?

#АрхДенег_Право
Читайте нас в MAX
😀 Архитектура денег
Post #1481 58
Токенизацию сейчас часто продают как почти безусловное благо. Но у МВФ тон заметно холоднее.

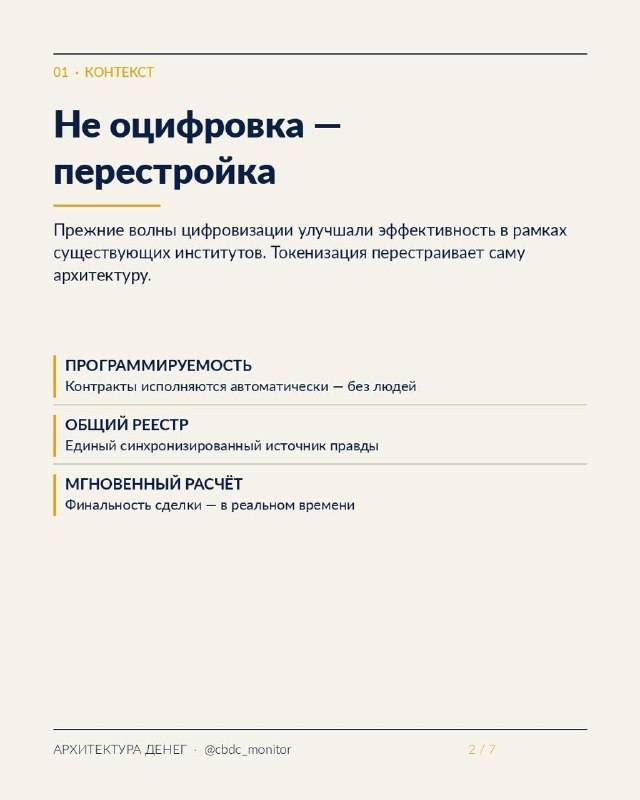
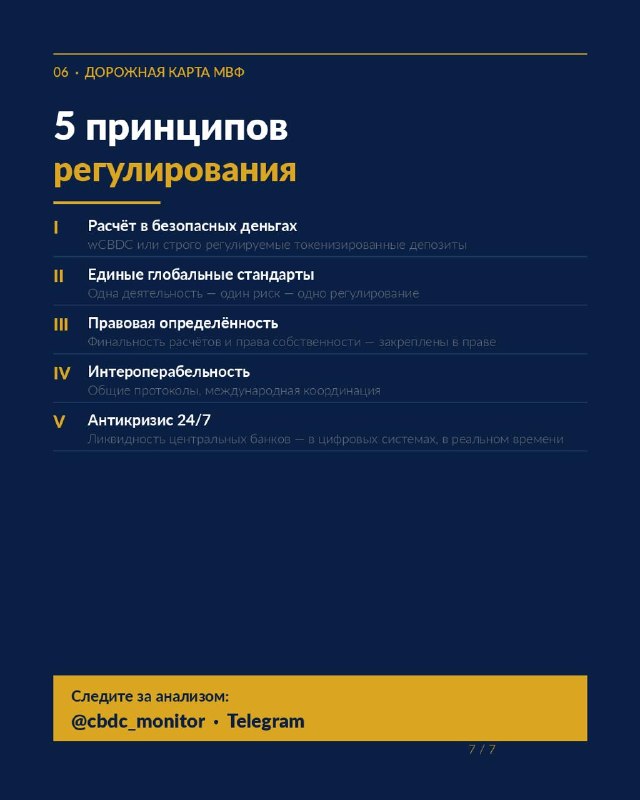
В свежем IMF Note речь идёт не просто о новой технологии, а о перестройке самой финансовой архитектуры — вместе с новыми уязвимостями. Скорость, программируемость и общий реестр дают выигрыш. Но тот же набор свойств может ускорять сбои, дробить ликвидность и усиливать зависимость от частных денег, если у системы нет публичного расчётного якоря. На наш взгляд, МВФ здесь довольно осторожен: потенциал признаёт, но риски проговаривает вслух.

Собрали 7 карточек с главными мыслями доклада Пробуем такой формат, будем признательны за обратную связь по формату 👩🏼‍💻 👩🏽‍💻

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • ❤ 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →