TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
737
Videos
2
Links
1.3K

Showing posts older than #1481 · Back to latest

Older Posts 14 shown
Post #1480 49
Возвращение к дискуссии о единстве денег

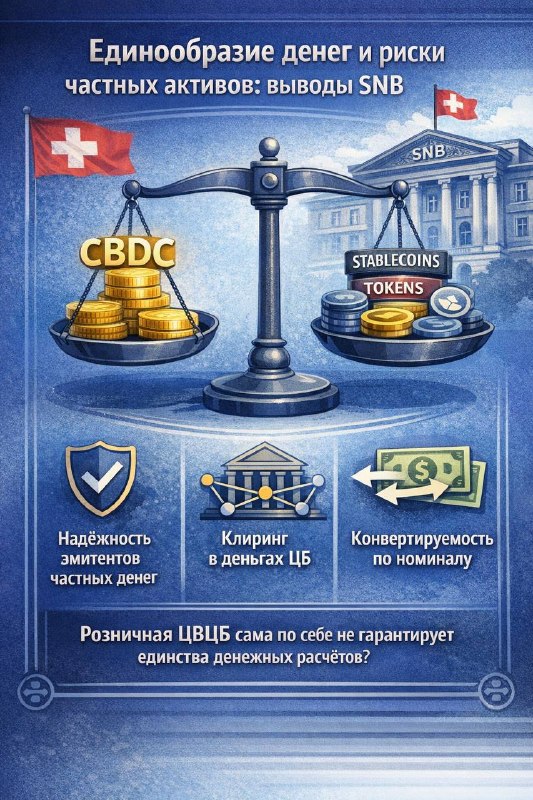
Швейцарский национальный банк в свежей записке возвращает в центр разговора не саму ЦВЦБ, а более фундаментальный вопрос — uniformity of money, или единство денег.

Авторы напоминают: проблема возникает тогда, когда разные формы денег перестают восприниматься рынком как полностью взаимозаменяемые по номиналу. В качестве новых источников риска они прямо называют стейблкоины, закрытые контуры обращения, ограничения конвертируемости и даже программируемость, если она сужает сферу использования денег.

Дальше начинается самое интересное. Вместо привычного спора «нужна ли розничная ЦВЦБ, чтобы сдержать частные цифровые деньги» SNB уходит в историю и разбирает два кейса: систему Suffolk Bank в Новой Англии XIX века и швейцарскую банковскую систему до и после Федерального закона о банкнотах 1881 года. В обоих случаях деньги становились более единообразными не просто потому, что рядом существовали публичные деньги, а потому, что появлялись институциональные меры, общие правила и механизмы клиринга.

Ключевой вывод сформулирован прямо: розничные публичные деньги сами по себе не являются достаточным условием единства денег. Авторы прямо пишут, что и в исторических примерах, и в современности наличие публичных денег в рознице не гарантирует отсутствия отклонений от паритета. Более того, в Швеции единство денег сохраняется даже при очень низком использовании наличных, а в Швейцарии доля наличных в очных платежах снизилась примерно до 30% в 2024 году, но сама система от этого автоматически не распалась.

Что тогда важнее? По нашему мнению, вот здесь и лежит настоящая ценность записки. SNB делает ставку не на магическую силу розничных ЦВЦБ, а на три опоры: надёжность эмитентов частных денег через регулирование, клиринг и расчёты на оптовом уровне — желательно в деньгах центрального банка, а также конвертируемость в публичные деньги по номиналу. Авторы отдельно указывают, что доступ хорошо регулируемых эмитентов частных денег к клиринговым механизмам и платёжным системам центрального банка может поддерживать единство денег, хотя и создаёт собственные компромиссы по AML, юридическим и операционным рискам.

Нас здесь интересует один неудобный момент. Значительная часть публичной дискуссии строится так, будто запуск розничной ЦВЦБ сам по себе решит проблему стейблкоинов и восстановит денежный якорь. Швейцарская записка говорит обратное: без клиринговой архитектуры, правил доступа и жёсткой конвертируемости даже наличие публичных денег в рознице не гарантирует единства системы.

#АрхДенег_Разбор
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #1479 47
Архитектура денег Цифровой рубль выходит за пределы «платёжного поручения»: с 07.04.2026 добавляют инкассо и прямое дебетование Банк России расширяет «платёжную механику» платформы цифрового рубля: с 7 апреля 2026 года, помимо платежных поручений, начнут принимать распоряжения…
У цифрового рубля появился еще один неброский, но очень показательный сценарий

С 6 апреля вступили в силу изменения, о которых писали ранее, в правила платформы цифрового рубля. Банк России указал, что они включают расширение применяемых на платформе форм безналичных расчетов, распространение требований 115-ФЗ на участников платформы, обязанность для физлиц и ИП предоставлять ИНН и СНИЛС до открытия счета цифрового рубля, возможность передавать дополнительные документы в электронном виде через интернет-приемную, а также подачу заявлений наследниками через любого участника платформы.

Уже 7 апреля в новостной повестке появилось наиболее прикладное следствие этих изменений: платформа начала принимать распоряжения для расчетов по инкассо и прямому дебетованию.

На наш взгляд, новость важна не названием расчетной формы. Важен сам сдвиг. Разговор все меньше идет о демонстрационном «можно заплатить цифровым рублем» и все больше — о встраивании платформы в денежные потоки бизнеса и публичного сектора.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
  • 👍 2
Post #1478 58
Мир, по версии ЕЦБ, движется не к «многополярности», а к фрагментации. Разница здесь принципиальная: в первом случае можно было бы говорить о сосуществовании нескольких центров силы, во втором — о распаде платёжного пространства на зависимые и уязвимые контуры. Именно так Пьеро Чиполлоне и ставит вопрос в речи от 1 апреля.

“We need to reduce our existing dependencies in payments – and avoid creating new ones – to ensure our economic resilience and strategic autonomy.”
Пьеро Чиполлоне


Смысл заявления жёсткий: цифровой евро в этой логике нужен не ради моды на новые технологии, а как способ сократить внешние зависимости в платежах. ЕЦБ прямо указывает, что две трети карточных операций в зоне евро подчиняются правилам неевропейских компаний, а у самой Европы до сих пор нет общеевропейского цифрового платёжного решения, охватывающего весь валютный союз.

Поэтому цифровой евро подаётся как ответ на структурный разрыв. Он должен действовать по всей зоне евро, работать и при подключении к сети, и без него, а главное — опираться на европейскую инфраструктуру и европейские правила. В этой конструкции речь идёт уже не просто о новом средстве расчёта, а об элементе экономической устойчивости.

Особенно показательно, что та же логика переносится и на рынок токенизированных активов. Чиполлоне предупреждает: если не дать рынку деньги центрального банка в новой форме, Европа рискует получить новые зависимости — уже в расчётах по токенизированным операциям, в том числе через иностранную валюту и неевропейские площадки.

Нас здесь цепляет именно язык. ЕЦБ все чаще продает цифровой евро не через риторику инноваций и даже не через «европейский ответ миру», а через страх перед фрагментацией и потерей контроля над расчетной инфраструктурой. И это уже совсем другой уровень аргумента.

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
European Central Bank The digital euro in a fragmenting world: ensuring Europe’s resilience and autonomy in payments The European Central Bank (ECB) is the central bank of the European Union countries which have adopted the euro. Our main task is to maintain price stability in the euro area and so preserve the purchasing power of the single currency.
  • ❤ 3
Post #1477 82
Приватность в ЦВЦБ: почему спор не про «анонимность», а про то, кто имеет право заглянуть в ваш платёж

Вернемся к понятиям, о которых писали ТУТ

Представим Настю. Обычный день: метро, кофе, аптека, перевод подруге за билеты. Никакой «особой финансовой жизни». И вот в какой-то момент она слышит фразу: «В цифровых деньгах всё будет видно». Настя спрашивает логично: «То есть мне нужен режим анонимности?»

Тут и начинается подмена. Под словом «приватность» в ЦВЦБ часто прячут три разные вещи. А на практике они ощущаются совершенно по-разному.

Анонимность — «никто не связывает платёж с человеком»
Для Насти это выглядит как наличные: заплатила, и следа, который можно привязать к ней, нет.
Звучит идеально. Но в цифровой системе сразу возникает конфликт: мошенничество, отмывание, спорные операции, расследования. Когда деньги «не привязаны ни к кому», защищать добросовестного пользователя сложнее, а злоупотребления проще. Масштабная система почти всегда упирается в то, что полная анонимность плохо дружит с правилами безопасности.

Конфиденциальность — «данные есть, но видеть их почти никто не может»
Настя платит — информация о платеже существует в системе, но доступ к ней закрыт: кассир её не видит, магазин видит только то, что нужно для продажи, банк/провайдер видит ограниченный набор данных, а раскрытие возможно только по процедуре.
Для жизни это похоже на привычный финансовый режим: данные есть, но они защищены, и «просто так» их не достать.

Контролируемый доступ — «заранее прописано, кто и при каких основаниях может смотреть»
Вот тут становится интересно. Насте важно не «чтобы данных не было», а чтобы никто не мог залезть в её платежи по любопытству, по чьей-то просьбе или «на всякий случай».
Контролируемый доступ — это когда архитектура заранее фиксирует:
кто может запросить доступ, на каком основании, через какую процедуру, с журналированием (чтобы остался след), и с ответственностью за злоупотребление.

И тогда главный вопрос перестаёт быть техническим. Он становится институциональным.

В ЦВЦБ спор идёт не о том, «будут ли данные». Данные будут — это цифровая инфраструктура. Спор идёт о гарантиях для обычного человека:
— кто реально имеет ключи доступа,
— как быстро и по каким причинам можно «раскрыть» платежи,
— есть ли независимая процедура и контроль,
— что происходит, если доступ был получен неправомерно.

Потому что разница между «данные есть» и «данные доступны» — это и есть реальная приватность.

Вопрос к вам: какой режим кажется вам честным компромиссом?
Полная анонимность «как наличные» (но сложнее бороться с мошенниками), или конфиденциальность и контролируемый доступ «по правилам» — при условии, что правила реально работают и за злоупотребления есть ответственность?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
  • ❤ 2
Post #1476 61
МИФ НЕДЕЛИ: «Цифровой евро строят в обход банков: клиент уйдёт к центральному банку, а банк останется пустой оболочкой».

ПРАВДА: по нынешней логике ЕЦБ происходит обратное. 27 марта ЕЦБ выпустил блог Digital euro: an opportunity for banks и прямо назвал цифровой евро не угрозой, а возможностью для банков. Банки и другие поднадзорные платёжные посредники должны оставаться главным входом для пользователя: именно они будут распространять цифровой евро и оказывать все конечные услуги и открывать цифровой кошелёк как первый шаг доступа к системе.

ЕЦБ отдельно подчёркивает, что цифровой евро может дать таким посредникам новые деловые возможности, общеевропейский охват и основу для дополнительных сервисов — от условных платежей до программ лояльности.

Понятно, почему миф так живуч. Снаружи проект действительно выглядит как попытка ввести новую публичную форму денег в розничный контур, а для банков это автоматически означает вопрос о депозитах, ликвидности и марже. UniCredit именно об этом и сказал, о чем писали ТУТ. Но ответ ЕЦБ важен другим: регулятор не обещает, что напряжения нет. Регулятор показывает, какой компромисс считает допустимым — публичные цифровые деньги, но не вместо банковского интерфейса, а через него.

Нас здесь цепляет одна вещь. Чем настойчивее ЕЦБ повторяет, что банки сохранят контакт с клиентом и даже выиграют от новой инфраструктуры, тем яснее становится масштаб скрытого конфликта. Проект, который не меняет баланс сил, обычно так долго не объясняют.

#АрхДенег_Мифы
Читайте нас в MAX
😀 Архитектура денег
Post #1475 53
Показательный сдвиг: даже биткоин-конференции уже не могут выносить ЦВЦБ за скобки. BTC Prague 2026 собирает повестку вокруг трёх узлов сразу — Bitcoin, AI и CBDC. Причём речь не о случайном упоминании. В официальной программе есть отдельные панели о ЦВЦБ, регулировании MiCA и DAC8, а также о надзоре и цифровом контроле.

Для нас важен не тон этой дискуссии, а сам факт сдвига. Ещё недавно ЦВЦБ для криптосреды были внешней темой — чем-то из мира регуляторов и центральных банков. Теперь они уже встроены в ядро разговора о будущем денег на площадках, которые раньше строили идентичность как альтернативу государственной денежной инфраструктуре.

#АрхДенег_Пульс
Читайте нас в MAX
😀 Архитектура денег
BTC Prague Program BTC Prague 2026 - BTC Prague
  • ❤ 2
Post #1474 55
Неделя, когда цифровые деньги перестали быть набором проектов

Спор о цифровых деньгах всё больше уходит в прошлое. За эти дни на первый план вышел другой вопрос: кто собирает расчётный слой новой экономики и на каком денежном активе он будет держаться.

Европейский центральный банк 31 марта сформулировал позицию уже без языковой осторожности. В своей комплексной стратегии он связал в одну рамку оптовые, межкорпоративные, розничные и трансграничные платежи и отдельно подчеркнул: инновации в токенизированных расчётных активах допустимы, но деньги центрального банка должны оставаться «якорем доверия и стабильности» (ЕЦБ, 31 марта).
А уже 1 апреля Пьеро Чиполлоне сдвинул акцент ещё дальше: цифровой евро нужен не только для цифровизации как таковой, но и для устойчивости Европы, снижения зависимости от внешних поставщиков платёжной инфраструктуры и создания собственного расчётного контура; при этом токенизированные деньги центрального банка прямо описаны как мост для расчётов между частными активами (ЕЦБ, 1 апреля). Через день та же линия вошла уже в экономический бюллетень ЕЦБ: цифровой евро и токенизированные оптовые деньги центрального банка названы факторами стратегической автономии, конкурентоспособности и финансовой интеграции Европы (Economic Bulletin, 2/2026).

Российский контур в эти же дни двигался в сходной логике, но с иным акцентом. Банк России 31 марта подвёл итоги обсуждения доклада о национальной цифровой инфраструктуре финансового рынка: рынок в целом поддержал критерии, по которым одни элементы должны создаваться государством, а другие — бизнесом; отдельно был подтверждён запрос на прозрачные правила и одинаковый доступ к компонентам инфраструктуры, а в числе ключевых направлений названы сервисы на базе Системы быстрых платежей, цифрового рубля и открытых программных интерфейсов (Банк России, 31 марта). В тот же день были обновлены формы договора счёта цифрового рубля для участников платформы, причём новая версия для кредитных организаций применяется с 1 апреля 2026 года (Банк России, формы документов). Архитектурный разговор здесь уже совпадает с настройкой операционных правил доступа.

Рынок, впрочем, не ждёт, пока регуляторы договорят всё до конца. Reuters 31 марта сообщил, что OpenFX привлёк 94 млн долларов на фоне роста трансграничных платежей через стейбкоины; компания утверждает, что более 98% операций на её платформе завершаются менее чем за 60 минут, тогда как в традиционной валютной инфраструктуре расчёты занимают от двух до пяти рабочих дней (Reuters, 31 марта). Новость важна не как венчурная история сама по себе. Сильнее другое: спрос на новые расчётные рельсы уже стал материальным.

Нас здесь занимает один вывод. Центральные банки и рынок почти одновременно пришли к одной развилке: частные цифровые формы денег можно вписывать в новую систему, но только рядом с публичным расчётным якорем, едиными правилами доступа и собственной инфраструктурной опорой.

#OglobCBDC_Weekly
Читайте нас в MAX
😀 Архитектура денег
  • 👍 3
Post #1473 75
mBridge to Nowherevvomakarova
После короткого разбора хочется зафиксировать главное: mBridge — уже не абстрактная схема и не красивое слово из презентаций. Это попытка собрать прямой трансграничный расчётный контур, где вопрос стоит не только в скорости платежа, но и в том, кто вообще контролирует рельсы международных расчётов.

А теперь — чуть иначе. Через музыку. 🎶

#АрхДенег_Саундтрек
Post #1472 86
Миллион долларов из Дубая в Шанхай через обычную систему: три дня ожидания, цепочка банков, комиссия 1–2%.

Через mBridge — секунды, доли цента, ни одного посредника. Но важнее скорости — архитектура: первая крупная платёжная инфраструктура, не зависящая от американской финансовой системы. Это не технологический проект. Это геополитика, написанная в коде.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #1471 61
🇧🇷 Бразилия / Drex: как Бразилия отказалась от блокчейна — и всё равно запустила ЦВЦБ первой в G20

В августе 2025 года Banco Central do Brasil (BCB) сделал то, чего не делал никто из крупных центробанков: публично признал, что блокчейн в основе их ЦВЦБ не работает — и убрал его. Не отложил. Убрал.

И всё равно запустился первым среди крупных экономик глобального Юга.

Что такое Drex. Это не цифровой аналог наличных и не конкурент Pix — бразильской системе мгновенных платежей, которой пользуются 67% взрослых граждан (Wharton WIFPR, апрель 2025).
Drex — новый слой финансовой инфраструктуры: программируемые деньги, смарт-контракты, токенизированные активы.
🧩Оптовый ЦВЦБ (wDrex) эмитируется BCB в пользу банков;
🧩те выдают клиентам «токенизированные депозиты» (rDrex) — полностью обеспеченные и конвертируемые.
Прямых счетов у граждан в центробанке нет (официальная страница BCB).

Где сейчас. С января 2026 года ограниченный публичный запуск: расчёты по токенизированным активам (Atlantic Council CBDC Tracker).
Позади два года пилота с 50 консорциумами (Visa, Mastercard, Microsoft, Chainlink, Nubank, B3, Santander и др.) и 13 тематическими направлениями от торгового финансирования до карбоновых кредитов (Global Government Fintech, ноябрь 2024).
Отчёт по Phase 1 зафиксировал: DLT-инфраструктура работает, но ни одно из четырёх протестированных решений приватности не прошло (Ledger Insights, февраль 2025).

Где напряжение. Проблема приватности — не техническая, а институциональная. ZKP давали приватность пользователю, но лишали BCB видимости транзакций — а значит, возможности AML/KYC-контроля (CoinGeek, сентябрь 2025). Регулятор выбрал надзор. Блокчейн убрал. Первая версия Drex — это централизованная инфраструктура для сверки кредитных обременений, а не программируемая валюта (Funds Society, ноябрь 2025). Амбициозная часть — Phase 3 с токенизацией залогов — ещё только планируется (Phemex, ноябрь 2025).

Почему за этим стоит следить. Drex — первый в мире задокументированный «разворот» крупного государственного ЦВЦБ: от децентрализации к прагматичному централизму. Это не провал — это выбор. И он задаёт прецедент: приватность или запуск? Большинство центробанков ещё только приближаются к этому вопросу. Бразилия уже ответила (выступление Генерального прокурора BCB Cristiano Cozer, Banco de España, июнь 2025).

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #1470 50
Небольшая правка формы — и большой сигнал по стадии проекта.

31 марта Банк России обновил форму договора счета цифрового рубля между оператором платформы и пользователем. Новая редакция применяется с 1 мая 2026 года. На той же странице видно, что 24 марта была обновлена и форма договора с участниками платформы, с применением с 1 апреля 2026 года.

Смысл здесь не в юридической косметике. В новой редакции уже прописаны не только общие условия счета, но и более прикладные механизмы: периодические переводы, переводы с отложенным исполнением, заранее данный акцепт, а также возвраты по оплате товаров и услуг.

Нас здесь интересует не форма как таковая, а стадия проекта. Когда регулятор переписывает не общую рамку, а пользовательский договор под повторяющиеся платежи, отложенные переводы, возвраты, сбои и согласия на списание, речь уже идет не о концепте, а о доводке рабочего контура доступа. Архитектурный разговор о цифровом рубле все заметнее совпадает с донастройкой правил входа и правил использования. И вот тут возникает более неприятный вопрос: рынок еще обсуждает модель в общем виде, а операционная документация уже уходит сильно дальше.

#АрхДенег_Сценарии
Читайте в MAX
😀 Архитектура денег
Post #1469 54
Южная Корея поставила во главе центробанка не просто экономиста-международника, а человека, чья профессиональная траектория давно пересекается с ключевыми спорами о цифровой форме денег.

22 марта администрация президента Ли Чжэ Мёна выдвинула Шин Хён Сона на пост главы Банка Кореи. BIS подтвердил номинацию, отметив его авторитет. Шин Хён Сон — не внешний наблюдатель: он соавтор работ BIS о ЦВЦБ, выступал за двухуровневую модель с участием частного сектора и гарантиями приватности.

Назначение не гарантирует мгновенный запуск цифрового вона, но усиливает существующую стратегию. Банк Кореи с 2023 года развивает «Проект Ханган» на базе институциональной цифровой валюты и депозитных токенов. В апреле–июне 2026 года планируется первый этап реальных операций для граждан.

Назначение Шин Хён Сона совмещает его идеи о цифровых деньгах с внутренней инфраструктурной работой регулятора. Вопрос теперь не в продолжении курса, а в скорости перехода от эксперимента к полноценной системе.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
www.bis.org Statement on the nomination of Hyun Song Shin as Governor of the Bank of Korea Following the nomination of Hyun Song Shin as Governor of the Bank of Korea, the BIS today announced that Mr. Shin will step back from his duties with immediate effect. In the interim, the Monetary and Economic Department will be led by Frank Smets, who will…
Post #1468 64
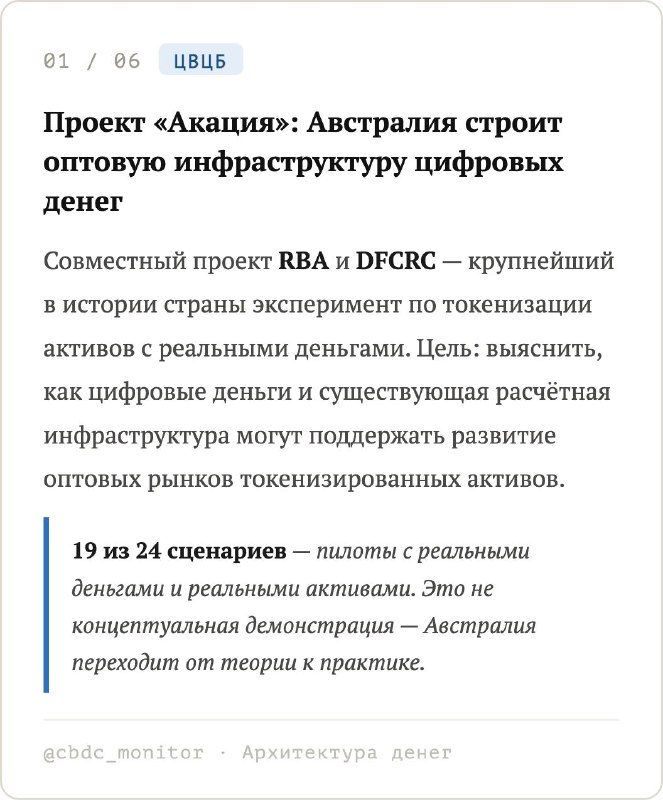
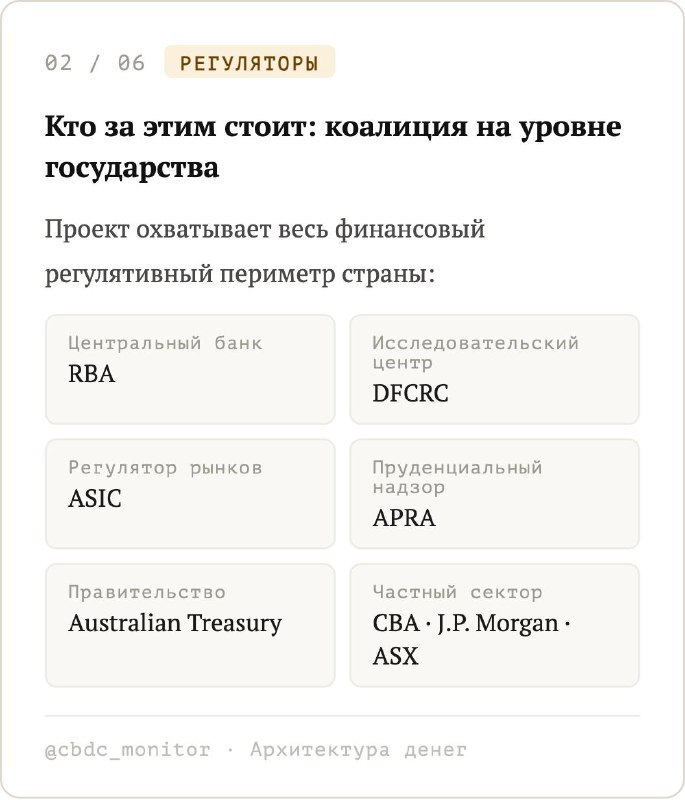
Австралия упёрлась не в технологию, а в старую финансовую инерцию

В речи After Acacia от 25 марта Бред Джонс заявил, что после проекта Acacia регулятор увидел достаточно, чтобы перейти от сомнений к поиску практического пути внедрения. Речь уже не о теории, а о настройке нового расчётного контура.

Австралия признаёт, движение тормозят не красивые лозунги и не отсутствие интереса рынка, а три вполне приземлённых барьера:
1️⃣укоренившиеся сетевые эффекты старой инфраструктуры
2️⃣осторожность из-за правовой и регуляторной неопределённости
3️⃣сбои координации между участниками.

Регулятор фактически описал классическую ловушку перехода: все понимают, что новая архитектура может дать выигрыш, но никто не хочет первым оплачивать издержки перестройки.

Главный технический тезис прозвучал ещё жёстче. На длинном горизонте наибольший эффект возможен тогда, когда токенизированные активы и деньги находятся в одном общем реестре: тогда сокращаются операционные и расчётные риски, а эффективность расчётов растёт сильнее всего. Но сам РБА тут же оговаривается: между этой моделью и реальностью стоят политические, правовые и технологические вопросы. То есть Австралия не продаёт утопию. Она описывает целевую архитектуру и одновременно признаёт цену входа в неё.

Именно поэтому Acacia интересен не как очередной опытный проект, а как честная схема перехода. В краткосрочном горизонте РБА допускает промежуточную конструкцию: активы и деньги могут оставаться на разных реестрах, но взаимодействовать через механизмы синхронизации. Более того, в обсуждении после выступления Джонс признал, что часть эффектов можно получить даже через более творческое использование уже существующих платёжных линий, а не через ожидание некой идеальной новой системы. Вот здесь Австралия звучит взрослее многих: сначала рабочая связность, потом архитектурная чистота.

#АрхДенег_Контур
Читайте нас в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →