МВФ опубликовал рабочий документ «Making Stablecoins Stable» — и среди прочего там есть мысль, которую стоит вынести отдельно.
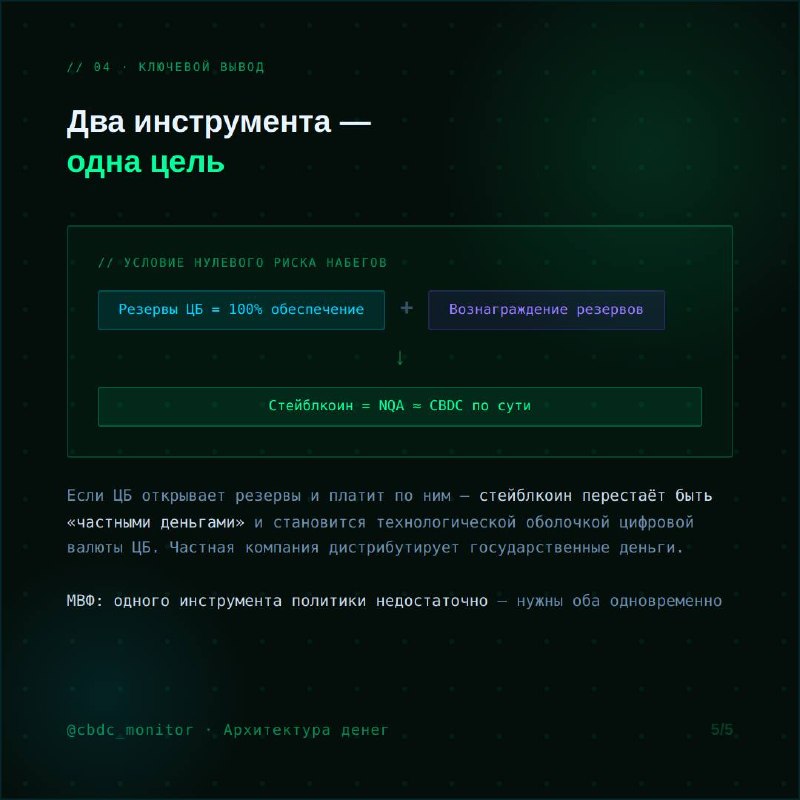
Авторы рассматривают модель, в которой эмитент стейблкоина работает как narrow bank: держит 100% резервов в центральном банке, не выдаёт кредиты и фактически распределяет цифровую валюту ЦБ в розницу — через собственный продукт. Стейблкоин при этом перестаёт быть «частными деньгами» и становится технологической оболочкой для государственных.
Ключевое условие — центробанк должен и открыть доступ к резервам, и платить по ним. Только тогда у эмитента исчезает стимул держать рисковые активы ради прибыли, а риск набега падает до нуля. Один инструмент политики задачу не решает — нужны оба одновременно.
Карточки — в следующих слайдах.
📎 IMF WP/26/74, апрель 2026
#АрхДенег_Разбор
Читайте нас в MAX
😀 Архитектура денег
Post #1522
55