TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
357
Photos
739
Videos
2
Links
1.3K

Showing posts older than #1438 · Back to latest

Older Posts 20 shown
Post #1437 84
Гонконг велел банкам переписать бизнес-модель под токенизацию — больше не «пилот ради пилота»

“This means stepping back and reviewing the entire business model – from product offerings and revenue streams, to customer engagement, risk management, and daily operations.”
Кармен Чу


Сигнал из Гонконга уже невозможно читать как очередную презентацию про «будущее финансов». Регулятор прямо говорит банкам: технологии вроде DLT меняют не отдельный продукт, а всю логику бизнеса — от доходов и клиентской работы до управления рисками и операционной модели. Вопрос уже не в том, тестировать ли токенизацию, а в том, как не опоздать с перестройкой.

Контекст здесь особенно важен. По словам HKMA, 11 банков уже развивают продукты на базе DLT, а 7 сервисов токенизированных депозитов уже запущены. Более того, на прошлой неделе регулятор выпустил циркуляр, пригласив все банки провести стратегический пересмотр своих бизнес-моделей. И отдельно подчеркнул: такой пересмотр должен выходить далеко за рамки формальной «галочки».

На наш взгляд, это и есть главный сдвиг: токенизация в Гонконге больше не факультативная инновация для профильной команды, а управленческий вопрос для совета директоров и высшего менеджмента. А значит, следующая стадия — уже не разговоры о потенциале, а конкуренция банковских моделей в новой цифровой инфраструктуре.

#OglobCBDC_Voices
🙂 CBDC.NEWS
Hong Kong Monetary Authority Hong Kong Monetary Authority - Keynote Speech at ALB Hong Kong Regulatory and Compliance Summit 2026 - “From Principles to Practices” Introduction Good morning, everyone. It’s a pleasure to be with you at the ALB Regulatory and Compliance Summit again. This forum brings together financial professionals, experts, technology partners
Post #1436 74
Платёжные сообщения:
почему стандарты (ISO 20022) важнее, чем кажется

Многие думают, что ЦВЦБ — это только «новые деньги». На практике это ещё и «новые рельсы данных»: платежи описываются сообщениями, где важно, какие поля передаются, кому и в каком стандарте.

Стандарт ISO 20022 (и подобные) критичен, потому что он обеспечивает:
– совместимость между банками, финтехом, торговлей и госорганами;
– более качественные данные для автоматизации (например, сверки, возвраты, бюджетные платежи);
– снижение стоимости интеграции и ошибок.

Если стандарты слабые, ЦВЦБ останется «островом», а не частью экономики. Если стандарты сильные, появляется платформа для масштабируемых сценариев.

🧩 #OglobCBDC_Simple
🙂 CBDC.NEWS
Post #1435 105
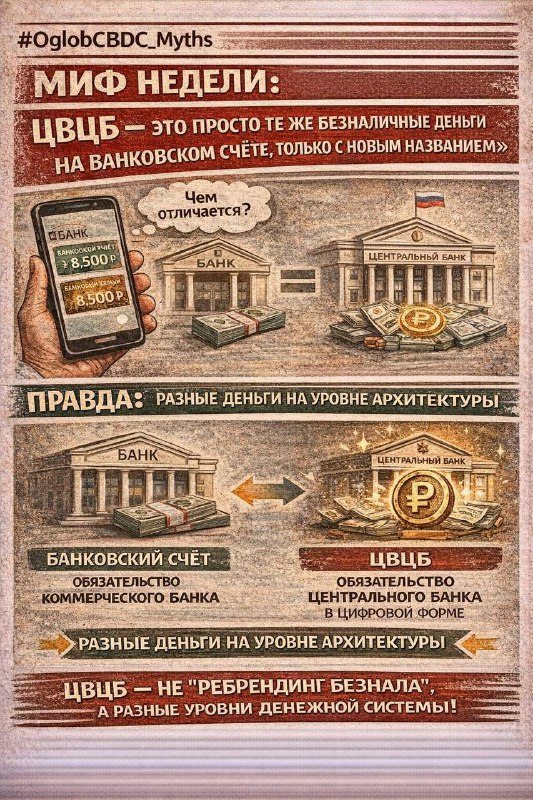
МИФ НЕДЕЛИ: «ЦВЦБ — это просто те же безналичные деньги на банковском счёте, только с новым названием».

ПРАВДА: нет. В этом и состоит один из ключевых смыслов ЦВЦБ.
Деньги на банковском счёте — это обязательство коммерческого банка перед клиентом.
ЦВЦБ — это обязательство центрального банка в цифровой форме.

Почему миф так живуч? Потому что для пользователя интерфейс может выглядеть почти одинаково: приложение, баланс, перевод, QR, подтверждение операции. Внешне всё похоже на привычный безнал. Но на уровне денежной архитектуры разница принципиальна.

Что это меняет на практике:

— разный эмитент: коммерческий банк против центрального банка;
— разная природа денег: частные деньги банковской системы против публичных денег;
— разный системный смысл: ЦВЦБ нужны не для того, чтобы «ещё раз сделать приложение для переводов», а чтобы сохранить форму денег центрального банка в цифровой экономике.

Именно поэтому спор о ЦВЦБ — это не спор о новом интерфейсе. Это спор о том, какое место должны занимать публичные деньги в мире, где платежи всё больше уходят в частные цифровые каналы.

ЦВЦБ — это не «ребрендинг безнала», а попытка заново встроить деньги центрального банка в повседневные цифровые расчёты.

#OglobCBDC_Myths
🙂 CBDC.NEWS
  • ❤ 2
Post #1434 74
Кошелёк vs счёт: что именно «проверяют» при оплате — Вас или сами деньги?

Разберем понятия, о которых писали ТУТ

Представьте Дашу. Обычный день: метро, кофе, магазин, потом встреча с друзьями. И вот у неё в телефоне появился «цифровой кошелёк» с деньгами. Но главный вопрос не в том, что он цифровой. Главный вопрос — как система понимает, что платёж можно провести.

Есть два подхода. И они ощущаются в жизни очень по-разному.
1️⃣»Как банковский счёт»: главное — кто вы
Даша платит на кассе. Всё проходит, потому что система проверила: это правда Даша? это её доступ? она имеет право тратить деньги со «счёта»?
То есть платёж держится на вашей личности и праве доступа. Это счётная модель.

Как это чувствуется в быту:
— потеряла телефон? восстановит доступ через банк/проверку личности;
— подозрительная операция? можно быстро заблокировать;
— мошеннику сложнее «унести» деньги, если нет подтверждения личности.
Но есть минус:
иногда Даше кажется, что она платит не деньгами, а «пропуском»: не прошла проверка — покупка не прошла. И чем жёстче проверки, тем больше требований к данным и стабильности системы.

2️⃣ «Как наличные»:
главное — что у вас
Теперь другой вариант. Даша платит, и системе не важно, кто она. Важно другое: настоящие ли у неё «цифровые купюры» и не потрачены ли они уже. Платёж проходит, потому что подтверждена подлинность самого «объекта денег». Это токенная модель, по логике ближе к наличным.

Как это чувствуется в быту:
— можно «передать» деньги проще, без постоянных проверок личности;
— потенциально больше приватности: платёж не обязан каждый раз быть привязан к «профилю человека».
Но цена ровно как у наличных:
— потеряла доступ к кошельку — вернуть сложнее;
— если кто-то украл токены, это может быть как украсть купюры;
— системе сложнее ловить злоупотребления, поэтому защита от «двойной траты» должна быть очень сильной.

И вот почему на практике всё чаще делают гибрид.
В обычных платежах — логика «как счёт» (чтобы можно было восстановить доступ и защищаться от мошенников).
А свойства «как наличные» подключают там, где они реально нужны: например, оффлайн-оплата, когда интернета нет, а заплатить надо.

#OglobCBDC_Life
🙂 CBDC.NEWS
Post #1433 63
📅 #OglobCBDC_Weekly
📚 Исследования
[14 марта 2026 – 20 марта 2026]

• 17 марта на arXiv вышла статья Judith Senn, Aljosha Judmayer, Nicholas Stifter и Rainer Böhme «Systematization of Knowledge: The Design Space of Digital Payment Systems with Potential for CBDC». Авторы из Университета Инсбрука, Венского университета и исследовательского центра SBA Research систематизируют 36 вариантов построения цифровых платёжных систем, которые могут лечь в основу ЦВЦБ. Работа особенно ценна тем, что не просто перечисляет решения, а показывает повторяющиеся архитектурные модели, ключевые технические компромиссы и пробелы исследований — прежде всего в части платежей без доступа к сети и устойчивости к будущим криптографическим угрозам.

• 15 марта на SSRN была размещена статья Ulrich Bindseil «Public discourse on retail payments and the case of CBDC». По доступному описанию работа анализирует позиции основных участников рынка розничных платежей и то, как вокруг ЦВЦБ формируется публичная дискуссия. Это не инженерное исследование и не макромодель, а скорее политико-экономический взгляд на то, почему восприятие цифровых денег центрального банка зависит не только от дизайна инструмента, но и от структуры интересов на платёжном рынке.

🙂 CBDC.NEWS
arXiv.org Systematization of Knowledge: The Design Space of Digital Payment... Central Bank Digital Currencies (CBDCs) are proposed as a public response to the uptake of privately run digital payments, with the digital euro, under development by the European Central Bank...
Post #1432 59
📅 #OglobCBDC_Weekly
🚀 Пилоты / запуски
[14 марта 2026 – 20 марта 2026]

• Китай расширяет действующий контур цифрового юаня: по данным Reuters, к операциям с e-CNY планируется подключить ещё 12 банков сверх уже допущенных участников. Речь идёт не о новом общенациональном запуске, а о заметном расширении уже работающей системы, что усиливает её масштаб и повышает её значение для будущих трансграничных расчётов.

• 20 марта Европейский центральный банк провёл специальную сессию для платёжных организаций, посвящённую практической подготовке проекта цифрового евро. Обсуждались сроки, деловая модель, функциональные требования, последовательность операций, порядок подключения участников и проверка пользовательских сценариев. Это показывает, что проект всё явственнее переходит из стадии общих обсуждений в стадию прикладной подготовки.

• ЕЦБ также подтвердил, что двенадцатимесячный этап практического испытания цифрового евро намечен на вторую половину 2027 года, а приём заявок от потенциальных участников уже открыт. Для рынка это важный сигнал: подготовка к реальному тестированию идёт не на уровне деклараций, а через формирование круга организаций, которые будут вовлечены в будущую систему.

• Дополнительный импульс пришёл и на политическом уровне: 19 марта лидеры Европейского союза обозначили задачу завершить переговоры по законодательной базе цифрового евро к концу 2026 года. Это ещё не начало обращения, но уже существенный шаг к созданию правовой основы, без которой практическое испытание и последующее внедрение невозможны.

🙂 CBDC.NEWS
Post #1431 52
📅 #OglobCBDC_Weekly
🛠️ Технологии
[14 марта 2026 – 20 марта 2026]

• Европейский центральный банк опубликовал материалы по использованию цифрового евро без подключения к интернету. В них уже обозначены конкретные сценарии применения: расчёты между гражданами, а также между гражданином и торговой точкой, причём операция должна подтверждаться сразу и считаться окончательно завершённой. Отдельно подчёркивается высокий уровень конфиденциальности, приближенный по логике к наличным деньгам.

• 18 марта ЕЦБ запустил новые технические направления работы по своду правил цифрового евро. Одно из них посвящено требованиям к банкоматам и платёжным терминалам, включая бесконтактную оплату, расчёты по QR-коду и проведение операций без доступа к сети. Другое направление связано с порядком проверки, допуска и испытания устройств, приложений и платёжных решений. Иными словами, проект постепенно переходит от общих обсуждений к формированию конкретных требований для практического внедрения.

• Банк международных расчётов опубликовал новый аналитический материал по технологиям трансграничных платежей. Основной вывод состоит в том, что ключевым ограничением остаётся совместимость различных систем между собой. Поэтому международная повестка всё явственнее смещается в сторону унификации форматов данных, согласования технических требований и выстраивания единых способов обмена информацией между платёжными платформами. Обзор отчета делали ТУТ

🙂 CBDC.NEWS
Post #1430 52
📅 #OglobCBDC_Weekly
[14 марта 2026 – 20 марта 2026]

🌍 Мировая повестка
• Китай расширяет контур e-CNY: по данным Reuters, ещё 12 банков могут получить доступ к операциям с цифровым юанем. Это усиливает масштаб проекта и повышает его значение как инструмента будущих трансграничных расчётов.

• ЕЦБ 18 марта открыл набор экспертов в новые рабочие потоки группы по rulebook цифрового евро. Фокус смещается от общей концепции к практическим правилам, стандартам и процедурам работы будущей системы.

• 20 марта ЕЦБ опубликовал материалы по взаимодействию с техническими провайдерами, включая отдельный блок по offline digital euro. Это показывает, что офлайн-функциональность уже закрепляется как один из прикладных приоритетов проекта.

Вывод: за прошедшую неделю повестка стала заметно более прикладной. Китай расширяет институциональный периметр e-CNY, а ЕЦБ последовательно переводит цифровой евро в плоскость правил и технической архитектуры. Для рынка это важный сигнал: конкуренция всё больше идёт не на уровне деклараций, а на уровне инфраструктуры.

🙂 CBDC.NEWS
Post #1429 57
Цифровой рубль выходит в онлайн, что, возможно, важнее самой даты запуска

Банк России уточнил, что цифровыми рублями можно будет платить не только в обычной рознице, но и на сайтах и в приложениях магазинов. Для бизнеса это важный сигнал: проект уходит из логики «отдельного эксперимента» и начинает встраиваться в повседневую торговую инфраструктуру. Для точек, которые уже работают через СБП, отдельный специальный контур приема не требуется: расчеты предполагается проводить через универсальный QR-код.

Параллельно Банк России вновь зафиксировал график внедрения и обновил свой раздел по цифровому рублю ТУТ.

Цифровой рубль все меньше выглядит как отдельная платформа и все больше — как надстройка над уже существующими платежными рельсами. Вопрос теперь не в том, можно ли его технически запустить. Вопрос в том, насколько бесшовно рынок выдержит его встраивание в онлайн- и офлайн-торговлю одновременно.

#OglobCBDC_UseCases
🙂 CBDC.NEWS
Post #1428 52
UniCredit сказал вслух то, что банки о цифровом евро обычно смягчают

Глава UniCredit Андреа Орчел признал прямо:
Цифровой евро ударит по банковской ликвидности и по процентной марже, потому что часть розничных депозитов — самого дешёвого фондирования для банков — уйдёт из привычной депозитной базы.

При этом позицию банка он назвал «относительно конструктивной»: UniCredit ведёт активный диалог с ЕЦБ, чтобы проект не оказался чрезмерно разрушительным для банковской модели.

Здесь заканчивается комфортная риторика про «удобный платёжный инструмент для граждан». Когда крупнейший европейский банк говорит о сжатии маржи, речь уже идёт не о сервисе, а о переделе денежной архитектуры.

ЕЦБ, разумеется, пытается заранее смягчить удар. В публичных материалах Евросистема подчёркивает, что цифровой евро не должен приносить процентный доход, на остатки предполагаются лимиты, для бизнеса хранение вообще не предусмотрено, а распространение должно идти через банки и других поднадзорных посредников. Более того, кошелёк цифрового евро предполагается связать с банковским счётом через механизм автоматического пополнения и обратного перевода. Обо всем этом уже писали ранее ТУТ

Но нас здесь беспокоит одна вещь. Когда проект с самого начала обкладывают лимитами, запретом на доходность и множеством защитных оговорок в пользу банков, перед нами не «нейтральная инновация». Перед нами управляемая попытка выпустить новую публичную форму денег так, чтобы она не слишком быстро начала вытеснять старую частную форму банковского фондирования.

По нашему мнению, главный конфликт цифрового евро проходит именно здесь.
ЕЦБ говорит о денежном суверенитете, стратегической автономии и европейской платёжной инфраструктуре (о чем писали ТУТ). Банки читают тот же проект иначе: как риск постепенного перетока контроля над деньгами от коммерческого баланса к публичной цифровой форме. И чем больше регулятор уверяет рынок, что банки сохранят центральную роль, тем яснее становится масштаб скрытого напряжения.

#OglobCBDC_Voices
🙂 CBDC.NEWS
Post #1427 81
PhD_Thesis_CHANDA.pdf6.2 MB
ЦВЦБ меняет не кошелёк. Она меняет баланс всей системы

Диссертация Debmallya Chanda интересна тем, что ставит вопрос: что происходит с экономикой, когда цифровая валюта центрального банка входит в депозиты, кредит, поведение домохозяйств и саму передачу денежно-кредитной политики. В выводах автор прямо говорит: успех ЦВЦБ зависит не только от технологии, а от поведения домохозяйств, структуры банковского рынка, привычек и доверия.

Самый главный вывод такой:
ЦВЦБ в модели не оказывается нейтральной. Она вытесняет часть депозитов, меняет структуру ликвидности и по-новому перестраивает банковское посредничество.


Причём дизайн имеет значение: количественное правило по ЦВЦБ усиливает сжатие кредита сильнее, чем процентное, а неудачно выбранная доходность может ускорять отток депозитов и давление на банковский капитал. В этом смысле работа полезна не как абстрактная теория, а как разбор того, почему «цифровые деньги ЦБ» — это всегда ещё и история про фондирование банков.

Ещё интереснее глава о связи вкладчика и банка.
🪙При прочных отношениях между вкладчиком и банком отток депозитов в ЦВЦБ оказывается заметно слабее, а значит, снижается и риск дезинтермедиации (что это такое писали ТУТ) ниже.
🪙Но есть и другая сторона. Когда связь клиента с банком слабеет, банки быстрее реагируют жёстко: ухудшают условия и осторожнее выдают кредиты.
Поэтому влияние ЦВЦБ на экономику не бывает однозначно положительным: в одних условиях она может повышать общее благосостояние, а в других — наоборот, ухудшать ситуацию.

Самая «живая» часть — агентная модель.
ЦВЦБ сначала может ударить по экономике, а уже потом помочь ей. Причина не в ставках, а в координации. Потребители не спешат пользоваться новым инструментом, если не уверены в приватности и безопасности; бизнес не хочет принимать его, пока нет достаточного числа пользователей. Возникает замкнутый круг: слабое принятие рождает слабое использование, а слабое использование — ещё более слабое принятие. В краткосрочном периоде это давит на спрос, выпуск и занятость; в долгосрочном — когда критическая масса набрана — экономика выигрывает.

Если свести всю диссертацию к одной мысли, она звучит так:
ЦВЦБ — это не новый способ заплатить. Это новый способ перераспределить ликвидность, власть и риски внутри денежной системы. И именно поэтому её успех решается не в коде, а в комбинации дизайна, доверия, банковской конкуренции и поведения пользователей.

📣Или быть может Вы видите другие не менее важные выводы этого исследования ? Ждем комментариев!

#OglobCBDC_Research
🙂 CBDC.NEWS
  • 👍 1
Post #1426 55
📅 #OglobCBDC_Daily
📰 OVHcloud joins ECB cloud programme for digital euro - IT Brief UK
📖 Резюме:
OVHcloud, один из крупнейших европейских облачных провайдеров, стал участником облачной программы Европейского центрального банка (ЕЦБ) для поддержки разработки цифрового евро. Партнёрство направлено на обеспечение надёжной, безопасной и масштабируемой инфраструктуры, которая поможет тестировать и внедрять технологии цифровой валюты. Включение OVHcloud в инициативу ЕЦБ подчёркивает стремление использовать современные облачные решения в проекте цифрового евро, что позволит повысить гибкость и эффективность системы ЦВЦБ в еврозоне.
Post #1425 57
📅 #OglobCBDC_Daily
Южная Корея запускает пилот токенов депозитов CBDC для субсидий на зарядку электромобилей с целью борьбы с мошенничеством
Южная Корея внедряет пилотный проект по использованию депозитных токенов, основанных на CBDC, для выплаты субсидий на зарядные станции электромобилей. Токены предназначены для предотвращения мошеннических схем при распределении субсидий. Использование CBDC как цифрового платежного инструмента позволяет повысить прозрачность и контроль над субсидиями, что играет важную роль в обеспечении надежности финансовых потоков и минимизации рисков злоупотреблений в государственной поддержке. Этот опыт демонстрирует возможности интеграции CBDC в инфраструктуру стимулирования инновационных отраслей, таких как электромобильность, а также положение CBDC как эффективного платежного и расчетного инструмента.

#RetailCBDC #eKrona #CBDC
Post #1424 55
Кто платит за ЦВЦБ: комиссии, стимулы и «экономика внедрения»

Даже идеальная архитектура не взлетит без ответа на простой вопрос: кто финансирует инфраструктуру и зачем участникам в это инвестировать.

В розничной модели всегда есть цепочка затрат: интеграции банков, поддержка клиентов, подключение торговых точек, безопасность, развитие UX. Если комиссий «нет совсем», остаётся вопрос компенсации издержек и стимулов: иначе подключение будет формальным, а качество сервиса — слабым.

Поэтому в практической политике важны: модель комиссий, правила распределения издержек, минимальные технические стандарты и понятные бизнес-кейсы для банков и бизнеса.

🧩 #OglobCBDC_Simple
🙂 CBDC.NEWS
Post #1423 62
🇰🇿Цифровой тенге в Казахстане

🧾 Мини-карточка
Валюта: цифровой тенге (третья форма денег наряду с наличными и безналичными)
Стадия: проект прошёл «первую волну» внедрения и перешёл к отраслевым сценариям; инфраструктуру ведут Нацбанк и Национальная платёжная корпорация.
Главное: деньги получают «метку» и дальше могут тратиться только по назначению (госрасходы, налоги, субсидии) — и именно это Казахстан масштабирует.

🏦 Позиция регулятора: что уже включено, а что пока держат в режиме испытаний
Включено:
– в 2023 цифровой тенге вывели в ограниченную промышленную эксплуатацию вместе с банками и платёжными системами; дальше фокус сместили на «программируемость» и государственные кейсы.
– с 2024 проект применяют в нескольких пилотных сценариях; по открытым данным, суммарный выпуск в этих сценариях достиг сотен миллиардов цифровых тенге, транзакций — более тысячи; среди кейсов — контроль целевого расходования средств Нацфонда и инфраструктурные проекты.
– с февраля 2026 Минфин запустил пилот уплаты НДС цифровым тенге для поставщиков госзакупок: «метка НДС» ограничивает использование этой части средств (либо в бюджет, либо в цепочку расчётов по НДС).

🌍 Международный контекст
МВФ в январе 2026 выпустил технический отчёт по «следующим шагам» цифрового тенге: акцент не на технологии как таковой, а на правовой определённости выпуска, выборе приоритетных сценариев, методике оценки эффекта и устойчивости платформы к киберрискам.

Ранее мы направляли отчет непосредствнно Национальной платежной корпорации – ТУТ

🔎 Когда проект может ускориться (что мониторить в 2026–2028)
— Появление «твёрдой» правовой базы под выпуск и массовые сценарии (на этом МВФ отдельно настаивает).
— Расширение «меток» за пределы госрасходов: налоги, возвраты НДС, субсидии, целевое финансирование — чем шире линейка, тем ближе цифровой тенге к повседневной экономике.
— Реальная интеграция банков (не декларации): если коммерческие банки перестанут «тормозить вход» и начнут встраивать цифровой тенге в продукты, масштаб станет заметным.

Ссылка на основной ресурс по статусу цифрового тенге – ТУТ

#OglobCBDC_Focus
🙂 CBDC.NEWS
National Bank of Kazakhstan Digital Tenge
Post #1422 66
Банк международных расчетов сказал вслух то, о чем рынок предпочитал молчать

Новая проблема трансграничных платежей не в нехватке технологий. Проблема в том, что системы по-прежнему плохо стыкуются друг с другом. Именно к этому сводится главный вывод мартовского доклада БМР о платежных технологиях через границу. Доклад прямо фиксирует: международные переводы, особенно розничные и переводы мигрантов, остаются дороже, медленнее и менее прозрачными, чем внутренние; в среднем перевод 200 долларов все еще обходится примерно в 12 долларов и может идти несколько дней.

Для короткого разбора вынесли бы три тезиса:

— Частный сектор сам по себе проблему не решит. БМР пишет, что ключевые сбои рынка требуют проактивной и совместной роли государства и центральных банков.

— Самое жесткое ограничение — слабая совместимость систем между странами. Речь не только о технологиях, но и о различиях в праве, надзоре и проверках.

— Главный приоритет — не очередная «революционная платформа», а согласование стандартов передачи сообщений, более эффективные процедуры контроля и усиление конкуренции.

Ценность доклада именно в этом холодном выводе: рынок любит обсуждать новый инструмент, а БМР обсуждает архитектуру связности. Не форму денег. Правила соединения систем. И вот там обычно и решается, кто реально контролирует расчеты.

#OglobCBDC_Research
🙂 CBDC.NEWS
Post #1421 61
ИИ в экономическом образовании — нужны ваши ответы 🤖

Мы изучаем, как генеративный ИИ меняет подготовку экономистов и финансистов — тех самых специалистов, которые завтра будут работать с цифровыми валютами, финтехом и алгоритмическими системами.

Если вы учитесь на экономическом направлении или преподаёте экономические или финансовые дисциплины — пройдите, пожалуйста, анкету.

Это анонимно и займёт 15 минут.

Результаты исследования будут опубликованы в рецензируемом журнале и мы обязательно поделимся ими тут.

🔗 ССЫЛКА
  • ❤ 1
Post #1420 74
Прежде чем выпускать цифровые деньги, Европе пришлось собирать правовой каркас

Мы не раз возвращались к одной простой мысли:
Правовая рамка для ЦВЦБ — не бюрократическое приложение к технологии, а её несущая конструкция. Без неё система может быть быстрой, красивой и даже удобной — но в первом же стрессовом эпизоде полетит в пропасть.


Поэтому сегодня поговорим о цифровом евро. Ранее мы уже делали разбор статуса ТУТ, но сегодня о праве. Сделаем небольшой справочник, чтобы не путаться в юридической терминологии.

1️⃣Правовой слой. Пакет Еврокомиссии по цифровому евро включает не только проект регламента о самом цифровом евро, но и отдельный блок о статусе наличных как законного платёжного средства, плюс предложение по оказанию
цифровых услуг в евро провайдерами из стран ЕС вне еврозоны. Смысл здесь прозрачный: если публичные деньги пойдут в цифру, правила их обращения должны быть заданы заранее, а не «дописаны потом». Подробнее ТУТ и ТУТ.

2️⃣ Операционный. В октябре 2025 года ЕЦБ перевёл проект в следующую фазу: теперь задача уже не обсуждать дизайн, а наращивать техническую готовность. Рабочая логика такая: если регламент примут в 2026 году, пилотные операции могут стартовать с середины 2027-го, а к первой возможной эмиссии система должна быть готова в 2029-м. Параллельно ЕЦБ уже собрал черновой rulebook, выбрал поставщиков компонентов и начал строить модульную архитектуру, чтобы не ждать бесконечно окончания политической дискуссии.

3️⃣Существующие «рельсы» евросистемы. Здесь и кроется то, что многие упускают.
TARGET Services — это уже работающий позвоночник цифрового евро-пространства:
– T2 для крупных платежей,
– T2S для расчётов по бумагам,
– TIPS для мгновенных платежей 24/7,
– ECMS для залога.
Все они работают в деньгах центрального банка. То есть Европа не строит цифровой евро в пустоте — она насаживает новый слой на уже действующую расчётную машину.

4️⃣Токенизация. И вот здесь начинаются Pontes и Appia.
Pontes — короткий маршрут: уже к концу третьего квартала 2026 года евросистема хочет дать мост между DLT-платформами рынка и TARGET, чтобы сделки с токенизированными активами можно было закрывать в деньгах центрального банка по модели «поставка против платежа».
Appia — длинная игра: к 2028 году должен появиться проектный чертёж более широкой токенизированной экосистемы Европы, где деньги центрального банка, частные решения и новая рыночная инфраструктура будут работать не врозь, а как единая система.

5️⃣ Внешний контур конкуренции. В записке Еврогруппы за февраль 2026 года всё сказано почти без дипломатии: цифровой евро, Pontes и Appia должны существовать рядом со стейблкоинами, привязанными к евро, и токенизированными депозитами, потому что борьба уже идёт не за «символический суверенитет», а за расчётный слой торговли, ценных бумаг и трансграничных потоков. MiCA уже регулирует стейблкоины, режим DLT Pilot используется как полигон для бумаг на распределённом реестре, а новая стратегия по международной роли евро прямо увязывает цифровой евро-стек с задачей не отдать рынок долларовым рельсам.

Вывод: Европа больше не выбирает между «цифровым евро», «стейблкоинами» и «токенизированными депозитами». Европа собирает многослойную архитектуру, где публичные деньги должны остаться якорем, а частные формы денег — работать поверх этого якоря, но не вместо него. И вот тут мы бы поспорили с частью рынка: вопрос уже не в том, выпустят ли цифровой евро. Вопрос в том, успеет ли ЕС сделать этот стек достаточно удобным, пока ликвидность окончательно не закрепилась на чужих платёжных рельсах.

#OglobCBDC_Reg
🙂 CBDC.NEWS
Post #1419 63
Глобальные платежи буксуют. Это угроза не удобству, а проблема целостности системы

“One of those is that frictions in international payments have the potential to act as a driver of fragmentation of the global system...”
Эндрю Бейли


Честнее этой формулировки сейчас, пожалуй, ничего не звучит. На саммите FSB Payment Summit Бейли фактически признал: трансграничные платежи по-прежнему остаются медленными, дорогими и неэффективными. И проблема уже не про «неудобно клиенту». Когда международный перевод заметно уступает внутренним платёжным системам по скорости, стоимости и прозрачности, рынок начинает искать обходные контуры. И тем самым сам подталкивает систему к фрагментации.

📍Важный контекст :
Reuters отдельно напоминает, что цели G20 к концу 2027 года уже под угрозой: средняя стоимость розничного трансграничного платежа должна была опуститься до 1%, а 75% розничных и оптовых платежей — зачисляться в течение часа. FSB ещё осенью признал, что этот ориентир, вероятно, не будет достигнут.

И вот здесь начинается самое важное для нас. Бейли говорит не о том, что нужно «придумать ещё одну красивую технологию», а о том, что старая архитектура просто не доводит базовый результат до пользователя. На международном уровне рекомендации уже в значительной степени написаны, но внедрение буксует: только около трети юрисдикций обновили или пересмотрели рамки по защите данных, внедрение международного идентификатора юридического лица (Legal Entity Identifier, LEI) остаётся рваным, а улучшения для конечного пользователя — ограниченными.

Реакция FSB здесь тоже показательна: вместо разговоров о «дальнейшем изучении» начинается новая стадия практической донастройки. Речь уже идёт о конкретных национальных и региональных планах действий, более плотной координации с частным сектором и пересмотре рекомендаций по данным и надзору в начале 2027 года. Для нашей повестки важнее другое: Бейли прямо признаёт, что цифровые технологии должны встраиваться в существующую платёжную инфраструктуру, а новые цифровые формы расчётов нельзя оставлять за пределами анализа. Иначе говоря, если действующая трансграничная система не справляется даже с собственными целевыми показателями, интерес к ЦВЦБ, токенизированным депозитам и новым расчётным контурам будет только усиливаться.

#OglobCBDC_Voices
🙂 CBDC.NEWS
www.bankofengland.co.uk Reforming cross-border payments – speech by Andrew Bailey Given at the FSB Payments Summit
Post #1418 59
Гонконг дал банкам сигнал: токенизация — не эксперимент, а вопрос выживания модели

“Banks have established risk management systems and regulatory compliance frameworks. Therefore, banks are uniquely positioned to act as the trusted intermediary, bridging traditional finance and the digital asset ecosystem.”
Кармен Чу


Смысл выступления предельно прямой: в Гонконге токенизацию больше не подают как «интересную инновацию». Регулятор фактически говорит банкам, что новая архитектура ликвидности уже складывается, и их роль в ней — не мешать процессу, а занять место доверенного посредника между традиционными финансами и цифровыми активами.

📍Важный контекст:
— В речи выделены три новых слоя ликвидности:
1️⃣новая / novel liquidity: : распределённый реестр позволяет токенизировать то, что раньше плохо обращалось на рынке, — от корпоративных кредитов до углеродных единиц и интеллектуальной собственности

2️⃣«умная» / smart liquidity: умные контракты сжимают расчётный цикл почти до реального времени, уменьшают операционные издержки и риск контрагента; в Гонконге это уже тестируют на токенизированных депозитах, облигациях и фондах, а следующими прямо названы автоматизированные сделки репо и фонды с авто-ребалансировкой

3️⃣признанная/trusted liquidity: рынок не примет токенизацию всерьёз, если никто не отвечает за то, что под токеном действительно лежит реальный актив, а код смарт-контракта не развалится в бою.

Логика простая: токенизация расширяет круг активов, автоматизация сокращает издержки и время расчётов, а банки должны дать рынку доверие, контроль и соблюдение правил.

— HKMA прямо указывает, что в Гонконге это уже не теория: в работе находятся токенизированные депозиты, облигации и фонды, а расчёты движутся от модели T+X к почти реальному времени.
— Дальше тон становится ещё жёстче: регулятор напоминает о Project Ensemble и надзорном инкубаторе для технологий распределённого реестра, а параллельно выпускает циркуляр, требуя от банков стратегически пересмотреть свои бизнес-модели на горизонте ближайших пяти лет.

Подробнее о том, как Гонконг решает проблемы торгового финансирования писали ТУТ

#OglobCBDC_Voices
🙂CBDC.NEWS
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →