TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
741
Videos
2
Links
1.3K

Showing posts older than #1418 · Back to latest

Older Posts 20 shown
Post #1417 58
Потеряли телефон: как устроено восстановление доступа к ЦВЦБ-кошельку

Если ЦВЦБ задумана как массовый инструмент, вопрос №1 не про блокчейн, а про быт: что делать, если потерян телефон или скомпрометирован доступ?

У счётной логики есть преимущество: можно восстановить доступ через идентификацию и посредника (банк/провайдер), как мы привыкли с интернет-банком. У «токенной» логики риск выше: потеря ключа похожа на потерю наличных — вернуть сложно.

Поэтому зрелые решения обычно используют комбинацию:
— привязка к идентификации,
— многофакторная аутентификация,
— лимиты на рискованные операции,
— «холодные» режимы хранения,
— понятные регламенты восстановления.

🧩 #OglobCBDC_Simple
🙂 CBDC.NEWS
Post #1416 60
elibrary_46384111_27135598.pdf244.4 KB
Хотели бы ненадолго вернуться в прошлое будущего и посмотреть, как исследователи ещё в 2021 году пытались понять, куда приведут криптовалюты, стейблкоины и цифровые валюты центральных банков?

В статье М.В. Кулакова и Юлии Путиловой @YuliaPutilova «Криптовалюта: трудный путь от де-факто к де-юре» уже тогда прозвучала мысль, которая сегодня читается особенно точно: чистые криптовалюты вряд ли станут полноценными деньгами без правового якоря, а реальная эволюция цифровых денег пойдёт в сторону более устойчивых и институционально встроенных форм. Авторы назвали исходную проблему криптовалют их «первородным грехом»: глобальные амбиции без государственного признания.

Особенно интересно, что в статье отдельно фигурирует Libra — проект, который в тот момент выглядел как возможный перелом для всей мировой денежной системы. Именно через кейс Libra уже тогда было видно: как только частные цифровые деньги начинают претендовать на глобальный масштаб, регуляторы перестают воспринимать их как нишевой эксперимент и начинают отвечать собственными моделями — от жёсткого регулирования стейблкоинов до ускорения дискуссии о ЦВЦБ.

С позиции 2026 года эту статью особенно интересно читать как интеллектуальный снимок момента, когда рынок только нащупывал будущую развилку. И во многом авторы её действительно увидели: мир пришёл не к победе биткоина как денег, а к борьбе за новые цифровые формы стоимости — регулируемые, обеспеченные и встроенные в финансовую систему.

#OglobCBDC_Community_Research
🙂 CBDC.NEWS
Post #1415 51
📅 #OglobCBDC_Daily
Сенат США голосует за запрет CBDC, продвигая стабилькоины, обеспеченные долларом
Сенат США принял решение запретить использование центральных банковских цифровых валют (CBDC), сосредоточившись вместо этого на продвижении стейблкоинов, обеспеченных долларом США. Такое решение отражает предпочтение законодательного органа США поддерживать развитие платежных систем на основе стабилькоинов, а не внедрение государственных цифровых валют. Для развития платежной инфраструктуры и денежно-кредитного контроля это означает усиление конкуренции между цифровыми валютами частного сектора и CBDC, что может повлиять на стратегию внедрения и регулирования национальных цифровых валют в США.

#US #CBDC #DigitalDollar
Post #1414 51
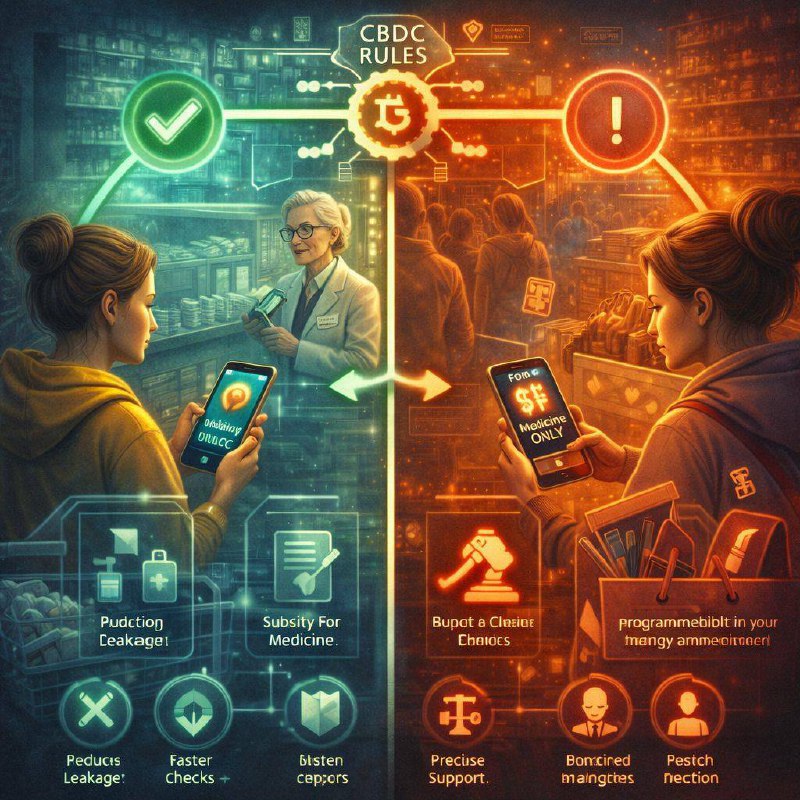
Программируемость: полезная адресность или опасный контроль?

Разберем понятие «Программируемость», о которой писали ТУТ

Представьте Машу. Она студентка, подрабатывает, бюджет всегда «впритык». В какой-то момент ей назначают поддержку — скажем, компенсацию на лекарства или льготу на питание. Деньги приходят быстро, без очередей и бумажек. И тут начинается то, что в ЦВЦБ называют программируемостью — только в жизни это выглядит проще: деньги приходят с правилами.

Маша идёт в аптеку — оплата проходит.
Потом заходит в супермаркет и пытается купить ещё и косметику «заодно» — и внезапно часть покупки не проходит. Не потому что «карта сломалась», а потому что эта выплата разрешена только на лекарства. Деньги как будто говорят: «Вот на это можно, на это — нет».

С одной стороны, это выглядит разумно. Государство хочет, чтобы помощь дошла туда, куда она задумана:
✅ меньше «утечек» и злоупотреблений;
✅ меньше ручных проверок и сверок;
✅ поддержка точнее: не всем подряд, а тем, кому нужно, и на конкретные цели;
✅ иногда — быстрее и дешевле в администрировании.

С другой стороны, Маша впервые ощущает, что у денег появился характер и границы. И дальше возникают вопросы, которые в обычной жизни очень быстро становятся конфликтами:

— Кто решает, что считается «лекарствами»? Витамины? Детское питание? Медицинский прибор?
— Что делать, если система ошиблась и «запретила» то, что необходимо?
— Можно ли оспорить отказ так же быстро, как он случился?
— И главное: если сегодня правила только у субсидий, то завтра они могут появиться где угодно — в «городских» скидках, в выплатах, в льготах, в карманных деньгах подросткам.

Вот где проходит тонкая грань.
Программируемость может быть отличным инструментом адресности, когда речь о помощи и льготах. Но чем больше правил «вшито» в деньги, тем сильнее риск, что удобство превратится в контроль: не вы управляете деньгами, а деньги управляют вами по чьим-то настройкам.

Экономически это спор не про технологии, а про институты будущего:
программируемость может повысить эффективность государства и снизить потери. Но без прозрачных гарантий легко снижает доверие, потому что люди начинают жить с ощущением «мне могут запретить тратить мои деньги, и я даже не пойму почему».

#OglobCBDC_Life
🙂 CBDC.NEWS
  • 👍 1
Post #1413 61
МИФ НЕДЕЛИ: «ЦВЦБ не нужны, если уже есть СБП и быстрые платежи».

ПРАВДА: быстрые платежи и ЦВЦБ — не одно и то же.
Система быстрых платежей переводит деньги коммерческих банков быстро и удобно. ЦВЦБ — это способ сохранить деньги центрального банка в цифровой среде и встроить их в новую платежную архитектуру. Поэтому в официальной логике регуляторов речь чаще идёт не о замене, а о дополнении.

Именно так это описывают ключевые институты.
BIS в отдельной работе по CBDC и fast payment systems прямо пишет, что розничная ЦВЦБ обычно рассматривается как дополнение к другим цифровым способам оплаты.
Банк Англии говорит о цифровом фунте как о форме денег, которая будет дополнять существующие возможности оплаты.
ЕЦБ формулирует ещё жёстче: цифровой евро задуман как дополнение к наличным и существующим решениям частного сектора.
МВФ также указывает, что система ЦВЦБ, скорее всего, будет дополнением к другим системам, сохраняя выбор и интероперабельность между публичными и частными деньгами.

Откуда берётся миф.
Он не взялся «с потолка». В исследовании МВФ прямо отмечается: если использовать ЦВЦБ только как ещё один платёжный канал, её преимущества над существующими системами быстрых платежей могут быть ограниченными. Именно из этого тезиса часто делают упрощённый вывод: «раз СБП уже работает, ЦВЦБ не нужна вовсе». Но это слишком грубое упрощение.

Что важно понимать на будущее.
Вопрос не в том, «быстрее ли ЦВЦБ, чем СБП». Вопрос в другом:
сможет ли ЦВЦБ дать то, чего быстрые платежи сами по себе не дают — прямой доступ к публичным деньгам в цифровой среде, большую устойчивость платежной системы, новые модели совместимости между частными и государственными платёжными контурами и дополнительную конкуренцию на рынке.

На это отдельно указывают и BIS, и ЕЦБ.

СБП отвечает на вопрос «как быстрее переводить банковские деньги», а ЦВЦБ — на вопрос «какое место должны занимать деньги центрального банка в цифровой экономике». Это не дубликаты, а разные уровни архитектуры.

#OglobCBDC_Myths
🙂 CBDC.NEWS
  • 👍 1
Post #1410 70
ОАЭ легализуют дирхам в новой цифровой форме — но не через ЦВЦБ

В ОАЭ одобрен запуск стейблкоина DDSC, привязанного к дирхаму. Разрешение выдал центральный банк страны, а сам инструмент запускают IHC, Sirius International Holding и First Abu Dhabi Bank. DDSC будет работать на платформе ADI Chain и уже переведён в рабочую фазу.

Самое важное здесь в том, что речь идёт не о цифровой валюте центрального банка в строгом смысле, а о стейблкоине внутри официально регулируемой среды. Иначе говоря, ОАЭ показывают: государство может строить цифровую денежную инфраструктуру не только напрямую через центральный банк, но и через разрешённые частные инструменты, встроенные в банковский и надзорный контур.

DDSC с самого начала ориентирован не на повседневные покупки граждан, а на крупные и чувствительные к контролю направления: платежи и зачисления, расчёты, казначейские операции, торговые и логистические потоки, а также финансовые услуги для регулируемых организаций. Это уже не эксперимент «на будущее», а попытка встроить новый денежный инструмент в реальные расчётные процессы.

Почему эта новость действительно важна? Потому что ОАЭ фактически подают рынку сигнал: борьба за место в цифровой денежной системе будет идти не только между традиционными деньгами и ЦВЦБ, но и между разными формами регулируемых цифровых обязательств. Чем дальше, тем очевиднее: вопрос уже не в том, появятся ли стейблкоины в официальном контуре, а в том, какие страны быстрее превратят их в рабочий инструмент для крупных расчётов.

О текущем статусе ЦВЦБ в ОАЭ писали ранее ТУТ

#OglobCBDC_Tech
🙂 CBDC.NEWS
Post #1409 62
Пенсии в цифровых рублях не сделают обязательными

Вокруг цифрового рубля всё чаще возникает один и тот же вопрос: начнут ли переводить на него социальные выплаты в обязательном порядке. На этом фоне показательно заявление Ярослава Нилова: полного перехода на получение пенсий в цифровых рублях не планируется, речь идет только об альтернативной опции, без навязывания.

Это важный сигнал: тему цифрового рубля начинают заранее отделять от самых чувствительных страхов населения.

Источник: РИА Новости.

#OglobCBDC_UseCases
🙂 CBDC.NEWS
  • ❤ 2
Post #1408 64
📅 #OglobCBDC_Daily
Hedera продвигает проект CBDC Резервного банка Австралии
Компания Hedera сделала важный шаг в развитии проекта CBDC Австралии, сотрудничая с Резервным банком. Технологии распределенного реестра, внедряемые в проекте, способствуют созданию устойчивой и масштабируемой платежной инфраструктуры, что имеет значение для будущих расчетных систем с цифровой валютой.

#AU #WholesaleCBDC #CBDC
Post #1407 64
📅 #OglobCBDC_Daily
Финляндия работает над решением для моментальных платежей с использованием цифрового евро
Финляндия разрабатывает систему мгновенных платежей, интегрированную с цифровым евро. Проект ориентирован на повышение эффективности и скорости расчетов в рамках цифровой инфраструктуры ЕС, что в перспективе усилит возможности цифрового евро как удобного платежного средства и инструмента ликвидности в финансовой системе.

#EU #DigitalEuro #ECB
Post #1405 60
📅 #OglobCBDC_Daily
Сенат США одобрил закон, запрещающий выпуск CBDC
Сенат США принял законопроект, запрещающий эмиссию цифровых валют центральных банков. Решение ограничивает возможности Федеральной резервной системы и других регуляторов по запуску национальной CBDC, что, безусловно, наложит отпечаток на развитие цифровых платежей и конкуренцию среди платёжных инфраструктур в США.

#US #CBDC #Fed
Post #1404 66
📅 #OglobCBDC_Weekly
📚 Исследования
• Мировой банк опубликовал отчет о влиянии ЦВЦБ на снижение транзакционных издержек в развивающихся странах с кейсами Пилотов в Азии и Африке.
• Европейский центральный банк подготовил аналитическую записку по влиянию архитектурных решений ЦВЦБ на финансовую стабильность.

Выводы для рынка:
Исследования подтверждают потенциал ЦВЦБ в повышении финансовой инклюзивности и оптимизации издержек. Одновременно архитектурные решения оказывают значимое влияние на системные риски, что важно для регуляторов при масштабировании проектов. Для инвесторов и политиков это сигнал к внимательному мониторингу технических и экономических параметров запуска цифровых валют.
Post #1403 58
📅 #OglobCBDC_Weekly
🚀 Пилоты / запуски
• Центральный банк Бразилии объявил о запуске расширенного пилота цифрового реала с новым функционалом офлайн-платежей и увеличением числа участников до 10 000.
• В Индии тестирование цифровой рупии распространяется на новые регионы, с фокусом на интеграцию с трансграничными платежами через mBridge.

Выводы для рынка:
Рост масштабов пилотных проектов свидетельствует о переходе ЦВЦБ из экспериментальной фазы в практическое применение. Внедрение офлайн-платежей и расширение участников демонстрируют улучшение доступности и устойчивости цифровых валют. Тесная интеграция пилотов с трансграничными платформами сигнализирует о устойчивом тренде к глобальной коммерциализации ЦВЦБ.
Post #1402 51
📅 #OglobCBDC_Weekly
🛠️ Технологии
• Обзор BIS Insight отметил прогресс в разработке офлайн-функций для ЦВЦБ, способных обеспечить платежи без доступа к сети
• Новая версия API для интеграции ЦВЦБ с корпоративными ERP-системами анонсирована Центральным банком Сингапура.
• Инициатива по унификации архитектуры ЦВЦБ в рамках Project Nexus достигла стадии тестирования совместимости с ISO 20022 .

Выводы для рынка:
Развитие офлайн-функционала и API-интеграций расширяет удобство и устойчивость систем ЦВЦБ, снижая барьеры для бизнеса и пользователей. Акцент на совместимости с ISO 20022 усиливает потенциал взаимной интеграции платежных систем. Эти технологические новации заложат основу для масштабирования цифровых валют в повседневной экономике.
Post #1401 55
📅 #OglobCBDC_Weekly
⚖️ Регулирование
• Центральные банки Евросоюза выпустили новый набор руководящих принципов по AML/KYC для ЦВЦБ, адаптированных к цифровой среде .
• Банк Японии завершил общественные консультации по регулированию инфраструктуры цифровых и офлайн-платежей в рамках ЦВЦБ.
• Регуляторы Южной Кореи ввели ограничения на кроссбордер-транзакции с использованием цифрового вона, чтобы усилить надзор и противодействие отмыванию .

Выводы для рынка:
Усиление нормативной базы подчеркивает важность прозрачности и безопасности в обращении ЦВЦБ. Совместимые с международными стандартами AML/KYC меры создадут условия для расширения интеграции ЦВЦБ в глобальные платежные системы с повышением доверия. В то же время рост ограничений на трансграничные операции сигнализирует о балансировании между инновациями и контролем рисков.
Post #1400 54
📅 #OglobCBDC_Weekly
[20 июня 2024 – 26 июня 2024]

🌍 Мировая повестка
• Международный валютный фонд объявил о запуске нового совместного проекта по трансграничным цифровым валютам с акцентом на устойчивость систем

Выводы для рынка:
Многосторонние инициативы демонстрируют консолидацию усилий по унификации трансграничных цифровых платежей. Усиление стандартов ISO 20022 и активное включение новых участников к BRICS Pay указывают на рост международной кооперации в ЦВЦБ. Эти процессы повышают потенциал снижения издержек и ускорения расчетов на глобальном уровне.
Post #1399 56
Гонконг и Шанхай берутся за то, что давно тормозит торговое финансирование: разрыв между грузом, документом и деньгами

HKMA, Shanghai Data Bureau и National Technology Innovation Center for Blockchain подписали меморандум о сотрудничестве в сфере digitised cargo trade and finance. В центре — совместные исследования цифровых технологий для торговли грузами и торгового финансирования, включая разработку трансграничной платформы.

Здесь собирают сразу три слоя в один контур: данные о грузе, электронные коносаменты и финансовые сервисы. HKMA прямо пишет, что на будущей платформе будут изучаться трансграничное финансовое взаимодействие и использование электронных коносаментов в рамках Project Ensemble, а упрощение торгового финансирования — через связку с Commercial Data Interchange и Project CargoX. То есть идея не в том, чтобы «оцифровать бумагу», а в том, чтобы превратить саму торговую сделку в поток проверяемых цифровых событий.

Технически это очень важный поворот. Обычно груз, документы, кредит и расчёт живут в разных системах и сверяются вручную. Здесь же модель обратная: сначала соединяются данные и документы, а уже поверх них строится финансирование. Project CargoX как раз и нужен для модернизации торгового финансирования через подключение грузовых и торговых данных к следующему поколению CDI-инфраструктуры и усиление международной связности.

Почему это важно для темы ЦВЦБ и токенизации. Потому что это не розничная история, а инфраструктурная. Если электронный коносамент, данные о грузе и банковское финансирование начинают жить в одном цифровом контуре, следующим естественным шагом становятся токенизированные деньги для расчётов. Не случайно в меморандуме eBL вынесен именно под Project Ensemble, а это уже прямой мост к токенизированным финансовым рельсам.

Гонконг и Шанхай тестируют не «ещё один блокчейн-проект», а новую логику торгового финансирования, где цифровыми становятся не только деньги, но и сам факт движения товара. Если эта конструкция заработает, рынок получит не красивую витрину, а инфраструктуру, на которой потом можно строить и токенизацию, и расчёты в деньгах центрального банка.

#OglobCBDC_Tech
🙂 CBDC.NEWS
Post #1398 67
Цифровой рубль идет в ритейл: готов ли рынок?

Похоже, главный риск цифрового рубля сейчас уже не в самой технологии, а в масштабировании. Сбер публично признал, что массовое подключение крупных торговых компаний к приёму цифрового рубля с 1 сентября 2026 года станет серьёзным вызовом: сроки короткие, клиентов много, а опыта внедрения вне пилота у рынка пока мало.

Это важный сигнал. Запустить платформу — одно. Провести цифровой рубль через реальные кассы, интеграции и клиентский путь в крупной рознице — совсем другое.

На этом фоне особенно показательно, что на платформе уже прошло более 90 тыс. тестовых операций и подключено 25 банков, включая 10 из 12 системно значимых. Но тестовый контур — еще не массовый рынок.

Именно ритейл, похоже, станет настоящим экзаменом для цифрового рубля.

Источник: Interfax. https://www.interfax.ru/business/1077232

#OglobCBDC_UseCases
🙂 CBDC.NEWS
  • 👍 1
Post #1397 58
ЕЦБ предупредил банки: стейблкоины бьют не только по платежам — они бьют по самой денежной политике

Новый рабочий материал ЕЦБ полезен тем, что переводит спор о стейблкоинах из плоскости «инновации против регулирования» в куда более неприятную для банков тему: что будет с депозитами, фондированием и передачей ставки в экономику, если частные цифровые деньги начнут расти всерьёз. В работе авторы показывают, что распространение стейблкоинов запускает механизм замещения депозитов: часть средств уходит из розничных банковских вкладов в цифровые активы, а банки сильнее зависят от оптового фондирования. Это делает их ресурсную базу менее устойчивой и ослабляет привычный канал трансмиссии денежно-кредитной политики.

Для еврозоны здесь особенно чувствителен не любой рост стейблкоинов, а именно рост долларовых стейблкоинов. ЕЦБ прямо предупреждает: если цифровые долларовые инструменты начинают использоваться европейскими домохозяйствами и компаниями, еврозона рискует частично «импортировать» внешние денежные условия. Иными словами, проблема уже не в том, что Big Tech отнимает платежи, а в том, что частные цифровые деньги в иностранной валюте могут встроить в европейскую систему чужой процентный, ликвидностный и инфраструктурный контур.

Исследование хорошо стыкуется с более широкой линией ЕЦБ последних месяцев, которую мы описывали ранее ТУТ, ТУТ и ТУТ

Что это значит для банковского сообщества на практике?
1️⃣Стейблкоины теперь надо рассматривать не как «крипто-тему», а как возможный канал перераспределения депозитов и ликвидности.
2️⃣Конкуренция разворачивается уже не просто за клиентский интерфейс, а за расчётный слой: кто будет держать деньги клиента в цифровой форме — банк, эмитент стейблкоина или центральный банк.
3️⃣Digital euro в этой логике становится не имиджевым проектом, а инструментом защиты роли банков и управляемости денежной политики в мире, где частные цифровые деньги растут быстрее, чем успевает право.

Если переводить материал ЕЦБ в один вывод для рабочего чата, то он звучит так:
Digital euro — это уже не только ответ на Big Tech. Это ещё и ответ на риск того, что частные стейблкоины начнут перетягивать депозиты, ликвидность и часть денежного суверенитета за пределы еврозоны.


#OglobCBDC_Research
🙂 CBDC.NEWS
  • 🤩 1
Post #1396 63
📅 #OglobCBDC_Daily
Сенат США подавляющим большинством голосов одобряет запрет CBDC, включённый в двухпартийный жилищный закон
Сенат США проголосовал за закон, который включает запрет цифровых валют центральных банков (CBDC), при этом инициатива получила широкую поддержку обеих партий. Законопроект закрепляет ограничения на внедрение CBDC, ориентированные на защиту финансовой приватности и предотвращение излишнего государственного контроля. Принятие закона может существенно повлиять на политические рамки развития цифровых валют центральных банков в США, устанавливая жёсткие нормы для их возможного функционирования и ограничивая возможности для будущих экспериментов и внедрений в финансовую систему.
#US #CBDC #FinancialPrivacy
Post #1395 56
📅 #OglobCBDC_Daily
Mastercard и Ripple объединяются для продвижения внедрения CBDC
Компания Mastercard объявила о сотрудничестве с Ripple с целью ускорения интеграции цифровых валют центральных банков (CBDC) в глобальную платежную инфраструктуру. Совместная работа будет сфокусирована на обеспечении совместимости CBDC с существующими платежными системами и создании масштабируемых решений для международных расчетов. Партнёрство призвано развивать технологическую базу и стандарты, необходимые для широкого внедрения CBDC, что будет способствовать улучшению ликвидности и эффективности трансграничных платежей с цифровыми валютами центральных банков.
#CBDC #Payments #Mastercard
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →