TGViewer
Channel Public Channel
Артем Цогоев | Недвижимость

Артем Цогоев | Недвижимость

@atsogoev

💰Канал Артёма Цогоева об инвестициях в недвижимость

🔍Обо мне: atsogoev.ru и atsogoev.com

⚠️НИКОГДА не пишу в л.с. «одолжить/вложить деньги»⚠️

🚩₽€КЛАМА @atsogoev_bot

💸Реклама telega.in/c/atsogoev

✍️Пишите @ArtemTsogoev

Ⓜ️ https://max.ru/atsogoev
Subscribers
14.1K
Photos
3.9K
Videos
593
Links
3.8K

Showing posts older than #10048 · Back to latest

Older Posts 20 shown
Post #10047 4.37K
✅ Позавчера в ходе допроса в рамках судебного заседания «самая богатая ученица Кийосаки» Наталья Закхайм признала свою вину.

☝️Напомню, летом 2024 года по прилёту в Аэропорт «Пулково» всю семью Закхайм (её, мужа и сына) задержали по подозрению в мошенничестве.

👩🏼‍🏫 Формально дело было связано с курсами по инвестированию в зарубежную недвижимость стоимостью до ₽1 млн. Сумма ущерба оценивалась потерпевшими и следствием в ₽2.5 млн.

❗Но есть версия, что проблемы у Зайкхайм, ее мужа и сына начались после неудачных вложений нескольких привлеченных ею россиян в инвестиционные проекты на территории США. И вот там ущерб был куда больше.

🙄 Следующее судебное действие - приговор.
  • 🍾 4
  • 🤔 2
  • 👀 2
  • ❤ 1
  • 👍 1
  • 🔥 1
Post #10046 1K
Высотная аномалия

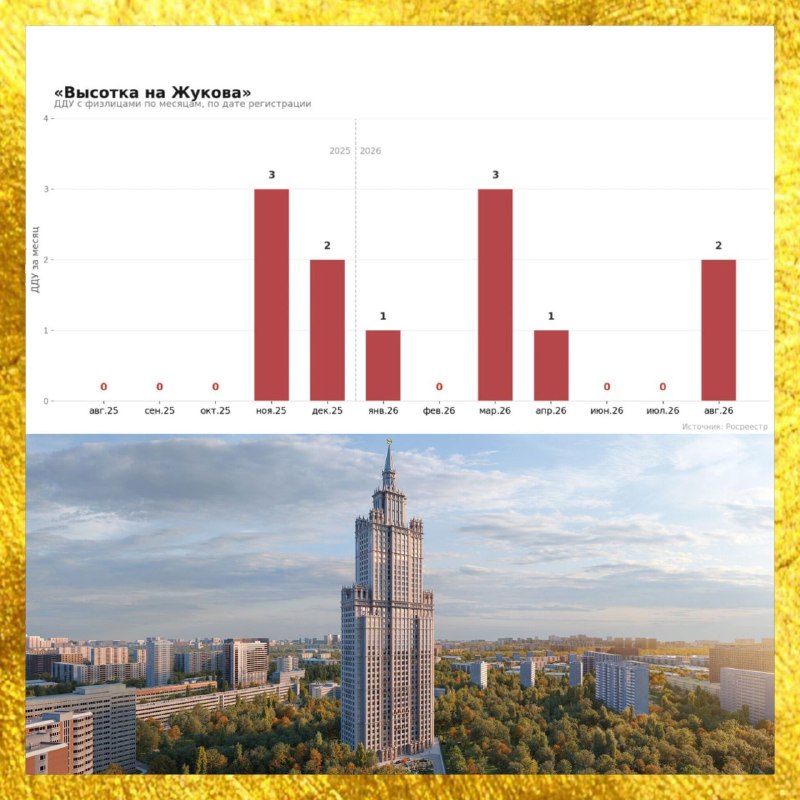
🚀 Высокобюджетная новостройка в Хорошёво-Мнёвниках вышла в продажу в декабре 2024 года. За полтора года было продано 19 квартир. Это «Высотка на Жукова» от КРОСТа: как застройщик дома на 346 квартир с многолетним опытом и именем на рынке умудрился не продать почти ничего?

🏗 «Высотка на Жукова» - это амбициозный 39-этажный проект с стиле «сталинского ампира» от застройщика КРОСТ (юрлицо - ООО СЗ «Прогресс»). Сам застройщик позиционирует его как premium, но минимальная цена сделок в проекте по данным ДOM.PФ - 442 198 ₽/м2. Кредитор проекта - Банк ДOM.PФ. В доме 346 квартир, 225 нежилых помещений и 167 машиномест.

🌃 Продано, напомню, всего лишь 19 квартир за полтора года на рынке, т.е. распроданность - около 6%. Завершение строительства запланировано в 3 кв. 2029.

💵 Кредитная линия по проекту - почти ₽15 млрд. Застройщик уже выбрал из неё ₽3,81 млрд - деньги ушли, стройка идёт. А на эскроу-счетах, откуда этот кредит гасится, лежит всего ₽1,02 млрд, собранные с тех самых 19 покупателей. Разрыв - 3,7 раза. И он не сокращается, а растёт с каждым месяцем: стройка сжирает кредит, на кредит капают проценты, а приток на эскроу - околонулевой.

📐 Простая экстраполяция: если темп продаж не изменится, то к сдаче в 3 кв. 2029 у КРОСТа останется нераспроданными около 290 квартир - примерно 84% дома. Это больше, чем в «Лаврушинском» и проектах MR Privatе с их 50% - тут может случится поистине элитный результат. Суперсладкие остатки.

🤔 Я кстати обнаружил этот ЖК в базе агентства «Этажи», но насколько широко КРОСТ вообще работает с агентами и какую комиссию платит - мне неизвестно. КРОСТ - один из немногих крупных девелоперов, кто исторически сторонится агентского рынка. В массовом сегменте это ещё ок, но дорогая недвижимость так не продаётся. Если застройщик закрыт для агентского канала или платит символическую комиссию, профессиональные участники рынка просто не ведут к нему покупателей. В итоге продажи находятся на уровне 19 квартир за полтора года. Совпадение? Не думаю.

🔮 Итого: КРОСТу давно пора пересмотреть политику по взаимодействию с агентами (на дворе 2026, а не 2006) и повысить комиссии - тогда есть большие шансы сдвинуть продажи. Либо достраивать дом на банковские деньги в расчёте распродать уже готовым (сомнительно). Пока, судя по ровному нулю в динамике, менять ничего не собираются.

⚠️ Не является рекламой или инвестиционной рекомендацией.

💬Дубль в MAX (на всякий)

#проблема
  • 🔥 6
  • 😁 4
  • ❤ 3
  • 👍 3
  • 🤯 2
  • 👀 1
Post #10045 1.87K
Дефолт «Потока Зелени». И прочие неприятности...

🌿 Green Flow - сеть хилинг-отелей и термальных комплексов, которой с 2015 года управляла ООО «Антерра». Хилинг - оздоровление, спа, восстановление. Действующих объектов под брендом Green Flow было два: отель 4* на «Розе Хуторе» в Сочи, взятый в управление в 2017 году, и термальный комплекс Green Flow Лахта Парк в Петербурге, открытый в 2023-м.

🗺 Планы ООО «Антерра» включали открытие отелей на Байкале, Сахалине, Камчатке, в Калуге и ряде других локаций. Особое место занимал проект в Новой Москве, Green Flow Скандинавия.

💸 Средства на экспансию ООО «Антерра» брала в основном в долг. Июнь 2022 года - дебютный выпуск облигаций на ₽150 млн, первый за пять лет выход туристической компании на биржу, погашен в 2024-м. Затем выпуск БО-02 на ₽250 млн под 20% годовых, размещённый в мае 2024 года. По эмиссионным документам деньги шли в том числе на строительство термального комплекса Green Flow Скандинавия. Следом БО-03 под 30% годовых: заявляли ₽350 млн, но за полгода размещения набрали только ₽177,8 млн, то есть половину. В декабре 2025 года - ЦФА на ₽200 млн. В мае 2026 года была утверждена облигационная программа на ₽10 млрд.

🏦 Параллельно ООО «Антерра» привлекала банковские кредиты, а также займы в небанковском секторе, например, генподрядчик стройки на Байкале брал деньги в МФК «Фордевинд» под поручительство «Антерры». Вишенкой в коктейле стал ЗПИФ «Гринфлоу Скандинавия», созданный и проданный инвесторам с целью финансирования строительства термального комплекса в Новой Москве. То есть один и тот же объект в Потапово финансировался и облигациями, и паями фонда. Про этот проект и ЗПИФ я написал критический пост в феврале 2025 года.

⚖️ Уже к весне 2026 года в сочинском отеле Green Flow накопились многомесячные долги по зарплате и начались увольнения персонала. В июне ФНС подала на личное банкротство учредителя «Антерры» Александра Тертычного, но долг погасили. 31 июля приставы арестовали все счета «Антерры» по обеспечительным мерам о взыскании арендной платы за сочинский отель. Всего на тот момент в арбитражах против компании было 11 дел на ₽72 млн.

🔻 18 августа «Антерра» не выплатила 9-й купон по облигациям БО-02 на ₽12,5 млн и 7-й купон по БО-03 на ₽26,2 млн. Причиной назвали отсутствие денег из-за ареста счетов, обещали снять арест за десять дней. Не сняли. 21 августа НРА срезало рейтинг с «B-|ru|» до «C|ru|» и поставило компанию «под наблюдение». 2 сентября технический дефолт перешёл в полноценный, а 4 сентября рейтинг понизили до «D|ru|» (а ниже и нету). 31 августа 2026 года отель в Сочи окончательно закрылся. Дошло до того, что администрации «Роза Хутор» пришлось переселять гостей закрывшегося отеля в Rosa Springs.

💰 Инвесторы, вложившие свои денежки в облигации и ЦФА «Антерры», оказались в интересной ситуации. Например, облигации серии БО-03 в начале августа стоили ₽894/шт., а 8 сентября - уже ₽73. Отдельная история с БО-03: обеспечением по выпуску служит оферта о предоставлении обеспечения от самого Тертычного, то есть личное поручительство. Пай ЗПИФ «Гринфлоу Скандинавия» продавался по ₽5 780, а сейчас на бирже стоит около ₽2 480, но сделок почти нет.

🏗 На стройплощадке в Новой Москве нулевая активность четвёртый месяц, готов только монолит. Ввод обещали в сентябре 2026 года, теперь на сайте проекта появился 2027-й (но судя по фото это вообще не точно).

❓Из последних новостей. Сегодня компания «Диалот» на своем youtube-канале выпустила интервью с Тертычным с ответами на вопросы держателей облигаций... Кстати, «Диалот» была организатором выпуска БО-02.

⚠️ Вот уж точно не является рекламой или инвестиционной рекомендацией.
Telegram Артем Цогоев | Недвижимость 🧖‍♀️ Термальный комплекс Green Flow Парк Скандинавия в Новой Москве! 🏗 На днях пришла новость: девелопер А101 получил разрешение на строительство термального комплекса Green Flow Park Scandinavia в ЖК «Скандинавия». Объект площадью 5700 м² с двумя наземными…
  • 🔥 8
  • 🤯 8
  • ❤ 1
  • 😁 1
  • 🤔 1
  • 👀 1
Post #10044 944
☝️Возможно, кому-то из читателей канала это будет интересно!

📶 Мои друзья проводят в Алматы (Казахстан) CAWS 2026, Central Asia Warehouse Summit – событие года в сфере складской недвижимости, логистики и ритейла Центральной Азии, которое соберет более 350 участников: экспертов международных компаний, топ-менеджеров, представителей власти и других.

➡️ Обновленная программа саммита и регистрация на сайте.
  • ✍ 5
  • 🔥 3
  • 👍 1
  • 👀 1
Post #10043 998
🏭 Подоспели новости с XXII Ежегодного форума ПРО СКЛАДЫ NF GROUP: средневзвешенная запрашиваемая ставка аренды на готовые склады класса А в Московском регионе опустилась до ₽10 140 за м2/год без НДС и операционных расходов. За 9 месяцев 2026 года - минус 7%.

📦 Доля вакантных площадей с учетом субаренды доросла до 6,9%, прибавив 2,6 п.п. за девять месяцев. Это больше 2 млн м2 свободных складов: около 1,7 млн м2 прямой аренды и 330 тыс.м2 субаренды.

🏗 Предложения много! За 9 месяцев в Московском регионе введено 1,68 млн м2 складов классов А и В, это на 83% больше, чем годом ранее. До конца года ждут еще 620 тыс.м2, из которых примерно 350 тыс.м2 пока никому не проданы и не сданы. Итог 2026 года может составить 2,3 млн м2 нового качественного предложения - максимум за последние 12 лет, причем 56% объема приходится на спекулятивные проекты.

🎁 Спрос, справедливости ради, не умер: за январь-сентябрь в Московском регионе подписали сделок более чем на 1,4 млн м2, а сам регион собрал 53% всего российского складского объема. Во втором полугодии рынок заметно оживился, а ставки в моменте перестали снижаться. Но возврата к росту ставок коллеги ждут не ранее 2027 года - с прогнозом ₽9 700-9 800 за м2/год. То есть еще примерно год складской сегмент останется рынком арендатора.
  • 🔥 7
  • 👍 4
  • ❤ 1
  • 🤔 1
  • 👀 1
Post #10042 895
Пенсионный фонд в квартире

📊 Каждый третий россиянин собирается жить на пенсии за счёт недвижимости. Это результат опроса аналитического центра застройщика жилой недвижимости ГК «Гранель», в котором участвовали 1 637 жителей городов-миллионников.

🧾 35% респондентов видят в квадратных метрах будущий источник пассивного дохода.

📌 Как именно люди планируют превращать метры в пенсию:
🔹 12% - продать единственную квартиру или дом и жить на вырученные деньги
🔹 9% - продать одну из нескольких имеющихся квартир и жить на вырученные деньги
🔹 14% - сдавать недвижимость и жить на арендный доход
🔹 14% - ещё не определились, но допускают такой вариант

🚹 Продавать недвижимость к пенсии чаще готовы мужчины - 63% против 37% женщин.

⚠️ Мой комментарий! Всего-то 14% к пенсии планируют заиметь арендную квартиру, которую будут сдавать. У большинства россиян капитал ограничен, поэтому я предполагаю, что весь «пенсионный портфель» упакован в один актив - квартиру (в крайнем случае в две). Концентрация в одном типе активов получается чудовищная.

🧭 Причем обычно пенсионные квартиры находятся в одном городе, а нередко и в одном районе - собственнику так удобнее присматривать за активом.

🤗 Только удобство, понятность и осязаемость такой инвестиции и снижение риска - совершенно разные вещи. Один город, один сегмент, один рынок: максимум рисков.

🎯 Я-то не против квартир как способа накопления капитала, такая стратегия имеет право на жизнь. Но пенсионным портфелем единственную арендную однушку не назовёшь: портфель это множество активов, распределенных по разным корзинам.

💬Дубль в MAX (на всякий)
MAX Артем Цогоев | Недвижимость 💰 Канал Артёма Цогоева об инвестициях в недвижимость. 🔍Обо мне: atsogoev.ru и atsogoev.com ⚠️ НИКОГДА не пишу в л.с. «одолжить/вложить деньги»⚠️ 💸Реклама…
  • 👍 7
  • 👀 2
  • 🔥 1
Post #10041 848

Forwarded from SimpleEstate | Инвестиции

💜 Куда инвестировать деньги? Как выбрать лучший актив именно для вас

💜 Кажется, что главный вопрос инвестора — какой актив принесёт больше денег. Но на практике «лучшей инвестиции» для всех не существует.
Два человека могут вложить деньги в один и тот же инструмент, получить одинаковую доходность — и один останется доволен, а другой разочаруется.

💜 Почему? Потому что при выборе инвестиций важна не только потенциальная доходность.
В новом видео разбираем, как сравнивать разные классы активов и на какие параметры смотреть:
— риск и потенциальную доходность;
— ликвидность;
— инвестиционный горизонт;
— денежный поток и рост стоимости;
— предсказуемость результата;
— сколько времени требуют инвестиции;
— насколько вы можете контролировать происходящее.
А главное — как понять, какой набор этих характеристик подходит именно вам.

Смотрите новое видео на нашем YouTube-канале SimpleEstate.

📱 YouTube
🤩 RuTube
📱 VK Видео

🤩 Подписывайтесь на YouTube / RuTube / VK Видео каналы SimpleEstate, чтобы не пропустить новые ролики
  • 👀 4
  • 👍 3
  • 🔥 1
Post #10040 898
🧱 STONE завершил монолитные работы в премиальном офисном квартале STONE Ходынка 1️⃣ - каркас трёх разновысотных башен в 23, 18 и 13 этажей собрали за полтора года. Общая площадь 101,9 тыс.м2, строительная готовность запланирована на 2027 год

📉 Увы, выбирать уже почти не из чего: офисы реализованы более чем на 95%. В экспозиции остались компактные форматы от 63 м2, отдельные этажи с видами на парк и «Москва-Сити», а также помещения ритейла на пешеходном трафике между метро, парком и «Авиапарком».

👥 Больше половины площадей купили конечные пользователи, в том числе владельцы малого и среднего бизнеса из соседних районов. По данным аналитического центра STONE, в 20 минутах ходьбы от квартала живут 44 тыс. человек - это и есть спрос на офис «у дома», о котором любят говорить, но который редко можно посчитать.

📍 Ходынка относится к Ленинградскому деловому коридору, где вакантность традиционно минимальная, а ставки аренды - одни из самых высоких в Москве. Плюс есть удобные выезды на ТТК, Ленинградский проспект и Звенигородское шоссе.

🌇 Венцом офисного квартала STONE на Ходынке станет офисный небоскрёб STONE SKY Ходынка с высотной отметкой 255 м, вышедший в продажу в августе 2026 года.

⚠️ Не является рекламой или инвестиционной рекомендацией

💬Дубль в MAX (на всякий)
  • 👍 4
  • 🔥 3
  • ❤ 2
  • 👀 2
  • 😁 1
Post #10039 1.01K
🌀 Штопор застройщиков или открытость - враг №1

📩 Я тут в контексте делистинга ПИК прочитал красивую теорию. Плохой фин.результат, раскрытый в отчётности, отпугивает часть покупателей, продажи падают. Следующий отчет ещё страшнее, а резонанс выше, продажи падают ещё жестче и так до самого банкротства. Штопор. А не было бы отчетности - всё было бы шито-крыто.

📊 Вообще-то это так. И тут самый показательный пример - SMLT. Я замерял падение продаж застройщика и действительно корреляция есть.

📢 Но есть важный момент - уровень шума. Я хорошо помню тот вечер, когда стало известно о том, что подмосковный монстр запросил помощь государства - мне позвонили и написали множество СМИ с просьбой это прокомментировать. То есть шум SMLT создали грандиозный - в один момент бо́льшая часть покупателей узнала и про убыток ₽2,3 млрд по результатам 2025 года, и про просьбу о помощи от государства.

🗣 Было так громко, что условная тетя Маша из Долгопрудного наконец-то узнала о проблемах SMLT. В результате был зафиксирован реальный спад продаж, вызванный недоверием покупателей к компании.

📉 Ну а дальше - поступлений на эскроу меньше, финансовые расходы выше, вот и убыток минус ₽22,3 млрд по результатам 1П2026. А что дальше? Ещё меньше продаж и ещё больше убыток? И так до победного?

🤷 Но есть и другая реальность. Замечательный застройщик «Эталон» убыточен годами (точнее с 2023 года). Ну и дальше? Об этом знаю я и пара тысяч додиков со SmartLaba. А шир.нар.массы и не в курсе. У ЛСР убыток за 1П2026 ₽57,6 млрд (~$666 млн) - в 23 раза больше, чем годом ранее. Who cares? У ФСК огромные проблемы с ковенантами по миллиардным кредитам в стекольном бизнесе. И чо?

🥱 Подавляющему большинству покупателей пофиг. Надежный застройщик, 100 лет на рынке, 100500 миллионов метров введено, тысячи счастливых семей и прочее бла-бла.

💵 И ведь покупают. Ну, конечно, пока из утюгов не заиграет похоронный марш.

❌ Так что сама по себе плохая отчётность - не причина штопора. Причина - это широчайшая огласка в непрофильных источниках информации, которые читает тетя Маша из Долгопрудного.

💬Дубль в MAX (на всякий)
  • 👍 23
  • ❤ 8
  • 😁 2
  • 💯 1
  • 👀 1
Post #10035 987
Post #10034 977
📱Вчера мне написала одна старинная знакомая. Её дочь прямо в этот день должна была подписывать ДДУ в проекте ПИК. И тут вышла новость про делистинг! Ручка зависла над договором - хотя нет, сделка была электронная, так что скорее рука зависла над кнопкой. Потребовалась разъяснительная бригада в моём лице.

❓Вопросы были простые: делистинг - это плохо? Застройщик не обанкротится? Дом достроят?

🔍 Я поизучал подобные кейсы в мире и выяснил, что случай ПИКа сильно отличается.

🇬🇧 Crest Nicholson, известный английский девелопер. Строит жилые дома с 1963 года, на бирже - аж с 1968-го. В 2007 году компанию выкупили банк HBOS и инвестор Том Хантер. Сделка финансировалась на заёмные деньги, причём по высшей оценке (прямо перед кризисом). Новые владельцы провели делистинг.

🏦 Однако долги оказались неподъёмными, и в 2009 году компания перешла к банкам-кредиторам. В 2010 году инвестиционный фонд Varde выкупил у Lloyds долю в 30%, к середине 2011-го довёл её до 80% и занялся расчисткой долгов. Уже в феврале 2013 года Crest Nicholson вернулась на Лондонскую биржу и торгуется там до сих пор. Несмотря на финансовые проблемы владельцев, компания продолжала строить и сдавать дома.

🇪🇸 Metrovacesa, один из крупнейших застройщиков Испании. В 2008-м, когда испанский рынок жилья рухнул, компанию забрали за долги кредиторы - Santander, BBVA и Banco Popular. Долг перед ними превышал €7 млрд. В 2013 году банки провели делистинг и начали приводить компанию в порядок. В частности, отчудили все проекты в коммерческой недвижимости, оставив жилую.

📈 Уже в феврале 2018 года Metrovacesa снова вышла на биржу, а с 2019 по 2023 год выплатила акционерам €522 млн дивидендов.

🧯 Важная оговорка! И Crest Nicholson, и Metrovacesa уходили с биржи из-за огромных долгов. ПИК перед уходом долг, наоборот, гасил - 20 августа досрочно погасил свой единственный собственный биржевой выпуск облигаций на ₽7 млрд, за полтора года до срока. Да и вообще у компании на счетах очень приличный запас кэша.

💰 Причина делистинга ПИК не в долге, а в том, что мажоритарий компании просто не хочет поддерживать статус публичной компании - и это, в общем-то, его право.

➕ Плюс у нас есть то, чего в полной мере не было у англичан, но в какой-то мере было у испанцев: защита денег покупателей через банк. В России деньги дольщиков лежат на эскроу-счёте до ввода дома в эксплуатацию, они не у застройщика. Так что защита покупателей остаётся несмотря на делистинг акций застройщика.

✍️ В общем, успокоил - как смог. Дочь моей знакомой сегодня подписала ДДУ.

⚠️ Не является рекламой или инвестиционной рекомендацией

👍 Спасибо, Кэп!
🔥 Ждём делистинг «Самолёта» по общемировым причинам
👀 Прощай, ПИК...

💬Дубль в MAX (на всякий)
  • 👍 18
  • 🔥 10
  • ❤ 3
  • 👀 3
Post #10033 1.12K
«Токарево» год спустя: прошла ли финансовая модель проверку временем?
 
🏭 В прошлом году на канале подробно разбиралась первая очередь промпарка «Токарево» с расчетами по двум сценариям: перепродажа после ввода и создание готового арендного бизнеса.
 
❗️Конечно, формировать окончательный диагноз еще рано: первый корпус пока не введен, арендаторы не заехали, фактический денежный поток не сформирован. Но одна важная контрольная точка уже пройдена – первую очередь почти полностью распродали до РНВ.
 
🏁 Относительно недавно Parametr открыл продажи второй очереди. Площадь блоков там начинаются от 547 м2, стоимость – от ₽70 млн вкл. НДС, готовность намечена на IV квартал 2027 года.
 
📊 По оценке самого девелопера Parametr, прогнозируемая арендная доходность лайт индастриал приблизитсяк 14–16% годовых без учета роста стоимости объекта, а окупаемость достигнет 6–7 лет.
 
🧮 Разумеется, в финансовой модели по новой очереди модели я бы отдельно проверял будущую ставку аренды, возможный простой, налоги и затраты на управление. Последнее, кстати, можно передать Parametr: инвестору совсем не обязательно самостоятельно осваивать профессию управляющего промышленной недвижимостью.
 
📍 Локация за год не изменилась: около 10 минут до МКАД по Новорязанскому шоссе, рядом метро «Котельники», МЦД-3 «Томилино» и Южно-Лыткаринская дорога, которая обеспечит связь с М-12. В доступе Люберцы, Дзержинский и Железнодорожный – территория с высоким кадровым потенциалом для будущих резидентов.

☝️ Промежуточный вывод достаточно простой. Распроданность первой очереди подтверждает спрос на формат - покупатели-эндюзеры и инвесторы уже проголосовали за Light Industrial в «Токарево» собственными деньгами.
  • 👍 8
  • ❤ 2
  • ✍ 2
  • 🔥 1
Post #10032 862
💰 Иногда лучшая инвестиция в недвижимость — та, которая не состоялась.

В канале очень интересного и нестандартного риелтора Алексея Калашникова есть показательный кейс.

Квартира стоила 8,6 млн рублей. Ещё до просмотра риелтор сторговал аж 300 тысяч — при комиссии 150 тысяч клиент уже оставался в плюсе. Затем Калашников проверил историю объекта, обнаружил серьёзный риск, а именно то, что предыдущим владельцем был человек с паспортом «недружественного государства». А это серьёзные юридические риски и гарантия потерять все 8,3 млн – подробности в кейсе.

☝️ Вот так и измеряется работа профессионального риелтора: не числом показов, а живыми деньгами. Интересно, что в 85% сделок Калашникова выгода клиента перекрывает комиссию. То есть, по сути, риелтор кормит сам себя, комиссия для клиента нулевая.

Клиенты называют Калашникова РешэлторомЪ. Покупателям он выбивает скидки, проверяет объекты профессиональными инструментами приёмщика, изучает документы. Продавцам помогает продать по верхней планке рынка. Работает лично в Москве и Петербурге, причём везде по питерскому ценнику.

Можно полистать его дневник — реальные сделки, юридические ловушки и ошибки тех, «кому риелтор не нужен».

Реклама. ИП Калашников А.Г. ИНН 891200631903 Erid: 2W5zFGFAokd
  • 😁 5
  • 👀 3
  • 🤔 2
  • 🤯 1
Post #10031 856
📊 NF GROUP выпустила сразу два релиза по light industrial - по Московскому региону и по Петербургу с областью.

Москва и область
📈 К концу 2026 года объем качественных объектов классов А и В может дойти до 1,59 млн. м2 - в 1,76 раза больше, чем год назад, и почти втрое больше, чем в конце 2024 года. Сегмент, которого пять лет назад толком не существовало, за два года превращается в полноценный класс активов. В первом полугодии ввели 60,3 тыс. м2, но это не спад, а перенос сроков: на второе полугодие заявлено около 627 тыс. м2, из них 185 тыс. м2 - многоэтажные объекты. Их доля к концу года может достичь 19%.

📍Поглощение в одноэтажных объектах держится на уровне прошлого года - 131 тыс. м2 против 127 тыс. м2, вакансия почти не изменилась и составляет 13,2%, а в строящихся проектах законтрактовано уже 55,4% площадей против 35% в конце 2025 года. Арендаторы разбирают объекты до ввода. Цена продажи прибавила 3,1% и дошла до ₽129,7 тыс. за м2, а ставка аренды скорректировалась на 5%, до ₽13,2 тыс. за м2 в год без НДС и ОРЕХ.

Петербург и область
🔍 Здесь рынок на порядок меньше и в другой фазе. По предварительным итогам девяти месяцев предложение выросло на 22%, или на 26 тыс. м2, и достигло 144 тыс. м2, из которых 45,5 тыс. м2 - класс А. До конца года рынок может пополниться еще более чем на 60 тыс. м2, то есть прибавить почти половину объема за квартал с небольшим. Для сегмента, который только формируется, это очень бодрый темп.

💰 Класс А сдают по ₽12 тыс. за м2 в год и продают по ₽110 тыс. за м2 - цена с начала года выросла на 5%. Класс В: ₽10,5 тыс. аренды и ₽64 тыс. за м2, причем цена продажи не двигалась вообще.

☝️ Выводы: Москва прошла стадию дефицита, объектов стало больше, форматов тоже, но важно, что спрос никуда не делся - он есть и живой. Петербург повторяет тот же путь с отставанием в пару лет.

👍 Пора заходить
🔥 Налицо сдутие пузыря
👀 Мне по 🥁
  • 👍 6
  • 🔥 2
  • 🤔 2
  • 👀 1
Post #10030 988
Легенды и мифы light industrial

💡 Некоторые не очень удачливые девелоперы проектов light industrial продают инвесторам красивую идею: спрос на аренду блоков вот-вот расширится за счёт логистов, которые станут партнёрами Wildberries и Ozon в рамках их кампании по диверсификации логистики, и за счет селлеров маркетплейсов, создающих свои собственные интернет-магазины на фоне стабильно растущих отчислений WB и Ozon. В общем, лови момент, инвестор, большой и маленький - покупай лайт сегодня, ведь завтра будет дороже.

🛡 Для начала о том, что маркетплейсы придумали, чтобы снизить риски прилетов БПЛА:
🔹 Wildberries открывает партнёрские пункты приёма товаров в помещениях от 100 м2, платя вознаграждение партнёру за каждую принятую коробку. Фактически WB выращивает арендаторов-логистов для нужд собственного бизнеса.
🔸 Ozon также собирается привлекать партнёров в 29 городах, способных обеспечить этому маркетплейсу склад от 1,5 тыс.м2 и работу по стандартам маркетплейса.

🔥 Про опыт и компетенции, как я понимаю, речь не идет. К сожалению, у WB и Ozon подгорает в прямом смысле этого слова, поэтому дыры в логистике нужно затыкать сверхсрочно. Ну и будущими партнерами рискуют оказаться стартапы с низким качеством управления (в теории, я могу ошибаться). Каковым окажется качество такого арендатора - большой вопрос.

⚖️ Важно: маркетплейс в этой схеме не становится арендатором помещения. Он становится заказчиком услуги, помещение снимает и оплачивает партнёр. История полностью аналогичная ПВЗ. С полностью аналогичными рисками операторов ПВЗ.

💸 Теперь про селлеров с собственными интернет-магазинами. По данным отраслевой ассоциации АПЭТ, комиссии Ozon во II квартале 2026 года дошли до 47,8% от базовой цены товара, это рост на 29,2 п.п. год к году. У WB примерно то же самое. И да, INFOLine фиксирует рост запусков независимых интернет-магазинов на 40-50%.

🧮 Вот только содержать интернет-магазин со своим складом и логистикой это совсем не то же самое, что торговать на WB или Ozon. И более того - из наличия собственного интернет-магазина не «вытекает» собственный склад: фулфилмент можно отдать стороннему оператору. Итого логическая цепочка, выстраиваемая девелоперами - явно цепочка с большой натяжкой.

✅ Всё вышесказанное однако не означает, что инвестировать в Light Industrial не нужно. Нужно очищать зерна от маркетинговых плевел - «новый импульс» для LI в свете последних событий может оказаться дезинформацией или кратковременным всплеском, но не устойчивым трендом.

🏗 Главный драйвер спроса на LI сегодня в Москве - компании, от которых мэрия Москвы освобождает промзоны под реализацию КРТ. Этот импульс был, есть и пока что будет. Инвестору в Light Industrial и малые складские форматы стоит оценивать проекты не с точки зрения будущего спроса от селлеров и логистических партнеров WB-Ozon, а с точки зрения спроса выдворяемого из Москвы прямо сейчас склада дистрибьютора дверной фурнитуры.

🤔 Как это относится к частным инвесторам в недвижимость? Никакие фундаментальные факторы и новые импульсы не заменят нормального инвестиционного анализа и финансового моделирования. Лучше лапша в тарелке, чем лапша на ушах.
  • 🔥 9
  • 💯 6
  • ✍ 3
  • ❤ 2
  • 👀 1
Post #10029 1.02K
🟠 Совет директоров застройщика ПИК одобрил делистинг акций компании на Московской бирже.

✅ Как я и прогнозировал. Теперь буду пытаться расшифровать ситуацию внутри компании на основе отчётности по РСБУ - ее ПИК обязан публиковать пока не перерегистрируется из ПАО в ЗАО.

☝️Такое тоже возможно, и это логичное продолжение истории.
  • 👏 5
  • 🔥 2
  • 🤔 2
  • 💯 1
  • 🍾 1
Post #10028 993

Forwarded from STONE

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 9
  • 👏 3
  • 🍾 3
  • 👍 2
  • 👀 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →