
Держим руку на пульсе: самое важное на этой неделе
Сегодня на Уолл-стрит начинается довольно насыщенная неделя.
Во вторник отчитаются крупнейшие американские банки, в среду выйдет «Бежевая книга» ФРС, а в четверг инвесторы получат данные по CPI и PPI за сентябрь.
При этом американские акции продолжают обновлять максимумы: S&P 500 прибавил более 14% с начала года. Так что теперь инвесторам предстоит оценить, насколько текущие котировки подкреплены корпоративными результатами и сохраняется ли пространство для дальнейшего роста.
Ниже - главные события недели 👇
📊 Ускорение инфляции - главный риск для рынка
В среду, 14 октября, выйдет сентябрьский CPI. Консенсус-прогноз предполагает ускорение общей инфляции до 3,6% г/г против 3,4% в августе. Базовая инфляция, исключающая продукты питания и энергоносители, по оценкам аналитиков, составит 2,5% г/г.
В четверг внимание переключится на индекс цен производителей (PPI) и розничные продажи.
При этом до следующего заседания ФРС, которое состоится 28 октября, остается не так много времени. Опубликованный на прошлой неделе протокол предыдущего заседания ФРС показал, что регулятор допускает возможность дополнительного повышения ставки до конца года. При этом конкретные сроки такого шага остаются неопределенными.
Среди ключевых моментов протокола отмечу, что:
(i) Все участники заседания поддержали повышение процентной ставки.
(ii) Ещё одно повышение ставки рассматривается как необходимый шаг, однако сроки его проведения остаются неопределёнными.
(iii) Темпы роста цен на базовые товары и базовые услуги по-прежнему остаются повышенными.
(iv) Базовая инфляция по PCE за последние три месяца заметно ниже, чем за последние
12 месяцев. При этом краткосрочный показатель отличается более высокой волатильностью.
(v) Инфляционные риски по-прежнему смещены в сторону повышения, что свидетельствует о сохранении жёсткой позиции ФРС.
(vi) Рынок труда находится вблизи уровня полной занятости или уже достиг его. Это означает, что будущие публикации макро по рынку труда, вероятно, не будут оказывать существенного влияния на рынки, за исключением случаев выхода резко отклоняющихся от ожиданий данных.
После публикации протокола рыночная вероятность повышения ставки в октябре снизилась примерно с 20% до 17%, а в декабре - с 84% до 78%.
🏦 Банки открывают сезон отчетности
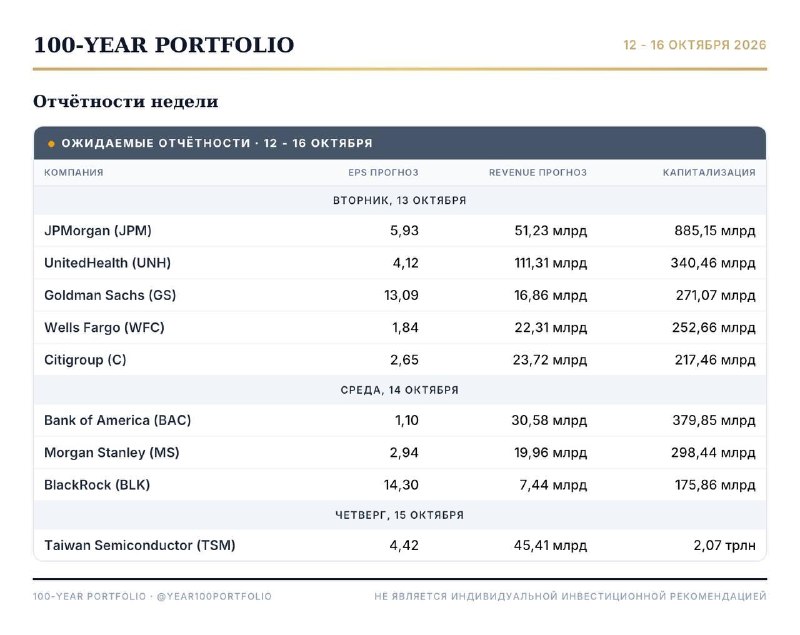
Во вторник результаты представят JPMorgan Chase, Goldman Sachs, Wells Fargo и Citigroup. В среду к ним присоединятся Bank of America, Morgan Stanley и BlackRock.
На фоне роста доходностей казначейских облигаций акции банков в последнее время выглядели слабо: индекс банков S&P 500 снизился на 7,5% за последний месяц.
Инвесторы будут оценивать финансовые результаты, динамику кредитования и комментарии руководства о перспективах бизнеса.
Ожидания аналитиков на сезон отчетности при этом остаются высокими. По данным FactSet, рост совокупной прибыли компаний из S&P 500 составит 29,6% в третьем квартале. Если данный прогноз оправдается, это станет третьим кварталом подряд с ростом прибыли свыше 25%.
🤖 Технологические гиганты: что ждать на этой неделе
В четверг отчитается Taiwan Semiconductor (TSMC). В фокусе внимания будет динамика выручки, прогнозы компании и спрос на чипы для ИИ.
В тот же день Tesla, согласно опубликованным планам, должна представить следующее поколение Roadster. А Apple во вторник проведет мероприятие, посвященное продуктам для умного дома.
🇺🇸 В понедельник, 12 октября, в США отмечают День Колумба.
Американский фондовый рынок работает в обычном режиме, однако рынок казначейских облигаций США закрыт.
#weekly_macro
Post #179
83

- 🔥 8
- 👍 1