TGViewer
Channel Public Channel
🍯 Горшочек, вари! | Ковтун Александр

🍯 Горшочек, вари! | Ковтун Александр

@willberich

Профессиональный финансист Александр Ковтун разбирается в финансовой грамотности: что мы делаем с деньгами и что деньги делают с нами?

ОФГ: paywall.pw/wbr_ofg

Связаться: @wbr_feedback_bot
Сотрудничать: @wbr_pr_bot
Subscribers
1.8K
Photos
162
Videos
5
Links
600

Showing posts older than #615 · Back to latest

Older Posts 20 shown
Post #614 1.31K
О том, для чего платить самому себе новогодний бонус

Ну что, мы вроде разобрались с тем, что и почему нужно сделать сразу после того, как получим новогоднюю зарплату/премию.

Но зачем это делать? Для чего? С какой целью?

Да, вчера уже прозвучало, что «плата самому себе – формирует нашу привычку откладывать и тратить меньше того, что мы зарабатываем». Но это – довольно общие слова. И для многих они на 80% состоят из воды. Которая уходит в песок снег.

Зато у каждого из нас есть какие-то свои желания, мечты и даже цели. И именно цели и будут ключевым ответом на вопросы о том, зачем откладывать, сберегать или инвестировать.

Наличие осознанной цели, конкретного предмета, действия или события в будущем, для которого предназначены наши накопления, может стать дополнительным и даже основным мотивом. И раз уж так вышло, что впереди конец года, то настало самое подходящее время для того, чтобы задаться вопросами о целях.

Подводите ли вы итоги года? Ведете ли список или дневник целей? Ставите ли себе задачи на год, два, три, пять?

Если нет, самое время налить себе кружку горячего чая или вкусного кофе и начать. Если да, то продолжить.

Специально для этого в Горшочке был целый раздел о целях. А в будущем году запустится отдельный курс – сейчас он как раз проходит завершение в бета-тесте. А вот и краткая инструкция для всех, кто уже понял, что без цели всякое движение почти не имеет смысла👇🏻

Ведь если мы не знаем, куда идем, то нам все равно, куда идти.

1️⃣ Начнем с того, о чем мечтаем. Выпишем себе в список все, что сможем вспомнить или придумать. Конечно, с первого раза может и не получиться, но никто не запрещает нам возвращаться к этому списку снова и снова. Найти там хотя бы 20, 30, 50 позиций. Сможем?

Это будет категория «хочу».

2️⃣ Затем добавим то, что нам требуется или необходимо. Мы не всегда именно хотим этого, но это будет нам полезно, важно или просто нужно. Обычно это средние цели, которые подкидывает нам течение нашей жизни и ее новые этапы. Бывает, что о некоторых будущих поворотах нам ничего пока неизвестно, но даже здесь мы можем воспользоваться советами тех, кто уже видел то, что нам только предстоит увидеть. Сколько здесь набирается строчек?

Это будет категория «надо».

3️⃣ Затем попробуем везде проставить крайние сроки, в которые мы хотели бы (или нам нужно) достичь каждого пункта. Либо время, которое потребуется на их выполнение. И следом выделим среди всех позиций наиболее важное, самое-самое.

Это будет категория «важно».

4️⃣ После разделим все записи на два типа – жизненные и финансовые. Ко второй будет относиться всё то, что мы можем напрямую рассчитать или оценить в деньгах. К первой – все остальное. Это поможет нам на своем примере понять, что не все зависит от денег (хорошая новость!). И перейти к цифрам там, где это возможно.

Кстати, какие цели для вас важнее, жизненные или финансовые?

5️⃣ Наконец, выпишем на отдельный лист то, что вошло в категории «хочу» и «надо» с пометкой «важно» и с крайними сроками в течение следующего года (или со сроками выполнения в пределах года).

🥳 Ура!

Мы только что сделали свой первый (или, надеюсь, очередной) шаг к финансовому планированию. Получили список желаний на ближайший год. Осталось превратить их в цели, пользуясь, например, техникой SMART. И сделать их ориентиром для своих личных финансов и накопления.

😉 А если проделать это же упражнение, но со сроками 3 года, 5 лет или больше, то можно получить долгосрочную финансовую основу и мотив платить самому себе не только на Новый год, но и вообще каждый раз, когда на телефоне звенит то самое уведомление.

#цели #НГ2022

P.S. А вы ставите себе цели?
  • 👍 1
Post #612 1.38K
О том, что надо сделать с предновогодними деньгами в первую очередь

Речь про зарплату, бонус, премию, доплату – все что угодно. Особенно про зарплату, ведь в декабре мы получаем ее, как правило, сразу в полном объеме – из-за длинных праздников.

Ну что, заветная смс-ка получена, банковский счет обновлен. А что нужно сделать в первую очередь СРАЗУ после этого?

Заплатить самому себе. Как минимум, 10% от общей суммы.

Заплатить – это значит отложить, сберечь, убрать с глаз долой, чтобы не было соблазна и легкой возможности все потратить.

Куда именно убирать, вы и так уже знаете – а если нет, мы обсудим это снова на этой неделе. А пока, можно и в комод или под диван, главное сделать это. Применить правило 10%.

Важное замечание: заплатить самому себе надо сразу после получения дохода, в первую очередь.

Не стоит откладывать это сбережение на потом, на конец месяца (или года). Мы так уже делали – откладывали момент такой оплаты самому себе – и что? Разве что-то из этого вышло? Взгляните на свою справку 2-НДФЛ за текущий год или прошлый. У многих ли из нас накопления приросли на 10% от суммы всех доходов? Вот-вот..

Если для нас это впервые, то можно считать такое действие репетицией того, что обычно называют «начну с понедельника». Как раз год заканчивается, впереди новый большой «понедельник» - так давайте накануне попробуем то, чем стоит заниматься и дальше. Договорились?

Возможно, нам будет сложно решиться на такой шаг. Во-первых, непривычно, во-вторых – страшно. Оно и понятно, ведь любые деньги можно потратить, особенно когда Новый Год на носу. Подарки, праздничный стол, развлечения, отпуск. Причин и способов потратить деньги – целое море. Кажется, что на все точно не хватит.

Ну да, может быть и не хватит. Но должно хватить на самого себя – это точно. Разве мы этого не заслужили? Хотя бы в качестве новогоднего подарка!

Научиться платить самому себе (сделать первый или очередной шаг) – очень важный элемент личной финансовой грамотности. Базовый. Фундаментальный.

Из таких вот оплат создается финансовая подушка (что это?), досрочно гасятся долги, формируются регулярные инвестиции, с помощью которых достигаются наши средние и крупные цели.

Плата самому себе – формирует нашу привычку откладывать и тратить меньше того, что мы зарабатываем. А это важнее, чем просто много зарабатывать. В итоге у нас появляется та самая норма сбережения, размер которой в конце концов оказывает сильнейшее влияние на достижимость наших финансовых целей, в том числе желаемого уровня пенсионных доходов.

Кстати, именно стабильная и достаточная норма сбережения позволяет прийти к FIRE – финансовой независимости и ранней пенсии.

Так что причин у такого платежа самому себе предостаточно. Но самое главное, мы действительно можем себе это позволить. Надо только попробовать один раз и затем продолжать снова и снова.

Тем более, что есть не только причины «почему», но и конкретные ответы «для чего». И хотя они у каждого свои, завтра мы обсудим их в общем виде.

Ну как, убедил вас, попробуете?

#начало #НГ2022
  • 👍 1
Post #611 1.67K
О том, как завершается год

Накануне Нового Года мы немного отойдем от привычной схемы публикаций и отложим пока тему о наших доходах.

Взамен поговорим о насущном. Не секрет, что на прошлой, этой или, на крайний случай, на будущей неделе, многим придут заветные смс о зарплате и премии. Самое время проявить финансовую грамотность!

▪️Завтра - о том, что стоит сделать с этими деньгами в первую очередь, и почему.
▪️В четверг - о том, как с их помощью получить то, чего действительно хочется (или хотя бы начать движение к этому).
▪️В пятницу - о том, как и где стоит хранить накопленное, что особенно важно накануне праздников и после повышения ключевой ставки.
▪️И на выходных - о том, как же тратить, чтобы потом не остаться без штанов или в новых долгах.

Вот такие планы!

#канал

P.S. Кстати, на будущей неделе мы подведем итоги года для Горшочка, а также соберем ваше ценное мнение по его содержанию, публикациям и т.п.
И не просто так, а с конкурсом, Новый Год же! Так что не пропустите
😉
  • 👍 1
Post #610 1.76K
​Цифровая пятница: о том, каковы карманы у наших детей

💰 500-1000

рублей – такова сумма, которую 60% россиян выделяют своим детям в качестве ежемесячных карманных расходов, сообщают результаты исследования СберСтрахования и Rambler.

Еще 30% респондентов дают своим детям от 1 до 5 тысяч рублей ежемесячно, и только 10% более 5 тысяч.

При этом, 89% жителей России в возрасте от 18 до 50 лет хотели бы научить детей финансовой грамотности, 82% считают важным объяснять детям необходимость копить и откладывать, а 18% опрошенных полагают, что этому должен научить опыт.

Если у вас есть дети, сколько вы даете им денег на карманные расходы каждый месяц? 👇🏻

#цифры

P.S. Кстати, с 1 сентября 2022 года в первом и пятом классах введут новые стандарты обязательного преподавания финансовой грамотности. Возможно, когда-то даже станет обязательной подписка на канал «Горшочек, вари!» 😂
  • 👍 1
Post #609 1.65K
О том, чем закончился второй сезон

Аудиподкаст «Горшочек, вари!» завершил свой уже второй по счету сезон. Позади очередные 10 (+1) выпусков и разбор того, какие финансовые (и не только) концепции нас окружают и к чему они могут нас привести.

Больше тысячи подписчиков на Яндекс.Подкастах и десятки тысяч прослушиваний. А еще попадание в рейтинг Топ-новых подкастов за 2021 год! И все благодаря вам! 💪🏻💪🏻💪🏻

Для тех, кто еще не слушал, ниже краткий анонс каждого эпизода.

🎧 11. О том, каким будет 2ой сезон финансовой грамотности - ссылка
Краткий анонс второго сезона и его наполнения: FOMO, YOLO, FIRE, казино, недвижимость и прочие пока еще не совсем понятные слова и идеи.

🎧 12. О том, что такое YOLO и FOMO - ссылка
Как страх что-то упустить или желание жить сегодняшним днем влияет на наше финансовое поведение?

🎧 13. TrueStory: О том, как переехать на Бали, найти баланс и жить по YOLO - ссылка
Обсуждаем с Машей поиск в жизни баланса между сегодня и завтра, удовольствиями и ответственностью.

🎧 14. О том, что такое F.I.R.E. - ссылка
С какой суммой можно послать к черту нелюбимую работу и откуда у этой идеи ноги растут?

🎧 15. TrueStory: О том, как развести F.I.R.E. и не обжечься - ссылка
Обсуждаем с Максимом Ильиным поиск безопасного пути к ранней финансовой независимости.

🎧 16. О том, есть ли разница между финансовым рынком и казино - ссылка
Почему (или для кого) финансовый рынок совсем не похож на игровые столы в казино?

🎧 17. TrueStory: О том, как делать инвестиции, а не ставки - ссылка
Обсуждаем с Алексеем Астаповым, как перестать играть и начать инвестировать.

🎧 18. О том, что скрывается за инвестициями в недвижимость - ссылка
Какой способ инвестиций в недвижимость из самых популярных работает лучше других?

🎧 19. TrueStory: О том, чего ждать от инвестиций в железобетон - ссылка
Обсуждаем с Сергеем Кочетовым практику инвестиций в коммерческую и жилую недвижимость.

🎧 20. О том, что такое альтернативные инвестиции - ссылка
Во что можно инвестировать, кроме фондового рынка, и зачем это делать?

🎧 21. TrueStory: О том, как можно заработать на чужой креативности - ссылка
Обсуждаем с Яной Пономаренко способы вложения в современную креативную индустрию.

#итоги #подкаст #канал

🙌🏻 Расскажите в комментариях о том, какой эпизод вам понравился больше всего и почему?
  • 👍 1
Post #608 1.29K
  • 👍 1
Post #607 1.4K
О том, как еще нужно использовать знания о реальном доходе

Пора завершить нашу небольшую сагу о реальном доходе от нашего труда.

И у нас все для этого есть:
- мы уже знаем, сколько денег мы в действительности получаем от нашего труда, когда вычитаем из выручки затраты на сам этот труд
- мы уже знаем, сколько мы в действительности тратим времени на этот труд

Пора сложить два плюс два. Точнее разделить одно на другое. Реальный доход от нашего труда поделим на время, реально затраченное на этот труд. И получим настоящую, фактическую, стоимость нашего часа. Это и будет итоговое ее значение.

Теперь, если мы принимаем идею о том, что стоит стремиться к высокой маржинальности, то стоит стремиться и к тому, чтобы совершать меньше усилий, а получать больше.

Но как это сделать?

1️⃣ Прежде всего, надо увеличивать собственную маржинальность: уменьшать время, за которое мы получаем ту же единицу дохода, или увеличивать сумму дохода, получаемый за ту же единицу времени.

Перевожу: в первую очередь надо вкладывать в себя. Деньги и время, усилия и знания.

Речь идет о том, чтобы повышать качество нашего человеческого капитала. И для этого стоит учиться, приобретать навыки и специализироваться в них, расширять кругозор и круг общения, учиться отдыхать и восстанавливать силы. И, самое главное, не забывать о здоровье.

Очень часто именно этим приходится жертвовать в погоне за капиталом, как человеческим, так и финансовым. Но! От него зависит, как пик нашей физической формы и его продолжительность, так и длительность того периода, когда мы можем трудиться (неважно, физически или умственно).

📍Поэтому первая мысль: наш доход – это наша стоимость. А сколько мы стоим, зависит от нас. Правда мы почему-то не всегда связываем вместе тот объем инвестиций, который мы в себя реально сделали, с тем уровнем дохода, который хотели бы. А зря!

2️⃣ И второе: вслед за маржинальностью человеческого капитала надо увеличивать маржинальность и финансового капитала, т.е. наших денежных потоков.

Снова перевожу: чем больше становится наш пассивный денежный поток, тем выше наша финансовая маржинальность.

Об этом же, кстати, нам говорит и старая добрая теория четырех денежных потоков (с которой я вам уже, наверное, оскомину набил). Но задумайтесь: трудовая (и трудовая премиальная) деятельность требует от нас вложения сил и времени в обмен на деньги. До поры до времени это работает, но рано или поздно эти потоки иссякают. Теневой поток зачастую вообще не зависит от нас (либо частью, либо полностью) и может закончиться сам по себе.

А вот финансовый, на первый взгляд, представляет собой ту самую идею о маржинальности: мы ничего не делаем с деньгами, а они сами работают на себя (и нас) и постепенно умножаются, превращаясь в капитал.

📍Поэтому вторая мысль: наш доход должен создавать нам капитал и будущие доходы. Об этом многие задумываются, но многим это кажется трудным или даже не реализуемым. И снова зря!

Так что в число наших идей по увеличению дохода обязательно войдут обе эти мысли. Более того, они станут фундаментом наших обсуждений, а все остальное будет только приложением, даже массовкой.

🤷🏻‍♂️ Такие дела! Согласны?

#доходы
  • 👍 1
Post #606 1.25K
О том, что такое неденежные доходы

Очень часто мы имеем ввиду только деньги, когда говорим о доходах или о заработной плате, в частности. Однако денежные доходы – лишь один из видов дохода, пусть и наиболее распространенный.

Но что же тогда такое неденежные доходы? Если отвечать по-простому, то это все доходы, которые мы получаем не в форме денежных средств. А теперь давайте поподробнее.

Неденежные доходы бывают материальными и нематериальными.

📍К первой категории чаще всего относят доходы, получаемые в натуральной форме. Например, фермер продает большую часть своего урожая и получает за это деньги – денежные доходы. При этом какую-то часть он может забирать себе – и это будет натуральным доходом. Или работники предприятия могут получать часть своей зарплаты в натуральной форме, в виде продукции своего работодателя. Такая практика была распространена в 90-ые годы в России.

Кстати, сегодня тоже можно получать часть зарплаты в натуральной форме. Правда только с нашего согласия и не больше, чем 20% от дохода. И стоимость такой натуры должна оцениваться по рынку.

Еще к материальным натуральным доходам можно отнести питание или одежду, если они предоставляется организацией (не компенсацию понесенных нами расходов, а именно их оплату).

Я бы назвал такие натуральные доходы прямыми. Потому что еще есть и косвенные. Например, многие офисные работники получают доступ к бесплатной канцелярии, офисной бумаге и т.п. Наверняка вы понимаете, о чем это я 😉 Так вот это тоже доходы в натуральной форме. Правда, не прямые, а косвенные.

На мой взгляд, основная разница в том, что косвенные доходы не относятся напрямую к деятельности бизнеса, в котором занят работник. Также они чаще всего не могут быть напрямую проданы, то есть обращены в деньги. Тем не менее, они дают косвенную выгоду, т.е. доход. К тому же на прямые натуральные доходы распространяется налогообложение личных доходов, а на косвенные – вряд ли.

📍Но самая интересная и сложная категория - это нематериальные доходы.

Сюда попадает, например, оплата проезда (опять же оплата, не компенсация), обучение, добровольное медицинское страхование, создание «выгодных» рабочих или внерабочих условий, корпоративные мероприятия, даже услуги принтера или сканера. Многое из того, что служба по персоналу называет нематериальной мотивацией, в конечном счете и оказывается нашими нематериальными неденежными доходами. Многое, но, конечно же, не все.

Скажем, дополнительный выходной день с сохранением заработной платы – да. А публичная похвала или именная грамота – нет. Гибкий график с возможностью работы из дома – подходит, а красивый и удобный офис – нет.

При желании нематериальные неденежные доходы тоже можно разделить на прямые и косвенные. Как вариант, считать прямыми те, что дают нам прямую выгоду – улучшение здоровья, новые знания. А остальные – косвенными. Но это уже точно погружение в теорию для исследователей этого вопроса.

Зачем же нам это знать с точки зрения практики?

Кроме того, что подобное знание расширяет наши возможности получения дохода или осознания того, что и где мы зарабатываем (или не зарабатываем), есть кое-что ещё и в плане личной финансовой грамотности.

Дело в том, что часть неденежных доходов мы будем записывать, учитывать и планировать в наших доходах.

То, что мы хотим или можем продать, пойдет в раздел «Доходы» и увеличит его. А то, что мы потребим сами – пойдет в «Расходы» и уменьшит их.

Иными словами, важно понимать, что относится к нашим неденежным доходам и каковы они. Ведь в случае их изменения (например, смены работы) могут снизиться наши фактические доходы или, наоборот, могут неожиданно вырасти наши расходы.

#доходы

А какие у вас есть неденежные доходы?
  • 👍 1
Post #605 1.3K
Цифровая пятница: о том, что пора доставать зачетки

🙋🏻‍♂️ 3

дня осталось, чтобы проверить свои знания по финансовой грамотности и принять участие в зачете от Центрального Банка и Агентства Стратегических Инициатив.

Всероссийский онлайн-зачет по финансовой грамотности пройдет с 30 ноября по 13 декабря 2021 года. В нем будет 30 вопросов по различным темам: цифровая безопасность, инвестиции, финансовое мошенничество, страхование, общая финансовая грамотность, пенсия, налоги, защита прав потребителей, банки. Личный и предпринимательский зачет можно получить на двух уровнях: базовом и продвинутом.

А все, кто наберет больше 20 правильных ответов, получит именной сертификат.

Давайте узнаем, насколько хорошо мы подкованы в финансовых вопросах и попробуем получить зачет по финансовой грамотности. Ссылка для регистрации и участия: https://finzachet2021.ru/

Кстати, пройти можно не только индивидуально, но в составе команды. Командный зачет пройдет в отдельные дни – 14 и 16 декабря.

#цифры

P.S. Поделитесь, сколько набрали баллов и на каком уровне?
  • 👍 1
Post #604 1.3K
​О том, как можно заработать на чужом креативе

На прошлой неделе вышел финальный выпуск второго сезона в нашем подкасте. Там мы обсуждаем практический пример инвестиций в альтернативные активы – присоединяйтесь.

Внутри: Яна Пономаренко из Co-Fi, лейблы и киностудии, краудлендинг, популярные артисты, инвестиционные ожидания, предел риска, раунды финансирования и альтернативы для традиционных вложений. А также о том, в клип какой современной певицы можно вложиться уже сейчас.

#канал #подкаст

P.S. Павел Воля, Сергей Николаев, Максим Леонидов, Dante, Студия Союз и другие – тоже там 😜
  • 👍 1
Post #603 1.4K
О том, куда уходит время

Еще в первом сезоне нашего подкаста прозвучала мысль о том, что богатство можно измерять в свободном времени. Пора развить ее совместно с изучением прибыли от нашей трудовой деятельности.

Сколько часов в день мы тратим на работу в среднем?

Уверен, каждый знает ответ на этот вопрос. Но давайте все-таки уточним.

Те, кто работают по найму, могут начать с того, сколько часов прописано в трудовом договоре. Возьмем наиболее популярный случай: график 5/2 по 8 рабочих часов в день. Если у вас иной график или вы работаете на себя – подсчет изменится в цифрах, но не изменится в логике.

▪️И эта самая логика уже дает нам подсказку – рабочих часов по 8 в день, но на работе мы проводим обычно 9 – например, с 9 до 18. Да, этот час (или полчаса) мы не работаем, а обедаем – но это все равно время, которое отдается рабочему процессу.

▪️Но разве никто не задерживается на работе? Никогда-никогда? У каждого свой подход к разделению личного и рабочего времени, но как минимум минут 15 стоит приплюсовать. А у кого-то может быть и час пятнадцать и даже больше (😬сочувствую!).

▪️Затем стоит вспомнить о времени на дорогу. В больших городах это могут быть и несколько часов (привет работающему в Москве Подмосковью). Возьмем нечто среднее – 45 минут.

▪️А перед тем как выйти или выехать из дому многим из нас требуется подготовка. Я имею ввиду не утреннюю зарядку, умывание или завтрак – а именно то, что мы делаем из-за (или для) нашей конкретной работы. Выбираем специальную одежду и аксессуары, готовим или собираем еду с собой и т.д. То, что связано именно с предстоящей трудовой деятельностью.

▪️Кстати, а как насчет времени, которое уходит на покупку того, что нужно именно для работы. Той же самой офисной одежды (если вам нужно соблюдать статус или дресс-код), каких-то конкретных вещей (например, поход в магазин за контейнерами, в которых мы носим еду на работу или сумки и т.п.).

Свои личные примеры каждый из нас сможет вспомнить и подобрать с легкостью. Главное уловить мысль о том, что я имею ввиду.

▪️Затем давайте вспомним, что происходит после работы. Часто ли мы возвращаемся домой полные сил и энергии? Или нам нужно время на отдых от труда, на релаксацию, на то, чтобы снять напряжение? И время – на то, чтобы посидеть перед экраном, посмотреть в потолок, развеяться в баре, ресторане, кинотеатре или торговом центре.

Это еще называется «отвлекающие развлечения». В том числе просмотр сериалов, кстати. Когда (и если) это связано с напряжением от работы – это тоже время, потраченное нами на работу (только косвенно, а не напрямую).

▪️Если развивать эту мысль, то здесь же окажутся наши издержки времени, которые уходят на визиты к врачу, на больничные отпуска. И даже многие обычные отпуска окажутся в категории «мне надо в первую очередь отдохнуть от работы», а не «как здорово, что я просто так могу посмотреть мир». Понимаете?

▪️И, наконец, прочие мелкие издержки, тоже связанные с работой. У каждого они свои и заметить их очень и очень трудно. Но вот самый доступный пример: наши разговоры о проблемах на работе – можно ли считать их временем, потраченным на работу? Скорее да, чем нет.

Да, некоторые расходы не подойдут всем и каждому. Некоторые случаются с нами не ежедневно, а разово. Но если прикинуть их и рассчитать среднее, то получится явно больше тех 8 часов 10 часов, с которых мы начали.

Давайте попробуем, сделаем это для себя – рассчитаем то количество времени, которое лично мы напрямую или косвенно уделяем работе.

После, исключительно математически, добавим к нему время на сон, 8 часов (хорошо, 6 часов). И вычтем получившуюся сумму из 24-часового дня. То, что останется в итоге – это и есть наше свободное время.

Не личное, а именно свободное. То время, в которое мы сами решаем, что делать и зачем, исходя только из наших личных желаний. По-настоящему свободное.

#доходы

Ну как? Что получилось, к каким выводам удалось прийти?
  • 👍 1
  • 😢 1
Post #602 1.21K
О том, как защищаться от финансовых мошенничеств

Вероятно, это последнее напоминание о курсах в Школе Московской Биржи в этом году 🙌🏻

Сегодня, с 19:15 до 21:15 по московскому времени в Школе пройдет мой авторский (и бесплатный) вебинар, посвященный финансовым мошенничествам.

На нем вы научитесь:
📍 разбираться в том, какими бывают и как работают различные финансовые мошенничества
📍 разбираться в отдельных когнитивных искажениях
📍 защищаться от наиболее популярных видов финансового мошенничества
📍 выстраивать базовый уровень защиты своих персональных данных и сбережений

Мастер-класс особенно подойдет тем, кто не знает, что такое социальная инженерия, сталкивается со звонками из «служб безопасности», не уверен в сохранности своих данных или сбережений, не хочет стать жертвой современных аферистов или уже сталкивался с такими ситуациями лично.

Как и обычно, на нем я не буду давать инвестиционные рекомендации, продавать вам успешный успех или рекламировать еще какой-то более профессиональный, но платный курс. Зато расскажу о том, что нам всем стоит знать уже сегодня.

И поделюсь кратким и красочным гайдом о том, как выстраивать свою «гигиеническую» цифровую защиту.

📆 07 декабря в 19:15 МСК, участие бесплатное, регистрация по ссылке на сайте Школы: https://school.moex.com/courses/12017

Буду ждать! 🤗

#защита #материалы #обучение

P.S. Если вы уже принимали участие в этом вебинаре, эта версия, скорее всего, понравится больше.
  • 👍 2
Post #601 1.23K
По понятиям: маржа, маржинальность и наценка

После изучения отличий между выручкой и прибылью стоит вспомнить и про маржу с наценкой. В этих понятиях, как правило, еще проще запутаться без подготовки.

📍Маржа – это разница между ценой и себестоимостью чего-либо.

Ее можно считать как в абсолютных величинах (например, в рублях), так и в относительных (в процентах). При этом в абсолютном значении маржа очень похожа на прибыль, однако фактическая прибыль (например, чистая) получается после того, как из маржи вычитаются разные обязательные расходы, включая налоги. Поэтому разница есть.

Вместо слова «маржа» еще используется термин «маржинальность» - они, по сути, являются синонимами. Сложилось так, что под маржинальностью чаще всего имеют относительную маржу, то есть ее величину в процентах.

Чтобы рассчитать маржу в абсолютных значениях нужно всего лишь вычесть из цены себестоимость. А в относительных – дополнительно разделить полученный результат на цену и перевести в проценты. Как видим, ничего сложного. Но в этом расчете кроется отличие с понятием «наценки».

📍Многие привыкли считать наценкой как раз-таки разницу между ценой и себестоимостью. Но правильный расчет наценки другой: сначала из цены вычитается себестоимость и затем все это делится на себестоимость. Заметьте – не на цену, как для расчета маржи, а на себестоимость.

В итоге получается, что маржа никогда не сможет быть выше 100% (чисто математически), в то время как наценка может быть любой – зависит от востребованности товара/услуги (или жадности продавца). Поэтому сравнение выгодности товаров/услуг эффективнее проводить по их наценке.

📍Тем не менее, на рынке существует так называемое рыночное ожидание маржинальности (а чаще всего наценки) – сколько можно заработать на том или ином рынке. Такой подход удобен для сравнения – ведь каждый товар, рынок, канал сбыта, покупатель и т.д. имеют свою маржинальность.

И бизнес, например, как правило стремится увеличивать либо обороты для низкомаржинальных товаров, либо целевые продажи товаров с высокой маржой, т.к. в итоге эти стратегии приносят больше чистой прибыли.

Бытовая химия, бакалея или детское питание, в общем многие товары первой необходимости – это низкомаржинальные примеры, наценка там порядка 10-20%, плюс высокая конкуренция. Электроника, стройматериалы или бытовая техника – уже среднемаржинальный сегмент. Такие товары продаются не так часто, но зато имеют более высокую наценку, около 50%. Высокомаржинальные товары обычно относятся к потреблению на уровне комфорт-плюс: брендовые вещи, ювелирные украшения, услуги фотографа. Наценка там может быть и больше 100-200%.

▶️ Формально знание того, что такое маржа, маржинальность и наценка – это скорее всего про широкий кругозор даже не в финансах, а микроэкономике (брррр 🙈). Но если переложить теорию на практику, т.е. на самих себя, можно попробовать уточнить свое собственное экономическое поведение.

Насколько маржинален тот вид трудовой деятельности, которым мы занимаемся?
Если их несколько, какой имеет более высокую наценку?
Можем ли мы изменить приоритеты между ними?
Как правильно установить наценку на свои услуги/товары/работы? Каков ее средний уровень?
Я стремлюсь делать много того, что имеет низкую маржу, т.е. увеличивать оборот? Зачем?
Или я стараюсь делать редко, но метко то, у чего самая большая наценка?

Ведь, к сожалению, если для компаний стратегия с увеличением оборотов на низкомаржинальных товарах работает (вспомните блошиные рынки или Алиэкспресс), то для обычных граждан такой выбор в трудовой деятельности оказывается изматывающим и неэффективным. Прямо как в песне группы АнимациЯ про родину.

#попонятиям
  • 👍 1
  • 🔥 1
Post #598 1.3K
  • 👍 1
Post #597 1.3K
Цифровая пятница: о том, что скрывается за безналичными

💳 5

транзакций – таково минимальное количество платежей по картам, которые могут рассказать про образ жизни их владельцев, сообщает нам специальный фильм от компании Visa.

Кого-то это обрадует, кого-то, наоборот, огорчит, но цифровизация и большие данные – это будущее, как ни крути.

Сам же фильм за полчаса рассказывает нам о том, что на самом деле скрывается за платежами, переводами и приемами платежей, которые происходят по картам. Полезно для расширения кругозора и понимания того, как работают электронные (пока еще не цифровые) деньги.

#цифры #материалы
  • 👍 1
Post #596 1.36K
О том, как использовать знания о реальном доходе

Прежде чем ещё углубиться в изучение реальной стоимости нашего труда, давайте определим, как минимум, три практических способа для того, где нам такие знания могут понадобиться. Ну кроме банального любопытства, конечно!

Для следующих действий мы можем использовать (и часто поступаем именно так) формальный доход от нашего труда. Но реальные цифры делают картину более правдоподобной и соответствующей реальной жизни.

📍Прежде всего, понимание прибыли, получаемой от собственного труда, позволяет лучше оценивать стоимость своего времени.

В тех случаях, когда речь заходит о каком-то занятии, особенно связанном с деньгами, мы можем оценить – насколько это соответствует нашему привычному уровню. И, соответственно, принять решение – заниматься этим или отказаться.

Например, вам предлагают подработку. Или какую-то услугу в обмен на вознаграждение. Или вы сами хотите оказывать какие-то услуги «по времени». Или вас просто просят потратить какое-то время, которое вы могли бы использовать для основной деятельности. Да и в целом на остальную жизнь. Теперь у него есть ориентир по стоимости. Не зря же состоятельные люди говорят, что «мое время стоит денег». Это действительно так.

Это, конечно же, только экономический критерий. Кроме него будут и другие факторы: психология, эмоции, нематериальные выгоды или обязательства. Но раз уж цифры можно «потрогать», то пусть у нас будут и цифры. В них меньше субъективности и поэтому они могут иметь решающее значение.

📍Второй момент вытекает напрямую из первого. Если мы можем оценивать какую-то свою деятельность (любую), то давайте делать это с работой.

Выбирая между прежним и новым местом работы, трудом по найму или на себя, мы чаще всего ориентируемся на формальный или номинальный доход (т.е. на выручку, если понимаете, о чем я). А про реальный почему-то склонны забывать.

Переезд из любого другого города в Москву по работе неразрывно приведет к росту затрат на жилье, питание, социальную и культурную жизнь. И, по идее, мы должны ожидать сопоставимого роста в зарплате ДОПОЛНИТЕЛЬНО к росту в той же самой зарплате, который связан не с фактом переезда, а с фактом профессиональных изменений (например, повышения).

Пример выше интуитивно понятен многим. Но чем отличается смена работы на «московскую» от смены работы на другую, но в своем же городе? Да ничем, кроме географии. Каждый раз стоит учитывать все расходы, связанные непосредственно с самим фактом нашего труда. Чтобы сравнивать не номинальные, а реальные цифры.

Причем можно выбрать работу попроще (и с меньшим окладом), но получить бОльшую прибыль за счет того, что «уйдут» расходы, привязанные к такой работе. Думали о таком?

Кстати, дело не ограничивается только работой – смена места жительства, выбор средства передвижения, способа питания и закупки продуктов – все это меняет баланс расходов и конечный результат – нашу прибыль.

📍Ну и, наконец, еще один практический способ использования наших новых знаний. Я уже упоминал его ранее в топике о расходах.

Если мы знаем, сколько «стоит» час нашего труда, то можем переводить цены своих покупок, особенно больших, импульсивных или «сомнительных», из рублей в часы. Иногда это будет похоже на холодный душ. Очень холодный.

Ведь в таком случае, некоторые расходы превращаются из «всего лишь по цене чашки кофе!» в «целых три часа моей жизни!». Причем буквально. Задумайтесь: всё, чем мы обладаем (то, что было нами приобретено на доходы от нашего труда), это реально потраченные нами часы, дни, месяцы и даже годы нашей физической жизни.

А впрочем, разговоры о времени у нас еще впереди..

#доходы
  • 👍 4
Post #595 1.17K
  • 👍 1
Post #594 1.3K
О том, что делать с валютой частному инвестору

И вновь, напоминаю 🙌🏻

Сегодня, с 19:15 до 21:15 по московскому времени в Школе Московской Биржи пройдет мой авторский (и бесплатный) вебинар, посвященный валютным аспектам в частном инвестировании.

На нем вы научитесь:
📍 выбирать брокера для целей конверсионных операций
📍 читать валютные пары, котировки и биржевой стакан
📍 корректно инвестировать в валютные ETF
📍 оценивать налоги, возникающие при осуществлении конверсионных операций

Мастер-класс особенно подойдет тем, кто не имеет опыта работы с валютой, но интересуется инвестициями в валюте или только начал ими заниматься.

Как и обычно, на нем я не буду давать инвестиционные рекомендации, продавать вам успешный успех или рекламировать еще какой-то более профессиональный, но платный курс. Зато расскажу все то, что нам всем стоит знать уже сегодня.

И поделюсь кратким и красочным гайдом о том, как лучше всего расплачиваться за рубежом.

📆 30 ноября в 19:15 МСК, участие бесплатное, регистрация по ссылке на сайте Школы: https://school.moex.com/courses/12015

Буду ждать! 🤗

#валюта #материалы #обучение
  • 👍 1
Post #593 1.34K
По понятиям: доход, выручка, прибыль

Когда мы впервые обсуждали доходность, я писал, что «в общем смысле это прибыль или доход в результате каких-либо действий с какой-то начальной суммой». Но вот с тем, что такое доход и прибыль (а еще выручка), как это ни странно, часто возникают неточности. О них и поговорим сегодня.

В общем смысле доход – это полученные в результате какой-либо деятельности или процесса денежные средства или материальные ценности.

При этом в разных источниках можно прочитать, что, среди прочего, доходом для юридического лица будет его выручка, а предпринимателю доход приносит, в том числе, его прибыль.

В результате может сложиться мнение, что доход, выручка и прибыль – это одно и то же. Но такой вывод будет ошибочным.

Выручка – это сумма доходов (обычно юридического лица), полученных от основной деятельности, например, от реализации товаров, оказания услуг, осуществления работ.

Иными словами, выручка, например, пекарни – это сумма доходов, полученных от ее продаж: хлеба, кофе, выпечки и т.д. Пока все просто, верно? Выручка – это доход.

Но уже сейчас можно заметить, что выручка для организации – это хоть и основной, но лишь один из видов дохода. Потому что та же пекарня может получать иные виды доходов, например, от сдачи части своего помещения в аренду, продажи своей франшизы и т.п.

📍Поэтому первое важное замечание: выручка – это основной, но часто не единственный, вид дохода, который получает юридическое лицо.

Однако для нашей гипотетической пекарни важнее выручки будет прибыль.

Прибыль – это сумма доходов, полученных в итоге осуществления деятельности, т.е. положительная суммарная разница между всеми полученными доходами и всеми понесенными расходами.

Если наша пекарня имеет выручку 1 млн рублей в месяц (и других доходов у нее нет), а при этом на осуществление своей деятельности в сумме тратит 1 млн рублей (скажем, на аренду, зарплату, закупку сырья, оплату воды, света и т.д.), то ее прибыль будет равна нулю. Доход (выручка) есть, а прибыли нет.

В бухгалтерском учете, кстати, прибыль бывает разной: валовой (когда из выручки вычитается себестоимость производства), операционной (когда из валовой вычитаются операционные расходы), балансовой (когда из операционной вычитают расходы по неосновной деятельности, например, по штрафам) и, наконец, чистой (когда из балансовой вычитают налоги).

Именно чистая прибыль и является итоговым финансовым и экономическим результатом деятельности.

📍Отсюда второе важное замечание: фактическая прибыль чаще всего меньше полученной выручки.

Хорошо, скажете вы, а причем тут личные финансы и финансовая грамотность? В лучшем случае тянет на расширение кругозора.

А вот! Не все так просто 😉

И дело даже не в том, что для индивидуальных предпринимателей личная финансовая грамотность очень тесно переплетается с их профессиональной деятельностью и корпоративными финансами.

Почему-то, рассматривая юридические лица, мы понимаем (теперь) различия в доходе, выручке и прибыли. Знаем, что есть какие-то расходы, себестоимость и затраты, которые даже при наличии дохода могут обнулять прибыль.

Но когда мы думаем о самих себе, такие мысли не приходят к нам в голову. А ведь получаемый нами доход, например, заработная плата – это и есть выручка. А что же тогда будет прибылью?

📍Таким образом, третье замечание: далеко не всегда то, что мы считаем своим доходом, совпадает с фактическим результатом нашей деятельности.

Об этом и был пост на прошлой неделе, где мы высчитывали реальный доход (т.е. прибыль) нашего труда. И скоро мы продолжим развивать эту мысль.

Спасибо, что варитесь в Горшочке 🍯

#попонятиям
  • 👍 1
Post #592 1.38K
​Цифровая пятница: о том, какова настоящая средняя доходность

🤦🏻‍♂️ 5,4%

составила средняя доходность инвестиций россиян в фондовый рынок за последние 5 лет, по данным экспертов РАНХиГС, как сообщают Известия. При этом доходность депозитов за тот же период была больше – 5,97%, а среднегодовой уровень (официальной) инфляции был равен 4,2%.

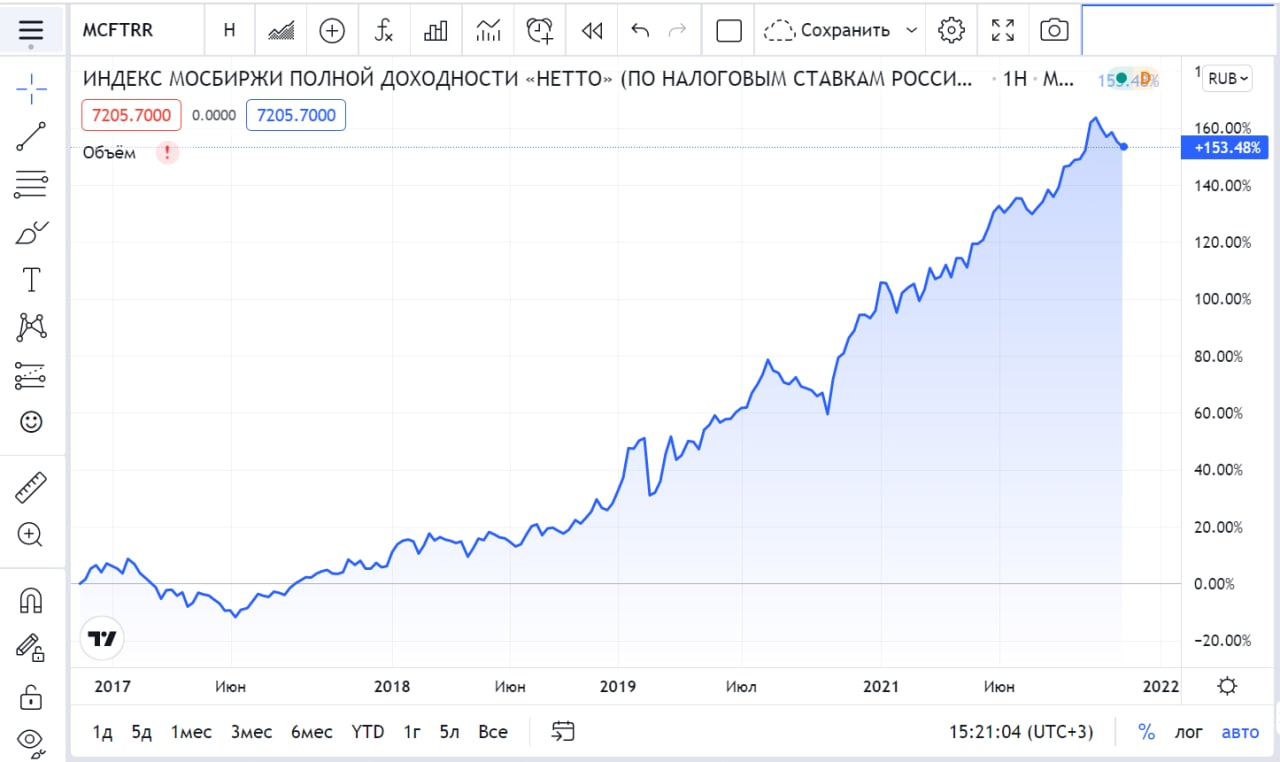
Обычно принято брать за ориентир потенциальной доходности фондового рынка индекс широкого рынка, в России – индекс Московской биржи. Он показывает, как изменяется рынок в целом и соответствует ожидаемой доходности для индексного инвестирования или для неагрессивных инвестиционных портфелей, владельцы которых готовы к рыночным просадкам.

Так вот, по данным с платформы TradingView на 19.11.21 индекс Московской биржи за последние 5 лет вырос на 91,5%, а полная доходность «нетто» (с учетом реинвестирования дивидендов и вычета налогов по ставкам для российских компаний) - составила целых 153,48%.

Это значит, что, просто купив ETF на индекс Московской биржи, инвестор в среднем заработал бы почти в 17 раз больше.

🤦🏻‍♂️ В 17 раз, Карл!

И это без необходимости что-то анализировать, докупать, продавать, проверять и т.п. И, естественно, с принятием соответствующих рыночных рисков и рыночной просадки портфеля.

Похоже, что ни о какой рациональности речи и быть не может. Все хотят хлеба и зрелищ, забывая, что сами являются участниками этой «арены», причем за свой собственный хлеб, а не за призовой.

#цифры

P.S. Интересно еще и то, что в исследовании отмечается повышенная опасность потерять деньги из-за действующих моделей брокерской деятельности, которые направлены в первую очередь на клиентов, интересующихся спекулятивной активностью и инвестициями в высокорискованные инструменты.
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →