TGViewer
Channel Public Channel
Андрей Ванин | Акции и облигации

Андрей Ванин | Акции и облигации

@vanininvest

Акции и облигации без информационного шума — по цифрам и отчётностям.

Более 20 лет на фондовом рынке. Разбираю российские компании, облигации и макроэкономику на основе первичных данных.

Сайт: https://vanin-invest.ru/go/telegram/profile
Subscribers
6.68K
Photos
1.2K
Videos
30
Links
941
Recent Posts 20 shown
Post #3074 572
ИИ в фарме: уже есть реальный эффект

ИИ пока не изобретает лекарства вместо учёных. Но в фарме уже появились рабочие решения, которые ускоряют исследования и сокращают ручную работу. Для меня это важнее очередного громкого обещания: эффект уже можно измерить.

Novo Nordisk сделала ИИ-агента для работы с собственными клиническими данными. Исследователь задаёт вопрос обычным языком, система помогает построить анализ и проверить гипотезу, а окончательное решение остаётся за специалистом.

Раньше команда могла прорабатывать 5-10 сильных идей за квартал. Теперь система позволяет оценивать более 50 возможностей, а по отдельным задачам результат получают за минуты вместо недель. Смысл не только в экономии времени: слабые гипотезы можно отбрасывать раньше, а перспективные - проверять глубже.

16 сентября Novo Nordisk объявила о сотрудничестве с Anthropic. Но это пока план, а не доказанный рост прибыли.

В производстве эффект уже считают

В пилотах Körber цикл оцифровки рецептур сократился примерно на 30%, а ручная работа - до 40%. Во внутренних тестах точность системы была близка к 99%, а для критических числовых значений достигала 100%.

Для фармы это особенно важно. Здесь недостаточно, чтобы ИИ просто часто отвечал правильно. Результат должен быть проверяемым, иначе систему нельзя безопасно встроить в производство.

У Almirall ИИ-помощник ищет информацию в 400 000 документов, собранных более чем за 50 лет исследований. Отдельные задачи, на которые раньше уходили часы или дни, теперь занимают секунды.

Почему это важно

Разработка лекарства может занимать больше десяти лет, стоить миллиарды долларов и всё равно закончиться неудачей. Если ИИ поможет раньше отсеивать слабые идеи и точнее выбирать перспективные, он может изменить саму экономику исследований.

Главный вопрос пока открыт: повысится ли успешность клинических испытаний, снизится ли стоимость разработки и появится ли дополнительная прибыль. Описанные кейсы этого ещё не доказывают.

Мой вывод

Положительная новость в том, что ИИ в фарме уже вышел за пределы презентаций. Измеримый эффект есть в анализе данных, поиске знаний и производстве.

Но для инвестора самого факта сотрудничества с ИИ-компанией недостаточно. Я бы следил за тем, превращается ли ускорение процессов в более успешные препараты, меньшие затраты и более высокую отдачу на капитал.

Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 10
  • 🤔 3
Post #3073 730
Бензин может стать новым индикатором инфляции

Розничный АИ-92 с начала года подорожал на 21,4% при общей инфляции 4,74%. На бирже тонна АИ-92 выросла с 55,3 тыс. рублей 12 января до 69,6 тыс. 17 сентября. От пика цена откатила на 4,8%, но остаётся на 25,8% выше января. Это пока не победа.

Для меня оптовая цена бензина становится ранним индикатором инфляции. Сначала меняется биржа, затем через запасы движение доходит до АЗС, перевозок и других товаров. Налоги, демпфер и наценка сглаживают связь, но не отменяют её.

Главный риск - производство. Росстат точные объёмы не публикует. По оценке МЭА, выпуск бензина в России снизился на 20% год к году, дизеля - почти на 30%, а переработка упала до 3,8 млн баррелей в сутки.

МЭА ждёт около 4 млн баррелей в сутки до конца 2026 года и в 2027-м. EA Analytics допускает 4,2 млн уже в сентябре после ремонтов, если не будет новых повреждений. Обе оценки означают лишь частичное восстановление: обычный летний уровень - 5,3-5,5 млн. Минэнерго численный прогноз не даёт.

Дефицит перестал быть только российским

В августе экспорт дизеля из России и Ближнего Востока упал до 520 тыс. баррелей в сутки - на 75% год к году. Маржа переработки дизеля в Европе и США превысила $100 за баррель. Рынку не хватает и топлива, и сырья для его выпуска.

После атаки остановился саудовский нефтепровод Восток-Запад. По данным Bloomberg, как минимум два европейских НПЗ не получат саудовскую нефть в октябре, ещё у нескольких заводов сорвались партии конца сентября. Это не полная остановка экспорта, но Европе придётся дороже покупать замену и оплачивать перевозку. Быстро нарастить выпуск дизеля станет сложнее.

Brent остаётся выше $100. На фоне повышенной инфляции ФРС 16 сентября подняла ставку до 3,75-4%, а прогноз инфляции повышен - с 3,6% до 3,7%. Нефть не единственная причина, но дорогая энергия мешает снижать ставки.

Мой вывод

Дорогая нефть повышает потенциал прибыли российских нефтяников во втором полугодии, но крепкий рубль может частично нивелировать этот эффект. Дополнительный доход могут съесть дисконт Urals, налоги, простои НПЗ и ограничения экспорта. Однако в совокупности я считаю российские нефтяные компании бенефициарами высоких цен на нефть.

Но важно помнить, что открытие проливов так же быстро изменит эту ситуацию.

Для инфляции главный сигнал - перейдёт ли снижение оптового АИ-92 на АЗС. Если нет, риски для цен и ставок останутся.

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 14
  • 👌 3
  • 👏 1
  • 😁 1
Post #3072 778

Forwarded from Максим Капустин 🥦

🎙 Новый выпуск уже на канале.

В гостях Андрей Ванин - руководитель отдела инвестиционного консультирования сервиса Газпромбанк Инвестиции.

Поговорили о том, что сейчас происходит с российской экономикой и рынком: ставка ЦБ, рубль, налоги, облигации, недвижимость, ЗПИФы, золото, крипта, ЦФА и IPO.

Отдельно разобрали ИИ: пузырь это или начало большой технологической трансформации.

И в финале традиционная рубрика 💼Портфель на 2–3 года.

Смотреть выпуск:

YOUTUBE

ВКВИДЕО

#инвестиции #финансы #фондовыйрынок #деньги #АндрейВанин
  • 👍 10
  • ❤ 3
Post #3071 830
Пять IT-компаний: кто выполняет обещания

Вышел новый видеообзор Астры, Arenadata, Базиса, Positive Technologies и Диасофта. Сравнил не только результаты за первое полугодие 2026 года, но и то, как компании выполняли собственные прогнозы в 2024-2025 годах.

В ролике показываю, кто выполняет обещания уже несколько лет, у кого рост выручки не превращается в такую же прибыль и какие компании начали выходить из затяжного спада.

Отдельно объясняю, почему результаты первого полугодия могут давать обманчивую картину. В конце видео собрал свой рейтинг всех пяти компаний.

📺 Смотреть на YouTube
📺 Смотреть в VK Видео

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 19
  • ❤ 2
  • 🔥 1
Post #3070 951
МТС: 35 рублей больше не ориентир

В предыдущем обзоре главным вопросом для меня было сохранение 35 рублей на акцию. Теперь ответ есть: в новой политике этого ориентира нет. Часть денег вместо дивидендов пойдёт на выкуп акций.

В 2027-2028 годах МТС намерена возвращать акционерам до 20% OIBDA - операционной прибыли до амортизации. Минимальная цель общей суммы - 70 млрд рублей в год. Базовая пропорция: 70% на дивиденды, 30% на выкуп.

При таком бюджете на дивиденды приходится 49 млрд рублей, или около 24,5 рубля на акцию. Почти на 30% меньше прежних 35 рублей. Остальные 21 млрд пойдут на выкуп и не превратятся в выплату на счёт того, кто сохраняет акции.

Прежние 35 рублей тоже не были гарантией: и старый, и новый минимум записаны через «будет стремиться». Но раньше ориентир целиком относился к дивидендам, теперь - к дивидендам и выкупу вместе.

Плюс - план платить не реже трёх раз в год, первая выплата возможна в январе 2027-го. Деньги будут поступать чаще, но сама частота не увеличивает их общую сумму.

Выкуп не обязательно создаст спрос на бирже

Часть акций могут купить у «Системы». Такой опыт уже был в 2021 году. Основной акционер тогда участвовал в выкупе, но прежние условия нельзя автоматически переносить на новую программу.

Если «Система» продаст акции, она получит деньги сверх дивидендов, но взамен передаст бумаги. Пока неизвестны ни её участие, ни цена, ни судьба выкупленных акций. Обязательства погасить их в политике нет. Поэтому весь бюджет выкупа я бы не считал будущей поддержкой котировок.

Замена дивиденда выкупом не экономит деньги МТС: 49 млрд плюс 21 млрд - те же 70 млрд расходов. А свободный денежный поток без МТС Банка за полугодие был отрицательным: минус 2,8 млрд рублей. Компании всё равно нужно заработать деньги на выплаты, чтобы не увеличивать ради них долг.

Мой вывод

Для дивидендного инвестора изменение, на мой взгляд, негативное. Общий ориентир сохранился, но денег на счёт может приходить меньше. Дальше смотрю на реальные дивиденды и условия выкупа. Возможную выгоду «Системы» учитываю как риск, но не как доказанную цель новой политики.

Больше информации: https://vanin-invest.ru/articles/mts-dividend-policy-2027-2028
Показатели компании: https://vanin-invest.ru/companies/MTSS

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 26
  • ❤ 7
  • 💯 3
  • 😱 1
Post #3069 864
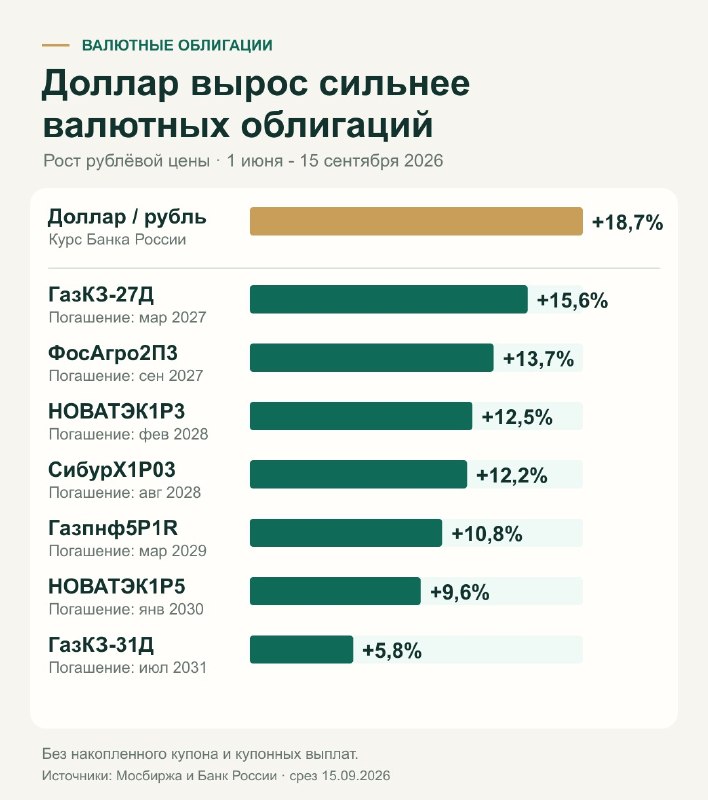
Валютные облигации: почему доллар вырос сильнее

С 1 июня по 15 сентября доллар прибавил 18,7%, а семь валютных облигаций - 5,8-15,6% в рублях без купонов. Их долларовые цены снизились.

Доходности этих бумаг выросли на 2,9-4,9 процентного пункта, а гособлигаций США близкого срока - лишь на 0,4-0,6. Одной ФРС это не объяснить.

Одна из причин, на мой взгляд, - конкуренция с рублёвыми вложениями. 11 сентября ЦБ сохранил ставку 14%. Без уверенности в дальнейшем росте доллара покупатели требуют от валютных бумаг большей доходности. К этому добавляются риски российского рынка. Возможно, часть инвесторов решила зафиксировать прибыль после ослабления рубля, которого так долго ждала.

Нефть выше $100 может давить с двух сторон

15 сентября ноябрьский фьючерс Brent стоил около $108,4. После атаки остановлен саудовский нефтепровод East-West, по которому нефть шла в обход Ормузского пролива. Хуситы отдельно угрожают судоходству в Красном море. Чем дольше перебои, тем сложнее нефти вернуться к прежним ценам.

Для рубля дорогая нефть - потенциальная поддержка. Если экспортёры получат и продадут больше валюты, рубль может укрепиться и сократить рублёвый результат валютных облигаций. Но сбои на российских НПЗ и в экспорте нефтепродуктов могут съесть часть выгоды от высокой цены.

Для США это дополнительная инфляция: в августе бензин подорожал на 3,9% за месяц. Если перебои затянутся, ФРС будет сложнее снижать ставку, а риск её повышения вырастет. Это может поднять долларовые доходности и снизить цены облигаций, особенно длинных. Важен более жёсткий сигнал, чем уже ждёт рынок: часть ожиданий учтена в ценах.

Сентябрьская атака не объясняет всё падение с июня, но добавляет риск на будущее. Восстановление поставок и ослабление инфляции помогут доходностям снизиться. Продолжение атак и более жёсткая политика ФРС могут толкнуть их выше. Для нефтяных эмитентов есть и плюс: дорогая нефть при сохранении продаж помогает обслуживать долг.

Мой вывод
Краткосрочно предсказать дальнейшее движение доходностей сложно. Но на длинном горизонте нынешние 9-10% годовых в долларах, на мой взгляд, - отличные доходности для формирования валютной части портфеля.

Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 8
  • ❤ 3
  • 🤔 3
  • ⚡ 1
Post #3067 951
Инарктика: продажи восстановились, но рост пока требует денег

Вышел новый видеообзор отчётности Инарктики за первое полугодие 2026 года.

Выручка выросла на 38%, до 13,8 млрд рублей. Без переоценки выращиваемой рыбы и готовой продукции чистая прибыль составила 1,6 млрд рублей, а с её учётом компания получила убыток 0,4 млрд. Продажи восстановились, но итоговый результат по-прежнему сильно зависит от стоимости и состояния рыбы.

Свободный денежный поток остался отрицательным: минус 2,6 млрд рублей. На выращивание рыбы деньги нужны сейчас, а вернутся они после продажи. Пока этот разрыв увеличивает долг.

В видео разбираю перспективы восстановления прибыли, дивиденды и главные риски бизнеса.

Мой вывод: Инарктика интересна как ставка на восстановление. Теперь важно, чтобы рост продаж приносил больше прибыли и денег, а не только увеличивал долг.

📺 Смотреть на YouTube
📺 Смотреть в VK Видео
📊 Показатели компании
🔗 Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 13
  • ❤ 1
  • 😁 1
Post #3066 1.4K
FabricaONE.AI: около 19% годовых с выплатами каждый месяц

FabricaONE.AI - разработчик программного обеспечения из группы «Софтлайн». Объединяет Bell Integrator, SL Soft, «Девелонику» и другие ИТ-компании. Разрабатывает программы на заказ, внедряет готовые решения и инструменты ИИ. Такой набор услуг позволяет вести клиента от разработки до поддержки.

Бизнес растёт, но результат зависит от второго полугодия

По оценке компании за 2025 год с учётом приобретённых активов и без закрытых направлений:

- Выручка - 25,5 млрд рублей, рост на 12,9%.
- Скорректированная EBITDA - 4,8 млрд рублей, рост на 21,7%. Рентабельность - 18,8%.
- Чистая прибыль - 3,0 млрд рублей.

Бизнес стал больше и зарабатывает больше с каждого рубля выручки. Однако в первом полугодии 2026 года, при росте выручки на 15,5%, сохранился убыток 334 млн рублей. Он сократился с 747 млн рублей годом ранее. Компания улучшает результат, но сильно зависит от более доходного второго полугодия.

Купон фиксирован до августа 2028 года

- Выпуск - iФабрик1Р1, серия 001Р-01.
- ISIN - RU000A10FX18.
- Купон - 17,25% годовых, выплаты каждые 30 дней.
- Погашение - 10 августа 2028 года.
- При цене 99,59% номинала эффективная доходность к погашению - около 19% годовых до налогов и комиссий, с учётом реинвестирования купонов.

В плюс выпуску идут относительно короткий срок, фиксированный купон и работа в составе крупной ИТ-группы. Рейтинги эмитента - ruA- от «Эксперт РА» и A-(RU) от АКРА, оба со стабильным прогнозом. При этом принадлежность к «Софтлайну» сама по себе не гарантирует выплаты по облигациям.

Чистый долг / скорректированная EBITDA в оценке компании на конец 2025 года составлял всего 0,28х. Но это не текущий показатель: в августе группа разместила облигации на 4,7 млрд рублей, преимущественно для замены прежних займов. Для оценки риска теперь важно, сколько старого долга действительно погашено.

Мой вывод

Соотношение риска и доходности выглядит интересным: около 19% годовых при сроке менее двух лет. Но низкая долговая нагрузка прошлого года не снимает риски. Я бы следил прежде всего за денежным потоком и долгом после размещения.

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 16
Post #3064 1.31K
Аренадата: выручка выросла на 86%, но прибыль года решит четвёртый квартал

В первом полугодии 2026 года:
- выручка выросла на 85,8%, до 2,52 млрд рублей;
- операционный убыток сократился на 55,5%, до 558 млн рублей;
- чистый убыток группы сократился на 62,3%, до 347 млн рублей.

Компания стала продавать больше, сдерживая рост расходов. Улучшение не связано с переносом затрат на будущее: капитализированные расходы тоже сократились. Для инвестора это хороший результат, но до годовой прибыли ещё нужно дойти.

Главный риск - перенос крупных заказов

В 2025 году на второе полугодие пришлось почти 85% выручки. Если заказчик перенесёт покупку с декабря на следующий год, выручка сдвинется, а зарплаты останутся в расходах текущего. Кроме того, выросла себестоимость: для сильной прибыли нужно восстановить маржу.

Прогноз VANIN-INVEST: 3-4 млрд рублей прибыли

Это мой сценарий чистой прибыли акционеров на 2026 год. Во втором полугодии нужно заработать 3,28-4,28 млрд рублей против 3,53 млрд годом ранее. Компания ждёт роста годовой выручки минимум на 20%, но прогноза прибыли не даёт.

При цене 85,18 рубля на 6 сентября прогнозный E/P - отношение прибыли к капитализации - составляет 15,1-20,2%. Чем ближе прибыль к 4 млрд, тем привлекательнее оценка.

На большие дивиденды я пока не рассчитываю. При выплате половины управленческой прибыли и с учётом уже выплаченного за первый квартал мой сценарий оставшейся выплаты - 1,3-3,4 рубля на акцию. Это 1,6-4,0% до налога при указанной цене.

Мой вывод

Бизнес стал сильнее, но главный результат ещё впереди. Интерес к акции связан прежде всего с ростом прибыли, а не с дивидендами. Если заказы начнут переносить или маржа не восстановится, прогноз придётся снижать.

Аренадата входит в актуальный модельный портфель.

📊 Показатели компании
🔗 Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 10
  • ❤ 8
  • 🔥 2
  • ❤‍🔥 1
Post #3062 1.18K
Четыре нефтяника: кому рост цен на нефть помог больше

Вышел новый видеообзор отчётности Роснефти, ЛУКОЙЛа, Газпром нефти и Татнефти за первое полугодие 2026 года.

Разбираю, как цены на нефть и курс рубля повлияли на результаты компаний, почему рост прибыли не всегда означает больше денег на дивиденды и у кого сильнее долговая нагрузка. Сравниваю оценку акций и объясняю свой выбор среди четырёх нефтяников.

📺 Смотреть на YouTube
📺 Смотреть в VK Видео

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 28
  • 🔥 1
  • 👏 1
Post #3061 1.37K
Промомед: прибыль выросла на 83%, но рост пока требует денег

В первом полугодии 2026 года:
- выручка выросла на 75,7%, до 22,8 млрд рублей;
- операционная прибыль почти удвоилась, до 6,95 млрд;
- чистая прибыль выросла на 82,6%, до 2,59 млрд рублей.

Главный вклад дали препараты от диабета и ожирения, прежде всего «Тирзетта». Это направление уже приносит около 71% продаж. Бизнес быстро растёт, но всё сильнее зависит от спроса на эти препараты.

Не вся прибавка прибыли пришла от продаж. Если убрать изменения резервов и курсовые разницы, условно приняв налог 25%, получится около 2,03 млрд рублей, рост на 59%. Тоже сильный результат, хотя скромнее отчётного.

Главный риск - зависимость от успешного препарата

Усиление конкуренции или замедление продаж «Тирзетты» может заметно повлиять на результат всей компании. При этом рост пока требует новых денег: свободный денежный поток составил минус 4,51 млрд рублей, чистый долг с начала года вырос на 33%, до 33,3 млрд. Запасы ещё предстоит продать и превратить в деньги.

Для выполнения плана нужно сильное второе полугодие

Из целей компании по выручке и чистой марже следует около 12 млрд рублей прибыли за 2026 год. После 2,59 млрд в первом полугодии во втором нужно заработать ещё 9,4 млрд. Сезонность помогает, но продажи должны расти быстрее расходов.

При цене 391,15 рубля E/P по этому сценарию составляет 14,5%. Такая оценка требует дальнейшего роста бизнеса, который компания пока демонстрирует. Больших дивидендов я бы не ждал: из базы для выплат вычитают вложения в основные средства и разработки.

Мой вывод: бизнес Промомеда растёт быстро, и это главное. Но покупка акций сейчас - прежде всего расчёт на сильное второе полугодие и дальнейший рост прибыли. Дальше смотрю, растёт ли маржа и возвращаются ли деньги из запасов без дальнейшего ускорения долга. Если этого не произойдёт, ожидания прибыли около 12 млрд придётся пересмотреть.

Показатели компании

Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 17
  • 🤔 3
  • ❤ 1
Post #3059 1.41K
Мать и дитя: выручка выросла на 29%, прибыль - на 5%

В первом полугодии 2026 года:

- выручка выросла на 28,8%, до 24,8 млрд рублей;
- операционная прибыль - на 18,1%, до 5,50 млрд рублей;
- чистая прибыль группы - на 5,1%, до 5,32 млрд рублей.

Для меня это рост масштаба, который пока слабее отражается в прибыли. В сопоставимом составе клиник выручка прибавила 11,2%. Основную часть общего прироста обеспечило расширение сети, но зарплаты и другие расходы растут быстрее продаж.

Прибыль поддержало и увеличение сроков амортизации оборудования. Это снизило расходы примерно на 267 млн рублей до налога. При прежних сроках операционная прибыль выросла бы на 12,4%, а не на 18,1%. Само изменение учёта не добавляет компании денег.

Прогнозный ROE по полугодию - 28,5% против среднего 29,1% за пять завершённых лет. Эффективность остаётся высокой, несмотря на замедление роста прибыли.

Главный риск - расходы на расширение сети

После капитальных затрат осталось 4,48 млрд рублей - на 4,5% меньше, чем годом ранее, ещё до покупок компаний, аренды и дивидендов. Расширение сети пока уменьшает свободные деньги.

Банковские кредиты выросли с нуля до 7,16 млрд рублей. Чистый долг с учётом аренды пока невысокий - 0,4 EBITDA, но новые кредиты появились в июне. Их проценты сильнее повлияют на второе полугодие. Эффект от повышения эффективности приобретённых клиник менеджмент ожидает в 2027 году.

Прогноз и оценка

Мой прогноз на 2026 год - 10,5-11,5 млрд рублей прибыли акционеров против 10,75 млрд в 2025 году. При цене акции 1 325 рублей на 5 сентября прогнозный E/P составляет 10,5-11,6%. Для меня такая оценка не выглядит дешёвой: она требует дальнейшего роста прибыли.

Если распределить 60% годовой прибыли, дивиденд составит 84-92 рубля на акцию, а доходность - 6,3-6,9%. Это мой сценарий выплаты за весь 2026 год, не обещание компании. Покупки и стройки могут уменьшить сумму для акционеров.

Мой вывод

«Мать и дитя» остаётся эффективным бизнесом с умеренным долгом. Но для привлекательности акций по текущей цене нужно, чтобы приобретённые клиники увеличивали прибыль, а не только выручку. В следующих отчётах буду смотреть на расходы и деньги, остающиеся после вложений.

Компания входит в сбалансированный модельный портфель.

Модельные портфели

📊 Показатели компании

Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 26
  • 🤔 5
  • ⚡ 2
Post #3057 1.23K
ЕМС: выручка выросла на 41%, а чистая прибыль снизилась

В первом полугодии 2026 года:
- выручка выросла на 41%, до 17,7 млрд рублей;
- операционная прибыль увеличилась на 6%, до 4,55 млрд рублей;
- чистая прибыль сократилась на 16,9%, до 4,4 млрд рублей.

Рост обеспечила покупка «Семейного доктора»: в новом отчёте сеть учитывалась все шесть месяцев, а годом ранее не входила в группу. ЕМС стала крупнее, но новые продажи пока не увеличили чистую прибыль.

Рентабельность снизилась

EBITDA росла медленнее выручки, поэтому её рентабельность снизилась с 41,2% до 36,5%. Даже без «Семейного доктора» показатель составил 38,9%. На прежний бизнес также повлиял курс евро.

Амортизация выросла более чем вдвое и сдержала рост операционной прибыли. Чистую прибыль дополнительно сократили падение доходов от депозитов и рост процентов по аренде. Именно аренда, а не банковские кредиты, объясняет основное увеличение процентных расходов.

Денежный поток позволяет сокращать долг

Операционный денежный поток вырос на 9,3% в евро, до 76,3 млн. С начала года кредиты и займы снизились со 131,4 до 36,6 млн евро. С учётом аренды деньги превышают долг на 13,5 млн евро. Запас меньше, чем до покупки сети, но в первом полугодии финансовое положение улучшилось.

Главная проверка - прибыль на одну акцию после покупки «Скандинавии»

После отчётной даты ЕМС получила сеть «Скандинавия», а число размещённых акций выросло на 26,6%, до 113,9 млн. Результат новой сети ещё не вошёл в отчёт. Если прибыль объединённой группы вырастет меньше числа акций, компания станет крупнее, но прибыль на одну акцию снизится.

Мой вывод: отчёт сильный по росту масштаба, но слабый по переходу этого роста в прибыль. Снижение долга уменьшает финансовый риск. Для оценки акций жду результатов со «Скандинавией»: они покажут, окупается ли расширение для действующих акционеров.

ЕМС входит в сбалансированный модельный портфель.

Модельные портфели · Показатели компании

$GEMC

Больше информации

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 18
  • 😢 1
Post #3055 1.32K
Инарктика: продажи восстановились, но рост пока съедает деньги

В первом полугодии 2026 года:

• выручка выросла на 38%, до 13,8 млрд рублей;
• операционный убыток 6,4 млрд рублей сменился прибылью 0,6 млрд;
• чистый убыток сократился с 7,5 до 0,4 млрд рублей.

Продажи лосося и форели выросли на 57%. Компания восстановила объёмы после проблем прошлых лет, однако до устойчивой прибыли ещё далеко.

Рост объёмов не решил проблему расходов

Себестоимость выросла на 49%, быстрее выручки. Валовая маржа до переоценки снизилась с 37,5% до 32,4%: каждый рубль продаж приносит меньше прибыли.

Без переоценки рыбы в воде и готовой продукции скорректированная чистая прибыль составила 1,6 млрд рублей, увеличившись на 115%. Основной бизнес восстанавливается, но изменение стоимости рыбы по-прежнему способно превратить прибыль в убыток.

Рост финансируется за счёт долга

Свободный денежный поток составил минус 2,6 млрд рублей против минус 1,1 млрд годом ранее. Деньги ушли в запасы, выращиваемую рыбу и задолженность покупателей. Рост нужно оплачивать раньше, чем компания получает деньги от продаж.

Чистый долг вырос на 21%, до 16,8 млрд рублей, а отношение долга к EBITDA - с 1,8 до 2,5 раза. Запас прочности сокращается, возможностей для дивидендов становится меньше.

Для прибыли 5-6 млрд рублей нужно сильное второе полугодие

Мой сценарий на 2026 год - 5-6 млрд рублей чистой прибыли. Во втором полугодии потребуется заработать 5,4-6,4 млрд рублей, на 4-23% больше, чем годом ранее. Для этого нужны сохранение объёмов, меньшая отрицательная переоценка и восстановление маржи.

Даже 6 млрд рублей будут на 23% ниже прибыли 2024 года. Это ещё восстановление после спада, а не возвращение к прежним результатам.

При цене 339,8 рубля на 2 сентября прогнозный E/P составляет 16,7-20,1%. Оценка выглядит интересной, если компания выполнит сценарий прибыли и вернёт положительный денежный поток.

Совет директоров рекомендовал 10 рублей дивиденда на акцию - 2,9% при той же цене, до налога. При отрицательном денежном потоке рассчитывать на быстрый рост выплат пока рано.

Мой вывод: Инарктика интересна как ставка на восстановление. Продажи уже растут, теперь нужны улучшение маржи и приток денег. Главные риски - гибель рыбы и новая крупная отрицательная переоценка, которые могут сорвать прогноз прибыли.

Инарктика входит в мой модельный портфель.

📊 Показатели Инарктики на VANIN INVEST

Не является индивидуальной инвестиционной рекомендацией.
  • 👍 11
  • ❤ 5
  • 🤔 2
Older posts →

About this channel

How can I read @vanininvest without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Андрей Ванин | Акции и облигации: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Андрей Ванин | Акции и облигации have?
Андрей Ванин | Акции и облигации (@vanininvest) has 6.68K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Андрей Ванин | Акции и облигации know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →