TGViewer
Channel Public Channel
TruEcon

TruEcon

@truecon

Егор Сусин. Мысли об экономике, процессах, финансовых рынках. Все остальны каналы-фейк.

Все написанное отражает личное мнение автора, носит общеинформационный характер, не может ассоциироваться с мнением, или позицией каких-либо организаций.
@ug_fx
Subscribers
26.6K
Photos
3.2K
Videos
14
Links
3.4K

Showing posts older than #5388 · Back to latest

Older Posts 12 shown
Post #5387 8.22K
#БанкРоссии #ставки #инфляция

Прирост цен за
последнюю неделю составил 0.08% н/н, с начала марта 0.22%, с начала года 2.50%. Март продолжает идти в направлении ~4% (SAAR), за первый квартал это означает ~8% (SAAR), что ниже траектории Банка России 10% (SAAR). Здесь немного помог огурец, который теперь идет вниз.

В целом тенденции сохраняются, что неплохо. Если собрать все последние отчеты - то на фоне ухудшения индикаторов бизнес климата и умеренной инфляции погоду подпортили ИО. Хотя этот всплеск скорее стоит относить к локальной реакции, но уровень ожиданий остается высоким, что ограничивает скорость смягчения ДКП, но не меняет текущей тенденции.

Бюджет при текущих ценах на нефть скорее стоит считать нейтральным фактором - в текущей ситуации логично выждать и понаблюдать за процессом (Brent уже бьется в $110 за баррель, значит "бюджетная цена" выше $80). Сценарий -50 б.п. все же остается базовым, в апреле можно будет увидеть более полноценную картину.

@truecon
  • 👍 73
  • 🤔 14
  • ❤ 7
  • 👎 1
Post #5386 7.6K
#США #инфляция #бюджет #ФРС #долг #ставки #доллар

ФРС: надо подождать еще

ФРС ожидаемо сохранила ставку на уровне 3.5-3.75%, хотя и добавила фразу про ситуацию на Ближнем Востоке назвав ее "неопределенной". Миран в одиночестве исполнил ритуал проголосовав за снижение на 0.25 п.п.

"Последствия событий на Ближнем Востоке для экономики США остаются неопределенными."

Хотя, если смотреть прогноз ФРС - она вполне определенно повлияет на инфляцию, прогноз которой был повышен с 2.4% до 2.7% на 2026 год - направление вполне очевидно. Прогнозы по ставке остались неизменными, хотя долгосрочная оценка ставки [оценка нейтральной ставки] все же немного подросла с 3% до 3.1%.

ФРС занимает выжидательную позицию, считая, что пока рано судить о влиянии на экономику и инфляцию.
"...высокие цены на энергоносители подтолкнут общую инфляцию, но пока слишком рано судить о масштабах и длительности влияния на экономику"

При этом Пауэлл напрямую обвинил тарифы в повышенной инфляции.
"Эти завышенные показатели в значительной степени отражают инфляцию в товарном секторе, которая усилилась из-за воздействия тарифов"

ФРС ждет улучшения ситуации с инфляцией к середине года, но если прогресса не будет - о снижении ставки можно забыть. А пока традиционное "мы просто не знаем" последствий [но догадываемся?].

Перед заседанием Трамп и снова истерично требовал снизить ставку здесь и сейчас, впрочем как обычно ...

‼️Пауэлл заявил, что не уйдет с поста главы ФРС пока идет расследование и будет исполнять обязанности пока не назначат нового главу. А это может быть еще долго... А может и вообще не уйдет из Совета управляющих - пока не решил (срок до 2028 года).

❗️некоторые члены FOMC обсуждали возможность повышения ставки в качестве следующего шага, хотя "подавляющее большинство участников не считают это своим базовым сценарием" [пока?]

Пауэлл, как настоящий "голубь" всячески сглаживал углы, взяв паузу. Но разовый всплеск на тарифах ... поверх разовый всплеск на ценах на нефть ... очевидно, что Пауэлл просто пытается оттянуть неизбежное, сохраняя надежду на рынке на снижение хотя бы в конце года.

"Мы просто не знаем, насколько масштабными будут эти последствия и как долго они продлятся. Возможно, это окажет значительное влияние на экономику США, а возможно, и нет, нам просто придётся подождать и посмотреть"

Тем временем, неизбежное все ближе - в ответ на удар иранским объектам полетело в С.Аравию, Ирак, ОАЭ, Катар и Бахрейн по нефтегазовым объектам.
@truecon
  • 👍 72
  • ❤ 14
  • 🤔 8
  • 🔥 7
  • 😢 3
  • 👎 2
Post #5385 7.67K
#БанкРоссии #инфляция #ставки

ИО подросли

В марте инфляционные ожидания населения выросли с 13.1% до 13.4%, оценка наблюдаемой инфляции резко выросла с   14.5% до 15.6%.

✔️У домохозяйств без сбережений оценки наблюдаемой инфляции  подросли с 16% до 16.3%, но инфляционные ожидания на ближайший год выросли с 14.2% до 14.4% после резкого падения месяцем ранее.

✔️У домохозяйств со сбережениями оценки наблюдаемой инфляции резко подскочили с ❗️12.9% до 14.8%, ожидания инфляции на ближайший год резко выросли с 11.5% до 12.3%.

Резкий рост у тех, кто со сбережениями скорее всего стал отражением роста девальвационных ожиданий и ближневосточными событиями (опрос проводился вплоть до 12 марта). Качели...

@truecon
  • 👍 45
  • 😱 16
  • 😁 10
  • 🤔 7
  • ❤ 2
  • 👎 1
Post #5382 7.88K
#нефть #инфляция #Кризис

На третьей неделе конфликта цены на нефть Brent плотно закрепились вблизи $100 за баррель, на деле это не так высоко, в среднем с начала месяца Brent $92 за баррель. При том, что шок поставок нефти и нефтепродуктов можно оценивать в 8-10 mb/d, а интервенции стран МЭА можно оценить в 3 mb/d. При этом, реальные, с поправкой на инфляцию в долларе, цены в общем-то невысоки.

Реальность физических цен на деле сильно отличается от рынка фьючерсов, о чем пишет в т.ч. Reuters. На деле пока рынок только абсорбирует те избыточные запасы, которые в нем были. Но, возможно рынком фьючерсов немного манипулируют (Бессент?), больно уж ровно он встал в районе $100-105 за баррель, в то время как спреды с физическими поставками продолжают разъезжаться.
📌 Urals за неделю к 15 марта по оценке ЦЦИ стоила ~$69 за баррель, ESPO $95.5 за баррель, что означает налоговую цену около $75 за баррель, с начала месяца средняя около $65 за баррель, в моменте на 16 марта ~$79 за баррель. Для бюджета это ~$2.5-3 млрд в месяц допдоходов относительно текущей цены отсечения $59 за баррель.

Дисконты могут дальше снижаться по мере распродажи запасов в море и роста физических поставок ...

❓🟡 Относительно динамики курса рубля - стоит учитывать один просто момент, сейчас еще рынок функционирует в условиях притока выручки от экспорта по цене нефти около $45 за баррель, при этом остановка продаж убрала сглаживающий эффект от продаж валюты по бюджетному правилу. Фактически валютный рынок сейчас функционирует в условиях настоящих ~$45 за баррель.

То же самое касается денежного рынка в юане, у которого есть 2 основных источника ликвидности: приток валюты от экспорта -временно сократился (идет от $45 за баррель) и продажи Минфина - приостановлены (в марте должно быть около ¥15 млрд и их нет).

Еще один источник - валютные свопы ЦБ ¥5 млрд уже выбрали. Юань с внешнего контура ради даже текущих ставок овернайт, при отсутствии какой-либо определенности с бюджетным правилом и наличии транзакционных издержек вряд ли много заведут.

Так что в марте рынок, можно так сказать, определяет насколько значим эффект продаж валюты по бюджетному правилу в плане влияния на курс и где без без БП курс при $45 за баррель. В конце марта все же платить налоги, в т.ч. НДД - это должно немного придержать ситуацию, в апреле - тоже НДД и налоги придется платить уже с мартовской цены ~$70 за баррель. Пока интрига в том какую цену отсечения мы увидим и объем операций Минфина ...

📌 При цене отсечения $50 и средней цене нефти ~$70, фактические цены для экономики будут около $56-57 - это даже чуть выше уровней января-февраля.

Но остается вопрос относительно силы (мультипликатора) влияния самих продаж/покупок по БП на внутреннем рынке в условиях дезорганизованного валютного рынка - это пока открытый вопрос. Прямой эффект от перехода в марте к настоящим $45 за баррель можно оценивать в 5-6 руб. в эквиваленте доллар/рубль ... какой будет реально, видимо, сможем увидеть по итогам марта - начала апреля. При прочих равных ориентир среднего курса доллара 82-83 и юаня 12 - это вполне отражающий "физику" процесса курс ... а на деле посмотрим.

@truecon
  • 👍 107
  • ❤ 22
  • 🤔 20
  • ❤‍🔥 4
  • 👎 1
  • 🔥 1
  • 🥰 1
  • 🤬 1
Post #5381 8K
#БанкРоссии #инфляция #экономика #ставки

Охлаждаемся ...

Банк России опубликовал предварительные результаты опроса предприятий за март, которые подтверждают достаточно сильное торможение экономики в начале года.

1️⃣ Индекс бизнес-климата в марте снизился с 0.2 до -0.1, проложили сильно ухудшаться оценки текущей ситуации с -7.8 до -9.5, но снова выросли ожидания ожидания с +8.3 до 9.6. Снизились текущие оценки спроса с -8.92 до -9.9, но ожидания по спросу выросли с +7.5 до +8.9.

Здесь правда стоит сказать, что основной негатив оценки текущей ситуации смещен в добычу, здесь еще не появился фактор роста мировых цен - здесь оживет ситуация, также в стройку и услуги.

2️⃣ Ценовые ожидания предприятий немного снизились – в ближайшие 3 месяца бизнес ожидает рост цен годовым темпом 5% (было 5.8%), а обработке потребтоваров 4.3% (было 7.8%), в рознице 9% (было 10.1%).

В целом ценовые ожидания нормализуются, хотя пока еще остаются высокими, деловые настроения явно ухудшились и указывают на состояние близкое к стагнации, но после сильного IV квартала. Опросы предприятий скорее в пользу более активного снижения ...

@truecon
  • 👍 76
  • ❤ 8
  • 🥴 5
  • 😢 4
  • 🤔 3
  • 👎 2
  • 😱 2
Post #5378 6.81K
#БанкРоссии #инфляция #ставки #экономика

Перед заседанием Банк России со ставкам трехмесячный своп на ключевую ставку опустился до 14.6%, что ближе к сценариям 14.5% (-100 б.п.) в марте и 14.5% в апреле (смысл?), или 15% в марте и 14.75% в апреле. Это указывает на неуверенность относительно мартовского заседания между -50 б.п. и -100 б.п.

1️⃣ Инфляция в начале года сдержанная, эффект переноса НДС был ниже ожиданий, устойчивая инфляция осталась в пределах 4-5%, за последние три месяца цены росли темпом 7.7% (SAAR), в марте может быть ~8% (SAAR) и 5.7% г/г - по нижней границе диапазона прогноза Банка России (10% SAAR и 6.3% г/г).

2️⃣ Инфляционные ожидания начали снижаться с 13.7% до 13.1%, ценовые ожидания предприятий резко снизились после всплеска на налогах с 10.4% до 5.9% на ближайшие три месяца в годовом выражении. Но они остаются высокими во вторник-среду будут опросы предприятий и населения, которые покажут дальнейшую динамику и могут дать дополнительные сигналы.

3️⃣ Денежный и долговой рынки закладывают дальнейшее снижение ставок, свопы заложили траекторию снижения до ~14.25-14.5% в апреле и ~13% в сентябре, что более-менее соответствует базовой траектории ставки. Ставки по депозитам постепенно снижаются на 0.5-0.6 п.п., кредитные ставки определяются свопами (фикс) и ключевой ставке (плавающие) – спреды здесь снизились еще в феврале.

4️⃣ Денежная масса М2 идет ниже траектории прошлого года, но данные искажены переносом февральских налогов на 2 марта. Рост М2 умеренный несмотря на достаточно большой дефицит бюджета ₽3.45 трлн за два месяца. Корпкредит немного оживился в феврале после падения в январе, но динамика сдержанная.

❓Бюджетный фактор создает неопределенность, Минфин указал на ужесточение бюджетного правила и сокращение расходов, но параметры на данный момент не опубликованы. Снижение «цены отсечения» нефти для рубля негативный фактор, т.к. при прочих равных снижает курс рубля и снижает фактическую среднюю цену нефти для экономики. Но рост самой цены нефти может это компенсировать, если она будет превышать "цену отсечения" ~$20 и выше.

5️⃣ Экономика замедляется, в январе зафиксировала снижение рост ВВП до -2.1% г/г после декабрьского всплеска, но в этом году было всего 15 рабочих дней за январь, так что с учетом календарного фактора около нуля, среднее за три месяца около 0.7% г/г. Рынок труда остывает, рост з/п замедляется, хоть и не очень быстро, объем вакансий сокращается. Опросы предприятий увидим сегодня, январские цифры указали на резкое замедление.

6️⃣ Кризис на Ближнем Востоке создает разнонаправленные риски, с одной стороны – это рост издержек на импорт и логистику, перебои поставок, рост цен на продукты в связи с перебоями поставок удобрений и т.д, - добавит инфляции. С другой – снижает давление на бюджет и рубль, хотя эластичность курса к операциям Минфина оценивать в текущей ситуации затруднительно (март покажет), при текущей структуре рынка они могут оказывать более сильное влияние на курс. Ну и параметры бюджета пока по факту не известны.

В марте экономика и валютный рынок функционируют при эффективных ~$45 за баррель (поступает выручка от цен на нефть $40-45 за баррель) без сглаживающих интервенций по БП, что формирует дефицит юаневой ликвидности и давит на курс рубля.

Итог: экономика и инфляция идут по нижней границе траектории, кредит сдержанный, бюджет (если будет сокращение расходов) близок к нейтральному. Это в принципе позволяет снижать ставку и на 100 б.п.

Но по факту бюджетная конструкция на данный момент неизвестна, есть набор факторов/рисков со стороны внешних рынков, бюджета и курса, которые более рациональным решением делают продолжение снижения на 50 б.п. до 15%, а на какие-то изменения динамики уже смотреть в апреле, когда будет больше информации по бюджету, сформируется конструкция по курсу и намного более ясной будет внешняя конъюнктура.

🎙 20 марта в 15:00 состоится пресс-конференция по итогам заседания Совета директоров по денежно-кредитной политике

@truecon
  • 👍 79
  • ❤ 25
  • 🤔 14
  • 👎 1
  • 😢 1
Post #5377 6.97K
#Китай #экономика #производство #розница

Китайская экономика немного оживилась в начале года

1️⃣ Рост промышленного производства в январе-феврале ускорился до 6.3% г/г, по правкой на сезонность рост в январе составил 0.4% м/м, а в феврале 0.8% м/м.

Интенсивно росло высокотехнологичное производство на 13.1% г/г, в т.ч. промышленные роботы на 31.1% г/г, по-прежнему слабым был сегмент производства металлов и авто.

Инвестиции вернулись к росту 1.8% г/г за январь-февраль против снижения на 3.8%  г/г в 2025 году. Инфраструктурные инвестиции выросли на 11.4% г/г, тогда как инвестиции в недвижимость сократились на 11.1% г/г. Падение на рынке недвижимости замедлилось, но динамика все ещё отрицательная.

2️⃣ Розничные продажи выросли на 2.8% г/г, что все же лучше провального конца года. Месячные темпы роста в январе составили 0.7% м/м, а в феврале 0.8% м/м с поправкой на сезонность что существенно лучше стагнации в конце 2025 года.

По-прежнему слабая стройка, также на динамику номинальных продаж влияло падение цен на бензин, но это уже развернулось. Динамика улучшилась в период празднования китайского Нового года.

В целом праздники немного оживили спрос и экономику Китая в начале года, но в этот период много искажкений. Более адекватная картина будет в марте-апреле, правда здесь будет накладыаваться  рост цен на энергию.

@truecon
  • 👍 51
  • ❤ 12
  • 🤔 5
  • 😍 2
  • 👎 1
  • 🔥 1
Post #5376 7.4K
#БанкРоссии #ставки #инфляция

Инфляция в феврале оказалась прилично выше недельных оценок и составила 0.73% м/м и 5.9% г/г (недельные данные давали 0.56% м/м). Это означает инфляцию около 5.5-6% (SAAR) за февраль и около 7.5-8% (SAAR) в среднем за три месяца, .

Прирост цен за последнюю неделю составил скромные 0.11% н/н, с начала марта 0.14%, с начала года 2.5%. Пока март идет в направлении ~4% (SAAR), за первый квартал это означает ~8% (SAAR), что ниже траектории Банка России 10% (SAAR).

Зарубежный туризм добавил ценам дополнительного "драйва", учитывая, что Дубай и Ближний Восток был большим логистическим узлом для российских туристов - здесь еще могут быть эффекты и сюрпризы.

В целом, устойчивая траектория инфляции видимо в районе ~4...5%, т.е. тенденции на постепенное снижение инфляции сохраняются, как и на постепенное снижение ставок. Какие-то дополнительные вводные должны быть в отчетах по опросам предприятий и ИО населения 17-18 марта.

P.S.: Ограничения мобильного интернета и прочие ограничения, вероятно, негативно скажутся на экономической динамике, но оценить эффекты будет сложно...

@truecon
  • 👍 81
  • 🤔 16
  • ❤ 12
  • 😱 4
  • 🔥 3
  • 👎 1
Post #5373 10.4K
#экономика #США #экспорт #импорт

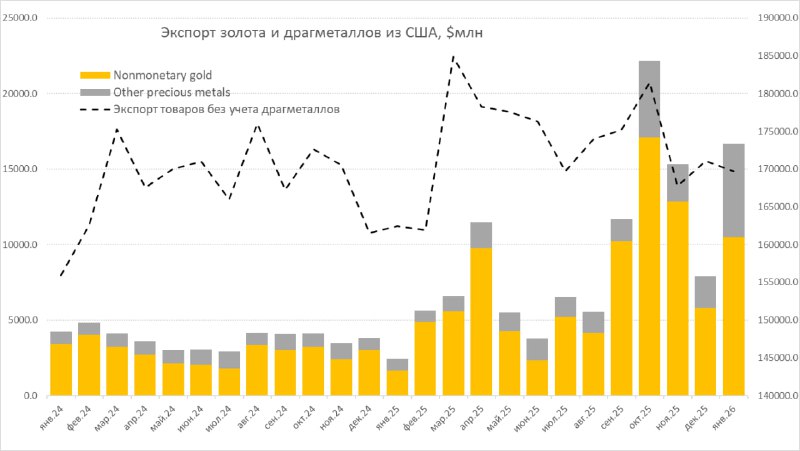
США: снова подрос экспорт золота

В январе дефицит внешней торговли сократился до $54.5 млрд,экспорт вырос на 5.2% м/м до $302.1 млрд, импорт сократился на 0.3% м/м до $356.6 млрд.

📌 История с вывозом золота возобновилась, в январе снова резко вырос экспорт золота и драгметаллов из США, как в денежном, так и в физическом выражении. Экспорт золота вырос с $5.8 млрд до $10.5 млрд, экспорт прочих драгметаллов вырос с $2.1 до $6.2 млрд, в сумме это третий по величине месяц по экспорту золота и драгметаллов за последний год. Импорт в значительной мере сократился в фарме, где высокая волатильность в связи с тарифами.

Сборы от пошлин в феврале продолжали снижаться – с максимума $31.4 млрд в сентябре до $26.6 млрд в феврале – это менее 9.6% от товарного импорта в предыдущий месяц. Отчасти сокращение поступления пошлин связано с решением Верховного суда о незаконности их введения Трампом, но т.к. он срочно ввел 15% пошлины «на всех» (с исключениями) – то сильно все же проседать не должно. Вернуть только придется часть собранного ранее ...

Вывоз золота активизировался с весны 2025 года и пока особо нет сигналов на прекращение процесса.

P.S.: Баланс по экспорту нефти и нефтепродуктов у США уже давно положительный: экспорт в январе составил $20.6 млрд, импорт $15.4 млрд, положительное сальдо $5.2 млрд. С точки зрения внешней торговли они, конечно выигрывают от роста цен на нефть.
@truecon
  • 👍 49
  • 🤔 29
  • ❤ 9
  • 🔥 3
  • 😢 1
  • 🐳 1
Post #5371 8.31K
#нефть #инфляция #Кризис

МЭА оценила ситуацию на рынке нефти в связи с нападением на Иран:

✔️Текущее падение добычи "как минимум" на 10 mb/d.
✔️Сокращение поставок в марте на 8 mb/d (~250 mb за месяц, интервенции предполагают 400 mb) - поставки из России и других стран в марте должны компенсировать часть потерь

❗️OFAC выпустило генеральную лицензию, которая разрешает России продавать с танкеров нефть и нефтепродукты, погруженные на них до 12 марта. Срок действия лицензии – один месяц, до 11 апреля 2026 года - это около 100 mb в пути.

Никак значимо на мировые цены не повлияет на деле, т.к. физические поставки не увеличивает, просто упрощает реализацию того что уже в пути (Минфин, видимо задумается как честно с этого брать налоги). Япония уже пересматривает подходы в расчете прикупить российскую нефть, об этом же говорит ряд других стран.

Китай не планирует пока распечатывать стратегические резервы -рановато (обладает резервом в ~1.2...1.4 млрд барр., что сопоставимо с запасами всех стран МЭА): ввел запрет на экспорт нефтепродуктов, поднял внутренние цены на бензин/дизель и поручил CNPC, Sinopec и CNOOC обеспечить внутренний рынок. При этом, выросли поставки из Ирана.

Общая ситуация сильно не изменилась, Ормуз практически остановлен, эскалация продолжается по всему региону, по танкерам, портам, терминалам, хранилищам прилетает... Трамп рассказывает как он уже победил... КСИР требует от США репарации... Бессент рассказывает, что деньги есть...

Нефть Brent так и стоит около $100 за баррель, каждый день конфликта, а уже мало кто сомневается в его продолжении как минимум до конца марта, будет увеличивать как текущее выбытие нефти, так и среднесрочные потери.

ДОП.: Южная Корея ограничила экспорт бензина и дизеля, ввела потолок цен на топливо внутри страны.

@truecon
  • 👍 101
  • 🤔 15
  • ❤ 10
  • 🐳 5
  • 🔥 4
  • 😁 4
  • 🤯 3
Post #5369 8.43K
#БанкРоссии #кредит #банки #ставки #инфляция

Кредитная активность в феврале без сюрпризов

Frank RG опубликовал данные по выдачам в феврале - объем выданных кредитов сократился до ₽748 млрд (-9.4% м/м, +38.8% г/г), годовой прирост скорее отражает низкую базу прошлого года.

🔸Выдачи ипотеки ожидаемо снизидись до ₽290 млрд (-31% м/м и +32.4% г/г), после бурного роста перед 1 февраля. Выдачи льготной ипотеки упали до ₽175 млрд, но здесь еще может быть шлейф одобренных ранее кредитов.

🔸Выдачи кредитов наличными подросли до ₽323 млрд (+13.1% м/м и +47.6% г/г), но это сезонная история, с поправкой на сезонность небольшое снижение, а сам объем выдач на уровне 2019 года в номинале, ниже объема погашений.

🔸Автокредит подрос до ₽116 млрд (+19.8% м/м и +38.3% г/г) - оживление присутствует.

У Сбера портфель кредитов населению подрос на 0.4% м/м, но в основном за счет того, что почти 3/4 выдач ипотеки пришлось на него. Банк России опубликовал Обзор по ДКУ - по оперативным оценкам Банка России кредит населению в феврале сокращался.

📌 Кредит компаниям по оперативным данным Банка России подрос в феврале, но рост не превышал 1%. Примерно такую динамику дала и отчетность Сбера, который нарастил корпкредит на 0.8% м/м.

Депозиты населения в феврале росли сопоставимо с прошлым годом по оперативным оценкам, несмотря на снижение ставок, Сбер зафиксировал прирост средств населения на 2.1% м/м, что немного ниже динамики прошлого года (3.1% м/м).

ДКУ по оценке Банка России "смягчались, но оставались жесткими", хотя смягчение здесь все же достаточно неоднородное - ожидаемо ставки по депозитам снижаются чуть быстрее из-за более сдержанного спроса на кредит на фоне невысокой инвестиционной активности и ожиданий дальнейшего снижения ставок, ограниченных возможностей для банков хеджирования процентного риска. Корпкредит выдается в основном по плавающим ставкам, кредитные спреды уже нормализованы на достаточно низких уровнях, поэтому здесь ставки в среднем идут в русле снижения ключевой ставки.

В целом кредитная активность умеренная, хотя здесь ситуацию искажают большие бюджетные авансы и "качели" в ипотеке... более адекватная оценка динамики скорее нарисуется во втором квартале. Но сюрпризов здесь пока никаких не просматривается - все достаточно предсказуемо.

@truecon
  • 👍 64
  • ❤ 11
  • 🤔 5
  • 👎 2
Post #5366 8.1K
#Минфин #дефицит #бюджет #БанкРоссии #ставка #инфляция #экономика

Траектория сохраняется

1️⃣ Появились новости про секвестр расходов бюджета в 2026 году на 10%, но объективно это скорее сокращение части расходов во втором полугодии и в последующие годы. Пока параметров нет, ждем в ближайшую неделю, но, видимо, речь идет о сокращении расходов на ₽0.5-₽1 трлн за этот год. При снижении базовой цены нефти с $59 до $50 выпадает ~₽1.5 трлн трансферта от ФНБ, прочие факторы могут потянуть на ₽0.5-1 трлн, часть можно покрыть разовыми налогами и заимствованиями. В этом случае влияние на ДКП будет неощутимым, учитывая «вилку» прогноза роста М2 5-10% (+₽6.5…+13 трлн).

2️⃣ Обзор рисков финансовых рынков – экспортеры сократили продажи, но Банк России компенсировал:

🔸 Крупнейшие экспортёры сократили чистые продажи валютной выручки до $3.5 млрд – выручка от $40 за баррель доехала до экономики, но в марте-апреле придется продавать больше. Продажи Банка России практически компенсировали сокращение продаж экспортеров.

...В марте можно ждать роста продаж экспортеров из-за необходимости уплаты НДД и постепенного перехода нефти к росту, но приостановка продаж Минфина по БП это нивелирует, т.е. общие продажи в марте могут быть близки к февральским, или чуть ниже, дальше зависит от решений Минфина по БП.

🔸Общие продажи валюты компаниями в феврале выросли с $29.3 млрд до $30.9 млрд, а покупки с $31.8 млрд до $32.4 млрд, но с учетом продаж ЦБ баланс даже улучшился. Население неактивно в начале года и нетто купило валюты всего на ₽14 млрд в феврале после продажи на ₽45 млрд в январе. Но на фьючерсах закупились после новостей о пересмотре БП.

🔸Выросли ставки по юаню на денежном рынке до 7-11%, отчасти это связано с падением притока валютной выручки, отчасти с ростом импортных закупок перед китайскими праздниками и ростом кредита в валюте. Это создало локальный дефицит в отдельных банках. Были ожидания, что продажи в рамках БП компенсируют оттоки, но их приостановили.Подправить ситуацию может приток валюты к концу весны от более высоких цен на нефть, или продажи ЦБ.

3️⃣ Обзор «О чем говорят тренды» - всплеск цен на налогах оказался недолгим, после чего тренд инфляции вернулся к тому, который соответствует 4%, ИО снизились, рост экономики близок к прогнозу, спрос ослабевает в моменте, кредитный импульс соответствует прогнозам.

«перенос повышения НДС и других налогов и сборов в цены в целом закончился … вторичные эффекты от налоговых новаций малозаметны … снижение инфляции к 4% требует сохранения жесткой ДКП в течение продолжительного времени»

При этом стоит помнить, что под жесткой ДКП Банк России подразумевает постепенное снижение ставок до 12-13% к концу года. Денежный рынок пока закладывает скорее 13%

❗️Исходя из риторики для Банка России важна траектория бюджета с наличием «постепенного» выхода на нулевой первичный структурный дефицит, а не ноль здесь и сейчас.

4️⃣ Макроэкономический опрос Банка России в этот раз был с косметическими изменениями, на 2026 год выше дефицит бюджета (2.5% → 2.8%), повыше цена на нефть ($50 → $55), чуть крепче рубль (85 → 84), чуть ниже средняя ставка (14.1% → 14%) и ВВП (1.1% → 1.0%) и неизменная инфляция 5.3%.

Есть риски в обе стороны, но если смотреть на ситуацию в целом - основная траектория ставок остается актуальной, а снижение на 50 б.п. в марте - базовый сценарий, альтернативный скорее -100 б.п., чем пауза.

@truecon
  • 👍 73
  • 🤔 18
  • ❤ 14
  • 🤡 5
  • 🔥 2
  • 👏 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →