

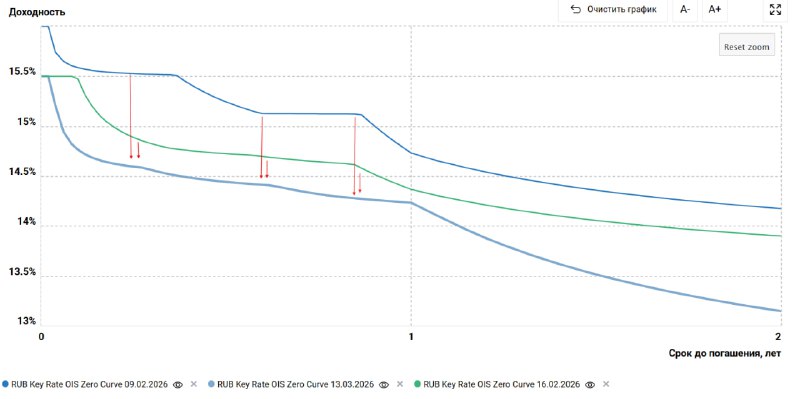
Перед заседанием Банк России со ставкам трехмесячный своп на ключевую ставку опустился до 14.6%, что ближе к сценариям 14.5% (-100 б.п.) в марте и 14.5% в апреле (смысл?), или 15% в марте и 14.75% в апреле. Это указывает на неуверенность относительно мартовского заседания между -50 б.п. и -100 б.п.
1️⃣ Инфляция в начале года сдержанная, эффект переноса НДС был ниже ожиданий, устойчивая инфляция осталась в пределах 4-5%, за последние три месяца цены росли темпом 7.7% (SAAR), в марте может быть ~8% (SAAR) и 5.7% г/г - по нижней границе диапазона прогноза Банка России (10% SAAR и 6.3% г/г).
2️⃣ Инфляционные ожидания начали снижаться с 13.7% до 13.1%, ценовые ожидания предприятий резко снизились после всплеска на налогах с 10.4% до 5.9% на ближайшие три месяца в годовом выражении. Но они остаются высокими во вторник-среду будут опросы предприятий и населения, которые покажут дальнейшую динамику и могут дать дополнительные сигналы.
3️⃣ Денежный и долговой рынки закладывают дальнейшее снижение ставок, свопы заложили траекторию снижения до ~14.25-14.5% в апреле и ~13% в сентябре, что более-менее соответствует базовой траектории ставки. Ставки по депозитам постепенно снижаются на 0.5-0.6 п.п., кредитные ставки определяются свопами (фикс) и ключевой ставке (плавающие) – спреды здесь снизились еще в феврале.
4️⃣ Денежная масса М2 идет ниже траектории прошлого года, но данные искажены переносом февральских налогов на 2 марта. Рост М2 умеренный несмотря на достаточно большой дефицит бюджета ₽3.45 трлн за два месяца. Корпкредит немного оживился в феврале после падения в январе, но динамика сдержанная.
❓Бюджетный фактор создает неопределенность, Минфин указал на ужесточение бюджетного правила и сокращение расходов, но параметры на данный момент не опубликованы. Снижение «цены отсечения» нефти для рубля негативный фактор, т.к. при прочих равных снижает курс рубля и снижает фактическую среднюю цену нефти для экономики. Но рост самой цены нефти может это компенсировать, если она будет превышать "цену отсечения" ~$20 и выше.
5️⃣ Экономика замедляется, в январе зафиксировала снижение рост ВВП до -2.1% г/г после декабрьского всплеска, но в этом году было всего 15 рабочих дней за январь, так что с учетом календарного фактора около нуля, среднее за три месяца около 0.7% г/г. Рынок труда остывает, рост з/п замедляется, хоть и не очень быстро, объем вакансий сокращается. Опросы предприятий увидим сегодня, январские цифры указали на резкое замедление.
6️⃣ Кризис на Ближнем Востоке создает разнонаправленные риски, с одной стороны – это рост издержек на импорт и логистику, перебои поставок, рост цен на продукты в связи с перебоями поставок удобрений и т.д, - добавит инфляции. С другой – снижает давление на бюджет и рубль, хотя эластичность курса к операциям Минфина оценивать в текущей ситуации затруднительно (март покажет), при текущей структуре рынка они могут оказывать более сильное влияние на курс. Ну и параметры бюджета пока по факту не известны.
В марте экономика и валютный рынок функционируют при эффективных ~$45 за баррель (поступает выручка от цен на нефть $40-45 за баррель) без сглаживающих интервенций по БП, что формирует дефицит юаневой ликвидности и давит на курс рубля.
Итог: экономика и инфляция идут по нижней границе траектории, кредит сдержанный, бюджет (если будет сокращение расходов) близок к нейтральному. Это в принципе позволяет снижать ставку и на 100 б.п.
Но по факту бюджетная конструкция на данный момент неизвестна, есть набор факторов/рисков со стороны внешних рынков, бюджета и курса, которые более рациональным решением делают продолжение снижения на 50 б.п. до 15%, а на какие-то изменения динамики уже смотреть в апреле, когда будет больше информации по бюджету, сформируется конструкция по курсу и намного более ясной будет внешняя конъюнктура.
🎙 20 марта в 15:00 состоится пресс-конференция по итогам заседания Совета директоров по денежно-кредитной политике
@truecon