
#БанкРоссии #кредит #банки #ставки #инфляция
Кредитная активность в феврале без сюрпризов
Frank RG опубликовал данные по выдачам в феврале - объем выданных кредитов сократился до ₽748 млрд (-9.4% м/м, +38.8% г/г), годовой прирост скорее отражает низкую базу прошлого года.
🔸Выдачи ипотеки ожидаемо снизидись до ₽290 млрд (-31% м/м и +32.4% г/г), после бурного роста перед 1 февраля. Выдачи льготной ипотеки упали до ₽175 млрд, но здесь еще может быть шлейф одобренных ранее кредитов.
🔸Выдачи кредитов наличными подросли до ₽323 млрд (+13.1% м/м и +47.6% г/г), но это сезонная история, с поправкой на сезонность небольшое снижение, а сам объем выдач на уровне 2019 года в номинале, ниже объема погашений.
🔸Автокредит подрос до ₽116 млрд (+19.8% м/м и +38.3% г/г) - оживление присутствует.
У Сбера портфель кредитов населению подрос на 0.4% м/м, но в основном за счет того, что почти 3/4 выдач ипотеки пришлось на него. Банк России опубликовал Обзор по ДКУ - по оперативным оценкам Банка России кредит населению в феврале сокращался.
📌 Кредит компаниям по оперативным данным Банка России подрос в феврале, но рост не превышал 1%. Примерно такую динамику дала и отчетность Сбера, который нарастил корпкредит на 0.8% м/м.
Депозиты населения в феврале росли сопоставимо с прошлым годом по оперативным оценкам, несмотря на снижение ставок, Сбер зафиксировал прирост средств населения на 2.1% м/м, что немного ниже динамики прошлого года (3.1% м/м).
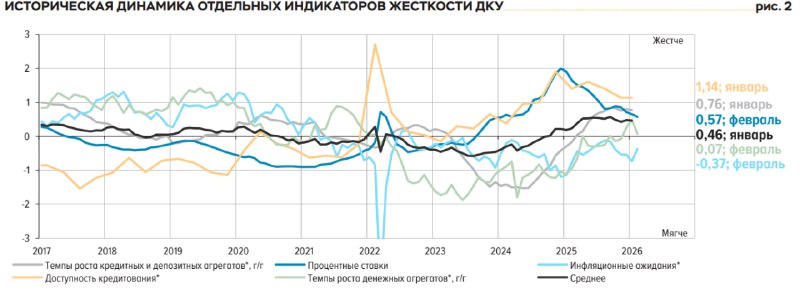
ДКУ по оценке Банка России "смягчались, но оставались жесткими", хотя смягчение здесь все же достаточно неоднородное - ожидаемо ставки по депозитам снижаются чуть быстрее из-за более сдержанного спроса на кредит на фоне невысокой инвестиционной активности и ожиданий дальнейшего снижения ставок, ограниченных возможностей для банков хеджирования процентного риска. Корпкредит выдается в основном по плавающим ставкам, кредитные спреды уже нормализованы на достаточно низких уровнях, поэтому здесь ставки в среднем идут в русле снижения ключевой ставки.
В целом кредитная активность умеренная, хотя здесь ситуацию искажают большие бюджетные авансы и "качели" в ипотеке... более адекватная оценка динамики скорее нарисуется во втором квартале. Но сюрпризов здесь пока никаких не просматривается - все достаточно предсказуемо.
@truecon
Post #5369
8.43K

- 👍 64
- ❤ 11
- 🤔 5
- 👎 2