
💡 Актуальные идеи для инвестирования
Предыдущий пост с идеями (10.09.2021)
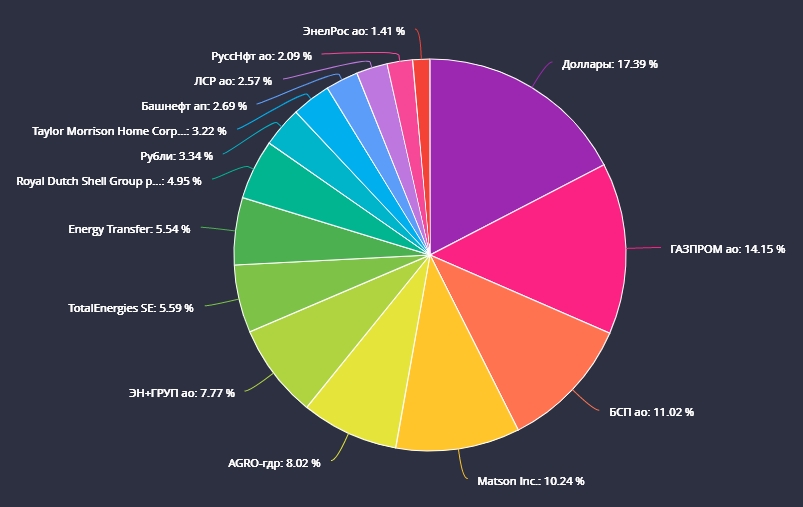
Отфильтровал идеи по доли в портфеле (чем больше доля акции в портфеле, тем меньше рисков я вижу в инвестировании в компанию)
Газпром (🎯: 390, 📈: 15%) - 15.09.2021 цены на газ TTF немного снизились, но они остаются в разы выше комфортной цены. Цена HenryHub тоже на многолетних максимумах. Весь 3кв2021 года цены на газ росли, а ожидания по дивидендам за 2021 увеличились до 40-45 рублей. Фундаментально, оснований продавать не вижу. Прибыль по позиции 17,6% ✅
БСП (🎯: 95, 📈: 23%) - прибыль по РСБУ за 8 мес 2021 увеличилась в 2 раза (до 10,2 млрд рублей), при капитализации 37 млрд. Прогнозные дивиденды дивиденды около 9% к тек цене, байбэк акций и приток от включения в FTSE - ключевые драйверы роста. Прибыль по позиции 14,5% ✅
Matson (🎯: 100, 📈: 18%) - Цены на перевозки по ключевому направлению компании на 15.09.2021 остались на максимумах прошлой недели. С каждой неделей я понимаю, что отчет за 3кв2021 обещает быть лучше и лучше. В 3кв2021 выручка может вырасти примерно на 60-80% кв/кв, а прибыль на акцию легко может превысить $10. FWD P/E 2021 = 4,5 уже практически гарантирован. Прибыль по позиции 29% ✅
Русагро (🎯: 1300, 📈: 8%) - на неделе вышла новость, что компания повысила минимальный % дивидендных выплат до 50% от прибыль МСФО. Вероятно, дивиденды могут стать выше, чем ожидалось ранее. Возможно, начнут направлять весь FCF на дивиденды. Доля Русагро за последние недели уменьшилась так как апсайд остался небольшой. С ноября 2020 прибыль по позиции уже >50%✅
En+ (🎯: 1130, 📈: 46%) - Русал сможет частично избежать пошлин в 2021 году, а цены на алюминий выросли с середины августа почти на 20%, что полностью их компенсирует. Также, сокращение производства алюминия в Китае, вероятно, не на несколько недель, что дает право рассчитывать на дорогой алюминий до конца года и сильные результаты Русала во 2П2021. Соответственно, En+, как владелец 57% акций Русала, будет ключевым выгодоприобретателем. Также, считаю, что с высокой вероятностью дивиденды за 2П2021 Русалом будут объявлены и выплачены. Пока прибыль по позиции 1%✅
Shell (🎯: 51, 📈: 26%) - наконец-то рост дошел до этой компании. Дорогая нефть, дорогой газ и рост объемов. FWD P/E легко может быть <6. Консенсус по P/E=7 явно будет сильно превышен, так как в нем учитывались намного меньшие прогнозные цены на нефть и газ. Позиция вышла в +2%✅
TotalEnergies (🎯: 55, 📈: 23%) - аналогично Shell.
Energy Transfer LP (🎯: 11,9, 📈: 23%) - объемы транспортировки энергии, нефти и газа - ключевой драйвер роста. Компания ожидает EBITDA за 2021до $13 млрд. Отчет за 3кв2021 должен быть сильным.
Taylor Morrison (TMHC) (🎯: 39, 📈: 38%) - дефицит на рынке жилья обеспечит fwd p/e 2021 < 6. Аналитики еще более оптимистичны (ждут p/e 4). Пока позиция в минусе на 7%⛔, но это нормально для рынка. Идеальные точки входа предугадать нельзя.
ЛСР (🎯: 1130, 📈: 25%) - планируется байбэк до 10% уставного капитала, который может уменьшить fwd p/e2021 до 3,6. Консервативно, дивиденды будут около 9%. При этом, доля компании в портфеле маленькая из-за риска того, что рост ставок по ипотеке и рост предложения жилья может негативно отразится на результатах уже в след. году. Позиция пока в 0😐.
Башнефть (преф) (🎯: 1400, 📈: 25%) - Отчет за 9м21 будет сильным. Добыча Башнефти в августе +13,6% м/м. Цены на нефть отличные. Идея в восстановлении дивидендов и фин. результатов. Пока в плюсе на 7%✅
Русснефть (🎯: 300, 📈: 63%) - аналогично другим нефтяникам. В плюсе на 10% ✅
ЭнелРосс (🎯: 1,07, 📈: 26%) - идея только в дивидендах 2022. В плюсе на 2% ✅
💵 21% портфеля - КЭШ
⚡ Еще интересные идеи (подробно по ссылкам):
Лукойл (🎯: 8151) - Дивиденды в 2021 ожидаются +/-13% к текущей цене. Рост добычи и цены на нефть - драйверы роста. Отчет за 3кв2021 будет сильным, очевидно. Не первую неделю публикую эту идею и вот, теперь растём ✅
Не является инвестиционной рекомендацией.
Портфель на сегодня ⬇️
Post #151
6.97K
- 👍 2