TGViewer
Channel Public Channel
메리츠 투자전략 황수욱

메리츠 투자전략 황수욱

@soowook_hwang

메리츠증권 주식전략 애널리스트 황수욱 개인 텔레그램 채널입니다.

탑다운 투자전략 자료를 업데이트합니다.
Subscribers
2.53K
Photos
268
Videos
0
Links
353
Recent Posts 19 shown
Post #414 1.8K
📮 [메리츠 투자전략 황수욱]
2026.9.30

10월 전략: 주식 비중 확대

(자료) https://tinyurl.com/4ufxkh34

9월 중순 이후 눈에 띄는 현상은 고금리에 둔감해지는 징후. 장기금리가 고점을 돌파하는 와중에도 나스닥 낙폭은 크지 않으며, 반도체 등 퀄리티 주식은 기술주 범주 내에 있음에도 오히려 상승

유가가 유발하는 비용상승형 인플레 기대에는 여전히 민감하지만, 성장이 뒷받침되는 실질금리 상승에는 적응 중. 과잉저축의 시대에서 투자의 시대로 이행하면서 고금리가 고착화될 수 있음. 그러나 과거 사례에서도 성장 > 비용(금리) 국면에서는 금리 레벨, 혹은 금리 상승 추세가 주가 추세에 영향을 주지 못했음. 지정학적 리스크에서 비롯되는 유가가 추가적으로 급등하지만 않는다면, 위험자산은 고금리에 ‘적응’해나가는 그림

10월부터는 실적 시즌으로 시장의 중심 변수가 금리에서 실적으로 이동할 수 있는 시기. 9월 기업 실적 이벤트가 부재했던 기간에 AI 산업 호재는 누적

고금리가 유발할 구축효과를 버틸 수 있는 산업으로의 쏠림, 숫자가 나오는 산업/기업에 압축 대응 필요. 충분한 성장이 나오고 고금리를 감내하며 자금을 조달해 투자하는 AI는 계속 숫자를 보여줄 수 있다고 보지만, 소비를 중심으로 하는 Non-AI는 계속 금리 어려움을 겪을 수 있다는 견해

정리하면, 10월은 중간선거 및 유가 등 변동성 요인이 남아 있지만 노이즈에 하락하더라도 매수로 대응하자는 의견. 10월 시장이 반등할 수 있는 조건은 1) 유가 관련 이슈의 안정, 2) 시장의 초점이 금리에서 실적으로 이동하는 것

여전히 고금리 환경임을 고려할 때 숫자가 나올 수 있는 산업에 집중. 지금 숫자가 가장 명확한 산업은 가치주화 되어가고 있는 AI 인프라. 이 주변에서는 고금리에서도 계속 돈을 벌 기회가 있다고 생각함

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 4
  • 🥰 1
Post #413 643
📮 [메리츠 투자전략 황수욱]
2026.9.28

연휴 이슈와 차주 대응

(자료) https://tinyurl.com/bk7r752b

한국 연휴간 미국 증시는 유가 하락에 나스닥이 신고가를 경신했고, 경제지표 서프라이즈에 금리도 2007년 이후 고점을 경신했습니다.

5.23%까지 상승한 미국채 10년물 금리에도 나스닥은 금요일 종가 기준 고점대비 0.6% 하락하는 데 그쳤고 선물시장에서도 큰 하락은 보이지 않습니다.

경제지표 서프라이즈는 9월 S&P 글로벌 PMI인데, 2021년 7월 이후 최고점, 경제성장률로 환산하면 연율 5% 성장률로 평가됩니다. 유가가 아닌 경기가 유발한 금리 상승이 최근 금리 고점 경신과 다른 점입니다.

성장>비용(금리)이면, 비용(금리)가 높아도 괜찮다는 주가 반응이었다는 해석입니다. 유가만 안정되고 성장이 주도하는 금리 상승 국면이 이어진다면, 금리가 높아질수록 숫자가 나오는 주도주(AI 인프라)로 쏠릴 수 있다고 봅니다.

이번주 주요 경제지표 발표에서 금리 추가 상승에도 주식이 둔감할 수 있습니다. 다만 신경써야 할 새로운 불편함은 기술주 CDS 프리미엄 급등입니다. 오라클은 전고점 돌파, 나머지 빅테크는 한주만에 전고점 부근까지 상승했습니다.

하방 변동성이 나오면 베팅하는 것이 우위일 수 있는 주간으로 생각합니다. 주초 시장 방향성은 제한적일 수 있으나, 기회는 높은 금리 환경에서 계속 성장이 나오는 AI 안에서 찾아야 한다고 봅니다. 9/30 마이크론 실발 이후 시장 초점이 매크로에서 실적으로 넘어갈 수 있을지가 관건입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 3
  • ❤ 2
Post #412 2.62K
📮[MERITZ Strategy Daily 전략공감2.0] 2026.9.15(화)

[투자전략 황수욱] AI 속도 조절 제안에 대한 생각

- AI 속도 조절을 제안한 AI 프론티어 듀오폴리(OpenAI, Anthropic)의 '이익' 관점에서 이해 필요

- IPO를 앞두고 AI 학습에 들어가는 자원을 AI 추론에 집중, 수익 극대화하겠다는 포석으로 이해

- 왜 하필 지금일까, 중국 프론티어(DeepSeek, Kimi)의 앤트로픽 리호스트에서 격차 징후 확인

- 보안은 명분. 1) AI 성능에 편중된 기업 가치평가 잣대를 희석시키고, 2) 학습에 드는 비용을 줄여 벌여들인 시간 안에서 IPO 전후에 수익 구간 달성 의지로 해석

- '보안'이라는 비용 허들, 해외 AI 인프라 유출 통제는 후발주자 추격 늦추는 듀오폴리 강화 장치

- 공개형 모델 중심 확산에 대한 폐쇄형 AI 프론티어의 대항. AI 경쟁 지속 가능성 확인, AI 인프라 주식에 비관적일 필요 없음

https://tinyurl.com/2jwjhsyr

[채권전략 RA 김영준] 오늘의 차트: 하이퍼스케일러 채권 수급과 은행의 TLAC

[유틸리티/건설 RA 이동석] 칼럼의 재해석: 현대건설 파트너 홀텍(HNUC), 나스닥 상장 준비 완료

https://tinyurl.com/mu9r75uz

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.

* 메리츠 투자전략팀 통합 채널 링크 : https://t.me/Meritz_strategy
  • 👍 1
  • 🥰 1
Post #411 974
📮 [메리츠 투자전략 황수욱]
2026.9.14

아직 불편한 매크로 주간

(자료) https://tinyurl.com/5fw7fn5n

이번주도 '누적되고 있는 펀더멘털 호재를 매크로 불편함이 누르는 구간'이 지속되고 있는 것으로 생각합니다. 여기에 AI 투자 속도 조절(본질은 부정적 재료가 아니라고 생각함)까지 시장에서는 부정적으로 해석되는 중입니다.

주식시장이 주요국 통화정책 회의를 앞두고 금리에 더 민감해진 시기에 유가 급등이 다시 인플레 기대를 자극하며 지표물(미국 10년)이 주요 임계점(5%)에 도달할 확률이 높아졌습니다.

9월 FOMC가 주식시장에 가장 우호적인 시나리오는 기대된 인상 이후 성장 기대 하락, 리스크 프리미엄 하락에 기인한 장기금리 하락이라고 봅니다. 반대로 동결하더라도 인플레 대응에 대한 신뢰가 약해져 장기금리가 오르면 주식시장에는 비우호적입니다.

여전히 단기적으로 10월 중순까지 보수적으로 대응해야 하며, FOMC, BOJ 회의를 확인하고 단기 전략을 재타진해야 한다는 의견입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 7
  • 🥰 1
Post #409 9.41K
📮 [메리츠 투자전략 황수욱]
2026.9.7

GPT-6 Astra 출시와
메모리 주가 반등 시사점

(자료) https://tinyurl.com/4wbv6a9w

Astra를 주요 벤치마크 점수를 기반으로 이전 모델과 비교할 때 AGI 달성 여부보다 중요한 것이 있다고 봅니다. 기존 AI LLM은 무엇을 해야하는지 알려주는 AI에 그쳤다면, Astra는 목표를 주면 컴퓨터를 직접 쓰면서 끝까지 결과를 만들어내는 AI에 가까워졌습니다.

OpenClaw 등 상대적으로 접근성이 높지 않았던 에이전트로서 AI의 역할을 Astra는 LLM 안에 내재화시킴으로써 일을 직접 해주는 AI 에이전트의 진입장벽을 낮춘 것이 핵심입니다. 1분, 10분, 1시간짜리 일을 해주던 것에서 3시간, 24시간짜리 일을 더 해줄 수 있게된 AI라는 겁니다.

눌려왔던 메모리 주가 반등은 2가지이유를 생각합니다. AI 워크로드의 확장에 기인한 AI 하드웨어 수요 저변 확대, 소프트웨어 주가 하락과 롱-숏 페어가 잡혀오던 반도체의 반등입니다.

7월 이후 토큰 가격 하락과 함께 AI 하드웨어 주가도 하락하고 소프트웨어 주가는 상승했습니다. 토큰 가격 하락이 AI 하드웨어 수요 둔화를 의미한다고 읽혔기 때문이라고 봅니다.

Astra를 기점으로 이 부분의 오해가 풀린다면, 다시 메모리가 반등할 재료 하나가 추가된 셈입니다. 토큰 가격을 낮추는 것은 '과열 경쟁'이 아닌 '기술진보'입니다. AI 하드웨어 수요는 GPU 임대료가 다시 반등하는 것에서 보이듯, Astra 이후 AI 컴퓨팅의 초과 수요가 더 가속화되는 그림으로 생각합니다.

최근 2달 시장 추세를 형성한 것은 펀더멘털이 아닌 매크로입니다. 금리, 환율이 당장 10월 중순까지 한국시장을 불편하게 할 수 있다는 사실은 크게 달라지지 않았습니다.

분명한 것은 매크로 불확실성 부분이 소화된다면 AI 중심으로 시장 추세를 반전시킬 재료들이 쌓여가고 있다는 겁니다. 펀더멘털 업사이드 리스크의 축적을 고려할 때, 남은 변동성 구간에서도 반도체를 크게 덜어내고 가기 어렵다는 주장을 계속 드리고 있는데, 이를 더 강화하는 그림입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 7
  • 🥰 1
Post #408 1.31K
📮 [메리츠 투자전략 황수욱]
2026.9.1

9월 전략: 박스권 속 업사이드 리스크 점검

(자료) https://tinyurl.com/yajrxyxv

9월 주식시장은 박스권을 베이스라인 시나리오로 생각함

한국 시장은 Top2의 주주 환원이 하단을 지지하는 상태에서 금리가 상단을 제약, 여기에 단기에 가파르게 진행된 원화 강세가 9월말~10월 중순을 중심으로 하는 3Q26 실적 프리뷰 시기를 전후로 실적 추정치 하향 압력으로 작용. 원화 강세는 추세적으로 외국인 유입 요인으로 해석해야 하나 지금처럼 단기에 급변하는 경우는 초기에 실적 추정치 변동성을 소화하고 가야할 것

박스권 장세의 보수적 대응을 기본 전제로 하지만, 업사이드 리스크 고려. 9월 FOMC 금리 인상 우려는 잭슨홀 회의에서 선제적으로 반영하는 가운데, 당사는 금리 동결 가능성 고려. 9월 FOMC에서 실제 인상에도 시장 반응이 미온적일 가능성, 여기에 채권 수급 관련 논의가 진전 중인 상업은행 규제 완화가 부각될 가능성까지 생각. 이 경우 금리에 눌려 누적된 AI 관련 호재들이 재부각될 것

변동성이 지속될 수 있는 시장에서도 반도체를 덜어내고 가기는 어려움. 최선호 의견 유지. 원화 강세를 상쇄할 실적 리레이팅 기대, 고금리의 구축효과는 non-AI가 더 크게 부담. 전반적인 위험자산 매수 여력이 위축되는 환경에서 현금을 기반으로 하는 배당이나 자사주 매입의 희소성은 더욱 커진다고 생각. 토큰 가격이 하락하며 부각되던 소프트웨어-반도체 롱-숏 페어도 소프트웨어 밸류에이션 상승에 지속력이 약해지고 있다고 생각함

이 외에서는 고금리, 원화 강세에 공통적으로 수혜를 보는 금융, 이중에서도 은행 업종을 선호, 새로운 모멘텀 등이 부각될 수 있는 건설을 차선호

* 메리츠 선진국 전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 6
Post #407 1.56K
📮 [메리츠 투자전략 황수욱]
2026.8.27

엔비디아 2Q26 실적발표

(자료) https://tinyurl.com/46rp85zz

'AI 수익화-수익화가 기반이 된 레버리지(부채) 투자 확장-현금이 없는 Non-하이퍼스케일러까지 TAM 성장'이라는 저희가 그리던 그림이 확인된 실적발표였다고 봅니다.

엔비디아의 2027년 매출 성장률 컨센서스(45%)와 이번에 제시된 가이던스(70%) 차이가 왜이렇게 큰지 고민해야 합니다.

답은 ACI&E(AI 클라우드, 산업, 엔터프라이즈)라는 Non-하이퍼스케일러향 성장입니다. 엔비디아 매출액의 절반정도를 차지하는 이 세그먼트가 이번분기에 전년대비 138% 성장하면서 하이퍼스케일러(102%)를 압도했습니다.

젠슨황도 강조했듯, 지금까지 투자자들은 AI 인프라 성장을 볼때 하이퍼스케일러 투자만 봤습니다. 이번 실적발표를 계기로 이 관념이 깨질 수 있다면, 전반적인 AI 산업에 대한 TAM 인식 제고, AI 인프라 기업들의 전반적인 리레이팅으로 이어질 수 있다고 봅니다.

이 외 주목할 포인트로는 엔비디아의 금융지원 모델이 새로운 수익원이라는 점과, 공개형/폐쇄형 모델이 모두 필요하며 엔비디아의 성장 기반이라는 점입니다. 공개형 모델 관련 오해하지 말아야할 부분은 Kimi K3와 마이크로소프트 사례에서도 드러나듯 공개형 모델 확산에 미국 하드웨어가 많이 쓰인다는 것입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 7
  • 👍 2
Post #406 1.37K
📮[MERITZ Strategy Daily 전략공감2.0] 2026.8.25(화)

[투자전략 황수욱] AI 성장성 vs 비용 부담의 시험대

- 시장과 주도산업의 우상향 방향성에는 의심 없음. 지금은 고금리를 어떻게 소화하는가 문제

- 매크로 장세. 이번주 AI가 비용(금리) 넘는 성장성을 재증명 vs 금리 불편함이 이어지냐 변곡점

- 금리는 미국 상업은행 규제완화가 안정 카드 될 수도. 잭슨홀, FOMC 관전 포인트 중 하나

https://tinyurl.com/4bdcrwau

[채권전략 RA 김영준] 오늘의 차트: 바이백의 가치를 희석시킨 재정건전성 고민

[생활소비재 RA 김건우] 칼럼의 재해석: 미국에서 주류가 되어 가는 K-뷰티, 앞으로 더 성장할 수 있는 이유

https://tinyurl.com/mnn79pn5

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.

* 메리츠 투자전략팀 통합 채널 링크 : https://t.me/Meritz_strategy
  • 👍 6
Post #405 1.17K
📮 [메리츠 투자전략 황수욱]
2026.8.24

단기 시장 대응:
고금리가 만드는 압축 장세

(자료) https://tinyurl.com/24sz5tef

7월말 바닥을 잡고 반등하는 한국 시장입니다. 반등 속도와 스타일은 결국 금리 상승 속도 및 방향이 정할 것으로 생각합니다.

5월말 발간한 한국시장 하반기 전망 자료에서 고금리에서는 반도체 Top2로 압축 대응, 금리 안정 국면에서는 종목 확산과 베타 플레이를 제안드린 바 있습니다.

지난주 금리 문제가 해소되지 않은 상황에서 미국 시장은 금요일 상승했지만 스타일 측면에서 뚜렷한 방향성이 잡히지 않는 상황입니다.

이번주 빅 이벤트가 집중되어있습니다. AI가 비용(금리) 우려를 뚫고 더 성장할 수 있느냐 vs 금리 문제가 성장 기대를 누르느냐에 따라 시장 방향이 결정될 것 같습니다.

재무부 개입에도 금리 안정이 요원한 상태에서 이후 금리 안정 조건은 1) 유가 하락, 2) AI CapEx 둔화, 3) 연준 개입이라고 보는데, 2)는 실현이 어렵고 1)은 예측이 어렵습니다. 3)이 잭슨홀, 9월 FOMC를 앞두고 기대해볼만한 어젠다라고 생각합니다. 연준 대차대조표 상의 완화정책보다는 상업은행 규제 완화를 통한 채권 수급 문제를 덜어내는 방향으로 생각합니다.

금리가 높아질수록 외부자금에 의존하는 성장보다 자체 현금흐름으로 투자를 감당하고 이익 증분을 주주에게 환원할 수 있는 기업의 희소성이 상승합니다.

Top2를 제외한 KOSPI, KOSDAQ 모두 금리에 민감해질 수 있는 멀티플 레벨로, 금리 안정 확인 전까지 이런 부분이 확인되는 반도체 Top2에 집중된 대응이 단기적으로는 적절하다는 의견입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 7
  • ❤ 3
Post #404 1.53K
📮 [메리츠 투자전략 황수욱]
2026.8.20

AI CapEx를 신경 쓰는 금리 정책

(자료) https://tinyurl.com/3ysf5j6e

8월 18일 장기 금리 상승과 기술주 하락은 매우 불편했습니다. 미국채 30년 금리의 고점은 AI CapEx 확대에 기인한 장기채 기간프리미엄 상승이 핵심 동인이었다고 보는데, 이대로라면 위험자산에게는 지속적으로 부정적인 요인이 될 수 있기 때문이었습니다.

그런데 바로 재무부의 대응이 나왔습니다. 장기 국채 바이백 규모를 확대해 11월초까지 기존 계획대비 88%로 증액, 8월 QRA에서 발표한 10~30년 신규 발행량의 6%에 해당하는 추가적인 바이백 캐파를 만들었습니다.

40조 달러가 넘는 미국 국가부채를 줄여주는 근본 해결책은 아니나, 2023년 SVB 사태가 떠오르는 '신속한 핀셋 대응'이었다는 점에 의의가 있다고 봅니다.

여기에 7월 FOMC 의사록 금융안정 논의에서 비은행권과 지방은행의 신용까지 AI 인프라 투자에 들어오고 있어, AI 밸류에이션이 크게 조정되면 금융여건과 금융기관으로 충격이 전이될 가능성을 지적했습니다. 연준이 금리 인상에 이 부분을 고려하지 않을 수 없게 되었다는 의미입니다.

장기채 바이백 이후 장기금리 하락, 의사록 공개 이후 단기금리가 하락했습니다. 단기적으로 위험자산에게는 risk-on 요소라고 생각합니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 6
  • ❤ 3
  • 🔥 2
Post #403 1.06K
📮 [메리츠 투자전략 황수욱]
2026.8.18

AI 파이낸싱의 위치와 상황

(자료) https://bit.ly/4qkc9R0

AI 산업의 레버리지(부채) 투자 인식이 본격화되고 있습니다. 정부 국채와 동시에 AI 데이터센터 투자를 위한 장기 회사채 공급까지 증가하며 전세계 듀레이션 자산을 사줄 자본을 놓고 경쟁하는 상황이 실질 금리와 기간 프리미엄을 높이고 있는 것으로 생각합니다.

그럼에도 AI 인프라 관련주가 추세를 유지하는 이유는 2Q26에서도 AI 인프라의 수익성이 확인되었기 때문이라고 봅니다.

기업 부채가 주도하는 AI CapEx는 아직 초입 국면으로 따라가야 하는 시기로 생각합니다(그림 1). 미국 빅테크는 금융위기 이후 지난 15년간 현금흐름을 기반으로 투자해왔고, 이제서야 레버리지를 쓰기 시작했습니다.

AI 3대 병목인 자금, 전력, 메모리에서 중국 기업들이 낮은 자금 조달 비용을 기반으로 미국 AI 인프라를 빠르게 추격중입니다. AI는 결국 인프라가 경쟁력이라는 점(8/4 전략공감)에서 미국도 SEC ABS 규제완화 같은 정책적 지원이 더 필요합니다. 물가 안정만 확인되면 9월 FOMC에서 금리 동결에 무게가 더 실리는 이유일 겁니다.


* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 5
Post #402 1.35K
📮 [메리츠 투자전략 황수욱]
2026.8.12

상승의 질이 좋다

(자료) https://tinyurl.com/4mnd5mjw

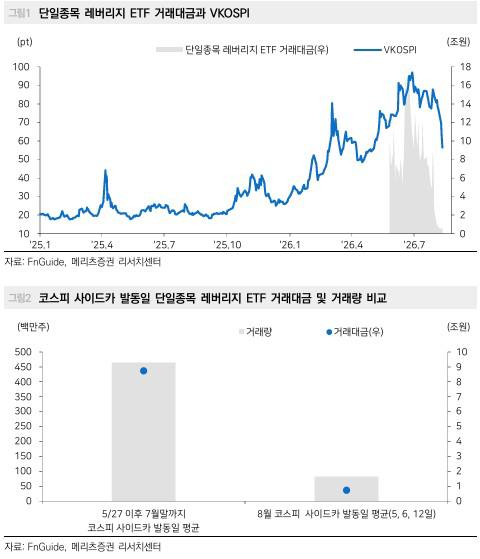
코스피가 8월 5일 이후 처음으로 매수 사이드카가 발동하며 간만에 주도주 중심으로 상승했습니다.

6~7월 사이드카는 변동성의 증거로, 매수, 매도 모두 투자자들의 피로감을 누적시켰습니다.

오늘 상승은 반도체 쏠림을 유발한 것으로 해석되는 단일종목 레버리지 ETF 거래대금, 거래량이 현저히 줄었음에도 반도체 주도주 중심의 상승 체력이 확인었다는 점이 고무적입니다.

단일종목 레버리지 ETF 영향력이 축소되는 가운데 VKOSPI가 56pt까지 하락하며 외국인 유입에 우호적으로 작용하고 있는 것으로 보입니다.

6~7월 피로한 매수 사이드카와 다른 성격으로, 변동성이 유발했던 하락 이후 안정, 시장이 점차 바닥을 찾는 시그널로 해석합니다.


* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 5
  • 👍 3
Post #401 1.26K
📮 [메리츠 투자전략 황수욱]
2026.8.11

NVIDIA와
AI Compute Credit Market

(자료) https://tinyurl.com/2j9hr8sc

엔비디아가 6개 금융사와 5천억 달러 이상 제3자 자본 유치 플랫폼 구축을 위한 MOU를 맺었습니다. AI CapEx 파이낸싱에 금융 검증, 언더라이팅에 관한 깊은 전문성을 보유한 인프라 투자자들이 본격적으로 합류하는 그림입니다.

AI 인프라 산업이 '빅테크가 자기 돈으로 서버를 사는 산업'에서 '프로젝트 파이낸싱이 가능한 글로벌 인프라 자산시장'으로 이동하는 징후로 해석됩니다.

핵심 전제는 AI 컴퓨트/GPU가 잔존가치가 유지되고 계산된다는 것입니다. 향후 GPU 임대료 변동성을 헤지하고 장기 가격을 발견할 수 있는 AI 컴퓨트 선물시장의 중요성이 높아질 전망입니다(CME는 AI 컴퓨트 선물시장 연내 출시 목표).

순환 금융 연결고리를 완전히 깰 순 없지만, 자금 흐름의 범위를 확장해서 봐야합니다. 긍정적으로는 AI 산업 외부에서 산업에 대한 검증을 기반으로 자금이 유입되며 산업의 외연이 확장된다는 점, 부정적으로는 AI 인프라 산업의 레버리지 리스크를 금융 시스템이 분담한다는 점이 떠오릅니다.

이 구조가 자리잡는다면, AI 인프라 투자를 부외부채 증가에 따른 우려의 시선을 넘어, 하이퍼스케일러의 제무재표보다 큰 범위에서 AI 인프라 투자가 나타나고 있음을 볼 수 있어야 합니다. 전반적인 인프라 산업의 TAM, 매출 추정치 업사이드가 커질 수 있는 요인으로 생각합니다.

이제는 AI 사이클을 판단할 때 하이퍼스케일러 CapEx 가이던스만 봐서는 안되고, 1) AI 인프라 파이낸싱 스프레드, 2) GPU 잔존가치/중고가격, 3) GPU 임대료/가동률 등을 함께 체크해야 합니다. 이 지표들이 악화되기 시작하는 순간이 AI 인프라 사이클의 가장 빠른 선행 신호가 될 가능성이 있습니다.


* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 4
  • ❤ 1
Post #400 2.34K
📮 [메리츠 투자전략 황수욱]
2026.8.10

미국 S/W 실적 특이점과 수혜 산업

(자료) https://tinyurl.com/32fnract

지난주 집중 발표된 미국 S/W 실적의 특징은 GPM 하락과 OPM 상승입니다. AI가 S/W 기업들의 손익계산서에 본격적으로 침투하고 있는 것으로 보입니다.

GPM 하락은 AI 사용량의 실재성을 증명한다고 봅니다. 기존 SaaS는 한계 비용이 거의 없었다면, agentic S/W는 한 번 행동할 때마다 GPU 임대료/네트워크, 토큰 비용 등이 발생합니다. 서비스나우, 피그마 같은 기업들이 명시하듯 AI 사용량이 제품에 들어갈수록 S/W의 매출원가가 사용량에 민감해집니다. OPM의 상승은 S/W 기업들의 AI 활용에 따른 판관비(인건비, 마케팅비 등) 효율화를 의미합니다.

관련 수요가 증가하면서 수혜를 보는 것은 AI 워크로드 최적화 비즈니스 레이어에 있는 클라우드플레어, 아틀라시안, 디지털오션과 같은 기업들입니다.

S/W 기업들은 GPM이 하락하지만 OPM 개선에 기인한 NPM 개선까지 확인되고 있어 최근 주가 반등을 지지합니다. AI 사용량 증가의 새로운 수혜 기업까지도 발견되고 있습니다.

여기에 금리 상승 우려 완화는 미국 주가 지수 신고가 랠리에서 종목의 집중보다는 확산 스타일로 전개될 수 있음을 시사합니다.


* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 2
  • 👍 1
  • 🥰 1
Post #399 1.48K
📮[MERITZ Strategy Daily 전략공감2.0] 2026.8.4(화)

[투자전략 황수욱] AI 산업 4번째 변곡점: 폐쇄형 → 공개형 모델 구도의 이해

- Kimi K3를 AI 산업 4번째 변곡점(GPT 3.5 → DeepSeek R1 → OpenClaw → Kimi K3)으로 인식

- 폐쇄형 모델 → 공개형 모델 = 소프트웨어 라이선스 '서비스' → 클라우드 운영/인프라 '서비스'

- 공개형 모델 확산, AI 프론티어(OpenAI, Anthropic, Google) 마진 압박 및 지속성 우려 불가피

- 공개형 모델 확산될수록 해자는 소프트웨어 '라이선스'에서 '인프라'로 이동할 것

- 기존의 산업 인식과 다르게 'AI 프론티어 위축 가능성'과 vs 'AI 인프라 확장'이라는 상반되어 보이는 두 현상이 동시에 진행. 오해 말아야 할 포인트는 1) AI 인프라 투자를 하이퍼스케일러만 하는 것이 아니라는 점과, 2) 공개형 모델은 AI 인프라의 성능이 더 중요하다는 것

https://tinyurl.com/4xd47j8x

[신흥국 투자전략 최설화] 오늘의 차트: 유니트리 IPO 점검

[전기전자/IT 부품 양승수] 칼럼의 재해석: 독점 기업이 가격을 강하게 올리지 않는 이유

https://tinyurl.com/2fuw4n54

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.

* 메리츠 투자전략팀 통합 채널 링크 : https://t.me/Meritz_strategy
Telegram 메리츠증권 투자전략팀 메리츠증권 투자전략팀 풍성한 서비스를 위해 메리츠 투자전략팀 '통합채널'을 가동합니다. 국내외 전략, 경제, 채권, 계량, 시황 자료를 한 눈에 정리할 수 있는 채널입니다. 많은 애용 부탁드립니다. 채권분석 윤여삼 02)6454-4894 경제분석 이승훈 02)6454-4891 투자전략 이수정 02)6454-4893
  • 👍 6
Post #398 1.4K
📮 [메리츠 투자전략 황수욱]
2026.8.3

8월 전략: 저점 통과 인식과 반등 국면 대응

(자료) https://tinyurl.com/4dx2c2x9

7월말까지 시장의 가격 발견 기능이 온전히 작동하지 않았을 가능성. 이에 따른 저점은 통과했다는 판단. 7/31 종가 기준 KOSPI 12개월 선행 PER, PBR은 각각 5.54배, 1.39배까지 회복. 반등은 했으나 아직도 저평가 구간으로 봄

레버리지 투자 수급 변동성 바닥 인식. 미국 시추에이셔널 어웨어니스(SA)의 자산 매각 이벤트가 중요하게 작용. 모멘텀/그로스 팩터 반등, SW 중심의 FCF 팩터 하락. 7월 27일 CSOP는 레버리지 ETF를 2배 고정에서 ‘최대 2배’ ETF로 상품명을 개정. 8/3 기준 2배를 유지했으나 7/31 KOSPI200 커버드콜 ETF 출시로 단일 종목 레버리지 ETF의 옵션, 스왑 조달 비용을 일부 상쇄해 배율을 유지하려는 의도로 해석. 시장에는 새 콜옵션 매도 주체가 등장했다는 점에서 상방 콜옵션 프리미엄과 내재변동성의 하향 안정. 국내 대응까지 고려, 이에 기인한 VKOSPI의 상승 압력 완화 기대

주가 하락 구간에서 펀더멘털 우려도 재부각. 1) AI CapEx 레버리지 투자에 대한 문제 의식과 금리 민감도 상승, 2) 중국 AI 공개형 모델 약진과 AI 프론티어 마진 악화 우려가 산업의 지속 가능성에 의구심을 키움

우려에 가려졌으나 시장이 보고싶어 했던 견조한 펀더멘털 증거들도 다수 확인. 1) AI 투자 회수 기간의 명시(아마존 3년 이내, 딥시크 10개월 이내 vs AI서버 상각 기간 5년), 2) MS 제외 하이퍼스케일러들의 CapEx 가이던스 상향, 3) 반도체 사이클 의구심을 키웠던 SK하이닉스 이익 추정치는 다시 상방으로 방향을 잡음

향후 관찰할 지표들. 수급 관점에서는 외국인이 다시 지분율을 높이며 한국시장에 유입되는지 확인 필요. 이를 위한 조건으로 VKOSPI의 안정, 원화 강세 지속을 보는데, 원화와 동조되어 움직이던 엔화의 절상을 위한 이번주 미국-일본 공조 움직임 중요. 펀더멘털에서는 AI가 부채 사이드로 이동했다는 점에서 금리가 키팩터가 되었음. 트럼프 타코, QRA 발표 주시. 추가로 지난 2거래일간 하락한 빅테크 CDS 프리미엄의 안정 추세 여부 확인. 스타일 관점에서는 FCF 팩터 약세-모멘텀/성장 팩터 회복 여부 관찰 지속 필요

자세한 내용은 보고서를 참고해주시기 바랍니다.

감사합니다.


* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Telegram 메리츠 투자전략 황수욱 메리츠증권 주식전략 애널리스트 황수욱 개인 텔레그램 채널입니다. 탑다운 투자전략 자료를 업데이트합니다.
  • ❤ 4
  • 👍 1
Post #397 1.34K

Forwarded from [메리츠 중국 최설화]

(위) 중국 반도체설비 ETF -3.6%

금일 증시의 핫이슈는 중국 자국산 DUV 입니다.

기술 자립에 성공했다면 중국 반도체 장비 ETF들은 급등해야 하는 것이 정상이나, 장 초반 소폭 올랐다가 오전장 -3.6%로 마감했습니다.

이유는 1) 기대 선반영과 2) 성과 인식 차이가 아닐까 싶습니다.

중국은 2년전부터 국산 DUV를 만든다고 말했고 장비 국산화 테마는 새로운 뉴스 아닙니다. 주가가 미리 선반영된 부분이 있습니다.

한편 중국산 DUV 장비에 대한 중국 기관들의 의견도 엇갈리는 것으로 보입니다. 현재 연간 생산 규모는 수십 대 미만으로 ASML의 연간 공급량과 격차가 크고, 부품 모두 100% 국산화는 어려우며, 아직 CXMT나 SMIC 테스트 단계라고 보는 시각이 있습니다.

정리하면, ASML 주가가 하락하는 이유는 장기 독점 구도 약화에 대한 기대 재평가이며, A주 설비주는 장기 서사는 긍정적이지만 단기 실적 가시성 부족하다는 점에서 중국 반도체 장비주들도 동반 하락하고 있다고 생각합니다.
  • 🥰 6
Post #395 2K
📮[메리츠증권 황수욱, 문경원, 이효진, 정지수, 김선우] 2026.7.27 (월)

[After AI 시리즈 9] 지능제조업

(요약본) https://tinyurl.com/3ubjun8w

안녕하세요. 메리츠증권 황수욱, 문경원, 이효진, 정지수, 김선우입니다.

한국 AI 데이터센터 산업 인뎁스 '지능제조업'을 발간합니다.

'3대 메가프로젝트'라는 이름으로 구체화된 AI 투자로 한국은 1990년대 이후 처음으로 GDP 대비 20%를 상회하는 투자 사이클에 진입할 것으로 추정됩니다.

역사적으로 한국 경제는 GDP 대비 20%를 넘는 투자가 나타났던 시기에 경제 체질(경공업-중공업-첨단제조업)이 전환되어 왔습니다.

향후 한국 AI 투자가 계획대로 진행된다면, 지금은 한국 경제 체질이 첨단제조업에서 '지능제조업'으로 도약할 수 있는 변곡점일 수 있다고 봅니다.

이번 자료에서는 그 '지능 제조'의 중심에 있는 AI 데이터센터 산업을 조명합니다. 전력, 용수 등 입지 관점에서 왜 한국에 AI 데이터센터가 지어져야 하는지, 국내 AI 데이터센터 사업자(SI, 플랫폼, 통신사업자) 비즈니스 및 수익 구조, AI 투자 확장이 메모리 사이클 진보에 미칠 효과 등을 정리했습니다.

대규모 투자의 수혜는 AI 데이터센터 사업자, 전력인프라, 반도체 산업이 볼 것으로 예상합니다. 탑픽으로 SK이터닉스, SGC에너지, 네이버, NHN, SK텔레콤, 삼성전자, SK하이닉스를, 관심종목으로 GS건설, 한전기술,삼성SDS를 제시합니다.

자세한 내용은 보고서를 참고해주시기 바랍니다.

감사합니다.

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • ❤ 5
  • 🔥 1
  • 🥰 1
Post #394 1.72K
📮 [메리츠 투자전략 황수욱]
2026.7.23

알파벳 실적: AI CapEx에 초점을 맞춘 해석

(자료) https://tinyurl.com/3rtt9wks

알파벳 실적발표는 AI CapEx 관련 시장이 보고 싶었던 숫자(폭발적 클라우드 매출 성장률, 가이던스 상향, 마진 개선)을 모두 보여주었다고 생각합니다.

숫자 중에는 FCF의 음전이 시장이 보기에는 남겨진 불편한 부분이 될 듯 합니다.

저는 크게 3가지 시사점을 봤는데요.

1) 여전히 마진을 희생해서라도 컴퓨팅을 확보해야 하는 쇼티지 상황(추가 외부 용량 확보로 3Q 클라우드 영업이익률에 대한 보수적 발언), 2) AI 모델 스케일 법칙을 여전히 추종(최신 Gemini 시리즈에 대한 하드웨어 집중 발언), 3) AI CapEx 재원을 현금흐름에만 제약해서 생각할 필요가 없다는 점(자금원으로 영업현금흐름, 부채, 유증을 고려한다는 언급)입니다.

세가지 모두 AI CapEx 관련해서는 고무적입니다. 세번째 포인트에서 FCF 마이너스 전환에 대한 걱정을 덜 수 있다고 봅니다.

다만 그 대체원이 부채라는 점(알파벳 부채포트폴리오 1년전 160억 vs 현재 1,000억달러)에서 2025년까지 현금투자 시대에 크게 걱정하지 않았던 금리와 크레딧 문제가 향후 AI CapEx의 핵심 모니터링 포인트이자 리스크가 될 수 있을 것으로 풀이됩니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
  • 👍 9
Older posts →

About this channel

How can I read @soowook_hwang without a Telegram account?
TGViewer shows the public web preview Telegram publishes for 메리츠 투자전략 황수욱: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does 메리츠 투자전략 황수욱 have?
메리츠 투자전략 황수욱 (@soowook_hwang) has 2.53K subscribers on Telegram, refreshed roughly every 30 minutes.
Does 메리츠 투자전략 황수욱 know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →